
Markt für Screw Fastener: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Schraubenbefestigungen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkttyp (Terrassenschrauben, Sechskant-Holzschrauben, Bohrschrauben, Blechschrauben, Holzschrauben); Material (Stahl, Kupfer, Aluminium, Sonstige); Anwendung (Automobilindustrie, Maschinenbau, Bauwesen, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00027347
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 22, 2026


Marktgröße 2025
53,53 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
74,87 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,80 %
Wachstumsrate
Adressierbarer Markt
583,23 Mrd. US-Dollar
(2026–2034)
Der Markt für Schrauben und Befestigungselemente wurde 2025 auf 53,53 Milliarden US-Dollar geschätzt und soll bis 2034 auf 74,87 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,80 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Terrassenschrauben, Sechskant-Holzschrauben, selbstbohrende Schrauben, Blechschrauben und Holzschrauben für Stahl, Kupfer und Aluminium. Die wichtigsten Anwendungsbereiche sind die Automobilindustrie, der Maschinenbau und das Baugewerbe.
In Nordamerika wird das Marktwachstum für Schrauben und Verbindungselemente durch die Automobilproduktion, den Gewerbebau, den Austausch von Industriemaschinen und die Modernisierung der Infrastruktur begünstigt. Für die Region wird bis 2034 ein durchschnittliches jährliches Wachstum von 3,9–4,4 % prognostiziert. Die Nachfrage wird zunehmend durch korrosionsbeständige Beschichtungen, automatisierte Installationen, strengere Qualitätsvorgaben und lokale Beschaffungsstrategien beeinflusst, die die Anfälligkeit für Störungen in der internationalen Logistik verringern.
Marktanalyse und Einblicke für Schraubbefestigungen
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 23–26 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,4 % wachsen wird, unterstützt durch die Automobilindustrie, Infrastrukturinvestitionen, Maschinenbau und die Nachfrage nach industrieller Instandhaltung.
- USA: Die USA machen im Jahr 2025 etwa 76–80 % der nordamerikanischen Nachfrage aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,2 % wachsen, wobei der Bausektor und industrielle Anwendungen die Haupttreiber sind.
- Europa: Europa wird im Jahr 2025 schätzungsweise einen Anteil von 19–22 % ausmachen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,0 % wachsen. Deutschland, Italien, Frankreich, Großbritannien und Spanien werden dabei von Anwendungen in den Bereichen Automobil, Maschinenbau, erneuerbare Energien und Bauwesen unterstützt.
- Asien-Pazifik: Der asiatisch-pazifische Raum repräsentiert etwa 40–43 % des Marktes im Jahr 2025 und wird voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,6–5,1 % verzeichnen. China, Japan, Indien und Südkorea profitieren von der Fertigungsindustrie, dem Baugewerbe, der Elektronikindustrie, der Automobilindustrie und der Maschinenbauindustrie.
- Größtes Segment: Der Produkttyp wird voraussichtlich im Jahr 2025 einen Marktanteil von 72–77 % über alle definierten Produktkategorien hinweg erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % wachsen.
- Wachstumsstarkes Segment: Aluminium wird voraussichtlich im Jahr 2025 einen Marktanteil von 10–14 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,6 % wachsen, was auf die Vorteile des geringen Gewichts und der Korrosionsbeständigkeit zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Acument Global Technologies, Arconic, Big Bolt Nut, Ciser Fasteners, Cooper and Turner Ltd., Dokka Fasteners Inc., LISI SA, Marmon Group, NingBoXinXing Fasteners Manufacture Co., Ltd. und Stanley Black & Decker, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Schraubverbindungen hat sich von standardisierten Massenprodukten hin zu anwendungsspezifischen Verbindungssystemen entwickelt, die sich durch Geometrie, Beschichtung, Werkstoffgüte, Montageleistung und Rückverfolgbarkeit unterscheiden. Automobil- und Maschinenbauer setzen zunehmend auf Verbindungselemente, die Anforderungen an Drehmoment, Dauerfestigkeit, Korrosionsbeständigkeit und Abmessungen erfüllen. Gleichzeitig ermöglichen Fortschritte bei automatisierten Kaltumform-, Gewinderoll-, Oberflächenbearbeitungs- und Prüfverfahren eine höhere Konsistenz bei weniger Ausschuss und größerer Montagegenauigkeit in der Serienfertigung.
Zukünftig wird das Wachstum verstärkt durch lokale Produktion, regionale Beschaffung und die Entwicklung fortschrittlicher Verbindungstechnologien bestimmt. Der asiatisch-pazifische Raum bleibt die wichtigste Produktions- und Konsumregion, während Nordamerika und Europa sich auf technische Verbindungselemente, robuste Lieferketten und anspruchsvollere Anwendungen konzentrieren werden. Nachhaltigkeitskriterien werden Materialeinsparungen, Metallrecycling, energieeffiziente Fertigungsprozesse und umweltschonende Beschichtungsverfahren vorantreiben.
Berichtsumfang zum Markt für Schraubbefestigungen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 53,53 Milliarden US-Dollar |
| Marktgröße bis 2034 | 74,87 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,80 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Schraubbefestigungen
Das Wachstum des Marktes für Schrauben und Verbindungselemente ist eng mit der Fahrzeugproduktion, dem Maschinenbau, der Bautätigkeit und den Investitionen der Industrie verknüpft. Die Wertschöpfungskette beginnt bei den Herstellern von Stahl, Aluminium und Kupfer. Darauf folgen die Draht- und Stangenverarbeitung, Kaltumformung, Bearbeitung, Gewindeschneiden, Wärmebehandlung, Beschichtung, Prüfung, Verpackung und der Vertrieb. Erstausrüster (OEMs) und Industriegroßhändler vermitteln zwischen den Herstellern und den Montagewerken, Auftragnehmern und Wartungsbetrieben. Beschaffungszyklen, Zertifizierungen, Bestandsmanagement und anwendungsspezifische Produkteigenschaften zählen zu den Nachfragefaktoren, die den Markt zunehmend beeinflussen.
Die Rohstoffpreise bleiben aufgrund der anhaltenden Dominanz von Stahl als Basismaterial für Schrauben ein wichtiger Angebotsfaktor. Hersteller müssen daher Einkauf, Produktionsplanung und regionale Lagerbestände kontrollieren, um die Auswirkungen von Preisschwankungen zu minimieren. Große Hersteller profitieren von Skaleneffekten bei Umformung, Beschichtung, Wärmebehandlung und automatisierter Prüfung, während kleinere Hersteller durch Spezialisierung, Entwicklungskompetenz, schnelle Werkzeugfertigung und kleinere Produktionsmengen konkurrieren können.
Die Marktanalyse für Schraubenbefestigungen zeigt ein fragmentiertes Wettbewerbsumfeld mit multinationalen Zulieferern von technischen Komponenten, diversifizierten Industrieunternehmen und spezialisierten Befestigungsherstellern. Acument Global Technologies und Stanley Black & Decker, Inc. verfügen über starke Marktanteile bei technischen Befestigungselementen, während LISI SA sich auf höherwertige Anwendungen in der Luft- und Raumfahrt sowie der Automobilindustrie konzentriert. Arconic besitzt Expertise in Werkstoffen und technischen Komponenten, wohingegen Ciser Fasteners, Cooper and Turner Ltd. und Dokka Fasteners Inc. spezifische industrielle Anforderungen bedienen.
Der zunehmende Wettbewerb im Markt erfordert neben dem Preis auch Produktivität, Qualifikation, Anwendungstechnik und Liefertreue. Unternehmen wie Big Bolt Nut, Marmon Group und NingBoXinXing Fasteners Manufacture Co., Ltd. können sich dort erfolgreich behaupten, wo Kunden kundenspezifische Abmessungen oder Materialien benötigen. Investitionen fließen zudem in Automatisierung, digitale Qualitätskontrolle, flexible Produktion und eine flächendeckende Kapazitätsverteilung. Diese Stärken ermöglichen es den Wettbewerbern, ihre Margen trotz steigender Kundennachfrage und Produktionsmengen zu sichern.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Schraubbefestigungen: Strategische Einblicke
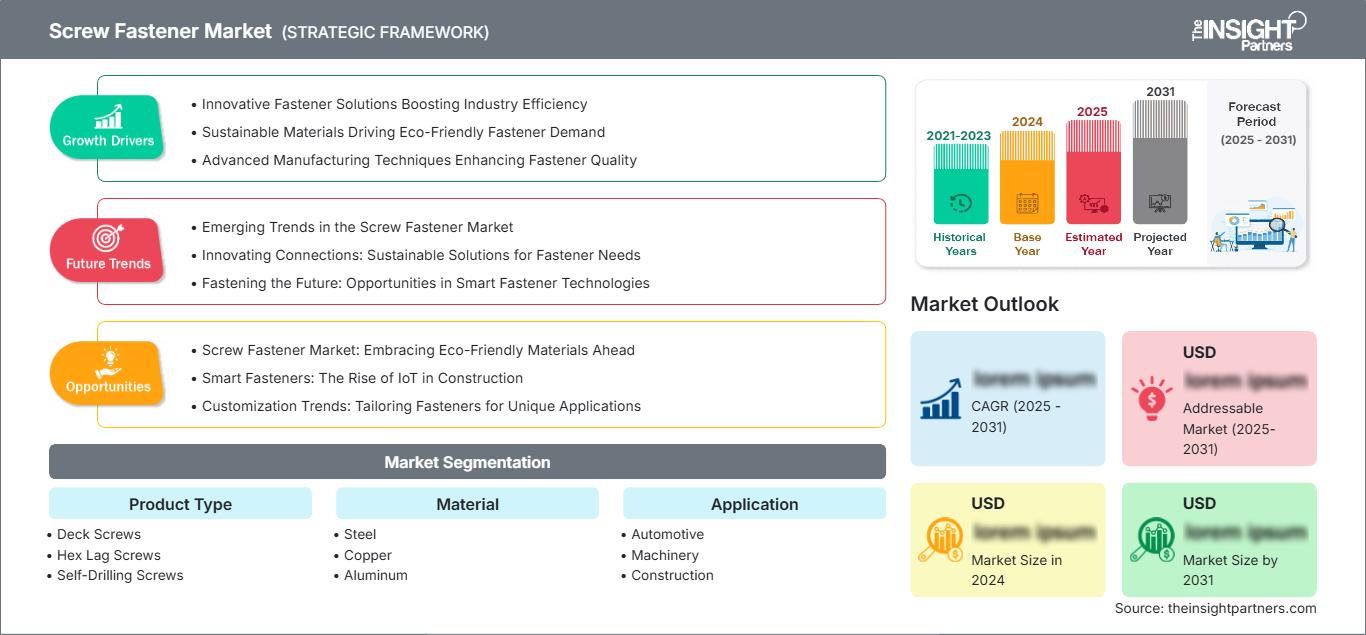
Regionale Einblicke
Markt für Schraubbefestigungen in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 23–26 % der weltweiten Nachfrage nach Schrauben und Verbindungselementen ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,4 % wachsen. Die Vereinigten Staaten bleiben aufgrund ihrer starken Industriezweige in den Bereichen Automobil, Maschinenbau, Luft- und Raumfahrt, Hoch- und Tiefbau sowie Instandhaltung von Industrieanlagen der regionale Ankerpunkt. Mexiko trägt durch die Automobilproduktion und grenzüberschreitende Lieferketten zum Markt bei, während Kanada die Nachfrage aus den Bereichen Bauwesen, Energie, Transport und Industrieausrüstung deckt.
Die regionale Beschaffung legt zunehmend Wert auf inländische oder regionale Verfügbarkeit, standardisierte Qualitätsdokumentation und korrosionsbeständige Produkte. Infrastrukturmodernisierung, Lagerbau, Versorgungsleitungsbau und Investitionen in die Fertigung sichern die wiederkehrende Nachfrage nach Struktur- und Standardschrauben. Automobilwerke benötigen zudem kontrollierte Befestigungsspezifikationen für Karosserie-, Antriebsstrang-, Batterie- und Innenausstattungsbaugruppen. Vertriebsnetze bleiben wichtig, da Wartungskunden häufig Liefergeschwindigkeit und Artikelverfügbarkeit gegenüber sehr großen Produktionsmengen priorisieren.
US-Markt für Schraubbefestigungen
Die USA decken 2025 etwa 76–80 % des nordamerikanischen Marktes für Schrauben und Befestigungselemente ab und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,2 % wachsen. Hauptabnehmer sind die Automobilmontage, der Maschinenbau, der Gewerbebau, der Wohnungsbau, die Elektroindustrie und die Instandhaltung. Anbieter differenzieren sich zunehmend durch Korrosionsschutz, hochfeste Werkstoffe, Maßgenauigkeit und rückverfolgbare Produktion.
Die Anwendungstrends verändern sich ebenfalls, da Hersteller die Automatisierung und den Einsatz von Leichtbauanlagen vorantreiben. Gezielte Verbindungstechnik gewinnt in der Fahrzeugelektrifizierung, im Industriemaschinenbau, bei Anlagen zur Erzeugung erneuerbarer Energien und in der Luft- und Raumfahrt an Bedeutung, da die Integrität der Verbindungen die Sicherheit und die Betriebsleistung beeinflussen kann. Stanley Black & Decker, Inc., Acument Global Technologies, Arconic und andere etablierte Anbieter bedienen vielfältige industrielle Anforderungen, während Distributoren den dezentralen Einkauf in den Bereichen Bau und Instandhaltung unterstützen.
Europäischer Markt für Schrauben und Befestigungselemente
Europa wird Schätzungen zufolge im Jahr 2025 einen Anteil von 19–22 % am globalen Markt für Schrauben und Verbindungselemente ausmachen und voraussichtlich eine jährliche Wachstumsrate (CAGR) von 3,5–4,0 % verzeichnen. Deutschland ist der führende regionale Nachfragetreiber, unterstützt durch die Branchen Automobilbau, Maschinenbau, Industrieanlagen und Präzisionsfertigung. Italien und Frankreich tragen durch die Automobilindustrie, das Baugewerbe, Industrieanlagen und die Spezialfertigung wesentlich zum Verbrauch bei, während Großbritannien und Spanien durch Infrastruktur-, Energie- und Industrieprojekte zusätzliche Nachfrage generieren.
Das Vereinigte Königreich hat einen breit gefächerten Bedarf in den Bereichen Bauwesen, Transport, Maschinenbau und industrielle Instandhaltung. Die Beschaffung legt dabei zunehmend Wert auf Lieferkontinuität und Produktzertifizierung. Deutschland weist eine höhere Konzentration von Automobil- und Maschinenbauern auf, was eine kontinuierliche Nachfrage nach Präzisionsbefestigungen und dokumentierter Qualität schafft. Frankreich vereint Anwendungen in den Bereichen Luft- und Raumfahrt, Automobil, Bauwesen und Industrie, während Italien und Spanien von Maschinenbau, erneuerbaren Energien, Transport und Bautätigkeit profitieren. Regionale Einkäufer bevorzugen zunehmend technisch ausgereifte Produkte, die Produktivität, Rückverfolgbarkeit und Ressourceneffizienz fördern.
Markt für Schraubenbefestigungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) repräsentiert 2025 etwa 40–43 % des Marktanteils für Schrauben und Verbindungselemente und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,1 % wachsen. China bleibt führend, gestützt durch eine starke Fertigungs- und Bauwirtschaft. Japan und Südkorea konzentrieren sich auf Präzisionsanwendungen in der Automobil- und Maschinenbauindustrie, während Indien und Australien durch Infrastruktur-, Industrialisierungs-, Bergbau- und Energieprojekte die Nachfrage ankurbeln.
Regionale politische Initiativen zur Förderung der lokalen Fertigung, des Infrastrukturausbaus und industrieller Investitionen stärken den Konsum. China verbindet Großproduktion mit Exportaktivitäten, während Indien seine heimischen Produktionskapazitäten ausbaut. Japan und Südkorea priorisieren Anwendungen mit hohen Spezifikationen, und Australien bleibt relevant für Bauwesen, Bergbau und Rohstoffinfrastruktur. Die Region vereint daher standardisierte Produkte in großen Stückzahlen mit einer wachsenden Nachfrage nach technischen Befestigungssystemen.
Markt für Schraubenbefestigungen im Nahen Osten und Afrika
Der Markt für Schrauben und Befestigungselemente im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,8 % wachsen. Saudi-Arabien bietet die größten regionalen Wachstumschancen, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Große Infrastrukturprogramme, industrielle Diversifizierung, Energieprojekte, Logistikanlagen und der Gewerbebau schaffen einen stetigen Bedarf an Befestigungselementen für Konstruktionen, Maschinen und allgemeine Anwendungen.
Saudi-Arabien profitiert von Investitionen in Industrie und Infrastruktur, während die VAE durch Bauwesen, Logistik, Energie und Fertigung Nachfrage generieren. Südafrika deckt den Bedarf an Bergbau, Maschinenbau, Infrastruktur und Instandhaltung. Der übrige Nahe Osten und Afrika (MEA) bleibt vergleichsweise fragmentiert, wobei die Beschaffung von projektbezogenen Investitionen und der Verfügbarkeit von Importen beeinflusst wird. Regionale Lieferanten und Händler können daher von einer Lagerhaltung in der Nähe wichtiger Industriegebiete und Bauzentren profitieren.
Segmentierungsanalyse
Produkttyp
Für den Produktbereich wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,8–4,3 % erwartet. Die Nachfrage bleibt breit gefächert, da unterschiedliche Schraubengeometrien für verschiedene Montageumgebungen, Untergrundeigenschaften, Belastungsbedingungen und Montageprozesse geeignet sind. Selbstbohrende Schrauben und Blechschrauben profitieren von einer schnelleren Montage, während Holz- und Terrassenschrauben im Bauwesen weiterhin eine wichtige Rolle spielen. Die Produktdifferenzierung hängt zunehmend von Gewindedesign, Beschichtung, Antriebskonfiguration und Materialfestigkeit ab und spiegelt damit wichtige Trends wider .
- Terrassenschrauben: Die Nachfrage konzentriert sich auf private und gewerbliche Terrassen, Außenanlagen und Anwendungen mit behandeltem Material. Korrosionsbeständige Oberflächen und verbesserte Gewindedesigns sorgen für eine längere Lebensdauer bei starker Feuchtigkeitseinwirkung.
- Sechskant-Holzschrauben: Diese Produkte sind nach wie vor wichtig für hochbelastbare Holz-Holz- und Holz-Metall-Verbindungen. Ihre mechanische Festigkeit und die einfache Montage eignen sich für Konstruktionsarbeiten, die Montage von Geräten und Renovierungsprojekte.
- Selbstbohrende Schrauben: Die integrierte Bohrfunktion reduziert die Montageschritte bei Blech- und Konstruktionsanwendungen. Ihr Produktivitätsvorteil macht sie strategisch relevant, wo Bauunternehmen kürzere Montagezyklen und einen geringeren Arbeitsaufwand anstreben.
- Blechschrauben: Die Nachfrage besteht in den Bereichen HLK, Elektrogehäuse, Haushaltsgeräte, Maschinenbau und Leichtbau. Gewindegeometrie und Korrosionsbeständigkeit sind in Umgebungen mit wiederholter Montage weiterhin wichtige Kaufkriterien.
- Holzschrauben: Holzschrauben finden nach wie vor breite Anwendung im Bauwesen und im Möbelbau. Produktinnovationen konzentrieren sich auf Antriebseffizienz, Haltekraft, Montagegeschwindigkeit und Beständigkeit gegen Spalten und Korrosion.
Material
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 3,6–4,0 % prognostiziert. Stahl bleibt aufgrund seiner Festigkeit, Verfügbarkeit, ausgereiften Fertigungsmethoden und breiten Anwendungskompatibilität der wichtigste Werkstoff. Aluminium gewinnt dort an strategischer Bedeutung, wo Gewichtsreduzierung und Korrosionsbeständigkeit entscheidend sind, während Kupfer weiterhin in Spezialanwendungen zum Einsatz kommt, die Leitfähigkeit oder spezifische Korrosionseigenschaften erfordern.
- Stahl: Stahl deckt den größten Teil der Nachfrage ab, da er hohe Festigkeit und umfassende Kompatibilität mit Anwendungen im Automobil-, Bau- und Maschinenbau bietet. Beschichtungen bestimmen zunehmend das Korrosionsverhalten.
- Kupfer: Kupferschrauben werden in Spezialanwendungen eingesetzt, bei denen die elektrische Leitfähigkeit, die Korrosionsbeständigkeit oder die Kompatibilität mit kupferbasierten Systemen höhere Materialkosten rechtfertigen. Ihre Rolle ist eher anwendungsspezifisch als volumenorientiert.
- Aluminium: Aluminium bietet Vorteile durch Leichtbaumaßnahmen und Korrosionsbeständigkeit. Sein Einsatz ist besonders relevant, wenn die Reduzierung der Baugruppenmasse die Anlageneffizienz, die Transportleistung oder die Montagehandhabung verbessern kann.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 4,0–4,7 % erwartet. Die Automobil-, Maschinenbau- und Bauindustrie stellen zusammen eine breite und wiederkehrende Nachfrage dar, da Befestigungselemente integraler Bestandteil der Strukturmontage, der Komponentenintegration, der Wartung und der Installation vor Ort sind. Der Markt für Schraubenbefestigungen umfasst zunehmend anwendungsspezifische Entwicklung, Kompatibilität mit automatisierten Installationen und hochwertige Dokumentation anstelle der reinen Massenlieferung.
- Automobilindustrie: Die Automobilindustrie legt Wert auf Maßhaltigkeit, Dauerfestigkeit, Korrosionsschutz und Kompatibilität mit der automatisierten Montage. Die Elektrifizierung führt zu zusätzlichen Anforderungen an Leichtbaustrukturen und batteriebezogene Komponenten.
- Maschinenbau: Maschinenhersteller verwenden Schrauben für Geräterahmen, Gehäuse, Baugruppen, Schutzvorrichtungen und wartungsrelevante Komponenten. Bei der Beschaffung wird besonderer Wert auf Zuverlässigkeit, Wiederholgenauigkeit und Kompatibilität mit automatisierter oder halbautomatisierter Montage gelegt.
- Bauwesen: Der Baubereich umfasst ein breites Anwendungsgebiet, das von Bauteilen über Dach- und Deckenkonstruktionen bis hin zu Innenausbauten und Gebäudesystemen reicht. Bauunternehmen legen Wert auf schnelle Installation, Langlebigkeit, Verfügbarkeit und die Einhaltung der Projektspezifikationen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Automobil |
Hoch |
EV-Montage |
Skalierung |
|
Maschinen |
Hoch |
Präzisionsmontage |
Reifen |
|
Konstruktion |
Hoch |
Modulares Gebäude |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Schraubbefestigungen
Leichtbau und Elektrifizierung im Automobilbereich verändern die Befestigungsspezifikationen
Die Automobilindustrie strebt nach geringeren Montagegewichten sowie dem Einsatz von Batterien, Leichtbaukarosserien und neuen Komponentenarchitekturen. Dies erfordert den Einsatz von Verbindungselementen mit reduziertem Gewicht und kontrollierten mechanischen und korrosionsbeständigen Eigenschaften. Verbindungslösungen auf Aluminium- oder Stahlbasis könnten durch Materialsubstitution Vorteile bieten und so zu effizienten Fahrzeugen beitragen, ohne die Verbindungen zu schwächen. Darüber hinaus benötigen Elektrofahrzeuge unter anderem Verbindungslösungen für Batterien, Thermomanagementsysteme und Leistungselektronik. Zulieferer, die validierte Materialkombinationen und Montagespezifikationen entwickeln können, rücken näher an OEM-Programme heran.
Die steigende Produktivität im Bauwesen erhöht die Nachfrage nach schnelleren Installationssystemen.
Der Druck auf Bauunternehmen, die Montagezeiten zu verkürzen und dem Fachkräftemangel zu begegnen, bleibt ein ständiges Problem. Befestigungslösungen mit Schrauben bieten hier Effizienzgewinne, da die Montage im Vergleich zu anderen Methoden in der Regel einfacher und weniger komplex ist. Der zunehmende Einsatz von Modulbauweise, die Vorfertigung von Bauteilen, der Bau von Gewerbegebäuden und Sanierungsmaßnahmen haben die Nachfrage nach Produkten erhöht, die auf spezifische Untergründe und Montagegeräte zugeschnitten sind. Hersteller profitieren von verbesserten Antriebssystemen, Gewindedesigns, Beschichtungen und Verpackungen. Die Auswirkungen auf den Markt sind besonders deutlich, wenn ein Anbieter eine effiziente Produktverfügbarkeit, Anwendungsinformationen und eine geeignete Verpackung für Bauunternehmen mit präzisen Abmessungen über ein breites geografisches Gebiet hinweg kombinieren kann.
Die industrielle Automatisierung erhöht die Anforderungen an Konsistenz und Rückverfolgbarkeit.
Die automatisierte Montage erfordert die Befestigung von Produkten mit bekannter Geometrie, Oberflächenbeschaffenheit, Zuführungseigenschaften und mechanischen Eigenschaften. Jede Abweichung führt zu Produktionsunterbrechungen, Nacharbeit oder Ausfällen. Daher ist Konsistenz ein entscheidender Faktor für die Beschaffung in der Automobil- und Maschinenbauindustrie. Aus diesem Grund investieren Hersteller in automatisierte Inspektionen, Prozesssteuerung, Wärmebehandlungssteuerung und verbesserte Beschichtungsanlagen. Auch die Rückverfolgbarkeit gewinnt an Bedeutung, da OEMs nachvollziehbare Informationen über Materialqualität, Produktionscharge und Qualitätssicherung fordern. All diese Trends sprechen für Hersteller mit Kompetenzen in Produktionsintegration und Prozesssteuerung. Für Distributoren bedeutet dies den Übergang zu einem Lageraufbau mit Berücksichtigung technischer Unterschiede anstelle der Fokussierung auf die reine Artikelvielfalt.
Markt für Schraubbefestigungen – Zukunftstrends
Digitale Befestigungssysteme verbinden Produktdesign und Montagekontrolle.
Die Befestigungsindustrie wird sich voraussichtlich stärker auf die Integration von Spezialschrauben mit Montagewerkzeugen, Drehmomentmesssystemen, Bildverarbeitung und Fertigungsdaten konzentrieren. Anstatt die Schraube als separates Bauteil zu betrachten, werden Hersteller Befestigungssysteme entwickeln, die auf der Leistungsfähigkeit der Verbindung basieren. Dieser Ansatz wird sich voraussichtlich vor allem in der Automobil- und Luftfahrtindustrie durchsetzen, da kostspielige Ausfälle vermieden werden und die Fertigungsdaten die Qualitätskontrolle unterstützen. Daten, die während des Montageprozesses erfasst werden, können Probleme mit dem Drehmoment, dem Werkzeugzustand oder Abweichungen in der Verbindung bereits vor Abschluss des Fertigungsprozesses aufdecken. Hersteller, die kompatible Schrauben, Werkzeugspezifikationen und digitale Prüfverfahren anbieten, werden früher in die Designprozesse ihrer Kunden eingebunden.
Die Optimierung der Materialien wird leichtere und umweltschonendere Baugruppen ermöglichen.
Die zukünftige Produktentwicklung wird sich zunehmend auf die Reduzierung des Materialverbrauchs bei gleichzeitiger Aufrechterhaltung der Verbindungsfestigkeit konzentrieren. Hochfester Stahl ermöglicht kleinere Geometrien, während Aluminium und moderne Beschichtungen die Gewichts- und Korrosionskriterien für bestimmte Anwendungen erfüllen können. Die Beschaffungsteams werden zudem den Anteil an Recyclingmaterialien, die Zusammensetzung der Beschichtung, den Energieverbrauch bei der Herstellung und die Recyclingfähigkeit am Ende der Nutzungsdauer berücksichtigen. All diese Maßnahmen werden nicht zum Verschwinden traditioneller Stahlbefestigungselemente führen, da Kosten, Festigkeit und Verfügbarkeit in zahlreichen Anwendungen weiterhin eine wichtige Rolle spielen. Dies bedeutet, dass sich das Produktportfolio hin zu einer stärkeren Diversifizierung auf Basis von Lebenszyklus-Leistungskriterien verändern wird. Befestigungsmittelhersteller, die solche Informationen bereitstellen können, sind gegenüber OEMs und Bauunternehmen, die Nachhaltigkeit anstreben, ohne Kompromisse bei der mechanischen Festigkeit einzugehen, wettbewerbsfähiger.
Marktchancen für Schraubbefestigungen
Lokale Produktion kann die Versorgungssicherheit in wichtigen Produktionszentren stärken.
Investitionen in regionale Fertigungskapazitäten bieten Chancen, da Kunden zunehmend kürzere Lieferzeiten und eine geringere Anfälligkeit für internationale Logistikstörungen priorisieren. Hersteller von Verbindungselementen können Umform-, Wärmebehandlungs-, Beschichtungs- und Prüfkapazitäten in der Nähe von Automobil-, Maschinenbau- und Bauzentren aufbauen oder erweitern. Das größte Potenzial liegt bei Produkten mit wiederkehrender Nachfrage und technischen Spezifikationen, die eine lokale Produktion anstelle reiner Importe rechtfertigen. Strategische Partnerschaften mit Distributoren können die Bestandsübersicht weiter verbessern und den Bedarf an Betriebskapital reduzieren. Unternehmen können regionale Werke auch nutzen, um Gewindeprofile, Beschichtungen, Verpackungen und Liefertermine für große OEM-Programme individuell anzupassen. Dieser Ansatz schafft ein differenziertes Angebot, das auf Reaktionsfähigkeit und Qualifizierungsunterstützung basiert, reduziert die Abhängigkeit von Ferntransporten und verbessert die Fähigkeit, auf plötzliche Änderungen der Kundenproduktionsmengen zu reagieren.
Anwendungsspezifische Befestigungslösungen können höherwertige industrielle Nachfrage bedienen.
Die Marktprognosen für Schraubverbindungen deuten darauf hin, dass die Wertschöpfung zunehmend von spezialisierten Lösungen und nicht mehr allein von der Produktionsausweitung abhängt. Anbieter können sich auf Anwendungen konzentrieren, die Korrosionsbeständigkeit, Leichtbau, hohe Dauerfestigkeit, kontrollierte Montage oder Kompatibilität mit automatisierten Zuführsystemen erfordern. Automobilbatterien, Maschinenmodule, Anlagen zur Erzeugung erneuerbarer Energien und fortschrittliche Bausysteme sind Anwendungsbereiche, in denen die technische Unterstützung die Lieferantenauswahl beeinflussen kann. Die Entwicklung anwendungsspezifischer Produktfamilien ermöglicht es Herstellern zudem, die Produktion auf wiederverwendbaren Plattformen zu standardisieren und gleichzeitig Geometrie oder Beschichtung individuell anzupassen. Unternehmen sollten neben der Produktionskapazität auch Qualifizierungskapazitäten, Unterstützung bei der Konstruktion von Verbindungen, Testinfrastruktur und digitale Dokumentation priorisieren. Solche Investitionen können die Kundenbindung erhöhen, da der Austausch qualifizierter Verbindungslösungen nach Validierung und Integration in automatisierte Fertigungsprozesse kostspielig ist.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -