
スクリューファサナー市場:規模・成長・予測 2034
ねじファスナー市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ別(デッキねじ、六角ラグねじ、セルフドリリングねじ、板金ねじ、木ねじ)、材質別(鋼、銅、アルミニウム、その他)、用途別(自動車、機械、建設、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00027347
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 22, 2026


2025年の市場規模
535億3000 万米ドル
基準年値
2034年の予測
748億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.80 %
成長率
対象市場
5,832億3,000 万米ドル
(2026年~2034年)
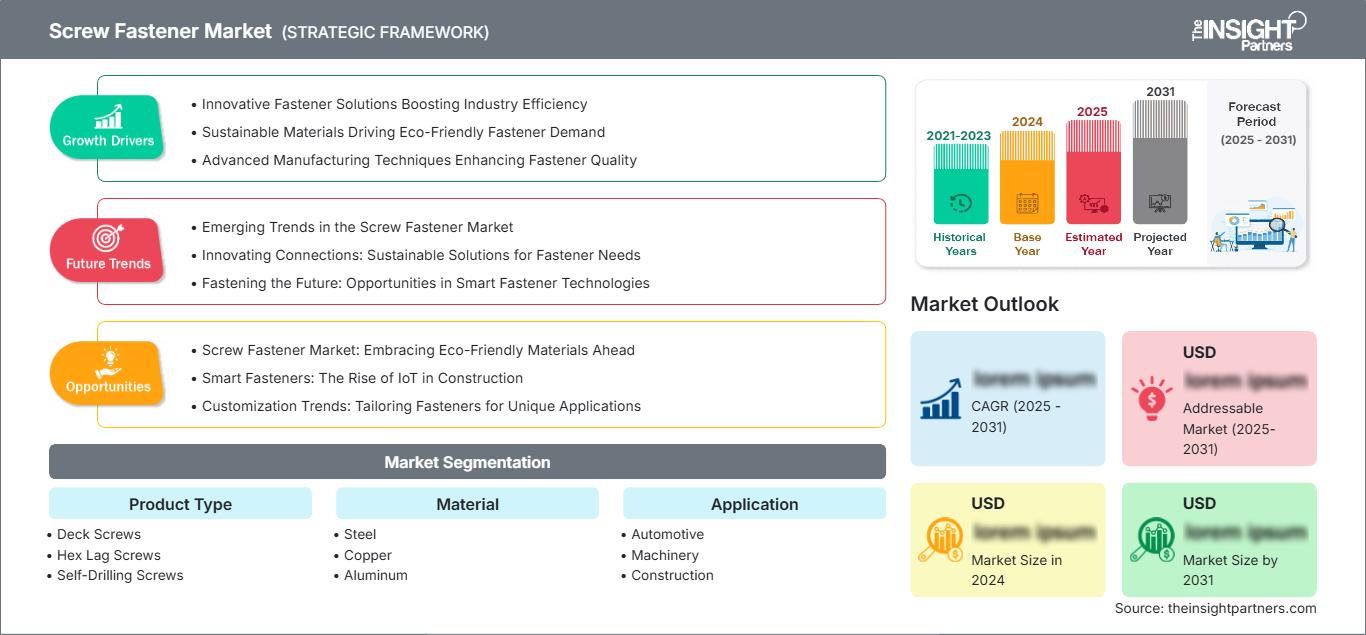
ねじ締結具市場は、2025年には535億3000万米ドルと評価され、2034年には748億7000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)3.80%を記録する見込みです。この市場には、鋼、銅、アルミニウムなどの材料を用いたデッキねじ、六角ラグねじ、セルフドリリングねじ、板金ねじ、木ねじなどが含まれ、自動車、機械、建設が主な用途分野となっています。
北米におけるねじ締結具市場の規模拡大は、自動車生産、商業建設、産業機械の交換、インフラの近代化によって支えられています。同地域は2034年まで年平均成長率(CAGR)3.9~4.4%で成長すると予測されています。需要は、耐腐食性コーティング、自動設置、より厳格な品質仕様、そして国際物流の混乱リスクを軽減する地域密着型の調達戦略によってますます影響を受けています。
ねじファスナー市場の評価と洞察
- 北米:北米は2025年には23~26%のシェアを占めると推定され、自動車製造、インフラ投資、機械生産、産業メンテナンス需要に支えられ、2026年から2034年にかけて年平均成長率(CAGR)3.9~4.4%で拡大すると予測されている。
- 米国:米国は2025年には北米の需要の約76~80%を占め、建設および産業用途に牽引され、2034年まで年平均成長率(CAGR)3.8~4.2%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には推定19~22%のシェアを占め、年平均成長率(CAGR)3.5~4.0%で成長すると予想されており、ドイツ、イタリア、フランス、英国、スペインは自動車、機械、再生可能エネルギー、建設分野における用途によって支えられている。
- アジア太平洋地域:アジア太平洋地域は2025年の市場全体の約40~43%を占め、年平均成長率(CAGR)は4.6~5.1%と予測されており、中国、日本、インド、韓国は製造業、建設業、エレクトロニクス、自動車、機械生産などの分野で恩恵を受けると見込まれています。
- 最大のセグメント:製品タイプは、定義された製品カテゴリー全体で2025年には72~77%の市場シェアを占めると推定され、年平均成長率(CAGR)3.8~4.3%で拡大すると予測されています。
- 高成長分野:アルミニウムは、軽量化と耐腐食性によって支えられ、2025年には市場シェアの10~14%を占めると推定され、年平均成長率(CAGR)は5.0~5.6%で成長すると予測されている。
- 詳細に分析された主要企業: Acument Global Technologies、Arconic、Big Bolt Nut、Ciser Fasteners、Cooper and Turner Ltd.、Dokka Fasteners Inc.、LISI SA、Marmon Group、NingBoXinXing Fasteners Manufacture Co., Ltd.、およびStanley Black & Decker, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ねじ締結部品市場は、標準化された汎用製品から、形状、コーティング、材質、取り付け性能、トレーサビリティによって差別化された用途別締結システムへと進化を遂げてきました。自動車メーカーや機械メーカーは、トルク、疲労、腐食、寸法に関する基準を満たす締結部品をますます活用するようになっています。一方、自動化された冷間鍛造、ねじ転造、仕上げ、検査プロセスの進歩により、大規模生産において、不良品の削減と取り付けの均一性の向上、そしてより高い一貫性が実現されています。
今後、成長は地域生産、地域調達、そして高度な締結技術の開発によってより大きく牽引されるでしょう。アジア太平洋地域は引き続き主要な生産・消費地域となる一方、北米とヨーロッパはエンジニアリング締結部品、サプライチェーンの強固さ、そしてハイエンド用途に注力していくと考えられます。持続可能性基準は、材料の節約、金属のリサイクル、エネルギー効率の高い製造プロセス、そして環境に優しいコーティングプロセスを推進する原動力となるでしょう。
ねじファスナー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 535億3000万米ドル |
| 2034年までの市場規模 | 748億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.80% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ねじファスナー市場分析
ねじ締結具市場の成長は、自動車生産、機械生産、建設活動、および産業設備投資と密接に関連しています。バリューチェーンは、鉄鋼、アルミニウム、銅の生産者から始まり、線材加工、冷間鍛造、機械加工、ねじ切り、熱処理、コーティング、検査、包装、流通へと続きます。OEMおよび産業流通業者は、生産者と組立工場、請負業者、保守現場との関係を円滑にします。調達サイクル時間、認証、在庫管理、および用途に特化した製品性能は、市場に影響を与える需要変数の一部です。
ねじの主要材料として鉄鋼が依然として主流であるため、原材料価格は重要な供給変動要因であり続けています。したがって、製造業者は価格変動の影響を最小限に抑えるために、原材料の購入、生産スケジュール、地域在庫を管理する必要があります。大手製造業者は成形、めっき、熱処理、自動検査において規模の経済性を享受できる一方、小規模製造業者は専門性、エンジニアリング能力、迅速な金型製作、小ロット生産で競争力を発揮できます。
ねじファスナー市場の分析によると、この市場は多国籍エンジニアリング部品サプライヤー、多角的な産業メーカー、および専門ファスナーメーカーが混在する、細分化された競争環境となっている。Acument Global TechnologiesとStanley Black & Decker, Inc.はエンジニアリングファスナー市場で高いシェアを誇っているが、LISI SAはより高付加価値の航空宇宙および自動車用途に注力している。Arconicは材料とエンジニアリング部品に関する専門知識を有しており、Ciser Fasteners、Cooper and Turner Ltd.、およびDokka Fasteners Inc.は特定の産業ニーズに対応している。
市場における競争激化は、価格だけでなく、生産性、品質、アプリケーションエンジニアリング、納期といった要素にも及んでいます。Big Bolt Nut、Marmon Group、NingBoXinXing Fasteners Manufacture Co., Ltd.などの企業は、顧客が特注の寸法や材料を必要とする場合に、効率的に競争できる可能性があります。また、自動化、デジタル品質管理、生産の柔軟性、生産能力の地理的分散にも投資が行われています。こうした強みにより、競合他社は顧客需要と生産量の増加下でも利益率を維持することができます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ねじファスナー市場:戦略的洞察
地域別分析
北米のねじ留め具市場
北米は、2025年には世界のねじ締結具市場需要の23~26%を占めると推定されており、2034年まで年平均成長率(CAGR)3.9~4.4%で成長すると予測されている。米国は、自動車、機械、航空宇宙、商業建設、産業メンテナンスといった大規模な産業基盤を有しているため、引き続き地域における中心的な役割を担う。メキシコは自動車製造と国境を越えたサプライチェーンを通じて貢献しており、カナダは建設、エネルギー、輸送、産業機器からの需要を支えている。
地域調達においては、国内または近隣国での入手可能性、標準化された品質文書、および耐腐食性製品がますます重視されるようになっている。インフラの近代化、倉庫開発、公共施設の建設、および製造投資は、構造用および汎用ねじに対する継続的な需要を支えている。自動車工場では、車体、パワートレイン、バッテリー、および内装部品の締結仕様も厳密に管理する必要がある。保守顧客は、大量生産量よりも配送速度とSKUの入手可能性を優先することが多いため、販売代理店ネットワークは依然として重要である。
米国におけるねじファスナー市場
2025年時点で、北米のねじ締結具市場の需要の約76~80%は米国が占めており、2034年まで年平均成長率(CAGR)3.8~4.2%で成長すると予測されている。自動車組立、機械製造、商業ビル、住宅建設、電気機器、保守作業が主な消費分野となっている。サプライヤーは、耐腐食性、高強度グレード、寸法精度、トレーサビリティのある生産といった点で、差別化を図っている。
製造業者が自動化と軽量化機器の導入を拡大するにつれ、用途のトレンドも変化しています。エンジニアリングされた締結技術は、車両の電動化、産業機械、再生可能エネルギー機器、航空宇宙機器などの分野で重要性を増しており、これらの分野では接合部の健全性が安全性と動作性能に影響を与えます。Stanley Black & Decker、Acument Global Technologies、Arconicなどの実績あるサプライヤーは、多様な産業ニーズに対応しており、販売代理店は建設およびメンテナンスチャネル全体にわたる分散型購買をサポートしています。
欧州のねじファスナー市場
2025年には、世界のねじ締結具市場において欧州が19~22%を占めると推定され、年平均成長率(CAGR)は3.5~4.0%になると予測されている。ドイツは自動車工学、機械、産業機器、精密製造業に支えられ、地域需要を牽引している。イタリアとフランスは自動車、建設、産業機器、特殊製造業を通じて相当量の消費に貢献しており、英国とスペインはインフラ、エネルギー、産業プロジェクトからの需要を支えている。
英国では、建設、輸送、機械、産業メンテナンスなど、多様なニーズが維持されており、調達においては供給の継続性と製品認証への注目が高まっている。ドイツは自動車および機械メーカーの集中度が高く、精密締結と品質保証に対する持続的な需要を生み出している。フランスは航空宇宙、自動車、建設、産業用途を統合しており、イタリアとスペインは機械、再生可能エネルギー、輸送、建設活動の恩恵を受けている。地域バイヤーは、生産性、トレーサビリティ、資源効率をサポートするエンジニアリング製品をますます好むようになっている。
アジア太平洋地域のねじファスナー市場
アジア太平洋地域は、2025年のねじ締結具市場シェアの約40~43%を占め、年平均成長率(CAGR)4.6~5.1%で拡大すると予測されている。中国は、大規模な製造業と建設業に支えられ、引き続き市場をリードする。日本と韓国は精密自動車および機械用途に重点を置いており、インドとオーストラリアはインフラ、工業化、鉱業、エネルギープロジェクトを通じて需要を創出している。
製造業の現地化、インフラ整備、産業投資を支援する地域政策イニシアチブは、消費を活性化させている。中国は大規模生産と輸出活動を両立させ、インドは国内製造能力を拡大している。日本と韓国は高仕様用途を優先し、オーストラリアは建設、鉱業、資源インフラ分野で依然として重要な役割を担っている。したがって、この地域は大量生産される標準製品と、高機能締結システムに対する需要の高まりを両立させている。
中東・アフリカのねじファスナー市場
中東・アフリカ地域におけるねじ締結具市場の需要は、2034年まで年平均成長率(CAGR)4.2~4.8%で拡大すると予測されています。地域における最大の市場はサウジアラビアで、次いでアラブ首長国連邦(UAE)と南アフリカが続きます。大規模なインフラ整備事業、産業の多角化、エネルギープロジェクト、物流施設、商業施設の建設などにより、構造用、機械用、汎用締結具に対する需要が継続的に発生しています。
サウジアラビアは産業およびインフラ投資の恩恵を受けており、アラブ首長国連邦は建設、物流、エネルギー、製造業を通じて需要を創出している。南アフリカは鉱業、機械、インフラ、保守のニーズを支えている。中東・アフリカのその他の地域は比較的細分化されており、調達はプロジェクトベースの投資と輸入の可否に左右される。したがって、地域のサプライヤーや販売業者は、主要な産業回廊や建設拠点近くに在庫を配置することで利益を得ることができる。
セグメンテーション分析
製品タイプ
製品タイプ別では、2026年から2034年にかけて年平均成長率(CAGR)3.8~4.3%で拡大すると予測されています。さまざまなねじ形状が、それぞれ異なる設置環境、基材特性、荷重条件、および組み立てプロセスに対応しているため、需要は依然として幅広く存在します。セルフドリリングねじや板金ねじは設置時間の短縮という利点があり、木ねじやデッキねじは建設において依然として重要な役割を果たしています。製品の差別化は、ねじ山設計、コーティング、駆動方式、および材料強度にますます依存するようになり、主要なトレンドを反映しています。
- デッキ用ねじ:需要は、住宅用および商業用デッキ、屋外構造物、防腐処理材への使用に集中しています。耐腐食性仕上げと改良されたねじ山設計により、湿気にさらされる環境下でも長寿命を実現します。
- 六角ラグスクリュー:これらの製品は、木材同士、または木材と金属の接合において、依然として重要な役割を果たしています。その機械的強度と取り付けの容易さは、構造物の建設、機器の取り付け、および改修工事など、幅広い用途を支えています。
- セルフドリリングねじ:一体型の穴あけ機能により、板金加工や建築用途における取り付け工程を削減します。その生産性の高さから、組立サイクルの短縮や人件費の削減を求める請負業者にとって戦略的に重要な製品となっています。
- 板金ねじ:需要は、空調設備、電気機器筐体、家電製品、機械、軽工業などに関連しています。ねじ山の形状と耐腐食性は、繰り返し組み立てを行う環境において、重要な購入基準となっています。
- 木ねじ:木ねじは、建築や家具製造において幅広い用途で使用されています。製品開発においては、締め付け効率、保持力、取り付け速度、そして割れや腐食に対する耐性に重点を置いています。
材料
材料市場は2026年から2034年にかけて年平均成長率(CAGR)3.6~4.0%で成長すると予測されている。鋼鉄は、その強度、入手しやすさ、製造技術の成熟度、幅広い用途への適合性から、依然として主要な材料である。アルミニウムは、軽量化と耐食性が重要な分野で戦略的に注目を集めており、銅は導電性や特定の耐食性を必要とする特殊な用途で引き続き利用されている。
- 鋼材:鋼材は、高い強度と自動車、建設、機械用途における幅広い適合性を備えているため、需要の大部分を占めています。腐食性能は、コーティングによってますます左右されるようになっています。
- 銅:銅製のねじは、導電性、耐食性、または銅系システムとの適合性といった特性が、より高い材料コストを正当化する特殊な用途に使用されます。その役割は、量産性よりも用途特化型です。
- アルミニウム:アルミニウムは軽量化と耐腐食性において優れた特性を発揮します。特に、組立重量の削減によって機器の効率、輸送性能、設置時の取り扱いが改善される場合に有効です。
応用
2026年から2034年にかけて、この分野のアプリケーションは年平均成長率(CAGR)4.0~4.7%で成長すると予測されています。自動車、機械、建設といった分野は、構造物の組み立て、部品の統合、メンテナンス、現場での設置において締結が不可欠であるため、広範かつ継続的な需要を生み出しています。ねじ締結具市場の範囲は、単なる汎用品の供給にとどまらず、用途に応じたエンジニアリング、自動設置との互換性、品質に関する文書化といった要素をますます包含するようになっています。
- 自動車分野:自動車業界では、寸法精度、耐疲労性、耐腐食性、自動組立との互換性が重視されています。電動化の進展に伴い、軽量構造やバッテリー関連部品に対する要求も高まっています。
- 機械:機械メーカーは、機器のフレーム、筐体、アセンブリ、ガード、および保守部品全体にネジを使用します。調達においては、信頼性、再現性、および自動または半自動組立との互換性が重視されます。
- 建設:建設は、構造部材、屋根材、デッキ材、内装材、建築システムなど、幅広い用途を網羅する分野です。請負業者は、設置速度、耐久性、入手可能性、およびプロジェクト仕様への準拠を最優先事項としています。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
自動車 |
高い |
EV組立 |
スケーリング |
|
機械 |
高い |
精密組立 |
成熟した |
|
工事 |
高い |
モジュール式建築 |
成熟した |
ねじファスナー市場の成長要因と影響分析
自動車の軽量化と電動化は、締結部品の仕様を変えつつある。
自動車業界は、軽量化に加え、バッテリーの搭載、軽量ボディ、そして多様な部品構成の採用を目指しています。そのため、軽量化と機械的特性および耐腐食性を兼ね備えた締結部品の使用が不可欠となります。アルミニウムや鋼鉄をベースとした締結ソリューションは、材料の代替によって接合部の強度を損なうことなく効率的な車両を実現できるという利点をもたらします。さらに、電気自動車では、バッテリー、熱管理システム、パワーエレクトロニクスなど、様々な用途に対応する締結ソリューションが必要となります。検証済みの材料と取り付け仕様の組み合わせを提案できるサプライヤーは、OEMプログラムへの参画に近づくことができるでしょう。
建設生産性の向上に伴い、より迅速な設置システムへの需要が高まっている。
建設会社にとって、設置時間の短縮と労働力不足への対応は常に課題となっています。ねじを用いた締結ソリューションは、他の方法に比べて設置が容易で複雑でないため、効率性の向上につながります。モジュール式建築、建築部材のプレハブ化、商業ビル、改修工事の利用増加に伴い、特定の基材や設置機器に合わせた製品の需要が高まっています。メーカーは、駆動システム設計、ねじ山設計、コーティング、パッケージングの改善から恩恵を受けることができます。市場への影響は、サプライヤーが効率的な製品供給、用途情報、請負業者向けの適切なパッケージング、そして広範囲にわたる正確な寸法情報を組み合わせることができた場合に最も顕著になります。
産業オートメーションは、一貫性とトレーサビリティに対する要求を高めている。
自動組立では、形状、表面仕上げ、供給特性、機械的特性が既知の製品を固定する必要があります。これらの特性に少しでもずれがあると、製造工程の中断、再加工、または故障につながるため、自動車メーカーや機械メーカーにとって、一貫性は調達における重要な要素となります。そのため、メーカーは自動検査、工程管理、熱処理管理、およびより優れたコーティング設備に投資しています。OEMが材料のグレード、製造バッチ、品質保証に関する追跡可能な情報を要求するにつれて、トレーサビリティもますます重要になっています。これらの傾向はすべて、生産統合と工程管理のスキルを持つメーカーにとって有利な状況を生み出しています。販売業者としては、これはSKUの幅だけに焦点を当てるのではなく、技術的な違いを考慮した在庫構築へと移行することを意味します。
ねじファスナー市場の将来動向
デジタル締結システムは、製品設計と設置管理を連携させる。
締結部品業界は、エンジニアリングされたねじと、取り付け工具、トルク測定システム、画像検査、製造データの統合へとさらに進むと予想される。ねじを個別の部品として捉えるのではなく、メーカーは接合部の性能指標に基づいた締結システムを開発するようになるだろう。このアプローチは、高額な故障リスクと、品質管理に役立つ製造データの存在から、自動車産業や航空宇宙産業で最も採用される可能性が高い。取り付け工程中に収集されたデータは、製造工程が完了する前に、トルクレベル、工具の状態、接合部のばらつきといった問題を明らかにする可能性がある。互換性のあるねじ、工具仕様、デジタル検証を提供するメーカーは、顧客の設計プロセスに早期から組み込まれることになるだろう。
材料の最適化により、軽量化と環境負荷低減が実現します。
今後の製品開発は、接合部の完全性を維持しながら材料使用量を削減することにますます重点を置くようになるでしょう。高強度鋼はより小型の形状を実現するのに役立ち、アルミニウムや高度なコーティングは特定の用途における重量と耐腐食性の基準を満たすことができます。調達チームは、使用されるリサイクル材料の割合、コーティングの組成、製造時のエネルギー消費量、そして使用後のリサイクル性も考慮に入れるでしょう。これらの対策によって従来の鋼製ファスナーがなくなるわけではありません。なぜなら、多くの用途においてコスト、強度、入手可能性が依然として重要だからです。つまり、製品ポートフォリオはライフサイクル性能基準に基づいてより多様化していく方向へと変化していくということです。このような情報を提供できるファスナーサプライヤーは、機械的完全性を犠牲にすることなく持続可能性の実現を目指すOEMや建設会社に対して、より競争力を高めることができるでしょう。
ねじファスナー市場の機会
地域生産は、主要な製造拠点における供給の安定性を強化できる。
顧客がリードタイムの短縮と国際物流の混乱リスクの低減をますます重視する中、地域における製造能力への投資は好機となります。ファスナーメーカーは、自動車、機械、建設関連産業の集積地近郊に、成形、熱処理、コーティング、検査などの設備を新設または拡張することができます。最も有望なのは、需要が安定しており、純粋なコモディティ輸入ではなく現地生産が正当化される技術仕様を持つ製品です。販売代理店との戦略的パートナーシップにより、在庫状況の可視性をさらに向上させ、運転資金の必要額を削減できます。また、地域工場を活用して、主要なOEMプログラム向けにねじ山形状、コーティング、パッケージ、納期をカスタマイズすることも可能です。このアプローチにより、迅速な対応と資格認定サポートに基づいた差別化された供給提案が実現し、長距離輸送への依存度を低減するとともに、顧客の生産量の急激な変化への対応能力が向上します。
用途に特化した締結部品のポートフォリオは、より高付加価値の産業需要を取り込むことができる。
ねじ締結具市場の予測によると、価値創造は単価の拡大だけでなく、専門的なソリューションにますます依存するようになるでしょう。サプライヤーは、耐腐食性、軽量化、高い疲労性能、制御された取り付け、または自動供給システムとの互換性を必要とする用途をターゲットにすることができます。自動車用バッテリーアセンブリ、機械モジュール、再生可能エネルギー機器、および高度な建設システムは、エンジニアリングサポートがサプライヤーの選定に影響を与える分野です。用途に特化した製品ファミリーを開発することで、メーカーは再利用可能なプラットフォームを中心に生産を標準化しつつ、個々の顧客向けに形状やコーティングをカスタマイズすることもできます。企業は、生産能力に加えて、認定能力、共同設計支援、試験インフラ、およびデジタル文書化を優先的に行うべきです。このような投資は、認定された締結ソリューションは検証および自動製造プロセスへの統合後に交換するにはコストがかかるため、顧客維持率の向上につながります。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -