
Markt für Festkörpertransformatoren: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Festkörpertransformatoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Produkttyp (Verteilungs-Festkörpertransformator, Leistungs-Festkörpertransformator, Traktions-Festkörpertransformator); Anwendung (Alternative Energieerzeugung, Ladestationen für Elektrofahrzeuge, Energieverteilung, Traktionslokomotiven, Sonstige); Endnutzer (Energie, Transport, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004349
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 30, 2026


Marktgröße 2025
221,85 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
2.997,46 Mio. US-Dollar
Prognose bis 2034
CAGR 2026-2034
33,55 %
Wachstumsrate
Adressierbarer Markt
11.051,44 Mio. US$
(2026–2034)
Der Markt für Festkörpertransformatoren wurde 2025 auf 221,85 Millionen US-Dollar geschätzt und soll bis 2034 auf 2.997,46 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 33,55 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Leistungswandlungstechnologien, die Halbleiter-basierte Schaltelemente und hochfrequente magnetische Komponenten nutzen, um eine steuerbare Spannungswandlung, bidirektionalen Leistungsfluss und eine verbesserte Integration in digitale Stromversorgungssysteme zu ermöglichen. Das Wachstum wird durch die Modernisierung der Stromnetze, die Elektrifizierung, dezentrale Energiequellen und den steigenden Bedarf an kompakter und flexibler Energieinfrastruktur geprägt.
Nordamerika ist ein technologieintensiver Markt. Das Marktwachstum für Festkörpertransformatoren wird durch die Modernisierung der Energieversorgung, den Strombedarf von Rechenzentren, die Ladeinfrastruktur für Elektrofahrzeuge und Investitionen in fortschrittliche Leistungselektronik gestützt. Für die Region wird bis 2034 ein durchschnittliches jährliches Wachstum von rund 31 % erwartet. Treiber dieser Entwicklung sind die Nachfrage nach höherer Leistungsdichte, netznaher Steuerung und die direkte Integration von Mittelspannungsnetzen, Speichern, erneuerbaren Energien und digital gesteuerten Lasten.
Marktanalyse und Einblicke zu Festkörpertransformatoren
Regionaler Ausblick
- Nordamerika: ~34 % Marktanteil am globalen Markt für Festkörpertransformatoren im Jahr 2025 | ~31 % jährliches Wachstum bis 2034. Marktposition: Nordamerika nimmt eine führende regionale Position ein, die durch eine fortschrittliche Versorgungsinfrastruktur, die Entwicklung der Leistungselektronik, den Ausbau von Rechenzentren, den Ausbau der Ladeinfrastruktur für Elektrofahrzeuge und die Nachfrage nach steuerbaren Mittelspannungswandlungstechnologien unterstützt wird.
- USA: ~88 % des Umsatzes des nordamerikanischen Marktes im Jahr 2025 | ~31 % CAGR bis 2034. Marktposition: Die USA machen den größten Teil der nordamerikanischen Nachfrage aus, wobei die Akzeptanz durch die Modernisierung der Stromnetze, dezentrale Energiequellen, hochdichte digitale Infrastruktur, das Laden von Elektrofahrzeugen und die Entwicklung digital gesteuerter Leistungswandlungsarchitekturen unterstützt wird.
- Europa: ~29 % des Weltmarkts im Jahr 2025 | ~32 % jährliches Wachstum bis 2034. Marktposition: Europa vereint eine ausgereifte Netzinfrastruktur mit einem hohen Bedarf an Elektrifizierung und Dekarbonisierung. Deutschland bietet die besten regionalen Chancen, während Großbritannien, Frankreich, Italien und Spanien durch Netzmodernisierung, Elektrifizierung des Schienenverkehrs, Integration erneuerbarer Energien und industrielle Energieumwandlung ihren Beitrag leisten.
- Asien-Pazifik: ~29 % des Weltmarkts im Jahr 2025 | ~39 % jährliches Wachstum bis 2034. Marktposition: Asien-Pazifik ist die am schnellsten wachsende Region, angetrieben durch die Elektrifizierung der Industrie, den Ausbau erneuerbarer Energien, die Ladeinfrastruktur für Elektrofahrzeuge und die fortschrittliche Fertigung. China ist Marktführer in der Region, während Japan, Südkorea, Indien und Australien die Nachfrage nach Technologie und Infrastruktur zusätzlich ankurbeln.
Segmentausblick
- Verteilnetztransformatoren: Marktanteil ~48 % im Jahr 2025 | ~32 % durchschnittliches jährliches Wachstum bis 2034. Marktposition: Verteilnetzanwendungen sind führend, da sie die Anforderungen an Spannungswandlung und Stromqualität in der Nähe der Endverbraucher erfüllen und gleichzeitig dezentrale Energieerzeugung, Speicherung, Elektrofahrzeugladung und digital verwaltete Verteilnetze unterstützen.
- Ladestationen für Elektrofahrzeuge: ~22 % Marktanteil im Jahr 2025 | ~40 % jährliches Wachstum bis 2034. Marktposition: Diese Anwendung weist die höchsten Wachstumsaussichten auf, da Ladenetze kompakte Mittelspannungsschnittstellen, eine hohe Leistungsdichte, flexible Gleichstromarchitekturen und eine schnellere Bereitstellung ohne umfangreiche konventionelle Umwandlungstechnik erfordern.
Wettbewerbsfähige Berichterstattung
ABB Ltd., Alstom SA, Amantys Power Electronics Ltd., Eaton Corporation plc, GE Vernova Inc., GridBridge, Mitsubishi Electric Corporation, Schneider Electric SE, Siemens AG, Varentec, Inc.
Methodik
The Insight Partners wendet die folgenden Schritte an: Datenerhebung und Sekundärforschung, Primärforschung, Datenanalyse sowie Datentriangulation und abschließende Überprüfung, um Markteinschätzungen und Erkenntnisse zu validieren.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Technologische Fortschritte im Markt für Festkörpertransformatoren markieren den Wandel von traditionellen, passiven Spannungswandlungsverfahren hin zu leistungselektronischen Systemen, die elektrische Energie schalten, steuern, überwachen und digital verwalten können. Fortschritte in der Halbleitertechnologie, der Hochfrequenzmagnetik, dem Wärmemanagement und der digitalen Steuerung haben die Praktikabilität von Mittelspannungs-Leistungswandlungssystemen erhöht. Die Fertigungsansätze zielen zunehmend auf die Produktion modularer Lösungen ab, die standardisierbar und flexibel für Anwendungen in den Bereichen Energieversorgung, Transport, Ladeinfrastruktur und erneuerbare Energien sind.
Die zukünftige Verbreitung dürfte aufgrund sinkender Komponentenkosten und verbesserter Zuverlässigkeit sowie Systemintegration über Pilotprojekte und Einzelfälle hinausgehen. Der Einsatz wird sich voraussichtlich hauptsächlich im asiatisch-pazifischen Raum und in Nordamerika vollziehen, während sich die europäischen Märkte weiterhin auf Netzflexibilität und Elektrifizierung konzentrieren. Investitionen in Ladeinfrastruktur, erneuerbare Energien, Energiespeicher, digitale Umspannwerke und hohe Leistungsdichten könnten das Marktpotenzial zusätzlich vergrößern.
Marktbericht über Festkörpertransformatoren – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 221,85 Millionen US-Dollar |
| Marktgröße bis 2034 | 2.997,46 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 33,55 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Festkörpertransformatoren
Zu den Wachstumstreibern des Marktes für Halbleitertransformatoren zählen die Integration von Elektrifizierung und Digitalisierung in Stromnetze. Der Trend geht hin zu Geräten, die Schwankungen im Leistungsfluss im Zusammenhang mit der Erzeugung erneuerbarer Energien, Speicherung, Ladung und flexiblen Lasten ausgleichen können. Akteure der Wertschöpfungskette sind Leistungshalbleiterhersteller, Umrichter, Hochfrequenztransformatoren, Steuerungstechniker, Wärmesysteme, Schutzeinrichtungen, Systemintegratoren und Installationsdienstleister. Das Angebot auf dem Markt für Halbleitertransformatoren basiert somit auf der Verfügbarkeit fortschrittlicher Leistungshalbleiter, magnetischer Materialien, Ingenieurskompetenz und Fertigungskapazitäten.
Darüber hinaus wird die Nachfrage nach Produkten im Markt für Halbleitertransformatoren zunehmend anwendungsspezifisch. Verteilnetze benötigen flexible Spannungsregelung und Netzrandsteuerung, während Ladesysteme Mittelspannungswandlung und geringe Abmessungen erfordern. Erneuerbare Energiequellen benötigen bidirektionale Leistungsübertragung sowie Kompatibilität mit Speichern. Diese Anforderungen bieten Chancen für Anbieter, die Transformatorenentwicklung und -fertigung mit Halbleiterschaltungen, Steuerung, Schutz und Systemintegration kombinieren können.
Laut einer Marktanalyse für Festkörpertransformatoren ist der Markt hart umkämpft. Große Elektrotechnikunternehmen, Leistungselektronikhersteller und technologieorientierte Neueinsteiger prägen das Bild. Zu den etablierten Anbietern in diesem Segment zählen ABB, Siemens, Schneider Electric, Eaton, Mitsubishi Electric und GE Vernova, die Lösungen für Stromnetze und Leistungsumwandlung anbieten. Alstom hingegen ist im Bereich Traktions- und Bahntechnik aktiv. Amantys, Varentec und GridBridge sind weitere, spezialisierte Technologieanbieter. Der Wettbewerb in der Branche wird durch Faktoren wie Effizienz, Leistungsdichte, Steuerbarkeit, Zuverlässigkeit, Integrationsfähigkeit und Skalierbarkeit der Fertigung weiter angeheizt.
Aus diesem Grund wandelt sich die Investitionsstrategie hin zu einer anwendungsorientierten Vermarktung. Die Anbieter konzentrieren sich darauf, ihre Lösungen in Anwendungen wie Rechenzentren, Ladestationen für Elektrofahrzeuge, Systemen für erneuerbare Energien und intelligenten Stromnetzen zu vermarkten, wo die kompakte und steuerbare Leistungsumwandlung die Komplexität der Technologie rechtfertigt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
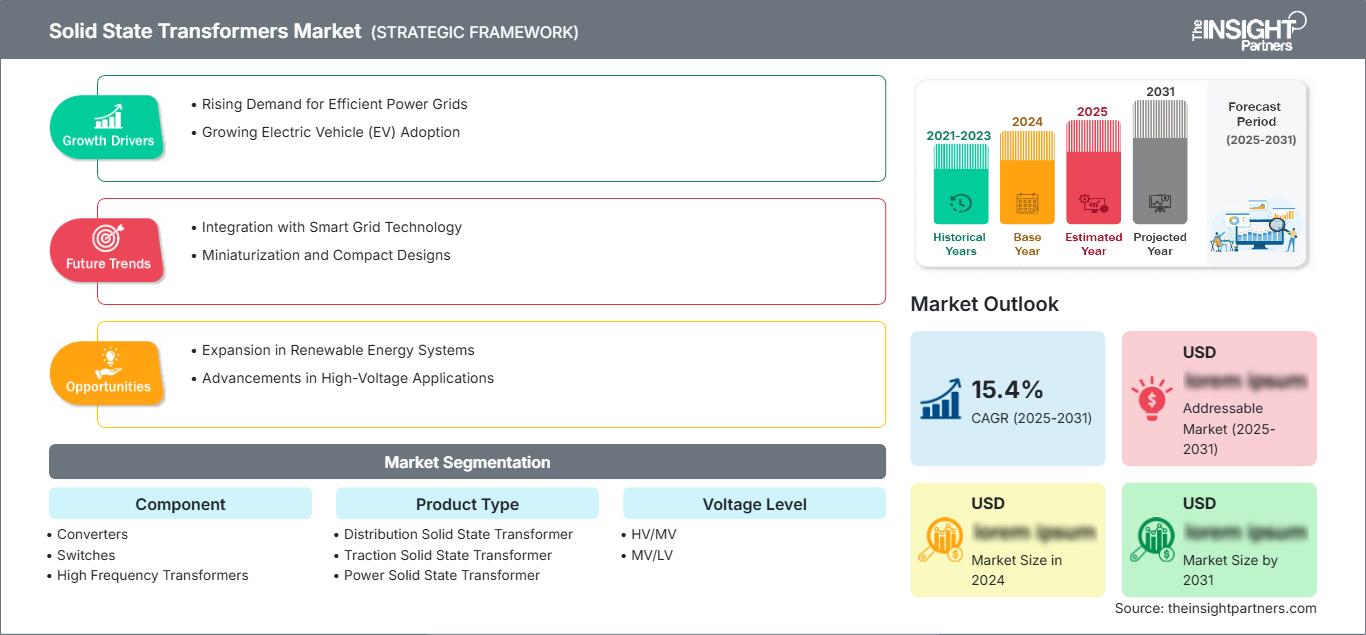
Markt für Festkörpertransformatoren: Strategische Einblicke
Regionale Einblicke
Markt für Festkörpertransformatoren in Nordamerika
Nordamerika machte 2025 rund 34 % des Weltmarktes aus und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 31 % wachsen. Das regionale Potenzial liegt vor allem in den USA, wo Energieversorger und Infrastrukturentwickler veraltete Verteilungsnetze modernisieren, dem steigenden Strombedarf, dezentraler Energieerzeugung, Speichern und neuen Hochleistungslasten begegnen. Halbleiterarchitekturen ermöglichen die Integration von Spannungswandlung, Überwachung, Netzqualitätsmanagement und bidirektionalem Betrieb in zunehmend digitalisierten Verteilungsnetzen.
Die USA generieren rund 88 % des nordamerikanischen Umsatzes in diesem Markt. Die Nachfrage wird durch die Präsenz von Rechenzentren mit hoher Dichte, Ladestationen für Elektrofahrzeuge, erneuerbaren Mikronetzen und der Elektrifizierung der Industrie angetrieben. Kanada schafft Mehrwert durch die Integration erneuerbarer Energien, die Modernisierung der Stromnetze und Elektrifizierungsprogramme, während die gesamte Region von der vorhandenen Expertise in der Leistungselektronikfertigung und -entwicklung profitiert. Die zentrale Frage bei der Markteinführung ist der Kompromiss zwischen Funktionalität und Wirtschaftlichkeit im Vergleich zu herkömmlichen Transformatoren.
US-Markt für Festkörpertransformatoren
Die USA erwirtschafteten 2025 rund 88 % des Umsatzes des nordamerikanischen Marktes und werden voraussichtlich bis 2034 ein durchschnittliches jährliches Wachstum von rund 31 % verzeichnen. Die Marktentwicklung wird durch Modernisierungsprogramme der Energieversorger, dezentrale Energiequellen, Ladeinfrastruktur für Elektrofahrzeuge, Energiespeicher und den raschen Ausbau der digitalen Infrastruktur unterstützt. Die Kombination aus hohem Strombedarf und begrenztem Platzangebot erhöht die Bedeutung kompakter Umwandlungstechnologien mit hoher Leistungsdichte.
Die Geschäftstätigkeit des Unternehmens reicht von etablierten Herstellern elektrischer Anlagen bis hin zu spezialisierten Anbietern von Leistungselektronik. Zu den Anwendungsbereichen zählen Verteilnetze, Mikronetze, Ladeinfrastruktur für Elektrofahrzeuge und die Stromversorgungsarchitektur für Rechenzentren. In der Anfangsphase wird das Wachstum voraussichtlich von Projektanwendungen getrieben sein, bei denen Energieversorger und Infrastrukturanbieter Zuverlässigkeit, Interoperabilität, Cybersicherheit, Wartung und Wirtschaftlichkeit über den gesamten Lebenszyklus hinweg berücksichtigen.
Markt für Festkörpertransformatoren in Europa
Laut Prognose zum Markt für Festkörpertransformatoren repräsentierte Europa im Jahr 2025 rund 29 % des Weltmarktes und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 32 % wachsen. Deutschland ist das führende Land in Europa, gestützt durch die Elektrifizierung der Industrie, die Integration erneuerbarer Energien, die fortschrittliche Fertigung und die Modernisierung der Stromnetze. Großbritannien bietet Chancen durch die Integration von Offshore-Windkraft, die Flexibilität des Stromnetzes und die Elektrifizierung des Verkehrs, während Frankreich von der Schienen-, Industrie- und CO₂-armen Energieinfrastruktur profitiert. Italien und Spanien steigern die Nachfrage durch Projekte zur Erzeugung erneuerbarer Energien, zur Modernisierung der Stromverteilung und zur Elektrifizierung.
Die europäische Einführung dieser Technologie ist eng mit dem Bedarf verknüpft, die zunehmend dezentrale Stromerzeugung und die schwankenden Stromflüsse zu bewältigen, ohne die konventionelle Infrastruktur proportional auszubauen. Frankreich und Deutschland verfügen zudem über ein starkes Ingenieur- und Industrieumfeld für Anwendungen in der Energieumwandlung und im Energietransport. In der gesamten Region gewinnen Halbleitersysteme an Bedeutung, wo Steuerbarkeit, Kompaktheit, bidirektionaler Betrieb und Netzqualitätsmanagement operative Vorteile bieten, die eine höhere anfängliche technologische Komplexität rechtfertigen.
Markt für Festkörpertransformatoren im asiatisch-pazifischen Raum
Der Bericht zum Markt für Festkörpertransformatoren zeigt, dass der asiatisch-pazifische Raum im Jahr 2025 rund 29 % des globalen Marktes ausmachte und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 39 % wachsen wird. Damit ist er der am schnellsten wachsende regionale Markt. China ist das führende Land im asiatisch-pazifischen Raum, gestützt durch seine industrielle Größe, die Elektrifizierung, den Ausbau erneuerbarer Energien, die Ladeinfrastruktur für Elektrofahrzeuge und seine heimischen Kapazitäten im Bereich der Leistungselektronik. Japan und Südkorea tragen mit ihrem fortschrittlichen Know-how im Bereich Halbleiter und elektrischer Ausrüstung bei, während Indien und Australien wachsende Anwendungen im Bereich der Stromnetze und erneuerbaren Energien bereitstellen.
Die Modernisierung der Industrie ist ein zentraler regionaler Nachfragetreiber. China und Indien benötigen eine skalierbare Infrastruktur für die Integration erneuerbarer Energien und Elektromobilität, während Japan und Südkorea den Fokus auf fortschrittliche Energieumwandlung und robuste Stromnetze legen. Australien bietet zusätzliche Möglichkeiten im Zusammenhang mit erneuerbarer Energieerzeugung, Speicherung und geografisch verteilter Strominfrastruktur.
Markt für Festkörpertransformatoren im Nahen Osten und Afrika
Der Markt für Festkörpertransformatoren im Nahen Osten und in Afrika entwickelt sich von einer kleineren Basis aus. Die zunehmende Verbreitung wird durch den Netzausbau, Investitionen in erneuerbare Energien, die Diversifizierung der Industrie und die Elektrifizierung der Infrastruktur begünstigt. Für die Region wird bis 2034 ein durchschnittliches jährliches Wachstum von rund 28 % erwartet. Saudi-Arabien bietet aufgrund des großflächigen Infrastrukturausbaus, der Programme für erneuerbare Energien und der Bemühungen um die Modernisierung der Stromnetze zur Deckung neuer industrieller und städtischer Lasten ein bedeutendes regionales Potenzial.
Die VAE generieren zusätzliche Nachfrage durch Smart-Grid-Initiativen, Projekte im Bereich erneuerbarer Energien und digitalisierte Infrastruktur, während Südafrika Chancen im Zusammenhang mit der Netzmodernisierung und dezentraler Energieerzeugung bietet. Im übrigen Nahen Osten und Afrika (MEA) ist die Situation heterogener, und die Einführung hängt von der Wirtschaftlichkeit der Projekte, dem Reifegrad der Netze, den lokalen technischen Kapazitäten und dem Zugang zu Finanzierungen ab. Festkörpersysteme werden daher voraussichtlich zunächst über gezielte Anwendungen eingeführt, bevor sie flächendeckend von Energieversorgern eingesetzt werden.

Segmentierungsanalyse
Komponente
Für Komponenten wird bis 2034 ein durchschnittliches jährliches Wachstum von rund 34 % erwartet, da Wandler, Schalter und Hochfrequenztransformatoren zunehmend auf höhere Effizienz, Leistungsdichte und Steuerbarkeit optimiert werden. Das Segment spiegelt den Trend zu integrierten Leistungselektronikarchitekturen wider und bietet Chancen für Komponentenhersteller, die anspruchsvolle Anforderungen an Wärmeentwicklung, Schaltverhalten, Zuverlässigkeit und Spannung erfüllen können.
- Wandler: Wandler stellen die leistungselektronische Schnittstelle bereit, die für die kontrollierte Spannungs- und Frequenzumwandlung erforderlich ist. Ihre Bedeutung nimmt zu, wenn SST-Architekturen bidirektionale Energieflüsse, Gleichstromausgänge, erneuerbare Energieerzeugung, Speicher- und Ladesysteme integrieren, die ein flexibles Energiemanagement erfordern.
- Schalter: Schalter bestimmen Schaltverhalten, Steuerbarkeit, Effizienz und Schutzeigenschaften. Ihre strategische Bedeutung nimmt mit den Fortschritten bei Halbleitertechnologien mit großem Bandabstand und dem Bedarf an Leistungswandlungssystemen mit höheren Frequenzen und Leistungsdichten zu.
- Hochfrequenztransformatoren: Hochfrequenztransformatoren bieten galvanische Trennung und ermöglichen gleichzeitig kompakte magnetische Architekturen. Ihre Konstruktion beeinflusst direkt die Systemeffizienz, das thermische Verhalten, die Größe und die Zuverlässigkeit, wodurch Materialien, Wicklungsstrukturen, Isolation und Fertigungspräzision wichtige Wettbewerbsfaktoren darstellen.
Produkttyp
Es wird erwartet, dass der Produktmarkt bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 33 % wachsen wird. Verteilungs-, Traktions- und Leistungstransformatoren in Halbleitertechnik decken unterschiedliche Betriebsumgebungen und Kundenanforderungen ab. Die Produktdifferenzierung wird zunehmend durch Spannungsklasse, Nennleistung, bidirektionale Funktion, thermische Architektur, Steuerung, Installationsumgebung und Kompatibilität mit digitalen Netzsystemen bestimmt.
- Verteiltransformator (Halbleiter): Verteiltransformatoren erfüllen die Anforderungen an die Spannungswandlung am Netzrand und die Stromqualität. Sie unterstützen dezentrale Energieerzeugung, Speicherung, das Laden von Elektrofahrzeugen und flexible Lasten und bieten gleichzeitig eine bessere Steuerbarkeit als herkömmliche Verteiltransformatoren.
- Traktions-Festkörpertransformatoren: Traktions-Festkörpertransformatoren sind für die Elektrifizierung von Schienenfahrzeugen relevant, da sie das Gerätevolumen reduzieren und eine fortschrittliche Leistungsumwandlung ermöglichen. Ihre Einführung wird durch Anforderungen an das Rollmaterial, Bahnspannungsnormen, Gewichtsbeschränkungen, Effizienz- und Zuverlässigkeitserwartungen beeinflusst.
- Leistungs-Halbleitertransformatoren: Leistungs-Halbleitertransformatoren sind für Anwendungen mit höherer Leistung konzipiert, bei denen eine steuerbare Umwandlung und die Integration in moderne elektrische Infrastrukturen wichtig sind. Sie eignen sich für Industrieanlagen, Systeme für erneuerbare Energien, Speichersysteme und spezielle Netzanwendungen, die ein flexibles Leistungsflussmanagement erfordern.
Spannungspegel
Für den Spannungssektor wird bis 2034 ein durchschnittliches jährliches Wachstum von ca. 33 % erwartet. Das Segment umfasst verschiedene Punkte der elektrischen Umwandlung: Hoch- und Mittelspannungssysteme dienen der Anbindung von vorgelagerten Netzen bzw. Mittelspannungsschnittstellen, während Mittel- und Niederspannungsarchitekturen für Verteilungs- und Endanwendungen eingesetzt werden. Der Einsatz hängt von Isolation, Halbleiterleistung, thermischer Performance, Schutzfunktionen und Netzanschlussbedingungen ab.
- Hoch-/Mittelspannung: Hoch-/Mittelspannungsanwendungen konzentrieren sich auf Hochspannungsschnittstellen, bei denen die Halbleiterumwandlung einen steuerbaren Leistungsfluss und fortschrittliche Netzfunktionen ermöglicht. Für den Einsatz dieser Technologien sind robuste Isolierung, Halbleitertechnologie, Schutzkoordination und hochzuverlässige Architekturen erforderlich, die für den Einsatz in Energieversorgungsnetzen geeignet sind.
- Mittel-/Niederspannung: Mittel-/Niederspannungsanwendungen bieten die Möglichkeit einer kompakten Umwandlung in Verbrauchernähe. Der Bedarf hängt mit der Modernisierung von Verteilungsnetzen, dem Laden von Elektrofahrzeugen, der Integration erneuerbarer Energien, Speichern, Industrieanlagen und Anwendungen zusammen, bei denen reduzierte Umwandlungsstufen die Systemeffizienz verbessern können.
Anwendung
Es wird ein jährliches Wachstum von ca. 36 % prognostiziert, was die steigende Nachfrage nach flexibler Energiewandlung in den Bereichen Transport, Energieversorgung, Ladeinfrastruktur und erneuerbare Energien widerspiegelt. Der Markt für Festkörpertransformatoren (SSTs) erweitert sich, da Endanwender SSTs nicht nur zur Spannungswandlung, sondern auch zur Netzqualitätskontrolle, für bidirektionale Stromflüsse, digitale Überwachung und die Integration von Gleichstromlasten einsetzen.
- Automobilindustrie: Anwendungen im Automobilbereich stehen im Zusammenhang mit elektrifizierter Mobilität und der dazugehörigen Energieinfrastruktur. Der Einsatz von SST kann kompakte Umwandlungsarchitekturen und elektrische Hochleistungssysteme unterstützen, insbesondere dort, wo Laden, Energiemanagement und Netzinteraktion eine flexible Spannungswandlung erfordern.
- Stromnetz: Anwendungen im Bereich Stromnetze konzentrieren sich auf Modernisierung, Steuerbarkeit, Integration dezentraler Energieerzeugung und Netzqualitätsmanagement. SSTs bieten Funktionen, die herkömmliche Transformatoren nicht bieten, und unterstützen flexiblere Verteilungsarchitekturen sowie digital verwaltete Infrastruktur am Netzrand.
- Ladestationen für Elektrofahrzeuge: Ladestationen für Elektrofahrzeuge stellen einen stark wachsenden Anwendungsbereich dar, da Ladeeinrichtungen leistungsstarke Wandlung, kompakte Ausrüstung und skalierbare Netzanschlüsse erfordern. SSTs (Solid-State Terminals) können Mittelspannungsnetze direkt mit Ladesystemen verbinden, die Anzahl der Wandlungsstufen reduzieren und zukünftige Hochleistungsladearchitekturen unterstützen.
- Erneuerbare Energieerzeugung: Anwendungen erneuerbarer Energien profitieren von der bidirektionalen Umwandlung und der flexiblen Kopplung zwischen Erzeugung, Speicherung und Stromnetzen. SSTs (Solid-State-Transfers) unterstützen variable Erzeugungsprofile und verbessern die Steuerbarkeit, insbesondere dort, wo erneuerbare Energieanlagen zunehmend mit Speichern und digital gesteuerter Verteilungsinfrastruktur interagieren.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Automobil |
Medium |
Elektrifizierte Mobilität |
Skalierung |
|
Stromnetz |
Hoch |
Netzmodernisierung |
Skalierung |
|
Ladestationen für Elektrofahrzeuge |
Hoch |
Schnellladen |
Skalierung |
|
Erneuerbare Energieerzeugung |
Medium |
Integration erneuerbarer Energien |
Skalierung |
Markt für Festkörpertransformatoren: Wachstumstreiber und Wirkungsanalyse
Ausbau der Elektrifizierung und dezentraler Energieressourcen
Die zunehmende Elektrifizierung erhöht die Komplexität von Stromnetzen durch die Integration von Ladestationen für Elektrofahrzeuge, Batteriespeichern, erneuerbaren Energien, wärmebedingten elektrischen Verbrauchern und digital gesteuerten Industrieanlagen. Konventionelle Verteilungsnetze wurden primär für vorhersagbare, unidirektionale Leistungsflüsse ausgelegt, während moderne Systeme zunehmend bidirektionalen Betrieb und dynamisches Spannungsmanagement erfordern. Halbleitertransformatoren können diese Anforderung erfüllen, indem sie Transformation mit leistungselektronischer Steuerung kombinieren. Ihre Fähigkeit, Wechsel- und Gleichstromsysteme zu verbinden, unterstützt zudem Architekturen, in denen Erzeugung, Speicherung und Verbraucher mit unterschiedlichen elektrischen Eigenschaften arbeiten. Der Nutzen ist besonders groß in Anwendungen, in denen Steuerbarkeit und Systemintegration wichtiger sind als die niedrigsten Anschaffungskosten. Mit fortschreitender Elektrifizierung werden Projektentwickler und Energieversorger Halbleitertransformatoren voraussichtlich eher im Rahmen einer umfassenderen Netzmodernisierung als als direkten Ersatz für jeden konventionellen Transformator evaluieren.
Steigende Nachfrage nach kompakten Hochleistungswandlern
Hohe Leistungsdichten im elektrischen Netz erfordern zunehmend kompakte, hocheffiziente und präzise steuerbare Geräte. Ladestationen für Elektrofahrzeuge, Industrieanlagen, Anlagen zur Erzeugung erneuerbarer Energien, Speichersysteme und große digitale Infrastrukturprojekte benötigen oft erhebliche Leistungsmengen auf engstem Raum. Halbleitertransformatoren reduzieren die Anzahl der Wandlungsstufen und ermöglichen direktere Schnittstellen zwischen Mittelspannungsversorgungen und nachgeschalteten Gleich- oder Wechselstromverbrauchern. Dies verringert den Platzbedarf der Geräte, vereinfacht bestimmte Stromversorgungsarchitekturen und eröffnet gleichzeitig Möglichkeiten für integrierte Überwachung und Steuerung. Der wirtschaftliche Erfolg hängt von ausreichender Zuverlässigkeit, thermischer Leistung, Wartungsfreundlichkeit und Kostenwettbewerbsfähigkeit ab. Mit der Standardisierung modularer Designs durch die Gerätehersteller und der zunehmenden Betriebserfahrung der Kunden wird die Technologie attraktiver für Projekte, bei denen Platzbedarf, Installationszeit und Leistungsdichte die Wirtschaftlichkeit maßgeblich beeinflussen.
Markt für Festkörpertransformatoren: Zukunftstrends
Integration mit digitalen und Gleichstromarchitekturen
Die Marktentwicklung von Festkörpertransformatoren (SSTs) ist zunehmend mit der Entwicklung digital gesteuerter und DC-orientierter Energiearchitekturen verknüpft. Moderne elektrische Systeme integrieren vermehrt DC-native Komponenten wie Batterien, Schnittstellen für erneuerbare Energien, Ladesysteme für Elektrofahrzeuge und elektronische Verbraucher mit hoher Leistungsdichte. SSTs können als intelligente Wandlungsschicht zwischen Mittelspannungs-Wechselstromnetzen und diesen nachgeschalteten Systemen dienen. Zukünftige Architekturen werden SSTs daher voraussichtlich mit Überwachungs-, Softwaresteuerungs-, Schutz- und Energiemanagementsystemen sowie dezentralen Speichern kombinieren. Dieser Trend könnte den Wettbewerb von reiner Transformatorhardware hin zu integrierten Energieplattformen verlagern. Anbieter, die Wandlung, Schutz, Steuerung und Kommunikation koordinieren können, sind in der Lage, umfassendere Systemanforderungen zu erfüllen, während Kunden neben der Wandlungseffizienz zunehmend auch Interoperabilität, Cybersicherheit, Wartungsfreundlichkeit und Lebenszyklusleistung bewerten werden.
Höhere Akzeptanz von Halbleitertechnologien mit großem Bandabstand
Die Entwicklung von Siliziumkarbid und anderen fortschrittlichen Halbleitertechnologien wird voraussichtlich die SST-Architektur beeinflussen, indem sie höhere Schaltfrequenzen, verbesserte Effizienz und potenziell kleinere Wandlersysteme ermöglicht. Der Betrieb mit höheren Frequenzen kann die Größe magnetischer Komponenten reduzieren, wobei Wärmemanagement, Isolation, elektromagnetische Verträglichkeit, Zuverlässigkeit und Halbleiterkosten weiterhin wichtige technische Aspekte darstellen. Mit zunehmender Reife der Komponententechnologien können Hersteller Wandler und Hochfrequenztransformatoren für unterschiedliche Spannungs- und Leistungsanforderungen optimieren, anstatt sich auf eine einheitliche Architektur zu verlassen. Dies eröffnet Möglichkeiten für modulare SST-Plattformen, die sich für Anwendungen in den Bereichen Verteilung, Laden, erneuerbare Energien und Industrie eignen. Die kommerzielle Akzeptanz wird davon abhängen, ob die Verbesserungen bei Leistung und Platzbedarf die zusätzliche Komplexität fortschrittlicher Leistungselektronik kompensieren.
Marktchancen für Festkörpertransformatoren
KI-Infrastruktur und hochdichte Stromverteilung
Marktprognosen für Festkörpertransformatoren (SST) deuten auf ein Potenzial in der hochdichten Energieinfrastruktur hin, wo der Strombedarf rasant steigt und der Platz begrenzt ist. KI-orientierte Rechenzentren sind besonders relevant, da ihre elektrischen Architekturen zunehmend effiziente Wandlung, hohe Leistungsdichte, schnelle Reaktionszeiten und die direkte Integration mit Gleichstromverbrauchern erfordern. SST-basierte Architekturen können potenziell Zwischenwandlungsstufen reduzieren und die Gleichstromverteilung mit höheren Spannungen unterstützen. Das Potenzial reicht über Hyperscale-Anlagen hinaus und umfasst auch industrielles Computing, die fortgeschrittene Fertigung und andere energieintensive digitale Infrastrukturen. Für Anbieter bietet der Markteintritt modulare Systeme, Demonstrationsprojekte, Partnerschaften mit Energieversorgern und integrierte Angebote, die Transformation mit Schalten, Schutz, Überwachung und Energiemanagement kombinieren.
Ladeinfrastruktur für Elektrofahrzeuge und Integration erneuerbarer Energien
Eine zweite Chance liegt in der Kombination von Ladeinfrastruktur für Elektrofahrzeuge mit erneuerbarer Energieerzeugung und Energiespeicherung. Ladestationen können konzentrierte Mittelspannungslasten erzeugen, während erneuerbare Energieerzeugung und Batterien bidirektionale Leistungsflüsse ermöglichen, die herkömmliche Architekturen mitunter durch mehrere Wandlungsstufen bewältigen müssen. SSTs (Solid-State-Transfers) bieten eine gemeinsame leistungselektronische Schnittstelle, die diese Ressourcen verbindet und die Stromflüsse dynamisch steuert. Dadurch ergeben sich kommerzielle Möglichkeiten in Flottendepots, Logistikzentren, öffentlichen Ladekorridoren, Ladestationen für erneuerbare Energien und dezentralen Energiezentren. Anbieter, die standardisierte, modulare Systeme entwickeln, können wiederkehrende Einsatzanforderungen erfüllen und gleichzeitig Steuerung und Leistung an die jeweiligen Projektkonfigurationen anpassen.
Aktuelle Entwicklungen
- September 2026: ABB Ltd. brachte ihr Infinitus-Gleichstromportfolio für KI-Rechenzentren auf den Markt, dessen Kernstück die Halbleitertransformator-Technologie bildet. Die Architektur wandelt Mittelspannungswechselstrom direkt in 800 V Gleichstrom um und ermöglicht so eine höhere Leistungsdichte, Energieeffizienz und einen geringeren Platzbedarf in der Infrastruktur. ABB positionierte die Technologie für KI-Rechenzentren und identifizierte darüber hinaus breitere Anwendungsmöglichkeiten in Industriegebäuden, der Fertigung, im Bereich erneuerbarer Energien und in der Schifffahrt.
- August 2026: Die Siemens AG und die Maschinenfabrik Reinhausen gaben eine strategische Partnerschaft zur Entwicklung und Industrialisierung eines Halbleitertransformators für KI-fähige Rechenzentren bekannt. Der modulare SST ist für Netzspannungen bis zu 36 kV und eine Ausgangsspannung von 800 VDC ausgelegt und zielt auf weniger Wandlungsstufen, höhere Verfügbarkeit und einen geringeren Infrastrukturbedarf für hochdichte Rechenumgebungen ab.
- Mai 2026: Die Eaton Corporation plc erweiterte ihre Zusammenarbeit mit dem von der National University of Singapore geleiteten Sustainable Tropical Data Centre Testbed und plante, einen 2,5-MW-Mittelspannungs-Festkörpertransformator-Container auf Jurong Island vorzustellen, um Marktfeedback zu erhalten und anschließend Live-Tests durchzuführen. Ziel der Initiative ist die Generierung von Betriebsdaten für hochdichte, KI-fähige Stromversorgungsarchitekturen unter tropischen Bedingungen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Experte für Marktforschung und Unternehmensberatung mit über zwölf Jahren Berufserfahrung in der Durchführung strategischer Marktstudien, der Bereitstellung fundierter Marktinformationen (Market Intelligence) und der Entwicklung maßgeschneiderter Unternehmensberatungslösungen für verschiedene Branchen. Seine Kernkompetenzen umfassen die Bereiche Elektronik, Technologie, industrielle Automatisierung, Banken, Finanzdienstleistungen und Versicherungen (BFSI), Automobilindustrie sowie Luft- und Raumfahrt. Zu seinen Spezialgebieten gehören die Marktanalyse und -bewertung, Wettbewerbsanalyse (Competitive Intelligence), Branchenbenchmarking, Entwicklung von Wachstumsstrategien, Markteintrittsanalysen sowie die Bewertung neuer Geschäftsmöglichkeiten. Mit seinem umfassenden Branchenwissen und seiner strategischen Beratungskompetenz unterstützt er Unternehmen dabei, Marktpotenziale zu identifizieren und fundierte Geschäftsentscheidungen zu treffen.
In seiner Position als Associate Vice President leitet Naveen komplexe Marktforschungs- und Unternehmensberatungsprojekte, betreut die Beziehungen zu wichtigen Stakeholdern und verantwortet das gesamte Projektmanagement – von der strategischen Planung über die Durchführung bis hin zur erfolgreichen Bereitstellung der Projektergebnisse. Im Laufe seiner Karriere hat er zahlreiche Marktforschungs- und Beratungsprojekte für Kunden aus unterschiedlichen Branchen und geografischen Regionen erfolgreich umgesetzt. Dabei unterstützt er Unternehmen bei der Identifizierung neuer Marktchancen, der Analyse von Wettbewerbsdynamiken, der Bewertung von Investitionspotenzialen sowie der Entwicklung fundierter strategischer Entscheidungen. Sein analytischer und ergebnisorientierter Beratungsansatz ermöglicht es ihm, komplexe Marktanforderungen zu verstehen und praxisorientierte Lösungen zur Stärkung der Wettbewerbsfähigkeit seiner Kunden zu entwickeln.
Naveen verfügt über einen Bachelorabschluss in Elektronik und Kommunikationstechnik von der Visvesvaraya Technological University (VTU) im indischen Bundesstaat Karnataka sowie einen Master of Business Administration (MBA) mit den Schwerpunkten Marketing und Operations Management von der Manipal University. Durch die Kombination aus fundiertem technischem Fachwissen, umfassender branchenübergreifender Expertise und langjähriger Erfahrung in der strategischen Unternehmensberatung ist er in der Lage, komplexe Marktdaten in aussagekräftige, praxisorientierte und umsetzbare Handlungsempfehlungen zu übersetzen. Damit unterstützt er Unternehmen bei der Identifizierung nachhaltiger Wachstumschancen, der Optimierung ihrer Marktpositionierung und der Entwicklung langfristiger Unternehmensstrategien, die auf ihre individuellen Geschäftsziele und Marktanforderungen abgestimmt sind.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -