
Marché des transformateurs à semi-conducteurs : taille et tendances 2034
Rapport d'analyse du marché des transformateurs statiques : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de produit (transformateur statique de distribution, transformateur statique de puissance, transformateur statique de traction) ; application (production d'énergie alternative, bornes de recharge pour véhicules électriques, distribution d'énergie, locomotives de traction, autres) ; utilisateur final (énergie, transport, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00004349
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 30, 2026


Taille du marché en 2025
221,85 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
2 997,46 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
33,55 %
taux de croissance
Marché adressable
11 051,44 millions de dollars US
(2026-2034)
Le marché des transformateurs statiques était évalué à 221,85 millions de dollars américains en 2025 et devrait atteindre 2 997,46 millions de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 33,55 % sur la période 2026-2034. Ce marché englobe les technologies de conversion de puissance qui utilisent des composants de commutation à semi-conducteurs et des composants magnétiques haute fréquence pour assurer une transformation de tension contrôlable, un flux de puissance bidirectionnel et une intégration améliorée aux systèmes d'alimentation numériques. La croissance est portée par la modernisation des réseaux électriques, l'électrification, les ressources énergétiques distribuées et le besoin croissant d'infrastructures électriques compactes et flexibles.
L'Amérique du Nord représente un marché à forte intensité technologique, où la croissance du marché des transformateurs statiques est soutenue par la modernisation des réseaux électriques, les besoins énergétiques des centres de données, les infrastructures de recharge pour véhicules électriques et les investissements dans l'électronique de puissance avancée. La région devrait enregistrer un TCAC d'environ 31 % jusqu'en 2034, porté par la demande croissante de densité de puissance élevée, de contrôle en périphérie de réseau et d'intégration directe entre les réseaux moyenne tension, le stockage, la production d'énergie renouvelable et les charges gérées numériquement.
Analyse et perspectives du marché des transformateurs à semi-conducteurs
Perspectives régionales
- Amérique du Nord : ~34 % de la part de marché mondiale des transformateurs à semi-conducteurs en 2025 | TCAC d’environ 31 % jusqu’en 2034. Position sur le marché : L’Amérique du Nord occupe une position régionale de premier plan, soutenue par une infrastructure de services publics avancée, le développement de l’électronique de puissance, l’expansion des centres de données, le déploiement de la recharge des véhicules électriques et la demande de technologies de conversion de moyenne tension contrôlables.
- États-Unis : ~88 % des revenus du marché nord-américain en 2025 | TCAC d’environ 31 % jusqu’en 2034. Position sur le marché : Les États-Unis représentent la plus grande partie de la demande nord-américaine, l’adoption étant soutenue par la modernisation du réseau, les ressources énergétiques distribuées, l’infrastructure numérique à haute densité, la recharge des véhicules électriques et le développement d’architectures de conversion de puissance à commande numérique.
- Europe : environ 29 % du marché mondial en 2025 | TCAC d’environ 32 % jusqu’en 2034. Positionnement sur le marché : l’Europe combine une infrastructure de réseau mature avec de forts besoins en matière d’électrification et de décarbonation. L’Allemagne est le principal moteur de croissance régional, tandis que le Royaume-Uni, la France, l’Italie et l’Espagne y contribuent par la modernisation du réseau, l’électrification ferroviaire, l’intégration des énergies renouvelables et la conversion de l’énergie industrielle.
- Asie-Pacifique : environ 29 % du marché mondial en 2025 | TCAC d’environ 39 % jusqu’en 2034. Position sur le marché : l’Asie-Pacifique est la région à la croissance la plus rapide, portée par l’électrification industrielle, l’augmentation des capacités de production d’énergies renouvelables, le développement des infrastructures pour véhicules électriques et la fabrication de pointe. La Chine domine le marché régional, tandis que le Japon, la Corée du Sud, l’Inde et l’Australie contribuent également à la demande en technologies et infrastructures.
Perspectives du segment
- Transformateurs statiques de distribution : ~48 % de part de marché en 2025 | TCAC d’environ 32 % jusqu’en 2034. Position sur le marché : les applications de distribution dominent car elles répondent aux exigences de conversion de tension et de qualité de l’énergie au plus près des utilisateurs finaux, tout en prenant en charge la production décentralisée, le stockage, la recharge des véhicules électriques et les réseaux de distribution gérés numériquement.
- Bornes de recharge pour véhicules électriques : ~22 % de part de marché en 2025 | ~40 % de TCAC jusqu’en 2034. Position sur le marché : cette application enregistre les perspectives de croissance les plus élevées, car les réseaux de recharge nécessitent des interfaces moyenne tension compactes, une densité de puissance élevée, des architectures CC flexibles et un déploiement plus rapide sans équipement de conversion conventionnel important.
Couverture concurrentielle
ABB Ltd., Alstom SA, Amantys Power Electronics Ltd., Eaton Corporation plc, GE Vernova Inc., GridBridge, Mitsubishi Electric Corporation, Schneider Electric SE, Siemens AG, Varentec, Inc.
Méthodologie
The Insight Partners utilise la collecte de données et la recherche secondaire, la recherche primaire, l'analyse des données, la triangulation des données et la vérification finale pour valider les estimations et les analyses de marché.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les avancées technologiques sur le marché des transformateurs statiques témoignent du passage des techniques traditionnelles de transformation de tension, basées sur la passivité, aux systèmes d'électronique de puissance capables de commuter, contrôler, surveiller et gérer numériquement l'énergie électrique. Les progrès réalisés dans les domaines des semi-conducteurs, du magnétisme haute fréquence, de la gestion thermique et des commandes numériques ont accru la praticité des systèmes de conversion de puissance moyenne tension. Les méthodes de fabrication s'orientent désormais vers la production de solutions modulaires, standardisables et adaptables aux applications dans les secteurs de l'énergie, des transports, de la recharge et des énergies renouvelables.
L'adoption future devrait s'étendre au-delà des projets pilotes et des cas particuliers grâce à la baisse du coût des composants et à l'amélioration de leur fiabilité et de leur intégration au système. Le déploiement futur se concentrera probablement en Asie-Pacifique et en Amérique du Nord, tandis que les marchés européens continueront de privilégier la flexibilité du réseau et l'électrification. Les investissements dans les infrastructures de recharge, la production d'énergie renouvelable, le stockage d'énergie, les sous-stations numériques et les hautes densités de puissance pourraient contribuer à accroître le potentiel du marché.
Rapport sur le marché des transformateurs à semi-conducteurs : périmètre
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 221,85 millions de dollars américains |
| Taille du marché d'ici 2034 | 2 997,46 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 33,55% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des transformateurs à semi-conducteurs
La croissance du marché des transformateurs statiques est notamment due à l'électrification et à la numérisation des réseaux électriques. La tendance est aux dispositifs capables de gérer les fluctuations de puissance liées à la production d'énergie renouvelable, au stockage, à la recharge et aux charges flexibles. La chaîne de valeur comprend les semi-conducteurs de puissance, les convertisseurs, les transformateurs haute fréquence, les systèmes de contrôle, les systèmes thermiques, les dispositifs de protection, l'intégration de systèmes et les services d'installation. L'offre sur le marché des transformateurs statiques repose donc sur la disponibilité de semi-conducteurs de puissance avancés, de matériaux magnétiques, de compétences en ingénierie et de capacités de production.
De plus, la demande sur le marché des transformateurs statiques est de plus en plus spécifique à certaines applications. Les réseaux de distribution nécessitent une régulation de tension flexible et un contrôle en périphérie du réseau, tandis que les systèmes de charge requièrent une conversion de moyenne tension et une taille réduite. Les sources d'énergie renouvelables exigent une gestion bidirectionnelle de l'énergie ainsi qu'une compatibilité avec le stockage. Ces exigences offrent des opportunités aux fournisseurs capables d'associer la conception et la fabrication de transformateurs à la commutation, au contrôle, à la protection et à l'intégration de systèmes à semi-conducteurs.
Selon l'analyse du marché des transformateurs statiques, ce dernier présente un paysage concurrentiel composé de grands fabricants d'équipements électriques, d'entreprises d'électronique de puissance et de nouveaux acteurs axés sur la technologie. Parmi ces entreprises figurent ABB, Siemens, Schneider Electric, Eaton, Mitsubishi Electric et GE Vernova, qui fournissent des solutions existantes pour les réseaux électriques et la conversion de puissance, tandis qu'Alstom apporte son expertise dans les applications ferroviaires et de traction. Amantys, Varentec et GridBridge, quant à eux, représentent des acteurs plus spécialisés. La compétitivité du secteur s'accroît grâce à des facteurs tels que l'efficacité, la densité de puissance, la contrôlabilité, la fiabilité, l'intégrabilité et l'évolutivité de la production.
C’est pourquoi la stratégie d’investissement s’oriente vers une commercialisation axée sur les applications. Les fournisseurs privilégieront la commercialisation de leurs solutions à travers des applications telles que les centres de données, les bornes de recharge pour véhicules électriques, les systèmes d’énergies renouvelables et les réseaux intelligents, où la compacité et la facilité de contrôle de la conversion de puissance justifieront la complexité de la technologie.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des transformateurs à semi-conducteurs : Perspectives stratégiques
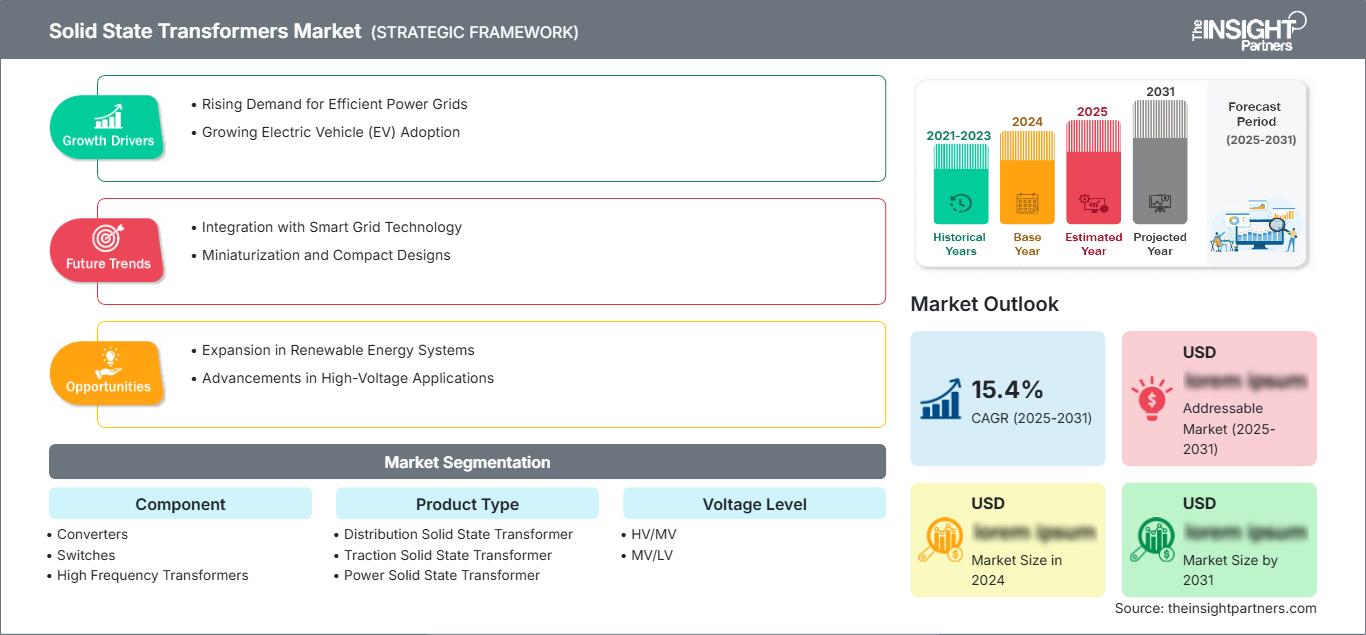
Perspectives régionales
Marché des transformateurs à semi-conducteurs en Amérique du Nord
L'Amérique du Nord représentait environ 34 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée d'environ 31 % jusqu'en 2034. Ce potentiel régional se concentre aux États-Unis, où les entreprises de services publics et les développeurs d'infrastructures s'attaquent au vieillissement des réseaux de distribution, à la demande croissante d'électricité, à la production décentralisée, au stockage et aux nouvelles charges de forte puissance. Les architectures à semi-conducteurs offrent une solution pour intégrer la conversion de tension, la surveillance, la gestion de la qualité de l'énergie et le fonctionnement bidirectionnel au sein d'environnements de distribution de plus en plus numériques.
Les États-Unis représentent environ 88 % des revenus du marché nord-américain. La demande est alimentée par la présence de centres de données à haute densité, de bornes de recharge pour véhicules électriques, de micro-réseaux d'énergies renouvelables et par l'électrification industrielle. Le Canada apporte une valeur ajoutée grâce à l'intégration des énergies renouvelables, à la modernisation du réseau et aux programmes d'électrification, tandis que l'ensemble de la région bénéficie de l'expertise existante en matière de fabrication et d'ingénierie de l'électronique de puissance. Le principal enjeu pour l'adoption de ces technologies réside dans le compromis entre fonctionnalité et rentabilité par rapport aux transformateurs traditionnels.
Marché américain des transformateurs à semi-conducteurs
Les États-Unis ont généré environ 88 % des revenus du marché nord-américain en 2025 et devraient enregistrer un TCAC d'environ 31 % jusqu'en 2034. Le développement de ce marché est soutenu par les programmes de modernisation des réseaux électriques, les ressources énergétiques distribuées, la recharge des véhicules électriques, le stockage de l'énergie et l'expansion rapide des infrastructures numériques. La combinaison de fortes demandes en électricité et d'un espace physique limité renforce l'importance des technologies de conversion compactes à haute densité de puissance.
Les activités de l'entreprise s'étendent des fabricants d'équipements électriques traditionnels aux fournisseurs spécialisés en électronique de puissance. Ses domaines d'application comprennent les systèmes de distribution, les micro-réseaux, la recharge des véhicules électriques et l'architecture électrique des centres de données. Son développement sera probablement axé sur les applications concrètes dans un premier temps, les fournisseurs d'énergie et d'infrastructures s'intéressant alors à la fiabilité, l'interopérabilité, la cybersécurité, la maintenance et les facteurs économiques tout au long du cycle de vie.
Marché européen des transformateurs à semi-conducteurs
D'après les prévisions du marché des transformateurs statiques, l'Europe représentait environ 29 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée d'environ 32 % jusqu'en 2034. L'Allemagne est le pays leader en Europe, grâce à l'électrification industrielle, l'intégration des énergies renouvelables, la fabrication de pointe et la modernisation du réseau électrique. Le Royaume-Uni offre des opportunités grâce à l'intégration de l'éolien offshore, la flexibilité du réseau et l'électrification des transports, tandis que la France bénéficie d'infrastructures ferroviaires, industrielles et énergétiques bas carbone. L'Italie et l'Espagne contribuent à la demande grâce à la production d'énergies renouvelables, la modernisation de la distribution et les projets d'électrification.
L'adoption de ces technologies en Europe est étroitement liée à la nécessité de gérer une production d'électricité de plus en plus décentralisée et des flux d'électricité variables sans pour autant étendre proportionnellement les infrastructures conventionnelles. La France et l'Allemagne disposent également d'écosystèmes industriels et d'ingénierie performants pour la conversion d'énergie et les applications de transport. Dans toute la région, les systèmes à semi-conducteurs peuvent s'avérer pertinents là où la contrôlabilité, la compacité, le fonctionnement bidirectionnel et la gestion de la qualité de l'énergie offrent des avantages opérationnels qui justifient une complexité technologique initiale plus élevée.
Marché des transformateurs à semi-conducteurs de la région Asie-Pacifique
Le rapport sur le marché des transformateurs statiques indique que la région Asie-Pacifique représentait environ 29 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée d'environ 39 % jusqu'en 2034, ce qui en fait le marché régional à la croissance la plus rapide. La Chine est le pays leader en Asie-Pacifique, grâce à son envergure industrielle, son électrification, le déploiement des énergies renouvelables, son infrastructure pour véhicules électriques et ses capacités nationales en matière d'électronique de puissance. Le Japon et la Corée du Sud apportent leur expertise de pointe dans les semi-conducteurs et les équipements électriques, tandis que l'Inde et l'Australie contribuent au développement des réseaux électriques et des applications renouvelables.
La modernisation industrielle est un moteur essentiel de la demande régionale. La Chine et l'Inde ont besoin d'infrastructures évolutives pour l'intégration des énergies renouvelables et la mobilité électrique, tandis que le Japon et la Corée du Sud privilégient la conversion d'énergie avancée et les réseaux électriques résilients. L'Australie apporte des opportunités supplémentaires liées à la production d'énergie renouvelable, au stockage et à une infrastructure électrique géographiquement dispersée.
Marché des transformateurs à semi-conducteurs au Moyen-Orient et en Afrique
Le marché des transformateurs statiques au Moyen-Orient et en Afrique, encore modeste à ses débuts, connaît une croissance soutenue par l'expansion du réseau électrique, les investissements dans les énergies renouvelables, la diversification industrielle et l'électrification des infrastructures. La région devrait enregistrer un taux de croissance annuel composé (TCAC) d'environ 28 % jusqu'en 2034. L'Arabie saoudite représente une opportunité régionale majeure grâce à d'importants projets de développement des infrastructures, des programmes d'énergies renouvelables et des efforts de modernisation des réseaux électriques visant à répondre aux besoins croissants des secteurs industriel et urbain.
Les Émirats arabes unis génèrent une demande supplémentaire grâce à leurs initiatives de réseaux intelligents, leurs projets d'énergies renouvelables et leurs infrastructures numériques, tandis que l'Afrique du Sud offre des opportunités liées à la modernisation du réseau et à la production décentralisée. Le reste de la région MENA demeure plus hétérogène, l'adoption dépendant de la rentabilité des projets, de la maturité du réseau, des capacités techniques locales et de l'accès au financement. On s'attend donc à ce que les systèmes à semi-conducteurs soient d'abord déployés via des applications ciblées avant d'être généralisés à l'échelle des services publics.

Analyse de segmentation
Composant
Le marché des composants devrait enregistrer un TCAC d'environ 34 % jusqu'en 2034, grâce à l'optimisation croissante des convertisseurs, commutateurs et transformateurs haute fréquence pour une efficacité, une densité de puissance et une contrôlabilité accrues. Ce segment reflète l'évolution vers des architectures électroniques de puissance intégrées et offre des opportunités aux fournisseurs de composants capables de répondre aux exigences élevées en matière de thermique, de commutation, de fiabilité et de tension.
- Convertisseurs : Les convertisseurs assurent l’interface électronique de puissance nécessaire à la transformation contrôlée de la tension et de la fréquence. Leur importance s’accroît à mesure que les architectures SST intègrent des flux d’énergie bidirectionnels, des sorties CC, la production d’énergie renouvelable, le stockage et les systèmes de charge, ce qui exige une gestion flexible de l’énergie.
- Interrupteurs : Les interrupteurs déterminent les performances de commutation, la contrôlabilité, l’efficacité et les caractéristiques de protection. Leur importance stratégique s’accroît avec les progrès des technologies des semi-conducteurs à large bande interdite et la nécessité de faire fonctionner les systèmes de conversion de puissance à des fréquences et des densités de puissance plus élevées.
- Transformateurs haute fréquence : Les transformateurs haute fréquence assurent l’isolation galvanique tout en permettant des architectures magnétiques compactes. Leur conception influe directement sur le rendement, le comportement thermique, la taille et la fiabilité du système, ce qui fait des matériaux, des structures d’enroulement, de l’isolation et de la précision de fabrication des facteurs de compétitivité essentiels.
Type de produit
Le marché des transformateurs statiques devrait connaître une croissance annuelle composée d'environ 33 % jusqu'en 2034. Ces transformateurs, destinés à la distribution, à la traction et à la puissance, répondent à différents environnements d'exploitation et aux exigences des clients. La différenciation des produits repose de plus en plus sur la classe de tension, la puissance nominale, la capacité bidirectionnelle, l'architecture thermique, les commandes, l'environnement d'installation et la compatibilité avec les systèmes de réseaux numériques.
- Transformateurs statiques de distribution : les transformateurs statiques de distribution répondent aux exigences de conversion de tension et de qualité de l’énergie en périphérie du réseau. Ils peuvent prendre en charge la production décentralisée, le stockage, la recharge des véhicules électriques et les charges flexibles, tout en offrant une meilleure contrôlabilité que les transformateurs de distribution classiques.
- Transformateurs statiques de traction : Les transformateurs statiques de traction sont essentiels à l’électrification ferroviaire car ils permettent de réduire l’encombrement des équipements et d’assurer une conversion de puissance avancée. Leur adoption est conditionnée par les exigences relatives au matériel roulant, aux normes de tension ferroviaire, aux contraintes de poids, au rendement et aux attentes en matière de fiabilité.
- Transformateurs statiques de puissance : les transformateurs statiques de puissance (Power SST) sont destinés aux applications de forte puissance où la conversion contrôlable et l’intégration aux infrastructures électriques modernes sont essentielles. Ils peuvent alimenter les installations industrielles, les systèmes d’énergies renouvelables, le stockage d’énergie et les applications de réseau spécialisées nécessitant une gestion flexible des flux de puissance.
Niveau de tension
Le segment des systèmes à tension variable devrait enregistrer un TCAC d'environ 33 % jusqu'en 2034. Il couvre différents points de conversion électrique : les systèmes HT/MT desservent les interfaces en amont ou moyenne tension, tandis que les architectures MT/BT répondent aux besoins de distribution et d'utilisation finale. Le déploiement dépend de l'isolation, des caractéristiques des semi-conducteurs, des performances thermiques, de la protection et des exigences d'interconnexion au réseau.
- HT/MT : Les applications HT/MT se concentrent sur les interfaces haute tension où la conversion à semi-conducteurs permet un contrôle précis du flux de puissance et des fonctions réseau avancées. Leur adoption requiert une isolation robuste, une technologie semi-conductrice performante, une coordination de la protection et des architectures haute fiabilité adaptées aux environnements de distribution d’énergie.
- MT/BT : Les applications MT/BT offrent une opportunité directe de conversion compacte au plus près des charges. La demande est liée à la modernisation de la distribution, à la recharge des véhicules électriques, à l’intégration des énergies renouvelables, au stockage, aux installations industrielles et aux applications où la réduction des étapes de conversion peut améliorer l’efficacité du système.
Application
Le marché des transformateurs statiques devrait connaître une croissance annuelle composée d'environ 36 %, reflétant la demande croissante de solutions de conversion de puissance flexibles dans les secteurs des transports, des services publics, des infrastructures de recharge et de la production d'énergie renouvelable. Ce marché s'élargit à mesure que les utilisateurs finaux évaluent ces transformateurs non seulement pour la conversion de tension, mais aussi pour le contrôle de la qualité de l'énergie, les flux bidirectionnels, la surveillance numérique et l'intégration des charges CC.
- Automobile : Les applications automobiles sont liées à la mobilité électrifiée et aux infrastructures d’alimentation électrique des véhicules. L’adoption de la technologie SST peut favoriser des architectures de conversion compactes et des systèmes électriques de forte puissance, notamment lorsque la recharge, la gestion de l’énergie et l’interaction avec le réseau nécessitent une transformation de tension flexible.
- Réseau électrique : Les applications pour réseaux électriques sont axées sur la modernisation, la contrôlabilité, l’intégration de l’énergie distribuée et la gestion de la qualité de l’énergie. Les transformateurs à semi-conducteurs (SST) offrent des fonctionnalités que les transformateurs conventionnels ne proposent pas intrinsèquement, permettant ainsi des architectures de distribution plus flexibles et une infrastructure de périphérie de réseau gérée numériquement.
- Bornes de recharge pour véhicules électriques : les bornes de recharge pour véhicules électriques représentent une application à forte croissance, car elles nécessitent une conversion de puissance élevée, des équipements compacts et des connexions au réseau évolutives. Les SST permettent de connecter directement les réseaux moyenne tension aux systèmes de recharge, tout en réduisant les étapes de conversion et en prenant en charge les futures architectures de recharge haute puissance.
- Production d'énergie renouvelable : Les applications renouvelables bénéficient d'une conversion bidirectionnelle et d'un couplage flexible entre la production, le stockage et les réseaux électriques. Les systèmes de stockage d'énergie (SST) peuvent prendre en charge des profils de production variables et améliorer la contrôlabilité là où les actifs renouvelables interagissent de plus en plus avec le stockage et les infrastructures de distribution gérées numériquement.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Automobile |
Moyen |
mobilité électrifiée |
Mise à l'échelle |
|
Réseau électrique |
Haut |
Modernisation du réseau électrique |
Mise à l'échelle |
|
Bornes de recharge pour véhicules électriques |
Haut |
Recharge rapide |
Mise à l'échelle |
|
Production d'énergie renouvelable |
Moyen |
Intégration des énergies renouvelables |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des transformateurs à semi-conducteurs
Développement de l'électrification et des ressources énergétiques distribuées
L'électrification croissante complexifie les réseaux électriques avec l'ajout de bornes de recharge pour véhicules électriques, de systèmes de stockage par batteries, de production d'énergie renouvelable, de charges électriques liées à la chaleur et d'équipements industriels à commande numérique. Les architectures de distribution classiques étaient conçues principalement pour des flux de puissance prévisibles et unidirectionnels, tandis que les systèmes modernes exigent de plus en plus un fonctionnement bidirectionnel et une gestion dynamique de la tension. Les transformateurs statiques répondent à cette exigence en combinant transformation et commande électronique de puissance. Leur capacité d'interface avec les systèmes CA et CC permet également de concevoir des architectures où la production, le stockage et les charges fonctionnent avec des caractéristiques électriques différentes. L'intérêt de ces transformateurs statiques est maximal dans les applications où la contrôlabilité et l'intégration du système priment sur le coût initial minimal des équipements. À mesure que l'électrification progresse, les développeurs de projets et les gestionnaires de réseaux évalueront probablement les transformateurs statiques dans le cadre d'une modernisation plus globale du réseau, plutôt que comme des solutions de remplacement direct pour tous les transformateurs conventionnels.
Demande croissante de convertisseurs compacts haute puissance
Les fortes densités de charge électrique engendrent des exigences accrues en matière d'équipements compacts, à haut rendement et à puissance contrôlable. Les stations de recharge pour véhicules électriques, les installations industrielles, les centrales d'énergies renouvelables, les systèmes de stockage et les grands projets d'infrastructure numérique peuvent nécessiter une puissance importante dans des espaces restreints. Les transformateurs statiques permettent de réduire le nombre d'étages de conversion et d'établir des interfaces plus directes entre les alimentations moyenne tension et les charges CC ou CA en aval. Ceci permet de réduire l'encombrement des équipements et de simplifier certaines architectures d'alimentation, tout en offrant des possibilités de surveillance et de contrôle intégrés. L'impact commercial dépend de l'obtention d'une fiabilité, de performances thermiques, d'une facilité de maintenance et d'une compétitivité des coûts suffisantes. À mesure que les fournisseurs d'équipements standardisent les conceptions modulaires et que les clients acquièrent de l'expérience en exploitation, cette technologie peut devenir plus attractive pour les projets où l'espace, le temps d'installation et la densité de puissance ont un impact significatif sur la rentabilité globale.
Tendances futures du marché des transformateurs à semi-conducteurs
Intégration aux architectures d'alimentation numérique et CC
Les tendances du marché des transformateurs statiques sont de plus en plus liées au développement d'architectures électriques gérées numériquement et orientées courant continu. Les systèmes électriques modernes intègrent davantage d'équipements fonctionnant nativement en courant continu, tels que les batteries, les interfaces de production d'énergie renouvelable, les systèmes de recharge pour véhicules électriques et les charges électroniques haute densité. Les transformateurs statiques peuvent servir de couche de conversion intelligente entre les réseaux alternatifs moyenne tension et ces systèmes en aval. Les architectures futures devraient donc combiner les transformateurs statiques avec des systèmes de surveillance, de contrôle logiciel, de protection, de gestion de l'énergie et de stockage distribué. Cette tendance pourrait déplacer le champ de la concurrence du seul matériel de transformateur vers des plateformes électriques intégrées. Les fournisseurs capables de coordonner la conversion, la protection, le contrôle et les communications pourront répondre à des exigences système plus larges, tandis que les clients évalueront de plus en plus l'interopérabilité, la cybersécurité, la maintenabilité et les performances du cycle de vie, en plus de l'efficacité de conversion.
Adoption accrue des technologies semi-conductrices à large bande interdite
Le développement du carbure de silicium et d'autres technologies semi-conductrices avancées devrait influencer l'architecture des convertisseurs à semi-conducteurs (SST) en permettant des fréquences de commutation plus élevées, une efficacité accrue et des systèmes de conversion potentiellement plus compacts. Un fonctionnement à plus haute fréquence peut réduire la taille des composants magnétiques, même si la gestion thermique, l'isolation, la compatibilité électromagnétique, la fiabilité et le coût des semi-conducteurs demeurent des considérations d'ingénierie importantes. À mesure que les technologies des composants mûrissent, les fabricants peuvent optimiser les convertisseurs et les transformateurs haute fréquence pour différentes exigences de tension et de puissance, au lieu de s'appuyer sur une architecture unique. Ceci ouvre la voie à des plateformes SST modulaires adaptables aux applications de distribution, de recharge, d'énergies renouvelables et industrielles. Leur adoption commerciale dépendra de la capacité des gains de performance et de compacité à compenser la complexité supplémentaire liée à l'électronique de puissance avancée.
Opportunités du marché des transformateurs à semi-conducteurs
Infrastructure d'IA et distribution d'énergie à haute densité
Les prévisions du marché des transformateurs statiques mettent en évidence une opportunité dans les infrastructures électriques haute densité, où la demande en électricité croît rapidement et l'espace physique est limité. Les centres de données orientés IA sont particulièrement concernés, car leurs architectures électriques exigent de plus en plus une conversion efficace, une densité de puissance élevée, une réponse rapide et une intégration directe avec les charges CC. Les architectures basées sur les transformateurs statiques peuvent potentiellement réduire les étages de conversion intermédiaires et prendre en charge la distribution CC haute tension. Cette opportunité s'étend au-delà des installations hyperscale pour englober l'informatique industrielle, la fabrication avancée et d'autres infrastructures numériques énergivores. Pour les fournisseurs, l'entrée sur le marché peut se faire via des systèmes modulaires, des projets de démonstration, des partenariats avec les services publics et des offres intégrées combinant transformation, commutation, protection, surveillance et gestion de l'énergie.
Recharge des véhicules électriques et intégration des énergies renouvelables
Une seconde opportunité réside dans la combinaison des infrastructures de recharge pour véhicules électriques avec la production d'énergie renouvelable et le stockage d'énergie. Les stations de recharge peuvent créer des charges moyenne tension concentrées, tandis que la production d'énergie renouvelable et les batteries introduisent des flux de puissance bidirectionnels que les architectures conventionnelles peuvent gérer via plusieurs étapes de conversion. Les systèmes de stockage d'énergie (SST) peuvent fournir une interface électronique de puissance commune capable de connecter ces ressources et de gérer les flux électriques de manière dynamique. Des opportunités commerciales peuvent ainsi émerger dans les dépôts de flottes, les plateformes logistiques, les corridors de recharge publics, les sites de recharge alimentés par des énergies renouvelables et les centres de production d'énergie distribuée. Les fournisseurs qui développent des systèmes modulaires et standardisés peuvent répondre aux exigences de déploiement récurrentes tout en adaptant les commandes et les puissances nominales aux configurations de chaque projet.
Développements récents
- September 2026: ABB Ltd. launched its Infinitus direct-current portfolio for AI data centers, with solid-state transformer technology at its core. The architecture is designed to convert medium-voltage AC directly to 800 VDC and support higher power density, energy efficiency, and reduced infrastructure footprint. ABB positioned the technology for AI data centers and identified broader applicability across industrial buildings, manufacturing, renewables, and marine operations.
- August 2026: Siemens AG and Maschinenfabrik Reinhausen announced a strategic partnership to develop and industrialize a solid-state transformer for AI-ready data centers. The modular SST is designed for grid voltages up to 36 kV and an 800 VDC output, targeting reduced conversion stages, improved availability, and lower infrastructure footprint for high-density computing environments.
- May 2026: Eaton Corporation plc expanded its collaboration with the National University of Singapore-led Sustainable Tropical Data Centre Testbed and planned to showcase a 2.5 MW medium-voltage solid-state transformer container for market feedback and subsequent live trials at Jurong Island. The initiative is intended to generate operating data for high-density, AI-ready power architectures in tropical conditions.
Frequently Asked Questions

Naveen est un professionnel expérimenté dans le domaine des études de marché et du conseil en management, fort de plus de 12 ans d’expérience dans la réalisation d’études stratégiques, l’analyse de l’intelligence économique et commerciale (Market Intelligence) et la fourniture de solutions de conseil aux entreprises dans divers secteurs industriels. Ses principaux domaines d’expertise comprennent l’électronique, les technologies, l’automatisation industrielle, la banque, les services financiers et les assurances (BFSI), l’industrie automobile ainsi que l’aérospatiale. Il est spécialisé dans l’évaluation des marchés, l’analyse concurrentielle (Competitive Intelligence), l’analyse comparative sectorielle (Benchmarking), l’élaboration de stratégies de croissance, l’analyse des possibilités d’entrée sur de nouveaux marchés et l’évaluation des opportunités commerciales. Grâce à sa connaissance approfondie des différents secteurs et à son expertise en conseil stratégique, il accompagne les organisations dans l’identification des opportunités de marché et la prise de décisions commerciales éclairées.
En tant que vice-président associé (Associate Vice President), Naveen dirige des projets complexes d’études de marché et de conseil stratégique, gère les relations avec les principales parties prenantes et supervise l’ensemble du cycle de vie des projets, depuis la planification initiale jusqu’à la livraison des résultats. Au cours de sa carrière, il a mené à bien de nombreux projets de recherche et de conseil pour des clients issus de différents secteurs d’activité et régions géographiques. Ses interventions ont permis aux entreprises d’identifier de nouvelles opportunités de croissance, de mieux comprendre les dynamiques concurrentielles, d’évaluer le potentiel des investissements et de prendre des décisions stratégiques fondées sur des analyses approfondies. Son approche analytique, structurée et axée sur les résultats contribue à l’élaboration de stratégies commerciales efficaces et au renforcement de la compétitivité des organisations qu’il accompagne.
Naveen est titulaire d’un diplôme de licence en ingénierie électronique et des communications obtenu à la Visvesvaraya Technological University (VTU), située dans l’État du Karnataka, en Inde, ainsi que d’un Master of Business Administration (MBA) spécialisé en marketing et en gestion des opérations, délivré par la Manipal University. L’association de ses solides connaissances techniques, de son expertise multisectorielle et de sa vaste expérience en conseil stratégique lui permet de transformer des données de marché complexes en informations stratégiques pertinentes et en recommandations concrètes et exploitables. Grâce à ces compétences, il accompagne les entreprises dans l’identification de nouvelles perspectives de croissance, l’amélioration de leur positionnement concurrentiel et l’élaboration de plans stratégiques à long terme, contribuant ainsi à la réalisation de leurs objectifs commerciaux et au développement durable de leurs activités.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -