
Markt für Wafer Reinigung Ausrüstung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Wafer-Reinigungsanlagen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: nach Anlagentyp (Kryosysteme für Einzelwafer, Sprühsysteme für Einzelwafer, Batch-Tauchreinigungssysteme, Batch-Sprühreinigungssysteme, Scrubber); Wafergröße (300 mm, 200 mm, 125 mm); Funktionen (manuelle Anlagen, automatische Anlagen, halbautomatische Anlagen); Anwendung (LED, MEMS, Speicher, HF-Bauelemente, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004816
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 22, 2026


Marktgröße 2025
8,51 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
20,05 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
10,00 %
Wachstumsrate
Adressierbarer Markt
127,12 Mrd. US-Dollar
(2026–2034)
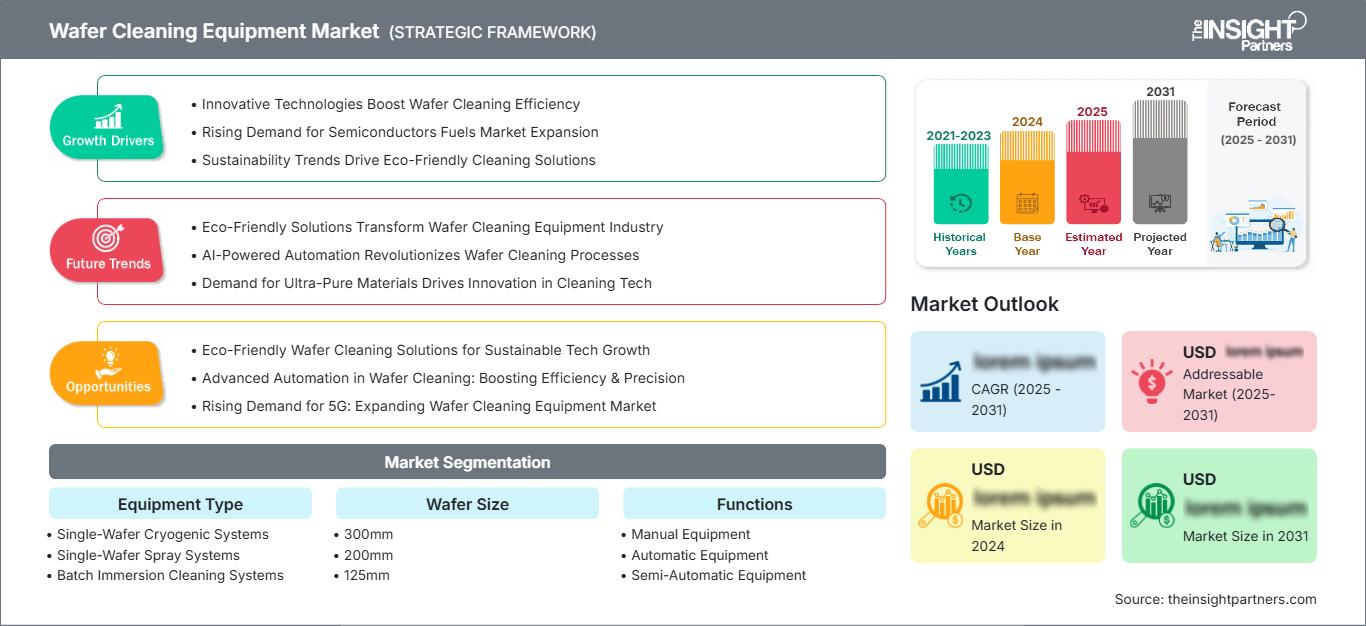
Der Markt für Wafer-Reinigungsanlagen wurde 2025 auf 8,51 Milliarden US-Dollar geschätzt und soll bis 2034 auf 20,05 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,00 % im Zeitraum 2026–2034 entspricht. Das Marktwachstum spiegelt die steigende Nachfrage nach Systemen zur Kontaminationskontrolle wider, die in der Halbleiterwaferfertigung, bei fortschrittlichen Gehäusetechnologien, Speichern, MEMS, HF-Bauelementen, LEDs und verwandten mikroelektronischen Prozessen eingesetzt werden.
Nordamerika dürfte seine starke Position im Markt für Wafer-Reinigungsanlagen behaupten. Unterstützt wird dies durch die Lokalisierung der Halbleiterfertigung, Investitionen in fortschrittliche Logiktechnologien, die Nachfrage nach KI-gestütztem Computing und staatliche Förderprogramme für Halbleiterkapazitäten. Das Wachstum in der Region wird durch Investitionen in 300-mm-Fertigungsanlagen, Reshoring-Initiativen und die Anforderungen an die Prozesskontrolle für die Herstellung von Bauelementen mit hoher Ausbeute verstärkt.
Marktanalyse und Einblicke für Waferreinigungsanlagen
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Marktanteil von 24–27 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–10,1 % wachsen wird. Treiber dieser Entwicklung sind fortschrittliche Fertigungsanlagen, eine KI-Infrastruktur und Anreize für die heimische Produktion.
- USA: Die USA machten im Jahr 2025 78–82 % des nordamerikanischen Marktes aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,4 % wachsen, da neue Fabriken die Nachfrage nach Reinigungswerkzeugen erhöhen.
- Europa: Europa hielt 2025 einen Marktanteil von 17–20 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,6–9,5 % wachsen, angeführt von Deutschland, Frankreich, Italien, den Niederlanden und Großbritannien.
- Asien-Pazifik: Asien-Pazifik blieb 2025 mit einem Anteil von 42–46 % die größte regionale Basis und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5–11,4 % wachsen, unterstützt von China, Japan, Südkorea, Taiwan und Indien.
- Größtes Segment: Einzelwafer-Sprühsysteme hielten 2025 einen Marktanteil von 31–34 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,4–10,3 % wachsen, was den Bedarf an präziser Reinigung bei fortschrittlichen Fertigungsknoten widerspiegelt.
- Wachstumsstarkes Segment: Kryogene Systeme für Einzelwafer hielten 2025 einen Marktanteil von 8–11 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,8–12,8 % wachsen, da die Halbleiterfabriken einen geringeren Chemikalienverbrauch und eine bessere Partikelentfernung anstreben.
- Detaillierte Analyse der wichtigsten Unternehmen: Applied Materials, Inc.; Entegris, Inc.; FSI International; Modutek Corporation; PVA TePla AG; SCREEN Semiconductor Solutions Co., Ltd.; Semsysco GmbH; SEMES Co., Ltd.; Tokyo Electron Limited; und Veeco Instruments Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die technologische Entwicklung in diesem Markt hat den Wandel von der herkömmlichen Nassverarbeitung hin zu prozessorientierten Plattformen vorangetrieben. Diese bieten eine verbesserte Geometrieerkennung, höhere Waferproduktivität und optimierte Fehlerkontrolle. Das Marktwachstum wird voraussichtlich zunehmend durch EUV-Lithografie, fortschrittliche Gehäusetechnologien und eine höhere Stufenintensität pro Wafer generiert. Angesichts der steigenden Komplexität der Bauelementstrukturen suchen Halbleiterhersteller nach Technologien, die die Partikelbildung, Rückstände, metallische Verunreinigungen und chemische Rückstände minimieren, ohne das Substrat zu beschädigen.
Die zukünftige Nachfrage wird durch den Bau von Waferfabriken in verschiedenen Regionen, KI-Prozessoren, Speicher mit hoher Bandbreite, Siliziumkarbid, Galliumnitrid, MEMS und HF-Bauelemente getrieben. Förderprogramme der Regierungen in den USA, Europa, Japan, Südkorea, Taiwan und Indien führen zu einer breiteren geografischen Verteilung von Waferfabriken. Laut dem Marktbericht für Waferreinigungsanlagen ergeben sich dadurch Chancen für Ausrüstungsanbieter, die Qualifizierung, Reinraumintegration, Chemikalieneffizienz und die Anforderungen der Massenproduktion erfüllen können .
Marktbericht über Waferreinigungsanlagen – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 8,51 Milliarden US-Dollar |
| Marktgröße bis 2034 | 20,05 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 10,00 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Waferreinigungsanlagen
Das Wachstum des Marktes für Wafer-Reinigungsanlagen wird durch zunehmend kontaminationsempfindliche Halbleiterprozesse angetrieben. Aufgrund der fortschrittlichen Technologiegenerationen sind zwischen Abscheidung, Ätzen, Lithografie und CMP-Prozessen mehr Reinigungsschritte erforderlich, wodurch die Oberflächenvorbereitung für die Gesamtausbeute unerlässlich wird. Die hohen Investitionen in die 300-mm-Fertigung für KI, Hochleistungsrechner, Automobilelektronik und Speicher dürften Investitionen in automatische Einzelwafer-Bearbeitungssysteme, Batch-Sprühsysteme, Immersionssysteme und Post-CMP-Scrubber vorantreiben.
Die Wertschöpfungskette umfasst Werkzeughersteller, Chemieunternehmen, Anbieter von Reinstwassersystemen, Automatisierungsanbieter, Foundries, IDM, OSATs und Hersteller von Verbindungshalbleitern. Logik-, Speicher-, MEMS-, LED- und HF-Technologie erfordern unterschiedliche Reinigungsanforderungen, die jedoch stets auf zuverlässiger Partikelentfernung, geringer Defektrate und Substratverträglichkeit basieren. Die Auswahl der Reinigungsanlagen hängt zunehmend von Durchsatz, Platzersparnis, Chemikalieneinsparung und Serviceleistungen ab.
Die Wettbewerbspositionierung im Markt wird durch Prozesstechnologie, installierte Basis, Qualifizierungszyklen der Kunden und die Integration mit Automatisierungstechnologien bestimmt. SCREEN Semiconductor Solutions Co., Ltd. und Tokyo Electron Limited dominieren weiterhin das Segment der fortschrittlichen Reinigungsplattformen, während Applied Materials, Inc., Entegris, Inc., SEMES Co., Ltd., Modutek Corporation, PVA TePla AG, Semsysco GmbH und Veeco Instruments Inc. Lösungen für Nassarbeitsplätze, Materialhandhabung, Wärmebehandlung und Spezialsubstrate anbieten.
Der Investitionsschwerpunkt verlagert sich hin zu wassersparenden, chemikaliensparenden und automatisierten Reinigungsplattformen. Moderne Fabriken müssen hohe Leistungsraten erzielen und gleichzeitig Umweltstandards einhalten, die Kosten für die Abwasserbehandlung berücksichtigen und Beschränkungen für den Einsatz von Prozesschemikalien einhalten. Anbieter, die sowohl hohe Abscheideraten bei Partikeln als auch effiziente Einsparungen bei Verbrauchsmaterialien bieten können, werden ihre Marktposition in den kommenden Jahren stärken.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Waferreinigungsanlagen: Strategische Einblicke
Regionale Einblicke
Markt für Waferreinigungsanlagen in Nordamerika
Nordamerika hielt 2025 schätzungsweise 24–27 % des Marktanteils bei Wafer-Reinigungsanlagen und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–10,1 % wachsen. Die regionale Nachfrage basiert auf US-amerikanischen Investitionen in Halbleiterfertigung, Logiktechnologie, Verteidigungselektronik, Rechenzentren für KI-Anwendungen und der Lokalisierung der Lieferkette. Die Region profitiert von entwickelten F&E-Ökosystemen und einer hohen Nachfrage nach Prozessleittechnik.
Die Reinigung gewinnt aufgrund der Qualifizierung der 300-mm-Technologie in modernen Halbleiterwerken und der Produktion von Spezialhalbleitern zunehmend an Bedeutung. Es wird eine hohe Nachfrage nach Reinigungsanlagen erwartet, insbesondere nach automatischen Anlagen, Einzelwafer-Sprühsystemen und der Nachreinigung nach dem CMP-Prozess.
US-Markt für Waferreinigungsanlagen
Die USA repräsentierten 2025 78–82 % des nordamerikanischen Marktes und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,4 % wachsen. Hochdurchsatz-Reinigungslösungen werden aufgrund inländischer Kapazitätserweiterungsprogramme, Foundry-Expansionen und der steigenden Nachfrage nach KI-Prozessoren installiert. Darüber hinaus verfügt das Land über gut ausgebaute Servicenetze für Ausrüstungs- und Halbleitermaterialanbieter.
Die Marktnachfrage konzentriert sich auf Logik-, Speicher-, HF-Bauelemente, MEMS und Leistungselektronik. Große Halbleiterfertigungsanlagen benötigen automatische Reinigungslösungen, die Prozessreproduzierbarkeit, geringe Partikelbildung und eine stabile Chemikalienversorgung gewährleisten.
Markt für Waferreinigungsanlagen in Europa
Europa hielt 2025 einen Marktanteil von 17–20 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,6–9,5 % wachsen. Automobil-Halbleiter, Leistungselektronik und industrielle Mikroelektronik treiben die regionale Nachfrage aus Deutschland an. Frankreich, Italien, die Niederlande, Spanien und das Vereinigte Königreich generieren Nachfrage basierend auf Forschung und Entwicklung, Spezialfertigungen, MEMS, Photonik und einem innovativen Ökosystem für Ausrüstung.
Qualität, Rückverfolgbarkeit, Energieeffizienz und umweltbewusste Produktionsprozesse sind die Hauptmerkmale europäischer Halbleiterfabriken. Systeme, die den Chemikalieneinsatz reduzieren und die Partikelabscheidung verbessern, gewinnen zunehmend an Bedeutung. Das stärkste Nachfragewachstum findet sich dort, wo Halbleiter-Souveränitätsprogramme mit den Wertschöpfungsketten von Elektrofahrzeugen, Industrieautomation, erneuerbaren Energien und Verteidigungselektronik übereinstimmen.
Markt für Waferreinigungsanlagen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hatte 2025 einen Marktanteil von 42–46 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5–11,4 % wachsen. China, Japan, Südkorea, Taiwan und Indien treiben die Nachfrage nach Werkzeugen durch den Ausbau der Fertigungskapazitäten in den Bereichen Foundry, Speicher, Displays, Verbindungshalbleiter und Elektronik an.
Die regionale Führungsrolle wird durch hohe Wafer-Startvolumina und starke Kapazitätserweiterungen im 300-mm-Bereich gestützt. China und Südkorea tragen zu Skaleneffekten bei, Taiwan deckt den Bedarf an fortschrittlichen Foundry-Lösungen, Japan liefert Expertise in den Bereichen Ausrüstung und Materialien, und Indien erschließt den Markt durch politisch gesteuerte Investitionen in die Halbleiterindustrie.
Markt für Waferreinigungsanlagen im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika ist vergleichsweise kleiner, wird aber voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,1 % wachsen. Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika beobachten die Elektronikindustrie aufmerksam und prüfen eine gezielte Nachfrage nach Ausrüstung in diesem Bereich.
Es wird erwartet, dass sich Möglichkeiten für Forschungseinrichtungen, Verpackungsanlagen, Spezialelektronik und Technologieparks ergeben, nicht jedoch für großflächige, hochmoderne Halbleiterfabriken. Die Nachfrage wird von Fachkräften, Reinräumen, Partnerschaften mit Zulieferern und der Umsetzung der Halbleiterpolitik abhängen.
Segmentierungsanalyse
Gerätetyp
Der Markt für Waferreinigungsanlagen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,6–10,5 % wachsen. Die Bandbreite des Marktes für Waferreinigungsanlagen erweitert sich über alle Anlagentypen hinweg, da Halbleiterfabriken ein optimales Verhältnis zwischen Durchsatz, Präzision, Kosten und Kontaminationskontrolle benötigen. Einzelwafer-Plattformen eignen sich für fortschrittliche Fertigungsprozesse, während Batch- und Scrubber-Systeme in etablierten und Spezialprozessen weiterhin relevant sind.
- Kryogene Systeme für Einzelwafer: Diese Systeme gewinnen an strategischer Bedeutung dort, wo Halbleiterfabriken eine starke Partikelentfernung und einen geringeren Chemikalieneinsatz anstreben, insbesondere bei fortschrittlichen Substraten, hochwertigen Wafern und umweltsensiblen Prozessmodulen.
- Einzelwafer-Sprühsysteme: Diese Systeme sind besonders gefragt, da sie eine präzise chemische Kontrolle, eine gleichmäßige Wafer-Ebene und eine hohe Wiederholgenauigkeit für Anwendungen in den Bereichen Logik, Speicher, MEMS und Nachätzreinigung bieten.
- Batch-Immersionsreinigungssysteme: Batch-Immersionsanlagen sind nach wie vor wichtig für eine kosteneffiziente Reinigung in ausgereiften Technologieknoten, MEMS, LEDs und Spezialwafern, wo Durchsatz und Prozessvereinfachung oberste Priorität haben.
- Chargen-Sprühreinigungssysteme: Chargen-Sprühplattformen unterstützen mittlere bis hohe Durchsatzprozesse und werden dort eingesetzt, wo in Fabriken eine effiziente Chemikalienverteilung, eine stabile Waferhandhabung und eine wiederholbare Oberflächenkonditionierung erforderlich sind.
- Wäscher: Wäscher sind für die Nachreinigung nach dem CMP-Prozess und die Partikelentfernung unerlässlich, insbesondere bei Prozessen, bei denen mechanische Rückstände, Schlammpartikel und Oberflächenablagerungen die Ausbeute nachfolgender Prozesse beeinträchtigen können.
Wafergröße
Es wird erwartet, dass die Wafergröße im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,8–10,7 % wachsen wird. Der Übergang zu einer Kapazität von 300 mm bleibt ein wichtiger Treiber, während 200-mm- und 125-mm-Anlagen weiterhin analoge, MEMS-, LED-, HF- und Verbindungshalbleiterprozesse unterstützen.
- 300 mm: Das 300-mm-Segment dominiert die Werkzeugnachfrage, da fortschrittliche Logik, Speicher und Großserienfertigung automatisierte Reinigungsplattformen mit präziser Partikelkontrolle und hoher Prozesswiederholbarkeit erfordern.
- 200 mm: Das 200-mm-Segment erweist sich weiterhin als robust in den Bereichen Leistungselektronik, HF-Komponenten, MEMS und Automobilelektronik, wo die Kapazitäten ausgereifter Fertigungsknoten weiterhin hoch ausgelastet sind.
- 125 mm: Das 125-mm-Segment dient Nischen- und Spezialanwendungen, darunter LEDs, Forschungslinien und ausgewählte Verbindungenhalbleiterproduktionen, bei denen die Handhabung kleinerer Wafer praktikabel ist.
Funktionen
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum der Funktionen von 9,3–10,2 % erwartet. Automatisierte Anlagen gewinnen an Marktanteilen, da Halbleiterfabriken höhere Durchsätze, geringere Variabilität und eine präzisere Prozesskontrolle anstreben. Manuelle und halbautomatische Werkzeuge bleiben in Pilotanlagen, Spezialfertigungen und der Kleinserienproduktion weiterhin nützlich.
- Manuelle Ausrüstung: Manuelle Werkzeuge werden in der Forschung, der Kleinserienfertigung und bei Spezialprozessen eingesetzt, bei denen Flexibilität, niedrigere Kapitalkosten und die Kontrolle durch den Bediener weiterhin von Vorteil sind.
- Automatische Anlagen: In Fabriken mit hohem Produktionsvolumen werden automatische Systeme bevorzugt, da sie das Handhabungsrisiko verringern, die Wiederholgenauigkeit verbessern, die Rezepturkontrolle unterstützen und sich in die Automatisierungsplattformen der Fabrik integrieren lassen.
- Halbautomatische Anlagen: Halbautomatische Anlagen schließen die Lücke zwischen Kosten- und Produktivitätsanforderungen und unterstützen spezialisierte Hersteller, die eine höhere Konsistenz benötigen, ohne die volle Kapitalintensität vollautomatisierter Plattformen in Kauf nehmen zu müssen.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 9,7–10,6 % prognostiziert. Speicher, HF-Bauelemente, MEMS und LEDs benötigen saubere Waferoberflächen für optimale Ausbeute und Zuverlässigkeit. Die Nachfrage variiert je nach Bauelementkomplexität, Substratmaterial und Reinheitsanforderungen .
- LED: Bei der LED-Herstellung werden Reinigungsanlagen eingesetzt, um Oberflächenrückstände, Partikelverunreinigungen und die Anforderungen an die Substratvorbereitung in der gesamten Halbleiter- und optoelektronischen Produktion zu bewältigen.
- MEMS: MEMS-Bauteile erfordern eine präzise Reinigung, da die Mikrostrukturen während der Ätz-, Trenn- und Verpackungsschritte empfindlich auf Rückstände, Anhaftungen, Partikel und die chemische Kompatibilität reagieren.
- Speicher: Speicheranwendungen treiben die Nachfrage aufgrund hoher Wafervolumina, geschichteter Gerätearchitekturen und geringer Fehlertoleranz bei der Produktion von DRAM, NAND und Hochbandbreitenspeichern an.
- HF-Bauelement: HF-Bauelemente nutzen Wafer-Reinigungssysteme, um die Oberflächenqualität zu verbessern, Defekte zu reduzieren und die Leistungsstabilität in Kommunikations-, Automobilradar- und drahtlosen Infrastrukturanwendungen zu unterstützen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
LED |
Medium |
Verbundwafer |
Skalierung |
|
MEMS |
Medium |
Sensorintegration |
Skalierung |
|
Erinnerung |
Hoch |
HBM-Nachfrage |
Reifen |
|
HF-Gerät |
Medium |
5G-Module |
Skalierung |
Markttreiber und Wirkungsanalyse für Waferreinigungsanlagen
Fortschrittliche Knotenfertigung erhöht die Reinigungsintensität
Fortschrittliche Fertigungsprozesse erfordern aufgrund der erhöhten Empfindlichkeit gegenüber Partikeln, Rückständen, Metallverunreinigungen und Strukturfehlern eine häufigere und präzisere Reinigung. Der verstärkte Einsatz von EUV-Technologie, Gate-All-Around-Strukturen, fortschrittlichen Speichern und Hochleistungslogik durch Halbleiterhersteller erhöht die Bedeutung der Reinigung für den Erhalt der Ausbeute und schafft einen Bedarf an zuverlässigen Einzelwafer-Sprühsystemen, Kryosystemen und Automatisierungslösungen.
Die Regionalisierung der Fabriken erweitert die Basis für die Anlageninstallation.
Der Druck staatlicher Förderprogramme und die Notwendigkeit der Lieferkettensicherheit treiben Investitionen in Halbleiterfabriken in den USA, Europa, Japan, Südkorea, Taiwan, China und Indien voran. Die lokale Fertigungsinitiative erfordert neue Reinraumkapazitäten, Prozessanlagen, Systeme und eine entsprechende Serviceinfrastruktur. Waferreinigungsanlagen profitieren unmittelbar, da neue Fabriken ihre Waferreinigungsverfahren durch Abscheidung, Ätzen, Lithografie, CMP und Verpackungsprozesse qualifizieren müssen, bevor sie in die Serienproduktion gehen können.
Speicher, KI und Spezialgeräte stärken die Werkzeugnachfrage
Die Nachfrage nach KI-Chips, Hochgeschwindigkeitsspeichern, Halbleitern für die Automobilindustrie, HF-Bauelementen, MEMS, LEDs und Leistungshalbleitern führt zu einer zunehmenden Komplexität der Waferbearbeitung. Die genannten Bauelemente unterliegen im Vergleich zu früheren Halbleitergenerationen strengeren Anforderungen an die Oberflächenbeschaffenheit und erfordern eine intensivere Fehlerprüfung. Hersteller von Reinigungsanlagen profitieren von der Modernisierung ihrer Halbleiterfabriken, die größere Wafer, anspruchsvollere Materialien und produktspezifische Verunreinigungen verarbeiten können.
Markt für Waferreinigungsanlagen: Zukunftstrends
Reinigungsplattformen mit reduziertem Chemikalieneinsatz
Der Markt für Wafer-Reinigungsanlagen entwickelt sich hin zu Plattformen, die den Chemikalienverbrauch, den Reinstwasserverbrauch und die Abwasserbelastung reduzieren und gleichzeitig die Partikelentfernungseffizienz beibehalten. Kryoreinigungstechnologien, fortschrittliche Sprühtechnologien, Filtrationstechnologien und ein optimiertes Rezepturmanagement werden voraussichtlich zunehmend an Bedeutung gewinnen, da Halbleiterfabriken Prozessleistung und Nachhaltigkeitsziele integrieren. Anbieter, die reduzierte Betriebskosten ohne Einbußen bei der Ausbeute nachweisen können, werden für Halbleiterfabriken attraktiver sein.
Sensorintegrierte Prozessüberwachung
Echtzeitüberwachung wird für Halbleiterfabriken, die Kontaminationsereignisse vorausschauend behandeln wollen, unerlässlich. Reinigungsanlagen mit integrierten Sensoren sowie Datenerfassungs- und Analysefunktionen ermöglichen die Erkennung von Abweichungen, die Optimierung von Rezepturen und die Reduzierung ungeplanter Ausfallzeiten. Diese Entwicklung wird die engere Integration von Reinigungsanlagen in Automatisierungslösungen und Ertragsmanagementsysteme fördern.
Marktchancen für Waferreinigungsanlagen
300 mm Kapazitätserweiterung
Die Marktprognosen für Wafer-Reinigungsanlagen deuten auf ein großes Potenzial im Ausbau von 300-mm-Waferfabriken hin, da fortschrittliche Logik-, Speicher- und KI-basierte Bauelemente automatisierte Reinigungssysteme mit hohem Durchsatz erfordern. Anbieter können durch qualifizierte Prozessmodule, regionalen Service und effiziente Chemieplattformen Gewinne erzielen. Viele Regionen errichten im Rahmen ihrer Förderprogramme neue Fabriken, die einen schnellen Produktionshochlauf benötigen.
Spezialisierte Halbleiterfertigung
Im Bereich der Spezialhalbleiterfertigung jenseits modernster Logikbausteine besteht Wachstumspotenzial. MEMS, Verbindungshalbleiter, HF-Komponenten, Leistungselektronik, LEDs und Sensoren erfordern jeweils spezifische Reinigungsverfahren, die auf den verwendeten Substraten basieren. Halbleiteranlagenhersteller könnten sich durch flexible Kammern, Substratkompatibilität, modulare Nassreinigungssysteme und Anlagen mit reduziertem Durchsatz profilieren. Dies bietet insbesondere in Europa, Japan, Nordamerika und aufstrebenden asiatischen Fertigungszentren Chancen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -