
Marché des équipements de nettoyage de wafers : taille, croissance et prévisions 2034
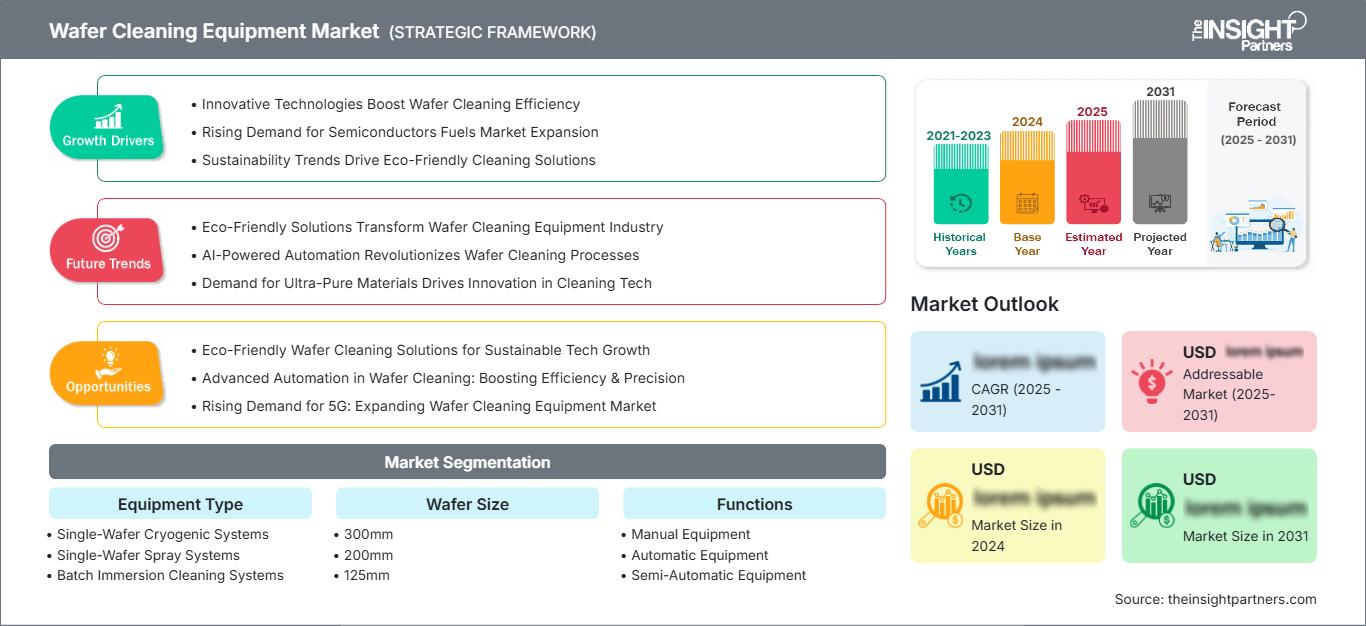
Rapport d'analyse du marché des équipements de nettoyage de plaquettes : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type d'équipement (systèmes cryogéniques pour plaquettes uniques, systèmes de pulvérisation pour plaquettes uniques, systèmes de nettoyage par immersion par lots, systèmes de nettoyage par pulvérisation par lots, épurateurs) ; taille des plaquettes (300 mm, 200 mm, 125 mm) ; fonctions (équipements manuels, automatiques et semi-automatiques) ; application (LED, MEMS, mémoire, dispositifs RF et autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00004816
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 22, 2026


Taille du marché en 2025
8,51 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
20,05 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
10,00 %
taux de croissance
Marché adressable
127,12 milliards de dollars américains
(2026-2034)
Le marché des équipements de nettoyage de plaquettes était évalué à 8,51 milliards de dollars américains en 2025 et devrait atteindre 20,05 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 10,00 % entre 2026 et 2034. Ce marché reflète la demande croissante de systèmes de contrôle de la contamination utilisés dans la fabrication de plaquettes de semi-conducteurs, l'encapsulation avancée, la mémoire, les MEMS, les dispositifs RF, les LED et les procédés microélectroniques connexes.
L'Amérique du Nord devrait conserver une position dominante sur le marché des équipements de nettoyage de plaquettes, grâce à la localisation des usines de fabrication, aux investissements dans les technologies logiques avancées, à la demande croissante en calculs pilotés par l'IA et aux incitations publiques à l'augmentation des capacités de production de semi-conducteurs. La croissance dans la région est renforcée par les dépenses en équipements pour usines de 300 mm, les initiatives de relocalisation et les exigences de contrôle des procédés pour la fabrication de dispositifs à haut rendement.
Analyse et perspectives du marché des équipements de nettoyage de plaquettes
- Amérique du Nord : La région devrait détenir une part de marché de 24 à 27 % en 2025 et connaître une croissance annuelle composée de 9,2 à 10,1 % entre 2026 et 2034, grâce aux usines de fabrication de nœuds avancés, à l'infrastructure d'IA et aux incitations à la fabrication nationale.
- États-Unis : Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 9,5 à 10,4 % entre 2026 et 2034, à mesure que de nouvelles usines de fabrication augmenteront la demande d'outils de nettoyage.
- Europe : L'Europe détenait une part de marché de 17 à 20 % en 2025 et devrait connaître une croissance annuelle composée de 8,6 à 9,5 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, de la France, de l'Italie, des Pays-Bas et du Royaume-Uni.
- Asie-Pacifique : L’Asie-Pacifique est restée la plus grande base régionale avec une part de 42 à 46 % en 2025 et devrait croître à un TCAC de 10,5 à 11,4 % jusqu’en 2034, soutenue par la Chine, le Japon, la Corée du Sud, Taïwan et l’Inde.
- Segment le plus important : Les systèmes de pulvérisation à plaquette unique détenaient une part de marché de 31 à 34 % en 2025 et devraient croître à un TCAC de 9,4 à 10,3 % entre 2026 et 2034, reflétant les besoins de nettoyage de précision aux nœuds avancés.
- Segment à forte croissance : Les systèmes cryogéniques à plaquette unique détenaient une part de marché de 8 à 11 % en 2025 et devraient connaître une croissance annuelle composée de 11,8 à 12,8 % entre 2026 et 2034, les usines de fabrication visant une utilisation moindre de produits chimiques et l’élimination des particules.
- Principales entreprises analysées en détail : Applied Materials, Inc. ; Entegris, Inc. ; FSI International ; Modutek Corporation ; PVA TePla AG ; SCREEN Semiconductor Solutions Co., Ltd. ; Semsysco GmbH ; SEMES Co., Ltd. ; Tokyo Electron Limited ; et Veeco Instruments Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution technologique de ce marché a favorisé le passage des procédés de fabrication par lots classiques à des plateformes orientées processus, offrant une meilleure capacité géométrique, une productivité accrue des plaquettes et un contrôle amélioré des défauts. La croissance du marché devrait être de plus en plus portée par la lithographie EUV, les techniques d'encapsulation avancées et l'augmentation de la densité d'étapes par plaquette. Face à la complexité croissante des dispositifs, les usines de fabrication recherchent des technologies minimisant la génération de particules, les résidus, les contaminants métalliques et les résidus chimiques, tout en préservant le substrat.
La demande future sera stimulée par la construction d'usines de fabrication de semi-conducteurs dans différentes régions, les processeurs d'IA, la mémoire à large bande passante, le carbure de silicium, le nitrure de gallium, les MEMS et les dispositifs RF. Les incitations offertes par les gouvernements des États-Unis, d'Europe, du Japon, de Corée du Sud, de Taïwan et d'Inde favorisent une plus grande implantation géographique des usines de fabrication de semi-conducteurs. Selon le rapport sur le marché des équipements de nettoyage de semi-conducteurs , cela crée des opportunités pour les fournisseurs d'équipements capables de répondre aux exigences de qualification, d'intégration en salle blanche, d'efficacité chimique et de production en grande série .
Portée du rapport sur le marché des équipements de nettoyage de plaquettes
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 8,51 milliards de dollars américains |
| Taille du marché d'ici 2034 | 20,05 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 10,00% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des équipements de nettoyage de plaquettes
La croissance du marché des équipements de nettoyage de plaquettes est stimulée par la sensibilité croissante des procédés de fabrication de semi-conducteurs à la contamination. L'augmentation de la finesse de gravure nécessitera davantage d'étapes de nettoyage entre les processus de dépôt, de gravure, de lithographie et de polissage chimico-mécanique (CMP), rendant ainsi la préparation de surface essentielle à l'optimisation du rendement global. Les investissements importants dans la fabrication de plaquettes de 300 mm pour l'IA, le calcul haute performance, l'électronique automobile et la mémoire devraient stimuler les investissements dans les systèmes automatisés de traitement de plaquettes individuelles, les systèmes de pulvérisation par lots, les systèmes d'immersion et les épurateurs post-CMP.
La chaîne de valeur comprend les fournisseurs d'outillage, les entreprises chimiques, les fournisseurs de systèmes d'eau ultrapure, les prestataires de services d'automatisation, les fonderies, les fabricants intégrés (IDM), les sous-traitants d'assemblage et de test (OSAT) et les fabricants de semi-conducteurs composés. Les technologies logiques, mémoires, MEMS, LED et RF nécessitent des protocoles de nettoyage différents, mais reposent toujours sur une élimination fiable des particules, un faible taux de défauts et la compatibilité avec le substrat. Le choix des équipements de nettoyage dépend de plus en plus du débit, du gain de place, des économies de produits chimiques et des services associés.
Le positionnement concurrentiel sur le marché est déterminé par la technologie de traitement, la base installée, les cycles de qualification des clients et l'intégration avec les technologies d'automatisation des usines. SCREEN Semiconductor Solutions Co., Ltd. et Tokyo Electron Limited continuent de dominer le segment des plateformes de nettoyage avancées, tandis qu'Applied Materials, Inc., Entegris, Inc., SEMES Co., Ltd., Modutek Corporation, PVA TePla AG, Semsysco GmbH et Veeco Instruments Inc. proposent des solutions pour les postes de travail humides, la manutention des matériaux, le traitement thermique et les substrats spéciaux.
Les investissements s'orientent vers des plateformes économes en eau et en produits chimiques, et dotées de systèmes de nettoyage automatisés. Les usines de semi-conducteurs modernes doivent atteindre des performances élevées tout en respectant les normes environnementales, en tenant compte des coûts de traitement des eaux usées et des restrictions relatives à l'utilisation des produits chimiques. Les fournisseurs capables d'offrir à la fois des performances élevées en matière d'élimination des particules et des économies substantielles sur les consommables pourront consolider leur position dans les années à venir.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des équipements de nettoyage de plaquettes : Perspectives stratégiques
Perspectives régionales
marché des équipements de nettoyage de plaquettes en Amérique du Nord
L'Amérique du Nord représentait environ 24 à 27 % du marché des équipements de nettoyage de plaquettes en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 9,2 à 10,1 % entre 2026 et 2034. La demande régionale repose sur les investissements américains dans les usines de fabrication de semi-conducteurs, les technologies logiques, l'électronique de défense, les centres de données pour les applications d'IA et la localisation de la chaîne d'approvisionnement. La région bénéficie d'écosystèmes de R&D développés et d'une forte demande en équipements de contrôle des procédés.
Le nettoyage prend de l'ampleur grâce à la qualification de la capacité de traitement sur 300 mm dans les usines de pointe et à la production de semi-conducteurs spéciaux. Une forte demande est attendue pour les équipements de nettoyage automatisés, les systèmes de pulvérisation pour plaquettes individuelles et le nettoyage post-CMP.
Marché américain des équipements de nettoyage de plaquettes
Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 9,5 à 10,4 % entre 2026 et 2034. Le déploiement de solutions de nettoyage à haut débit s'explique par les programmes de développement des capacités nationales, l'expansion des fonderies et la demande croissante de processeurs d'IA. Par ailleurs, le pays bénéficie de réseaux de service performants pour les fournisseurs d'équipements et de matériaux semi-conducteurs.
La demande du marché se concentre sur les applications logiques, la mémoire, les dispositifs RF, les MEMS et l'électronique de puissance. Les grandes usines de fabrication de semi-conducteurs ont besoin de solutions de nettoyage automatiques garantissant la reproductibilité des processus, un faible taux de particules et un approvisionnement stable en produits chimiques.
Marché européen des équipements de nettoyage de plaquettes
L'Europe détenait une part de marché de 17 à 20 % en 2025 et devrait connaître une croissance annuelle composée de 8,6 % à 9,5 % entre 2026 et 2034. Les semi-conducteurs automobiles, l'électronique de puissance et la microélectronique industrielle stimulent la demande régionale, notamment en provenance d'Allemagne. La France, l'Italie, les Pays-Bas, l'Espagne et le Royaume-Uni génèrent quant à eux une demande fondée sur la recherche et le développement, les usines spécialisées, les MEMS, la photonique et un écosystème innovant pour les équipements.
La qualité, la traçabilité, l'efficacité énergétique et les procédés de production écoresponsables sont les principales caractéristiques des usines de semi-conducteurs en Europe. Les systèmes permettant de réduire l'utilisation de produits chimiques et d'améliorer l'élimination des particules suscitent un intérêt croissant. La demande est la plus forte là où convergent les programmes de souveraineté des semi-conducteurs et les chaînes de valeur des véhicules électriques, de l'automatisation industrielle, des énergies renouvelables et de l'électronique de défense.
Marché des équipements de nettoyage de plaquettes en Asie-Pacifique
La région Asie-Pacifique représentait 42 à 46 % du marché en 2025 et devrait connaître une croissance annuelle composée de 10,5 à 11,4 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud, Taïwan et l'Inde stimulent la demande d'outils grâce à l'expansion de leurs activités dans les secteurs de la fonderie, de la mémoire, de l'affichage, des semi-conducteurs composés et de la fabrication de produits électroniques.
Le leadership régional s'appuie sur des volumes importants de production de plaquettes et sur de solides ajouts de capacité pour les semi-conducteurs de 300 mm. La Chine et la Corée du Sud contribuent à la croissance du marché, Taïwan soutient la demande en fonderies de pointe, le Japon apporte son expertise en matière d'équipements et de matériaux, et l'Inde fait son entrée sur le marché grâce à des investissements dans les semi-conducteurs, impulsés par des politiques publiques.
Marché des équipements de nettoyage de plaquettes au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique est relativement plus petit, mais devrait croître à un TCAC de 7,2 à 8,1 % entre 2026 et 2034. L'industrie électronique est sous le feu des projecteurs en Arabie saoudite, aux Émirats arabes unis et en Afrique du Sud, qui envisagent une demande sélective d'équipements dans ce domaine.
On prévoit que des opportunités se présenteront pour les centres de recherche, les unités de production d'emballage, l'électronique spécialisée et le développement de parcs technologiques, et non pour les grandes usines de fabrication avancée. La demande dépendra des compétences, des salles blanches, des partenariats avec les fournisseurs et de la mise en œuvre des politiques relatives aux semi-conducteurs.
Analyse de segmentation
Type d'équipement
Le marché des équipements de nettoyage de plaquettes devrait connaître une croissance annuelle composée (TCAC) de 9,6 % à 10,5 % entre 2026 et 2034. Ce marché, qui couvre un large éventail d'équipements, s'élargit à mesure que les usines de fabrication de semi-conducteurs recherchent un équilibre optimal entre débit, précision, coût et contrôle de la contamination. Les plateformes de traitement de plaquettes individuelles sont destinées aux technologies de pointe, tandis que les systèmes par lots et les épurateurs restent pertinents pour les procédés matures et spécialisés.
- Systèmes cryogéniques monoplaquettes : Ces systèmes acquièrent une importance stratégique lorsque les usines de fabrication recherchent une élimination efficace des particules et une réduction de l’utilisation de produits chimiques, notamment pour les substrats avancés, les plaquettes de grande valeur et les modules de traitement sensibles à l’environnement.
- Systèmes de pulvérisation monoplaquette : Ces outils sont à la pointe de la demande car ils offrent un contrôle précis de la chimie, une uniformité au niveau de la plaquette et une grande répétabilité pour les applications de logique, de mémoire, de MEMS et de nettoyage post-gravure.
- Systèmes de nettoyage par immersion par lots : les outils de nettoyage par immersion par lots restent importants pour un nettoyage rentable dans les nœuds matures, les MEMS, les LED et les plaquettes spéciales où le débit et la simplicité du processus sont des priorités essentielles.
- Systèmes de nettoyage par pulvérisation par lots : Les plateformes de pulvérisation par lots prennent en charge les opérations à débit moyen à élevé et sont utilisées lorsque les usines ont besoin d’une distribution efficace des produits chimiques, d’une stabilité dans la manipulation des plaquettes et d’un conditionnement de surface reproductible.
- Épurateurs : Les épurateurs sont essentiels pour le nettoyage post-CMP et l’élimination des particules, en particulier dans les procédés où les résidus mécaniques, les particules de suspension et les débris de surface peuvent affecter le rendement en aval.
Taille de la plaquette
La taille des plaquettes devrait croître à un TCAC de 9,8 à 10,7 % entre 2026 et 2034. La transition vers une capacité de 300 mm reste un moteur majeur, tandis que les outils de 200 mm et de 125 mm continuent de prendre en charge les processus analogiques, MEMS, LED, RF et semi-conducteurs composés.
- 300 mm : Le segment des 300 mm domine la demande d'outillage car les circuits logiques avancés, la mémoire et les usines de fabrication à haut volume nécessitent des plateformes de nettoyage automatisées avec un contrôle précis des particules et une forte répétabilité du processus.
- 200 mm : Le segment 200 mm reste résilient dans les dispositifs de puissance, les composants RF, les MEMS et l'électronique automobile, où la capacité des nœuds matures continue de fonctionner à un taux d'utilisation élevé.
- 125 mm : Le segment 125 mm est destiné à des applications de niche et spécialisées, notamment les LED, les lignes de recherche et la production de semi-conducteurs composés sélectionnés où la manipulation de plaquettes plus petites reste pratique.
Fonctions
On prévoit une croissance annuelle composée (TCAC) de 9,3 % à 10,2 % pour les différentes fonctions entre 2026 et 2034. Les équipements automatisés gagnent du terrain, les usines de fabrication de semi-conducteurs recherchant un débit plus élevé, une variabilité moindre et un meilleur contrôle des procédés. Les outils manuels et semi-automatiques restent utiles pour les lignes pilotes, les usines spécialisées et la production en petites séries.
- Équipement manuel : Les outils manuels sont utilisés dans la recherche, la production à faible volume et les procédés spécialisés où la flexibilité, les coûts d’investissement réduits et le traitement contrôlé par l’opérateur restent des atouts précieux.
- Équipements automatiques : Les systèmes automatiques sont privilégiés dans les usines de fabrication à haut volume car ils réduisent les risques liés à la manutention, améliorent la répétabilité, facilitent le contrôle des recettes et s’intègrent aux plateformes d’automatisation des usines.
- Équipements semi-automatiques : Les outils semi-automatiques permettent de concilier les besoins en matière de coûts et de productivité, et soutiennent les fabricants spécialisés qui exigent une meilleure régularité sans nécessiter l’investissement initial important des plateformes automatisées.
Application
On prévoit une croissance annuelle composée (TCAC) de 9,7 % à 10,6 % pour les applications entre 2026 et 2034. Les mémoires, les dispositifs RF, les MEMS et les LED dépendent de la propreté des surfaces des plaquettes pour garantir leur rendement et leur fiabilité. La demande varie selon la complexité des dispositifs, le matériau du substrat et le niveau de propreté requis.
- LED : La fabrication de LED utilise des équipements de nettoyage pour gérer les résidus de surface, la contamination particulaire et les exigences de préparation du substrat dans la production de semi-conducteurs composés et de composants optoélectroniques.
- MEMS : Les dispositifs MEMS nécessitent un nettoyage précis car les microstructures sont sensibles aux résidus, à l’adhérence, aux particules et à la compatibilité chimique tout au long des étapes de gravure, de libération et d’encapsulation.
- Mémoire : Les applications de mémoire génèrent une forte demande en raison des volumes élevés de plaquettes, des architectures de dispositifs multicouches et de la faible tolérance aux défauts dans la production de DRAM, de NAND et de mémoire à large bande passante.
- Dispositif RF : Les dispositifs RF utilisent des systèmes de nettoyage de plaquettes pour améliorer la qualité de surface, réduire les défauts et assurer la stabilité des performances dans les applications de communication, de radar automobile et d’infrastructure sans fil.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
DIRIGÉ |
Moyen |
Plaquettes composites |
Mise à l'échelle |
|
MEMS |
Moyen |
Intégration des capteurs |
Mise à l'échelle |
|
Mémoire |
Haut |
Demande de HBM |
Mature |
|
Dispositif RF |
Moyen |
Modules 5G |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des équipements de nettoyage de plaquettes
La fabrication avancée de nœuds accroît l'intensité du nettoyage
Les technologies de pointe exigent une fréquence et une précision de nettoyage accrues en raison de leur sensibilité accrue aux particules, résidus, contaminants métalliques et défauts de structure. L'utilisation croissante de la technologie EUV, des structures à grille enveloppante, des mémoires avancées et des circuits logiques hautes performances par les fabricants de semi-conducteurs renforcera le rôle du nettoyage dans la préservation du rendement, engendrant un besoin en outils de pulvérisation fiables pour plaquettes uniques, en systèmes cryogéniques et en solutions d'automatisation.
La régionalisation des usines de fabrication élargit la base installée d'équipements
L'impulsion donnée par les subventions gouvernementales et les impératifs de sécurité de la chaîne d'approvisionnement stimule les investissements dans les usines de semi-conducteurs aux États-Unis, en Europe, au Japon, en Corée du Sud, à Taïwan, en Chine et en Inde. Cette initiative de production localisée nécessite de nouvelles salles blanches, des équipements de traitement, des systèmes et une infrastructure de services adaptés. Les équipements de nettoyage de plaquettes devraient en bénéficier directement, car les nouvelles usines doivent valider leurs procédures de nettoyage de plaquettes par des procédés de dépôt, de gravure, de lithographie, de polissage chimico-mécanique (CMP) et d'encapsulation avant de lancer la production en série.
La mémoire, l'IA et les dispositifs spécialisés renforcent la demande d'outils
La demande croissante en puces d'IA, mémoires haute vitesse, semi-conducteurs automobiles, dispositifs RF, MEMS, LED et semi-conducteurs de puissance accroît la complexité du traitement des plaquettes. Ces dispositifs présentent des exigences de surface plus strictes et un niveau de contrôle des défauts plus élevé que les générations précédentes de semi-conducteurs. Les fabricants d'outils de nettoyage bénéficient de la modernisation des usines, capables de traiter des plaquettes plus grandes, des matériaux plus sophistiqués et des niveaux de contamination spécifiques à chaque type de produit.
Tendances futures du marché des équipements de nettoyage de plaquettes
Plateformes de nettoyage à faible teneur en produits chimiques
Le marché des équipements de nettoyage de plaquettes évolue vers des plateformes permettant de réduire la consommation de produits chimiques, d'eau ultrapure et la production d'eaux usées, tout en maintenant une efficacité de nettoyage optimale. Les technologies de cryogénisation, de pulvérisation avancée, de filtration et une meilleure gestion des formulations devraient se généraliser à mesure que les usines de semi-conducteurs intègrent les objectifs de performance et de développement durable. Les fournisseurs capables de démontrer une réduction des coûts d'exploitation sans impact sur les rendements seront particulièrement attractifs pour les usines.
Surveillance des processus intégrée aux capteurs
La surveillance en temps réel deviendra essentielle pour les usines de fabrication de semi-conducteurs souhaitant adopter une approche prédictive des incidents de contamination. Les équipements de nettoyage, dotés de capteurs intégrés et de capacités d'acquisition et d'analyse de données, permettraient de détecter les dérives, d'optimiser les procédés de fabrication et de réduire les temps d'arrêt imprévus. Cette évolution facilitera une intégration plus étroite des équipements de nettoyage aux solutions d'automatisation des usines et aux systèmes de gestion du rendement.
Opportunités du marché des équipements de nettoyage de plaquettes
Extension de capacité de 300 mm
Les prévisions du marché des équipements de nettoyage de plaquettes indiquent une forte opportunité d'expansion pour les usines de fabrication de semi-conducteurs de 300 mm, car les dispositifs logiques avancés, la mémoire et les composants liés à l'IA nécessitent des systèmes de nettoyage automatisés à haut débit. Les fournisseurs peuvent générer des profits en proposant des modules de traitement performants, un service après-vente régional et des plateformes chimiques efficaces. En effet, de nombreuses régions construisent de nouvelles usines grâce à leurs programmes d'incitation, ce qui requiert une montée en puissance rapide des équipements.
Fabrication de semi-conducteurs spécialisés
Il existe un potentiel de croissance dans la production de semi-conducteurs spécialisés, au-delà des circuits logiques de pointe. Les MEMS, les semi-conducteurs composés, les composants RF, l'électronique de puissance, les LED et les capteurs nécessitent tous des méthodes de nettoyage spécifiques, adaptées aux substrats utilisés. Les fabricants d'équipements pour semi-conducteurs pourraient se démarquer par la flexibilité de leurs chambres de traitement, la compatibilité avec les substrats, la modularité de leurs postes de travail en milieu humide et leurs machines à faible volume de production. Cette opportunité est particulièrement intéressante en Europe, au Japon, en Amérique du Nord et dans les centres de fabrication émergents d'Asie.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -