
Markt für Warehousing und Logistik Roboter: Größe & Prognose 2034
Marktgröße und Prognosen für Lager- und Logistikroboter (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Handhabungsroboter, Palettierroboter, Lieferroboter, Unterstützungsroboter, Depalettierungsroboter, Produktionsroboter, Sonstige); Anwendung (Lebensmittel und Getränke, Pharmazeutika, Unterhaltungselektronik, Textilien, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00013260
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
7,91 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
16,64 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,61 %
Wachstumsrate
Adressierbarer Markt
110,05 Mrd. US-Dollar
(2026–2034)
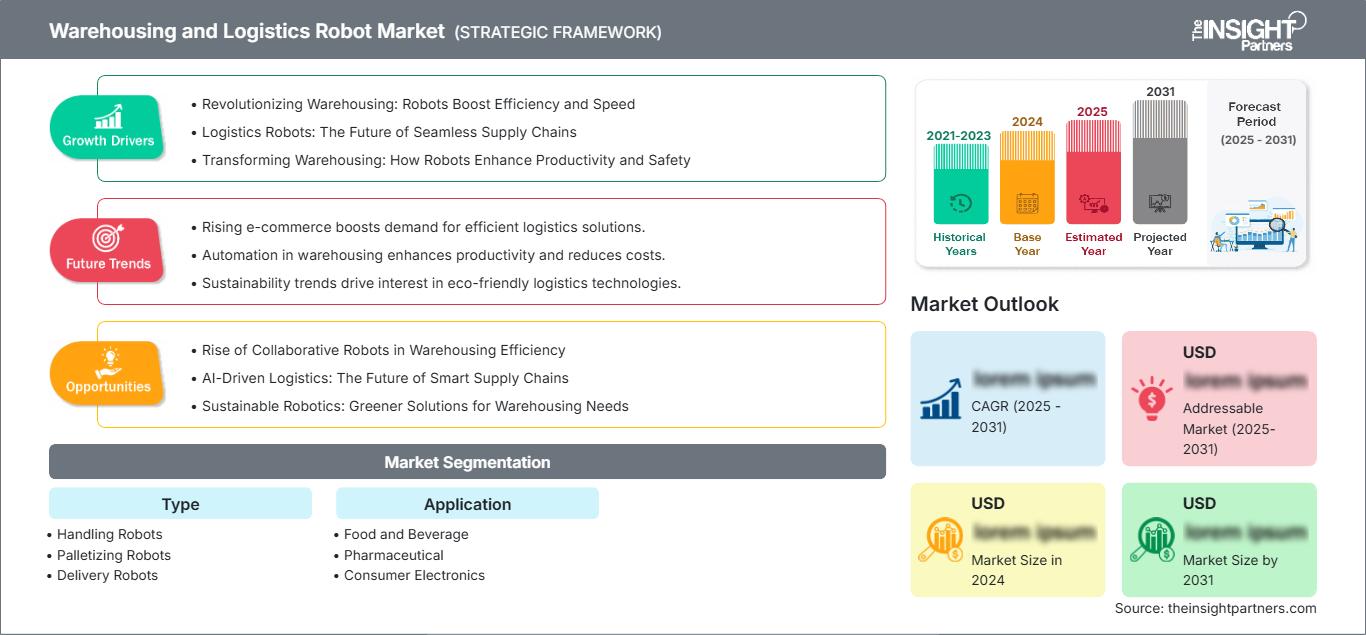
Der Markt für Lager- und Logistikroboter wird Prognosen zufolge von 7,91 Milliarden US-Dollar im Jahr 2025 auf 16,64 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,61 % im Zeitraum 2026–2034 entspricht. Die Einführung geht über erste Automatisierungspilotprojekte hinaus, da Distributionszentren mobile Roboter, Palettiersysteme, Depalettierungszellen und Handhabungsroboter einsetzen, um Durchsatz, Bestandsgenauigkeit und Ausfallsicherheit in personalintensiven Fulfillment-Netzwerken zu verbessern.
Nordamerika bleibt ein zentraler Nachfragemarkt, gestützt durch E-Commerce-Fulfillment, die Modernisierung der Kontraktlogistik und steigende Lagerkosten. Die Marktgröße für Lager- und Logistikroboter in der Region wird durch skalierbare Robotics-as-a-Service-Modelle, den Druck des Omnichannel-Handels und Investitionen in KI-gestützte Lagersteuerungssysteme geprägt, die Roboter mit bestehenden Lagerverwaltungsplattformen koordinieren.
Marktanalyse und Einblicke für Lager- und Logistikroboter
- Nordamerika: Die Region hatte im Jahr 2025 einen geschätzten Marktanteil von 29–33 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,2 % wachsen, angetrieben durch die Automatisierung im Einzelhandel, E-Commerce, in der Pharmabranche und in der Lebensmittellogistik.
- USA: Die USA repräsentierten im Jahr 2025 rund 72–76 % Nordamerikas und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–10,5 % wachsen, unterstützt durch Initiativen zur Automatisierung der Auftragsabwicklung und zur Steigerung der Arbeitsproduktivität.
- Europa: Europa hielt im Jahr 2025 schätzungsweise einen Marktanteil von 24–28 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,8 % wachsen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei 32–36 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,9 % wachsen, wobei China, Japan, Südkorea und Indien die führenden Länder bei den Implementierungen sind.
- Größtes Segment: Handhabungsroboter stellten das größte Segment dar mit einem geschätzten Marktanteil von 31–35 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–9,1 % im Zeitraum 2026–2034.
- Wachstumsstarkes Segment: Lieferroboter werden im Jahr 2025 schätzungsweise einen Marktanteil von 12–16 % erreichen und sollen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,4–11,8 % wachsen, da die Einrichtungen den internen Transport automatisieren.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB Ltd., Zebra Technologies Corporation, FANUC CORPORATION, GreyOrange, Hitachi, Ltd., KUKA AG, Mitsubishi Electric Corporation, SSI Schäfer Gruppe, Vecna Robotics und Yaskawa Electric Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Automatisierung in der Lagerhaltung hat sich von fest installierten, förderbandlastigen Systemen hin zu modularen Flotten entwickelt, die schrittweise erweitert werden können. Das Marktwachstum wird durch autonome mobile Fahrzeuge (AMRs), bildgesteuerte Roboterarme, intelligente Palettiersysteme und Software-Orchestrierung verstärkt, die Engpässe zwischen Kommissionierung, Verpackung, Nachschub und Versand reduziert.
Der Bericht zum Markt für Lager- und Logistikroboter prognostiziert, dass die Nutzung von Robotern im Prognosezeitraum in mittelgroßen Lagern zunehmen wird, da Leasingmodelle und cloudbasiertes Flottenmanagement die anfänglichen Hürden senken. Investitionen werden sich zudem auf aufstrebende Logistikzentren im asiatisch-pazifischen Raum und im Nahen Osten konzentrieren, wo moderne Fulfillment-Infrastrukturen von Anfang an mit robotergestützten Layouts errichtet werden.
Berichtsumfang zum Markt für Lager- und Logistikroboter
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 7,91 Milliarden US-Dollar |
| Marktgröße bis 2034 | 16,64 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,61 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Lager- und Logistikroboter
Die Nachfrage nach Lager- und Logistikrobotik ist eng mit der rasanten Entwicklung von Fulfillment-Prozessen, kürzeren Auftragsdurchlaufzeiten, vielfältigeren Artikelangeboten und dem anhaltenden Fachkräftemangel verbunden. Angesichts des stetig wachsenden E-Commerce-Verkehrs, des Omnichannel-Handels und der Kundennachfrage nach schnelleren Lieferungen wird die Notwendigkeit, die Effizienz zu steigern, ohne die Leistung zu beeinträchtigen, für Lager immer dringlicher. Roboterlösungen werden häufig eingesetzt, um einen gleichbleibenden Durchsatz in Spitzenzeiten zu gewährleisten, Auftragsfehler zu reduzieren, die Bestandsgenauigkeit zu verbessern und einen 24/7-Betrieb zu ermöglichen. Darüber hinaus tragen Roboterlösungen zur Erhöhung der Mitarbeitersicherheit bei, indem sie repetitive und körperlich anstrengende Prozesse wie das Bewegen, Heben, Sortieren und Transportieren von Materialien in großen Lagern automatisieren.
Das Marktökosystem umfasst Roboterhersteller, Greifer- und Sensorlieferanten, Entwickler von Lagerverwaltungssoftware, Systemintegratoren, Automatisierungsberater und Logistikdienstleister. Marktanalysen für Lager- und Logistikroboter zeigen, dass die Wertschöpfung zunehmend auf integrierte Automatisierungsplattformen verlagert wird. Diese kombinieren Roboterhardware mit fortschrittlichen Softwarefunktionen, Simulationstools, vorausschauender Wartungsanalyse und nahtlosen Schnittstellen zu Lagerverwaltungssystemen (WMS) und Enterprise-Resource-Planning-Systemen (ERP). Kunden wünschen sich Lösungen, die Echtzeit-Transparenz, operative Intelligenz und die Koordination aller Lagerprozesse ermöglichen. Diese Entwicklung motiviert Anbieter, umfassende Automatisierungslösungen zu entwickeln, die die Produktivität steigern, die Implementierungskomplexität reduzieren und die operative Skalierbarkeit gewährleisten.
Der Wettbewerb wird von globalen Herstellern von Industrierobotern und spezialisierten Anbietern von Lagerautomatisierungslösungen geprägt. ABB Ltd., FANUC CORPORATION, KUKA AG, Mitsubishi Electric Corporation und Yaskawa Electric Corporation nutzen ihre langjährige Erfahrung in Robotik und Automatisierung, ihre großen Kundenstämme und ihr umfangreiches Automatisierungsportfolio, um Herausforderungen im Lagerbereich zu meistern. GreyOrange, Zebra Technologies Corporation, die SSI Schäfer Gruppe und Vecna Robotics hingegen konzentrieren sich auf Technologien und Lösungen für Fulfillment, autonome mobile Roboter, Orchestrierungssoftware und intelligente Workflow-Automatisierung für Kommissionierungs-, Transport- und Bestandsverwaltungsprozesse.
In der heutigen Zeit hängt die strategische Positionierung zunehmend von der Geschwindigkeit der Implementierung, dem Lifecycle-Support und dem klaren Nachweis des wirtschaftlichen Nutzens für den Kunden ab. Kunden bevorzugen Anbieter, die Kosteneinsparungen pro Kommissionierung, kürzere Amortisationszeiten, einfache Integration in bestehende Anlagen, Einhaltung von Sicherheitsstandards und flexible Skalierbarkeit an mehreren Standorten bieten. Die zunehmende Bedeutung skalierbarer Automatisierungsarchitekturen treibt zudem die Einführung von Technologien wie künstlicher Intelligenz, maschinellem Sehen, autonomer Navigation, digitalen Zwillingen und fortschrittlicher Analytik voran, wodurch die Systemleistung kontinuierlich verbessert wird. Das ständige Bestreben von Lagerleitern nach höherer Produktivität, optimiertem Personaleinsatz und resilienter Lieferkette wird die Nachfrage nach intelligenten Roboterlösungen weiterhin ankurbeln.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Lager- und Logistikroboter: Strategische Einblicke
Regionale Einblicke
Markt für Lager- und Logistikroboter in Nordamerika
Nordamerika hielt im Jahr 2025 schätzungsweise 29–33 % des Marktanteils für Lager- und Logistikroboter und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,2 % wachsen. Die stärkste Verbreitung findet sich in den Bereichen Hochdurchsatz-Fulfillment, Paketabwicklung, Lebensmittelverteilung und Pharmalogistik.
Um Personalengpässe zu bewältigen und die Zuverlässigkeit der Auftragsabwicklung zu erhöhen, setzen Betreiber auf autonome mobile Fahrzeuge (AMRs), robotergestützte Kommissionierung, Palettierung und automatisierten Transport. Die Nachfrage wird zudem durch Robotik-as-a-Service-Verträge gedeckt, die es Einzelhändlern und Logistikdienstleistern ermöglichen, ihre Kapazitäten zu erweitern, ohne ihre gesamten Lagernetzwerke umgestalten zu müssen.
US-Markt für Lager- und Logistikroboter
Die USA repräsentierten im Jahr 2025 etwa 72–76 % Nordamerikas und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–10,5 % wachsen. Der Fokus auf die Konsolidierung des E-Commerce, regionale Logistikzentren und die Präsenz erfahrener Systemintegratoren machen das Land zu einem der wichtigsten Implementierungszentren.
Roboter werden bereits für den Transport von Behältern, die Entpalettierung, die Auftragszusammenführung und die Qualitätskontrolle eingesetzt. Zu den beteiligten Unternehmen gehören FANUC America, ABB Robotics, Zebra Technologies Corporation, GreyOrange, Vecna Robotics und die SSI Schäfer Gruppe.
Markt für Lager- und Logistikroboter in Europa
Europa wird im Jahr 2025 voraussichtlich einen Marktanteil von 24–28 % halten und soll mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,8 % wachsen. Deutschland ist aufgrund seiner Expertise in den Bereichen automatisierte Fabriken, Logistikinfrastruktur und der Anwendung in der Automobil-, Elektronik- und Industrielogistik das führende Land.
In Großbritannien liegt der Fokus auf der Automatisierung im E-Commerce und in der Lebensmittellogistik, während in Frankreich, Italien und Spanien Roboter zur Steigerung der Lagereffizienz eingesetzt werden. Nachhaltigkeitsvorschriften fördern die Entstehung kompakter Logistikzentren.
APAC-Markt für Lager- und Logistikroboter
Der asiatisch-pazifische Raum dürfte im Jahr 2025 einen Anteil von schätzungsweise 32–36 % ausmachen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,9 % wachsen. Der regionale Einsatz von Robotik wird hauptsächlich von China vorangetrieben, dank seiner Kapazitäten in den Bereichen Fertigung, E-Commerce und lokaler Robotikentwicklung.
Japan und Südkorea verfügen über Expertise in der Entwicklung von Roboterlösungen, während Indien und Australien die Automatisierung im Einzelhandel, der Elektronikbranche und der Logistik vorantreiben. Die Region profitiert von Vorteilen hinsichtlich neuer Lagerhallen, städtischer Lieferinfrastruktur und industrieller Automatisierungspolitik.
Markt für Lager- und Logistikroboter im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 7,4–8,6 % erwartet. Die Führungsrolle der beiden Länder wird durch Logistikeinrichtungen, hafennahe Vertriebszentren und Diversifizierungsstrategien mit dem Ziel einer nationalen Verkehrsinfrastruktur ausgeübt.
Südafrika ist aufgrund seiner Logistik im Einzelhandel und Lebensmittelbereich das fortschrittlichste afrikanische Land. Innerhalb der Region ist der Einsatz von Robotern noch begrenzt, nimmt aber in neuen automatisierten Lagern zu.
Segmentierungsanalyse
Typ
Für das Segment der Robotertypen wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,4–9,4 % prognostiziert. Der Markt für Lager- und Logistikroboter umfasst Roboter, die Materialhandhabung, Lagerung, Palettenflüsse, interne Lieferungen und produktionsbezogene Lageraufgaben übernehmen.
- Handhabungsroboter: Handhabungsroboter bilden das größte Segment und werden zum Kommissionieren, Platzieren, Heben und Bewegen von Waren in Lager- und Kommissionierprozessen eingesetzt, wo Geschwindigkeit, Wiederholgenauigkeit und Sicherheit von entscheidender Bedeutung sind.
- Palettierroboter: Palettierroboter unterstützen die Endverpackung und den Warenausgang im Lager und helfen den Bedienern, schwere Lasten, gemischte Paletten und wiederholtes Stapeln mit verbesserter Konsistenz zu bewältigen.
- Lieferroboter: Lieferroboter ermöglichen den automatisierten Transport von Materialien innerhalb von Zonen, minimieren die Bewegungszeiten der Mitarbeiter und erhöhen die Vorhersagbarkeit von Nachschub-, Kommissionierungs- und Verpackungsprozessen.
- Unterstützungsroboter: Unterstützungsroboter unterstützen Aktivitäten wie Inspektionen, Bestandsscans, Reinigungen und zusätzliche Bewegungsabläufe und tragen so zu einer besseren Transparenz und Minimierung von Ausfallzeiten in großen Betrieben bei.
- Depalettierungsroboter: Depalettierungsroboter erleichtern das Entladen von Kartons oder Lagen von ankommenden Paletten, steigern die Effizienz und reduzieren den manuellen Arbeitsaufwand in Lagern der Lebensmittel- und Getränkeindustrie, des Einzelhandels und der Konsumgüterindustrie.
- Fertigungsroboter: Fertigungsroboter helfen dabei, die Produktion in der Fertigungshalle mit dem Warenfluss im Lager zu verknüpfen und unterstützen die Bereiche Verpackung, Transport, Bereitstellung und fertigungsbezogene Logistik im Lager.
Anwendung
Es wird erwartet, dass dieses Anwendungssegment im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–9,2 % wachsen wird, da Lagerbetreiber branchenspezifische Anforderungen an die Lagerlogistik automatisieren. Die Logistikbereiche Lebensmittel und Getränke, Pharmazeutika, Unterhaltungselektronik und Textilien erfordern jeweils unterschiedliche Anforderungen an Nutzlast, Hygiene, Rückverfolgbarkeit und Genauigkeit.
- Lebensmittel und Getränke: In der Lebensmittel- und Getränkeindustrie werden Roboter in Lagerbetrieben für Tätigkeiten wie Palettierung, Kühlkettenmanagement und die Bearbeitung großer Mengen von Kisten eingesetzt, wobei Hygiene, Effizienz und die Reduzierung von Beschädigungen entscheidende Faktoren sind.
- Pharmazeutika: In der pharmazeutischen Logistik wird die Roboterautomatisierung für den nachvollziehbaren Transport, die sichere Lagerung und die Auftragsabwicklung eingesetzt, insbesondere wenn Produktintegrität und temperaturempfindliche Handhabung von entscheidender Bedeutung sind.
- In der Lagerhaltung von Unterhaltungselektronik spielen Roboter eine strategische Rolle, insbesondere bei der Handhabung hochwertiger Artikel, der Serialisierung und der Wiederauffüllung.
- Textilien: Die robotergestützte Automatisierung spielt eine wichtige Rolle in der Textillogistik, indem sie Artikelvariationen, Spitzenzeiten und Retourenlogistik bewältigt.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Speisen und Getränke |
Hoch |
Kühlkette |
Skalierung |
|
Pharmazeutische |
Medium |
Nachvollziehbare Auftragsabwicklung |
Skalierung |
|
Unterhaltungselektronik |
Hoch |
Präzisionspicking |
Reifen |
|
Textil |
Medium |
Retourenautomatisierung |
Aufkommen |
Markttreiber und Wirkungsanalyse für Lager- und Logistikroboter
Steigende Anforderungen an die Auftragsabwicklungsgeschwindigkeit
Die kontinuierliche Verkürzung der Lieferzeitfenster durch E-Commerce und Omnichannel-Angebote macht manuelle Lagerprozesse in Spitzenzeiten zunehmend anfällig. Robotertechnologie trägt dazu bei, die Warenbewegungen im Lager zu beschleunigen, unnötige Wege für Mitarbeiter zu minimieren und einen reibungslosen Betrieb zu gewährleisten. Sie ist besonders effektiv in Lagern mit einer hohen Anzahl an Artikeln (SKUs), wo die Auftragsvariabilität die Effizienz herkömmlicher, fester Automatisierungssysteme beeinträchtigt.
Arbeitskräfteverfügbarkeit und Produktivitätsdruck
Diese Tätigkeit erfordert typischerweise wiederholtes Gehen, Heben, Scannen und Bücken, was die Rekrutierung und Bindung von Mitarbeitern erschwert. Der Einsatz von Robotern nimmt zu, um körperlich anstrengende Aufgaben zu übernehmen, sodass sich die Mitarbeiter auf Ausnahmen, Qualitätskontrolle und Prozessüberwachung konzentrieren können. Dies gewährleistet mehr Sicherheit und höhere Produktivität pro Mitarbeiter. Dieser Ansatz ist besonders sinnvoll, wenn Löhne, Fluktuation und saisonale Arbeitskräfte ein betriebliches Risiko darstellen.
KI-gestützte Lagerorchestrierung
Der Einsatz von Robotik nimmt zu, da KI-basierte Ausführungssysteme Roboter, Lagerbestände, Mitarbeiter und Ausrüstung in Echtzeit integrieren. Solche Systeme unterstützen die Aufgabenverteilung, die Routenplanung, die Vorhersage des Wartungsbedarfs und die Leistungsüberwachung. Dadurch entsteht ein flexibles Lagerumfeld, in dem sich die Roboter an wechselnde Auftragsmuster anpassen, anstatt festen Routen zu folgen.
Markt für Lager- und Logistikroboter: Zukunftstrends
Interoperabilität mehrerer Roboterflotten
Die Trends im Markt für Lager- und Logistikroboter werden sich zunehmend auf die Interoperabilität verschiedener Robotertypen, Hersteller und Softwareebenen konzentrieren. Unternehmen werden sich nicht mehr auf einen einzigen Robotertyp verlassen, sondern autonome mobile Roboter (AMRs), Roboterarme, Palettierer, Scanner und automatisierte Lagerlösungen integrieren. Offene Schnittstellen und Flottenmanagement-Software werden wichtige Kaufkriterien sein, da Unternehmen die Abhängigkeit von einzelnen Anbietern vermeiden und einen heterogenen Maschinenpark verwalten müssen.
Erweiterung von Robotics-as-a-Service
Die Nutzung abonnementbasierter Automatisierungsmodelle wird zunehmen, da mittelständische Lager ihre Prozesse ohne hohe Vorabinvestitionen automatisieren möchten. Der Ansatz „Robotik als Service“ ermöglicht es dem Lagerbetreiber, die Kosten an Durchsatz, saisonale Spitzenlasten oder das Produktivitätsziel des jeweiligen Standorts anzupassen. Dieser serviceorientierte Ansatz erhöht zudem die Verantwortlichkeit der Anbieter hinsichtlich Verfügbarkeit und Leistungskennzahlen.
Marktchancen für Lager- und Logistikroboter
Automatisierung in Brownfield-Lagerhallen
Viele Lagerhallen sind nicht für die Vollautomatisierung ausgelegt, wodurch sich Chancen für modulare Roboter ergeben, die in bestehenden Gängen, Laderampen und Lagerstrukturen eingesetzt werden können. Anbieter, die Systeme mit minimalen baulichen Veränderungen implementieren können, erreichen eine große Anzahl installierter Systeme in Distributionszentren. Prognosen für den Markt für Lager- und Logistikroboter deuten darauf hin, dass die Nachrüstung weiterhin wichtig sein wird, da viele Betreiber Produktivitätssteigerungen schneller benötigen, als es die Bauzyklen neuer Lagerhallen zulassen.
Branchenspezifische Roboterlösungen
Lebensmittel, Pharmazeutika, Elektronik und Textilien haben jeweils spezifische Logistikanforderungen. Anbieter, die sich auf Greiferlösungen, Softwareprozesse und branchenspezifische Analysen spezialisieren, können sich so einen Wettbewerbsvorteil verschaffen. Die Pharmalogistik erfordert Rückverfolgbarkeit und sorgfältige Handhabung; die Lebensmittellogistik Sauberkeit und Temperaturkontrolle; die Elektroniklogistik ein effizientes SKU-Management; die Textillogistik profitiert von der Automatisierung der Retourenabwicklung.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -