
倉庫・物流ロボット市場:動向・需要・予測 2034
倉庫・物流ロボット市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(ハンドリングロボット、パレタイジングロボット、配送ロボット、サポートロボット、デパレタイジングロボット、製造ロボット、その他)、用途別(食品・飲料、医薬品、家電、繊維、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00013260
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
79億1000 万米ドル
基準年値
2034年の予測
166億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.61 %
成長率
対象市場
1100億5000 万米ドル
(2026年~2034年)
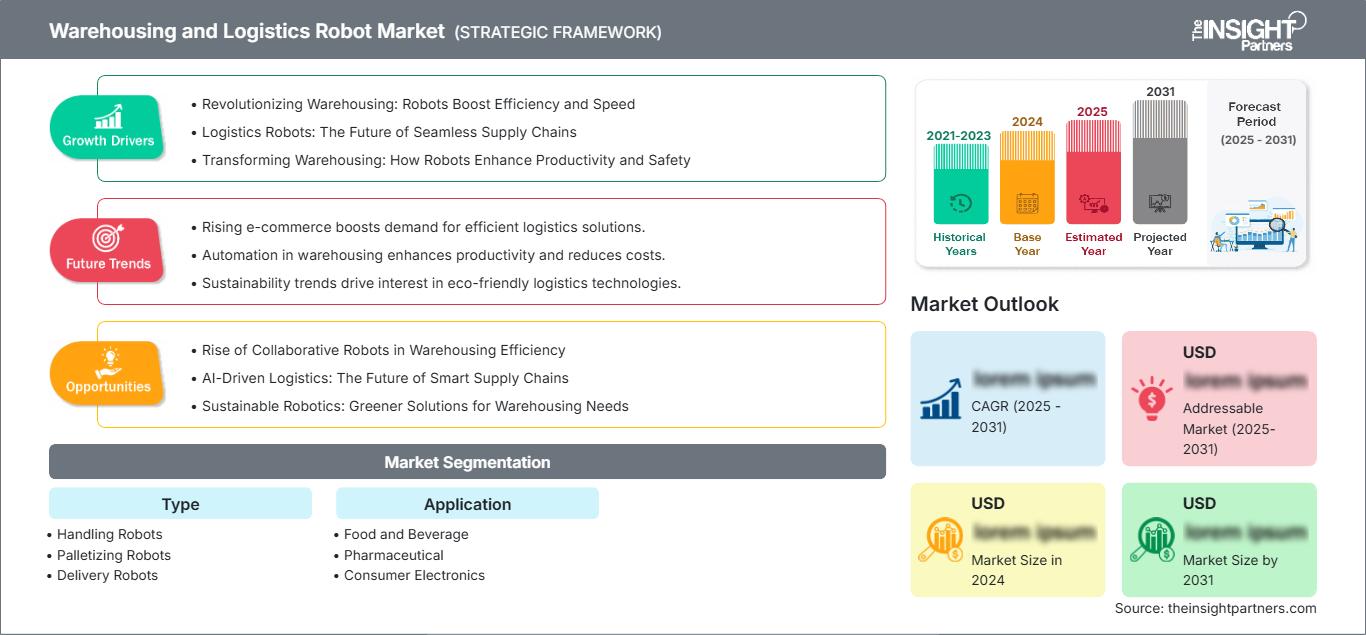
倉庫・物流ロボット市場は、2025年の79億1000万米ドルから2034年には166億4000万米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は8.61%となる見込みです。物流センターでは、処理能力、在庫精度、および労働力不足のフルフィルメントネットワーク全体の回復力を向上させるため、モバイルロボット、パレタイジングシステム、デパレタイジングセル、ハンドリングロボットなどを導入しており、導入は初期の自動化パイロット段階を超えつつあります。
北米は、eコマースのフルフィルメント、サードパーティロジスティクスの近代化、倉庫労働コストの上昇に支えられ、依然として主要な需要拠点となっています。同地域の倉庫・物流ロボット市場規模は、拡張性の高いロボティクス・アズ・ア・サービス(RaaS)モデル、オムニチャネル小売からの圧力、そして既存の倉庫管理プラットフォームとロボットを連携させるAI搭載型倉庫実行システムへの投資によって形成されています。
倉庫・物流ロボット市場の評価と洞察
- 北米:この地域は2025年には推定29~33%のシェアを占め、小売、eコマース、医薬品、食品物流における自動化を牽引力として、2026年から2034年にかけて年平均成長率(CAGR)9.0~10.2%で拡大すると予測されている。
- 米国:米国は2025年には北米の約72~76%を占め、フルフィルメントの自動化と労働生産性向上策に支えられ、年平均成長率(CAGR)9.2~10.5%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には推定24~28%のシェアを占め、ドイツ、英国、フランス、イタリア、スペインが牽引役となり、年平均成長率(CAGR)7.8~8.8%で成長すると予測されている。
- アジア太平洋地域:アジア太平洋地域は2025年には32~36%のシェアを占め、年平均成長率(CAGR)9.5~10.9%で成長すると予測されており、中国、日本、韓国、インドが導入を主導する見込みです。
- 最大のセグメント:ハンドリングロボットは最大のセグメントであり、2025年には推定31~35%の市場シェアを占め、2026~2034年のCAGRは8.2~9.1%と予測されている。
- 高成長分野:配送ロボットは2025年には推定12~16%のシェアを占め、施設における内部輸送の自動化に伴い、年平均成長率(CAGR)10.4~11.8%で成長すると予測されている。
- 詳細に分析された主要企業:ABB Ltd.、Zebra Technologies Corporation、FANUC CORPORATION、GreyOrange、Hitachi, Ltd.、KUKA AG、Mitsubishi Electric Corporation、SSI Schaefer Group、Vecna Robotics、およびYaskawa Electric Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
倉庫業務における自動化は、固定式のコンベアを多用する設計から、段階的に追加可能なモジュール式のシステムへと移行している。市場の成長は、AMR(自律移動ロボット)、ビジョン誘導型ロボットアーム、インテリジェントパレタイジングシステム、そしてピッキング、梱包、補充、出荷といった各工程間のボトルネックを解消するソフトウェアオーケストレーションによってさらに加速されている。
倉庫・物流ロボット市場レポートによると、予測期間中、リースモデルやクラウドベースのフリート管理によって初期費用が削減されるため、中規模倉庫における導入が拡大する見込みです。また、アジア太平洋地域や中東といった新興物流回廊への投資も増加するでしょう。これらの地域では、ロボット導入に対応したレイアウトで最新の物流インフラが構築されています。
倉庫・物流ロボット市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 79億1000万米ドル |
| 2034年までの市場規模 | 166億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.61% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
倉庫・物流ロボット市場分析
倉庫および物流ロボットへの需要は、フルフィルメントプロセスの急速な発展、注文サイクル時間の短縮、SKUの多様化、そして継続的な労働力不足と密接に関連しています。eコマースのトラフィック増加、オムニチャネル小売、そして顧客からの迅速な配送への要求の高まりを鑑みると、倉庫においては、パフォーマンスを犠牲にすることなく効率性を向上させる必要性がますます高まっています。多くの場合、ロボットソリューションは、ピーク時の処理能力の安定、注文エラーの削減、在庫精度の向上、そして24時間365日の稼働を実現するために活用されています。さらに、ロボットソリューションは、大規模倉庫における移動、持ち上げ、仕分け、資材の運搬といった反復的で肉体的に負担の大きい作業を自動化することで、従業員の安全性の向上にも貢献します。
市場のエコシステムは、ロボットメーカー、グリッパーおよびセンサーサプライヤー、倉庫管理ソフトウェア開発者、システムインテグレーター、オートメーションコンサルタント、物流サービスプロバイダーなど多岐にわたります。倉庫および物流ロボット市場の分析によると、価値創造は、ロボットハードウェアと高度なソフトウェア機能、シミュレーションツール、予測保守分析、倉庫管理システム(WMS)および企業資源計画(ERP)プラットフォームとのシームレスなインターフェースを組み合わせた統合オートメーションプラットフォームへとますますシフトしています。顧客は、倉庫プロセス全体にわたってリアルタイムの可視性、運用インテリジェンス、および連携を提供するソリューションを求めています。このアプローチへのシフトは、生産性の向上、導入の複雑さの軽減、運用上の拡張性の確保を実現する包括的なオートメーションソリューションの設計をベンダーに促しています。
競争環境は、世界的な産業用ロボットメーカーと倉庫自動化ソリューションの専門プロバイダーが混在することで形成されています。ABB Ltd.、FANUC CORPORATION、KUKA AG、三菱電機株式会社、安川電機株式会社は、ロボット工学と自動化における豊富な経験、強固な顧客基盤、そして幅広い自動化製品ポートフォリオを活かし、倉庫の課題解決に取り組んでいます。一方、GreyOrange、Zebra Technologies Corporation、SSI Schaefer Group、Vecna Roboticsは、フルフィルメント、自律移動ロボット、オーケストレーションソフトウェア、そしてピッキング、輸送、在庫管理プロセス向けのインテリジェントなワークフロー自動化のための技術とソリューションに注力しています。
現代において、戦略的なポジショニングは、導入スピード、ライフサイクルサポート、そして顧客への明確な経済的価値の提示にますます依存するようになっています。顧客は、ピッキングごとのコスト削減、投資回収期間の短縮、既存施設との容易な統合、安全基準への準拠、そして複数の拠点にわたる拡張性の柔軟性を提供できるベンダーを好む傾向にあります。拡張性の高い自動化アーキテクチャへの注目の高まりは、人工知能、マシンビジョン、自律航法、デジタルツイン、高度な分析といった技術の採用を促進し、システムパフォーマンスを継続的に向上させています。倉庫管理者が生産性の向上、人員最適化、サプライチェーンのレジリエンスを常に追求していることも、インテリジェントなロボットソリューションへの需要を押し上げる要因となるでしょう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
倉庫・物流ロボット市場:戦略的洞察
地域別分析
北米の倉庫・物流ロボット市場
北米は、2025年には倉庫・物流ロボット市場の推定29~33%のシェアを占め、2026~2034年には年平均成長率(CAGR)9.0~10.2%で成長すると予測されている。導入が最も進んでいるのは、高スループットのフルフィルメント、小包処理、食料品配送、医薬品物流の分野である。
事業者は、労働力不足を解消し、注文処理サイクルの信頼性を向上させるために、AMR(自律移動ロボット)、ロボットによるピッキング、パレタイジング、自動輸送などを活用している。また、小売業者や3PL(サードパーティロジスティクス)企業が倉庫ネットワーク全体を再設計することなく処理能力を拡張できる、ロボティクス・アズ・ア・サービス契約も需要を支えている。
米国倉庫・物流ロボット市場
米国は2025年には北米の約72~76%を占め、年平均成長率(CAGR)は9.2~10.5%で成長すると予測されている。電子商取引の統合、地域物流施設、高度なシステムインテグレーターの存在といった要因により、米国は主要な導入拠点の一つとなっている。
ロボットは既に、コンテナの搬送、パレットからの積み下ろし、注文の集約、検査などの作業に活用されている。関連企業には、ファナックアメリカ、ABBロボティクス、ゼブラテクノロジーズ、グレイオレンジ、ベクナロボティクス、SSIシェーファーグループなどが含まれる。
欧州の倉庫・物流ロボット市場
欧州は2025年には推定24~28%のシェアを占め、年平均成長率(CAGR)は7.8~8.8%で成長すると予測されている。ドイツは、自動化工場、物流インフラ、自動車、エレクトロニクス、産業物流における導入実績の高さから、トップの地位を占めている。
英国では、電子商取引と食料品物流における自動化に重点が置かれている一方、フランス、イタリア、スペインでは、倉庫の効率向上にロボットが活用されている。持続可能性に関する規制は、コンパクトな物流センターの構築を後押ししている。
アジア太平洋地域の倉庫・物流ロボット市場
アジア太平洋地域は2025年には推定32~36%のシェアを占め、年平均成長率(CAGR)は9.5~10.9%で成長すると予測されている。この地域におけるロボット導入は、製造業、電子商取引、そして国内のロボット開発能力を持つ中国が主に牽引している。
日本と韓国はロボットソリューションのエンジニアリングに関する専門知識を提供しており、インドとオーストラリアは小売、エレクトロニクス、物流分野における自動化を拡大している。この地域は、新たな倉庫、都市部の配送インフラ、産業オートメーション政策といった面で優位性を享受している。
中東・アフリカの倉庫・物流ロボット市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)7.4~8.6%で成長すると予測されている。両国は、物流施設、港湾と連携した流通センター、そして国家レベルの輸送インフラ整備に向けた多角化戦略を通じて、この分野をリードしている。
南アフリカは、小売業や食品関連の物流において、アフリカで最も先進的な国である。同地域におけるロボット技術の導入は限定的ではあるものの、新たな自動化倉庫の建設が進むにつれて増加傾向にある。
セグメンテーション分析
タイプ
当該タイプのセグメントは、2026年から2034年にかけて年平均成長率(CAGR)8.4~9.4%で成長すると予測されています。倉庫・物流ロボット市場の範囲には、資材の取り扱い、保管、パレットの流れ、内部配送、および製造関連の倉庫業務を処理するロボットが含まれます。
- ハンドリングロボット:ハンドリングロボットは最大のセグメントであり、保管および出荷ワークフローにおいて、速度、再現性、安全性が重要な、商品のピッキング、配置、持ち上げ、移動に使用されます。
- パレタイジングロボット:パレタイジングロボットは、最終工程の梱包と倉庫からの出荷をサポートし、作業員が重量物、混載パレット、反復的な積み重ね作業をより高い一貫性で管理できるよう支援します。
- 配送ロボット:配送ロボットは、ゾーン内での資材の自動移動を促進し、従業員の移動時間を最小限に抑え、補充、ピッキング、梱包手順の予測可能性を高めます。
- サポートロボット:サポートロボットは、検査、在庫スキャン、清掃、その他の移動などの作業をサポートし、大規模なオペレーションにおける可視性の向上とダウンタイムの最小化に貢献します。
- デパレタイジングロボット:デパレタイジングロボットは、入荷したパレットからケースや層を降ろす作業を容易にし、食品・飲料、小売、消費財倉庫における効率を高め、手作業を削減します。
- 製造ロボット:製造ロボットは、工場の生産現場と倉庫内の物流を連携させ、倉庫における梱包、輸送、仕分け、および製造関連の物流を支援します。
応用
倉庫事業者が業界特有の取り扱い要件を自動化するにつれ、アプリケーション分野は2026年から2034年にかけて年平均成長率(CAGR)8.0~9.2%で拡大すると予測されています。食品・飲料、医薬品、家電、繊維といった物流業界はそれぞれ、積載量、衛生、トレーサビリティ、精度に関して異なる機能を必要としています。
- 食品・飲料:食品・飲料倉庫業務では、パレタイジング、コールドチェーン管理、大量のケース処理など、衛生、効率、破損の低減が重要な考慮事項となる作業にロボットが使用されています。
- 医薬品:医薬品物流業務では、追跡可能な輸送、安全な保管、注文処理のためにロボットによる自動化が利用されており、特に製品の完全性や温度管理が重要な場合に有効です。
- 家電製品:ロボットは、高価なSKUの取り扱い、シリアル化、補充が不可欠な家電製品の倉庫業務において、戦略的な役割を果たしています。
- 繊維産業:ロボットによる自動化は、SKUの多様性、繁忙期、および返品物流の管理を通じて、繊維物流業務において重要な役割を果たしています。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
食品・飲料 |
高い |
コールドチェーン |
スケーリング |
|
医薬品 |
中くらい |
追跡可能なフルフィルメント |
スケーリング |
|
家電 |
高い |
精密ピッキング |
成熟した |
|
繊維 |
中くらい |
リターンズオートメーション |
新興 |
倉庫・物流ロボット市場の成長要因と影響分析
履行速度に対する要求の高まり
eコマースやオムニチャネル戦略による配送時間枠の短縮化が進むにつれ、ピーク需要時における倉庫の手動作業はますます脆弱になっています。ロボット技術は、倉庫内の移動を迅速化し、作業員の不要な移動を最小限に抑え、施設の安定した運用を確保するのに役立ちます。特に、注文の多様性が高く、標準的な固定自動化では効率が低下する高SKU倉庫において、ロボット技術は最も効果を発揮します。
労働力の確保と生産性への圧力
この仕事は通常、繰り返し歩く、持ち上げる、スキャンする、かがむといった動作を伴うため、従業員の採用と定着に課題が生じます。身体的に負担の大きい作業はロボットに任せるケースが増えており、従業員は例外処理、品質管理、プロセス監視に専念できます。これにより、従業員一人当たりの安全性と生産性が向上します。このアプローチは、賃金、離職率、季節労働力が業務リスクとなる場合に最も効果的です。
AIを活用した倉庫オーケストレーション
AIベースの実行システムにより、ロボット、在庫、作業員、設備がリアルタイムで統合され、ロボットの導入が進んでいます。このようなシステムは、タスクの割り当て、経路計画、メンテナンスの必要性の予測、パフォーマンスの監視に役立ちます。これにより、ロボットが固定された経路をたどるのではなく、変化する注文パターンに適応できる柔軟な倉庫環境が実現します。
倉庫・物流ロボット市場の将来動向
複数ロボット群の相互運用性
倉庫・物流ロボット市場のトレンドは、異なるロボットの種類、ベンダー、ソフトウェアレイヤー間の相互運用性にますます重点が置かれるようになるでしょう。施設は単一のロボットタイプに依存するのではなく、AMR(自律移動ロボット)、ロボットアーム、パレタイザー、スキャンロボット、自動倉庫ソリューションなどを統合していくことになります。企業はサプライヤーの囲い込みを避け、多様なロボット群を管理する必要があるため、オープンなインターフェースとフリート管理ソフトウェアは購入における重要な基準となるでしょう。
サービスとしてのロボットの拡大
中規模倉庫が多額の初期投資なしに業務プロセスの自動化を目指すにつれ、サブスクリプション型自動化導入モデルの採用は拡大していくと予想される。ロボティクス・アズ・ア・サービス(RaaS)方式を採用することで、施設所有者はコストを処理量、季節的なピーク時の処理能力、あるいは特定の拠点における生産性目標に合わせて調整できる。また、サービス指向型のアプローチにより、ベンダーは稼働時間やパフォーマンス指標に関してより責任を負いやすくなる。
倉庫・物流ロボット市場の機会
ブラウンフィールド倉庫における自動化
多くの倉庫は完全自動化を想定して設計されておらず、既存の通路、ドック、保管レイアウト内で稼働できるモジュール式ロボットの導入機会が生まれています。建物の変更を最小限に抑えてシステムを導入できるベンダーは、既に設置されている膨大な数の配送施設に対応できます。倉庫・物流ロボット市場の予測によると、多くの事業者が新規倉庫建設のサイクルよりも速いペースで生産性向上を必要としているため、既存設備の改修は今後も重要であり続けるでしょう。
分野別ロボットソリューション
食品、医薬品、電子機器、繊維製品にはそれぞれ独自の物流要件があります。グリッパーソリューション、ソフトウェアプロセス、および各業界の物流に合わせた分析に特化したベンダーは、より大きな差別化を実現できるでしょう。医薬品物流にはトレーサビリティと慎重な取り扱いが求められ、食品物流には清潔さと温度管理が、電子機器には適切なSKU管理が、繊維製品物流には返品の自動化がそれぞれ必要です。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -