
Markt für Wasser Chillers: Größe & Prognose 2034
Marktgröße und Prognosen für Wasserkühler (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Schraubenkühler, Scrollkühler, Zentrifugalkühler, Sonstige); Kapazität (kW) (>700, 351–700, 101–350, 0–100); Branche (Kunststoff und Gummi, Lebensmittel und Getränke, Chemie und Petrochemie, Pharmazeutika, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00022934
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 24, 2026


Marktgröße 2025
4,06 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
6,86 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,78 %
Wachstumsrate
Adressierbarer Markt
51,46 Mrd. US-Dollar
(2026–2034)
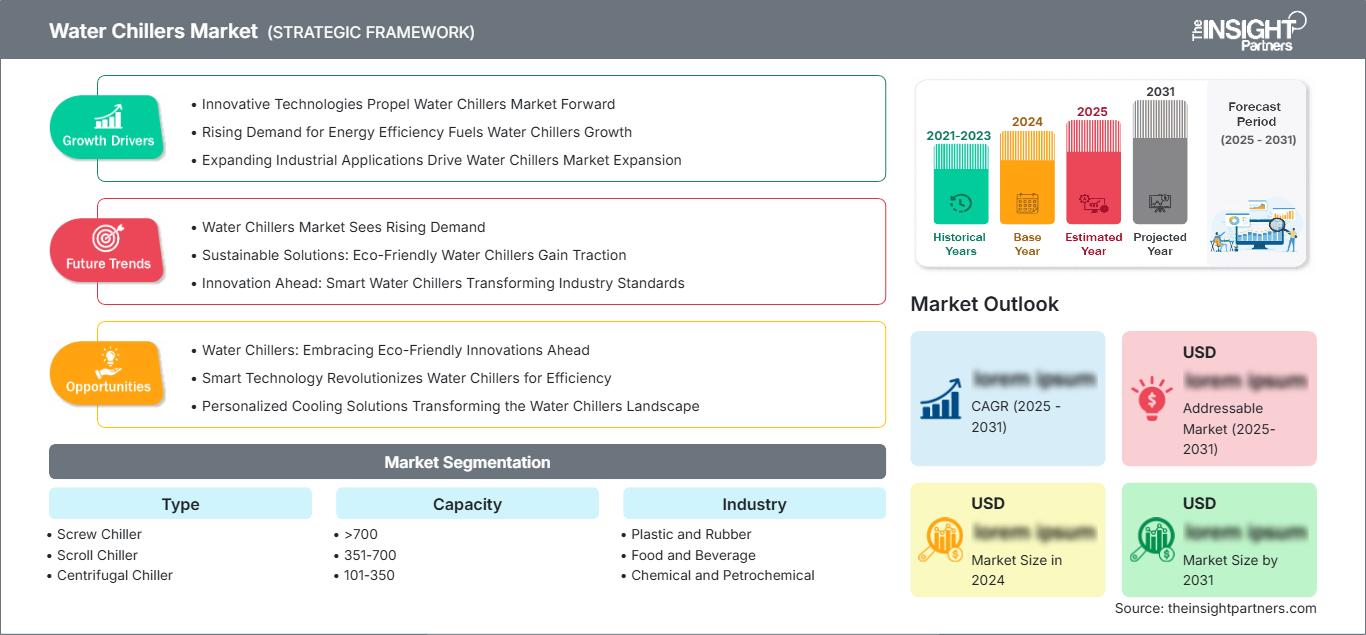
Der Markt für Wasserkühler wird im Jahr 2025 auf 4,06 Milliarden US-Dollar geschätzt und soll bis 2034 auf 6,86 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,78 % im Zeitraum 2026–2034 entspricht. Das Marktwachstum wird durch den steigenden Bedarf an kontrollierten Prozesstemperaturen, energieeffizienter Kühlung und zuverlässigem Wärmemanagement in industriellen Produktionsumgebungen und temperaturempfindlichen Fertigungsprozessen begünstigt.
In Nordamerika wird der Markt für Wasserkühler im Zeitraum 2026–2034 voraussichtlich um 5,8–6,4 % jährlich wachsen. Treiber dieses Wachstums sind die Modernisierung der Industrie und der Ersatz veralteter Kühlinfrastruktur. Pharmazeutische Industrie, Lebensmittelverarbeitung, Kunststoffproduktion und Hochleistungsrechner fördern Investitionen in effiziente Kaltwassersysteme, während die Anforderungen an die Energieeffizienz die Nachfrage nach drehzahlvariablen und digital überwachten Geräten verstärken.
Marktanalyse und Einblicke zu Wasserkühlern
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Anteil von 27–31 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen wird, unterstützt durch Ersatzbedarf, Investitionen in die Fertigung, pharmazeutische Produktion und auf Effizienz ausgerichtete Modernisierungen der Kühlung.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 82–86 % des nordamerikanischen Marktes ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,3 % wachsen werden, wobei der Schwerpunkt auf industriellen Nachrüstungen und Prozesskühlungsanforderungen liegt.
- Europa: Schätzungen zufolge wird Europa im Jahr 2025 einen Marktanteil von 22–26 % halten und zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,5–6,1 % verzeichnen. Deutschland, Großbritannien, Frankreich, Italien und Spanien bleiben aufgrund der Prozessindustrie, der pharmazeutischen Produktion und der strengen Prioritäten im Bereich der Energieeffizienz wichtige Märkte.
- Asien-Pazifik: Es wird geschätzt, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 36–40 % erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3–8,0 % wachsen wird. China, Japan, Indien, Südkorea und Australien profitieren von der Expansion der Fertigungsindustrie, der Pharmabranche, der Lebensmittelverarbeitung, der Elektronikindustrie und der industriellen Infrastruktur.
- Größtes Segment: Schraubenkältemaschinen werden voraussichtlich im Jahr 2025 einen Marktanteil von 45–49 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–6,9 % wachsen, was ihre breite industrielle Anwendbarkeit widerspiegelt.
- Wachstumsstarkes Segment: Es wird geschätzt, dass Zentrifugalkältemaschinen im Jahr 2025 einen Marktanteil von 20–24 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,0–7,5 % wachsen werden, unterstützt durch Installationen mit hoher Kapazität.
- Detaillierte Analyse der wichtigsten Unternehmen: Daikin Industries, Ltd.; Thermax Limited; Trane Technologies plc; Carrier Global Corporation; Johnson Controls International plc; Blue Star Limited; LabTech Srl; HIVER Aircon Pvt Ltd; MJL Lab Instruments and Equipments; Sioux Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Wasserkühler hat sich von konventioneller Kühlung mit fester Last hin zu drehzahlvariablen Verdichtern, verbesserten Wärmetauscherkonstruktionen, elektronischen Steuerungen und umweltfreundlicheren Kältemittelkonfigurationen entwickelt. Anlagen und Überwachungssysteme werden zunehmend integriert, um die Lastanpassung und Wartungsplanung zu optimieren. Wirtschaftliche Aspekte der Produktion begünstigen modulare Strukturen, die den Installationsaufwand reduzieren und gleichzeitig ein Kapazitätswachstum bei steigenden Wärmelasten in der Industrie ermöglichen.
Der Marktbericht für Wasserkühler prognostiziert, dass sich die Investitionen im Prognosezeitraum hin zu effizienten Systemen verlagern werden, die unter variablen Produktionslasten und zunehmend anspruchsvollen Umweltauflagen zuverlässig arbeiten können. Neue Produktionszentren in Süd- und Südostasien dürften neue Installationsmöglichkeiten eröffnen, während sich Industrieländer voraussichtlich auf den Ersatzteilmarkt und Modernisierungen konzentrieren werden. Kältemittelwechsel, Elektrifizierung, Automatisierung und Effizienz über den gesamten Lebenszyklus der Anlagen hinweg sind einige der Faktoren, die die Beschaffungsspezifikationen voraussichtlich beeinflussen werden.
Marktbericht für Wasserkühler – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 4,06 Milliarden US-Dollar |
| Marktgröße bis 2034 | 6,86 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,78 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Wasserkühler
Das Wachstum des Marktes für Wasserkühler ist eng mit industriellen Prozessen verknüpft, die eine stabile Temperaturregelung erfordern. Kunststoffextrusion und -formung, Lebensmittel- und Getränkeherstellung, pharmazeutische Produktion und chemische Industrie benötigen gekühltes Wasser, um eine gleichbleibende Prozessqualität zu gewährleisten. Die Wertschöpfungskette umfasst Kompressor- und Motorenlieferanten, Wärmetauscherhersteller, Steuerungstechnikanbieter, Systemintegratoren, Distributoren, Installateure und Anbieter von Kundendienstleistungen. Bei der Geräteauswahl wird der Energieverbrauch über den gesamten Lebenszyklus zunehmend berücksichtigt.
Die Marktprognose für Wasserkühler zeigt, dass die Angebotsdynamik weiterhin von der Verfügbarkeit von Kompressoren, den Kupfer- und Aluminiumkosten, den Kältemittelvorschriften und der Produktionslokalisierung beeinflusst wird. Größere Hersteller bieten mittlerweile regionale Montage- und Serviceoptionen an, um Transportrisiken zu minimieren und eine zügige Inbetriebnahme zu gewährleisten. Kunden, die einen unterbrechungsfreien Betrieb benötigen, bevorzugen Serviceanbieter, die vorbeugende Wartung, Ferndiagnose, Ersatzteillieferung und Leistungsgarantien bieten. Dies ermöglicht wiederkehrende Serviceeinnahmen und stärkt die Position integrierter OEMs.
Die Branche besteht aus multinationalen Herstellern von Heizungs-, Lüftungs- und Klimaanlagen (HLK), die mit spezialisierten Anbietern industrieller Kühlsysteme konkurrieren. Daikin Industries, Ltd., Trane Technologies plc, Carrier Global Corporation und Johnson Controls International plc können dank fortschrittlicher Technologien und Servicelösungen auch größere Anlagen bedienen. Thermax Limited und Blue Star Limited bieten regionale Wettbewerbsvorteile, während LabTech Srl, HIVER Aircon Pvt Ltd, MJL Lab Instruments and Equipments und Sioux Corporation vor allem auf die speziellen Anforderungen von Prozessen und Laboren zugeschnitten sind.
Die Finanzierung konzentriert sich zunehmend auf Energieeffizienz, intelligente Steuerungssysteme, Kältemittel mit geringerem Treibhauspotenzial (GWP) und spezifische Wärmemanagementlösungen. Unternehmen richten ihre Strategien zudem auf Rechenzentrumsanwendungen und Fertigungstechnologien der nächsten Generation aus, wo Zuverlässigkeit und Effizienz der Kühlung zu wirtschaftlich relevanten Faktoren werden. Die Differenzierungsstrategie basiert daher auf Kompressortechnologien, Steuerungssystemen, geografischer Reichweite, kundenspezifischen Lösungen und der Integration in Gebäudesysteme.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Wasserkühler: Strategische Einblicke
Regionale Einblicke
Markt für Wasserkühler in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 27–31 % am Markt für Wasserkühler halten und bis 2034 ein jährliches Wachstum von 5,8–6,4 % verzeichnen. Die USA sind aufgrund von Pharma-, Lebensmittel-, Kunststoff- und Gewerbebetrieben die wichtigste Nachfrageregion. Die industrielle Entwicklung fördert die Umstellung von veralteter Technologie auf neue Kühler mit verbesserter Teillastleistung und geringeren Betriebskosten.
Kanadas Beitrag resultiert aus der Lebensmittelverarbeitung, der Fertigungsindustrie, dem Gesundheitswesen und Gewerbebetrieben, während Mexikos Beitrag durch Industrieverlagerungen und Produktionsausweitungen erfolgt. Die Beschaffungsprozesse berücksichtigen die Eignung der Kältemittel, die Wassereffizienz, die Integration in Steuerungssysteme und die Gesamtbetriebskosten. Führende Unternehmen verfügen dank ihrer Ingenieurskompetenz, ihres Vertriebsnetzes sowie ihrer Expertise in der Inbetriebnahme und im Kundendienst über starke Marktpositionen. Ein weiterer wichtiger Nachfragetreiber ist der Ausbau der Rechenzentrumsinfrastruktur.
US-Markt für Wasserkühler
Die USA repräsentieren 2025 einen Marktanteil von ca. 82–86 % in Nordamerika und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,3 % wachsen. Die Nachfrage wird durch die Branchen Pharma, Kunststoffherstellung, Lebensmittelverarbeitung, Chemie und Hightech-Fertigung getrieben. Anwender setzen auf drehzahlvariable Kompressoren und Fernüberwachung, um unter wechselnden Lastbedingungen Energie zu sparen.
Große Anbieter wie Daikin Industries, Ltd., Trane Technologies plc, Carrier Global Corporation und Johnson Controls International plc haben landesweit Niederlassungen für Anwendungsentwicklung und Service eingerichtet. Anwender in der Prozessindustrie suchen zudem nach Komplettlösungen, bei denen schnelle Installation und Wartung entscheidend sind. Das Wachstum in der Hightech-Fertigung und bei Rechenzentren wird die Nachfrage nach zuverlässigen Kühllösungen weiter ankurbeln. Der Bedarf an der Erneuerung ineffizienter Anlagen bietet Anbietern, die sich auf Nachrüstungen spezialisiert haben, ebenfalls Chancen.
Markt für Wasserkühler in Europa
Europa wird 2025 voraussichtlich einen Marktanteil von 22–26 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,1 % wachsen. Deutschland ist führend in der regionalen Nachfrage, gefolgt von Großbritannien, Frankreich, Italien und Spanien. Energieeffizienz, Umstellung auf Kältemittel, Prozessautomatisierung und die Modernisierung von Prozessanlagen bleiben entscheidende Faktoren für Kaufentscheidungen.
Der britische Markt profitiert von seinen Branchen Pharma, Lebensmittel und Getränke sowie Fertigung, in denen die Beschaffung weiterhin großen Wert auf Energieeffizienz und -kontrolle legt. Deutschland verfügt über eine breit aufgestellte Fertigungsindustrie mit den Bereichen Chemie, Kunststoff, Maschinenbau, Lebensmittelverarbeitung und Pharmazie. Prozessfertigung und Lebensmittelverarbeitung zählen zu den wichtigsten Akteuren in Frankreich, Italien und Spanien.
Markt für Wasserkühler im asiatisch-pazifischen Raum
Es wird geschätzt, dass der asiatisch-pazifische Raum (APAC) im Jahr 2025 einen Marktanteil von 36–40 % am Markt für Wasserkühler ausmachen und bis 2034 ein jährliches Wachstum von 7,3–8,0 % erzielen wird, wodurch er zum führenden regionalen Markt wird. China ist nach wie vor das größte Herkunftsland, während Indien, Japan, Südkorea und Australien aufgrund ihrer vielfältigen industriellen Anwendungen eine unterschiedliche Nachfrage generieren.
Das Wachstum der Fertigungsindustrie, der Pharmaindustrie, der Lebensmittelverarbeitung und der Elektronikindustrie fördert die Installationen. China profitierte von seiner hohen industriellen Kapazität, während Indien durch die Lokalisierung der Produktion und den Infrastrukturausbau Unterstützung erhielt. Japan und Südkorea legen Wert auf effiziente und automatisierte Fertigungssysteme. Australien generiert Nachfrage durch die Bergbau-, Lebensmittel- und Gewerbebauindustrie.
Markt für Wasserkühler im Nahen Osten und Afrika
Der Markt für Wasserkühler im Nahen Osten und in Afrika wird im Jahr 2025 voraussichtlich 4–6 % des Gesamtmarktes ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,8 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate sind führend in der regionalen Entwicklung, was auf die Bemühungen um eine Diversifizierung der Industrie, den Ausbau der Infrastruktur, die Lebensmittelverarbeitung und die Entwicklung von Arzneimitteln zurückzuführen ist.
Südafrika ist durch seine Fertigungs- und Prozessindustrien beteiligt, während der Rest der MEA-Region Möglichkeiten im Zusammenhang mit Industrialisierung und Infrastrukturentwicklung bietet. Die hohen Temperaturen der Region erhöhen den Kühlbedarf, und energieintensive Anlagen setzen verstärkt auf effiziente Ausrüstung, um ihre Betriebskosten zu senken. Saudi-Arabien zeichnet sich durch seine diversifizierten Industriezweige und den Ausbau der Infrastruktur als wichtiges Land aus.
Segmentierungsanalyse
Typ
Die Markttrends für Wasserkühler zeigen eine Segmentierung in Schrauben-, Scroll- und Zentrifugalkühler. Es wird erwartet, dass dieses Segment je nach Kapazitätsbedarf, Betriebsprofil und Anwendungskomplexität unterschiedlich stark wächst. Schraubenkühler finden weiterhin breite Anwendung in Industrie und Gewerbe, während Zentrifugalkühler in Anlagen mit hohem Kapazitätsbedarf an Bedeutung gewinnen. Digitale Steuerungen, intelligente Überwachungsfunktionen und der Betrieb mit variabler Drehzahl beeinflussen die Kaufentscheidungen aller drei Bauarten zunehmend, da Endanwender Energieeffizienz, Betriebsflexibilität und Langlebigkeit priorisieren.
- Schraubenkältemaschinen: Schraubenkältemaschinen sind aufgrund ihrer skalierbaren Kapazität, ihres stabilen Betriebs und ihrer Eignung für industrielle Umgebungen mit variablen Wärmelasten stark vertreten. Ihr ausgewogenes Verhältnis von Effizienz, Zuverlässigkeit und Wartungsfreundlichkeit trägt zu ihrer anhaltenden Verbreitung in Produktions- und Verarbeitungsanlagen bei.
- Scroll-Kältemaschine: Scroll-Kältemaschinen eignen sich für Anwendungen, die kompakte Geräte, eine relativ einfache Installation und einen zuverlässigen Betrieb bei kleineren Leistungsklassen erfordern. Dank ihrer modularen Bauweise sind sie besonders geeignet für die dezentrale Prozesskühlung und Anlagen, in denen eine schrittweise Kapazitätserweiterung bevorzugt wird.
- Zentrifugalkältemaschinen: Zentrifugalkältemaschinen sind von strategischer Bedeutung für große Anlagen mit hohem Bedarf an kontinuierlicher Kühlung. Industrieanlagen mit hoher Kapazität und Infrastrukturprojekte setzen zunehmend auf diese Systeme, da die hohe Effizienz im großen Maßstab und die ausgefeilten Steuerungsarchitekturen höhere Anfangsinvestitionen rechtfertigen.
Kapazität
Die Kapazität umfasst >700, 351–700, 101–350 und 0–100. Die Wahl der Kapazität hängt von der Prozesswärmelast, dem Produktionsumfang, den Betriebsabläufen und dem verfügbaren Aufstellplatz ab. Größere Systeme eignen sich besonders für kontinuierliche industrielle Prozesse, während kleinere Konfigurationen dezentralen und labororientierten Anforderungen gerecht werden.
- >700: Diese Kategorie umfasst große Industrieanlagen und Anlagen mit hohem Wärmebedarf, die eine zentrale Kaltwassererzeugung benötigen. Der Bedarf besteht in der kontinuierlichen Fertigung, der chemischen Verarbeitung, der pharmazeutischen Industrie und in Anlagen, in denen hohe Wärmelasten eine effiziente, großflächige Kühlinfrastruktur erfordern.
- 351–700: Dieser Leistungsbereich eignet sich für mittlere bis große Industrieanlagen, die eine zentrale Kühlung ohne den Platzbedarf der größten Systeme benötigen. Er unterstützt Prozesserweiterungen, Austauschprojekte und Anwendungen, die eine zuverlässige Kaltwasserversorgung über mehrere Produktionsstufen hinweg erfordern.
- 101-350: Diese Baureihe eignet sich für mittelgroße Produktions- und Verarbeitungsbetriebe mit moderaten Wärmelasten. Ihre Flexibilität unterstützt die Kunststoff-, Lebensmittel- und Getränke-, Chemie-, Pharma- und Spezialproduktion, bei der Skalierbarkeit der Anlagen und einfache Installationsanforderungen wichtig sind.
- 0-100: Kleinere Kältemaschinen eignen sich für die Kühlung dezentraler Produktionsanlagen, Labore, Verpackungsanlagen und Spezialgeräte. Ihre kompakte Bauweise und die einfache Installation unterstützen Einrichtungen mit begrenztem Platzangebot oder intermittierendem Kühlbedarf und machen den modularen Einsatz strategisch wertvoll.
Industrie
Die Branche umfasst die Bereiche Kunststoff und Gummi, Lebensmittel und Getränke, Chemie und Petrochemie sowie Pharmazie. Es wird erwartet, dass das Segment unterschiedlich schnell wächst, da Produktionskapazität, Anforderungen an die Temperaturkontrolle und Qualitätsstandards die Beschaffung von Ausrüstung beeinflussen. Pharmazeutische und chemische Anwendungen erfordern in der Regel eine strenge Prozesskontrolle, während die Kunststoff- und Lebensmittelverarbeitung eine breite, wiederkehrende Nachfrage generiert.
- Kunststoff und Gummi: In der Kunststoff- und Gummiverarbeitung ist eine stabile Kühlung während des Spritzgießens, Extrudierens und ähnlicher Prozesse unerlässlich. Kühler tragen zur Maßhaltigkeit und Produktionsstabilität bei und decken den Ersatzbedarf, da Hersteller Automatisierung und Durchsatz steigern.
- Lebensmittel und Getränke: In der Lebensmittel- und Getränkeindustrie wird Prozesskühlung in Produktion, Lagerung, Verpackung und bei temperaturempfindlichen Vorgängen eingesetzt. Der Ausbau der Produktionskapazitäten für verarbeitete Lebensmittel und strengere Qualitätsanforderungen steigern die Nachfrage nach zuverlässigen, hygienischen und effizient geregelten Kaltwassersystemen.
- Chemische und petrochemische Anlagen benötigen ein zuverlässiges Wärmemanagement für Reaktionen, Kondensation, Trennung und Prozessunterstützung. Hohe Betriebskontinuität macht Zuverlässigkeit, Redundanz, Korrosionsbeständigkeit und Servicefreundlichkeit der Anlagen zu wichtigen Kaufkriterien.
- Pharmazeutische Industrie: In der pharmazeutischen Produktion wird großer Wert auf präzise Temperaturkontrolle, Prozesskonsistenz und validierte Produktionsumgebungen gelegt. Der Ausbau der Produktionskapazitäten und die zunehmend ausgefeilte Fertigungsinfrastruktur verstärken die Nachfrage nach kontrollierten und überwachten Kühlsystemen.
Momentaufnahme der Chancen
|
Industrie |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Kunststoff und Gummi |
Hoch |
Prozesskühlung |
Reifen |
|
Speisen und Getränke |
Hoch |
Hygienische Kühlung |
Skalierung |
|
Chemie und Petrochemie |
Hoch |
Prozessstabilität |
Reifen |
|
Pharmazeutische |
Medium |
Validierte Kühlung |
Skalierung |
Marktwachstumstreiber und Wirkungsanalyse für Wasserkühler
Intensivierung industrieller Prozesse
Anlagen steigern ihren Durchsatz und reduzieren gleichzeitig ihre Toleranz gegenüber Temperaturschwankungen, was den Markt für Wasserkühler antreibt. Kunststoffverarbeitende Betriebe, die chemische Industrie, die Pharmaindustrie und Lebensmittelhersteller benötigen eine konstantere Kühlung, sowohl bei konstanten als auch bei variierenden Produktionszyklen. Eine erhöhte Auslastung kann zu einer gesteigerten Wärmeentwicklung führen und erfordert daher einen effizienten Betrieb der Kühlsysteme. Geräte mit einem effizienten Kompressor, Steuerungsmöglichkeiten, redundanten Funktionen und einfacher Reparatur sind hier gefragt. Die Prozessintensivierung ist ein weiterer Faktor, der die Modernisierung veralteter und unzureichender Maschinen anstelle des bloßen Einsatzes von Kühlsystemen vorantreibt. Die Anbieter können ihre Anlagen an die Produktionslast anpassen, um bessere Konditionen und das Aftermarket-Geschäft zu sichern. Die Bedeutung dieses Trends ist in neuen Produktionsländern noch größer, wo Produktionslinien so konzipiert werden, dass Kühlsysteme bereits in der Planungsphase der Anlage integriert werden.
Energieeffizienz und Lebenszykluskostenoptimierung
Der Energieverbrauch hat sich zu einem immer wichtigeren Beschaffungskriterium entwickelt, da Industrieunternehmen Kühlanlagen anhand ihrer gesamten Lebenszykluskosten bewerten. Drehzahlvariable Kompressoren, optimierte Wärmetauscher, intelligente Steuerungen und ein verbessertes Teillastverhalten können den unnötigen Stromverbrauch bei schwankender Produktionslast reduzieren. Daher begünstigt das Wachstum des Marktes für Wasserkühler zunehmend Geräte, die effizienten Betrieb mit messbaren Überwachungsmöglichkeiten kombinieren. Käufer berücksichtigen bei der Bewertung der verschiedenen Optionen auch die Wartungshäufigkeit, die Verfügbarkeit von Ersatzteilen, die benötigte Kältemittelmenge und die geschätzte Lebensdauer des Systems. Dies verändert die Wettbewerbsdynamik, da die Anschaffungskosten allein kein ausschlaggebender Faktor sind, solange Strom und Wartung einen wesentlichen Teil der Gesamtkosten ausmachen. Unternehmen können ihr Wertversprechen überzeugender gestalten, wenn sie ihre Effizienz durch praktische Anwendung nachweisen können.
Erweiterung der temperaturabhängigen Fertigung
Die Erweiterung der Produktionskapazitäten in der Pharma-, Lebensmittel-, Getränke-, Spezialchemie- und Hightech-Fertigungsindustrie schafft einen strukturellen Bedarf an kontrollierter Prozesskühlung. Diese Branchen können Temperaturschwankungen nicht tolerieren, da diese die Produktqualität, die Prozesskonsistenz, die Anlagenleistung oder die Produktionskontinuität beeinträchtigen können. Der Markt für Wasserkühler profitiert daher von Investitionen in neue Anlagen und Kapazitätserweiterungen. Die pharmazeutische Produktion ist besonders relevant, da hier die Kontrolle und Zuverlässigkeit der Betriebsmittel unerlässlich sind. Auch die Lebensmittelindustrie ist auf ein effizientes Wärmemanagement während des Herstellungsprozesses angewiesen. Die Chemie- und Petrochemieindustrie konzentriert sich hingegen stärker auf den kontinuierlichen Betrieb und die Robustheit ihrer Maschinen. Da Hersteller neue Produktionsanlagen näher am Endmarkt errichten, erhalten Zulieferer die Möglichkeit, anwendungsspezifische Anlagenkonzepte anzubieten.
Markt für Wasserkühler: Zukunftstrends
Intelligente Optimierung von Kälteanlagen
Zukünftige Trends im Markt für Wasserkühler werden sich zunehmend auf vernetzte Steuerungssysteme konzentrieren, die Kühler, Pumpen, Kühlanlagen, Sensoren und Produktionslasten koordinieren. Anstatt Maschinen nach starren Zeitplänen zu betreiben, ermöglicht intelligente Technologie Anpassungen basierend auf aktuellem Bedarf und Leistung. Maschinelles Lernen kann helfen, Anomalien, Verschmutzungen und sinkende Effizienz von Kompressoren zu erkennen, bevor es zu Systemausfällen und damit zu Stillstandszeiten kommt. Die Vernetzung über Cloud-Dienste ermöglicht die zentrale Überwachung verschiedener Anlagen und damit den Vergleich von Energieintensität und Wartungsbedarf. Diese Entwicklung wird dazu führen, dass Hersteller nicht nur um die Effizienz ihrer Anlagen, sondern auch um deren Softwarefunktionen konkurrieren. Die Notwendigkeit einer offenen Kommunikation und Vernetzung mit den Managementsystemen der Anlagen dürfte ein immer wichtigerer Faktor werden, da Industriekunden eine einheitliche Steuerung ihrer Versorgungseinrichtungen anstreben. Digitalisierungsfunktionen werden sich voraussichtlich langfristig zu unverzichtbaren Ausstattungsmerkmalen entwickeln.
Übergang zu Kältemitteln mit niedrigem Treibhauspotenzial und Elektrifizierung
Ein weiterer wichtiger Trend ist der Einsatz umweltschonenderer Kältemittel und elektrifizierungsfähiger Anlagen. Regulatorische Änderungen und die Nachhaltigkeitsbestrebungen von Unternehmen führen dazu, dass diese anstelle der Wahl neuer Kältemittel auf die Optimierung von Kompressoren, Wärmetauschern, Steuerungen und Kältemitteln setzen. Die Einführung eines wassergekühlten Inverter-Kältemittels von Daikin mit R-1234ze bis 2025 ist ein Beispiel dafür. Zukünftig werden Anlagen mit hoher Teillasteffizienz, Eignung für erneuerbare Energien und Einsatz in Dekarbonisierungsprogrammen der Industrie immer wichtiger.
Marktchancen für Wasserkühler
Lokalisierte Fertigungs- und Dienstleistungsökosysteme
Das Unternehmen kann zahlreiche Möglichkeiten nutzen, indem es in Regionen mit schnell wachsender Industriebasis lokale Systeme für Fertigung, Vertrieb, Inbetriebnahme und Service aufbaut. Die Montage vor Ort minimiert logistische Risiken und verkürzt die Reaktionszeiten bei kundenspezifischen Installationen, während ein regionales Ersatzteillager das Vertrauen in die Zuverlässigkeit des kontinuierlichen Prozessablaufs stärkt. Indien, Südostasien, der Nahe Osten und einige Länder Lateinamerikas bieten Chancen, da dort die Industriebasis wächst und Kunden zuverlässige technische Unterstützung benötigen. Die Zusammenarbeit mit Ingenieurbüros und Systemintegratoren ermöglicht die Verkürzung der Vertriebszyklen durch die Integration von Kälteanlagenspezifikationen in Anlagenentwicklungsprojekte. Die Lieferanten können ihre Umsätze durch Serviceleistungen wie Wartung, Fernüberwachung, Leistungsoptimierung und Komponentenaustausch steigern.
Hochleistungsfähige Wärmemanagementlösungen
Dies ist eine attraktive Geschäftsmöglichkeit für Unternehmen mit hochentwickelten Zentrifugalkompressoren, ausgefeilter Steuerungstechnik und fundiertem Engineering-Know-how. Große Chemieanlagen, Pharmaunternehmen, Lebensmittelverarbeitungsbetriebe und andere Produktionsstätten mit kontinuierlicher Fertigung benötigen zentrale Kühlsysteme, die hohe und variable Kühllasten bewältigen können. Unternehmen können sich durch gestaffelte Kapazität, Redundanz, Wärmerückgewinnung und automatische Systemoptimierung ihrer Produkte – neben der reinen Steigerung der Kühlleistung – wettbewerbsfähig positionieren. Auch Anlagenbauer und Ingenieurbüros bevorzugen möglicherweise Produkte, deren Integration in das Kühlsystem eine spätere Erweiterung erleichtert, da zusätzliche Module oder Kältemaschinen ohne Umplanung des gesamten Systems hinzugefügt werden können. Spezialisierte Anlagen mit außergewöhnlichen Kühlanforderungen bieten ebenfalls Potenzial für dieses Geschäftsfeld.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -