
Marché des groupes refroidisseurs d’eau : taille et prévisions 2034
Taille et prévisions du marché des refroidisseurs d'eau (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (refroidisseur à vis, refroidisseur à spirale, refroidisseur centrifuge, autres) ; capacité (kW) (> 700, 351-700, 101-350, 0-100) ; secteur d'activité (plastique et caoutchouc, agroalimentaire, chimie et pétrochimie, industrie pharmaceutique, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00022934
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 24, 2026


Taille du marché en 2025
4,06 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
6,86 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,78 %
taux de croissance
Marché adressable
51,46 milliards de dollars américains
(2026-2034)
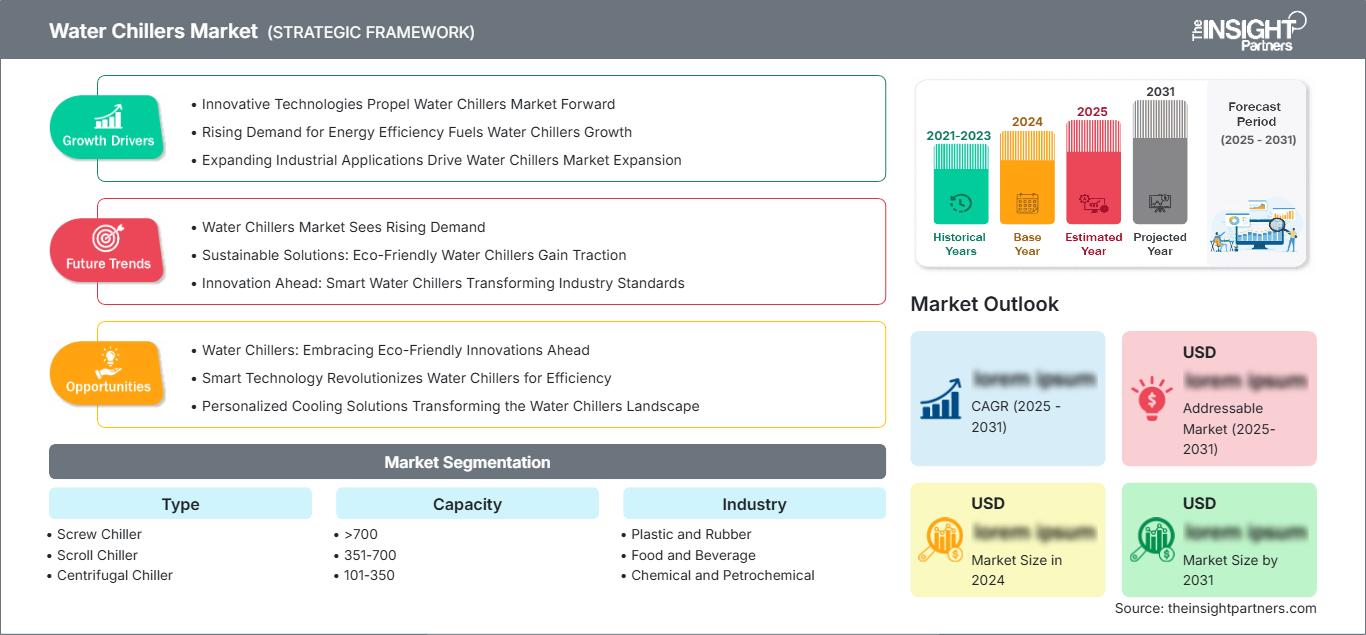
Le marché des refroidisseurs d'eau était évalué à 4,06 milliards de dollars américains en 2025 et devrait atteindre 6,86 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 6,78 % entre 2026 et 2034. Ce marché est soutenu par des exigences croissantes en matière de contrôle des températures de process, de refroidissement écoénergétique et de gestion thermique fiable dans les environnements de production industrielle et les opérations de fabrication à sensibles la température.
En Amérique du Nord, le marché des refroidisseurs d'eau devrait connaître une croissance annuelle composée (TCAC) estimée entre 5,8 % et 6,4 % entre 2026 et 2034, portée par la modernisation industrielle et le remplacement des infrastructures de refroidissement vieillissantes. Les industries pharmaceutiques, agroalimentaires et plastiques, ainsi que les centres de calcul haute performance, encouragent les investissements dans des systèmes d'eau glacée efficaces, tandis que les exigences en matière de performance énergétique renforcent la demande d'équipements à vitesse variable et à contrôle numérique.
Analyse et perspectives du marché des refroidisseurs d'eau
- Amérique du Nord : On estime que l'Amérique du Nord représente une part de 27 à 31 % en 2025 et connaîtra une croissance annuelle composée de 5,8 à 6,4 % entre 2026 et 2034, soutenue par la demande de remplacement, les investissements dans le secteur manufacturier, la production pharmaceutique et les améliorations des systèmes de refroidissement axés sur l'efficacité.
- États-Unis : On estime que les États-Unis représenteront 82 à 86 % du marché nord-américain en 2025 et connaîtront une croissance annuelle composée de 5,7 à 6,3 % entre 2026 et 2034, tirée par les modernisations industrielles et les besoins en refroidissement de procédé.
- Europe : L'Europe devrait détenir une part de marché de 22 à 26 % en 2025 et enregistrer un TCAC de 5,5 à 6,1 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne restent des marchés importants en raison des industries de transformation, de la fabrication de produits pharmaceutiques et des priorités strictes en matière d'efficacité énergétique.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter entre 36 et 40 % du marché en 2025 et connaître une croissance annuelle composée de 7,3 à 8 % entre 2026 et 2034. La Chine, le Japon, l'Inde, la Corée du Sud et l'Australie bénéficieront de l'expansion de leurs secteurs manufacturier, pharmaceutique, agroalimentaire, électronique et de leurs infrastructures industrielles.
- Segment le plus important : les refroidisseurs à vis devraient détenir une part de marché de 45 à 49 % en 2025 et connaître une croissance annuelle composée de 6,4 à 6,9 % entre 2026 et 2034, reflétant leur large applicabilité industrielle.
- Segment à forte croissance : Les refroidisseurs centrifuges devraient représenter une part de marché de 20 à 24 % en 2025 et connaître une croissance annuelle composée de 7,0 à 7,5 % entre 2026 et 2034, grâce aux installations à haute capacité.
- Principales entreprises analysées en détail : Daikin Industries, Ltd. Thermax Limitée ; Trane Technologies SA ; Société mondiale Carrier ; Johnson Controls International plc ; Étoile bleue limitée ; LabTech Srl ; HIVER Climatisation Pvt Ltd ; Instruments et équipements du laboratoire MJL ; Société Sioux.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des refroidisseurs d'eau a évolué, passant d'un refroidissement conventionnel à charge fixe à la compression à vitesse variable, à des échangeurs de chaleur améliorés, à des commandes électroniques et à des fluides frigorigènes à impact environnemental réduit. L'intégration des équipements et des systèmes de surveillance est de plus en plus fréquente afin d'optimiser l'adéquation à la charge et la planification de la maintenance. La rentabilité de la production privilégie les structures modulaires qui simplifient l'installation tout en permettant une augmentation de la capacité face à la hausse des besoins thermiques industriels.
Le rapport sur le marché des refroidisseurs d'eau indique que, durant la période prévisionnelle, les investissements devraient s'orienter vers des systèmes performants capables de fonctionner sous des charges de production variables et des exigences environnementales de plus en plus strictes. De nouveaux pôles de production en Asie du Sud et du Sud-Est devraient offrir de nouvelles perspectives d'installation, tandis que les pays développés devraient privilégier le marché du remplacement et la modernisation des systèmes existants. Le changement de fluide frigorigène, l'électrification, l'automatisation et l'efficacité tout au long du cycle de vie des équipements sont quelques-uns des facteurs qui devraient influencer les spécifications d'achat.
Portée du rapport sur le marché des refroidisseurs d'eau
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 4,06 milliards de dollars américains |
| Taille du marché d'ici 2034 | 6,86 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,78% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des refroidisseurs d'eau
La croissance du marché des refroidisseurs d'eau est étroitement liée aux procédés industriels exigeant une régulation précise de la température. L'extrusion et le moulage des plastiques, la production agroalimentaire, pharmaceutique et chimique nécessitent de l'eau glacée pour garantir l'homogénéité des procédés. La chaîne de valeur comprend les fournisseurs de compresseurs et de moteurs, les fabricants d'échangeurs de chaleur, les fournisseurs de systèmes de contrôle, les intégrateurs de systèmes, les distributeurs, les installateurs et les prestataires de services après-vente. Le choix des équipements prend de plus en plus en compte la consommation énergétique sur l'ensemble du cycle de vie.
Les prévisions du marché des refroidisseurs d'eau indiquent que la dynamique de l'offre reste influencée par la disponibilité des compresseurs, le coût du cuivre et de l'aluminium, la réglementation des fluides frigorigènes et la localisation de la production. Les grands fabricants proposent désormais des services d'assemblage et de maintenance régionaux afin de minimiser les risques liés au transport et de garantir une mise en service rapide. Les clients exigeant une continuité de service privilégient les prestataires qui assurent la maintenance préventive, le diagnostic à distance, la livraison des pièces détachées et des garanties de performance. Ceci permet de générer des revenus récurrents et renforce la position des équipementiers intégrés.
Le secteur est composé de fabricants multinationaux de systèmes de chauffage, ventilation et climatisation (CVC) en concurrence avec des fabricants spécialisés dans le refroidissement industriel. Daikin Industries, Ltd., Trane Technologies plc, Carrier Global Corporation et Johnson Controls International plc sont en mesure de fournir des services aux grandes installations grâce à des technologies et des solutions de service avancées. Thermax Limited et Blue Star Limited offrent des avantages concurrentiels au niveau régional, tandis que LabTech Srl, HIVER Aircon Pvt Ltd, MJL Lab Instruments and Equipments et Sioux Corporation sont davantage adaptés aux besoins spécifiques des procédés et des laboratoires.
Les investissements s'orientent de plus en plus vers l'efficacité énergétique, les systèmes de contrôle intelligents, les fluides frigorigènes à faible potentiel de réchauffement global (PRG) et les solutions de gestion thermique spécifiques. Les entreprises se positionnent également sur les applications des centres de données et les capacités de production de nouvelle génération, où la fiabilité et l'efficacité du refroidissement deviennent des facteurs économiques essentiels. La stratégie de différenciation repose ainsi sur les technologies de compresseurs, les systèmes de contrôle, la présence géographique, la personnalisation et l'intégration aux systèmes du bâtiment.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des refroidisseurs d'eau : Perspectives stratégiques
Perspectives régionales
Marché des refroidisseurs d'eau en Amérique du Nord
On estime que l'Amérique du Nord détiendra entre 27 et 31 % du marché des refroidisseurs d'eau en 2025 et enregistrera un taux de croissance annuel composé (TCAC) de 5,8 à 6,4 % jusqu'en 2034. Les États-Unis dominent la demande, notamment grâce aux industries pharmaceutiques, agroalimentaires et plastiques, ainsi qu'aux installations commerciales. Le développement industriel favorise la modernisation des refroidisseurs, qui offrent de meilleures performances à charge partielle et des coûts d'exploitation réduits.
La contribution du Canada provient des secteurs de l'agroalimentaire, de la fabrication, de la santé et des installations commerciales, tandis que celle du Mexique repose sur la relocalisation industrielle et l'expansion du secteur manufacturier. Les processus d'approvisionnement tiennent compte de l'adéquation du fluide frigorigène, de l'efficacité hydrique, de l'intégration aux systèmes de contrôle et du coût total de possession. Les entreprises leaders occupent des positions fortes grâce à leurs compétences en ingénierie, leurs réseaux de distribution, leurs services de mise en service et leurs services après-vente. Le développement des infrastructures de centres de données constitue une autre source importante de demande.
Marché américain des refroidisseurs d'eau
Les États-Unis représentent environ 82 à 86 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 5,7 à 6,3 % jusqu'en 2034. Cette demande sera soutenue par les secteurs pharmaceutique, de la fabrication de plastique, de l'agroalimentaire, de la chimie et de la fabrication de pointe. Les utilisateurs privilégient les compresseurs à vitesse variable et la surveillance à distance afin de réaliser des économies d'énergie en fonction des variations de charge.
De grands fournisseurs tels que Daikin Industries, Ltd., Trane Technologies plc, Carrier Global Corporation et Johnson Controls International plc ont implanté des centres d'ingénierie d'application et de maintenance sur l'ensemble du territoire. Les utilisateurs des industries de transformation recherchent également des solutions intégrées, pour lesquelles la rapidité d'installation et de maintenance est essentielle. La croissance des industries manufacturières de pointe et des centres de données stimulera la demande en solutions de refroidissement fiables. Le remplacement des équipements obsolètes représente également une opportunité pour les fournisseurs spécialisés dans la rénovation.
Marché européen des refroidisseurs d'eau
La part de marché de l'Europe est estimée entre 22 et 26 % en 2025 et devrait croître à un taux de croissance annuel composé (TCAC) de 5,5 à 6,1 % jusqu'en 2034. L'Allemagne est le principal moteur de la demande régionale, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. L'efficacité énergétique, la conversion des fluides frigorigènes, l'automatisation des procédés et la modernisation des installations industrielles demeurent des facteurs clés dans les décisions d'achat.
Le marché britannique bénéficie de secteurs pharmaceutique, agroalimentaire et manufacturier où les achats continuent de privilégier la performance et la maîtrise de l'énergie. L'Allemagne possède une industrie manufacturière importante, composée de secteurs de la chimie, des plastiques, de la mécanique, de l'agroalimentaire et de la pharmacie. La fabrication de procédés et l'agroalimentaire figurent parmi les principaux contributeurs, notamment en provenance de France, d'Italie et d'Espagne.
Marché des refroidisseurs d'eau en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 36 et 40 % du marché des refroidisseurs d'eau en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 7,3 à 8 % jusqu'en 2034, ce qui en fera le principal marché régional. La Chine demeure le premier pays fournisseur, tandis que l'Inde, le Japon, la Corée du Sud et l'Australie présentent une demande diversifiée en raison de leurs nombreuses applications industrielles.
La croissance des industries manufacturières, pharmaceutiques, agroalimentaires et électroniques favorise les installations. La Chine a bénéficié de sa forte capacité industrielle, tandis que l'Inde a profité de la localisation de sa production et du développement de ses infrastructures. Le Japon et la Corée du Sud privilégient les systèmes de production efficaces et automatisés. L'Australie génère une forte demande grâce à ses industries de transformation minière, agroalimentaires et de construction de bâtiments commerciaux.
Marché des refroidisseurs d'eau au Moyen-Orient et en Afrique
Le marché des refroidisseurs d'eau au Moyen-Orient et en Afrique devrait représenter 4 à 6 % du marché en 2025 et connaître une croissance annuelle composée de 6,0 à 6,8 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis sont à la pointe de l'activité régionale, grâce aux efforts de diversification industrielle, de développement des infrastructures, de transformation alimentaire et de développement pharmaceutique.
L'Afrique du Sud est présente grâce à ses industries manufacturières et de transformation, tandis que le reste de la région MENA offre des opportunités liées à l'industrialisation et au développement des infrastructures. Les températures élevées de la région accentuent les besoins en refroidissement, et les usines énergivores recherchent de plus en plus des équipements performants pour réduire leurs coûts d'exploitation. L'Arabie saoudite se distingue comme un acteur majeur grâce à la diversification de ses activités industrielles et au développement de ses infrastructures.
Analyse de segmentation
Taper
Les tendances du marché des refroidisseurs d'eau indiquent que ce marché se divise en trois segments : refroidisseurs à vis, refroidisseurs à spirale et refroidisseurs centrifuges. La croissance de ce segment devrait varier en fonction des besoins en capacité, des profils d'exploitation et de la complexité des applications. Les systèmes à vis restent largement utilisés dans les environnements industriels et commerciaux, tandis que la technologie centrifuge gagne en importance dans les installations à haute capacité. Les commandes numériques, les capacités de surveillance intelligentes et le fonctionnement à vitesse variable influencent de plus en plus les décisions d'achat pour les trois types de refroidisseurs, les utilisateurs finaux privilégiant l'efficacité énergétique, la flexibilité opérationnelle et la performance sur le long terme.
- Refroidisseur à vis : Les refroidisseurs à vis occupent une place de choix grâce à leur capacité modulable, leur fonctionnement stable et leur adaptation aux environnements industriels soumis à des charges thermiques variables. Leur équilibre entre efficacité, fiabilité et facilité d’entretien favorise leur adoption croissante dans les installations de fabrication et de transformation.
- Refroidisseur à spirale : Les refroidisseurs à spirale sont conçus pour les applications nécessitant un équipement compact, une installation relativement simple et un fonctionnement fiable à faible capacité. Leur modularité les rend particulièrement adaptés au refroidissement de procédés distribués et aux installations où l’ajout progressif de capacité est privilégié.
- Refroidisseur centrifuge : Les refroidisseurs centrifuges sont essentiels pour les grandes installations nécessitant un refroidissement continu important. Les usines industrielles de grande capacité et les projets d’infrastructure privilégient de plus en plus ces systèmes, dont l’efficacité à grande échelle et les architectures de contrôle sophistiquées justifient un investissement initial plus élevé.
Capacité
La capacité se décline en quatre catégories : > 700, 351-700, 101-350 et 0-100. Le choix de la capacité dépend des besoins thermiques du procédé, de l’échelle de production, des cycles de fonctionnement et de l’espace disponible. Les systèmes de grande capacité sont particulièrement adaptés aux opérations industrielles en continu, tandis que les configurations plus petites répondent aux besoins décentralisés et aux applications de laboratoire.
- >700 : Cette catégorie concerne les grandes installations industrielles et les sites à forte consommation nécessitant une production centralisée d’eau glacée. La demande est liée à la fabrication en continu, aux procédés chimiques, à l’industrie pharmaceutique et aux installations où les fortes charges thermiques requièrent une infrastructure de refroidissement performante à grande échelle.
- 351-700 : Cette gamme de capacités s’adresse aux installations industrielles de moyenne et grande taille qui recherchent un refroidissement centralisé sans l’encombrement des systèmes les plus imposants. Elle prend en charge l’extension des processus, les projets de remplacement et les applications nécessitant une disponibilité fiable d’eau glacée sur plusieurs étapes de production.
- 101-350 : Cette gamme convient aux opérations de fabrication et de transformation de taille moyenne présentant des charges thermiques modérées. Sa flexibilité s’adapte aux environnements de production des secteurs des plastiques, de l’agroalimentaire, de la chimie, de la pharmacie et aux environnements de production spécialisés où l’évolutivité des équipements et la simplicité d’installation sont essentielles.
- 0-100 : Les refroidisseurs de petite taille sont conçus pour la production décentralisée, les laboratoires, le conditionnement et le refroidissement d’équipements spécialisés. Leur format compact et leur installation simplifiée conviennent aux installations disposant d’un espace limité ou ayant des besoins de refroidissement intermittents, ce qui rend le déploiement modulaire stratégiquement avantageux.
Industrie
Ce secteur comprend les industries du plastique et du caoutchouc, de l'agroalimentaire, de la chimie et de la pétrochimie, ainsi que de la pharmacie. Sa croissance devrait être différenciée, car la capacité de production, les exigences en matière de contrôle de la température et les normes de qualité influencent l'acquisition d'équipements. Les applications pharmaceutiques et chimiques nécessitent généralement un contrôle rigoureux des procédés, tandis que la transformation des plastiques et des aliments génère une demande importante et récurrente.
- Plastiques et caoutchouc : Les transformateurs de plastiques et de caoutchouc nécessitent un refroidissement stable lors du moulage, de l’extrusion et des procédés connexes. Les refroidisseurs contribuent à maintenir la constance dimensionnelle et la stabilité de la production, répondant ainsi à la demande de remplacement à mesure que les fabricants augmentent l’automatisation et la cadence de production.
- Industrie agroalimentaire : Les installations de production et de stockage de produits alimentaires et de boissons utilisent le refroidissement de process pour toutes les étapes : production, stockage, conditionnement et opérations thermosensibles. L’augmentation des capacités de production d’aliments transformés et le renforcement des exigences de qualité alimentent la demande en systèmes d’eau glacée fiables, hygiéniques et à régulation efficace.
- Industrie chimique et pétrochimique : Les installations chimiques et pétrochimiques nécessitent une gestion thermique fiable pour les réactions, la condensation, la séparation et les opérations de soutien aux procédés. Une continuité d’exploitation élevée fait de la fiabilité des équipements, de leur redondance, de leur résistance à la corrosion et de la réactivité du service après-vente des critères d’achat essentiels.
- Industrie pharmaceutique : La fabrication de produits pharmaceutiques accorde une grande importance à la maîtrise précise de la température, à la constance des procédés et à des environnements de production validés. L’expansion des capacités de production et la sophistication croissante des infrastructures de fabrication alimentent la demande en systèmes de refroidissement contrôlés et surveillés.
Aperçu des opportunités
|
Industrie |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Plastique et caoutchouc |
Haut |
Refroidissement de procédé |
Mature |
|
Nourriture et boissons |
Haut |
Refroidissement hygiénique |
Mise à l'échelle |
|
Chimie et pétrochimie |
Haut |
Stabilité du processus |
Mature |
|
Pharmaceutique |
Moyen |
Refroidissement validé |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des refroidisseurs d'eau
Intensification des processus industriels
Les installations augmentent leur production tout en réduisant leur tolérance aux variations de température, ce qui dynamise le marché des refroidisseurs d'eau. Les industries de transformation des plastiques, chimiques, pharmaceutiques et agroalimentaires ont besoin d'un refroidissement plus constant, que leurs cycles de production soient continus ou variables. L'augmentation de l'utilisation peut engendrer une hausse de la production de chaleur et exige donc un fonctionnement efficace du système de refroidissement. Les équipements dotés d'un compresseur performant, de capacités de contrôle, de fonctions redondantes et d'une facilité de réparation sont privilégiés. L'intensification des processus est un autre facteur qui incite à moderniser les machines obsolètes et inadaptées, plutôt que de se contenter de déployer temporairement des systèmes de refroidissement. Les fournisseurs peuvent ainsi adapter leurs conceptions à la charge de production afin d'obtenir de meilleures offres et de développer le marché de l'après-vente. Cette tendance est d'autant plus importante dans les nouveaux pays producteurs où les lignes de production sont conçues de manière à intégrer les systèmes de refroidissement dès la phase de conception de l'usine.
Optimisation de l'efficacité énergétique et du coût du cycle de vie
La consommation d'énergie est devenue un critère d'achat de plus en plus déterminant, les industriels évaluant les équipements de refroidissement en fonction de leur coût total de possession. Les compresseurs à vitesse variable, les échangeurs de chaleur optimisés, les systèmes de contrôle intelligents et l'amélioration des performances à charge partielle permettent de réduire la consommation d'électricité inutile lors des fluctuations de la charge de production. Par conséquent, la croissance du marché des refroidisseurs d'eau favorise de plus en plus les équipements alliant efficacité et capacités de surveillance. Les acheteurs prennent également en compte la fréquence de maintenance, la disponibilité des pièces détachées, la quantité de fluide frigorigène nécessaire et la durée de vie estimée du système lors de leur évaluation. Cela modifie la dynamique de la concurrence, car le coût d'achat n'est plus un facteur déterminant tant que l'électricité et la maintenance représentent une part importante des coûts à long terme. Les entreprises peuvent rendre leur proposition de valeur plus convaincante en mesurant l'efficacité de leurs produits par des applications concrètes.
Expansion de la fabrication thermosensible
L'expansion des industries pharmaceutique, agroalimentaire, des boissons, de la chimie de spécialité et de la fabrication de pointe crée une demande structurelle en matière de refroidissement contrôlé des procédés. Ces industries ne tolèrent pas facilement l'instabilité de la température, car celle-ci peut affecter la qualité des produits, la constance des procédés, les performances des équipements et la continuité de la production. Le marché des refroidisseurs d'eau bénéficie donc des investissements consacrés aux nouvelles usines et à l'augmentation des capacités de production. L'industrie pharmaceutique est particulièrement concernée, car elle exige un contrôle et une fiabilité irréprochables des utilités. L'industrie agroalimentaire est tout aussi dépendante de la gestion thermique durant le processus de fabrication. Les industries chimiques et pétrochimiques privilégient quant à elles le fonctionnement continu et la robustesse de leurs machines. À mesure que les fabricants implantent de nouvelles usines plus près des marchés finaux, les fournisseurs ont l'opportunité de proposer des conceptions d'usines adaptées aux applications spécifiques.
Tendances futures du marché des refroidisseurs d'eau
Optimisation intelligente des centrales de refroidissement
Les tendances futures du marché des refroidisseurs d'eau s'orienteront de plus en plus vers des systèmes de contrôle connectés coordonnant refroidisseurs, pompes, équipements de refroidissement, capteurs et charges de production. Au lieu de faire fonctionner les machines selon des horaires rigides, les technologies intelligentes permettent des ajustements en fonction de la demande et des performances en temps réel. L'apprentissage automatique peut aider à détecter les performances anormales, l'encrassement et la baisse d'efficacité des compresseurs avant que des pannes système n'entraînent des arrêts de production. La connectivité via les services cloud permettra une surveillance centralisée des différentes installations, facilitant ainsi les comparaisons entre elles en termes d'intensité énergétique et de besoins de maintenance. Ces évolutions inciteront les fabricants à rivaliser non seulement sur l'efficacité de leurs équipements, mais aussi sur leurs capacités logicielles. La nécessité d'une communication ouverte et d'une connectivité avec les systèmes de gestion des installations deviendra un facteur de plus en plus important, les clients industriels recherchant un contrôle uniforme des utilités. À terme, les capacités de numérisation deviendront probablement des fonctionnalités incontournables.
Transition vers les fluides frigorigènes à faible PRG et l'électrification
Une autre tendance importante concerne le recours à des fluides frigorigènes à impact environnemental réduit, ainsi qu'à des équipements conçus pour une électrification facilitée. L'évolution de la réglementation et les initiatives de développement durable des entreprises les incitent à repenser la conception des compresseurs, des échangeurs de chaleur, des systèmes de contrôle et des systèmes de réfrigération, plutôt que de se concentrer sur le choix des fluides frigorigènes. Le lancement, d'ici 2025, d'un refroidisseur inverter à eau de Daikin utilisant le R-1234ze illustre cette évolution. À l'avenir, les équipements seront plus performants en conditions de charge partielle, compatibles avec les énergies renouvelables et intégrés aux programmes de décarbonation industrielle.
Opportunités du marché des refroidisseurs d'eau
Écosystèmes de fabrication et de services localisés
L'entreprise dispose de nombreuses opportunités en développant des systèmes localisés de fabrication, de distribution, de mise en service et de maintenance dans des régions à forte croissance industrielle. L'assemblage local minimiserait les risques logistiques et améliorerait la réactivité pour les installations personnalisées, tandis qu'un stock régional de pièces détachées renforcerait la confiance dans la fiabilité des processus continus. L'Inde, l'Asie du Sud-Est, le Moyen-Orient et certains pays d'Amérique latine offrent des perspectives intéressantes, notamment grâce à la croissance du tissu industriel et à la demande de services d'assistance technique fiables. La collaboration avec des sociétés d'ingénierie et des intégrateurs industriels permettra de raccourcir les cycles de vente en intégrant les spécifications des refroidisseurs aux projets de développement d'installations. Les fournisseurs pourront ainsi accroître leur chiffre d'affaires grâce à des services tels que la maintenance, la surveillance à distance, l'optimisation des performances et le remplacement de composants.
Solutions de gestion thermique haute capacité
Il s'agit d'une excellente opportunité commerciale pour les entreprises disposant de compresseurs centrifuges à la pointe de la technologie, de systèmes de contrôle sophistiqués et d'une expertise reconnue en ingénierie. Les grandes usines chimiques, les sites pharmaceutiques, les unités de transformation alimentaire et autres sites de production en continu nécessitent des systèmes de refroidissement centralisés capables de gérer des charges thermiques importantes et variables. Outre une capacité de refroidissement supérieure, les entreprises peuvent se démarquer par la capacité modulable, la redondance, les fonctionnalités de récupération de chaleur et l'optimisation automatique du système de leurs produits. Les sociétés d'ingénierie et les constructeurs d'installations privilégieront également les produits dont l'intégration au système de refroidissement facilite les extensions ultérieures, permettant l'ajout de modules ou de refroidisseurs sans avoir à repenser l'ensemble du système. Les installations spécialisées présentant des exigences de refroidissement exceptionnelles peuvent également bénéficier de cette opportunité commerciale.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -