
Markt für Well Cementing Dienstleistungen: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Bohrlochzementierungsdienstleistungen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Art (Primärzementierung, Sanierungszementierung, Sonstige); Anwendung (Onshore, Offshore) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00010058
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
9,76 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
13,38 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,57 %
Wachstumsrate
Adressierbarer Markt
105,11 Mrd. US-Dollar
(2026–2034)
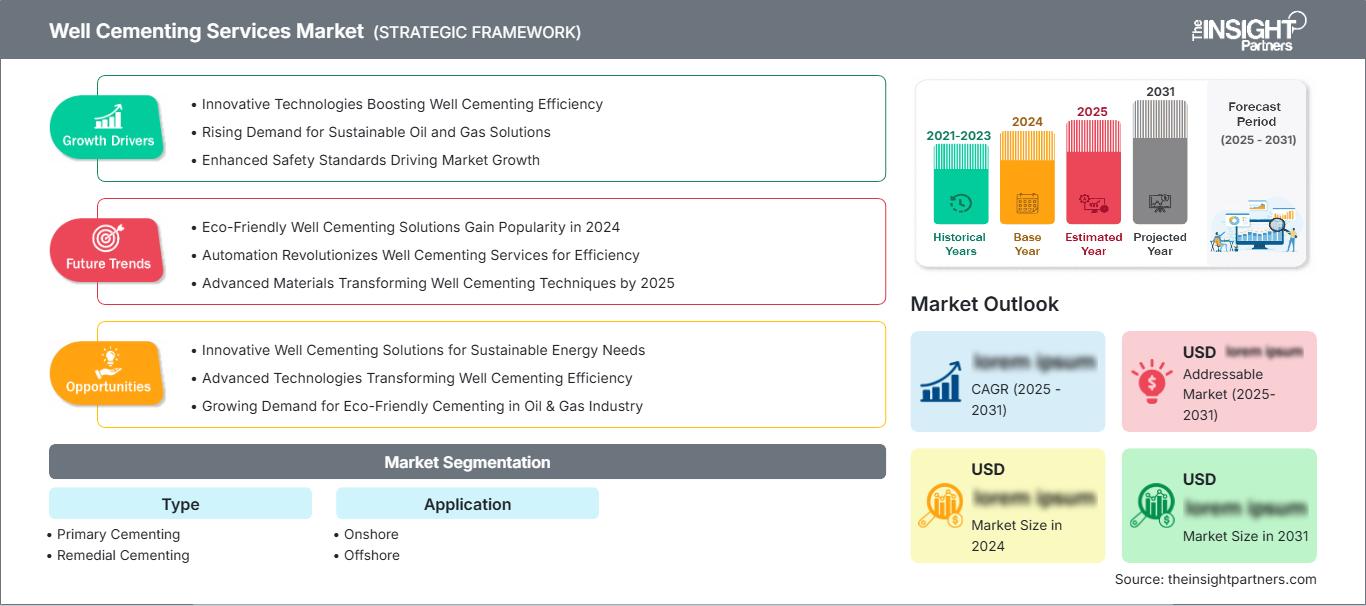
Der Markt für Bohrlochzementierungsdienstleistungen wurde 2025 auf 9,76 Milliarden US-Dollar geschätzt und soll bis 2034 auf 13,38 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 3,57 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst spezialisierte Dienstleistungen für die Planung, den Einbau, die Bewertung und die Instandhaltung von Zementbarrieren in Öl- und Gasbohrungen. Primäre und sekundäre Zementierungsmaßnahmen sind weiterhin von zentraler Bedeutung für die Bohrlochintegrität, während zunehmend komplexe Bohrumgebungen den verstärkten Einsatz von technischen Zementsystemen und digitalen Planungsmethoden begünstigen.
In Nordamerika wird der Markt für Bohrlochzementierungsdienstleistungen bis 2034 voraussichtlich um 3,8–4,5 % jährlich wachsen. Dieses Wachstum wird durch anhaltende unkonventionelle Bohrungen, den Bau tieferer Bohrungen, die Intervention in ausgereiften Bohrungen und den regulatorischen Fokus auf Bohrlochintegrität gestützt. Auch die Offshore-Aktivitäten im Golf von Mexiko tragen zur Nachfrage nach spezialisierten Zementierungsdienstleistungen bei, insbesondere dort, wo hoher Druck, hohe Temperaturen, enge Betriebsfenster und umfangreiche Verrohrungsprogramme maßgeschneiderte Zementsuspensionen erfordern.
Marktanalyse und Einblicke in Bohrlochzementierungsdienstleistungen
- Nordamerika: Nordamerika hatte im Jahr 2025 einen Anteil von etwa 34–38 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,5 % wachsen, unterstützt durch unkonventionelle Bohrungen, Interventionen in reifen Feldern, Offshore-Entwicklung und strenge Integritätsanforderungen.
- USA: Die USA machten im Jahr 2025 etwa 74–78 % der nordamerikanischen Nachfrage aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,9–4,6 % wachsen, was auf die Schiefergasförderung und den komplexen Bohrlochbau zurückzuführen ist.
- Europa: Europa hielt 2025 einen Anteil von ca. 18–22 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 3,1–3,8 % verzeichnen. Norwegen, Großbritannien und Italien bleiben aufgrund der Offshore-Aktivitäten, der reifen Anlagen und der Anforderungen an die Bohrlochstilllegung wichtige Märkte.
- Asien-Pazifik: Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von rund 22–26 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–5,0 % wachsen. Angeführt wird dieses Wachstum von China, Australien, Indien, Indonesien und Malaysia, die auf Investitionen in die vorgelagerte Öl- und Gasindustrie sowie Prioritäten im Bereich der Energiesicherheit setzen.
- Größtes Segment: Die Primärzementierung machte im Jahr 2025 etwa 72–76 % des Marktanteils aus und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,3–4,0 % wachsen, was ihre wesentliche Rolle beim Bau neuer Bohrlöcher widerspiegelt.
- Wachstumsstarkes Segment: Offshore-Anwendungen machten im Jahr 2025 etwa 27–31 % des Marktanteils aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–5,1 % wachsen, da Tiefseeprojekte fortschrittliche Barrieretechnologien erfordern.
- Die wichtigsten Unternehmen, die im Detail analysiert wurden: Baker Hughes, Calfrac Well Services Ltd., China Oilfield Services Limited, Daleel Petroleum LLC, Halliburton Energy Services, Inc., National Energy Services Reunited Corp., Sanjel Energy Services, Schlumberger Limited, Trican Well Service Ltd. und Weatherford International plc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Bohrlochbau hat sich hin zu längeren horizontalen Abschnitten, Hochdruckformationen, Bohrungen mit großer Reichweite und zunehmend geringeren Bohrmargen verlagert. Diese Veränderungen erhöhen die Bedeutung der Suspensionsrheologie, der Verdrängungseffizienz, der Druckfestigkeitsentwicklung, der Gasmigrationskontrolle und der Zementbewertung. Dienstleister kombinieren zunehmend Laborformulierungen, Simulationssoftware, automatisiertes Mischen, Spezialausrüstung und Nachbearbeitungsdiagnostik, um die Platzierungsqualität zu verbessern und gleichzeitig unproduktive Zeiten zu reduzieren.
Mit Blick auf die Zukunft dürfte der Markt von Aktivitäten in Offshore-Becken, unkonventionellen Lagerstätten, der Sanierung reifer Felder und der Stilllegung von Bohrlöchern profitieren. Investitionen in CO₂-ärmere Zementsysteme, Automatisierung, Fernüberwachung und datengestützte Arbeitsplanung werden Kaufentscheidungen zunehmend beeinflussen. Der Bericht zum Markt für Bohrlochzementierungsdienstleistungen hebt hervor, dass die regulatorischen Anforderungen an Methanrückhaltung, Grundwasserschutz, dauerhafte Stilllegung und CO₂-Speicherung die technische Rolle der Zementierung über konventionelle Förderbohrungen hinaus erweitern.
Marktbericht über Bohrlochzementierungsdienstleistungen – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 9,76 Milliarden US-Dollar |
| Marktgröße bis 2034 | 13,38 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,57 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Bohrlochzementierungsdienstleistungen
Das Wachstum des Marktes für Bohrlochzementierungsdienstleistungen ist eng mit Bohr- und Fertigstellungsarbeiten verknüpft, da die Zementierung erforderlich ist, um das Bohrrohr zu sichern, Formationen zu isolieren und dauerhafte Bohrlochbarrieren zu errichten. Die Nachfrage korreliert mit der Effizienz der Bohranlage, der Anzahl der Bohrungen, der Bohrtiefe, dem Bohrrohrdesign und den Interventionsmaßnahmen. Die Lieferkette umfasst Unternehmen, die Zement und Additive herstellen, Dienstleistungsunternehmen, Bohranlagenhersteller, Bohrunternehmen, Betreiber, Labore und unabhängige Experten für Bohrlochintegrität.
Die Differenzierung von Dienstleistungen konzentriert sich zunehmend auf die technische Leistungsfähigkeit und weniger auf die reine Pumpleistung. Betreiber benötigen Schlammsysteme, die hohen Temperaturen und korrosiven Umgebungen, schwachen Gesteinsformationen, Spülungsverlusten, gashaltigen Lagerstätten und Druckschwankungen standhalten. Die Angebotsfaktoren werden daher durch die Verfügbarkeit spezifischer Chemikalien, Labore, Pumpkapazitäten, Fachpersonal und Software zur Auslegung von Schlammsystemen bestimmt. Die Logistik beeinflusst in manchen Fällen die Preisgestaltung, insbesondere bei Offshore-Einsätzen.
Die Marktanalyse für Bohrlochzementierungsdienstleistungen zeigt eine wettbewerbsintensive Struktur, die von integrierten Ölfeldserviceunternehmen mit einem breiten Portfolio an Bohrlochbauleistungen dominiert wird. Zu den Wettbewerbsaktivitäten von Halliburton Energy Services, Inc., Schlumberger Limited, Baker Hughes und Weatherford International plc gehören Zementsysteme, Software, Evaluierungstechnologien, Anlagenintegration und ein internationales Außendienstnetzwerk. Spezialisierte Unternehmen wie Calfrac Well Services Ltd., Sanjel Energy Services und Trican Well Service Ltd. tragen zum Wettbewerb in den Bereichen Druckpumpen und Zementierung in Nordamerika bei.
Strategische Investitionen konzentrieren sich aktuell auf Automatisierung, CO₂-arme Zemente, Fernsteuerungsfunktionen, prädiktive Modellierung und Bohrlochintegritätsdienste. In China bietet China Oilfield Services Limited regionale Kapazitäten für Offshore- und Onshore-Operationen, während National Energy Services Reunited Corp. ihre Marktposition im Nahen Osten, Nordafrika und Asien stärkt. Daleel Petroleum LLC erweitert seine Betriebskapazitäten im Oman, wo etablierte Felddienstleistungen zu wiederkehrenden Interventionsmaßnahmen im Zusammenhang mit Bohraktivitäten führen können. Laut Prognose für den Markt für Bohrlochzementierungsdienstleistungen wird die Wettbewerbsdifferenzierung zunehmend von Expertise im Bereich Bohrlochintegrität, der Einhaltung von Umweltauflagen, der Integration digitaler Dienstleistungen und der Fähigkeit abhängen, kosteneffiziente Zementierungslösungen für konventionelle und neue Energieanwendungen bereitzustellen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Bohrlochzementierungsdienstleistungen: Strategische Einblicke
Regionale Einblicke
Markt für Bohrlochzementierungsdienstleistungen in Nordamerika
Nordamerika deckte 2025 etwa 34–38 % der weltweiten Nachfrage ab und wird voraussichtlich bis 2034 ein jährliches Wachstum von 3,8–4,5 % verzeichnen. Die Region profitiert von umfangreichen Schiefergasbohrungen, etablierten Bohrlochinterventionen, Offshore-Aktivitäten und einer komplexen Serviceinfrastruktur. Zu den Nachfragetreibern zählen US-amerikanische Betreiber und die kanadische Produktion, die aus unkonventionellen, Schweröl- und thermischen Anwendungen stammt, welche spezielle Zementrezepturen erfordern.
Die Arbeiten konzentrieren sich darauf, Bohrlochinterventionen zu minimieren, den Schutz der Verrohrung zu gewährleisten und die Wartezeit für Zement zu verkürzen. Dienstleistungsunternehmen haben daher automatisierte Mischverfahren, Computersimulationen und Echtzeitüberwachung der Zementierarbeiten sowie fortschrittliche Zementiersysteme eingeführt. Umweltbedenken hinsichtlich der Methankontrolle und der dauerhaften Bohrlochabdichtung verstärken den Bedarf an technischen Zementierlösungen. Die Offshore-Projekte im Golf von Mexiko sind ein weiterer Nachfragetreiber, da hoher Druck und enge Rissfenster die Komplexität erhöhen.
US-Markt für Brunnenzementierungsdienste
Die USA deckten 2025 etwa 74–78 % des nordamerikanischen Bedarfs ab und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,6 % wachsen. Diese günstige Lage ist auf intensive Schieferformationen, Bohr- und Sanierungsarbeiten, Tiefseebohrungen und die Infrastruktur für Ölfeldserviceunternehmen zurückzuführen. Permian, Eagle Ford, Bakken und der Golf von Mexiko sind strategische Fördergebiete.
Die Anwendungstrends umfassen die optimierte Primärzementierung langer Horizontalbohrungen und Sanierungsmaßnahmen für reife Ölfelder. Digitale Planung, Zementbewertung, automatisches Pumpen und Zementsuspensionen gewinnen zunehmend an Bedeutung, um die Anzahl der Interventionen zu reduzieren. Baker Hughes, Halliburton Energy Services, Inc., Schlumberger Limited und Weatherford International plc sind mit ihren Technologien und Dienstleistungen vor Ort präsent, während regionale Experten im Wettbewerb um Effizienz stehen.
Markt für Bohrlochzementierungsdienstleistungen in Europa
Europa repräsentierte 2025 etwa 18–22 % der weltweiten Nachfrage nach Bohrlochzementierungsdienstleistungen und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,1–3,8 % wachsen. Norwegen dominiert den regionalen Markt, gefolgt von Großbritannien, Italien, Frankreich und Spanien. Die Kombination aus Offshore-Bohrungen, der Erschließung reifer Ölfelder, Stilllegungsprojekten und Projekten zur CO₂-Speicherung führt zu vielfältigen technischen Anforderungen.
Der britische Markt wird von reifen Nordseefeldern und der steigenden Nachfrage nach dauerhafter Bohrlochstilllegung angetrieben. Bohrlochbetreiber benötigen effiziente Barrieren, Druckprüfungen und Zemente, die auch unter rauen Umweltbedingungen dauerhaft beständig sind. Norwegen kombiniert Offshore-Bohrungen mit strengen Anforderungen an die Bohrlochintegrität und bietet dadurch wertvolle Engineering-Möglichkeiten. Italien, Frankreich und Spanien zeichnen sich durch kleinere, aber dennoch wichtige Aktivitäten im Zusammenhang mit reifen Feldern, Offshore-Bohrungen, Geothermieprojekten und Stilllegungsprogrammen aus. Europäische Kunden bewerten die Integrität, Effizienz und Umweltverträglichkeit der Anbieter und nicht nur deren Pumpkapazitäten.
Markt für Bohrlochzementierungsdienstleistungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von ca. 22–26 % am Markt für Bohrlochzementierungsdienstleistungen und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–5,0 % wachsen. China bleibt der führende Markt, gefolgt von Australien, Indien, Indonesien, Japan und Südkorea. Energiepolitische Maßnahmen und inländische Investitionen in die vorgelagerte Öl- und Gasförderung fördern den Bedarf an Bohr- und Interventionsmaßnahmen.
China profitiert von umfangreichen Upstream-Aktivitäten, während Australien Chancen durch Offshore-Gas und komplexe Entwicklungsprojekte bietet. Indien und Indonesien bauen ihre heimischen Explorations- und Erschließungsprogramme aus. Japan und Südkorea tragen mit ihren spezialisierten Offshore- und Ingenieurkompetenzen zur Entwicklung bei. In der gesamten Region fördern nationale Energiepolitiken, Anforderungen an lokale Wertschöpfung, Tiefseeerschließung und die zunehmende Bedeutung der Bohrlochintegrität den Einsatz von technischen Zementierungstechnologien.
Markt für Brunnenzementierungsdienstleistungen im Nahen Osten und Afrika
Für den Markt für Bohrlochzementierungsdienstleistungen im Nahen Osten und in Afrika wird bis 2034 ein durchschnittliches jährliches Wachstum von ca. 3,5–4,2 % erwartet. Saudi-Arabien ist führend in der regionalen Nachfrage, gefolgt von den Vereinigten Arabischen Emiraten und anderen Golfstaaten, während Südafrika und der Rest der MEA-Region selektive Möglichkeiten durch Offshore-, reife Feld- und Explorationsprogramme bieten.
Saudi-Arabien und die VAE profitieren von umfangreichen Upstream-Portfolios und Bemühungen zur Aufrechterhaltung der Produktion aus etablierten Lagerstätten. Südafrika bietet kleinere, aber technisch differenzierte Möglichkeiten. Die Nachfrage im übrigen Nahen Osten und Afrika (MEA) ist weiterhin eng mit Explorationszyklen, Offshore-Entwicklungen und der Verfügbarkeit von Infrastruktur verknüpft. Nationale Energiestrategien, die Sanierung von Öl- und Gasfeldern und die Anforderungen an die Bohrlochintegrität dürften die Nachfrage nach primärer und sekundärer Zementierung in komplexen Betriebsumgebungen aufrechterhalten.
Segmentierungsanalyse
Typ
Die Segmentierung nach Zementierungstyp bleibt von grundlegender Bedeutung, da sich die Anforderungen an die Zementierung bei neu errichteten Bohrungen und bei Eingriffen in bestehende Bohrlochbarrieren unterscheiden. Für dieses Segment wird ein jährliches Wachstum von 3,2–3,9 % im Zeitraum 2026–2034 erwartet. Die Primärzementierung dominiert, da sie integraler Bestandteil der Verrohrungsinstallation ist, während Sanierungsarbeiten aufgrund von Integritätsproblemen, Produktionsoptimierung und Stilllegungen einen wiederkehrenden Bedarf generieren. Aktuelle Trends im Markt für Bohrlochzementierungsdienstleistungen deuten auf einen zunehmenden Fokus auf Bohrlochintegritätsmanagement, Einhaltung gesetzlicher Vorschriften und Lebenszyklusdienstleistungen hin, was die Nachfrage nach Primär- und Sanierungszementierungsmaßnahmen in konventionellen und unkonventionellen Erschließungsgebieten stützt.
- Primärzementierung: Die Primärzementierung ist nach wie vor die wichtigste Dienstleistung für die Verrohrung und die Zonenisolierung. Die Nachfrage folgt der Bohraktivität und erfordert zunehmend maßgeschneiderte Zementsuspensionsdichte, Rheologie, Festigkeitsentwicklung und Wärmebeständigkeit für komplexe Bohrlochprofile.
- Sanierungszementierung: Die Sanierungszementierung behebt Kanalbildung, mangelhafte Haftung, anhaltenden Gehäusedruck, Isolationsverlust und erfüllt die Anforderungen für die Stilllegung. Betreiber legen zunehmend Wert auf eine diagnosegestützte Interventionsplanung, die unnötige Nacharbeiten minimiert und zuverlässige Barrieren wiederherstellt.
Anwendung
Es wird erwartet, dass die Anwendungssegmentierung im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,7 % wachsen wird. Onshore-Projekte bieten die größere installierte Basis, während Offshore-Projekte eine höhere technische Komplexität und eine größere Nachfrage nach Spezialausrüstung, Logistikplanung und Hochleistungszementsystemen generieren.
- Onshore: Onshore-Operationen profitieren von etablierter Infrastruktur, einer großen Anzahl von Bohrlöchern und wiederkehrenden Aktivitäten in Schiefer-, konventionellen und reifen Feldern. Die Differenzierung der Dienstleistungen konzentriert sich zunehmend auf die Flottenauslastung, die Ausführungsgeschwindigkeit, automatisierte Ausrüstung und die Konsistenz bei Mehrbohrkampagnen.
- Offshore: Die Zementierung auf See erfordert spezielle Verrohrungsausrüstung, enge Druckfenster, fortschrittliche Zementiersysteme und eine disziplinierte Logistik. Tiefsee- und Hochdruckprojekte bieten Möglichkeiten für Technologien, die das Betriebsrisiko reduzieren und gleichzeitig die Zuverlässigkeit der Barriere verbessern.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Land |
Hoch |
Schieferoptimierung |
Reifen |
|
Off-Shore |
Medium |
Tiefseeintegrität |
Skalierung |
Markttreiber und Wirkungsanalyse für Bohrlochzementierungsdienstleistungen
Komplexe Bohrlocharchitekturen erhöhen die technischen Anforderungen
Längere Horizontalbohrungen, Bohrungen mit großer Reichweite, Multilateralbohrungen und Hochdrucklagerstätten zählen zu den Faktoren, die die Empfindlichkeit von Zementierungsarbeiten erhöhen. Die Bohrlocharchitektur führt zu einem kleineren Zeitfenster zwischen Formationsbruchdruck und hydrostatischen Einflüssen. Dies erfordert eine sorgfältige Steuerung von Zementdichte, Rheologie, Verdickungszeit und Verdrängungseffizienz. Daher ist es für Betreiber sinnvoll, vor der Zementierung Modellierungen und Qualifizierungen im Labor durchzuführen, anstatt Standardzementmischungen zu verwenden. Dienstleistungsunternehmen profitieren so von einem höheren technischen Nutzen durch maßgeschneiderte Lösungen, Echtzeitüberwachung und integrierte Verrohrungstechnik. Für Betreiber bedeutet eine verbesserte Zementierung einen geringeren Sanierungsbedarf, den Schutz von Produktionszonen und die Einsparung von Stillstandszeiten.
Integritäts- und Umweltauflagen erhöhen die Investitionen in Barrieren
Die Anforderungen an die Bohrlochintegrität erweitern sich von der reinen Produktionsphase hin zum gesamten Lebenszyklus eines Bohrlochs. Der Fokus liegt nun verstärkt auf Aspekten wie der Aufrechterhaltung des Verrohrungsdrucks, dem Methanmanagement, der Vermeidung von Wasserverunreinigungen, der Bohrlochstilllegung und der Formationsisolierung. Dies führt zu einem steigenden Bedarf an Zementprüfungen, der Überprüfung von Barrieren, der Sanierung von Zementierungen und Stilllegungssystemen. Die Zementierung wird dadurch nicht mehr nur als Bauphase, sondern als integraler Bestandteil der Integritätssicherung betrachtet. Anbieter mit Kompetenzen in den Bereichen Formulierung, Lieferung, Prüfung und Sanierung können einen größeren Teil der Bedürfnisse der Betreiber abdecken. Auch im Bereich der CO₂-Abscheidung und -Speicherung (CCS) besteht aufgrund der zunehmenden CO₂-Exposition Potenzial.
Digitalisierung verbessert Vorhersagbarkeit und Ausführung von Zementarbeiten
Zahlreiche digitale Fortschritte beeinflussen die Planung, Steuerung und Auswertung von Zementierprogrammen. Simulationstechnologien ermöglichen es nun, Strömungsverdrängung, Druckverhalten, thermische Effekte und Schlammeigenschaften vor dem eigentlichen Betrieb zu modellieren. Sensoren und automatisierte Anlagen sorgen für eine höhere Konsistenz beim Mischen und Pumpen. Die Echtzeit-Datenanalyse unterstützt Ingenieure dabei, auftretende Probleme frühzeitig zu erkennen und schneller zu beheben. Dies reduziert den Bedarf an manueller Analyse und verbessert die Reproduzierbarkeit von Mehrbohrlochprogrammen. Die Digitalisierung ermöglicht es Dienstleistungsunternehmen, sich durch digitale Lösungen anstatt durch die Leistungsfähigkeit ihrer Anlagen zu differenzieren. Betreiber profitieren von der Digitalisierung in der Planung, der Reduzierung von Betriebsunsicherheiten und der Erstellung detaillierter Nachbearbeitungsberichte.
Markt für Bohrlochzementierungsdienstleistungen – Zukunftstrends
Kohlenstoffarme Zementsysteme erobern neue Anwendungsgebiete jenseits konventioneller Ölquellen.
Es wird erwartet, dass kohlenstoffärmere Zementrezepturen zunehmend an Bedeutung gewinnen, da Betreiber bestrebt sind, Emissionen beim Bohrlochbau und bei der Langzeitspeicherung zu reduzieren. Forschung und Anwendung verlagern sich hin zu Portlandzement-reduzierten Rezepturen, alternativen Bindemitteln, Geopolymer-Mischungen und Materialien für CO₂-reiche Umgebungen. Dies dürfte insbesondere im Bereich der CO₂-Abscheidung und -Speicherung (CCS) an Bedeutung gewinnen, wo die Langlebigkeit von Zement ein entscheidender Faktor ist. Hersteller werden voraussichtlich im Wettbewerb auf Basis nachgewiesener Lebensdauer, Materialverträglichkeit und Robustheit unter verschiedenen Druck- und Temperaturbedingungen stehen. Bieterteams könnten bei der Bewertung von Zementierungsangeboten neben den technischen Kriterien auch Umweltkriterien berücksichtigen. Letztendlich liegt das größte Potenzial bei denjenigen, die kohlenstoffärmere Zementmischungen entwickeln können, ohne dabei Einbußen bei Kompressionsfähigkeit, Elastizität, einfacher Verarbeitung oder Zonenisolationseigenschaften hinnehmen zu müssen.
Ferngesteuertes und autonomes Zementieren wird praktischer
Technologien zur Fernsteuerung von Förderanlagen werden voraussichtlich von ausgewählten Offshore-Anwendungen hin zu einem breiteren Einsatzbereich fortschreiten, wo operative Risiken, Logistik oder die Verfügbarkeit von Arbeitskräften Einschränkungen darstellen. Automatisierte Misch- und Pumpvorgänge können die Konsistenz verbessern, während die Fernüberwachung es Spezialisten ermöglicht, mehrere Vorgänge zu überwachen, ohne ständig vor Ort sein zu müssen. Digitale Zwillinge und prädiktive Modelle werden zunehmend Entscheidungen vor und nach der Durchführung von Förderarbeiten unterstützen und Konstruktionsannahmen mit Feldmessungen verknüpfen. Solche Systeme könnten insbesondere in Tiefseeumgebungen, isolierten Onshore-Feldern und bei Stilllegungskampagnen wertvoll sein, wo Personalbewegungen kostspielig oder operativ schwierig sind. Der langfristige Trend geht hin zu integrierten Arbeitsabläufen, in denen Ausrüstung, Software, Labordaten und Feldmessungen als eine einzige Entscheidungsumgebung fungieren. Dies könnte die Standardisierung verbessern und gleichzeitig Ingenieuren die Möglichkeit geben, bei abnormalen Bohrlochbedingungen einzugreifen.
Marktchancen für Bohrlochzementierungsdienstleistungen
Integrierte Lebenszyklus-Bohrlochintegritätsdienste
Eine wichtige Chance liegt in der Kombination von Zementierung mit Evaluierungs-, Sanierungs-, Stilllegungs- und laufenden Barrierenmanagement-Dienstleistungen. Betreiber reifer Portfolios benötigen zunehmend eine koordinierte Sicht auf die Bohrlochintegrität anstelle isolierter Interventionsmaßnahmen. Anbieter können integrierte Pakete entwickeln, die Diagnoseinterpretation, Zementdesign, -platzierung, -verifizierung und Sanierungsdurchführung umfassen. Solche Angebote können die Schnittstellen zwischen Auftragnehmern reduzieren und die Verantwortung für die Barrierenleistung vereinfachen. Diese Chance ist besonders relevant in reifen Offshore-Becken, wo Betreiber mit zunehmenden Stilllegungsverpflichtungen und eingeschränktem Zugang zu alternder Infrastruktur konfrontiert sind. Unternehmen mit etablierten Zementierungsflotten können ihre Position durch die Integration digitaler Aufzeichnungen, risikobasierter Interventionsplanung und permanenter Barrierentechnologien stärken. Investitionen sollten sich auf skalierbare Servicemodelle konzentrieren, die sowohl fördernde Bohrungen als auch Anlagen am Ende ihrer Lebensdauer abdecken und gleichzeitig eine klare technische Verantwortlichkeit gewährleisten.
Spezialzementierung für die Kohlenstoffspeicherung und schwierige Gesteinsformationen
Neue Projekte zur Kohlenstoffspeicherung und technisch anspruchsvolle Lagerstätten schaffen Potenzial für spezialisierte Zementsysteme, die mit herkömmlichen Rezepturen nicht ausreichend abgedeckt werden können. CO₂-Exposition, Temperaturschwankungen, korrosive Fluide, schwache Gesteinsformationen und geringe Druckreserven erfordern Materialien mit präzise abgestimmten mechanischen und chemischen Eigenschaften. Anbieter können ihr Wachstum fördern, indem sie validierte Rezepturen, Testprotokolle und Überwachungsmethoden entwickeln, die auf diese Umgebungen zugeschnitten sind. Dieses Potenzial erstreckt sich auch auf Geothermiebohrungen und ausgewählte Anwendungen in ausgereiften Feldern, wo hohe Temperaturen oder ungewöhnliche Fluidzusammensetzungen Standardzementkonstruktionen in Frage stellen. Unternehmen, die Materialwissenschaft mit Feldtechnik kombinieren, können sich durch Qualifikationsdaten und Anwendungsexpertise differenzieren. Strategische Investitionen in Labore, Modellierung und spezialisierte Pumpanlagen sollten Anbietern helfen, neue Anwendungsbereiche zu bedienen und gleichzeitig erfolgreiche Technologien in die konventionelle Öl- und Gasförderung zu übertragen.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -