
Marché des services de cimentation de puits : taille, part de marché et prévisions 2034
Marché des services de cimentation de puits : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type (cimentation primaire, cimentation de réparation, autres) ; application (terrestre, offshore) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00010058
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
9,76 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
13,38 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,57 %
taux de croissance
Marché adressable
105,11 milliards de dollars américains
(2026-2034)
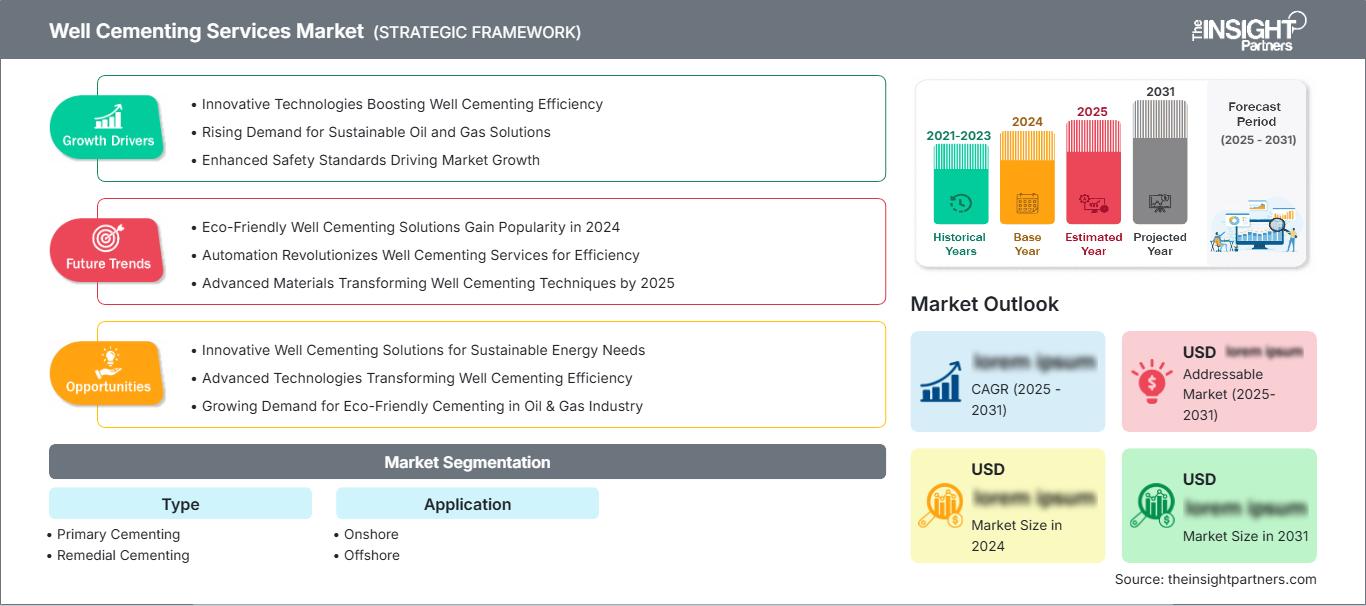
Le marché des services de cimentation de puits était évalué à 9,76 milliards de dollars américains en 2025 et devrait atteindre 13,38 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 3,57 % sur la période 2026-2034. Ce marché englobe les services spécialisés de conception, de mise en place, d'évaluation et de maintenance des barrières de cimentation dans les puits de pétrole et de gaz. Les opérations primaires et correctives demeurent essentielles à l'intégrité des puits, tandis que la complexité croissante des environnements de forage favorise le recours accru aux systèmes de cimentation techniques et aux outils numériques de conception des interventions.
En Amérique du Nord, le marché des services de cimentation de puits devrait croître à un TCAC estimé entre 3,8 % et 4,5 % jusqu'en 2034. Cette croissance est soutenue par le forage non conventionnel continu, la construction de puits plus profonds, les interventions sur les puits matures et l'accent mis par la réglementation sur l'intégrité des puits. L'activité offshore dans le golfe du Mexique alimente également la demande en services de cimentation spécialisés, notamment lorsque les conditions de haute pression et de haute température, les fenêtres de fonctionnement étroites et les programmes de tubage étendus nécessitent des formulations de coulis sur mesure.
Analyse et perspectives du marché des services de cimentation de puits
- Amérique du Nord : L’Amérique du Nord représentait environ 34 à 38 % du marché en 2025 et devrait connaître une croissance annuelle composée de 3,8 à 4,5 % entre 2026 et 2034, soutenue par le forage non conventionnel, l’intervention sur les champs matures, le développement en mer et des exigences d’intégrité rigoureuses.
- États-Unis : Les États-Unis représentaient environ 74 à 78 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 3,9 à 4,6 % entre 2026 et 2034, reflétant l'activité liée au schiste bitumineux et la complexité de la construction des puits.
- Europe : L'Europe détenait une part d'environ 18 à 22 % en 2025 et devrait enregistrer un TCAC de 3,1 à 3,8 % entre 2026 et 2034. La Norvège, le Royaume-Uni et l'Italie restent des marchés importants en raison de l'activité offshore, des actifs matures et des exigences en matière d'abandon de puits.
- Asie-Pacifique : L'Asie-Pacifique a capté environ 22 à 26 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 4,2 à 5,0 % entre 2026 et 2034, tirée par la Chine, l'Australie, l'Inde, l'Indonésie et la Malaisie, dans un contexte d'investissements en amont et de priorités en matière de sécurité énergétique.
- Segment le plus important : La cimentation primaire représentait environ 72 à 76 % de parts de marché en 2025 et devrait croître à un TCAC de 3,3 à 4,0 % entre 2026 et 2034, reflétant son rôle essentiel dans la construction de nouveaux puits.
- Segment à forte croissance : Les applications offshore représentaient environ 27 à 31 % de parts de marché en 2025 et devraient croître à un TCAC de 4,3 à 5,1 % entre 2026 et 2034, les projets en eaux profondes exigeant des technologies de barrière avancées.
- Principales sociétés analysées en détail : Baker Hughes, Calfrac Well Services Ltd., China Oilfield Services Limited, Daleel Petroleum LLC, Halliburton Energy Services, Inc., National Energy Services Reunited Corp., Sanjel Energy Services, Schlumberger Limited, Trican Well Service Ltd. et Weatherford International plc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La construction de puits a évolué vers des sections horizontales plus longues, des formations à haute pression, des puits à portée étendue et des marges de forage de plus en plus réduites. Ces changements soulignent l'importance de la rhéologie des coulis, de l'efficacité du déplacement, du développement de la résistance à la compression, du contrôle de la migration des gaz et de l'évaluation du ciment. Les prestataires de services combinent de plus en plus la formulation en laboratoire, les logiciels de simulation, le mélange automatisé, les équipements spécialisés et les diagnostics post-intervention afin d'améliorer la qualité de la mise en place tout en réduisant les temps d'arrêt.
À l'avenir, le marché devrait bénéficier de l'activité dans les bassins offshore, les réservoirs non conventionnels, la remise en état des champs matures et le démantèlement des puits. Les investissements dans les systèmes de cimentation à faible émission de carbone, l'automatisation, la surveillance à distance et la conception des tâches assistée par les données devraient influencer de plus en plus les décisions d'achat. Le rapport sur le marché des services de cimentation de puits souligne que l'attention réglementaire portée au confinement du méthane, à la protection des eaux souterraines, à l'abandon définitif et au stockage du carbone élargit également le rôle technique de la cimentation au-delà des puits de production conventionnels.
Portée du rapport sur le marché des services de cimentation de puits
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 9,76 milliards de dollars américains |
| Taille du marché d'ici 2034 | 13,38 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,57% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des services de cimentation de puits
La croissance du marché des services de cimentation de puits est étroitement liée aux activités de forage et de complétion, la cimentation étant indispensable pour sécuriser le tubage, isoler les formations et établir des barrières durables dans le puits. La demande est corrélée à l'efficacité des installations de forage, au nombre de puits, à la profondeur de pénétration, à la conception du tubage et aux interventions. La chaîne d'approvisionnement comprend les fabricants de ciment et d'additifs, les sociétés de services, les fabricants d'installations de forage, les entreprises de forage, les opérateurs, les laboratoires et les experts indépendants en intégrité des puits.
La différenciation des services repose de plus en plus sur la performance technique et non plus uniquement sur l'efficacité du pompage. Les opérateurs ont besoin de systèmes de traitement des boues capables de résister aux hautes températures, aux environnements corrosifs, aux formations fragiles, aux pertes de circulation, aux réservoirs de gaz et aux variations de pression. L'approvisionnement dépend donc de la disponibilité de produits chimiques spécifiques, de laboratoires, de capacités de pompage, de personnel technique et de logiciels de conception de systèmes de traitement des boues. La logistique, notamment pour les opérations en mer, influe parfois sur les prix.
L'analyse du marché des services de cimentation de puits révèle une structure concurrentielle dominée par des sociétés de services pétroliers intégrés proposant une large gamme de services de construction de puits. Les actions concurrentielles d'Halliburton Energy Services, Inc., Schlumberger Limited, Baker Hughes et Weatherford International plc couvrent les systèmes de cimentation, les logiciels, les technologies d'évaluation, l'intégration d'équipements et un réseau international de terrain. Des entreprises spécialisées telles que Calfrac Well Services Ltd., Sanjel Energy Services et Trican Well Service Ltd. contribuent à la compétitivité des secteurs du pompage sous pression et de la cimentation en Amérique du Nord.
Les investissements stratégiques se concentrent actuellement sur l'automatisation, les ciments bas carbone, les capacités d'exploitation à distance, la modélisation prédictive et les services d'intégrité des puits. En Chine, China Oilfield Services Limited propose des services régionaux pour les opérations offshore et onshore, tandis que National Energy Services Reunited Corp. renforce sa position sur le marché au Moyen-Orient, en Afrique du Nord et en Asie. Daleel Petroleum LLC développe ses capacités d'exploitation à Oman, où la maturité des services sur le terrain pourrait engendrer des interventions régulières, en complément des activités de forage. Selon les prévisions du marché des services de cimentation de puits , la différenciation concurrentielle devrait reposer de plus en plus sur l'expertise en matière d'intégrité des puits, la conformité environnementale, l'intégration des services numériques et la capacité à fournir des solutions de cimentation rentables pour les applications énergétiques conventionnelles et émergentes.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des services de cimentation de puits : Perspectives stratégiques
Perspectives régionales
marché des services de cimentation de puits en Amérique du Nord
L'Amérique du Nord représentait environ 34 à 38 % de la demande mondiale en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 3,8 à 4,5 % jusqu'en 2034. Cette région bénéficie d'une activité importante de forage de schiste, d'interventions sur puits matures, d'opérations en mer et d'infrastructures de services complexes. La demande est notamment portée par les opérateurs américains et la production canadienne, issue de ressources non conventionnelles, de pétrole lourd et d'applications thermiques nécessitant des formulations de ciment spécifiques.
Les opérations se concentrent sur la minimisation des interventions dans les puits, la protection des tubages et la réduction des délais de cimentation. Les sociétés de services ont ainsi mis en place des systèmes automatisés de mélange, de simulation informatique et de surveillance en temps réel des opérations de cimentation, ainsi que des systèmes de coulis avancés. Les préoccupations environnementales liées à la maîtrise du méthane et à l'obturation permanente des puits accentuent le besoin de solutions techniques de cimentation. Les projets offshore du golfe du Mexique constituent un autre facteur de demande, la haute pression et les fenêtres de fracturation étroites complexifiant encore davantage les opérations.
Marché américain des services de cimentation de puits
Les États-Unis représentaient environ 74 à 78 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 3,9 à 4,6 % jusqu'en 2034. Cette situation géographique est due à l'abondance de formations de schiste, aux activités de forage et de reconditionnement, au forage en eaux profondes et aux infrastructures destinées aux sociétés de services pétroliers. Les gisements permiens, d'Eagle Ford, de Bakken et du golfe du Mexique constituent des zones d'exploitation stratégiques.
Les tendances actuelles en matière d'application concernent la cimentation primaire optimisée des puits horizontaux longs et les services de remise en état des champs matures. La conception numérique, l'évaluation du ciment, le pompage automatique et les coulis jouent un rôle de plus en plus important pour réduire le nombre d'interventions. Baker Hughes, Halliburton Energy Services, Inc., Schlumberger Limited et Weatherford International plc sont présents sur le terrain grâce à leurs technologies et leurs services, tandis que les experts régionaux se font concurrence sur la base de leur efficacité.
Marché européen des services de cimentation de puits
L'Europe représentait environ 18 à 22 % de la demande mondiale de services de cimentation de puits en 2025 et devrait connaître une croissance annuelle composée de 3,1 à 3,8 % jusqu'en 2034. La Norvège domine le marché régional, suivie du Royaume-Uni, de l'Italie, de la France et de l'Espagne. Le forage en mer, le développement des champs matures, le démantèlement et les projets de stockage de carbone génèrent des besoins d'ingénierie variés.
Le marché britannique est porté par la maturité des gisements de la mer du Nord et la demande croissante d'abandon définitif des puits. Les exploitants de puits ont besoin de barrières efficaces, de tests de pression et de ciments capables de résister à l'épreuve du temps dans des conditions environnementales extrêmes. La Norvège, en combinant forage en mer et exigences rigoureuses en matière d'intégrité des puits, offre d'importantes opportunités d'ingénierie. L'Italie, la France et l'Espagne présentent des activités plus modestes mais néanmoins significatives, liées aux gisements matures, au forage en mer, aux opportunités géothermiques et aux programmes de démantèlement. Les clients européens évaluent l'intégrité, l'efficacité et le respect de l'environnement du fournisseur, et pas seulement ses capacités de pompage.
Marché des services de cimentation de puits en Asie-Pacifique
La région Asie-Pacifique détenait environ 22 à 26 % des parts de marché des services de cimentation de puits en 2025 et devrait connaître une croissance annuelle composée de 4,2 à 5 % jusqu’en 2034. La Chine demeure le principal marché, suivie de l’Australie, de l’Inde, de l’Indonésie, du Japon et de la Corée du Sud. Les politiques de sécurité énergétique et les investissements nationaux dans l’amont pétrolier soutiennent les besoins en matière de forage et d’intervention.
La Chine bénéficie d'importantes activités d'exploration et de production, tandis que l'Australie offre des opportunités grâce au gaz offshore et à des projets de développement complexes. L'Inde et l'Indonésie développent leurs programmes d'exploration nationale et d'exploitation des gisements matures. Le Japon et la Corée du Sud apportent des compétences spécialisées en ingénierie et en exploitation offshore. Dans toute la région, les politiques énergétiques nationales, les exigences en matière de contenu local, le développement en eaux profondes et l'attention accrue portée à l'intégrité des puits favorisent l'adoption de technologies de cimentation avancées.
Marché des services de cimentation de puits au Moyen-Orient et en Afrique
Le marché des services de cimentation de puits au Moyen-Orient et en Afrique devrait enregistrer un TCAC d'environ 3,5 à 4,2 % jusqu'en 2034. L'Arabie saoudite est en tête de la demande régionale, suivie des Émirats arabes unis et d'autres producteurs du Golfe, tandis que l'Afrique du Sud et le reste de la région MENA offrent des opportunités sélectives grâce à des programmes offshore, de champs matures et d'exploration.
L’Arabie saoudite et les Émirats arabes unis bénéficient d’importants portefeuilles d’activités en amont et s’efforcent de maintenir la production de leurs gisements existants. L’Afrique du Sud offre des opportunités plus modestes, mais techniquement différenciées. La demande dans le reste du Moyen-Orient et de l’Afrique demeure étroitement liée aux cycles d’exploration, aux développements offshore et à la disponibilité des infrastructures. Les stratégies énergétiques nationales, la remise en état des gisements et les exigences en matière d’intégrité des puits devraient soutenir la demande de cimentation primaire et corrective dans des environnements d’exploitation complexes.
Analyse de segmentation
Taper
La segmentation par type demeure fondamentale, car les exigences en matière de cimentation diffèrent entre les puits nouvellement construits et les interventions sur les barrières de puits existantes. Le segment « Type » devrait connaître une croissance annuelle composée (TCAC) de 3,2 % à 3,9 % entre 2026 et 2034. La cimentation primaire domine le marché, car elle est essentielle à l’installation du tubage, tandis que les travaux de réparation génèrent une demande récurrente liée aux défaillances d’intégrité, à l’optimisation de la production et à l’abandon des puits. Les tendances actuelles du marché des services de cimentation de puits indiquent une importance accrue accordée à la gestion de l’intégrité des puits, à la conformité réglementaire et aux services tout au long du cycle de vie des puits, ce qui soutient la demande pour les opérations de cimentation primaire et de réparation dans les développements conventionnels et non conventionnels.
- Cimentation primaire : La cimentation primaire demeure l’étape essentielle du tubage et de l’isolation des zones. La demande évolue en fonction de l’activité de forage et exige de plus en plus une densité, une rhéologie, un développement de résistance et une résistance thermique du coulis adaptés aux profils de puits complexes.
- Cimentation corrective : La cimentation corrective permet de remédier aux problèmes de canalisation, de mauvaise adhérence, de pression de tubage persistante, de perte d’isolation et aux exigences d’abandon. Les opérateurs privilégient de plus en plus une planification des interventions basée sur un diagnostic précis, qui limite les temps de reprise de production inutiles et rétablit des barrières fiables.
Application
La segmentation des applications devrait croître à un TCAC de 3,9 à 4,7 % entre 2026 et 2034. Les opérations terrestres représentent la plus grande base installée, tandis que les projets en mer génèrent une complexité technique plus élevée et une demande accrue d'équipements spécialisés, de planification logistique et de systèmes de cimentation haute performance.
- À terre : Les opérations à terre bénéficient d’infrastructures établies, d’un grand nombre de puits et d’une activité récurrente sur les gisements de schiste, conventionnels et matures. La différenciation des services repose de plus en plus sur l’utilisation de la flotte, la rapidité d’exécution, l’automatisation des équipements et la constance des campagnes multipuits.
- En mer : La cimentation en mer exige des équipements de tubage spécialisés, des plages de pression étroites, des systèmes de coulis avancés et une logistique rigoureuse. Les développements en eaux profondes et à haute pression offrent des opportunités pour des technologies capables de réduire l’exposition opérationnelle tout en améliorant la fiabilité des barrières.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Terre |
Haut |
Optimisation des schistes bitumineux |
Mature |
|
En mer |
Moyen |
Intégrité en eaux profondes |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des services de cimentation de puits
La complexité des architectures de puits accroît les exigences en ingénierie
Les puits horizontaux de grande longueur, les puits à portée étendue, les puits multilatéraux et les réservoirs à haute pression figurent parmi les facteurs qui contribuent à la plus grande sensibilité des opérations de cimentation. Cette architecture réduit la marge de manœuvre entre la pression de fracturation de la formation et les contraintes hydrostatiques, ce qui impose une gestion rigoureuse de la densité, de la rhéologie, du temps de prise et de l'efficacité de déplacement du ciment. Dans ce contexte, il est essentiel pour les opérateurs de réaliser une modélisation et une qualification préalables à la cimentation en laboratoire, plutôt que d'utiliser des mélanges de ciment standard. Les sociétés de services peuvent ainsi tirer parti de la valeur technique supérieure offerte par des solutions personnalisées, une surveillance en temps réel et des équipements de tubage intégrés. Pour les opérateurs, une cimentation améliorée se traduira par une réduction des besoins de remédiation, une meilleure protection des zones de production et des gains de temps d'arrêt.
L'intégrité des puits et les exigences environnementales renforcent les dépenses liées aux barrières
Les exigences en matière d'intégrité des puits ne se limitent plus à la phase de production, mais couvrent désormais l'intégralité de leur cycle de vie. L'accent est mis sur des aspects tels que le maintien de la pression dans le tubage, la gestion du méthane, la contamination de l'eau, l'abandon des puits et l'isolation de la formation. Il en résulte un besoin croissant de tests de cimentation, de vérification des barrières, de cimentation corrective et de systèmes d'abandon. Cette évolution a un impact sur les entreprises, car la cimentation n'est plus perçue comme une simple étape de construction, mais comme une phase essentielle de l'intégrité des puits. Les fournisseurs maîtrisant la formulation, la livraison, les tests et la remédiation sont mieux à même de répondre aux besoins des opérateurs. Le potentiel des puits de captage et de stockage du carbone est également important en raison de l'exposition prolongée au CO₂.
La numérisation améliore la prévisibilité et l'exécution des travaux dans le secteur du ciment.
De nombreuses avancées numériques influencent la conception, le contrôle et l'évaluation des programmes de cimentation. Il est désormais possible d'utiliser la simulation pour modéliser le débit, la réponse en pression, les effets thermiques et les propriétés de la boue avant les opérations, tandis que les capteurs et les machines automatisées assurent une plus grande régularité du mélange et du pompage. L'analyse des données en temps réel permet aux ingénieurs d'identifier plus rapidement les problèmes survenant pendant l'opération et d'y apporter des solutions plus efficaces. Ceci réduit la dépendance à l'analyse manuelle et favorise la reproductibilité des programmes multipuits. La numérisation permet aux sociétés de services de se démarquer par leurs solutions numériques plutôt que par les capacités de leurs équipements. Elle offre aux opérateurs des avantages en matière de planification, de réduction des incertitudes opérationnelles et d'enregistrement détaillé des opérations après leur mise en œuvre.
Tendances futures du marché des services de cimentation de puits
Les systèmes de cimentation à faible émission de carbone s'étendent au-delà des puits de pétrole conventionnels
Les formulations de ciment à faible teneur en carbone devraient prendre une importance croissante à mesure que les opérateurs s'efforcent de réduire leurs émissions lors de la construction de puits et des opérations de stockage à long terme. La recherche et l'utilisation s'orientent vers des formulations à teneur réduite en ciment Portland, différents liants, des mélanges géopolymères et des matériaux destinés aux environnements riches en CO₂. Cette tendance devrait s'accentuer dans le domaine du captage et du stockage du carbone, où la durabilité du ciment est un enjeu crucial. Les fabricants devraient se positionner sur la base de performances éprouvées en termes de durée de vie, de compatibilité des matériaux et de robustesse sous différentes pressions et températures. Les équipes d'appel d'offres pourraient également intégrer des critères environnementaux aux critères techniques lors de l'examen des propositions de cimentation. À terme, le potentiel le plus important appartiendra à ceux qui seront capables de produire des mélanges de ciment à faible teneur en carbone sans compromettre la compression, l'élasticité, la facilité de mise en œuvre ni les propriétés d'isolation zonale.
Le cimentage à distance et autonome devient plus pratique
Les technologies d'exécution à distance devraient passer d'applications offshore sélectives à un déploiement plus large, là où les contraintes opérationnelles, logistiques ou de disponibilité de la main-d'œuvre sont importantes. Le mélange et le pompage automatisés peuvent améliorer la constance des opérations, tandis que la surveillance à distance permet aux spécialistes de superviser plusieurs opérations sans être constamment présents sur le site de forage. Les jumeaux numériques et les modèles prédictifs pourraient de plus en plus faciliter les décisions prises avant les opérations et la vérification après les opérations, en reliant les hypothèses de conception aux mesures de terrain. De tels systèmes pourraient s'avérer particulièrement précieux en eaux profondes, sur les champs terrestres isolés et lors des campagnes de démantèlement où les déplacements de personnel sont coûteux ou difficiles à mettre en œuvre. La tendance à long terme est à l'intégration des flux de travail, où équipements, logiciels, données de laboratoire et mesures de terrain fonctionnent comme un seul et même environnement décisionnel. Ceci pourrait améliorer la standardisation tout en permettant aux ingénieurs de conserver la possibilité d'intervenir en cas d'anomalies dans les puits.
Opportunités du marché des services de cimentation de puits
Services intégrés d'intégrité du cycle de vie des puits
Une opportunité majeure réside dans l'association du cimentage aux services d'évaluation, de remédiation, d'abandon et de gestion continue des barrières. Les opérateurs gérant des portefeuilles matures exigent de plus en plus une vision coordonnée de l'intégrité des puits, plutôt que des interventions isolées. Les fournisseurs peuvent développer des solutions intégrées couvrant l'interprétation des diagnostics, la conception du cimentage, sa mise en place, sa vérification et son exécution, ainsi que la remédiation. De telles offres peuvent réduire les interactions entre les sous-traitants et simplifier la responsabilité quant à la performance des barrières. Cette opportunité est particulièrement pertinente dans les bassins offshore matures où les opérateurs sont confrontés à des obligations d'abandon croissantes et à un accès limité aux infrastructures vieillissantes. Les entreprises disposant de flottes de cimentage établies peuvent renforcer leur position en intégrant des données numériques, une planification des interventions basée sur les risques et des technologies de barrières permanentes. Les investissements devraient privilégier des modèles de services évolutifs, prenant en compte à la fois les puits en production et les actifs en fin de vie, tout en garantissant une responsabilité technique claire.
Cimentation spécialisée pour le stockage du carbone et les formations difficiles
Les projets émergents de stockage de carbone et les réservoirs techniquement complexes offrent des opportunités pour des systèmes de cimentation spécialisés auxquels les formulations conventionnelles ne peuvent répondre de manière adéquate. L'exposition au CO2, les cycles thermiques, les fluides corrosifs, les formations fragiles et les faibles marges de pression exigent des matériaux aux propriétés mécaniques et chimiques soigneusement étudiées. Les fournisseurs peuvent favoriser leur croissance en développant des formulations validées, des protocoles de test et des méthodes de surveillance adaptés à ces environnements. Cette opportunité s'étend également aux puits géothermiques et à certaines applications sur des champs matures où les températures élevées ou la chimie inhabituelle des fluides mettent à l'épreuve les conceptions de cimentation standard. Les entreprises qui associent la science des matériaux à l'ingénierie de terrain peuvent se différencier grâce aux données de qualification et à l'expertise d'application. Des investissements stratégiques dans les laboratoires, la modélisation et les équipements de pompage spécialisés devraient permettre aux fournisseurs de répondre aux besoins des applications émergentes tout en transférant les technologies éprouvées vers les opérations pétrolières et gazières conventionnelles.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -