
Markt für Woodworking Maschinen: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Holzbearbeitungsmaschinen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Produkt (Sägemaschinen, Hobelmaschinen, Schleifmaschinen, Fräsmaschinen, Oberfräsen, Sonstige); Endverbraucher (Möbelindustrie, Bauindustrie) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00009695
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
5,85 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
7,99 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,52 %
Wachstumsrate
Adressierbarer Markt
62,84 Mrd. US-Dollar
(2026–2034)
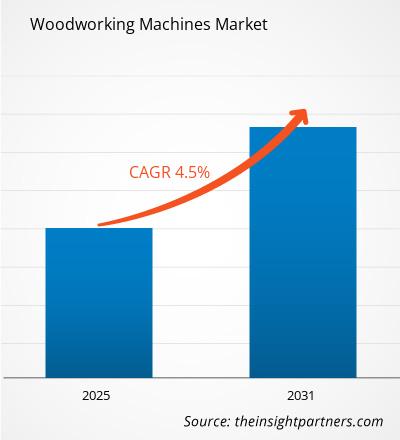
Der Markt für Holzbearbeitungsmaschinen wird im Jahr 2025 auf 5,85 Milliarden US-Dollar geschätzt und soll bis 2034 auf 7,99 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,52 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Maschinen zum Schneiden, Hobeln, Schleifen, Formen, Fräsen und für verwandte Holzbearbeitungsvorgänge. Die Nachfrage wird durch die Möbelherstellung, die Bautätigkeit, die Erneuerung veralteter Anlagen und die schrittweise Umstellung auf digital gesteuerte Produktionssysteme getrieben.
Nordamerika bietet stetige Wachstumsaussichten, wobei der Markt im Zeitraum 2026–2034 voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 3,1–3,8 % verzeichnen wird. Der Markt für Holzbearbeitungsmaschinen profitiert von der Ersatznachfrage in etablierten Produktionsstätten und der zunehmenden Verbreitung automatisierter CNC-Maschinen. Auch die Bereiche Maßanfertigung von Möbeln, architektonischer Innenausbau, Sanierung und Wohnungsbau tragen zur Maschinenauslastung bei, während die Verfügbarkeit von Arbeitskräften Hersteller zu Investitionen in produktivitätssteigernde Maschinen anregt.
Marktanalyse und Einblicke für Holzbearbeitungsmaschinen
- Nordamerika wird im Jahr 2025 schätzungsweise einen Marktanteil von 24–28 % am Markt für Holzbearbeitungsmaschinen haben und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,1–3,8 % wachsen. Unterstützt wird dies durch Ersatzzyklen, kundenspezifische Fertigung, Automatisierung und die Nachfrage nach digital gesteuerten Geräten.
- Die USA repräsentieren etwa 70–75 % des nordamerikanischen Marktes im Jahr 2025, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,9 % zwischen 2026 und 2034, die durch die Möbelproduktion, architektonische Tischlerarbeiten, Umbauten und Investitionen in arbeitssparende Maschinen getrieben wird.
- Europa wird im Jahr 2025 schätzungsweise einen Marktanteil von 28–32 % halten und voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 2,8–3,5 % verzeichnen. Deutschland, Italien und Frankreich bleiben wichtige Produktionszentren, unterstützt durch Ingenieurskompetenz, Exporte und Automatisierung.
- Der asiatisch-pazifische Raum wird im Jahr 2025 einen Anteil von etwa 32–36 % ausmachen und soll Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,9 % wachsen. China, Japan, Indien und Südkorea profitieren von der Möbelherstellung, dem Baugewerbe und der industriellen Modernisierung.
- Größtes Segment: Sägemaschinen werden im Jahr 2025 schätzungsweise einen Marktanteil von 30–34 % erreichen und von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,9 % wachsen, da das Schneiden in den Arbeitsabläufen der Holzverarbeitung nach wie vor von grundlegender Bedeutung ist.
- Wachstumsstarkes Segment: Router halten im Jahr 2025 einen Marktanteil von ca. 11–15 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–5,2 % wachsen, unterstützt durch CNC-gestützte Anpassungsmöglichkeiten und Präzisionsbearbeitung.
- Detaillierte Analyse der wichtigsten Unternehmen: Biesse SpA; Felder Group; Gongyou Group Co., Ltd.; HOLYTEK INDUSTRIAL CORP.; HOUFEK as; IMA Schelling Group GmbH; Michael Weinig AG; Oliver Machinery Company; Paolino Bacci Srl; SCM Group SpA; HOMAG Group AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Produktionsüberlegungen verlagern sich weg von Einzelmaschinen hin zu integrierten Fertigungszellen, die Schneiden, Bearbeitung, Materialhandhabung, Software und Qualitätssicherungsprozesse umfassen. CNC-Fräsen, Verschachteln, automatische Plattenzuschnitte, Kantenbearbeitung und digital gesteuerte Wartung werden für kürzere Produktionszyklen und kundenspezifische Aufträge immer gängiger. Die Hersteller versuchen zudem, die Produktion hinsichtlich des Durchsatzes zu optimieren und gleichzeitig Abfall zu minimieren sowie Energieverbrauch, Bedienersicherheit und Rüstzeiten zu optimieren.
Die zukünftige Entwicklung wird durch Investitionen in neue Produktionsstätten, insbesondere in Indien und Südostasien, sowie durch die Modernisierung bestehender Werke in Europa und Nordamerika bestimmt. Vorschriften zu Arbeitssicherheit, Staubabsaugung, Energieeffizienz und sachgemäßer Materialverwendung machen die neuen Maschinen attraktiver. Verschiedene Finanzierungsmodelle, Serviceverträge, Ferndiagnose und Maschinen-Upgrades können ebenfalls dazu beitragen, Einführungsbarrieren abzubauen. Lokaler technischer Support gewinnt für kleine Hersteller, die eine Automatisierung in Betracht ziehen, zunehmend an Bedeutung.
Umfang des Marktberichts über Holzbearbeitungsmaschinen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,85 Milliarden US-Dollar |
| Marktgröße bis 2034 | 7,99 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,52 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Holzbearbeitungsmaschinen
Die Nachfrage nach Holzbearbeitungsmaschinen ist eng mit der Möbelproduktion, dem Bauwesen, dem Innenausbau, der Sanierung und der Verwendung von Holzwerkstoffen verknüpft. Das Ökosystem der Lieferkette für Holzbearbeitungsmaschinen umfasst Maschinenhersteller, Werkzeuganbieter, Softwareanbieter, Händler, Installateure, Wartungsdienstleister und Möbelhersteller. Wirtschaftliche Überlegungen für die Produktion konzentrieren sich zunehmend auf Maschinen, die einfache Umrüstungen, präzisen Materialtransport und eine effiziente Bearbeitung ermöglichen, insbesondere bei steigender Produktvielfalt.
Die Wertschöpfungskette wird zunehmend softwaregesteuert. Maschinenhersteller statten ihre Maschinen vermehrt mit integrierten CAD/CAM-Funktionen aus und bieten Funktionen zur Überwachung des Produktionsprozesses, zur Produktionsplanung und zur Servicediagnose. Die Zuliefererseite ist auf Motoren, Antriebe, Steuerungen, Schneidwerkzeuge, Sensoren und andere Präzisionsteile angewiesen, was ihnen Chancen eröffnet, die Zuverlässigkeit zu erhöhen und Lieferzeiten zu verkürzen. Ein regionales Servicenetz bleibt ein wichtiger Faktor, da Ausfallzeiten die Wirtschaftlichkeit der Fertigung beeinträchtigen.
Die Wettbewerbspositionierung im Hinblick auf die Bereitstellung von Produktionslösungen gewinnt gegenüber dem Angebot einzelner Maschinen zunehmend an Bedeutung. Der Marktbericht für Holzbearbeitungsmaschinen beleuchtet das Wettbewerbsumfeld, das sich aus etablierten europäischen Maschinenbauunternehmen, asiatischen Herstellern und regionalen Anbietern zusammensetzt. Unternehmen wie Biesse SpA, SCM Group SpA, Felder Group, HOMAG Group AG und Michael Weinig AG konzentrieren sich auf die Integration und Entwicklung anwendungsbezogener Lösungen, während regionale Hersteller kundenspezifische Anpassungen, niedrigere Preise und eine bessere Serviceverfügbarkeit bieten.
Der Investitionsschwerpunkt verlagert sich zunehmend auf CNC-Automatisierung, Robotik, vernetzte Produktion und Aftermarket-Services. Die digitale Entwicklung wurde von Biesse SpA vorangetrieben, während die SCM Group SpA weiterhin Maschinen und Fabrikmanagement-Software integriert. Die automatisierte Produktion hat für die Felder Group und die Michael Weinig AG Priorität. Die Gongyou Group Co., Ltd., HOLYTEK INDUSTRIAL CORP., HOUFEK as, die IMA Schelling Group GmbH, die Oliver Machinery Company und Paolino Bacci Srl repräsentieren regionale und spezialisierte Kompetenzen in bestimmten Anwendungsbereichen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Holzbearbeitungsmaschinen: Strategische Einblicke

Regionale Einblicke
Markt für Holzbearbeitungsmaschinen in Nordamerika
Die Marktprognose für Holzbearbeitungsmaschinen zeigt, dass Nordamerika im Jahr 2025 voraussichtlich einen Marktanteil von 24–28 % halten wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,1–3,8 % im Zeitraum 2026–2034. Die USA bleiben der wichtigste Nachfragemarkt, gestützt durch die Bereiche Möbelbau, architektonische Holzbearbeitung, Renovierung und baubezogene Holzverarbeitung. Auch die Erneuerung der Maschinen ist wichtig, da etablierte Werkstätten zunehmend sicherere und produktivere Maschinen benötigen.
Der Beitrag zum Markt umfasst Wohnungsbau, die Verwendung von Holzwerkstoffen und die gewerbliche Inneneinrichtung. Die Verfügbarkeit von Arbeitskräften und die Lohnkosten in der Region fördern die Automatisierung, während die Nachfrage nach maßgefertigten Möbeln CNC-Fräsen und flexible Bearbeitungsmethoden begünstigt. Kompetente Händler mit Installations- und Serviceerfahrung bieten einen Mehrwert, da kleinere Werkstätten nach dem Kauf komplexer Maschinen Unterstützung benötigen.
US-Markt für Holzbearbeitungsmaschinen
Die USA repräsentieren im Jahr 2025 etwa 70–75 % des nordamerikanischen Marktes, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,9 % bis 2034. Die Nachfrage wird durch die Möbelherstellung, den individuellen Einbau von Schränken, architektonische Holzarbeiten und die Sanierung von Wohnhäusern gestützt. Der Markt profitiert zudem von einem breiten Bestand an bestehenden Möbeln, die ersetzt und modernisiert werden müssen.
Der Markt für Holzbearbeitungsmaschinen entwickelt sich zunehmend in Richtung CNC-Steuerung, Nesting-Verfahren, automatisiertes Schneiden und digital unterstützte Fertigung, da die Hersteller nach höheren Produktionsmengen und weniger manuellem Aufwand streben. Zu den führenden Unternehmen zählen unter anderem Biesse SpA, Felder Group, HOMAG Group AG und Oliver Machinery Company. Die heimische Produktion konzentriert sich auf Möbel- und Bauausbau und bietet damit einen vielfältigen Kundenstamm für die Maschinen.
Markt für Holzbearbeitungsmaschinen in Europa
Europa wird 2025 einen Marktanteil von etwa 28–32 % erreichen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,8–3,5 % wachsen. Deutschland ist dabei ein führendes Produktionszentrum. Deutschland verfügt über einen hochentwickelten Maschinenbau, eine starke Möbelindustrie und exportorientierte Ingenieursdienstleistungen. Italien behauptet sich dank seiner Spezialisierung im Maschinenbau und der Möbelherstellung, während Frankreich, Spanien und Großbritannien ihre Nachfrage durch Innenausbau, Renovierungen und den Bedarf an Möbeln steigern.
Die in Deutschland etablierte Industriebasis ermöglicht eine kontinuierliche Modernisierung, während die Konzentration italienischer Anbieter von Holzbearbeitungstechnologien Innovation und Export fördert. Frankreich und Spanien profitieren von Bausanierungen und der Nachfrage nach Möbeln, während Großbritannien seine Nachfrage durch Wohnungsrenovierungen, maßgefertigte Inneneinrichtungen und Gewerbeausbauten aufrechterhält. In Europa insgesamt werden Energieeffizienz, Arbeitssicherheit, Produktionsflexibilität und Automatisierung zu wichtigen Entscheidungskriterien für die Umstellung auf digitalisierte Ausrüstung.
Markt für Holzbearbeitungsmaschinen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 einen Marktanteil von ca. 32–36 % erreichen und voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,9 % wachsen. Marktführer ist China, was auf die große Anzahl an Möbelherstellern in der Region und die Exportmöglichkeiten zurückzuführen ist. Japan und Südkorea legen Wert auf Präzision, Automatisierung und Spitzentechnologie in der Fertigung.
Indien gewinnt aufgrund des Wachstums in der Möbelherstellung, im Wohnungsbau und in der organisierten Fertigung an Bedeutung. Australien leistet seinen Beitrag durch Bauwesen, Sanierung und professionelle Holzverarbeitung. Die Verbreitung dieser Technologien in der Region hängt von der Nutzung von CNC-Maschinen, modernen Fabriken und der Produktivität der Arbeitskräfte ab.
Markt für Holzbearbeitungsmaschinen im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,0–3,7 % erwartet, getragen von Bauprojekten, Hotelprojekten, Innenausbau und Möbelherstellung. Saudi-Arabien und die Vereinigten Arabischen Emirate sind die wichtigsten Nachfragezentren, während Südafrika ein bedeutendes Zentrum für Holzverarbeitung und Logistik darstellt.
Die Infrastrukturentwicklung und Kommerzialisierung sowie die Diversifizierung weg von Öl und Gas schaffen in den Ländern des Nahen Ostens einen Bedarf an Ausrüstung. Saudi-Arabien ist charakteristisch für große Entwicklungsprojekte, und die Vereinigten Arabischen Emirate bieten sich hervorragend für aufwendige Innenausbau- und Hotelprojekte an.
Segmentierungsanalyse
Produkt
Das Produktsegment bleibt für Kaufentscheidungen von zentraler Bedeutung, da Hersteller Maschinen anhand von Materialeigenschaften, Produktionsvolumen, Präzisionsanforderungen und verfügbarer Stellfläche auswählen. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,3–4,0 % erwartet. Die zunehmende Integration von CNC-Steuerungen, automatisierter Zuführung, Sensoren und Produktionssoftware unterstützt den Austausch und die Modernisierung bestehender Maschinen.
- Sägemaschinen: Sägemaschinen haben das breiteste Anwendungsgebiet, da präzise Schnitte für die meisten nachgelagerten Prozesse unerlässlich sind. Die Nachfrage erstreckt sich von der Plattenverarbeitung über die Massivholzaufbereitung bis hin zu Möbelkomponenten und Anwendungen im Bauwesen.
- Hobelmaschinen: Hobelmaschinen sind für die Maßgenauigkeit und Oberflächenvorbereitung bei der Massivholzbearbeitung unerlässlich. Die Nachfrage konzentriert sich auf Möbelhersteller, Tischlereien und Betriebe, die eine gleichbleibende Materialstärke über mehrere Produktionsläufe hinweg benötigen.
- Schleifmaschinen: Schleifmaschinen unterstützen die Oberflächenvorbereitung und -bearbeitung, insbesondere dort, wo Glätte, Beschichtungsvorbereitung und Maßhaltigkeit die Endproduktqualität beeinflussen. Ihre Bedeutung steigt mit höheren Anforderungen an die Oberflächengüte.
- Formfräsmaschinen: Formfräsmaschinen sind nach wie vor wertvoll für die Profilierung, Kantenbearbeitung und die wiederholgenaue Bauteilfertigung. Ihre strategische Bedeutung liegt insbesondere in Anwendungen, die spezielle Profile und eine gleichbleibende Bearbeitung bei der Fertigung mittlerer Stückzahlen erfordern.
- Fräsmaschinen: Fräsmaschinen ermöglichen präzises Schneiden, Gravieren, Bohren und die dreidimensionale Bearbeitung. CNC-gesteuerte Systeme werden zunehmend bevorzugt, wenn Hersteller schnelle Designänderungen, komplexe Bauteile, Verschachtelung und kundenspezifische Fertigung benötigen.
- Sonstige: Weitere Ausrüstung dient speziellen Bearbeitungsanforderungen und ergänzt die primären Schneid-, Bearbeitungs- und Veredelungssysteme. Kaufentscheidungen hängen in der Regel von der Workflow-Konfiguration, dem Produktmix, der Anlagenkapazität und den Integrationsanforderungen ab.
Endbenutzer
Im Markt für Holzbearbeitungsmaschinen wird für das Endkundensegment im Zeitraum 2026–2034 voraussichtlich ein jährliches Wachstum von 3,2–3,9 % verzeichnen. Dies spiegelt die anhaltende Nutzung von Maschinen in der Möbel- und Bauindustrie wider. Bei der Auswahl der Maschinen werden zunehmend Durchsatz, Flexibilität, Automatisierungsfähigkeit und die gesamten Betriebskosten anstelle des reinen Anschaffungspreises berücksichtigt.
- Möbelindustrie: Möbelhersteller benötigen flexible Maschinen für Plattenwerkstoffe, Massivholz, Schränke und Sonderanfertigungen. Die Nachfrage geht zunehmend in Richtung CNC-Systeme, Nesting-Technologie, automatisierter Materialhandhabung und vernetzter Produktion für vielfältige Produktkonfigurationen.
- Bauindustrie: Die holzverarbeitende Industrie im Baubereich deckt den Bedarf an Schneid-, Hobel-, Fräs- und Formmaschinen für Türen, Fenster, Fußböden, Innenausbauten, Bauteile und architektonische Holzarbeiten. Projektzeitpläne erfordern einen zuverlässigen Durchsatz.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|---|---|---|---|
|
Möbelindustrie |
Hoch |
CNC-Anpassung |
Skalierung |
|
Bauindustrie |
Medium |
Automatisierte Tischlerei |
Skalierung |
Markt für Holzbearbeitungsmaschinen: Wachstumstreiber und Wirkungsanalyse
Steigende Nachfrage nach maßgefertigter Möbelproduktion
Im Markt für Holzbearbeitungsmaschinen fordern sowohl private als auch gewerbliche Käufer zunehmend differenzierte Möbel, Schränke, Inneneinrichtungen und Architekturelemente. Dies erfordert von den Herstellern die Produktion kleinerer Losgrößen ohne Kompromisse bei der Präzision. Dadurch ändert sich die Wirtschaftlichkeit der Maschinen, da flexible CNC-Fräsen, Verschachtelungssysteme, automatisierte Sägen und programmierbare Bearbeitungszentren den Rüstaufwand für unterschiedliche Produktdesigns reduzieren können. Die Auswirkungen reichen über den Maschinenkauf hinaus und umfassen auch Software, Werkzeuge, Schulungen und Serviceverträge. Hersteller mit vernetzten Anlagen können die Produktionsplanung optimieren und Ineffizienzen im Materialfluss reduzieren, insbesondere bei häufig wechselnden Produktkonfigurationen. Anbieter, die Maschinen mit Workflow-Software kombinieren, verschaffen sich daher einen Wettbewerbsvorteil gegenüber Anbietern isolierter Anlagen. Die Individualisierung ermöglicht es auch kleineren Herstellern, mit größeren Produzenten zu konkurrieren, indem sie flexible Automatisierung anstelle von reiner Handarbeit nutzen.
Automatisierung behebt Engpässe bei Arbeitskräften und Produktivität.
Holzverarbeitende Betriebe stehen unter Druck, ihre Produktion zu steigern und gleichzeitig die Abhängigkeit von erfahrenen Fachkräften zu reduzieren. Automatisierung kann repetitive Schneid-, Fräs-, Materialhandhabungs- und Messvorgänge von manuellen Prozessen auf programmierbare Systeme verlagern und so die Konsistenz verbessern und Produktionsunterbrechungen verringern. Dies ist besonders vorteilhaft für Unternehmen mit Mehrschichtbetrieb oder die Serienfertigung standardisierter Bauteile. Automatisierte Anlagen verbessern zudem die Ergonomie am Arbeitsplatz, indem sie manuelle Hebe- und repetitive Handhabungsaufgaben reduzieren. Investitionsentscheidungen berücksichtigen zunehmend den gesamten Personalbedarf, die Maschinenauslastung, die Rüstzeiten und den Wartungsaufwand anstelle der reinen Anschaffungskosten. Da diese Kriterien immer wichtiger werden, sind Anbieter, die Robotik, Sensoren, Software und Materialhandhabung in komplette Produktionszellen integrieren können, gut positioniert, um einen größeren Anteil der Investitionsausgaben zu sichern.
Die digitale Fertigung verbessert die Anlagenauslastung
Vernetzte Maschinen verändern die Art und Weise, wie holzverarbeitende Betriebe die Produktion überwachen, Fehler diagnostizieren, Wartungsarbeiten planen und die Maschinenauslastung bewerten. Digitale Plattformen liefern Betriebsinformationen, die eine schnellere Fehlerbehebung und eine bessere Planung präventiver Maßnahmen ermöglichen. Der Markteinfluss ist dort am größten, wo Ausfallzeiten erhebliche Kosten verursachen, insbesondere in der Möbel- und Plattenverarbeitung. Die Maschinenvernetzung unterstützt zudem Fernwartung und Serviceverträge und schafft so wiederkehrende Einnahmequellen für Gerätehersteller und -händler. Mit der Zeit können Daten von installierten Anlagen zur Prozessoptimierung, zum Werkzeugwechsel, zum Energiemanagement und zur Produktionsplanung beitragen. Dies ermutigt Kunden, Lieferanten neben der mechanischen Leistung auch anhand ihrer digitalen Kompetenzen und ihrer Reaktionsfähigkeit im Service zu bewerten. Anbieter mit interoperablen Softwarearchitekturen können daher die Kundenbindung stärken und gleichzeitig zusätzliche Aftermarket-Möglichkeiten schaffen.
Markt für Holzbearbeitungsmaschinen – Zukunftstrends
Vernetzte Produktionszellen werden zum Standard.
Die nächste Entwicklungsphase geht über einzelne intelligente Maschinen hinaus hin zu vernetzten Produktionszellen, die Konstruktionssoftware, Zuschnitt, Fräsen, Kantenbearbeitung, Handhabung, Inspektion und Planung miteinander verknüpfen. Hersteller erwarten zunehmend, dass Anlagen Produktionsdaten über interoperable Systeme austauschen, anstatt als isolierte Einheiten zu funktionieren. Dieser Wandel kann die Rückverfolgbarkeit, die Produktionsablaufplanung und die Auslastungstransparenz werksübergreifend verbessern. Kleinere Werkstätten können modulare Systeme einsetzen, die mit steigendem Auftragsvolumen skalierbar sind und so den Bedarf an hohen Anfangsinvestitionen reduzieren. Anbieter werden sich zunehmend durch Softwarekompatibilität, Fernwartung, Cybersicherheit und Lifecycle-Services differenzieren. Mit zunehmender Reife vernetzter Systeme wird die Maschinenbeschaffung enger mit der Werksarchitektur und dem Informationsfluss verknüpft sein. Der daraus resultierende Wandel dürfte Anbieter begünstigen, die Maschinenbau mit Software, Steuerungstechnik, Automatisierung und langfristigem technischem Support kombinieren können.
KI-gestützte Bearbeitung und adaptive Produktion
Die Markttrends für Holzbearbeitungsmaschinen zeigen, dass künstliche Intelligenz (KI) die Holzbearbeitung voraussichtlich eher durch adaptive Prozesssteuerung, vorausschauende Wartung, automatisiertes Verschachteln, Fehlererkennung und Produktionsplanung beeinflussen wird, als die Kernbearbeitungstechnologien zu ersetzen. Algorithmen können helfen, Schnittmuster zu optimieren, Wartungsanomalien zu erkennen und Betriebsparameter auf Basis historischer Produktionsdaten zu empfehlen. Bildverarbeitungssysteme werden Oberflächen und Bauteile zunehmend vor der Weiterverarbeitung prüfen und so Nacharbeiten reduzieren. KI-gestützte Planung kann die Terminplanung verbessern, insbesondere bei Herstellern mit hoher Produktvielfalt und kurzen Produktionsläufen. Die Akzeptanz hängt von Datenqualität, Systeminteroperabilität, Cybersicherheit und einem messbaren Return on Investment ab. Geräteanbieter, die praktische KI-Funktionen in bestehende Arbeitsabläufe integrieren, werden voraussichtlich eine höhere Akzeptanz erreichen als Lösungen, die umfangreiche Infrastrukturänderungen erfordern. Der Trend geht daher in Richtung inkrementeller Intelligenz, die direkt in Maschinen- und Fertigungssoftware integriert wird.
Marktchancen für Holzbearbeitungsmaschinen
Ausbau lokaler Dienstleistungs- und Finanzierungsökosysteme
Die Einführung neuer Maschinen in aufstrebenden Fertigungsmärkten lässt sich durch stärkere lokale Servicenetze, die Verfügbarkeit von Ersatzteilen, Bedienerschulungen und Finanzierungsmöglichkeiten beschleunigen. Viele kleine und mittlere holzverarbeitende Betriebe bewerten Maschinen eher anhand des Cashflows und des Betriebsrisikos als allein anhand der technischen Spezifikationen. Anbieter können diese Hürden durch Leasing, Equipment-as-a-Service-Modelle, Wartungsverträge, Ferndiagnose und lokale Schulungszentren überwinden. Indien und Südostasien bieten besonders vielversprechende Chancen, da die Möbelproduktion und die organisierte Fertigung dort expandieren, die Automatisierung jedoch noch nicht flächendeckend verbreitet ist. Partnerschaften mit Distributoren, technischen Instituten und Industrieclustern können das Implementierungsrisiko reduzieren und den Kundenzugang erweitern. Unternehmen, die den Maschinenverkauf mit zuverlässigem Lifecycle-Support kombinieren, können ihre installierte Basis stärken und wiederkehrende Aftermarket-Einnahmen generieren, während sie gleichzeitig auch kleineren Herstellern den Zugang zu modernen Maschinen erleichtern.
Automatisierungsmöglichkeiten in der Holzwerkstoffverarbeitung
Der zunehmende Einsatz von Plattenwerkstoffen, Holzwerkstoffen, Laminaten und anderen standardisierten Materialien eröffnet neue Möglichkeiten für automatisierte Schneid-, Verschachtelungs-, Fräs-, Bohr- und Handhabungssysteme. Diese Anwendungen profitieren von hoher Wiederholgenauigkeit und softwaregesteuerter Produktion, da Bauteilabmessungen und Bearbeitungsanweisungen standardisiert werden können. Hersteller können die Materialausnutzung durch optimierte Verschachtelung verbessern und gleichzeitig den manuellen Materialtransfer zwischen den Bearbeitungsstufen reduzieren. Zulieferer können zudem modulare Fertigungszellen entwickeln, die für unterschiedliche Werksgrößen geeignet sind und es Kunden ermöglichen, die Automatisierung mit dem Produktionswachstum zu erweitern. Auch im Baubereich bieten sich Chancen, da vorgefertigte Bauteile vor der Montage zunehmend eine präzise und wiederholbare Bearbeitung erfordern. Anlagenanbieter, die Materialhandhabung, Bearbeitung, Staubabsaugung und Produktionssoftware in skalierbaren Konfigurationen kombinieren, können sowohl Industriekunden als auch wachsende regionale Hersteller bedienen.
Häufig gestellte Fragen

Nivedita ist eine erfahrene Expertin für Marktforschung und Unternehmensberatung mit über zehn Jahren Berufserfahrung in verschiedenen Industriezweigen, darunter Energie- und Stromwirtschaft (Energy & Power), Automobilindustrie, Fertigungsindustrie sowie Luft- und Raumfahrt und Verteidigung. In ihrer Position als Projektmanagerin bei The Insight Partners verfügt sie über umfassende Fachkenntnisse in der Planung, Durchführung und Steuerung von syndizierten Marktforschungsstudien (Syndicated Research), kundenspezifischen Forschungsprojekten (Custom Research), abonnementbasierten Marktforschungsdienstleistungen (Subscription-Based Research) sowie strategischen Beratungsprojekten. Durch ihre fundierten Branchenkenntnisse und ihre langjährige Projekterfahrung ist sie in der Lage, Unternehmen mit maßgeschneiderten Marktanalysen und praxisorientierten Beratungsleistungen zu unterstützen.
Ihr Tätigkeitsbereich umfasst den gesamten Forschungsprozess – vom Verständnis der individuellen Geschäftsziele und Anforderungen der Kunden über die Analyse von Markttrends und Branchenentwicklungen bis hin zur Ausarbeitung fundierter strategischer Handlungsempfehlungen. Im Laufe ihrer Karriere hat Nivedita mit führenden Unternehmen aus der Energie- und Stromwirtschaft, der Automobilindustrie, dem verarbeitenden Gewerbe sowie der Luft- und Raumfahrt- und Verteidigungsindustrie zusammengearbeitet. Dabei hat sie datengestützte Marktanalysen und wertvolle strategische Erkenntnisse bereitgestellt, die Unternehmen dabei unterstützen, neue Wachstumschancen zu identifizieren und zu bewerten, Wettbewerbsentwicklungen besser zu verstehen und auf sich verändernde Marktbedingungen angemessen zu reagieren. Mit ihrem analytischen und lösungsorientierten Ansatz trägt sie dazu bei, fundierte unternehmerische Entscheidungen zu ermöglichen und die langfristige Wettbewerbsfähigkeit ihrer Kunden zu stärken.
Nivedita verfügt über einen Master of Business Administration (MBA) mit Schwerpunkt Management vom Institute of Management Studies (IMS) in Dehradun, Indien. Vor ihrem Eintritt bei The Insight Partners war sie in verschiedenen Marktforschungsfunktionen bei MarketsandMarkets und Future Market Insights in Pune tätig. Während dieser Zeit entwickelte sie eine solide fachliche Grundlage in der Branchenanalyse, der Planung und Durchführung komplexer Forschungsprojekte sowie im Kunden- und Stakeholder-Management. Die Kombination aus umfassender Branchenexpertise, ausgeprägten analytischen Fähigkeiten und langjähriger Erfahrung im Projektmanagement ermöglicht es ihr, komplexe Marktinformationen in aussagekräftige, praxisnahe und umsetzbare strategische Empfehlungen zu überführen. Damit unterstützt sie Unternehmen bei der Bewertung von Geschäftsmöglichkeiten, der Anpassung an dynamische Marktbedingungen und der Entwicklung langfristiger Wachstumsstrategien.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -