
Marché des machines pour le travail du bois : taille, part de marché et prévisions 2034
Taille et prévisions du marché des machines à bois (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par produit (scies, raboteuses, rectifieuses, toupies, défonceuses, autres) ; utilisateur final (industrie du meuble, industrie de la construction) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00009695
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
5,85 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
7,99 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,52 %
taux de croissance
Marché adressable
62,84 milliards de dollars américains
(2026-2034)
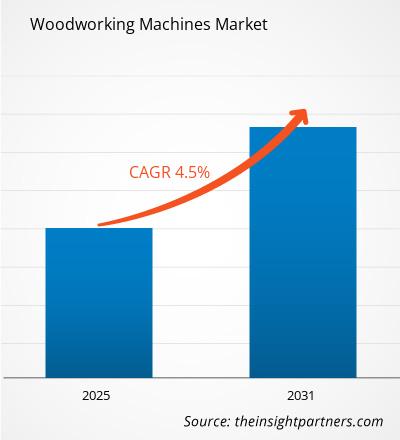
Le marché des machines à bois était évalué à 5,85 milliards de dollars américains en 2025 et devrait atteindre 7,99 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 3,52 % sur la période 2026-2034. Ce marché englobe les équipements utilisés pour la découpe, le rabotage, le meulage, le façonnage, le fraisage et les opérations connexes de transformation du bois. La demande est soutenue par la fabrication de meubles, le secteur de la construction, le remplacement des équipements vieillissants et la transition progressive vers des systèmes de production à commande numérique.
L'Amérique du Nord présente des perspectives de croissance soutenue, avec un taux de croissance annuel composé (TCAC) estimé entre 3,1 % et 3,8 % entre 2026 et 2034. Le marché des machines à bois bénéficie de la demande de remplacement des équipements des sites de production existants et de l'adoption croissante des machines à commande numérique (CNC). La fabrication de meubles sur mesure, les travaux de menuiserie architecturale, la rénovation et la construction résidentielle contribuent également à la croissance du marché, tandis que la disponibilité de la main-d'œuvre incite les fabricants à investir dans des machines améliorant la productivité.
Analyse et perspectives du marché des machines à bois
- On estime que l'Amérique du Nord représentera 24 à 28 % des parts de marché des machines à bois en 2025 et devrait connaître une croissance annuelle composée de 3,1 à 3,8 % entre 2026 et 2034, soutenue par les cycles de remplacement, la fabrication sur mesure, l'automatisation et la demande d'équipements à commande numérique.
- Les États-Unis représentent environ 70 à 75 % du marché nord-américain en 2025, avec un TCAC de 3,2 à 3,9 % entre 2026 et 2034, tiré par la production de meubles, les travaux de menuiserie architecturale, la rénovation et les investissements dans des machines permettant de gagner du temps de travail.
- L'Europe détiendra une part estimée entre 28 et 32 % en 2025 et devrait enregistrer un TCAC de 2,8 à 3,5 % entre 2026 et 2034. L'Allemagne, l'Italie et la France restent d'importants centres de production, s'appuyant sur leur expertise en ingénierie, leurs exportations et leur automatisation.
- La région Asie-Pacifique représente environ 32 à 36 % du marché en 2025 et devrait connaître une croissance annuelle composée de 4,1 à 4,9 % entre 2026 et 2034. La Chine, le Japon, l'Inde et la Corée du Sud bénéficient de la fabrication de meubles, de la construction et de la modernisation industrielle.
- Segment le plus important : Les scies représentent une part de marché estimée à 30–34 % en 2025, avec un TCAC de 3,2–3,9 % entre 2026 et 2034, car la découpe reste un élément fondamental des flux de travail de transformation du bois.
- Segment à forte croissance : Les routeurs détiennent environ 11 à 15 % de parts de marché en 2025 et devraient croître à un TCAC de 4,4 à 5,2 % entre 2026 et 2034, grâce à la personnalisation permise par la commande numérique et à l'usinage de précision.
- Principales entreprises analysées en détail : Biesse SpA ; Felder Group ; Gongyou Group Co., Ltd. ; HOLYTEK INDUSTRIAL CORP. ; HOUFEK as ; IMA Schelling Group GmbH ; Michael Weinig AG ; Oliver Machinery Company ; Paolino Bacci Srl ; SCM Group SpA ; HOMAG Group AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les méthodes de production évoluent, délaissant les machines individuelles au profit de cellules intégrées regroupant la découpe, l'usinage, la manutention, les logiciels et l'assurance qualité. Le fraisage CNC, l'imbrication, le dimensionnement automatique des panneaux, le détourage des chants et la maintenance assistée par ordinateur se généralisent pour les cycles de production courts et les commandes sur mesure. Les fabricants s'efforcent également d'optimiser la production en termes de rendement, tout en minimisant les déchets et en optimisant la consommation d'énergie, la sécurité des opérateurs et les temps de réglage.
L'avenir du développement repose sur les investissements dans de nouvelles unités de production, notamment en Inde et en Asie du Sud-Est, ainsi que sur la modernisation des usines existantes en Europe et en Amérique du Nord. Les réglementations relatives à la sécurité des travailleurs, au dépoussiérage, à l'efficacité énergétique et à l'utilisation appropriée des matériaux rendent les nouvelles machines plus attractives. Divers dispositifs de financement, contrats de maintenance, diagnostics à distance et mises à niveau des machines peuvent également faciliter leur adoption. Un soutien technique local est de plus en plus important pour les petites entreprises manufacturières qui envisagent l'automatisation.
Portée du rapport sur le marché des machines à bois
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,85 milliards de dollars américains |
| Taille du marché d'ici 2034 | 7,99 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,52% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des machines à bois
La demande en machines à bois est étroitement liée à la production de meubles, à la construction, à l'aménagement intérieur, à la rénovation et à l'utilisation de bois d'ingénierie. L'écosystème de la chaîne d'approvisionnement des machines à bois comprend les fabricants de machines, les outillages, les éditeurs de logiciels, les distributeurs, les installateurs, les prestataires de maintenance et les fabricants de meubles. Les considérations économiques en matière de production privilégient de plus en plus les machines permettant des changements de production aisés, une manutention précise des matériaux et un usinage performant, notamment lorsque la variété des produits augmente.
La chaîne de valeur est également pilotée par les logiciels. Les fabricants de machines proposent de plus en plus de machines dotées de fonctionnalités CAO/FAO intégrées, de systèmes de surveillance du processus de production, de planification et de diagnostic de maintenance. Du côté des fournisseurs, les moteurs, les variateurs, les systèmes de contrôle, les outils de coupe, les capteurs et autres composants de précision offrent des opportunités aux acteurs qui améliorent la fiabilité et réduisent les délais de livraison. Un réseau de service régional demeure un facteur essentiel, car les temps d'arrêt impactent la rentabilité de la production.
Le positionnement concurrentiel en matière de solutions de production prend une importance croissante par rapport à la simple fourniture d'une machine. Le rapport sur le marché des machines à bois met en lumière un environnement concurrentiel composé d'entreprises d'ingénierie européennes reconnues, de fabricants asiatiques et d'acteurs régionaux. Des sociétés comme Biesse SpA, SCM Group SpA, Felder Group, HOMAG Group AG et Michael Weinig AG privilégient l'intégration et le développement de solutions adaptées aux applications, tandis que les fabricants régionaux proposent des services de personnalisation, des prix plus compétitifs et un meilleur service après-vente.
Les investissements se concentrent progressivement sur l'automatisation CNC, la robotique, la production connectée et les services après-vente. Le développement numérique est assuré par Biesse SpA, tandis que SCM Group SpA poursuit l'intégration des machines et des logiciels de gestion d'usine. La production automatisée est devenue une priorité pour Felder Group et Michael Weinig AG. Gongyou Group Co., Ltd., HOLYTEK INDUSTRIAL CORP., HOUFEK as, IMA Schelling Group GmbH, Oliver Machinery Company et Paolino Bacci Srl représentent des compétences régionales et spécialisées dans des applications spécifiques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des machines à bois : Perspectives stratégiques

Perspectives régionales
marché des machines à bois en Amérique du Nord
Les prévisions du marché des machines à bois indiquent que l'Amérique du Nord devrait détenir une part de marché de 24 à 28 % en 2025, avec un taux de croissance annuel composé (TCAC) de 3,1 à 3,8 % entre 2026 et 2034. Les États-Unis demeurent le principal centre de demande, soutenus par les secteurs du mobilier, de la menuiserie architecturale, de la rénovation et des travaux de menuiserie liés à la construction. Le renouvellement du matériel est également un enjeu important, car les ateliers établis ont de plus en plus besoin de machines plus sûres et plus productives.
La contribution au marché comprend la construction résidentielle, l'utilisation de bois d'ingénierie et l'aménagement intérieur commercial. La disponibilité de main-d'œuvre et le coût des salaires dans la région favorisent l'automatisation, tandis que la demande de meubles sur mesure stimule le fraisage CNC et l'usinage flexible. Les bons distributeurs, possédant une expertise en installation et en maintenance, apporteront une valeur ajoutée, car les petits ateliers auront besoin d'assistance après l'acquisition de machines complexes.
marché américain des machines à bois
Les États-Unis représentent environ 70 à 75 % du marché nord-américain en 2025, avec un taux de croissance annuel composé (TCAC) de 3,2 à 3,9 % jusqu'en 2034. La demande est soutenue par la fabrication de meubles, l'ébénisterie sur mesure, les menuiseries architecturales et la rénovation résidentielle. Le marché bénéficie également d'un parc installé important nécessitant des remplacements et des modernisations.
Les tendances du marché des machines de transformation du bois favorisent l'utilisation des commandes numériques (CNC), de l'imbrication, de la découpe automatisée et de la fabrication assistée par ordinateur, les fabricants recherchant une augmentation des volumes et une réduction des interventions manuelles. Plusieurs entreprises se distinguent, notamment Biesse SpA, Felder Group, HOMAG Group AG et Oliver Machinery Company. La production nationale se concentre sur la fabrication de meubles et la menuiserie, ce qui explique la clientèle diversifiée pour ces équipements.
marché européen des machines à bois
L'Europe représenterait environ 28 à 32 % du marché en 2025 et devrait connaître une croissance annuelle composée de 2,8 à 3,5 % jusqu'en 2034, l'Allemagne se positionnant comme un pôle manufacturier majeur. L'Allemagne bénéficie d'un secteur des machines très développé, d'une industrie du meuble florissante et d'une ingénierie tournée vers l'exportation. L'Italie se maintient grâce à sa spécialisation dans les machines et la fabrication de meubles, tandis que la France, l'Espagne et le Royaume-Uni stimulent la demande par le biais de la construction intérieure, des rénovations et des besoins en mobilier.
La base industrielle allemande, grâce à ses installations performantes, favorise une modernisation constante, tandis que la concentration italienne de fournisseurs de technologies pour le travail du bois contribue à l'innovation et aux exportations. La France et l'Espagne profitent de la rénovation des bâtiments et de la demande de meubles, tandis que le Royaume-Uni maintient sa demande grâce aux rénovations résidentielles, aux aménagements intérieurs sur mesure et aux agencements commerciaux. En Europe, de manière générale, l'efficacité énergétique, la sécurité au travail, la flexibilité de la production et l'automatisation deviennent des critères d'achat importants pour la transition vers des équipements numériques.
marché des machines à bois de la région Asie-Pacifique
La région Asie-Pacifique représenterait environ 32 à 36 % du marché en 2025 et devrait connaître une croissance annuelle composée de 4,1 à 4,9 % jusqu'en 2034. La Chine domine ce marché grâce au grand nombre de fabricants de meubles présents dans la région et à sa capacité d'exporter ses produits. Le Japon et la Corée du Sud privilégient la précision, l'automatisation et les hautes technologies dans la fabrication.
L'Inde prend une importance croissante grâce à la croissance de ses secteurs de la fabrication de meubles, de la construction de logements et de l'industrie manufacturière organisée. L'Australie contribue quant à elle par le biais de la construction, de la rénovation et du travail du bois professionnel. Le taux d'adoption dans la région dépendra de l'utilisation d'équipements à commande numérique, d'usines modernes et de la productivité des travailleurs.
marché des machines à bois du Moyen-Orient et d'Afrique
Le Moyen-Orient et l'Afrique devraient enregistrer un taux de croissance annuel composé (TCAC) de 3,0 à 3,7 % entre 2026 et 2034, porté par la construction, l'hôtellerie, l'aménagement intérieur et la fabrication de meubles. L'Arabie saoudite et les Émirats arabes unis constituent les principaux pôles de demande, tandis que l'Afrique du Sud est un centre névralgique pour le travail du bois et la logistique.
Le développement et la commercialisation des infrastructures, ainsi que la diversification économique hors du secteur pétrolier et gazier, engendrent une demande croissante d'équipements dans les pays du Moyen-Orient. L'Arabie saoudite se caractérise par de grands projets de développement, tandis que les Émirats arabes unis constituent un terrain fertile pour les projets d'aménagement intérieur et hôteliers haut de gamme.
Analyse de segmentation
Produit
Le segment « Produit » demeure un élément central des décisions d’achat, car les fabricants sélectionnent leurs machines en fonction des caractéristiques des matériaux, du volume de production, des exigences de précision et de l’espace disponible. Ce segment devrait connaître une croissance annuelle composée de 3,3 % à 4,0 % entre 2026 et 2034. L’intégration croissante des commandes numériques, de l’alimentation automatisée, des capteurs et des logiciels de production facilite le remplacement et la mise à niveau des équipements.
- Machines à scier : Les machines à scier conservent le plus large éventail d’applications, car une coupe précise est indispensable avant la plupart des étapes de transformation. La demande couvre le traitement des panneaux, la préparation du bois massif, la fabrication de composants de meubles et les applications liées à la construction.
- Raboteuses : Les raboteuses sont essentielles pour la précision dimensionnelle et la préparation des surfaces lors du travail du bois massif. La demande se concentre chez les fabricants de meubles, les menuisiers et les industriels qui exigent une épaisseur constante pour des productions répétées.
- Machines à rectifier : Les machines à rectifier répondent aux exigences de préparation et de finition des surfaces, notamment lorsque la rugosité, la préparation des revêtements et la régularité dimensionnelle influent sur la qualité du produit final. Leur importance croît avec des exigences de finition plus élevées.
- Machines de façonnage : Les machines de façonnage restent précieuses pour le profilage, la formation d’arêtes et la production de composants en série. Leur rôle stratégique est le plus important dans les applications exigeant des profils spécialisés et un usinage constant pour la production en moyennes séries.
- Routeurs : Les routeurs permettent la découpe de précision, la gravure, le perçage et l’usinage tridimensionnel. Les systèmes à commande numérique (CNC) sont de plus en plus privilégiés par les fabricants qui ont besoin de modifications de conception rapides, de composants complexes, d’imbrication et de production personnalisée.
- Autres équipements : D’autres équipements répondent à des besoins de traitement spécifiques et complètent les systèmes principaux de découpe, d’usinage et de finition. Les décisions d’achat dépendent généralement de la configuration du flux de production, de la gamme de produits, de la capacité de l’usine et des exigences d’intégration.
Utilisateur final
Le segment des utilisateurs finaux sur le marché des machines à bois devrait enregistrer un TCAC de 3,2 % à 3,9 % entre 2026 et 2034, reflétant l'utilisation continue des machines dans les secteurs de l'ameublement et de la construction. Le choix des équipements prend de plus en plus en compte le débit, la flexibilité, la capacité d'automatisation et le coût total d'exploitation, plutôt que le seul prix d'achat.
- Industrie du meuble : Les fabricants de meubles ont besoin de machines flexibles pour la production de panneaux, de bois massif, d’armoires et de produits sur mesure. La demande privilégie de plus en plus les systèmes CNC, l’imbrication, la manutention automatisée et la production connectée pour des configurations de produits variées.
- Industrie du bâtiment : La menuiserie liée à la construction alimente la demande en équipements de découpe, de rabotage, de fraisage et de façonnage utilisés pour les portes, les fenêtres, les revêtements de sol, les aménagements intérieurs, les éléments de structure et les menuiseries architecturales. Les calendriers de projets privilégient une production fiable.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|---|---|---|---|
|
Industrie du meuble |
Haut |
Personnalisation CNC |
Mise à l'échelle |
|
Industrie de la construction |
Moyen |
Menuiserie automatisée |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des machines à bois
Demande croissante de production de meubles sur mesure
Sur le marché des machines à bois, les acheteurs, particuliers et professionnels, recherchent de plus en plus des meubles, des agencements, des aménagements intérieurs et des éléments architecturaux personnalisés, ce qui oblige les fabricants à produire des séries plus petites sans compromettre la précision. Cette évolution modifie la rentabilité des équipements, car les routeurs CNC flexibles, les systèmes d'imbrication, les scies automatisées et les centres d'usinage programmables permettent de réduire les temps de réglage pour des conceptions de produits variées. L'impact s'étend au-delà de l'achat des machines et englobe les logiciels, l'outillage, la formation et les contrats de maintenance. Les fabricants disposant d'équipements connectés peuvent optimiser la planification et réduire les pertes liées à la manutention des matériaux lorsque les configurations de produits changent fréquemment. Les fournisseurs qui associent machines et logiciels de gestion des flux de production acquièrent ainsi un avantage concurrentiel par rapport aux fournisseurs proposant des équipements isolés. La personnalisation offre également aux petits fabricants la possibilité de rivaliser avec les grands producteurs en misant sur une automatisation flexible plutôt que sur un savoir-faire artisanal à forte intensité de main-d'œuvre.
L'automatisation permet de résoudre les contraintes liées à la main-d'œuvre et à la productivité.
Les fabricants de produits du bois sont soumis à une forte pression pour accroître leur production tout en maîtrisant leur dépendance à des opérateurs hautement qualifiés. L'automatisation permet de transférer les tâches répétitives de découpe, de fraisage, de manutention et de mesure des processus manuels vers des systèmes programmables, améliorant ainsi la constance de la production et réduisant les interruptions. Cet impact est particulièrement significatif pour les entreprises fonctionnant en plusieurs équipes ou produisant des composants standardisés à grande échelle. Les équipements automatisés peuvent également améliorer l'ergonomie au travail en réduisant les efforts de levage et les manipulations répétitives. Les décisions d'investissement prennent de plus en plus en compte les besoins totaux en main-d'œuvre, le taux d'utilisation des machines, les temps de changement de format et la maintenance, et non plus seulement le coût d'acquisition initial. Face à l'importance croissante de ces critères, les fournisseurs capables d'intégrer la robotique, les capteurs, les logiciels et la manutention dans des cellules de production complètes sont bien placés pour capter une part plus importante des dépenses d'investissement.
La fabrication numérique améliore l'utilisation des équipements
Les machines connectées transforment la manière dont les entreprises du travail du bois surveillent la production, diagnostiquent les pannes, planifient la maintenance et évaluent l'utilisation des machines. Les plateformes numériques fournissent des informations opérationnelles qui permettent un dépannage plus rapide et une meilleure planification des interventions préventives. L'impact sur le marché est le plus marqué là où les temps d'arrêt engendrent des coûts importants, notamment dans les secteurs de la fabrication de meubles industriels et du traitement des panneaux. La connectivité des machines facilite également l'assistance à distance et les contrats de service, créant ainsi des sources de revenus récurrents pour les fabricants et les distributeurs d'équipements. À terme, les données issues des équipements installés permettent d'optimiser les processus, de planifier le remplacement des outils, de gérer l'énergie et d'améliorer la planification de la production. Les clients sont ainsi incités à évaluer les fournisseurs en fonction de leurs capacités numériques et de leur réactivité, en plus de leurs performances mécaniques. Les fournisseurs disposant d'architectures logicielles interopérables peuvent donc fidéliser leur clientèle et développer de nouvelles opportunités sur le marché de l'après-vente.
Tendances futures du marché des machines à bois
Les cellules de production connectées deviennent la norme
La prochaine étape du développement dépassera le stade des machines intelligentes individuelles pour s'orienter vers des cellules de production connectées reliant les logiciels de conception, la découpe, le fraisage, le traitement des bords, la manutention, le contrôle et la planification. Les fabricants exigeront de plus en plus que les équipements échangent des données de production via des systèmes interopérables, au lieu de fonctionner de manière isolée. Cette évolution permettra d'améliorer la traçabilité, le séquencement de la production et la visibilité de l'utilisation des ressources dans les usines. Les petits ateliers pourront adopter des systèmes modulaires extensibles en fonction de l'augmentation des volumes de commandes, réduisant ainsi le besoin d'investissements initiaux importants. Les fournisseurs se différencieront de plus en plus par la compatibilité logicielle, l'assistance à distance, la cybersécurité et les services tout au long du cycle de vie. À mesure que les systèmes connectés gagneront en maturité, l'achat de machines sera davantage lié à l'architecture de l'usine et aux flux d'informations. Cette transition devrait favoriser les fournisseurs capables d'associer l'ingénierie mécanique aux logiciels, aux systèmes de contrôle, à l'automatisation et à un support technique à long terme.
Usinage assisté par l'IA et production adaptative
Les tendances du marché des machines à bois montrent que l'intelligence artificielle (IA) influencera probablement le travail du bois grâce au contrôle adaptatif des processus, à la maintenance prédictive, à l'imbrication automatisée, à la reconnaissance des défauts et à la planification de la production, plutôt qu'en remplaçant les technologies d'usinage fondamentales. Les algorithmes peuvent optimiser les schémas de coupe, identifier les anomalies de maintenance et recommander des paramètres de fonctionnement basés sur l'historique de production. Les systèmes de vision pourront de plus en plus inspecter les surfaces et les composants avant les étapes de traitement ultérieures, réduisant ainsi les retouches. La planification assistée par l'IA peut également améliorer l'ordonnancement lorsque les fabricants gèrent une grande variété de produits et des séries courtes. L'adoption dépendra de la qualité des données, de l'interopérabilité des systèmes, de la cybersécurité et d'un retour sur investissement mesurable. Les fournisseurs d'équipements qui intègrent des fonctions d'IA pratiques dans les flux de travail existants sont susceptibles d'être mieux acceptés que les solutions nécessitant d'importantes modifications d'infrastructure. La tendance favorisera donc une intelligence progressive intégrée directement dans les machines et les logiciels de fabrication.
Opportunités du marché des machines à bois
Expansion des écosystèmes de services et de financement localisés
L'adoption d'équipements sur les marchés manufacturiers émergents peut être accélérée par des réseaux de service locaux plus performants, la disponibilité des pièces détachées, la formation des opérateurs et des solutions de financement. De nombreuses PME du secteur du travail du bois évaluent les machines en fonction de leur flux de trésorerie et du risque opérationnel, plutôt que de leurs seules spécifications techniques. Les fournisseurs peuvent lever ces obstacles grâce à la location, aux formules « équipement en tant que service », aux contrats de maintenance, au diagnostic à distance et aux centres de formation locaux. L'Inde et l'Asie du Sud-Est offrent des opportunités particulièrement intéressantes, car la production de meubles et la fabrication organisée y sont en expansion, tandis que le taux de pénétration de l'automatisation reste inégal. Les partenariats avec des distributeurs, des instituts techniques et des pôles industriels peuvent réduire les risques liés à la mise en œuvre et élargir l'accès des clients. Les entreprises qui associent la vente d'équipements à un support fiable tout au long du cycle de vie peuvent consolider leur parc installé et générer des revenus récurrents sur le marché de l'après-vente, tout en rendant les machines sophistiquées plus accessibles aux petits fabricants.
Opportunités d'automatisation dans la transformation du bois d'ingénierie
L'utilisation croissante de panneaux, de bois d'ingénierie, de produits stratifiés et d'autres matériaux standardisés ouvre la voie à des systèmes automatisés de découpe, d'imbrication, de fraisage, de perçage et de manutention. Ces applications bénéficient d'une grande répétabilité et d'une production pilotée par logiciel, grâce à la standardisation des dimensions des composants et des instructions d'usinage. Les fabricants peuvent ainsi optimiser l'utilisation des matériaux par un imbrication optimisée, tout en réduisant les manipulations manuelles entre les étapes de traitement. Les fournisseurs peuvent également développer des cellules modulaires adaptées aux différentes tailles d'usine, permettant aux clients d'automatiser leurs processus au fur et à mesure de l'expansion de leur production. Le secteur de la construction offre une autre opportunité, car les composants préfabriqués exigent de plus en plus un traitement précis et répétable avant leur installation. Les fournisseurs d'équipements qui intègrent la manutention, l'usinage, l'aspiration des poussières et les logiciels de production dans des configurations évolutives peuvent répondre aux besoins des clients industriels comme des fabricants régionaux en pleine croissance.
Foire aux questions

Nivedita est une professionnelle expérimentée dans le domaine des études de marché et du conseil aux entreprises, forte de plus de dix ans d’expérience dans divers secteurs industriels, notamment l’énergie et la production d’électricité (Energy & Power), l’industrie automobile, l’industrie manufacturière ainsi que l’aérospatiale et la défense. En tant que cheffe de projet (Project Manager) chez The Insight Partners, elle possède une expertise approfondie dans la gestion d’études de marché syndiquées (Syndicated Research), de recherches personnalisées (Custom Research), de services de recherche par abonnement (Subscription-Based Research) et de missions de conseil stratégique. Grâce à ses solides connaissances sectorielles et à son expérience en gestion de projets, elle est en mesure de fournir des analyses de marché approfondies et des solutions de conseil adaptées aux besoins spécifiques de chaque client.
Son expertise couvre l’ensemble du cycle de vie des projets de recherche, depuis la compréhension des objectifs commerciaux et des besoins des clients jusqu’à l’élaboration de recommandations stratégiques, en passant par l’évaluation des tendances du marché et l’analyse des évolutions sectorielles. Au cours de sa carrière, Nivedita a collaboré avec des entreprises de premier plan dans les secteurs de l’énergie, de l’automobile, de l’industrie manufacturière, de l’aérospatiale et de la défense, en leur fournissant des analyses approfondies et des informations stratégiques fondées sur les données. Ces missions lui ont permis d’accompagner les organisations dans l’identification et l’évaluation des opportunités de croissance, la compréhension des évolutions concurrentielles et l’adaptation de leurs stratégies aux changements des conditions du marché. Son approche analytique, structurée et orientée vers les résultats contribue à faciliter la prise de décisions commerciales éclairées et à renforcer la compétitivité des entreprises clientes.
Nivedita est titulaire d’un Master of Business Administration (MBA) en management, obtenu à l’Institute of Management Studies (IMS) de Dehradun, en Inde. Avant de rejoindre The Insight Partners, elle a occupé des fonctions dans le domaine des études de marché chez MarketsandMarkets et Future Market Insights, à Pune, où elle a développé de solides compétences en analyse sectorielle, en gestion et en exécution de projets ainsi qu’en gestion des relations clients. La combinaison de son expertise multisectorielle, de ses compétences analytiques et de sa vaste expérience en gestion de projets complexes lui permet de transformer des données de marché en informations stratégiques pertinentes et en recommandations concrètes et exploitables. Elle accompagne ainsi les entreprises dans l’évaluation des opportunités commerciales, l’adaptation à des environnements de marché en constante évolution et l’élaboration de stratégies favorisant une croissance durable à long terme.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -