
Mercato delle macchine per trabajar la legno: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle macchine per la lavorazione del legno (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (seghe, piallatrici, rettificatrici, fresatrici, router, altro); utente finale (industria del mobile, industria edile) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00009695
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
5,85 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
7,99 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,52 %
Tasso di crescita
Mercato di riferimento
62,84 miliardi di dollari USA
(2026-2034)
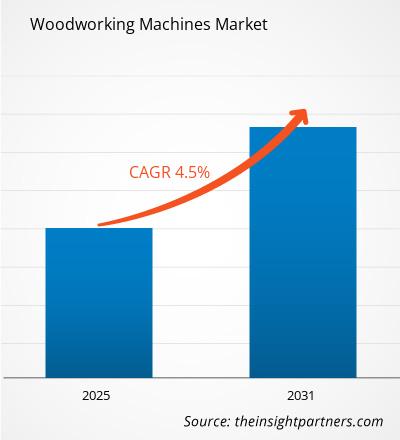
Il mercato delle macchine per la lavorazione del legno ha un valore di 5,85 miliardi di dollari nel 2025 e si prevede che raggiungerà i 7,99 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 3,52% nel periodo 2026-2034. Il mercato comprende attrezzature utilizzate per il taglio, la piallatura, la molatura, la sagomatura, la fresatura e altre operazioni di lavorazione del legno. La domanda è sostenuta dalla produzione di mobili, dall'attività edilizia, dalla sostituzione delle attrezzature obsolete e dalla graduale transizione verso sistemi di produzione a controllo digitale.
Il Nord America presenta prospettive di espansione costante, con un tasso di crescita annuo composto (CAGR) stimato tra il 3,1% e il 3,8% nel periodo 2026-2034. Il mercato delle macchine per la lavorazione del legno beneficia della domanda di sostituzione nelle consolidate basi produttive e della crescente adozione di apparecchiature CNC automatizzate. Anche la produzione di mobili su misura, elementi architettonici in legno, ristrutturazioni e costruzioni residenziali contribuiscono a sostenere l'utilizzo delle attrezzature, mentre la disponibilità di manodopera incoraggia i produttori a investire in macchinari che migliorano la produttività.
Analisi e approfondimenti sul mercato delle macchine per la lavorazione del legno
- Si stima che il Nord America rappresenterà il 24-28% della quota di mercato delle macchine per la lavorazione del legno nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,1-3,8% tra il 2026 e il 2034, grazie ai cicli di sostituzione, alla produzione su misura, all'automazione e alla domanda di apparecchiature a controllo digitale.
- Gli Stati Uniti rappresentano circa il 70-75% del mercato nordamericano nel 2025, con un tasso di crescita annuo composto (CAGR) del 3,2-3,9% tra il 2026 e il 2034, trainato dalla produzione di mobili, dalle lavorazioni architettoniche su misura, dalle ristrutturazioni e dagli investimenti in macchinari che consentono di risparmiare manodopera.
- Si stima che l'Europa deterrà una quota di mercato compresa tra il 28% e il 32% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 2,8-3,5% tra il 2026 e il 2034. Germania, Italia e Francia rimangono importanti centri manifatturieri, grazie alla competenza ingegneristica, alle esportazioni e all'automazione.
- La regione Asia-Pacifico rappresenta circa il 32-36% della quota di mercato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,1-4,9% tra il 2026 e il 2034. Cina, Giappone, India e Corea del Sud beneficiano della produzione di mobili, dell'edilizia e della modernizzazione industriale.
- Segmento più ampio: le seghe rappresentano una quota di mercato stimata tra il 30% e il 34% nel 2025, con un tasso di crescita annuo composto (CAGR) del 3,2-3,9% dal 2026 al 2034, poiché il taglio rimane fondamentale in tutti i flussi di lavoro di lavorazione del legno.
- Segmento ad alta crescita: i router detengono una quota di mercato pari a circa l'11-15% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,4-5,2% nel periodo 2026-2034, grazie alla personalizzazione e alla lavorazione di precisione rese possibili dalle macchine a controllo numerico (CNC).
- Aziende chiave analizzate nel dettaglio: Biesse SpA; Felder Group; Gongyou Group Co., Ltd.; HOLYTEK INDUSTRIAL CORP.; HOUFEK as; IMA Schelling Group GmbH; Michael Weinig AG; Oliver Machinery Company; Paolino Bacci Srl; SCM Group SpA; HOMAG Group AG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le considerazioni relative alla produzione si stanno spostando dalle singole macchine verso celle integrate che includono taglio, lavorazione, movimentazione dei materiali, software e processi di controllo qualità. La fresatura CNC, il nesting, il dimensionamento automatico dei pannelli, la rifilatura dei bordi e la manutenzione a controllo digitale stanno diventando sempre più comuni per cicli di produzione più brevi e ordini personalizzati. I produttori cercano inoltre di ottimizzare la produzione in termini di produttività, minimizzando al contempo gli sprechi e ottimizzando il consumo energetico, la sicurezza degli operatori e i tempi di setup.
La direzione futura dello sviluppo è definita dagli investimenti in nuovi impianti di produzione, soprattutto in India e nel Sud-est asiatico, nonché dall'ammodernamento degli impianti esistenti in Europa e Nord America. Le normative in materia di sicurezza dei lavoratori, aspirazione delle polveri, efficienza energetica e corretto utilizzo dei materiali rendono i macchinari di nuova generazione più attraenti. Diversi schemi di finanziamento, contratti di assistenza, diagnostica a distanza e aggiornamenti dei macchinari possono inoltre contribuire a superare le difficoltà di adozione. Il supporto tecnico locale assume un'importanza crescente per le piccole imprese manifatturiere che valutano l'automazione.
Ambito del rapporto sul mercato delle macchine per la lavorazione del legno
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 5,85 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 7,99 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,52% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle macchine per la lavorazione del legno
La domanda di macchinari per la lavorazione del legno è strettamente legata alla produzione di mobili, all'edilizia, all'arredamento d'interni, alle ristrutturazioni e all'utilizzo di legni ingegnerizzati. L'ecosistema della filiera dei macchinari per la lavorazione del legno comprende produttori di macchinari, fornitori di utensili e software, distributori, installatori, fornitori di servizi di manutenzione e produttori di mobili. Le considerazioni economiche per la produzione si concentrano sempre più su macchinari che consentano cambi di formato rapidi, movimentazione precisa dei materiali e lavorazioni di precisione, soprattutto in presenza di una maggiore varietà di prodotti.
Anche la catena del valore è sempre più guidata dal software. I produttori di macchinari offrono sempre più spesso macchinari con funzionalità CAD/CAM integrate, monitoraggio del processo produttivo, pianificazione e diagnostica di servizio. La catena di fornitura si basa su motori, azionamenti, sistemi di controllo, utensili da taglio, sensori e altri componenti di precisione, offrendo ai fornitori opportunità per migliorare l'affidabilità e ridurre i tempi di consegna. La rete di assistenza regionale rimane un fattore importante, poiché i tempi di inattività incidono negativamente sull'economia della produzione.
Il posizionamento competitivo in termini di fornitura di soluzioni produttive sta acquisendo sempre maggiore importanza rispetto alla semplice fornitura di un singolo macchinario. Il rapporto sul mercato delle macchine per la lavorazione del legno evidenzia un contesto competitivo composto da affermate aziende di ingegneria europee, produttori asiatici e operatori regionali. Aziende come Biesse SpA, SCM Group SpA, Felder Group, HOMAG Group AG e Michael Weinig AG si concentrano sull'integrazione e lo sviluppo di soluzioni applicative, mentre i produttori regionali offrono personalizzazione, prezzi più bassi e una migliore disponibilità di assistenza.
L'attenzione degli investimenti si sta gradualmente spostando verso l'automazione CNC, la robotica, la produzione connessa e i servizi post-vendita. Lo sviluppo digitale è stato intrapreso da Biesse SpA, mentre SCM Group SpA continua a integrare macchinari e software di gestione della fabbrica. La produzione automatizzata è diventata una priorità per Felder Group e Michael Weinig AG. Gongyou Group Co., Ltd., HOLYTEK INDUSTRIAL CORP., HOUFEK as, IMA Schelling Group GmbH, Oliver Machinery Company e Paolino Bacci Srl rappresentano competenze regionali e specialistiche in applicazioni specifiche.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle macchine per la lavorazione del legno: approfondimenti strategici

Approfondimenti regionali
mercato nordamericano delle macchine per la lavorazione del legno
Le previsioni di mercato per le macchine per la lavorazione del legno indicano che il Nord America deterrà una quota stimata tra il 24% e il 28% nel 2025, con un tasso di crescita annuo composto (CAGR) del 3,1-3,8% nel periodo 2026-2034. Gli Stati Uniti rimangono il principale centro di domanda, trainato dai settori dell'arredamento, della falegnameria architettonica, delle ristrutturazioni e della lavorazione del legno per l'edilizia. Anche la sostituzione delle attrezzature è importante, poiché le officine consolidate richiedono sempre più macchinari più sicuri e produttivi.
Il mercato è in continua espansione grazie all'edilizia residenziale, all'utilizzo del legno ingegnerizzato e alla progettazione di interni commerciali. La disponibilità di manodopera e il basso costo del lavoro nella regione favoriscono l'automazione, mentre la domanda di mobili su misura promuove la fresatura CNC e la lavorazione flessibile. I buoni distributori, dotati di competenze in materia di installazione e assistenza, rappresenteranno un valore aggiunto, poiché le piccole officine avranno bisogno di supporto dopo l'acquisto di macchinari complessi.
mercato statunitense delle macchine per la lavorazione del legno
Gli Stati Uniti rappresentano circa il 70-75% del mercato nordamericano nel 2025, con un tasso di crescita annuo composto (CAGR) del 3,2-3,9% fino al 2034. La domanda è sostenuta dalla produzione di mobili, dagli arredi su misura, dalle lavorazioni architettoniche e dalle ristrutturazioni residenziali. Il mercato beneficia inoltre di un'ampia base installata che necessita di essere sostituita e modernizzata.
Le tendenze del mercato delle macchine per la lavorazione del legno favoriscono le tecnologie CNC, il nesting, il taglio automatizzato e la produzione assistita da computer, poiché i produttori puntano ad aumentare i volumi e a ridurre l'intervento manuale. Tra le aziende leader del settore si annoverano Biesse SpA, Felder Group, HOMAG Group AG e Oliver Machinery Company. La produzione nazionale si concentra principalmente su mobili e serramenti, generando una clientela diversificata per queste attrezzature.
Mercato europeo delle macchine per la lavorazione del legno
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 28% e il 32% e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,8-3,5% fino al 2034, con la Germania come centro manifatturiero di riferimento. La Germania vanta un ambiente altamente sviluppato nel settore dei macchinari, dell'industria del mobile e dell'ingegneria orientata all'esportazione. L'Italia mantiene la sua posizione grazie alla specializzazione nella produzione di macchinari e mobili, mentre Francia, Spagna e Regno Unito promuovono la domanda attraverso l'edilizia d'interni, le ristrutturazioni e la fornitura di mobili.
La solida base industriale tedesca favorisce la costante modernizzazione, mentre la concentrazione italiana di fornitori di tecnologie per la lavorazione del legno contribuisce all'innovazione e alle esportazioni. Francia e Spagna beneficiano della domanda derivante dalle ristrutturazioni edili e dall'arredamento, mentre il Regno Unito mantiene la sua domanda grazie alle ristrutturazioni residenziali, agli interni su misura e agli allestimenti commerciali. In Europa in generale, l'efficienza energetica, la sicurezza sul lavoro, la flessibilità produttiva e l'automazione diventano fattori determinanti nelle decisioni di acquisto per la transizione verso attrezzature digitalizzate.
Mercato delle macchine per la lavorazione del legno nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava circa il 32-36% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,1-4,9% fino al 2034. La Cina è leader di mercato grazie all'elevato numero di produttori di mobili presenti nella regione e alla capacità di esportare i propri prodotti. Giappone e Corea del Sud si distinguono per la precisione, l'automazione e l'alta tecnologia nella produzione.
L'India acquisisce maggiore importanza grazie alla crescita della produzione di mobili, dell'edilizia residenziale e della manifattura organizzata. L'Australia contribuisce attraverso l'edilizia, la ristrutturazione e la lavorazione professionale del legno. Il tasso di adozione nella regione dipenderà dall'utilizzo di apparecchiature a controllo numerico (CNC), da stabilimenti moderni e dalla produttività dei lavoratori.
Mercato delle macchine per la lavorazione del legno in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa registreranno un tasso di crescita annuo composto (CAGR) del 3,0-3,7% nel periodo 2026-2034, trainato dai settori delle costruzioni, dell'ospitalità, degli allestimenti interni e della produzione di mobili. I mercati dell'Arabia Saudita e degli Emirati Arabi Uniti rappresentano i principali centri di domanda, mentre il Sudafrica è un importante centro per la lavorazione del legno e la logistica.
Lo sviluppo e la commercializzazione delle infrastrutture, unitamente alla diversificazione economica rispetto al petrolio e al gas, creano un bisogno di attrezzature nei paesi del Medio Oriente. Per l'Arabia Saudita, i grandi progetti di sviluppo sono una caratteristica distintiva, mentre negli Emirati Arabi Uniti si tratta di un contesto ideale per l'impiego di costosi progetti di interior design e alberghieri.
Analisi di segmentazione
Prodotto
Il segmento Prodotto rimane centrale nelle decisioni di acquisto poiché i produttori selezionano i macchinari in base alle caratteristiche del materiale, al volume di produzione, ai requisiti di precisione e allo spazio disponibile. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 3,3-4,0% nel periodo 2026-2034. La crescente integrazione di controlli CNC, alimentazione automatizzata, sensori e software di produzione supporta la sostituzione e l'aggiornamento degli impianti.
- Seghe: Le seghe mantengono la più ampia gamma di applicazioni perché richiedono un taglio preciso prima della maggior parte dei processi successivi. La domanda spazia dalla lavorazione di pannelli alla preparazione del legno massello, dai componenti per mobili alle applicazioni nel settore edile.
- Piallatrici: Le piallatrici sono importanti per la precisione dimensionale e la preparazione delle superfici nelle lavorazioni del legno massello. La domanda è concentrata tra i produttori di mobili, le falegnamerie e le aziende manifatturiere che necessitano di uno spessore costante in cicli di produzione ripetuti.
- Rettificatrici: Le rettificatrici supportano i requisiti di preparazione e finitura delle superfici, in particolare laddove la levigatezza, la preparazione del rivestimento e la coerenza dimensionale influenzano la qualità del prodotto finale. La loro importanza aumenta con l'aumentare delle aspettative in termini di finitura.
- Piallatrici: Le piallatrici rimangono preziose per la profilatura, la formazione dei bordi e la produzione ripetibile di componenti. Il loro ruolo strategico è più importante nelle applicazioni che richiedono profili specializzati e lavorazioni uniformi nella produzione di volumi medi.
- Fresatrici: Le fresatrici supportano il taglio di precisione, l'incisione, la foratura e la lavorazione tridimensionale. I sistemi CNC sono sempre più apprezzati laddove i produttori necessitano di rapidi cambiamenti di progettazione, componenti complessi, nesting e produzione personalizzata.
- Altre: Altre apparecchiature soddisfano esigenze di lavorazione specializzate e integrano i sistemi primari di taglio, lavorazione e finitura. Le decisioni di acquisto dipendono in genere dalla configurazione del flusso di lavoro, dal mix di prodotti, dalla capacità produttiva dell'impianto e dai requisiti di integrazione.
utente finale
Si prevede che il segmento degli utenti finali nel mercato delle macchine per la lavorazione del legno registrerà un CAGR del 3,2-3,9% nel periodo 2026-2034, a testimonianza del continuo utilizzo dei macchinari nelle applicazioni di produzione di mobili e nell'edilizia. La scelta delle attrezzature tiene sempre più conto di fattori quali produttività, flessibilità, predisposizione all'automazione e costi operativi totali, piuttosto che del solo prezzo di acquisto.
- Industria del mobile: i produttori di mobili necessitano di macchinari flessibili per pannelli, legno massello, mobili su misura e prodotti personalizzati. La domanda privilegia sempre più i sistemi CNC, il nesting, la movimentazione automatizzata dei materiali e la produzione connessa per svariate configurazioni di prodotto.
- Settore edile: la lavorazione del legno legata all'edilizia sostiene la domanda di attrezzature per il taglio, la piallatura, la fresatura e la sagomatura utilizzate nella produzione di porte, finestre, pavimenti, interni, componenti strutturali e serramenti architettonici. Le tempistiche dei progetti richiedono una produttività affidabile.
Panoramica dell'opportunità
|
utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|---|---|---|---|
|
Industria del mobile |
Alto |
Personalizzazione CNC |
Scalatura |
|
Industria edile |
Mezzo |
Falegnameria automatizzata |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato delle macchine per la lavorazione del legno
Aumento della domanda di produzione di mobili su misura
Nel mercato delle macchine per la lavorazione del legno, acquirenti privati e commerciali sono sempre più alla ricerca di mobili, armadi, interni e componenti architettonici differenziati, il che impone ai produttori di realizzare lotti più piccoli senza sacrificare la precisione. Questo modifica l'economia delle attrezzature, poiché fresatrici CNC flessibili, sistemi di nesting, seghe automatiche e centri di lavoro programmabili possono ridurre i tempi di setup per diverse tipologie di prodotto. L'impatto si estende oltre l'acquisto delle macchine, includendo software, utensili, formazione e contratti di assistenza. I produttori dotati di attrezzature connesse possono migliorare la pianificazione e ridurre le inefficienze nella movimentazione dei materiali quando le configurazioni dei prodotti cambiano frequentemente. I fornitori che combinano macchinari con software di gestione del flusso di lavoro ottengono quindi un vantaggio rispetto ai fornitori che offrono attrezzature isolate. La personalizzazione crea inoltre un'opportunità per i piccoli produttori di competere con i grandi produttori utilizzando un'automazione flessibile anziché affidarsi esclusivamente alla manodopera artigianale.
L'automazione affronta i vincoli relativi alla forza lavoro e alla produttività.
Le aziende produttrici di prodotti per la lavorazione del legno sono sotto pressione per aumentare la produzione, mantenendo al contempo un livello di controllo sulla dipendenza da operatori altamente esperti. L'automazione può trasferire le attività ripetitive di taglio, fresatura, movimentazione dei materiali e misurazione dai processi manuali a sistemi programmabili, migliorando la coerenza e riducendo le interruzioni di produzione. L'impatto è particolarmente significativo per le aziende che operano su più turni o che producono componenti standardizzati su larga scala. Le attrezzature automatizzate possono anche migliorare l'ergonomia sul posto di lavoro, riducendo il sollevamento manuale e la movimentazione ripetitiva. Le decisioni di investimento tengono sempre più conto del fabbisogno totale di manodopera, dell'utilizzo delle macchine, dei tempi di cambio formato e della manutenzione, piuttosto che del solo costo di acquisizione iniziale. Man mano che questi criteri diventano più importanti, i fornitori in grado di integrare robotica, sensori, software e movimentazione dei materiali in celle di produzione complete sono in grado di conquistare una quota maggiore degli investimenti di capitale.
La produzione digitale migliora l'utilizzo delle attrezzature.
I macchinari connessi stanno cambiando il modo in cui le aziende del settore della lavorazione del legno monitorano la produzione, diagnosticano i guasti, pianificano la manutenzione e valutano l'utilizzo delle macchine. Le piattaforme digitali possono fornire informazioni operative che consentono una risoluzione dei problemi più rapida e una migliore pianificazione degli interventi preventivi. L'impatto sul mercato è maggiore laddove i tempi di inattività comportano costi considerevoli, in particolare nelle operazioni di lavorazione di mobili e pannelli industriali. La connettività delle macchine supporta anche l'assistenza remota e i contratti di servizio, creando opportunità di ricavi ricorrenti per i produttori e i distributori di apparecchiature. Nel tempo, i dati provenienti dalle apparecchiature installate possono fornire informazioni utili per l'ottimizzazione dei processi, la sostituzione degli utensili, la gestione energetica e la pianificazione della produzione. Ciò incoraggia i clienti a valutare i fornitori in base alle capacità digitali e alla reattività del servizio, oltre che alle prestazioni meccaniche. I fornitori con architetture software interoperabili possono quindi rafforzare la fidelizzazione dei clienti e creare ulteriori opportunità di assistenza post-vendita.
Mercato delle macchine per la lavorazione del legno: tendenze future
Le celle di produzione connesse diventano la norma
La prossima fase di sviluppo si sposterà dalle singole macchine intelligenti verso celle di produzione connesse, che integreranno software di progettazione, taglio, fresatura, lavorazione dei bordi, movimentazione, ispezione e pianificazione. I produttori si aspetteranno sempre più che le apparecchiature scambino dati di produzione attraverso sistemi interoperabili, anziché funzionare come risorse isolate. Questo cambiamento può migliorare la tracciabilità, la sequenza di produzione e la visibilità dell'utilizzo in tutti gli stabilimenti. Le officine più piccole potrebbero adottare sistemi modulari espandibili all'aumentare dei volumi di produzione, riducendo la necessità di ingenti investimenti iniziali. I fornitori si differenzieranno sempre più in base alla compatibilità del software, all'assistenza remota, alla sicurezza informatica e ai servizi per l'intero ciclo di vita. Con la maturazione dei sistemi connessi, l'acquisto di macchine sarà sempre più strettamente legato all'architettura di fabbrica e al flusso di informazioni. La transizione che ne conseguirà dovrebbe favorire i fornitori in grado di combinare l'ingegneria meccanica con software, controlli, automazione e supporto tecnico a lungo termine.
Lavorazione assistita dall'intelligenza artificiale e produzione adattiva
Le tendenze del mercato delle macchine per la lavorazione del legno indicano che l'intelligenza artificiale (IA) influenzerà probabilmente il settore attraverso il controllo adattivo dei processi, la manutenzione predittiva, l'ottimizzazione del nesting, il riconoscimento dei difetti e la pianificazione della produzione, piuttosto che sostituendo le tecnologie di lavorazione tradizionali. Gli algoritmi possono contribuire a ottimizzare i modelli di taglio, identificare anomalie di manutenzione e raccomandare parametri operativi basati su dati storici di produzione. I sistemi di visione potrebbero ispezionare sempre più superfici e componenti prima delle fasi di lavorazione successive, riducendo le rilavorazioni. La pianificazione basata sull'IA può inoltre migliorare la programmazione della produzione quando i produttori gestiscono un'elevata varietà di prodotti e piccole serie. L'adozione dipenderà dalla qualità dei dati, dall'interoperabilità dei sistemi, dalla sicurezza informatica e da un ritorno sull'investimento misurabile. I fornitori di apparecchiature che integrano funzioni pratiche di IA nei flussi di lavoro esistenti avranno maggiori probabilità di successo rispetto alle soluzioni che richiedono ampi cambiamenti infrastrutturali. La tendenza, pertanto, privilegerà l'intelligenza incrementale integrata direttamente nei macchinari e nel software di produzione.
Opportunità di mercato per le macchine per la lavorazione del legno
Espansione degli ecosistemi locali di servizi e finanziamenti
L'adozione di macchinari nei mercati manifatturieri emergenti può essere accelerata da reti di assistenza locali più solide, dalla disponibilità di pezzi di ricambio, dalla formazione degli operatori e da accordi di finanziamento. Molte piccole e medie imprese del settore della lavorazione del legno valutano i macchinari in base al flusso di cassa e al rischio operativo, piuttosto che in base alle sole specifiche tecniche. I fornitori possono superare questi ostacoli attraverso il leasing, strutture di fornitura di servizi (Equipment-as-a-Service), contratti di manutenzione, diagnostica remota e centri di formazione locali. L'India e il Sud-est asiatico offrono opportunità particolarmente interessanti, poiché la produzione di mobili e la manifattura organizzata sono in espansione, mentre la penetrazione dell'automazione rimane disomogenea. Le partnership con distributori, istituti tecnici e distretti industriali possono ridurre il rischio di implementazione e creare un accesso più ampio ai clienti. Le aziende che combinano la vendita di macchinari con un supporto affidabile per l'intero ciclo di vita possono rafforzare le basi installate e generare entrate ricorrenti dal mercato post-vendita, rendendo al contempo macchinari sofisticati più accessibili ai produttori più piccoli.
Opportunità di automazione nella lavorazione del legno ingegnerizzato
Il crescente utilizzo di pannelli, legno ingegnerizzato, prodotti laminati e altri materiali standardizzati crea opportunità per sistemi automatizzati di taglio, nesting, fresatura, foratura e movimentazione. Queste applicazioni possono beneficiare di un'elevata ripetibilità e di una produzione controllata da software, poiché le dimensioni dei componenti e le istruzioni di lavorazione possono essere standardizzate. I produttori possono migliorare l'utilizzo del materiale attraverso un nesting ottimizzato, riducendo al contempo il trasferimento manuale tra le fasi di lavorazione. I fornitori possono anche sviluppare celle modulari adatte a diverse dimensioni di stabilimento, consentendo ai clienti di aggiungere automazione man mano che la produzione si espande. Le applicazioni legate all'edilizia offrono un'ulteriore opportunità, poiché i componenti prefabbricati richiedono sempre più lavorazioni accurate e ripetibili prima dell'installazione. I fornitori di apparecchiature che combinano movimentazione dei materiali, lavorazione, aspirazione delle polveri e software di produzione in configurazioni scalabili possono rivolgersi sia ai clienti industriali che ai produttori regionali in crescita.
Domande frequenti

Nivedita è una professionista esperta nel campo delle ricerche di mercato e della consulenza aziendale, con oltre dieci anni di esperienza in diversi settori industriali, tra cui energia e produzione elettrica (Energy & Power), industria automobilistica, manifatturiera, aerospaziale e della difesa. Nel ruolo di Project Manager presso The Insight Partners, possiede una solida esperienza nella gestione di progetti di ricerca di mercato sindacata (Syndicated Research), ricerche personalizzate (Custom Research), servizi di ricerca su abbonamento (Subscription-Based Research) e incarichi di consulenza strategica. Grazie alla sua approfondita conoscenza dei diversi settori, è in grado di fornire analisi di mercato e soluzioni di consulenza in linea con le esigenze specifiche dei clienti.
Le sue competenze coprono l'intero ciclo di vita dei progetti di ricerca, dalla comprensione degli obiettivi aziendali dei clienti e dall'analisi delle tendenze di mercato fino all'elaborazione di raccomandazioni strategiche concrete e attuabili. Nel corso della sua carriera, Nivedita ha collaborato con aziende leader nei settori dell'energia, dell'automotive, della produzione industriale, dell'aerospazio e della difesa, fornendo analisi approfondite e informazioni strategiche basate sui dati. Attraverso queste attività, ha supportato le organizzazioni nell'identificazione e nella valutazione delle opportunità di crescita, nella comprensione delle dinamiche competitive e degli sviluppi del settore, nonché nell'adattamento delle strategie aziendali alle mutevoli condizioni di mercato, contribuendo a favorire decisioni informate e una maggiore competitività.
Nivedita ha conseguito un Master in Business Administration (MBA) in Management presso l'Institute of Management Studies (IMS) di Dehradun, in India. Prima di entrare a far parte di The Insight Partners, ha ricoperto ruoli professionali nell'ambito delle ricerche di mercato presso MarketsandMarkets e Future Market Insights a Pune, maturando una solida esperienza nell'analisi settoriale, nella gestione e nell'esecuzione dei progetti e nelle relazioni con i clienti. La combinazione di competenze analitiche, conoscenze approfondite dei mercati industriali ed esperienza nella gestione di progetti complessi le consente di trasformare dati e informazioni di mercato in indicazioni strategiche di valore, supportando le imprese nel rafforzamento della propria competitività, nell'individuazione di nuove opportunità commerciali e nella pianificazione della crescita aziendale a lungo termine.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -