
Markt für Workholding: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Spanntechnik (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Fräsen/Bohren, Drehen, Schleifen); Anwendung (Automobilindustrie, Fertigung, Metallverarbeitung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00026921
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 13, 2026


Marktgröße 2025
7,47 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
14,08 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,25 %
Wachstumsrate
Adressierbarer Markt
102,04 Mrd. US-Dollar
(2026–2034)
Der Markt für Spanntechnik wird im Jahr 2025 auf 7,47 Milliarden US-Dollar geschätzt und soll bis 2034 auf 14,08 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,25 % von 2026 bis 2034 entspricht. Der Markt umfasst Spann-, Vorrichtungs-, Positionier- und Haltetechnologien, die in der maschinellen Bearbeitung eingesetzt werden. Die Nachfrage ist zunehmend mit dem Einsatz von CNC-Maschinen, Produktionsflexibilität, engeren Toleranzen, kürzeren Rüstzeiten und automatisierten Fertigungsumgebungen verknüpft.
In Nordamerika wird für den Markt für Spanntechnik zwischen 2026 und 2034 ein jährliches Wachstum von schätzungsweise 7,5–8,5 % erwartet. Diese regionale Entwicklung wird durch die Rückverlagerung der Präzisionsfertigung, den Ausbau automatisierter Bearbeitungszellen und den anhaltenden Bedarf von Herstellern aus der Automobil-, Luft- und Raumfahrt-, Verteidigungs- und Industrieanlagenbranche gestützt, die wiederholbare Einrichtungsprozesse und eine geringere Abhängigkeit vom Bedienpersonal anstreben.
Marktanalyse und Einblicke zum Thema Spanntechnik
- Nordamerika hielt im Jahr 2025 einen geschätzten Marktanteil von 21–24 % im Bereich Spanntechnik und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,5 % wachsen, unterstützt durch die Modernisierung von CNC-Maschinen, die Rückverlagerung von Produktionsstätten, die automatisierte Beladung und die Nachfrage nach wiederholgenauen Schnellwechselsystemen.
- Die USA repräsentierten im Jahr 2025 etwa 78–82 % der nordamerikanischen Nachfrage und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,6 % wachsen, angeführt von den Branchen Luft- und Raumfahrt, Automobil, Verteidigung und Industrieautomation.
- Europa hatte im Jahr 2025 einen geschätzten Anteil von 23–26 % und wird voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,0–8,0 % verzeichnen. Deutschland, Italien, Frankreich, Großbritannien und Spanien bleiben wichtige Märkte für die Präzisionsfertigung.
- Der asiatisch-pazifische Raum hatte 2025 einen Marktanteil von etwa 37–40 % und wird Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,8 % wachsen, wobei China, Japan, Südkorea und Indien die Produktionskapazitäten und Investitionen in die Automatisierung unterstützen.
- Das größte Segment, Fräsen/Bohren, hatte im Jahr 2025 einen geschätzten Marktanteil von 38–41 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–9,0 % wachsen, was die weitverbreitete Verwendung in Bearbeitungszentren widerspiegelt.
- Der Anwendungsbereich „Fertigung“ mit hohem Wachstumspotenzial machte im Jahr 2025 etwa 35–38 % aus und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,0 % wachsen, unterstützt durch flexible Produktion und automatisierte Bearbeitung.
- Detaillierte Analyse der wichtigsten Unternehmen: DESTACO, Enerpac Tool Group Corp., Gerardi SpA, Jergens Inc., TE-CO Manufacturing LLC, Alpha Workholding Solutions, LLC, EMUGE-FRANKEN USA, EROWA AG, LANG Technik GmbH und Pierson Workholding.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Spannsysteme wandeln sich von konventionellen mechanischen Spannvorrichtungen hin zu modularen, schnellspannbaren, hydraulischen, pneumatischen und automatisierbaren Systemen. CNC-Bearbeitungszentren benötigen heute Vorrichtungen, die Steifigkeit gewährleisten und gleichzeitig eine einfache Werkzeuganfahrt ermöglichen, insbesondere bei der Fünf-Achs-Bearbeitung. Branchenstudien haben zudem gezeigt, dass Vorrichtungen ein integraler Bestandteil des Systems für Bearbeitungskraft und -genauigkeit sind und Steifigkeit, thermische Stabilität und die Qualität des Endprodukts beeinflussen können. Diese Anforderungen erhöhen den Wert von Systemlösungen gegenüber reinen Spannvorrichtungen.
Im Prognosezeitraum dürften sich die Investitionen im Spanntechnikmarkt hin zu flexiblen Fertigungszellen, standardisierten Schnittstellen, Nullpunktkonzepten, sensorgestützter Spanntechnik und digitaler Koordination des Produktionsprozesses verlagern. Die Nachfrage nach Fertigungszentren in Indien und Südostasien sowie nach verbesserter Ausrüstung bei Herstellern in Europa und Nordamerika wird steigen. Vorschriften zu Maschinensicherheit, Prozesssteuerung, Energieeffizienz und Rückverfolgbarkeit werden Anbieter begünstigen, die sowohl mechanische Funktionalität als auch Automatisierungskompetenz bieten.
Umfang des Marktberichts zu Spannmitteln
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 7,47 Milliarden US-Dollar |
| Marktgröße bis 2034 | 14,08 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,25 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Spanntechnik
Der zunehmende Einsatz von CNC-Maschinen, komplexe geometrische Bauteilkonstruktionen und der Bedarf an schnellen und effizienten Rüstvorgängen und Werkzeugwechseln sind eng mit dem Wachstum des Spannmittelmarktes verbunden. In der Automobil-, Metall- und allgemeinen Fertigungsindustrie besteht Bedarf an Spannvorrichtungen, die eine präzise Positionierung beim Hochgeschwindigkeitsfräsen, Bohren, Drehen und Schleifen gewährleisten. Zu den Akteuren entlang der Wertschöpfungskette zählen Werkzeugmaschinenhersteller, Vorrichtungshersteller, Komponentenlieferanten, Systemintegratoren, Distributoren und Endanwender.
Aufgrund des Bedarfs an einer gemeinsamen Plattform, die verschiedene Komponententypen und Fertigungsaufträge der Hersteller verarbeiten kann, kommt es auch zu einer Verschiebung der Lieferstruktur. Austauschbare Spannbacken, modulare Vorrichtungen, Paletten und Nullpunktsysteme ermöglichen es dem Hersteller, seine Ausrüstung flexibel an unterschiedliche Aufträge anzupassen. Zudem müssen Rohmaterialkosten, die Komplexität der Bearbeitung und die Zuverlässigkeit der Lieferzeiten berücksichtigt werden.
Die Analyse des Spanntechnikmarktes berücksichtigt zunehmend die Wettbewerbsfähigkeit hinsichtlich Kundenspezifischer Anpassungsmöglichkeiten, Modularität, Automatisierungsbereitschaft und Gesamtproduktivität über den gesamten Lebenszyklus hinweg. Das Unternehmen DESTACO zeichnet sich durch die Kombination von Spanntechnik und Automatisierung aus, die Enerpac Tool Group Corp. bietet maßgeschneiderte Industriewerkzeuge und Hydrauliksysteme an, während Gerardi SpA und Jergens Inc. starke Wettbewerber im Bereich Präzisionswerkzeuge und Modularität sind. TE-CO Manufacturing LLC, Alpha Workholding Solutions, LLC und Pierson Workholding bieten Produkte für spezielle Anforderungen in der Zerspanung an.
Die Wettbewerbsfähigkeit im Spanntechnikmarkt wird auch durch Entwicklungen in der flexiblen Fertigung und kundenspezifischen Konstruktion beeinflusst. So konzentriert sich die EROWA AG auf automatisierte Fertigungs- und Palettiertechnik, die LANG Technik GmbH gilt als führender Anbieter modularer Spann- und Automatisierungslösungen, und EMUGE-FRANKEN USA bietet Produkte für Präzisionswerkzeuge und die Zerspanung an. Der strategische Vorteil in der Spanntechnik wird heutzutage durch kürzere Rüstzeiten, eine verbesserte Maschinenauslastung und die Unterstützung vielfältiger Konfigurationen erzielt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Spanntechnik-Markt: Strategische Einblicke
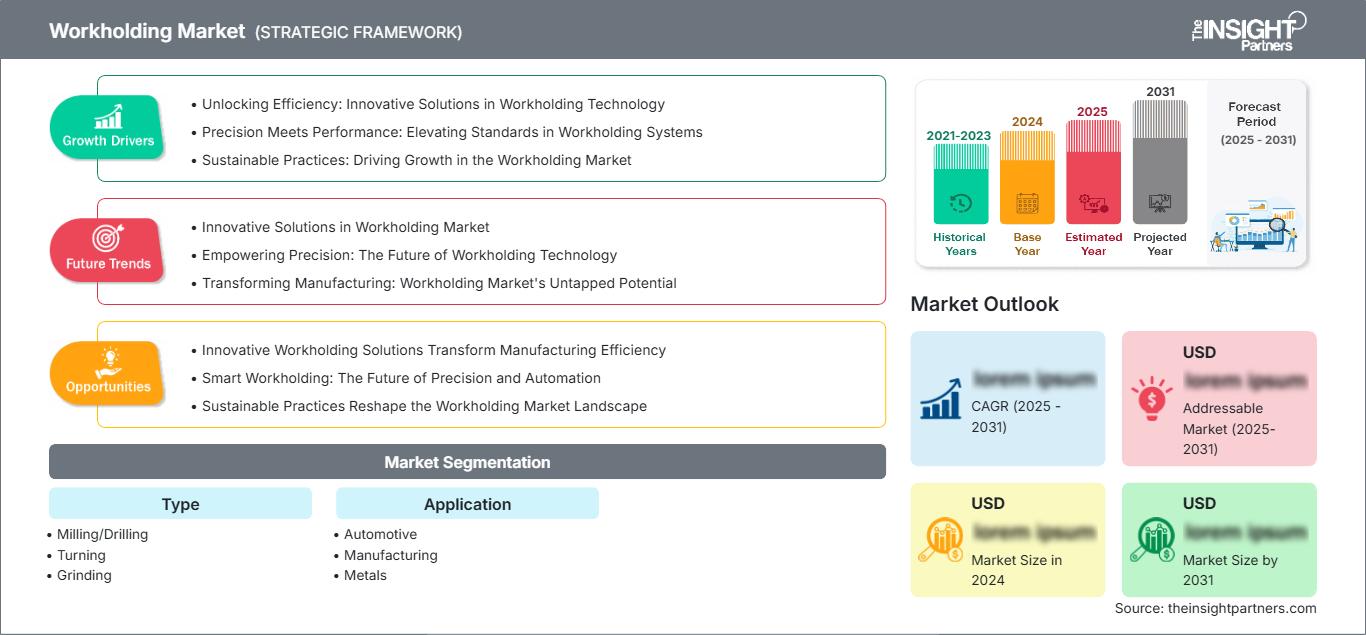
Regionale Einblicke
Markt für Spanntechnik in Nordamerika
Laut dem Marktbericht für Spanntechnik entfielen 2025 rund 21–24 % der weltweiten Nachfrage auf Nordamerika, mit einem prognostizierten jährlichen Wachstum von 7,5–8,5 % bis 2034. In der Region ist zudem eine solide Basis an CNC-Technologie vorhanden, und es wurden Investitionen in die Bereiche Luft- und Raumfahrt, Automobilindustrie, Verteidigung, Medizintechnik und Industriemaschinen getätigt. Reshoring- und Nearshoring-Aktivitäten haben zu verstärkten Investitionen von Fertigungsunternehmen in den Aufbau oder die Modernisierung ihrer Fertigungsanlagen geführt, was wiederum die Nachfrage nach modularen Spannvorrichtungen, Schnellwechselpaletten und automatisierten Spannsystemen ankurbelt.
Die USA sind der Hauptabnehmer in der Region, während Kanada seinen Beitrag durch die Bereiche Luft- und Raumfahrt, Energiemaschinen, Automobilindustrie und Präzisionsfertigung leistet. Reaktionszeiten im Engineering, Präsenz im Inland, Wiederholgenauigkeit und Roboterbeladungskapazitäten gewinnen für Käufer zunehmend an Bedeutung. Hydraulische und pneumatische Spannsysteme spielen in der Produktion weiterhin eine wichtige Rolle, doch Nullpunkt- und sensorbasierte Technologien gewinnen in Regionen, in denen Hersteller kürzere Zykluszeiten und eine verbesserte Prozesskontrolle anstreben, zunehmend an Bedeutung.
US-Markt für Spanntechnik
Die USA deckten 2025 etwa 78–82 % der nordamerikanischen Nachfrage ab, mit einem prognostizierten durchschnittlichen jährlichen Wachstum von 7,6–8,6 % bis 2034. Das Land verzeichnet eine hohe Anzahl an Betrieben in den Bereichen Luft- und Raumfahrt, Automobilindustrie, Verteidigung, Industrieanlagenbau und Lohnbearbeitung. Die Investitionen in die Fertigung konzentrieren sich zunehmend auf Automatisierung, Modernisierung von Werkzeugmaschinen und die heimische Produktion, wodurch der Bedarf an Spannmitteln für verschiedene Bearbeitungsprozesse steigt.
Aktuelle Anwendungen im Bereich Spanntechnik zielen darauf ab, Rüstzeiten zu minimieren, die Positioniergenauigkeit zu erhöhen und die Kompatibilität mit automatisierten Handhabungssystemen zu gewährleisten. Hersteller betrachten zunehmend die Gesamtkosten der Spanntechnik und berücksichtigen neben den Anschaffungskosten auch Umrüstzeiten, Lebensdauer, Wartung und Bearbeitungsmöglichkeiten. Jergens Inc., DESTACO und andere etablierte Hersteller von Spanntechnik konnten ihre Marktposition durch ihre Entwicklungs- und Anwendungserfahrung erfolgreich behaupten.
Europäischer Markt für Spanntechnik
Die Marktprognose für Spanntechnik zeigt, dass Europa im Jahr 2025 einen Marktanteil von ca. 23–26 % ausmachen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,0 % wachsen wird. Deutschland bleibt aufgrund seiner hohen Konzentration an Werkzeugmaschinen, Automobilindustrie und Maschinenbau führend. Großbritannien verzeichnet Nachfrage aus der Luft- und Raumfahrt, der Verteidigungsindustrie und dem Hightech-Bereich. Frankreich hat Bedarf in der Luft- und Raumfahrt sowie im Bereich Industrieausrüstung, während Italien und Spanien Bedarf in der Automobilindustrie, im Maschinenbau, in der Metallverarbeitung und im Fertigungssektor aufweisen.
Die Beschaffung in Europa ist wiederholbar, gut dokumentiert, maschinenkompatibel und prozessstabil. Deutschland mit seiner hochentwickelten Zerspanungsindustrie trägt zur Herstellung modularer und automatisierter Systeme bei, während Italien mit seiner Werkzeugmaschinenindustrie flexible Spannvorrichtungen benötigt. Frankreich und Großbritannien konzentrieren sich auf Präzisionssysteme für die Luft- und Raumfahrt sowie auf die Teilefertigung, Spanien profitiert hingegen von der Automobil- und Industrieproduktion. Nachhaltige Lösungen zur Reduzierung von Ausschuss, Rüstzeiten und Druckluftverbrauch werden in der Region gefördert.
APAC-Markt für Spanntechnik
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von ca. 37–40 % und wird voraussichtlich bis 2034 ein jährliches Wachstum von 8,8–9,8 % verzeichnen. Damit ist er die am schnellsten wachsende große Region. Der größte Markt ist China, gefolgt von Japan, Südkorea, Indien und Australien. Die Massenproduktion von Automobil-, Elektronik-, Maschinenbau- und Präzisionskomponenten führt zu einem erheblichen Bedarf an präzisen Bearbeitungsanlagen.
China nutzt seine Fertigungskapazitäten und investiert in Automatisierung, während Japan Wert auf Präzision und Prozesskontrolle legt. Südkorea verfügt über Vorteile in der Automobil-, Schiffbau-, Elektronik- und Hightech-Fertigungsindustrie. Indien baut seine CNC-Kompetenz durch die Automobil-, Luft- und Raumfahrt- sowie Verteidigungsindustrie und die Lokalisierung von Fertigungsbetrieben aus, und Australien trägt zur Deckung des Bedarfs an Bergbau- und Industriemaschinen bei.
Markt für Spanntechnik im Nahen Osten und Afrika
Der Nahe Osten und Afrika machen zwar einen kleineren Teil der globalen Nachfrage aus, werden aber voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 6,5–7,5 % wachsen. Saudi-Arabien bietet die besten regionalen Wachstumschancen, gestützt durch industrielle Diversifizierung, Investitionen in Maschinenbau und die Produktion energiebezogener Güter. Die Vereinigten Arabischen Emirate entwickeln fortschrittliche Produktionskapazitäten, während Südafrika eine etablierte Basis in den Bereichen Automobilindustrie, Bergbau, Maschinenbau und Industrieausrüstung bietet.
Die regionale Nachfrage ist eng mit Infrastruktur, Energie, Metallverarbeitung und Diversifizierungsprogrammen verknüpft. Käufer legen oft Wert auf robuste Systeme, zuverlässigen Service und anpassungsfähige Lösungen, die auch schwerere Bauteile und vielfältige Bearbeitungsanforderungen bewältigen können. Neue Industrieanlagen bieten die Möglichkeit, von Anfang an standardisierte Spannsysteme zu implementieren, während bestehende Werke zunehmend Produktivitätssteigerungen durch modulare Vorrichtungen und schnellere Umrüstungen anstreben.
Segmentierungsanalyse
Typ
Das Segment „Typ“ umfasst Fräsen/Bohren, Drehen und Schleifen. Es wird ein jährliches Wachstum von ca. 8,0–9,0 % im Zeitraum 2026–2034 erwartet, da Hersteller zunehmend anwendungsspezifische Spanntechnologien einsetzen, die Vibrationen kontrollieren, den Zugang gewährleisten und die automatisierte Produktion unterstützen. Die Nachfrage ist dort am höchsten, wo die Komplexität der Bearbeitung und die Anforderungen an den Durchsatz die Steifigkeit und Wiederholgenauigkeit der Spannvorrichtungen entscheidend für die Wirtschaftlichkeit der Produktion machen.
- Fräsen/Bohren stellt die größte Anwendungsgruppe dar, da Bearbeitungszentren unterschiedlichste prismatische Bauteile bearbeiten. Flexible Schraubstöcke, Vorrichtungen, Paletten und Nullpunkt-Schnittstellen ermöglichen schnelle Rüstzeitenwechsel und eine verbesserte Werkzeugzugänglichkeit.
- Das Drehen dient der Bearbeitung von Bauteilen, die eine sichere Rotationspositionierung und Rundlaufgenauigkeit erfordern. Spannfutter und Spannzangensysteme sind weiterhin wichtig in der Automobilindustrie, der Industrie und der Präzisionsbearbeitung, wo die Wiederholgenauigkeit die Qualität des Endprodukts direkt beeinflusst.
- Beim Schleifen sind eine stabile Positionierung und kontrollierte Spannkräfte unerlässlich, da Oberflächengüte und Maßgenauigkeit stark von Vibrationen, Verformungen und thermischen Einflüssen abhängen. Spezielle Vorrichtungen sind daher weiterhin von strategischer Bedeutung.
Anwendung
Das Anwendungssegment umfasst die Bereiche Automobilindustrie, Fertigung und Metallverarbeitung und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 8,4–9,4 % wachsen. Die zunehmende Verbreitung von automatisierten Bearbeitungszellen und die wachsende Vielfalt an Produktionsprogrammen erhöhen den Bedarf an vielseitigen Systemen, die häufige Bauteilwechsel bei gleichzeitiger Aufrechterhaltung der Präzision ermöglichen.
- Die Automobilindustrie benötigt wiederholgenaue und hocheffiziente Spannvorrichtungen für Motoren, Getriebe, Antriebsstränge, Strukturbauteile und Elektrofahrzeugkomponenten. Standardisierte Schnittstellen und automatisierte Spannsysteme gewährleisten eine gleichbleibende Produktionsqualität auch bei großen Fertigungsprogrammen.
- Die Fertigung umfasst die allgemeine industrielle Produktion und die Präzisionsfertigung, bei der Flexibilität unerlässlich ist. Die Nachfrage wird durch Auftragsfertigung, kürzere Loszyklen, Zielvorgaben für die Maschinenauslastung und den zunehmenden Einsatz modularer Vorrichtungssysteme gestützt.
- Die Metallbearbeitung umfasst Bearbeitungsumgebungen, in denen anspruchsvolle Metallbauteile bearbeitet werden. Robuste Spannvorrichtungen, hohe Steifigkeit und Widerstandsfähigkeit gegen Schnittkräfte sind von strategischer Bedeutung für die Schwerindustrie und Anwendungen, die eine zuverlässige Prozessstabilität erfordern.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Automobil |
Hoch |
EV-Bearbeitung |
Reifen |
|
Herstellung |
Hoch |
Flexible Zellen |
Skalierung |
|
Metalle |
Medium |
Schwere Klemmung |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Spanntechnik
Erweiterung der automatisierten CNC-Produktionszellen
Die Automatisierung steigert den Wert von Spannsystemen, die zuverlässig mit Robotern, Paletten, Maschinensteuerungen und automatisierten Ladeeinrichtungen interagieren können. Um die Spindelauslastung zu erhöhen, müssen Spannvorrichtungen eine vorhersagbare Belastung, sicheres Spannen und schnelles Entladen ohne Positionsabweichungen ermöglichen. Die Auswirkungen reichen über große Automobilwerke hinaus, da auch kleinere Auftragsfertiger kollaborative Roboter und flexible Fertigungszellen einsetzen, um dem Arbeitskräftemangel zu begegnen. Schnellwechsel-Untergestelle und modulare Spannvorrichtungen können die Nebenzeiten verkürzen und es einer Maschine ermöglichen, mehr Produktfamilien zu bearbeiten. Sensorbasierte Systeme könnten diesen Trend durch die Bestätigung des Spannstatus und der Werkstückpositionierung weiter verstärken. Anbieter, die mechanische Schnittstellen für die Anforderungen der automatisierten Produktion entwickeln, dürften daher sowohl bei Neuinstallationen als auch bei Nachrüstungsprojekten Chancen nutzen.
Steigende Nachfrage nach Fünf-Achs- und komplexer Teilebearbeitung
Die zunehmende Fertigung geometrisch komplexer Bauteile steigert die Bedeutung flacher, stabiler und gut zugänglicher Spannsysteme. Die Fünf-Achs-Bearbeitung reduziert zwar die Anzahl der erforderlichen Aufspannungen, stellt aber höhere Anforderungen an die Geometrie der Spannvorrichtungen, da die Spannbacken die Werkstücke fixieren müssen, ohne die Werkzeugwege zu behindern. Bauteile für die Luft- und Raumfahrt, die Medizintechnik, die Energiewirtschaft und die moderne Automobilindustrie erfordern häufig die Bearbeitung mehrerer Oberflächen und eine konsistente Positionierung über alle Bearbeitungsschritte hinweg. Der daraus resultierende Markteinfluss begünstigt modulare Systeme, die sich schnell an unterschiedliche Bauteilformen anpassen lassen. Er regt zudem Zulieferer zur Entwicklung kompakter Spannelemente, integrierter Positionierkonzepte und speziell entwickelter Spannvorrichtungen an, die Spannkraft und Bearbeitungszugänglichkeit optimal ausbalancieren. Da Hersteller kürzere Produktionswege und weniger manuelle Eingriffe anstreben, wird die Werkstückspannung von einem passiven Zubehörteil zu einer prozessbestimmenden Komponente.
Druck zur Reduzierung der Rüstzeiten und der Abhängigkeit von Fachkräften
Hersteller bewerten die Produktivität zunehmend anhand der Gesamtzykluskosten, wodurch Rüstzeiten und die Abhängigkeit vom Bediener zu wichtigen Kostenfaktoren werden. Spannsysteme, die das Beladen vereinfachen, wiederholbare Referenzpunkte schaffen oder schnelle Vorrichtungswechsel ermöglichen, können die Zeit zwischen den Produktionschargen verkürzen. Dies ist besonders in Umgebungen mit hoher Produktvielfalt von Vorteil, in denen Maschinen täglich zwischen verschiedenen Bauteilfamilien wechseln. Standardisierte Schnittstellen ermöglichen zudem die Wiederverwendung von Vorrichtungselementen über verschiedene Maschinen und Programme hinweg und reduzieren so den Entwicklungsaufwand. Der Effekt ist besonders ausgeprägt bei Herstellern, die mit Fachkräftemangel zu kämpfen haben, da intuitives, wiederholbares Spannen die Abhängigkeit von erfahrenen Bedienern für routinemäßige Rüstvorgänge verringern kann. Langfristig dürfte diese Entwicklung die Verbreitung modularer, schnell wechselbarer und automatisierungsfähiger Systeme sowohl in großen Werken als auch in kleineren Bearbeitungsbetrieben fördern.
Zukunftstrends im Markt für Spanntechnik
Vernetzte Vorrichtungen mit Rückmeldung auf Prozessebene
Es wird erwartet, dass der Markt für Spanntechnik zunehmend Sensorik und digitale Vernetzung in Spannsysteme integriert. Zukünftige Lösungen könnten Spannkraft, Vorrichtungszustand, Werkstückpräsenz, Temperatur oder Position überwachen und diese Informationen an Maschinensteuerungen oder Fertigungsmanagementsysteme (MES) übermitteln. Solche Funktionen ermöglichen eine Rückkopplung zwischen Vorrichtungsleistung und Bearbeitungsqualität und helfen Herstellern, Fehlbelastungen vor dem Bearbeitungsbeginn zu erkennen. Digitale Aufzeichnungen könnten zudem die Rückverfolgbarkeit in regulierten Produktionsumgebungen, insbesondere in der Luft- und Raumfahrt sowie der Medizintechnik, unterstützen. Mit sinkenden Sensorkosten könnten vernetzte Funktionen über Premium-Systeme hinaus in standardisierte Modulprodukte Einzug halten. Anbieter, die interoperable Kommunikationsarchitekturen entwickeln, werden sich in breiteren Smart-Factory-Ökosystemen etablieren. Die wichtigsten Anwendungsbereiche werden voraussichtlich automatisierte Fertigungszellen umfassen, in denen die zuverlässige Bestätigung des Werkstück- und Vorrichtungsstatus die unbeaufsichtigte Produktion direkt unterstützt.
Adaptive Werkstückspannung für variable Fertigung
Zukünftige Spannsysteme werden voraussichtlich flexibler konfigurierbar sein, da Hersteller Massenproduktion mit kürzeren Produktlebenszyklen und zunehmender Individualisierung in Einklang bringen müssen. Anstelle von dedizierten Vorrichtungen für jedes Bauteil könnten modulare Architekturen standardisierte Basen mit verstellbaren Positionier- und Spannelementen kombinieren. Die digitale Vorrichtungskonstruktion ermöglicht es Fertigungsingenieuren, Zugänglichkeit, Kraftverteilung und Kollisionsrisiken vor der Hardwareinstallation zu überprüfen. Additive Fertigung kann zudem leichte Vorrichtungskomponenten und kundenspezifische Kontaktgeometrien für ausgewählte Anwendungen unterstützen. Diese Entwicklungen können die Entwicklungszeiten verkürzen und kleinere Produktionsserien wirtschaftlich rentabel machen. Die größte Verbreitung dürfte in der Auftragsfertigung, der Luft- und Raumfahrt, im Anlagenbau und in aufstrebenden Anwendungen der Elektromobilität zu beobachten sein, wo sich Produktkonfigurationen schnell ändern. Langfristig geht die Entwicklung hin zu wiederverwendbaren Plattformen, die physische Anpassungsfähigkeit mit digital dokumentierten Einrichtungsanweisungen kombinieren.
Marktchancen im Bereich Spanntechnik
Standardisierte Plattformen für die Fertigung an mehreren Standorten
Prognosen für den Markt für Spanntechnik deuten auf eine Chance für Anbieter hin, standardisierte Plattformen zu entwickeln, die sich in geografisch verteilten Produktionsstätten replizieren lassen. Hersteller mit mehreren Werken suchen zunehmend nach einheitlichen Schnittstellen, Vorrichtungsspezifikationen und Wartungsverfahren, um Produktionsmethoden ohne umfangreiche Umstrukturierungen übertragen zu können. Eine gemeinsame Architektur vereinfacht die Ersatzteilverwaltung, die Bedienerschulung und die Prozessqualifizierung und ermöglicht es gleichzeitig den einzelnen Werken, Vorrichtungen an die lokalen Komponentenanforderungen anzupassen. Anbieter können ihre Position stärken, indem sie Engineering-Bibliotheken, digitale Konfigurationstools und regionalen technischen Support für eine standardisierte Produktfamilie anbieten. Diese Chance ist besonders relevant für Automobil- und Industriehersteller, die ihre Produktion in Nordamerika, Europa, Indien und Südostasien ausweiten. Anbieter, die globale Spezifikationen mit lokalisiertem Service kombinieren können, verbessern die Kundenbindung und generieren wiederkehrende Nachfrage.
Integrierte Vorrichtungstechnik und Automatisierungsdienstleistungen
Eine zweite Chance liegt in der Kombination von Spanntechnik mit Vorrichtungsbau, Automatisierungsintegration und Produktionsoptimierung. Kunden bewerten Lösungen zunehmend anhand von Maschinenauslastung, Rüstzeiten, Zugänglichkeit und Prozesssicherheit anstatt anhand des Komponentenpreises. Anbieter können einen höheren Mehrwert generieren, indem sie Hersteller bei der Auswahl von Spannarchitekturen, der Konstruktion kundenspezifischer Vorrichtungen, der Integration von Roboterbeladung und der Validierung von Produktionsabläufen unterstützen. Solche Dienstleistungen sind besonders attraktiv für kleinere Hersteller ohne eigene Vorrichtungsbauteams. Ein serviceorientierter Ansatz schafft zudem Möglichkeiten für wiederkehrende Einnahmen durch Ersatzteile, Modifikationen, Wartung und technischen Support. Unternehmen mit fundierter Anwendungsexpertise können sich von kostengünstigeren Hardwareanbietern abheben, indem sie messbare Produktivitätssteigerungen nachweisen. Dieses Modell dürfte an Bedeutung gewinnen, da Bearbeitungsumgebungen zunehmend automatisiert und Produktionsprogramme variabler werden.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -