
Mercado de sistemas de sujeción de piezas: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de sistemas de sujeción y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (fresado/perforación, torneado, rectificado); aplicación (automoción, fabricación, metales, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00026921
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 13, 2026


Tamaño del mercado en 2025
7.470 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
14.080 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,25 %
Índice de crecimiento
Mercado potencial
102.040 millones de dólares estadounidenses
(2026-2034)
El mercado de sistemas de sujeción de piezas alcanzó un valor de 7470 millones de dólares en 2025 y se prevé que llegue a los 14 080 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 8,25 % entre 2026 y 2034. Este mercado abarca tecnologías de sujeción, fijación, posicionamiento y retención utilizadas en diversas operaciones de mecanizado. La demanda está cada vez más ligada al uso de máquinas CNC, la flexibilidad de producción, las tolerancias más estrictas, los ciclos de preparación más cortos y los entornos de fabricación automatizados.
En toda Norteamérica, se prevé que el mercado de sistemas de sujeción de piezas crezca a una tasa de crecimiento anual compuesta (TCAC) estimada entre el 7,5 % y el 8,5 % entre 2026 y 2034. Esta perspectiva regional se ve favorecida por la relocalización de la fabricación de precisión, la expansión de las células de mecanizado automatizadas y la demanda constante de los fabricantes de equipos automotrices, aeroespaciales, de defensa e industriales, que buscan configuraciones repetibles y una menor dependencia del operario.
Análisis y perspectivas del mercado de sistemas de sujeción
- En 2025, Norteamérica ostentaba una cuota de mercado estimada del 21-24% en sistemas de sujeción de piezas, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,5-8,5% entre 2026 y 2034, impulsada por la modernización del control numérico computacional (CNC), la relocalización de la producción, la carga automatizada y la demanda de sistemas de cambio rápido repetibles.
- En 2025, Estados Unidos representó aproximadamente entre el 78 % y el 82 % de la demanda norteamericana, y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,6 % al 8,6 % entre 2026 y 2034, impulsada por los sectores aeroespacial, automotriz, de defensa y de automatización industrial.
- Europa representó una cuota estimada del 23-26% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 7,0-8,0% entre 2026 y 2034. Alemania, Italia, Francia, el Reino Unido y España siguen siendo mercados importantes para la fabricación de precisión.
- La región de Asia-Pacífico representó aproximadamente entre el 37 % y el 40 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,8 % al 9,8 % entre 2026 y 2034, con China, Japón, Corea del Sur e India impulsando las inversiones en capacidad de fabricación y automatización.
- El segmento más grande, el de fresado/perforación, representó una cuota de mercado estimada del 38-41% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0-9,0% entre 2026 y 2034, lo que refleja su uso generalizado en centros de mecanizado.
- La aplicación en el sector manufacturero del segmento de alto crecimiento representó aproximadamente entre el 35 % y el 38 % de la cuota de mercado en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 9,0 % al 10,0 % entre 2026 y 2034, gracias a la producción flexible y el mecanizado automatizado.
- Empresas clave analizadas en detalle: DESTACO, Enerpac Tool Group Corp., Gerardi SpA, Jergens Inc., TE-CO Manufacturing LLC, Alpha Workholding Solutions, LLC, EMUGE-FRANKEN USA, EROWA AG, LANG Technik GmbH y Pierson Workholding.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los sistemas de sujeción de piezas están evolucionando, pasando de la sujeción mecánica convencional a sistemas modulares, de liberación rápida, hidráulicos, neumáticos y compatibles con la automatización. Los centros de mecanizado CNC buscan ahora fijaciones que garanticen la rigidez y, al mismo tiempo, faciliten el acceso de la herramienta, especialmente en el mecanizado de cinco ejes. Además, estudios del sector han demostrado que las fijaciones son una parte integral del sistema de fuerza y precisión de mecanizado, y pueden influir en la rigidez, la estabilidad térmica y la calidad del producto final. Estos requisitos incrementan el valor de los sistemas diseñados a medida, en lugar de limitarse a simples sistemas de sujeción.
En el periodo previsto, es probable que las inversiones en el mercado de sistemas de sujeción se orienten hacia células de fabricación flexibles, interfaces estándar, conceptos de punto cero, sujeción basada en sensores y coordinación digital del proceso de producción. Se prevé una mayor demanda de centros de fabricación en desarrollo en India y el sudeste asiático, junto con una mejora en los equipos utilizados por los fabricantes en Europa y Norteamérica. Las normativas relativas a la seguridad de la maquinaria, el control de procesos, la eficiencia energética y la trazabilidad favorecerán a los proveedores que posean funcionalidad mecánica y capacidades de automatización.
Alcance del informe de mercado de sistemas de sujeción
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 7.470 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 14.080 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,25% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sistemas de sujeción
El uso cada vez mayor de máquinas CNC, los diseños geométricos complejos de las piezas y la necesidad de configuraciones y cambios rápidos y eficientes están estrechamente ligados al crecimiento del mercado de sistemas de sujeción. En los sectores de la automoción, la metalurgia y la fabricación en general, se requieren dispositivos de sujeción que garanticen un posicionamiento preciso durante el fresado, el taladrado, el torneado y el rectificado a alta velocidad. Los actores de la cadena de valor incluyen proveedores de máquinas herramienta, proveedores de utillaje, proveedores de componentes, empresas de integración, distribuidores y usuarios finales.
También se observa un cambio en la estructura de la cadena de suministro debido a la necesidad de una plataforma común capaz de gestionar diferentes tipos de componentes y pedidos de fabricación. Las mordazas intercambiables, los dispositivos de fijación modulares, las paletas y los sistemas de punto cero permiten al fabricante adaptar su equipo a cada tarea. Asimismo, es fundamental tener en cuenta los costes de las materias primas, la complejidad del mecanizado y la fiabilidad de los plazos de entrega.
Cada vez más, el análisis del mercado de sistemas de sujeción considera la competitividad en términos de personalización, modularidad, preparación para la automatización y productividad general a lo largo de todo el ciclo de vida. La empresa DESTACO se distingue por combinar tecnología de sujeción con automatización; Enerpac Tool Group Corp. ofrece herramientas industriales y sistemas hidráulicos de ingeniería; mientras que Gerardi SpA y Jergens Inc. son competidores destacados en herramientas de precisión y modularidad. TE-CO Manufacturing LLC, Alpha Workholding Solutions, LLC y Pierson Workholding ofrecen productos para satisfacer necesidades específicas en operaciones de mecanizado.
Asimismo, la competitividad en el mercado de sistemas de sujeción se ve afectada por los avances en la fabricación flexible y la ingeniería a medida. En particular, la empresa EROWA AG se centra en la fabricación automatizada y la tecnología de paletización, LANG Technik GmbH goza de una reputación como líder en soluciones modulares de sujeción y automatización, mientras que EMUGE-FRANKEN USA ofrece productos tanto para herramientas de precisión como para mecanizado. La ventaja estratégica en sistemas de sujeción se logra actualmente mediante la reducción de los tiempos de preparación, la mejora de la utilización de la máquina y la compatibilidad con múltiples configuraciones.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
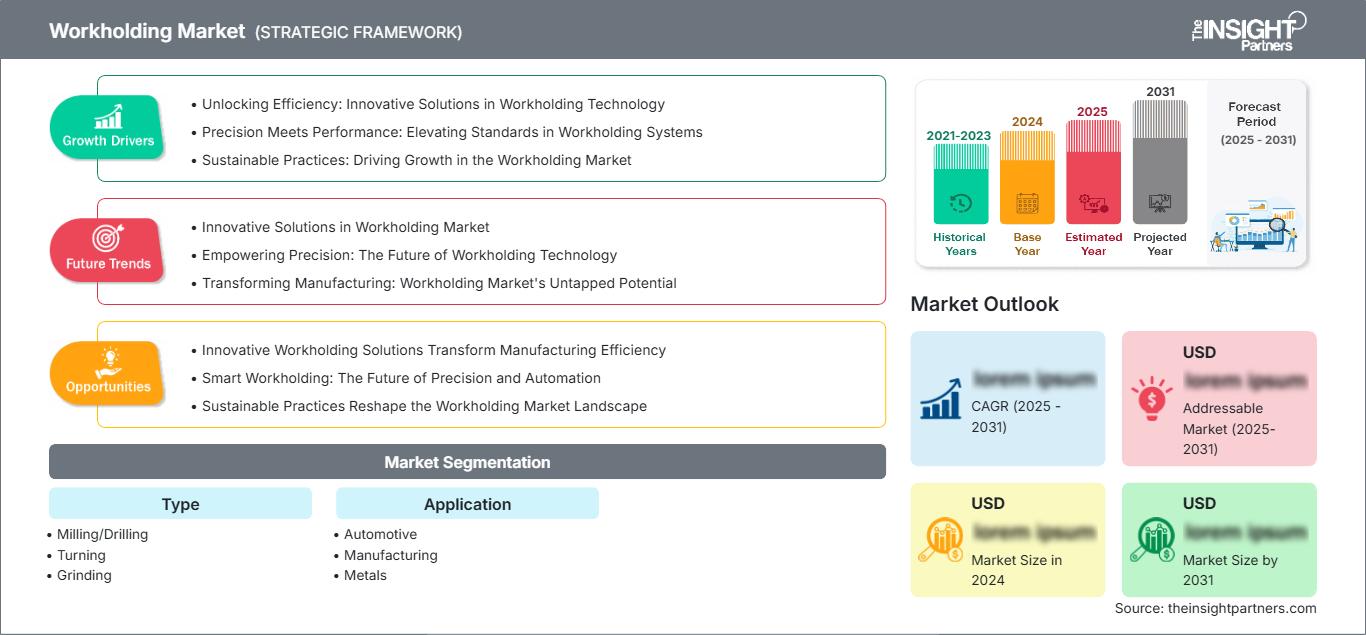
Mercado de sistemas de sujeción: Perspectivas estratégicas
Perspectivas regionales
Mercado de sistemas de sujeción de piezas en Norteamérica
Según el informe del mercado de sistemas de sujeción, Norteamérica representó aproximadamente entre el 21 % y el 24 % de la demanda mundial en 2025, con una tasa de crecimiento anual compuesta (TCAC) prevista de entre el 7,5 % y el 8,5 % hasta 2034. Además, la región cuenta con una amplia base de tecnología CNC, junto con inversiones en los sectores aeroespacial, automotriz, de defensa, médico y de maquinaria industrial. Los esfuerzos de relocalización y deslocalización cercana han impulsado la inversión de las empresas manufactureras en la instalación o modernización de sus talleres, lo que ha generado un aumento en la demanda de sistemas de fijación modulares, paletas de cambio rápido y sistemas de sujeción automatizados.
The United States is the major consumer in the region, while Canada makes its contributions through aerospace, energy machinery, automotive, and precision manufacturing. Engineering response time, domestic presence, repeatability, and robot loading capabilities become increasingly important to buyers. There is still importance attached to hydraulic and pneumatic clamping systems in production environments, but zero-point and sensor-based technologies have started to acquire importance in regions where manufacturers are looking for reduced cycle times and process control.
U.S. workholding market
The US represented approximately 78–82% of North American demand in 2025, with a projected 7.6–8.6% CAGR through 2034. The nation experiences a large amount of aerospace, automotive, defense, industrial equipment, and contract machining operations. The investments made in manufacturing are becoming more geared towards automation, machine tool upgrades, and domestic production, thereby contributing to the need for workholding that will be used across different machining operations.
Current applications in the workholding market are looking to minimize setup times, positioning accuracy, and the ability to be used with automated handling equipment. Manufacturers are also beginning to look at the total cost associated with workholding and not just its acquisition cost, taking into account changeover times, life expectancy, maintenance, and machining capability. Jergens Inc., DESTACO, and other traditional workholding manufacturers have been maintaining their position in the marketplace by means of engineering and application experience.
Europe workholding market
The workholding market forecast shows that Europe represented approximately 23–26% share in 2025 and is expected to expand at a 7.0–8.0% CAGR. Germany stays ahead due to its high concentration of machine tools, automotive, and industrial engineering industry. The UK has demand from aerospace, defense, and advanced engineering. France has aerospace and industrial equipment demands, while Italy and Spain have automotive, machinery, metalworking, and manufacturing demands.
Procurement in Europe is repeatable, well documented, compatible with machines, and process stable. Germany with its advanced machining industry helps in producing modular and automated systems, while Italy with its machine tool industry has demand for flexible fixturing. France and the UK are focused on precision systems for aerospace and parts, while Spain benefits from automotive and industrial production. Sustainable solutions for scrap reduction, setup reduction, and compressed air reduction are promoted by the region.
APAC workholding market
La región Asia-Pacífico (APAC) representó aproximadamente entre el 37 % y el 40 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 8,8 % al 9,8 % hasta 2034, lo que la convierte en la principal región de mayor crecimiento. El mercado más grande es China, seguido de Japón, Corea del Sur, India y Australia. La producción en masa de componentes para la industria automotriz, electrónica, maquinaria y componentes de precisión genera una gran necesidad de equipos de mecanizado de alta precisión.
China aprovecha su capacidad de fabricación e invierte en automatización, mientras que Japón se centra en la precisión y el control de procesos. Corea del Sur cuenta con ventajas en los sectores automotriz, naval, electrónico y de manufactura avanzada. India está creciendo en capacidad de control numérico computarizado (CNC) gracias a los sectores automotriz, aeroespacial, de defensa y la localización de industrias manufactureras, y Australia contribuye a satisfacer la demanda de maquinaria para la minería y la industria.
Mercado de sistemas de sujeción de piezas en Oriente Medio y África
Oriente Medio y África representan una porción menor de la demanda global, pero se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) de entre el 6,5 % y el 7,5 % hasta 2034. Arabia Saudita lidera las oportunidades regionales, impulsada por la diversificación industrial, la inversión en maquinaria y la fabricación relacionada con la energía. Los Emiratos Árabes Unidos están desarrollando capacidades de producción avanzadas, mientras que Sudáfrica ofrece una base consolidada en los sectores automotriz, minero, de ingeniería y de equipos industriales.
La demanda regional está estrechamente ligada a la infraestructura, la energía, los metales y los programas de diversificación. Los compradores suelen priorizar sistemas robustos, un servicio fiable y soluciones adaptables capaces de soportar componentes más pesados y diversos requisitos de mecanizado. Las nuevas instalaciones industriales ofrecen la oportunidad de instalar arquitecturas de sujeción estandarizadas desde el principio, mientras que las plantas existentes buscan cada vez más mejorar la productividad mediante dispositivos modulares y cambios de formato más rápidos.
Análisis de segmentación
Tipo
El segmento de Tipos abarca aplicaciones de fresado/taladrado, torneado y rectificado. Se prevé que registre una tasa de crecimiento anual compuesta (TCAC) de entre el 8,0 % y el 9,0 % entre 2026 y 2034, a medida que los fabricantes opten cada vez más por tecnologías de sujeción específicas para cada aplicación, capaces de controlar las vibraciones, mantener el acceso y facilitar la producción automatizada. La demanda es mayor en sectores donde la complejidad del mecanizado y los requisitos de rendimiento hacen que la rigidez y la repetibilidad de los dispositivos de sujeción sean fundamentales para la rentabilidad de la producción.
- El fresado y la perforación representan el grupo de aplicaciones más grande, ya que los centros de mecanizado procesan diversos componentes prismáticos. Las mordazas, los dispositivos de fijación, las paletas y las interfaces de punto cero flexibles permiten cambios de configuración rápidos y una mejor accesibilidad a las herramientas.
- El torneado se utiliza para componentes que requieren un posicionamiento rotacional y una concentricidad precisos. Los sistemas de sujeción y pinzas siguen siendo importantes en aplicaciones automotrices, industriales y de mecanizado de precisión, donde la repetibilidad afecta directamente la calidad de la pieza terminada.
- El rectificado requiere un posicionamiento estable y fuerzas de sujeción controladas, ya que el acabado superficial y la precisión dimensional son muy sensibles a las vibraciones, la deformación y los efectos térmicos. Por lo tanto, los dispositivos de fijación especializados conservan una importancia estratégica.
Solicitud
El segmento de aplicaciones abarca los sectores de automoción, fabricación y metales, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 8,4 % al 9,4 % entre 2026 y 2034. La mayor adopción de células de mecanizado automatizadas y la creciente variedad de programas de producción están aumentando la necesidad de sistemas versátiles que puedan adaptarse a los cambios frecuentes de componentes manteniendo la precisión.
- La industria automotriz requiere sistemas de sujeción repetibles y de alto rendimiento para componentes de motor, transmisión, tren motriz, estructura y vehículos eléctricos. Las interfaces estandarizadas y los sistemas de sujeción automatizados garantizan la uniformidad de la producción en grandes programas de fabricación.
- La fabricación abarca la producción industrial general y de precisión, donde la flexibilidad es fundamental. La demanda se ve respaldada por la fabricación por contrato, ciclos de producción más cortos, objetivos de utilización de maquinaria y el creciente despliegue de sistemas de fijación modulares.
- El mecanizado de metales abarca entornos que manipulan componentes metálicos exigentes. Una sujeción robusta, una alta rigidez y una resistencia a las fuerzas de corte son estratégicamente importantes para la producción en serie y las aplicaciones que requieren una estabilidad de proceso fiable.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Automotor |
Alto |
Mecanizado de vehículos eléctricos |
Maduro |
|
Fabricación |
Alto |
Celdas flexibles |
Escalada |
|
Rieles |
Medio |
Sujeción fuerte |
Escalada |
Factores de crecimiento del mercado de sistemas de sujeción y análisis de su impacto
Expansión de las células de producción CNC automatizadas
La automatización está incrementando el valor de los sistemas de sujeción que pueden interactuar de forma fiable con robots, paletas, controles de máquinas y equipos de carga automatizados. A medida que los fabricantes buscan una mayor utilización del husillo, los dispositivos de sujeción deben permitir una carga predecible, una sujeción segura y una liberación rápida sin introducir variabilidad posicional. El impacto se extiende más allá de las grandes plantas automotrices, ya que los fabricantes por contrato más pequeños están adoptando robots colaborativos y células flexibles para abordar las limitaciones de mano de obra. Las bases de cambio rápido y los dispositivos de sujeción modulares pueden reducir el tiempo improductivo y permitir que una sola máquina procese más familias de productos. Los sistemas con sensores podrían reforzar aún más esta tendencia al proporcionar confirmación del estado de sujeción y el posicionamiento de la pieza. Por lo tanto, los proveedores que diseñan interfaces mecánicas en función de los requisitos de la producción automatizada deberían tener oportunidades tanto en instalaciones nuevas como en proyectos de modernización.
Creciente demanda de mecanizado de cinco ejes y de piezas complejas.
La creciente producción de componentes de geometría compleja aumenta la importancia de los sistemas de sujeción de bajo perfil, rígidos y accesibles. El mecanizado de cinco ejes puede reducir el número de configuraciones necesarias, pero impone mayores exigencias a la geometría de las fijaciones, ya que estas deben asegurar las piezas sin obstruir las trayectorias de la herramienta. Los componentes aeroespaciales, médicos, energéticos y de automoción avanzada suelen requerir acceso a múltiples superficies y un posicionamiento uniforme en todas las operaciones. El impacto resultante en el mercado favorece los sistemas modulares que se pueden configurar rápidamente en función de las diferentes formas de los componentes. Asimismo, incentiva a los proveedores a desarrollar elementos de sujeción compactos, conceptos de posicionamiento integrados y fijaciones diseñadas para equilibrar la fuerza de sujeción con la accesibilidad al mecanizado. A medida que los fabricantes buscan rutas de producción más cortas y menos intervenciones manuales, la sujeción de piezas se convierte en un componente clave del proceso, en lugar de un accesorio pasivo.
Presión para reducir el tiempo de preparación y la dependencia de mano de obra especializada.
Los fabricantes evalúan cada vez más la productividad a través de la economía del ciclo completo, lo que convierte la duración de la configuración y la dependencia del operario en variables de coste importantes. Los sistemas de sujeción que simplifican la carga, establecen referencias repetibles o permiten cambios rápidos de fijación pueden reducir el tiempo necesario entre lotes de producción. Esto es especialmente valioso en entornos con alta variedad de productos, donde las máquinas pueden cambiar entre varias familias de componentes cada día. Las interfaces estandarizadas también permiten reutilizar los elementos de fijación en diferentes máquinas y programas, lo que reduce la duplicación de ingeniería. El efecto es más pronunciado entre los fabricantes que se enfrentan a la escasez de mano de obra cualificada, ya que una sujeción intuitiva y repetible puede reducir la dependencia de operarios altamente experimentados para las actividades de configuración rutinarias. Con el tiempo, este factor debería impulsar una mayor adopción de sistemas modulares, de cambio rápido y preparados para la automatización, tanto en grandes plantas como en pequeñas empresas de mecanizado.
Tendencias futuras del mercado de sistemas de sujeción
Dispositivos conectados con retroalimentación a nivel de proceso.
Se prevé que las tendencias del mercado de sistemas de sujeción incorporen cada vez más sensores y conectividad digital. Las soluciones futuras podrían monitorizar la fuerza de sujeción, el estado del dispositivo de fijación, la presencia de la pieza, la temperatura o la posición, y transmitir la información a los sistemas de control de la máquina o a los sistemas de ejecución de la fabricación. Esta funcionalidad puede crear un ciclo de retroalimentación entre el rendimiento del dispositivo de fijación y la calidad del mecanizado, lo que ayuda a los fabricantes a identificar cargas incorrectas antes de que comience el corte. Los registros digitales también podrían facilitar la trazabilidad en la producción regulada, especialmente en la industria aeroespacial y médica. A medida que disminuyen los costes de los sensores, las capacidades de conectividad podrían ir más allá de los sistemas de alta gama y convertirse en productos modulares estandarizados. Los proveedores que desarrollen arquitecturas de comunicación interoperables estarán en posición de participar en ecosistemas de fábricas inteligentes más amplios. Las aplicaciones más prometedoras probablemente se darán en células automatizadas donde la confirmación fiable del estado de la pieza y del dispositivo de fijación permite una producción sin supervisión o totalmente automatizada.
Sujeción adaptativa para producción variable
Es probable que los futuros sistemas de sujeción de piezas sean más configurables a medida que los fabricantes equilibren la producción en masa con ciclos de vida de producto más cortos y una mayor personalización. En lugar de fijaciones específicas para cada componente, las arquitecturas modulares podrían combinar bases estandarizadas con elementos de posicionamiento y sujeción ajustables. El diseño digital de fijaciones permitiría a los ingenieros de producción validar el acceso, la distribución de fuerzas y los riesgos de colisión antes de la instalación del hardware. La fabricación aditiva también podría facilitar la creación de componentes de fijación ligeros y geometrías de contacto personalizadas para aplicaciones específicas. Estos avances pueden reducir los plazos de desarrollo de ingeniería y hacer que las series de producción más pequeñas sean económicamente viables. Su adopción debería ser más fuerte en la fabricación por contrato, la industria aeroespacial, los equipos industriales y las aplicaciones emergentes de movilidad eléctrica, donde las configuraciones de los productos cambian rápidamente. La tendencia a largo plazo apunta hacia plataformas reutilizables que combinen la adaptabilidad física con instrucciones de configuración documentadas digitalmente.
Oportunidades de mercado en el sector de la sujeción de piezas
Plataformas estandarizadas para la fabricación en múltiples ubicaciones
Las previsiones del mercado de sistemas de sujeción indican una oportunidad para que los proveedores desarrollen plataformas estandarizadas que puedan replicarse en instalaciones de producción geográficamente distribuidas. Los fabricantes con múltiples plantas buscan cada vez más interfaces comunes, especificaciones de utillaje y procedimientos de mantenimiento para transferir los métodos de producción sin necesidad de una reingeniería exhaustiva. Una arquitectura común puede simplificar la gestión de repuestos, la formación de operarios y la cualificación de procesos, al tiempo que permite a cada planta configurar los utillajes según los requisitos locales de los componentes. Los proveedores pueden fortalecer su posición ofreciendo bibliotecas de ingeniería, herramientas de configuración digital y soporte técnico regional en torno a una familia de productos estandarizada. Esta oportunidad es especialmente relevante para los fabricantes de la industria automotriz e industrial que expanden su producción en Norteamérica, Europa, India y el Sudeste Asiático. Los proveedores capaces de combinar especificaciones globales con un servicio localizado pueden mejorar la fidelización de clientes y generar demanda recurrente.
Servicios integrados de ingeniería y automatización de accesorios
Una segunda oportunidad reside en combinar el hardware de sujeción con la ingeniería de utillaje, la integración de la automatización y los servicios de optimización de la producción. Los clientes evalúan cada vez más las soluciones en función de la utilización de la máquina, el tiempo de cambio, la accesibilidad y la fiabilidad general del proceso, en lugar del precio de compra de los componentes. Los proveedores pueden obtener mayor valor ayudando a los fabricantes a seleccionar arquitecturas de sujeción, diseñar utillaje personalizado, integrar la carga robótica y validar las secuencias de producción. Estos servicios resultan especialmente atractivos para los fabricantes más pequeños que carecen de equipos dedicados a la ingeniería de utillaje. Un enfoque centrado en el servicio también genera oportunidades de ingresos recurrentes mediante la sustitución de componentes, modificaciones, mantenimiento y asistencia técnica. Las empresas con una sólida experiencia en aplicaciones pueden diferenciarse de los proveedores de hardware de menor coste demostrando resultados de productividad cuantificables. Este modelo debería ganar terreno a medida que los entornos de mecanizado se automaticen y los programas de producción se vuelvan más variables.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -