
Mercado de recubrimientos antirreflectantes para vidrio: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología (deposición física de vapor, deposición química de vapor); aplicación (recubrimientos de vidrio de gran superficie, lentes recubiertas en lotes pequeños) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00021785
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 27, 2026


Tamaño del mercado en 2025
4.660 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
9.750 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
9,67 %
Índice de crecimiento
Mercado potencial
68.440 millones de dólares estadounidenses
(2026-2034)
El mercado de recubrimientos antirreflectantes para vidrio alcanzó un valor de 4660 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 9750 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 9,67 % durante el período 2026-2034. La demanda se ve impulsada por las crecientes exigencias de claridad óptica, mayor transmisión de luz, reducción del deslumbramiento y un rendimiento superficial duradero en módulos solares, acristalamiento arquitectónico, pantallas, componentes ópticos y aplicaciones de vidrio especializadas.
Se prevé que Norteamérica mantenga una posición sólida, respaldada por tecnologías avanzadas de visualización, electrónica automotriz, acristalamiento arquitectónico y aplicaciones ópticas especializadas. Se proyecta que el mercado regional de recubrimientos antirreflectantes para vidrio crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,7 % al 9,3 % durante el período 2026-2034, con aplicaciones de alta tecnología y una demanda de vidrio recubierto de primera calidad que proporcionan un soporte estructural.
Análisis y perspectivas del mercado de recubrimientos antirreflectantes para vidrio
- América del Norte: Se estima que América del Norte tendrá una participación del 24-28% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 8,7-9,3% durante el período 2026-2034, impulsada por pantallas de alta gama, vidrios para automóviles, aplicaciones arquitectónicas y componentes ópticos.
- EE. UU.: Estados Unidos representa aproximadamente entre el 72 % y el 77 % de la demanda norteamericana en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,5 % al 9,1 % hasta 2034, impulsado por la electrónica y el vidrio especializado.
- Europa: Europa representará una cuota del 25-29% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,8-9,4%, liderada por Alemania, Francia, Italia, el Reino Unido y España en aplicaciones arquitectónicas y ópticas.
- Asia Pacífico: La región de Asia Pacífico representa una participación del 34-39% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 10,0-10,7%, liderada por China, Japón, Corea del Sur e India a través de la fabricación de productos solares y electrónicos.
- Segmento más importante: Los recubrimientos de vidrio de gran superficie representaron entre el 62 % y el 67 % de la cuota de mercado en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9,2 % al 9,8 % durante el período 2026-2034, impulsados por la demanda de los sectores solar y arquitectónico.
- Segmento de alto crecimiento: La deposición química de vapor (CVD) representará una cuota de mercado del 32-37% en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 10,1-10,8%, lo que refleja las aplicaciones escalables en recubrimientos y energía solar.
- Empresas clave analizadas en detalle: 3M Company, Abrisa Technologies, Essilor International, EuropeTec Groupe, GroGlass, Guardian Industries Corporation, Huihua Glass Company Ltd., JMT Glass, Saint-Gobain SA, SCHOTT AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
En la industria de recubrimientos antirreflectantes para vidrio, se observa una tendencia hacia soluciones multifuncionales, donde la reducción de la reflexión se complementa con otras propiedades como dureza, resistencia química, facilidad de limpieza y mayor transmitancia. La producción de vidrio de gran superficie depende cada vez más del uso de tecnología de recubrimiento en procesos de fabricación continuos, y las aplicaciones ópticas y de visualización exigen un mayor control del espesor de la película, el índice de refracción, el rendimiento espectral y los defectos superficiales.
De cara al futuro, se observa una creciente preferencia por equipos de recubrimiento de alta velocidad, estructuras multicapa duraderas y recubrimientos ópticos a medida. El vidrio solar representará una importante aplicación de gran volumen, mientras que las pantallas para automóviles, la óptica de realidad aumentada, la electrónica, los museos, el comercio minorista y las lentes especiales constituyen oportunidades de alto valor. La región Asia-Pacífico liderará la expansión de la capacidad de producción, y Europa y Norteamérica seguirán dominando las aplicaciones ópticas y arquitectónicas.
Alcance del informe de mercado de recubrimientos antirreflectantes para vidrio
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 4.660 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 9.750 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 9,67% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de recubrimientos antirreflectantes para vidrio
El crecimiento del mercado de recubrimientos antirreflectantes para vidrio está estrechamente ligado a la demanda de mayor transmisión óptica y baja reflexión en las industrias que utilizan vidrio. La cadena de valor comprende fabricantes de sustratos de vidrio, proveedores de materiales de recubrimiento, fabricantes de equipos de deposición, procesadores de vidrio, empresas ópticas, fabricantes de módulos, distribuidores y usuarios finales. El éxito del recubrimiento depende de las propiedades de los sustratos, la estructura de la película, el control del proceso de deposición, el curado y el tratamiento posterior al recubrimiento.
Las exigencias varían considerablemente según la aplicación. En el vidrio solar y arquitectónico de gran superficie, la eficiencia, la uniformidad, la durabilidad y el precio por unidad de superficie son parámetros importantes; sin embargo, para lentes y pantallas especiales, los parámetros espectrales y las superficies precisas son fundamentales. La tecnología PVD es adecuada para estructuras multicapa controladas, mientras que la tecnología CVD permite la deposición escalable de recubrimientos sobre sustratos específicos.
El posicionamiento competitivo en el mercado de recubrimientos antirreflectantes para vidrio se basa en la combinación de la producción de vidrio a gran escala y la experiencia en recubrimientos. Saint-Gobain SA, Guardian Industries Corporation y SCHOTT AG participan en diversas aplicaciones ópticas y de vidrio recubierto; GroGlass se concentra principalmente en aplicaciones arquitectónicas y de visualización antirreflectantes, mientras que Essilor International se especializa en lentes ópticas. 3M Company y Abrisa Technologies ofrecen una gama más diversificada de recubrimientos especiales para vidrio.
Se están realizando cada vez más inversiones en la automatización de los procesos de deposición, el control de procesos, la mejora de las propiedades de resistencia y el desarrollo de recubrimientos multifuncionales. También se requieren soluciones específicas para diversas industrias, como la energía solar, las pantallas para automóviles, las aplicaciones museísticas, el acristalamiento comercial y las aplicaciones ópticas. Los estudios de mercado muestran que los fabricantes capaces de combinar el tratamiento del sustrato con los procesos de recubrimiento logran un mejor control de calidad y reducen el tiempo de cualificación de los clientes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de recubrimientos antirreflectantes para vidrio: Perspectivas estratégicas
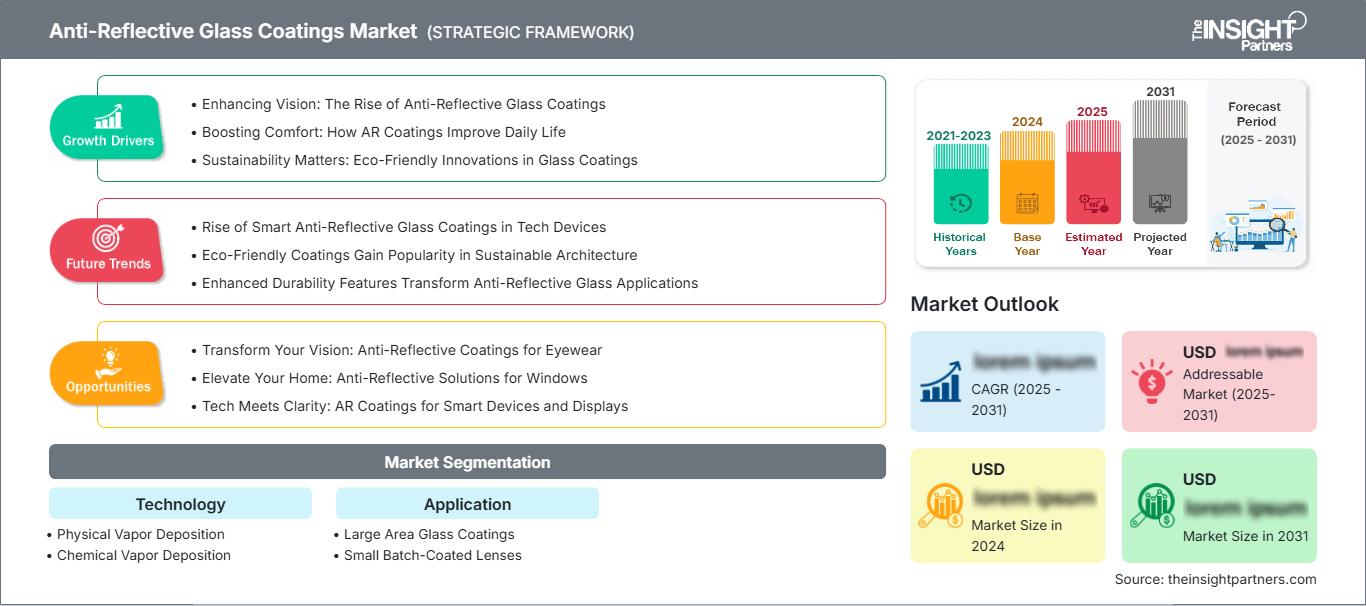
Perspectivas regionales
Mercado norteamericano de recubrimientos antirreflectantes para vidrio
Se prevé que Norteamérica represente entre el 24 % y el 28 % de la cuota de mercado de recubrimientos antirreflectantes para vidrio en 2025, con una tasa de crecimiento anual compuesta (CAGR) estimada entre el 8,7 % y el 9,3 % hasta 2034. La demanda en Norteamérica está impulsada por Estados Unidos, gracias a los avances en los sectores de la electrónica, las pantallas para automóviles, los componentes ópticos y el acristalamiento arquitectónico. En Canadá, la demanda se ve favorecida por las aplicaciones en la construcción y la tecnología óptica, mientras que en México la demanda proviene de los procesos de producción en las industrias electrónica y automotriz de Estados Unidos.
La creciente demanda en Norteamérica depende cada vez más de tecnologías de recubrimiento que ofrezcan propiedades ópticas y de resistencia a la abrasión, además de ser respetuosas con el medio ambiente. Los fabricantes de automóviles están desarrollando superficies de mayor tamaño para sus pantallas, por lo que necesitan recubrimientos que controlen el deslumbramiento y los reflejos. En arquitectura, los recubrimientos para vidrios de baja reflexión también se utilizan en aplicaciones de alta visibilidad, como escaparates de tiendas o museos.
Mercado estadounidense de recubrimientos antirreflectantes para vidrio
En 2025, Estados Unidos representará entre el 72 % y el 77 % de la demanda en Norteamérica, con una previsión de crecimiento anual compuesto (CAGR) del 8,5 % al 9,1 % hasta 2034. La electrónica, las pantallas para automóviles, los equipos ópticos, las lentes especiales y el vidrio arquitectónico de alta gama constituyen las principales aplicaciones de la demanda. La experiencia tecnológica local permite el desarrollo de recubrimientos con estrictos requisitos ópticos y mecánicos.
El ámbito de aplicación se está orientando hacia pantallas de mayor tamaño para automóviles, dispositivos inteligentes, sensores ópticos y vidrio de alta gama. 3M Company y Abrisa Technologies ofrecen recubrimientos para aplicaciones especiales, mientras que empresas globales de vidrio y componentes ópticos proveen aplicaciones premium. El mayor uso de unidades de visualización avanzadas incrementa la demanda de recubrimientos que mejoren la visibilidad en condiciones de iluminación ambiental brillante sin deteriorar la calidad de la imagen, la durabilidad ni la funcionalidad táctil.
Mercado europeo de recubrimientos antirreflectantes para vidrio
La cuota de mercado de Europa se sitúa entre el 25 % y el 29 %, con un crecimiento anual compuesto del 8,8 % al 9,4 % entre 2025 y 2034. Alemania domina el mercado europeo debido a su importancia como fabricante de automóviles, líder del sector óptico y alto nivel de procesamiento de vidrio. El Reino Unido se caracteriza por sus tecnologías de acristalamiento especializado, óptica y pantallas; Francia, por sus aplicaciones en la construcción y el comercio minorista de lujo.
El sector automotriz e industrial de Alemania impulsa la demanda de recubrimientos para pantallas, sensores y vidrios especiales. Francia e Italia lideran este sector a través de la arquitectura, los museos, el comercio minorista, la óptica y los recubrimientos para interiores de lujo. España lidera el mercado mediante la construcción, las aplicaciones de paneles solares y los vidrios comerciales. Existe una creciente importancia para los clientes europeos por los recubrimientos que sean duraderos, energéticamente eficientes y resistentes a los productos químicos.
Mercado de recubrimientos antirreflectantes para vidrio en la región Asia-Pacífico
La región de Asia-Pacífico representa entre el 34 % y el 39 % del mercado global en 2025 y experimentará una tasa de crecimiento anual compuesta (TCAC) del 10,0 % al 10,7 % hasta 2034. China es el país clave, con el vidrio solar, la electrónica, las pantallas y la producción masiva de vidrio como principales impulsores. Japón y Corea del Sur contribuyen significativamente a través de la electrónica y la óptica.
India se está desarrollando como mercado gracias a la fabricación de paneles solares y el desarrollo arquitectónico, mientras que Australia aporta una contribución menor, pero significativa, debido a las aplicaciones de paneles solares y vidrios especiales. Las políticas industriales que fomentan la fabricación local de paneles solares y productos electrónicos en la región están ampliando la base de clientes potenciales para los sustratos recubiertos.
Mercado de recubrimientos antirreflectantes para vidrio en Oriente Medio y África
La demanda en la región de Oriente Medio y África crecerá a una tasa compuesta anual del 7,2-7,9% hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos lideran las perspectivas del mercado en la región debido a su importante actividad en la construcción, la aplicación de vidrio comercial, las instalaciones solares y la diversificación de sus industrias. Sudáfrica ofrece un mercado consolidado y sólido para vidrios especiales y productos solares.
La demanda del resto de Oriente Medio y África no es muy alta; sin embargo, se observa un crecimiento gradual del mercado debido al desarrollo de infraestructuras y la inversión en energías renovables. La alta radiación solar hace que sea importante que los recubrimientos mejoren la transmisión de energía del vidrio y mantengan su rendimiento en condiciones extremas.
Análisis de segmentación
Tecnología
Se prevé que la tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,4 % al 10,0 % durante el período 2026-2034, a medida que los fabricantes busquen un equilibrio entre la precisión de la deposición, la durabilidad del recubrimiento, el rendimiento y el coste. La selección de la tecnología varía según las dimensiones del sustrato, los requisitos ópticos, los volúmenes de producción y las limitaciones térmicas del vidrio o del componente óptico.
- La deposición física de vapor permite obtener estructuras multicapa controladas con propiedades ópticas precisas. Es de vital importancia para componentes ópticos, pantallas, lentes especiales y aplicaciones que requieren transiciones de índice de refracción diseñadas con precisión.
- La deposición química en fase vapor permite procesos de recubrimiento escalables y es especialmente relevante para el vidrio de gran superficie. Su capacidad de integrarse con la fabricación continua refuerza su importancia en aplicaciones solares y arquitectónicas.
Solicitud
Se prevé que la demanda de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,5 % al 10,1 % hasta 2034, lo que refleja la demanda continua de los sectores de energía solar, acristalamiento arquitectónico, pantallas, productos ópticos y vidrios especiales. Los requisitos de la aplicación determinan el espesor del recubrimiento, la durabilidad, el rendimiento óptico y la rentabilidad del procesamiento.
- Los recubrimientos de vidrio de gran superficie representan la principal base de volumen, ya que los módulos solares, los acristalamientos arquitectónicos, los escaparates comerciales y el vidrio de los museos requieren un tratamiento uniforme en superficies sustanciales.
- Las lentes recubiertas en lotes pequeños se utilizan en aplicaciones de mayor valor donde la precisión óptica, el rendimiento espectral personalizado y las bajas tasas de defectos son más importantes que el rendimiento del recubrimiento o el área de la superficie.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Recubrimientos de vidrio de gran superficie |
Alto |
Transmisión solar |
Maduro |
|
Lentes recubiertas en lotes pequeños |
Medio |
Precisión óptica |
Escalada |
Factores que impulsan el crecimiento del mercado de recubrimientos antirreflectantes para vidrio y análisis de su impacto
Rápida expansión de los módulos solares de alta eficiencia
Los fabricantes de módulos solares utilizan cada vez más tratamientos antirreflectantes para mejorar la cantidad de luz incidente que llega a las células fotovoltaicas. Una mayor eficiencia del módulo aumenta el valor económico incluso de mejoras de transmisión menores, especialmente en instalaciones a gran escala donde el rendimiento energético afecta directamente la rentabilidad del proyecto. La expansión de los módulos bifaciales y el vidrio de mayor formato refuerzan aún más la necesidad de un rendimiento óptico uniforme en superficies extensas. Por lo tanto, los proveedores de recubrimientos están invirtiendo en una deposición uniforme, durabilidad y resistencia a los ciclos de limpieza y a la exposición ambiental. Este efecto se extiende a lo largo de toda la cadena de valor, ya que los productores de vidrio integran cada vez más las operaciones de recubrimiento en la fabricación de vidrio solar, en lugar de depender exclusivamente de procesadores posteriores. A medida que la capacidad de fabricación fotovoltaica se expande en China, India, el sudeste asiático y otras regiones, se espera que la demanda de sistemas de recubrimiento escalables aumente en consecuencia.
Aumento de la superficie de visualización en la electrónica de consumo y automotriz
Los habitáculos de los automóviles incorporan pantallas centrales más grandes, cuadros de instrumentos digitales, pantallas para pasajeros y tecnologías de visualización frontal, lo que aumenta la superficie que requiere un comportamiento óptico controlado. Al mismo tiempo, los teléfonos inteligentes, las tabletas, los ordenadores portátiles y los monitores compiten en legibilidad en exteriores y claridad visual. Los tratamientos antirreflectantes reducen los reflejos molestos y pueden mejorar el contraste en condiciones de iluminación difíciles. Este factor favorece los recubrimientos que combinan el rendimiento óptico con la resistencia a los arañazos, la resistencia química, la compatibilidad táctil y la baja opacidad. El impacto comercial es significativo, ya que los fabricantes de pantallas pueden justificar tecnologías de recubrimiento de mayor valor cuando mejoran la calidad percibida del producto. A medida que las superficies de las pantallas se hacen más grandes y se integran más en los interiores de los vehículos, las especificaciones de los recubrimientos se vuelven cada vez más específicas para cada aplicación.
Crecimiento del vidrio arquitectónico de alta gama y de exhibición especializado.
Los diseñadores arquitectónicos, museos, galerías, minoristas de lujo y promotores comerciales utilizan cada vez más vidrio de alta transparencia en espacios donde los reflejos pueden interferir con la visibilidad o la estética. Los recubrimientos antirreflectantes permiten una visión más nítida a través de fachadas, vitrinas, marcos de fotos y acristalamientos para exposiciones, manteniendo la función estructural del vidrio. La demanda es especialmente relevante en proyectos de alta gama, donde la calidad visual tiene mayor importancia económica que el coste básico del acristalamiento. Las formulaciones duraderas para exteriores están ampliando el rango de aplicación más allá de los tradicionales marcos de fotos y vitrinas para interiores. El impacto en el mercado incluye una mayor demanda de vidrio revestido de gran formato, mayor resistencia a la abrasión y durabilidad frente a la intemperie. Los proveedores con capacidades integradas de procesamiento y recubrimiento de vidrio pueden satisfacer estas necesidades de manera más eficiente.
Tendencias futuras del mercado de recubrimientos antirreflectantes para vidrio
Recubrimientos multifuncionales que combinan rendimiento óptico y superficial.
Las tendencias del mercado de recubrimientos antirreflectantes para vidrio apuntan hacia arquitecturas multifuncionales que combinan la reducción de la reflexión con propiedades antimanchas, hidrofobicidad, resistencia a los arañazos, control de la radiación UV y una limpieza más sencilla. Las aplicaciones solares son especialmente adecuadas para este enfoque, ya que mantener la transmisión óptica durante la vida útil del módulo es tan importante como el rendimiento inicial del recubrimiento. Las aplicaciones arquitectónicas y de pantallas también pueden beneficiarse de recubrimientos que reducen la reflexión a la vez que resisten las huellas dactilares, la abrasión y los productos químicos de limpieza. Es probable que las futuras formulaciones utilicen estructuras multicapa con índices de refracción cuidadosamente seleccionados y capas protectoras superiores. El resultado debería ser una mayor diferenciación del producto, intervalos de servicio más prolongados y un mayor valor por superficie recubierta, en lugar de una simple competencia basada en el precio del recubrimiento.
Arquitecturas de deposición más duraderas y adaptadas al entorno.
El desarrollo futuro de recubrimientos se centrará cada vez más en la durabilidad bajo condiciones ambientales específicas, en lugar de considerar el rendimiento óptico como el único objetivo de diseño. El vidrio solar puede requerir resistencia a la humedad, el polvo, los ciclos térmicos y la limpieza frecuente, mientras que las pantallas de automóviles se enfrentan a cambios de temperatura, huellas dactilares, abrasión y exposición química. El vidrio arquitectónico requiere resistencia a la intemperie a largo plazo y una apariencia estable. Este cambio fomentará películas más densas, capas de adhesión mejoradas, capas protectoras superiores y protocolos de envejecimiento acelerado más rigurosos. Es probable que los fabricantes también utilicen análisis de procesos para controlar con mayor precisión el espesor y las tasas de defectos. Estos avances pueden mejorar la consistencia del producto y permitir a los proveedores certificar los recubrimientos para aplicaciones cada vez más exigentes.
Oportunidades de mercado en recubrimientos antirreflectantes para vidrio
Capacidad de recubrimiento localizada para la fabricación de paneles solares en Asia.
Las previsiones para el mercado de recubrimientos antirreflectantes de vidrio indican que la expansión de la fabricación en Asia generará oportunidades para la capacidad de recubrimiento localizada cerca de los clústeres de producción de vidrio y módulos fotovoltaicos. China ya cuenta con una amplia infraestructura para vidrio solar, mientras que India y el sudeste asiático están expandiendo su fabricación nacional de paneles fotovoltaicos. Las líneas de recubrimiento locales pueden reducir los costos de transporte, acortar los ciclos de cualificación y permitir la adaptación de las formulaciones a las composiciones de vidrio y los diseños de módulos regionales. Los proveedores de equipos, los productores de materiales de recubrimiento y los procesadores de vidrio pueden establecer alianzas que combinen la tecnología de deposición con laboratorios de aplicación y sistemas de control de calidad. Las inversiones deben priorizar las líneas escalables, el monitoreo automatizado del espesor y las pruebas de durabilidad, ya que los clientes del sector solar exigen cada vez más un rendimiento óptico uniforme en la producción a gran escala.
Plataformas de recubrimiento de alta gama para pantallas ópticas y automotrices
Una segunda oportunidad reside en las plataformas de recubrimiento personalizadas para pantallas de automóviles, óptica de realidad aumentada, gafas inteligentes y dispositivos electrónicos de alta gama. Estas aplicaciones suelen requerir un control más preciso de la reflexión, la opacidad, la variación de color, la resistencia al rayado y la estabilidad ambiental que los productos arquitectónicos estándar. Los proveedores pueden dirigirse a este segmento mediante laboratorios de desarrollo de lotes pequeños, capaces de modificar rápidamente las capas múltiples antes de transferir las formulaciones cualificadas a líneas de producción más grandes. Las alianzas con fabricantes de primer nivel de pantallas, componentes ópticos y automotrices pueden facilitar el acceso anticipado a nuevos programas de productos. La oportunidad resulta atractiva porque los requisitos de cualificación fidelizan al cliente una vez que el recubrimiento ha superado las pruebas de fiabilidad y se ha integrado en una plataforma de producción estandarizada.
Novedades recientes
- 11 de julio de 2025: NSG Group anunció la apertura de una nueva línea de producción de vidrio laminado en Greengate Works, en St Helens, Reino Unido, tras una inversión multimillonaria. Esta línea consolida la producción y se espera que reduzca las emisiones anuales de CO2 en 15 000 toneladas, lo que respalda la capacidad de fabricación de vidrio funcional y especializado del grupo.
- 22 de enero de 2025: Corning Incorporated y Samsung Electronics Co., Ltd. presentaron Gorilla Armor 2 para el Galaxy S25 Ultra. Este cristal cerámico combina propiedades antirreflectantes con resistencia a los arañazos y durabilidad. Corning informó de una mejor resistencia a las caídas y una resistencia a los arañazos cuatro veces superior a la de otros cristales protectores de la competencia.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -