
Marché des revêtements antireflets pour verre : taille et prévisions 2034
Rapport d'analyse du marché des revêtements antireflets pour verre : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par technologie (dépôt physique en phase vapeur, dépôt chimique en phase vapeur) ; application (revêtements pour verre de grande surface, lentilles traitées par petits lots) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00021785
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


Taille du marché en 2025
4,66 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
9,75 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
9,67 %
taux de croissance
Marché adressable
68,44 milliards de dollars américains
(2026-2034)
Le marché des revêtements antireflets pour verre était évalué à 4,66 milliards de dollars américains en 2025 et devrait atteindre 9,75 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 9,67 % entre 2026 et 2034. La demande est soutenue par des exigences croissantes en matière de clarté optique, de transmission lumineuse plus élevée, de réduction de l'éblouissement et de durabilité des surfaces pour les modules solaires, les vitrages architecturaux, les écrans, les composants optiques et les applications spécialisées du verre.
L'Amérique du Nord devrait conserver une position dominante, grâce aux technologies d'affichage avancées, à l'électronique automobile, aux vitrages architecturaux et aux applications optiques spécialisées. Le marché régional des revêtements antireflets pour verre devrait croître à un TCAC de 8,7 % à 9,3 % entre 2026 et 2034, soutenu par les applications à forte intensité technologique et la demande de verres revêtus haut de gamme.
Analyse et perspectives du marché des revêtements antireflets pour verre
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de marché de 24 à 28 % en 2025 et connaîtra une croissance annuelle composée de 8,7 à 9,3 % entre 2026 et 2034, grâce aux écrans haut de gamme, aux vitrages automobiles, aux applications architecturales et aux composants optiques.
- États-Unis : Les États-Unis représentent environ 72 à 77 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 8,5 à 9,1 % jusqu'en 2034, tirée par l'électronique et le verre spécialisé.
- Europe : L'Europe représente une part de 25 à 29 % en 2025 et devrait connaître une croissance annuelle composée de 8,8 à 9,4 %, tirée par l'Allemagne, la France, l'Italie, le Royaume-Uni et l'Espagne dans les applications architecturales et optiques.
- Asie-Pacifique : L'Asie-Pacifique représente une part de 34 à 39 % en 2025 et devrait enregistrer un TCAC de 10,0 à 10,7 %, tirée par la Chine, le Japon, la Corée du Sud et l'Inde grâce à la fabrication de panneaux solaires et de produits électroniques.
- Segment le plus important : Les revêtements de verre de grande surface détenaient une part de marché de 62 à 67 % en 2025 et devraient croître à un TCAC de 9,2 à 9,8 % entre 2026 et 2034, soutenus par la demande solaire et architecturale.
- Segment à forte croissance : le dépôt chimique en phase vapeur détenait une part de marché de 32 à 37 % en 2025 et devrait connaître une croissance annuelle composée de 10,1 à 10,8 %, reflétant des applications de revêtement et solaires évolutives.
- Principales entreprises analysées en détail : 3M Company, Abrisa Technologies, Essilor International, EuropeTec Groupe, GroGlass, Guardian Industries Corporation, Huihua Glass Company Ltd., JMT Glass, Saint-Gobain SA, SCHOTT AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'industrie des revêtements antireflets pour verre s'oriente vers des solutions multifonctionnelles, où la réduction de la réflexion s'accompagne d'autres propriétés telles que la dureté, la résistance chimique, la facilité de nettoyage et une transmittance améliorée. La production de verre de grande surface dépend de plus en plus de l'utilisation de la technologie de revêtement dans les procédés de fabrication en continu, et les applications optiques et d'affichage exigent un meilleur contrôle de l'épaisseur du film, de l'indice de réfraction, des performances spectrales et des défauts de surface.
À l'avenir, on observe une préférence croissante pour les équipements de revêtement à grande vitesse, les structures multicouches durables et les revêtements optiques sur mesure. Le verre solaire constituera une application de volume importante, tandis que les écrans automobiles, l'optique de réalité augmentée, l'électronique, les musées, le commerce de détail et les lentilles spéciales représenteront des opportunités à forte valeur ajoutée. La région Asie-Pacifique sera en tête en termes d'expansion de capacité, tandis que l'Europe et l'Amérique du Nord resteront dominantes dans les applications optiques et architecturales.
Portée du rapport sur le marché des revêtements antireflets pour verre
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 4,66 milliards de dollars américains |
| Taille du marché d'ici 2034 | 9,75 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 9,67% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des revêtements antireflets pour verre
La croissance du marché des revêtements antireflets pour verre est étroitement liée à la demande croissante de solutions à transmission optique élevée et à faible réflexion dans les industries verrières. La chaîne de valeur comprend les fabricants de substrats de verre, les fournisseurs de matériaux de revêtement, les fabricants d'équipements de dépôt, les transformateurs de verre, les entreprises d'optique, les fabricants de modules, les distributeurs et les utilisateurs finaux. La réussite du revêtement dépend des propriétés des substrats, de la structure du film, de la maîtrise du processus de dépôt, du durcissement et du traitement post-revêtement.
Les exigences varient considérablement selon l'application. Pour les vitrages solaires et architecturaux de grande surface, l'efficacité, l'uniformité, la durabilité et le prix au mètre carré sont des paramètres importants ; en revanche, la précision des paramètres spectraux et des surfaces est cruciale pour les lentilles et les écrans spéciaux. La technologie PVD convient aux structures multicouches contrôlées, tandis que la technologie CVD permet le dépôt à grande échelle de revêtements sur des substrats spécifiques.
Le positionnement concurrentiel du marché des revêtements antireflets pour verre repose sur une combinaison de production de verre à grande échelle et d'expertise en matière de revêtements. Saint-Gobain SA, Guardian Industries Corporation et SCHOTT AG sont présents sur divers marchés du verre revêtu et des applications optiques ; GroGlass se concentre principalement sur les applications architecturales et d'affichage antireflets, tandis qu'Essilor International est spécialisé dans les lentilles optiques. 3M Company et Abrisa Technologies offrent une gamme plus diversifiée de revêtements spéciaux pour verre.
Les investissements se multiplient dans l'automatisation des procédés de dépôt, le contrôle des processus, l'amélioration des propriétés de résistance et le développement de revêtements multifonctionnels. Des solutions spécifiques à chaque application, pour des secteurs tels que l'énergie solaire, l'affichage automobile, les applications muséales, le vitrage commercial et l'optique, sont également nécessaires. Les études de marché montrent que les fabricants capables d'associer le traitement du substrat aux procédés de revêtement parviennent à un meilleur contrôle qualité et à réduire les délais de qualification pour leurs clients.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des revêtements antireflets pour verre : Perspectives stratégiques
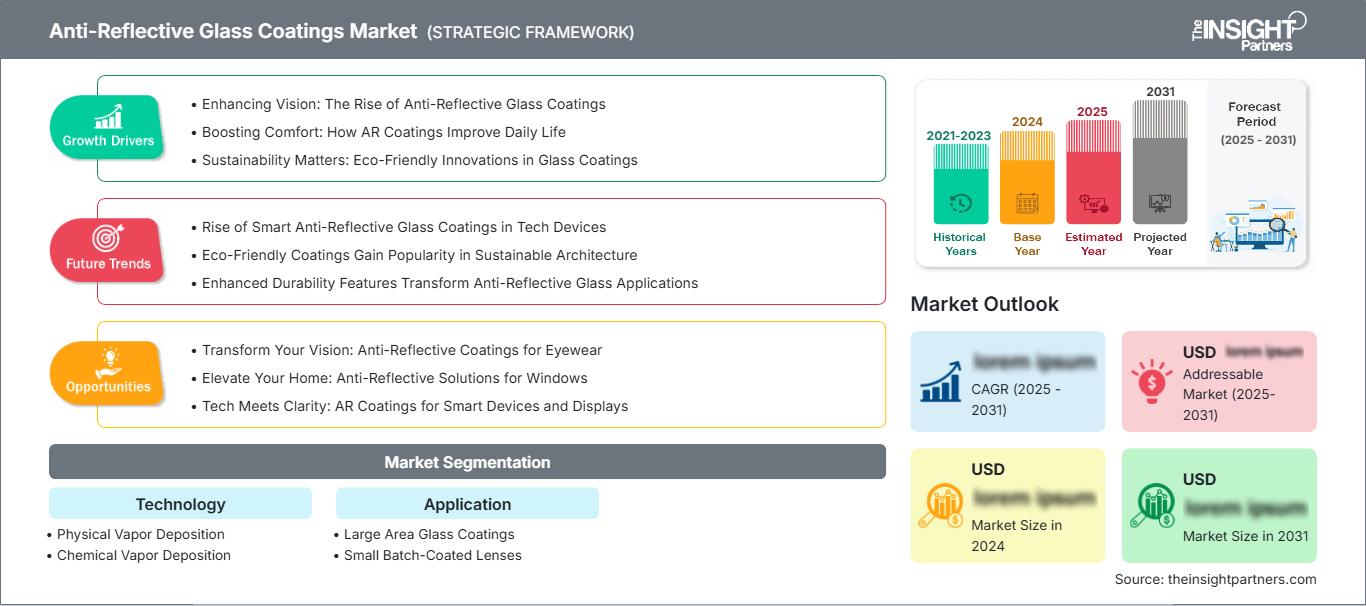
Perspectives régionales
Marché des revêtements antireflets pour verre en Amérique du Nord
L'Amérique du Nord devrait représenter entre 24 et 28 % du marché des revêtements antireflets pour verre en 2025, avec un taux de croissance annuel composé (TCAC) prévu de 8,7 à 9,3 % jusqu'en 2034. La demande en Amérique du Nord est tirée par les États-Unis, stimulée par les progrès réalisés dans les secteurs de l'électronique, des écrans automobiles, des composants optiques et du vitrage architectural. Au Canada, la demande est stimulée par les applications dans le secteur de la construction et les technologies optiques, tandis qu'au Mexique, elle provient des processus de production des industries électroniques et automobiles américaines.
La demande croissante en Amérique du Nord repose de plus en plus sur des technologies de revêtement offrant à la fois des propriétés optiques et une résistance à l'abrasion, tout en étant respectueuses de l'environnement. Les constructeurs automobiles développent des surfaces d'affichage plus importantes et ont donc besoin de revêtements qui maîtrisent l'éblouissement et les reflets. En architecture, les revêtements pour vitrages à faible réflexion sont également utilisés pour des applications à forte visibilité, comme les vitrines de magasins ou de musées.
Marché américain des revêtements antireflets pour verre
Les États-Unis représenteront 72 à 77 % de la demande en Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 8,5 à 9,1 % jusqu'en 2034. L'électronique, les écrans automobiles, les équipements optiques, les lentilles spéciales et le verre architectural haut de gamme constituent les principaux secteurs d'application. L'expertise technologique locale permet de réaliser des revêtements répondant à des exigences strictes en matière d'optique et de mécanique.
Le champ d'application s'étend aux écrans de plus grande taille pour l'automobile, les appareils intelligents, les capteurs optiques et le verre haut de gamme. 3M et Abrisa Technologies fournissent des revêtements pour des applications spécifiques, tandis que les entreprises mondiales spécialisées dans le verre et les composants optiques proposent des solutions pour les applications de pointe. L'utilisation accrue d'écrans avancés stimule la demande en revêtements qui améliorent la visibilité en pleine lumière sans altérer la qualité d'image, la durée de vie ni les propriétés tactiles.
Marché européen des revêtements antireflets pour verre
La part de l'Europe se situe entre 25 et 29 %, avec un taux de croissance annuel composé (TCAC) de 8,8 à 9,4 % entre 2025 et 2034. L'Allemagne domine le marché européen grâce à son rôle majeur dans la construction automobile, son leadership dans l'optique et son expertise en transformation du verre. Le Royaume-Uni est porté par les vitrages spéciaux, l'optique et les technologies d'affichage ; la France, quant à elle, est dynamique grâce aux applications dans le secteur de la construction et du commerce de détail de luxe.
En Allemagne, le secteur automobile et industriel est le principal moteur de la demande en revêtements pour écrans, capteurs et vitrages spéciaux. La France et l'Italie dynamisent ce segment grâce à l'architecture, les musées, la distribution, l'optique et les revêtements intérieurs haut de gamme. En Espagne, le marché est porté par la construction, les applications photovoltaïques et les vitrages commerciaux. Les clients européens accordent une importance croissante aux revêtements durables, économes en énergie et résistants aux produits chimiques.
Marché des revêtements antireflets pour verre en Asie-Pacifique
La région Asie-Pacifique représentera 34 à 39 % du marché mondial en 2025 et connaîtra une croissance annuelle composée de 10,0 à 10,7 % jusqu'en 2034. La Chine est un acteur clé, portée par le verre solaire, l'électronique, les écrans et la production de masse de verre. Le Japon et la Corée du Sud contribuent également de manière significative grâce à leurs activités dans les secteurs de l'électronique et de l'optique.
L'Inde se développe en tant que marché grâce à la fabrication de panneaux solaires et aux activités de développement architectural, tandis que l'Australie y contribue de manière plus modeste mais significative grâce aux applications solaires et aux vitrages spéciaux. Les politiques industrielles encourageant la fabrication locale de panneaux solaires et de produits électroniques dans la région élargissent le marché potentiel des substrats revêtus.
Marché des revêtements antireflets pour verre au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un TCAC de 7,2 à 7,9 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis présentent les perspectives de marché les plus prometteuses de la région, grâce à une activité de construction soutenue, aux applications commerciales du verre, aux installations solaires et à la diversification des industries. L'Afrique du Sud offre un marché bien établi pour les verres spéciaux et les produits solaires.
La demande en provenance du reste du Moyen-Orient et de l'Afrique demeure modérée ; toutefois, le marché connaît une croissance progressive grâce au développement des infrastructures et aux investissements dans les énergies renouvelables. Le fort rayonnement solaire rend indispensables les revêtements pour améliorer la transmission énergétique du verre et garantir ses performances même dans des conditions extrêmes.
Analyse de segmentation
Technologie
Le secteur technologique devrait connaître une croissance annuelle composée de 9,4 % à 10 % entre 2026 et 2034, les fabricants s'efforçant d'optimiser la précision du dépôt, la durabilité du revêtement, le débit et le coût. Le choix de la technologie dépend des dimensions du substrat, des exigences optiques, des volumes de production et des limitations thermiques du verre ou du composant optique.
- Le dépôt physique en phase vapeur permet de réaliser des structures multicouches contrôlées aux propriétés optiques précises. Il est stratégiquement important pour les composants optiques, les écrans, les lentilles spéciales et les applications nécessitant des transitions d'indice de réfraction finement contrôlées.
- Le dépôt chimique en phase vapeur (CVD) permet des procédés de revêtement à grande échelle et est particulièrement adapté au verre de grande surface. Son intégration à la production en continu renforce son importance dans les applications solaires et architecturales.
Application
Le marché des applications devrait croître à un TCAC de 9,5 à 10,1 % jusqu'en 2034, sous l'effet d'une demande soutenue dans les secteurs du solaire, du vitrage architectural, des écrans, des produits optiques et des verres spéciaux. Les exigences d'application déterminent l'épaisseur du revêtement, sa durabilité, ses performances optiques et la rentabilité de sa transformation.
- Les revêtements pour verre de grande surface représentent la principale base de volume car les modules solaires, les vitrages architecturaux, les présentoirs de vente au détail et les vitres de musée nécessitent un traitement uniforme sur des surfaces importantes.
- Les lentilles à revêtement par petits lots sont destinées à des applications à plus forte valeur ajoutée où la précision optique, les performances spectrales personnalisées et les faibles taux de défauts sont plus importants que le débit de revêtement ou la surface.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Revêtements de verre de grande surface |
Haut |
Transmission solaire |
Mature |
|
Lentilles traitées par petits lots |
Moyen |
Précision optique |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des revêtements antireflets pour verre
Expansion rapide des modules solaires à haut rendement
Les fabricants de modules solaires utilisent de plus en plus les traitements antireflets pour améliorer la quantité de lumière incidente atteignant les cellules photovoltaïques. Un rendement accru des modules augmente la valeur économique des améliorations, même minimes, de la transmission, notamment pour les installations à grande échelle où la production d'énergie influe directement sur la rentabilité du projet. Le développement des modules bifaciaux et des verres de grand format renforce encore les exigences en matière de performances optiques homogènes sur de vastes surfaces. Les fournisseurs de revêtements investissent donc dans l'uniformité du dépôt, la durabilité et la résistance aux cycles de nettoyage et aux agressions environnementales. Cet effet se répercute sur l'ensemble de la chaîne de valeur, car les producteurs de verre intègrent de plus en plus les opérations de revêtement à la fabrication du verre solaire, au lieu de dépendre exclusivement des sous-traitants. Avec l'expansion des capacités de production photovoltaïque en Chine, en Inde, en Asie du Sud-Est et dans d'autres régions, la demande de systèmes de revêtement évolutifs devrait croître en conséquence.
Surface d'affichage croissante dans l'électronique automobile et grand public
Les habitacles automobiles intègrent des écrans centraux plus grands, des combinés d'instruments numériques, des écrans passagers et des affichages tête haute, augmentant ainsi la surface nécessitant un comportement optique maîtrisé. Parallèlement, smartphones, tablettes, ordinateurs portables et moniteurs rivalisent en termes de lisibilité en extérieur et de netteté visuelle. Les traitements antireflets réduisent les reflets gênants et peuvent améliorer le contraste dans des conditions d'éclairage difficiles. Ce facteur privilégie les revêtements alliant performance optique, résistance aux rayures et aux produits chimiques, compatibilité tactile et faible voile. L'impact commercial est significatif, car les fabricants d'écrans peuvent justifier l'utilisation de technologies de revêtement plus performantes lorsqu'elles améliorent la qualité perçue du produit. À mesure que les surfaces d'affichage s'agrandissent et s'intègrent davantage dans les habitacles, les spécifications des revêtements deviennent de plus en plus spécifiques à chaque application.
Croissance du marché des verres architecturaux et d'affichage spécialisés haut de gamme
Les architectes, les musées, les galeries, les boutiques de luxe et les promoteurs immobiliers utilisent de plus en plus le verre haute transparence là où les reflets peuvent nuire à la visibilité ou à l'esthétique. Les traitements antireflets permettent une vision plus nette à travers les façades, les vitrines, les cadres et les vitrages d'exposition, tout en préservant la fonction structurelle du verre. Cette demande est particulièrement pertinente pour les projets haut de gamme où la qualité visuelle prime sur le coût du vitrage. Les formulations durables pour l'extérieur élargissent le champ d'application au-delà des cadres et vitrines d'intérieur traditionnels. Le marché est impacté par une demande accrue de verre traité grand format, une meilleure résistance à l'abrasion et une durabilité accrue face aux intempéries. Les fournisseurs disposant de capacités intégrées de transformation et de revêtement du verre peuvent répondre plus efficacement à ces exigences.
Tendances futures du marché des revêtements antireflets pour verre
Revêtements multifonctionnels combinant performances optiques et de surface
Le marché des revêtements antireflets pour verre s'oriente vers des architectures multifonctionnelles combinant réduction de la réflexion, propriétés anti-salissures, hydrophobie, résistance aux rayures, gestion des UV et facilité de nettoyage. Les applications solaires sont particulièrement adaptées à cette approche, car le maintien de la transmission optique tout au long de la durée de vie du module est aussi important que les performances initiales du revêtement. Les applications architecturales et d'affichage peuvent également bénéficier de revêtements réduisant les réflexions tout en résistant aux traces de doigts, à l'abrasion et aux produits chimiques de nettoyage. Les formulations futures devraient utiliser des structures multicouches avec des indices de réfraction et des couches de protection soigneusement sélectionnés. Il en résultera une meilleure différenciation des produits, des intervalles de maintenance plus longs et une valeur ajoutée accrue par surface revêtue, plutôt qu'une simple concurrence basée sur le prix du revêtement.
Architectures de dépôt plus durables et adaptées à l'environnement
Le développement futur des revêtements privilégiera de plus en plus la durabilité dans des conditions environnementales variées, plutôt que de considérer la performance optique comme le seul objectif de conception. Le verre solaire devra résister à l'humidité, à la poussière, aux cycles thermiques et aux nettoyages répétés, tandis que les écrans automobiles seront exposés aux variations de température, aux traces de doigts, à l'abrasion et aux produits chimiques. Le verre architectural, quant à lui, exigera une résistance aux intempéries à long terme et un aspect stable. Cette évolution favorisera le développement de films plus denses, de couches d'adhérence améliorées, de couches de finition protectrices et de protocoles de vieillissement accéléré plus rigoureux. Les fabricants auront probablement recours à l'analyse des procédés pour contrôler plus précisément l'épaisseur et les taux de défauts. Ces avancées permettront d'améliorer la constance des produits tout en permettant aux fournisseurs de qualifier les revêtements pour des applications toujours plus exigeantes.
Opportunités du marché des revêtements antireflets pour verre
Capacité de revêtement localisée pour la fabrication de panneaux solaires en Asie
Les prévisions concernant le marché des revêtements antireflets pour verre indiquent que l'expansion de la production en Asie créera des opportunités pour des capacités de revêtement localisées, à proximité des pôles de production de verre et de modules photovoltaïques. La Chine dispose déjà d'une infrastructure importante pour le verre solaire, tandis que l'Inde et l'Asie du Sud-Est développent leur production photovoltaïque nationale. Des lignes de revêtement locales peuvent réduire les coûts de transport, raccourcir les cycles de qualification et permettre d'adapter les formulations aux compositions de verre et aux conceptions de modules régionales. Les fournisseurs d'équipements, les producteurs de matériaux de revêtement et les transformateurs de verre peuvent nouer des partenariats combinant technologie de dépôt, laboratoires d'application et systèmes de contrôle qualité. Les investissements devraient privilégier les lignes évolutives, le contrôle automatisé de l'épaisseur et les tests de durabilité, car les clients du secteur solaire exigent de plus en plus des performances optiques constantes pour une production à grande échelle.
Plateformes de revêtement haut de gamme pour écrans optiques et automobiles
Une seconde opportunité réside dans les plateformes de revêtement personnalisées pour les écrans automobiles, l'optique de réalité augmentée, les lunettes intelligentes et les appareils électroniques haut de gamme. Ces applications exigent généralement un contrôle plus strict de la réflexion, du voile, des variations de couleur, de la résistance aux rayures et de la stabilité environnementale que les produits architecturaux standards. Les fournisseurs peuvent cibler ce segment grâce à des laboratoires de développement en petites séries, capables de modifier rapidement les empilements multicouches avant de transférer les formulations validées vers des lignes de production à plus grande échelle. Des partenariats avec des équipementiers de rang 1 pour écrans, composants optiques et l'automobile peuvent permettre un accès anticipé aux nouveaux programmes de produits. Cette opportunité est attrayante car les exigences de qualification fidélisent la clientèle une fois qu'un revêtement a passé avec succès les tests de fiabilité et a intégré une plateforme de production standardisée.
Développements récents
- 11 juillet 2025 : NSG Group a annoncé l’ouverture d’une nouvelle ligne de production de verre laminé à Greengate Works, à St Helens (Royaume-Uni), suite à un investissement de plusieurs millions de livres sterling. Cette ligne permet de consolider la production et devrait réduire les émissions annuelles de CO2 de 15 000 tonnes, renforçant ainsi les capacités de fabrication de verres spéciaux et fonctionnels du groupe.
- 22 janvier 2025 : Corning Incorporated et Samsung Electronics Co., Ltd. ont présenté Gorilla Armor 2 pour le Galaxy S25 Ultra. Ce verre céramique allie traitement antireflet, résistance aux rayures et durabilité. Corning annonce une meilleure résistance aux chutes et une résistance aux rayures plus de quatre fois supérieure à celle des verres de protection concurrents.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -