
Mercado de deposición de capas atómicas: tamaño, demanda y previsiones 2034
Tamaño del mercado y pronósticos de la deposición de capas atómicas (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (ALD de óxido de aluminio, ALD de metal, ALD catalítica, ALD mejorada por plasma); aplicación (semiconductores y electrónica, dispositivos solares, equipos médicos) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00009290
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : July 17, 2026


Tamaño del mercado en 2025
5.670 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
9.690 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,15 %
Índice de crecimiento
Mercado potencial
69.590 millones de dólares estadounidenses
(2026-2034)
El mercado de deposición de capas atómicas (TLD) alcanzó un valor de 5670 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 9690 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 6,15 % durante el período 2026-2034. Este mercado permite la formación de películas delgadas controladas atómicamente para semiconductores, dispositivos solares, equipos médicos y electrónica de precisión, donde la uniformidad, la conformabilidad y las interfaces con pocos defectos influyen en el rendimiento de los dispositivos.
América del Norte sigue siendo un centro de demanda estratégicamente importante, con un mercado de deposición de capas atómicas impulsado por la fabricación de lógica avanzada, la electrónica de potencia, los programas de nanotecnología liderados por universidades y los incentivos locales para la capacidad de semiconductores. Se estima que la región crecerá a una tasa de crecimiento anual compuesta (CAGR) de entre el 5,8 % y el 6,2 % durante el período 2026-2034, gracias al creciente uso de procesos mejorados por plasma y películas delgadas para aplicaciones de recubrimiento de dispositivos cuánticos, semiconductores compuestos y dispositivos médicos.
Evaluación y perspectivas del mercado de la deposición de capas atómicas
- América del Norte: La región representa entre el 27 % y el 31 % de la cuota de mercado en 2025 y crece a una tasa de crecimiento anual compuesta (CAGR) de entre el 5,8 % y el 6,2 % durante el período 2026-2034, impulsada por las inversiones en fundición, el empaquetado avanzado y las herramientas de investigación de alto valor.
- EE. UU.: El país representa entre el 78 % y el 82 % de Norteamérica en 2025 y crece a una tasa de crecimiento anual compuesta (TCAC) de entre el 5,9 % y el 6,3 % durante el período 2026-2034, impulsado por la lógica de vanguardia, la investigación cuántica y los incentivos para la fabricación nacional de semiconductores.
- Europa: La región representará entre el 21 % y el 25 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) de entre el 5,2 % y el 5,6 % durante el período 2026-2034, con Alemania, los Países Bajos, Francia, Finlandia y el Reino Unido a la cabeza de la demanda.
- Asia Pacífico: La región representará entre el 36 % y el 40 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) de entre el 6,8 % y el 7,2 % durante el período 2026-2034, liderada por China, Japón, Corea del Sur, Taiwán, India y Singapur.
- El segmento más grande, el de semiconductores y electrónica, representa entre el 58 % y el 62 % de la cuota de mercado en 2025 y crece a una tasa de crecimiento anual compuesta (CAGR) de entre el 6,2 % y el 6,6 % durante el período 2026-2034, debido a que los nodos avanzados requieren películas conformables.
- Segmento de alto crecimiento: La deposición de capas atómicas mejorada con plasma (PLA-ETD) tendrá una cuota de mercado del 21-25% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) de entre el 7,0% y el 7,4% durante el período 2026-2034, a medida que se generalice el procesamiento a baja temperatura.
- Empresas clave analizadas en detalle: Applied Materials, Inc.; ASM International NV; Entegris, Inc.; Kurt J. Lesker Company; Lam Research Corporation; Oxford Instruments plc; Picosun Oy; Qingdao Sifang SRI Intellectual Technology Co., Ltd.; Tokyo Electron Limited; Veeco Instruments Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La deposición a escala atómica ha pasado de ser una técnica de investigación especializada a un requisito de fabricación generalizado. Los fabricantes de dispositivos están incorporando estructuras tridimensionales complejas, interconexiones más estrechas, dieléctricos de alta constante dieléctrica y capas superficiales protectoras que requieren reacciones secuenciales y autolimitantes. La dinámica de producción se orienta hacia herramientas de clúster, una dosificación más precisa de precursores, una menor tolerancia a la contaminación y recetas más automatizadas que mejoran la consistencia entre obleas, a la vez que reducen el tiempo de desarrollo del proceso.
La demanda de herramientas de procesamiento inicial aumentará debido a la necesidad de localización de semiconductores, pasivación de células solares, recubrimientos para dispositivos implantables y dispositivos de potencia de semiconductores compuestos, procesos que requieren un control preciso de los materiales. Los mercados emergentes están invirtiendo en instalaciones de fabricación, plantas piloto y salas blancas universitarias para minimizar la dependencia de tecnología extranjera. El marco regulatorio que promueve la seguridad de los chips, la eficiencia energética y la seguridad de los dispositivos médicos contribuirá a la homologación de los equipos, pero habrá obstáculos en cuanto al rendimiento y los precursores.
Alcance del informe de mercado sobre deposición de capas atómicas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 5.670 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 9.690 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,15% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la deposición de capas atómicas
El crecimiento del mercado de la deposición de capas atómicas (ALD) se atribuye principalmente a la miniaturización de transistores, el apilamiento de memorias NAND 3D, la tecnología DRAM avanzada, la tendencia hacia los dispositivos de potencia y las barreras de película delgada. Según WSTS, se proyectaba que las ventas mundiales de semiconductores superarían los 700 mil millones de dólares en 2025, lo que indica una mayor inversión de capital en la fabricación de obleas. La ALD se utiliza no solo en CMOS avanzado, sino también en líneas de memoria, barreras de difusión, encapsulación, células solares e incluso biomedicina, gracias a su precisión a nivel de angstrom.
La cadena de valor incluye proveedores de precursores, sistemas de vacío, cámaras, fuentes de plasma, bombas, metrología, manipulación de obleas, equipos de servicio, fábricas de semiconductores y fabricantes de equipos originales (OEM) de dispositivos. La dinámica de la oferta depende de productos químicos especializados, presupuestos térmicos, tamaño de la oblea, limpieza de la cámara y portabilidad de la receta. Los clientes prefieren plataformas probadas, ya que la cualificación puede extenderse durante meses, especialmente cuando las películas interactúan con estructuras de alta relación de aspecto, sustratos sensibles o materiales médicos regulados.
La dinámica competitiva del mercado de deposición de capas atómicas (TLD) se basa en el conocimiento del proceso, la base instalada, el soporte de aplicaciones y el desarrollo conjunto, y no simplemente en el hardware. Entre los actores clave en los segmentos de fabricación e I+D de semiconductores se encuentran Applied Materials, Inc., ASM International NV, Lam Research Corporation, Tokyo Electron Limited y Oxford Instruments plc. En cuanto a equipos especializados, materiales y consideraciones geográficas, los proveedores incluyen a Kurt J. Lesker Company, Picosun Oy, Veeco Instruments Inc., Entegris, Inc. y Qingdao Sifang SRI Intellectual Technology Co., Ltd.
Los inversores prefieren la deposición de capas atómicas (ALD) rápida de una sola oblea, el procesamiento por lotes para memorias, la ALD asistida por plasma para la deposición a baja temperatura y la optimización del suministro de material para minimizar el consumo de precursores. El posicionamiento estratégico dentro de la industria se logra mediante la planificación estratégica de las necesidades de los clientes en transistores de compuerta envolvente, metalización de molibdeno, memorias flash NAND 3D, semiconductores compuestos y dispositivos cuánticos. Las empresas con sólidas capacidades en química, servicios de campo y transferencia de recetas lograrán mantener sus precios estables durante las recesiones.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
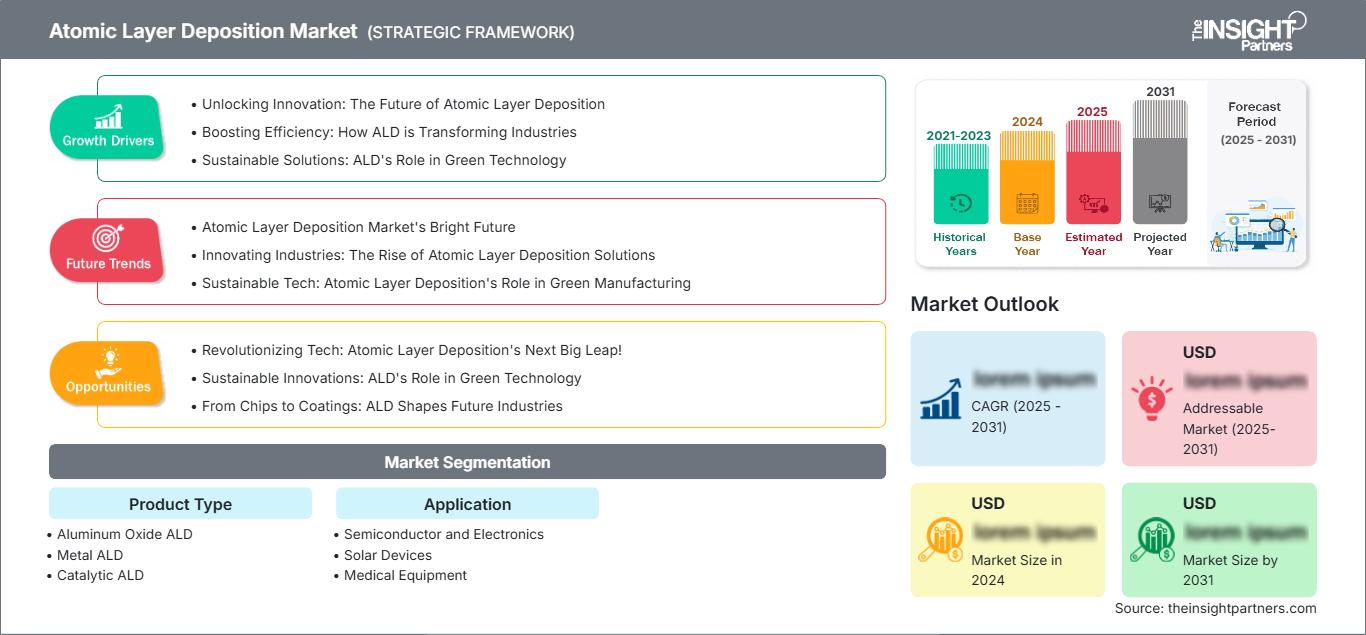
Mercado de la deposición de capas atómicas: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de deposición de capas atómicas
América del Norte representará entre el 27 % y el 31 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 5,8 % y el 6,2 % durante el período 2026-2034. La cuota de mercado de la deposición de capas atómicas (TLD) en esta región incluye fábricas de lógica en EE. UU., microelectrónica para fines de defensa, recubrimientos para dispositivos médicos, iniciativas cuánticas y centros de creación de prototipos amparados por la Ley CHIPS.
Las compras regionales se basarán en la reproducibilidad del proceso, la prevención de la contaminación, la rapidez de entrega y la compatibilidad con la fabricación de obleas de 200 mm y 300 mm. Los canadienses adquirirán equipos para aplicaciones en fotónica, el sector energético y la nanofabricación en el ámbito académico, mientras que los mexicanos comprarán equipos para el ensamblaje electrónico y el empaquetado de dispositivos de potencia. Si bien los altos precios de los equipos y la escasez de ingenieros de ALD han limitado la expansión, existe una amplia capacidad de producción nacional.
Mercado estadounidense de deposición de capas atómicas
En 2025, Estados Unidos representaría entre el 78 % y el 82 % del mercado norteamericano, y se prevé que su crecimiento anual compuesto (CAGR) se sitúe entre el 5,9 % y el 6,3 % durante el periodo 2026-2034. La demanda se basa en la lógica de fundición, el empaquetado avanzado, la electrónica de defensa, los semiconductores compuestos y los programas de integración de laboratorios en fábricas. Empresas como Applied Materials, Inc., Lam Research Corporation, Entegris, Inc., Kurt J. Lesker Company, Oxford Instruments plc y Veeco Instruments Inc. mantienen una sólida presencia comercial o en aplicaciones en Estados Unidos.
Entre los ámbitos de aplicación se incluyen las estructuras de compuerta metálica, los contactos de molibdeno, las películas de nitruro de silicio, las películas dieléctricas de alta constante dieléctrica, los materiales de recubrimiento de baterías y las superficies biocompatibles. Las universidades y los centros de microelectrónica de ámbito nacional están adquiriendo equipos ALD para superar la brecha entre la creación de prototipos y la producción piloto. Las plantas de fabricación prefieren utilizar equipos ALD que permitan el procesamiento de películas complejas con recetas infalibles, ya que cualquier error puede provocar un fallo en la cualificación del nodo.
Mercado europeo de deposición de capas atómicas
Europa ostenta una cuota de mercado del 21-25% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 5,2% y el 5,6% durante el periodo 2026-2034. Alemania domina el mercado europeo gracias a su sector de electrónica de potencia para la automoción, sensores industriales, organizaciones de investigación y el desarrollo de semiconductores compuestos. Los Países Bajos ofrecen apoyo mediante ecosistemas de equipos y ASM International NV, mientras que Finlandia aporta su experiencia en ALD a través de Picosun Oy.
El Reino Unido ofrece apoyo mediante el desarrollo de aplicaciones cuánticas, fotónicas y de procesamiento de plasma, con Oxford Instruments plc suministrando herramientas para aplicaciones de laboratorio y línea piloto. Francia, Italia y España generan demanda en los sectores de microelectrónica, aeroespacial, energético y de dispositivos médicos. En Europa, los clientes priorizan la eficiencia, la trazabilidad de los materiales y la fiabilidad de los productos debido a los rigurosos procesos de cualificación, lo que convierte a la deposición de capas atómicas (ALD) en un proceso de recubrimiento fundamental.
Mercado de deposición de capas atómicas en la región Asia-Pacífico
La región Asia-Pacífico representará entre el 36 % y el 40 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 6,8 % y el 7,2 % durante el periodo 2026-2034. China lidera el crecimiento en Asia-Pacífico debido a la demanda de memorias, lógica, pantallas y dispositivos solares, así como a la localización de herramientas nacionales. Japón y Corea del Sur impulsarán este crecimiento mediante la tecnología de memorias, el conocimiento especializado en materiales y los equipos proporcionados por Tokyo Electron Limited.
Taiwán seguirá desempeñando un papel importante en la integración de los procesos de fundición, mientras que India y Singapur construirán instalaciones de ensamblaje, plantas piloto y fabricación de obleas especializadas. Australia será importante por su investigación, energía y tecnología minera. La región de Asia-Pacífico, impulsada por las instalaciones de fabricación de obleas financiadas por el gobierno, la fabricación de electrónica de alta tecnología y la expansión de la fabricación de paneles solares, será la de mayor crecimiento.
Mercado de deposición de capas atómicas en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 5,0 % y el 5,4 % durante el periodo 2026-2034. Arabia Saudita es el país líder, ya que la infraestructura inteligente, la diversificación energética, la investigación universitaria y la localización de la electrónica aumentan la demanda de ingeniería de superficies. Los Emiratos Árabes Unidos apoyan la investigación en salas blancas, fotónica y centros de datos.
Las contribuciones de Sudáfrica incluyen sensores para minería, sistemas energéticos y nanotecnología en universidades, mientras que el resto de la demanda de MEA sigue estando impulsada por equipos importados para investigación y recubrimientos especiales. El crecimiento depende de personal cualificado, disponibilidad de servicios y disponibilidad de precursores. Existe potencial en aplicaciones de energía e infraestructura.
Análisis de segmentación
Tipo de producto
Se prevé que el tipo de producto crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 6,0 % y el 6,4 % durante el periodo 2026-2034. El alcance del mercado de deposición de capas atómicas (ALD) por tipo de producto considera la necesidad de optimizar el rendimiento del proceso, la química de la película, el presupuesto térmico y la sensibilidad del sustrato. El óxido de aluminio es uno de los óxidos más utilizados. La ALD metálica se emplea para interconexiones de alto rendimiento, la ALD catalítica mejora la química de la superficie y la ALD mejorada por plasma permite la deposición de películas a baja temperatura.
- Deposición de óxido de aluminio mediante ALD: El amplio uso del óxido de aluminio se justifica por su química estable, su gran conformabilidad y su compatibilidad con sustratos electrónicos, solares y médicos.
- Deposición de capas atómicas de metales (Metal ALD): La importancia estratégica de Metal ALD radica en la aplicación de este producto para contactos, barreras, revestimientos, electrodos e interconexiones, donde la baja resistencia, el relleno sin huecos y la precisión a nivel atómico son esenciales.
- Deposición de capas atómicas catalíticas (ALD catalítica): La ALD catalítica permite reacciones superficiales especiales, la formación selectiva de películas y la deposición a baja temperatura, lo cual es importante para la investigación y el desarrollo, los sensores, los catalizadores y los sustratos sensibles a la temperatura.
- ALD mejorada por plasma: La técnica ALD mejorada por plasma permite aumentar la densidad y la reactividad de la película, así como la deposición a temperaturas más bajas, lo que resulta útil para semiconductores compuestos, dispositivos cuánticos, polímeros y aplicaciones de encapsulado avanzado.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 6,5 % durante el periodo 2026-2034. Los sectores de semiconductores y electrónica dominan las aplicaciones, ya que sus estructuras requieren películas conformes en trincheras, vías, nanohojas y celdas de memoria apiladas. La aplicación solar utiliza ALD para la pasivación y el recubrimiento selectivo, mientras que la industria de equipos médicos se beneficia de los recubrimientos ALD que proporcionan protección, biocompatibilidad y resistencia a la corrosión.
- Semiconductores y electrónica: Los semiconductores y la electrónica constituyen una categoría líder, cuya demanda está impulsada por aplicaciones como lógica, memoria, radiofrecuencia, sensores y dispositivos de potencia. En estos dispositivos se requieren películas delgadas para funciones dieléctricas, de barrera, pasivación, contacto y encapsulación.
- Dispositivos solares: La deposición de capas atómicas (ALD) se utiliza en la producción de dispositivos solares para la pasivación, la durabilidad y la mejora de la interfaz, donde los recubrimientos de película más delgada aumentan la eficiencia del dispositivo con un costo adicional mínimo.
- Equipos médicos: Los recubrimientos y superficies protectoras de implantes y sensores son ejemplos de aplicaciones de ALD en equipos médicos.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Semiconductores y electrónica |
Alto |
Películas de la GAA |
Maduro |
|
Dispositivos solares |
Medio |
Pasivación celular |
Escalada |
|
Equipos médicos |
Medio |
Recubrimientos biológicos |
Emergente |
Factores impulsores del crecimiento del mercado de la deposición de capas atómicas y análisis de su impacto
La miniaturización avanzada de semiconductores requiere precisión atómica.
Los componentes lógicos y de memoria de última generación incorporan estructuras 3D, contactos delgados, pilas de compuertas avanzadas y características de alta relación de aspecto que solo pueden recubrirse eficazmente mediante deposición convencional. En transistores de compuerta envolvente de 2 nm o más, el proceso de fabricación puede constar de cientos de pasos, por lo que se requiere un recubrimiento uniforme para un comportamiento eléctrico consistente. La deposición de capas atómicas permite a los fabricantes de semiconductores depositar dieléctricos, metales y capas interfaciales en geometrías complejas con un control preciso del espesor de la película. Esto tiene consecuencias para el sector, como una mayor productividad de los equipos por módulo de fabricación, una mayor cooperación de los proveedores durante el proceso de integración y una creciente demanda de soluciones integradas para operaciones de deposición, grabado, tratamiento y metrología. Con los procesadores de IA y la memoria de alto ancho de banda impulsando las exigencias de rendimiento, el control a nivel atómico es fundamental en el proceso de producción.
Los dispositivos solares y de energía necesitan películas delgadas duraderas.
Las crecientes aplicaciones energéticas requieren soluciones de recubrimiento conforme para mejorar las propiedades interfaciales, la estabilidad y la durabilidad de los dispositivos. Las estadísticas de la IEA muestran que la energía solar sigue siendo una de las fuentes de energía eléctrica de más rápido crecimiento, lo que impulsa el desarrollo de materiales para células y módulos más eficientes. La tecnología ALD permite depositar capas muy finas de óxido de aluminio y otros materiales para la pasivación, la resistencia a la humedad y la selectividad interfacial, con un mínimo desperdicio de material. El mayor potencial de esta solución reside en las células solares de alta gama, transfiriendo las innovaciones de la investigación a la producción, y en nuevas interfaces basadas en baterías o hidrógeno que requieren películas de espesor nanométrico para evitar la degradación. Los proveedores de equipos que ofrecen recetas escalables y un menor consumo de precursores pueden satisfacer las necesidades de los fabricantes que buscan aumentar la eficiencia sin incrementos de costes insostenibles.
Los dispositivos médicos y especializados requieren una ingeniería de superficies fiable.
Los dispositivos médicos, los sistemas de diagnóstico por detección y los dispositivos implantables requieren recubrimientos para protegerlos contra la corrosión, controlar las biorreacciones interfaciales y mantener su funcionamiento incluso a escalas miniatura. La razón para utilizar ALD radica en que permite la deposición de recubrimientos en superficies complejas, sustratos porosos y estructuras MEMS mediante una química controlada. El efecto no se basa únicamente en el volumen por unidad; los usos regulados enfatizan la necesidad de fiabilidad, registro y reproducibilidad. Los fabricantes dispondrán de plazos más largos para cualificar un recubrimiento, ya que este se incluirá en diseños validados. La necesidad de miniaturizar dispositivos médicos, sensores y chips de laboratorio impulsa aún más la demanda.
Tendencias futuras del mercado de la deposición de capas atómicas
La deposición selectiva y controlada por área avanza hacia la producción.
Se prevé que la tecnología de deposición de capas atómicas (ALD) incorpore procesos selectivos realizados únicamente donde se requiere depositar la película, eliminando así los pasos de grabado posteriores y reduciendo los residuos. Estos métodos podrían ser útiles para mejorar la precisión de la superposición, la creación de patrones y la miniaturización de dispositivos, superando las capacidades de la litografía tradicional. La implementación de esta técnica se llevaría a cabo inicialmente en laboratorios avanzados y plantas piloto, seguida de la producción a gran escala de lógica y memoria una vez demostrada su selectividad, control de defectos y fiabilidad. Existe una competencia constante entre los fabricantes de estos equipos en cuanto a preparación de superficies, química de inhibidores, tratamiento con plasma y monitorización in situ.
Los procesos mejorados con plasma se extienden más allá de los semiconductores.
La deposición de capas atómicas asistida por plasma (ALD-P) seguirá avanzando en los campos de los semiconductores compuestos, los dispositivos cuánticos, la electrónica flexible y los recubrimientos biomédicos gracias a su capacidad para depositar películas densas a bajas temperaturas. Será especialmente importante para materiales sensibles al tratamiento térmico y con mejores propiedades de nucleación. Los dispositivos de nueva generación incorporarán ajuste remoto del plasma, cámaras más limpias y procesos específicos para películas de nitruro, óxido y mixtas. La tecnología ALD-P se generalizará en aquellos ámbitos donde se requiera precisión y eficiencia.
Oportunidades de mercado en la deposición de capas atómicas
Molibdeno y metales alternativos para interconexiones avanzadas
Las previsiones del mercado de deposición de capas atómicas (ALD) fomentan la inversión en alternativas de deposición de metales, impulsadas por la resistencia a las soluciones de tungsteno y cobre y los problemas de escalabilidad que presentan. La ALD de molibdeno está ganando importancia para contactos, líneas de palabra y metalización en general, debido a su capacidad para reducir la resistencia y simplificar la integración en ciertos diseños. Los proveedores de equipos pueden dirigirse a las fábricas que están migrando a tecnologías de lógica 3D NAND, DRAM avanzada y gate-all-around, ofreciendo soluciones que incluyen películas de baja resistividad, relleno sin huecos y herramientas de proceso compatibles con los sistemas existentes.
Salas blancas y líneas piloto para investigación regional
Los programas gubernamentales de semiconductores están ampliando la capacidad de las salas blancas más allá de los centros de fabricación existentes, lo que genera oportunidades para que universidades, laboratorios gubernamentales y plantas piloto adopten sistemas ALD escalables. Los usuarios finales necesitan sistemas que les permitan trabajar con diferentes materiales, realizar cambios rápidos en las recetas, admitir la telepresencia y brindar capacitación en ingeniería. Los proveedores pueden destinar inversiones a la arquitectura modular de equipos, la reducción del espacio físico requerido, los servicios y las recetas de proceso para semiconductores cuánticos, fotónicos, sensores y compuestos. El atractivo de esta propuesta comercial radica en que los primeros en adoptarla pueden influir en los requisitos de producción futuros.
Novedades recientes
- Mayo de 2026: Oxford Instruments se asocia con NYU Nanofab para impulsar avances cuánticos a escala atómica con PlasmaPro ASP. El sistema ALD PlasmaPro ASP está diseñado para producir nitruros superconductores esenciales para aplicaciones cuánticas, ofreciendo velocidades de deposición tres veces superiores a las de otras alternativas.
- Abril de 2026: Applied Materials, Inc. presentó dos sistemas de fabricación de chips diseñados para crear los componentes más pequeños de los chips lógicos más avanzados del mundo. Al controlar la deposición de materiales con precisión atómica, estas tecnologías permiten a los fabricantes de chips construir transistores más rápidos y con mayor eficiencia energética a la escala necesaria para mantener el ritmo del desarrollo actual de la infraestructura global de IA.
- Febrero de 2026: Forge Nano, Inc., empresa tecnológica pionera en innovaciones nacionales para baterías y semiconductores, anunció un avance revolucionario que redefine fundamentalmente la economía y la arquitectura de la fabricación avanzada de semiconductores. La compañía ha demostrado la aplicación de recubrimientos mediante deposición de capas atómicas (ALD) de alta velocidad y sin defectos en estructuras de semiconductores con una relación de aspecto de 1000:1. La conformabilidad se mantiene a escala de producción, proporcionando una cobertura en las estructuras dos órdenes de magnitud mayor que la obtenida con técnicas de línea de visión.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -