
Marché du dépôt par couches atomiques : taille et prévisions 2034
Rapport d'analyse du marché du dépôt de couches atomiques : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de produit (ALD d'oxyde d'aluminium, ALD métallique, ALD catalytique, ALD assisté par plasma) ; application (semi-conducteurs et électronique, dispositifs solaires, équipements médicaux) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00009290
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : July 17, 2026


Taille du marché en 2025
5,67 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
9,69 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,15 %
taux de croissance
Marché adressable
69,59 milliards de dollars américains
(2026-2034)
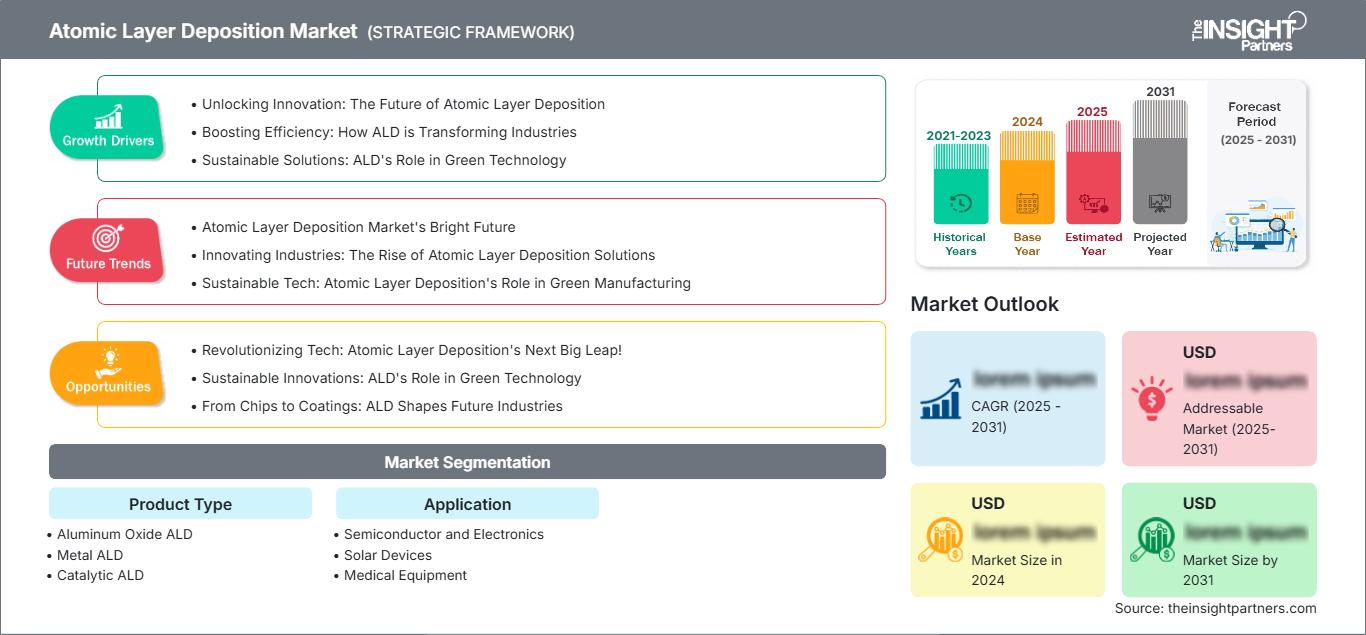
Le marché du dépôt de couches atomiques (ALD) était évalué à 5,67 milliards de dollars américains en 2025 et devrait atteindre 9,69 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 6,15 % entre 2026 et 2034. Ce marché permet la formation de couches minces contrôlées à l'échelle atomique pour les semi-conducteurs, les dispositifs solaires, les équipements médicaux et l'électronique de précision, où l'uniformité, la conformité et la faible quantité de défauts aux interfaces influencent les performances des dispositifs.
L'Amérique du Nord demeure un centre de demande stratégique, le marché du dépôt de couches atomiques (ALD) étant soutenu par la fabrication de circuits logiques avancés, l'électronique de puissance, les programmes de nanotechnologie menés par les universités et les incitations locales en matière de capacité de production de semi-conducteurs. La région devrait connaître une croissance annuelle composée (TCAC) de 5,8 % à 6,2 % entre 2026 et 2034, grâce à l'utilisation croissante des procédés de traitement assisté par plasma et des couches minces pour les applications de revêtement quantique, de semi-conducteurs composés et de dispositifs médicaux.
Analyse et perspectives du marché du dépôt de couches atomiques
- Amérique du Nord : La région représente une part de 27 à 31 % en 2025 et connaît une croissance annuelle composée de 5,8 à 6,2 % entre 2026 et 2034, tirée par les investissements dans les fonderies, l'emballage avancé et les outils de recherche à haute valeur ajoutée.
- États-Unis : Le pays représente 78 à 82 % de l'Amérique du Nord en 2025 et connaît une croissance annuelle composée de 5,9 à 6,3 % entre 2026 et 2034, portée par la logique de pointe, la recherche quantique et les incitations à la fabrication de semi-conducteurs au niveau national.
- Europe : La région représente une part de marché de 21 à 25 % en 2025 et connaît une croissance annuelle composée de 5,2 à 5,6 % entre 2026 et 2034, l'Allemagne, les Pays-Bas, la France, la Finlande et le Royaume-Uni étant les principaux moteurs de la demande.
- Asie-Pacifique : La région détient une part de marché de 36 à 40 % en 2025 et connaît une croissance annuelle composée de 6,8 à 7,2 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de Taïwan, de l'Inde et de Singapour.
- Le segment le plus important : les semi-conducteurs et l'électronique détiennent une part de marché de 58 à 62 % en 2025 et connaîtront une croissance annuelle composée de 6,2 à 6,6 % entre 2026 et 2034, car les nœuds avancés nécessitent des films conformes.
- Segment à forte croissance : le dépôt de couches atomiques amélioré par plasma (ALD) détient une part de marché de 21 à 25 % en 2025 et connaît une croissance annuelle composée (TCAC) de 7,0 à 7,4 % entre 2026 et 2034, à mesure que le traitement à basse température gagne en popularité.
- Principales entreprises analysées en détail : Applied Materials, Inc. ; ASM International NV ; Entegris, Inc. ; Kurt J. Lesker Company ; Lam Research Corporation ; Oxford Instruments plc ; Picosun Oy ; Qingdao Sifang SRI Intellectual Technology Co., Ltd. ; Tokyo Electron Limited ; Veeco Instruments Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le dépôt à l'échelle atomique, autrefois technique de recherche spécialisée, est devenu une exigence courante en production industrielle. Les fabricants de dispositifs intègrent des structures tridimensionnelles complexes, des interconnexions plus fines, des diélectriques à constante diélectrique élevée et des couches de protection superficielles nécessitant des réactions séquentielles et auto-limitées. La dynamique de production évolue vers des outils de dépôt en grappes, un dosage plus précis des précurseurs, une tolérance à la contamination plus faible et des procédés plus automatisés, améliorant ainsi la reproductibilité entre les plaquettes tout en réduisant les délais de développement.
La demande en outils de fabrication avancée va croître en raison des besoins en localisation des semi-conducteurs, passivation des cellules solaires, revêtements pour dispositifs implantables et dispositifs de puissance à semi-conducteurs composés, autant d'applications qui requièrent une maîtrise des matériaux. Les marchés émergents investissent dans des sites de production, des usines pilotes et des salles blanches universitaires afin de réduire leur dépendance aux technologies étrangères. Un cadre réglementaire favorisant la sécurité des puces, l'efficacité énergétique et la sécurité des dispositifs médicaux contribuera à la qualification des équipements, mais des obstacles liés au débit et aux précurseurs subsisteront.
Portée du rapport sur le marché du dépôt de couches atomiques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,67 milliards de dollars américains |
| Taille du marché d'ici 2034 | 9,69 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,15% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du dépôt de couches atomiques
La croissance du marché du dépôt de couches atomiques (ALD) est principalement due à la miniaturisation des transistors, à l'empilement 3D de la mémoire NAND, aux mémoires DRAM avancées, à la tendance vers les dispositifs de puissance et aux barrières en couches minces. Selon WSTS, les ventes mondiales de semi-conducteurs devraient dépasser 700 milliards de dollars américains en 2025, ce qui indique une augmentation des investissements dans la fabrication des plaquettes. Grâce à sa précision de l'ordre de l'angström, l'ALD est utilisé non seulement dans les technologies CMOS avancées, mais aussi dans les lignes de mots de mémoire, les barrières de diffusion, l'encapsulation, les cellules solaires et même en biomédecine.
La chaîne de valeur comprend les fournisseurs de précurseurs, les systèmes de vide, les chambres, les sources de plasma, les pompes, la métrologie, la manipulation des plaquettes, les équipes de maintenance, les usines de fabrication et les fabricants d'équipements d'origine (OEM). La dynamique de l'approvisionnement dépend des produits chimiques spécifiques, des contraintes thermiques, de la taille des plaquettes, de la propreté des chambres et de la transposabilité des procédés. Les clients privilégient les plateformes éprouvées, car la qualification peut s'étendre sur plusieurs mois, notamment lorsque les films interagissent avec des structures à fort rapport d'aspect, des substrats sensibles ou des matériaux médicaux réglementés.
La dynamique concurrentielle du marché du dépôt de couches atomiques (ALD) repose sur la connaissance des procédés, la base installée, le support applicatif et le co-développement, et non uniquement sur les équipements. Parmi les acteurs des segments de la fabrication et de la R&D des semi-conducteurs figurent Applied Materials, Inc., ASM International NV, Lam Research Corporation, Tokyo Electron Limited et Oxford Instruments plc. Pour les équipements spécialisés, les matériaux et les spécificités géographiques, les fournisseurs incluent Kurt J. Lesker Company, Picosun Oy, Veeco Instruments Inc., Entegris, Inc. et Qingdao Sifang SRI Intellectual Technology Co., Ltd.
L'investisseur privilégie le dépôt de couches atomiques (ALD) rapide sur une seule plaquette, le traitement par lots pour la mémoire, l'ALD assisté par plasma pour le dépôt à basse température et l'optimisation de l'alimentation en matériaux afin de minimiser la consommation de précurseurs. Le positionnement stratégique au sein de l'industrie est assuré par une planification rigoureuse des besoins des clients en matière de transistors à grille enveloppante, de métallisation au molybdène, de mémoires flash NAND 3D, de semi-conducteurs composés et de dispositifs quantiques. Les entreprises performantes en chimie, en services sur site et en transfert de procédés parviendront à maintenir la stabilité de leurs prix en période de récession.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du dépôt de couches atomiques : perspectives stratégiques
Perspectives régionales
Marché du dépôt de couches atomiques en Amérique du Nord
L'Amérique du Nord détenait une part de marché de 27 à 31 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,2 % entre 2026 et 2034. La part de marché du dépôt de couches atomiques dans cette région comprend les usines de fabrication de circuits logiques aux États-Unis, la microélectronique à des fins de défense, les revêtements pour dispositifs médicaux, les initiatives quantiques et les centres de prototypage relevant de la loi CHIPS.
Les achats régionaux seront effectués en fonction de la reproductibilité des procédés, de la prévention de la contamination, des délais de livraison rapides et de la compatibilité avec la fabrication de plaquettes de 200 mm et 300 mm. Les Canadiens acquerront des équipements destinés aux applications en photonique, au secteur de l'énergie et à la nanofabrication dans le milieu universitaire, tandis que les Mexicains se procureront des équipements utilisés pour l'assemblage électronique et le conditionnement de dispositifs de puissance. Bien que le coût élevé des équipements et la pénurie d'ingénieurs spécialisés en dépôt de couches atomiques (ALD) aient freiné l'expansion, les capacités de production nationales sont importantes.
Marché américain du dépôt de couches atomiques
Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 5,9 % à 6,3 % entre 2026 et 2034. La demande est principalement tirée par la fonderie logique, l'encapsulation avancée, l'électronique de défense, les semi-conducteurs composés et les programmes de transfert de technologie du laboratoire à l'usine. Applied Materials, Inc., Lam Research Corporation, Entegris, Inc., Kurt J. Lesker Company, Oxford Instruments plc et Veeco Instruments Inc. sont fortement implantés sur le marché américain, que ce soit pour des applications commerciales ou autres.
Les domaines d'application comprennent les empilements de grilles métalliques, les contacts en molybdène, les films de nitrure de silicium, les films diélectriques à constante diélectrique élevée, les matériaux de revêtement pour batteries et les surfaces biocompatibles. Les universités et les centres de microélectronique nationaux acquièrent des équipements ALD pour faciliter la transition entre le prototypage et la production pilote. Les usines de fabrication privilégient les équipements ALD permettant un traitement complexe des films grâce à des protocoles éprouvés, car la moindre erreur peut entraîner l'échec de la qualification des nœuds.
Marché européen du dépôt de couches atomiques
L'Europe détiendra une part de marché de 21 à 25 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,2 à 5,6 % entre 2026 et 2034. L'Allemagne domine le marché européen grâce à son expertise dans l'électronique de puissance automobile, les capteurs industriels, les organismes de recherche et le développement des semi-conducteurs composés. Les Pays-Bas apportent leur soutien via leurs écosystèmes d'équipements et ASM International NV, tandis que la Finlande fournit son expertise en dépôt de couches atomiques (ALD) par l'intermédiaire de Picosun Oy.
Le Royaume-Uni apporte son soutien au développement d'applications quantiques, photoniques et de traitement plasma, Oxford Instruments plc fournissant des outils pour les applications de laboratoire et les lignes pilotes. La France, l'Italie et l'Espagne génèrent une demande dans les secteurs de la microélectronique, de l'aérospatiale, de l'énergie et des dispositifs médicaux. En Europe, les clients privilégient l'efficacité, la traçabilité des matériaux et la fiabilité des produits grâce à des processus de qualification rigoureux, ce qui fait du dépôt de couches atomiques (ALD) un procédé de revêtement important.
Marché du dépôt de couches atomiques en Asie-Pacifique
La région Asie-Pacifique détenait entre 36 et 40 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,8 % à 7,2 % entre 2026 et 2034. La Chine est le pays leader de la région, portée par la demande en mémoire, en circuits logiques, en écrans et en dispositifs solaires, ainsi que par la production locale d'outils. Le Japon et la Corée du Sud contribueront à cette croissance grâce à leur expertise en matière de technologies de mémoire, de matériaux et d'équipements, fournie par Tokyo Electron Limited.
Taïwan continuera de jouer un rôle important dans l'intégration des procédés de fonderie, tandis que l'Inde et Singapour construiront des installations d'assemblage, de production pilote et de fabrication de plaquettes spécialisées. L'Australie sera un acteur majeur grâce à ses technologies de recherche, d'énergie et d'exploitation minière. La région Asie-Pacifique connaîtra un développement rapide, porté par les installations de fabrication de plaquettes financées par les gouvernements, la production d'électronique de pointe et l'expansion de la production de panneaux solaires.
Marché du dépôt de couches atomiques au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un TCAC de 5,0 à 5,4 % entre 2026 et 2034. L'Arabie saoudite est le pays leader, portée par le développement d'infrastructures intelligentes, la diversification énergétique, la recherche universitaire et la localisation de la production électronique, autant de facteurs qui stimulent la demande en ingénierie des surfaces. Les Émirats arabes unis soutiennent la recherche dans les domaines des salles blanches, de la photonique et des centres de données.
Les contributions de l'Afrique du Sud concernent notamment les capteurs miniers, les systèmes énergétiques et les nanotechnologies utilisées dans les universités, tandis que le reste de la demande du Moyen-Orient et de l'Afrique (MEA) reste tiré par les équipements importés pour la recherche et les revêtements spéciaux. La croissance dépend de la disponibilité de personnel qualifié, des services et des précurseurs. Les applications dans les secteurs de l'énergie et des infrastructures présentent un fort potentiel.
Analyse de segmentation
Type de produit
Le segment de marché du dépôt de couches atomiques (ALD) par type de produit devrait connaître une croissance annuelle composée (TCAC) de 6,0 % à 6,4 % entre 2026 et 2034. L'analyse du marché ALD par type de produit prend en compte la nécessité d'optimiser le débit du processus, la chimie des films, le bilan thermique et la sensibilité du substrat. L'oxyde d'aluminium est l'un des oxydes les plus utilisés. L'ALD métallique est employé pour les interconnexions hautes performances, l'ALD catalytique améliore la chimie de surface et l'ALD assisté par plasma permet le dépôt de films à basse température.
- Oxyde d'aluminium ALD : L'utilisation généralisée de l'oxyde d'aluminium se justifie par sa chimie stable, sa grande conformité et sa compatibilité avec les substrats électroniques, solaires et médicaux.
- ALD métallique : L’importance stratégique de l’ALD métallique réside dans l’application de ce produit aux contacts, barrières, revêtements, électrodes et interconnexions, où une faible résistance, un remplissage sans vides et une précision à l’échelle atomique sont essentiels.
- ALD catalytique : L’ALD catalytique permet des réactions de surface spéciales, la formation sélective de films et le dépôt à basse température, qui sont importants pour la recherche et le développement, les capteurs, les catalyseurs et les substrats thermosensibles.
- ALD amélioré par plasma : L’ALD amélioré par plasma permet d’augmenter la densité et la réactivité du film et de réaliser le dépôt à des températures plus basses, ce qui est utile pour les semi-conducteurs composés, les dispositifs quantiques, les polymères et les applications d’encapsulation avancées.
Application
Le marché des applications devrait croître à un TCAC de 6,1 à 6,5 % entre 2026 et 2034. Les semi-conducteurs et l'électronique dominent les applications, leurs structures nécessitant des films conformes dans les tranchées, les vias, les nanofeuilles et les cellules de mémoire empilées. L'application solaire utilise le dépôt de couches atomiques (ALD) pour la passivation et le revêtement sélectif, tandis que l'industrie des équipements médicaux bénéficie des revêtements ALD qui offrent protection, biocompatibilité et résistance à la corrosion.
- Semiconducteurs et électronique : Le secteur des semiconducteurs et de l’électronique est un marché de premier plan, porté par des applications telles que la logique, la mémoire, la radiofréquence, les capteurs et les dispositifs de puissance. Ces dispositifs nécessitent des couches minces pour la fabrication de diélectriques, de barrières, de dispositifs de passivation, de contacts et d’encapsulation.
- Dispositifs solaires : La technique ALD est utilisée dans la production de dispositifs solaires pour la passivation, la durabilité et l’amélioration de l’interface, où des revêtements en couches plus minces augmentent l’efficacité du dispositif avec un coût supplémentaire minimal.
- Équipements médicaux : Les revêtements protecteurs et les surfaces des implants et des capteurs sont des exemples d’applications de l’ALD dans les équipements médicaux.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Semiconducteurs et électronique |
Haut |
Films GAA |
Mature |
|
Dispositifs solaires |
Moyen |
Passivation cellulaire |
Mise à l'échelle |
|
Équipement médical |
Moyen |
Revêtements biologiques |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché du dépôt de couches atomiques
La miniaturisation avancée des semi-conducteurs exige une précision atomique
Les composants logiques et mémoires de dernière génération intègrent des structures 3D, des contacts fins, des empilements de grilles avancés et des motifs à fort rapport d'aspect qui ne peuvent être efficacement revêtus que par dépôt conventionnel. Pour les transistors à grille enveloppante de 2 nm et plus, le processus de fabrication peut comporter des centaines d'étapes ; un revêtement uniforme est donc indispensable pour un comportement électrique constant. Le dépôt de couches atomiques (ALD) permet aux fabricants de semi-conducteurs de déposer des diélectriques, des métaux et des couches interfaciales sur des géométries complexes avec un contrôle précis de l'épaisseur du film. Pour le secteur, cela se traduit par une productivité accrue des équipements par module de fabrication, une meilleure collaboration des fournisseurs lors de l'intégration et une demande croissante de solutions intégrées pour les opérations de dépôt, de gravure, de traitement et de métrologie. Face aux exigences de performance toujours plus élevées des processeurs d'IA et des mémoires à large bande passante, un contrôle à l'échelle atomique est nécessaire dans le processus de production.
Les dispositifs solaires et énergétiques nécessitent des films minces durables.
Le développement des applications énergétiques exige des solutions de revêtement conformes pour améliorer les propriétés interfaciales, la stabilité et la durée de vie des dispositifs. Selon les statistiques de l'AIE, l'énergie solaire demeure l'une des sources d'énergie électrique dont la croissance est la plus rapide, ce qui encourage la mise au point de cellules et de matériaux de modules plus performants. La technologie ALD permet de déposer des couches très fines d'oxyde d'aluminium et d'autres matériaux pour la passivation, la résistance à l'humidité et la sélectivité interfaciale, avec un minimum de déchets. Le plus grand potentiel de cette solution réside dans les cellules solaires haut de gamme, permettant le transfert des innovations de la recherche à la production, et dans les nouvelles interfaces pour batteries ou systèmes à hydrogène qui nécessitent des films d'épaisseur nanométrique pour prévenir la dégradation. Les fournisseurs d'équipements proposant des procédés adaptables et une consommation réduite de précurseurs peuvent répondre aux besoins des fabricants en quête de gains d'efficacité sans augmentation excessive des coûts.
Les dispositifs médicaux et spécialisés nécessitent une ingénierie de surface fiable
Les dispositifs médicaux, les capteurs de diagnostic et les dispositifs implantables nécessitent tous un revêtement pour se protéger de la corrosion, contrôler les bioréactions interfaciales et assurer leur fonctionnement, même à l'échelle nanométrique. L'utilisation du dépôt de couches atomiques (ALD) permet de déposer des revêtements sur des surfaces complexes, des substrats poreux et des structures MEMS grâce à une chimie contrôlée. L'intérêt ne se limite pas au volume par unité de mesure ; les applications réglementées insistent sur la nécessité de fiabilité, de traçabilité et de reproductibilité. Les fabricants bénéficieront de délais plus longs pour qualifier un revêtement, celui-ci étant intégré à des conceptions validées. La miniaturisation croissante des dispositifs médicaux, des capteurs et des puces de laboratoire stimule encore davantage la demande.
Tendances futures du marché du dépôt de couches atomiques
Le dépôt sélectif et contrôlé par zone progresse vers la production
Le marché du dépôt de couches atomiques (ALD) devrait évoluer vers des procédés ALD sélectifs, réalisés uniquement aux endroits où le dépôt est nécessaire, éliminant ainsi les étapes de gravure ultérieures et réduisant les déchets. Ces méthodes pourraient s'avérer utiles pour améliorer la structuration, la précision de superposition et la miniaturisation des dispositifs, au-delà des capacités de la lithographie classique. La mise en œuvre de cette technique se ferait initialement dans des laboratoires de pointe et des installations pilotes, avant d'être étendue à la production à grande échelle de circuits logiques et de mémoires une fois sa sélectivité, sa maîtrise des défauts et sa fiabilité démontrées. Une concurrence féroce oppose les fabricants de ces équipements dans les domaines de la préparation de surface, de la chimie des inhibiteurs, du traitement plasma et du contrôle in situ.
Les procédés améliorés par plasma s'étendent au-delà des semi-conducteurs
La technologie ALD assistée par plasma continuera de progresser dans les domaines des semi-conducteurs composés, des dispositifs quantiques, de l'électronique flexible et des revêtements biomédicaux grâce à sa capacité à déposer des films denses à basse température. Elle sera particulièrement importante pour les matériaux sensibles aux traitements thermiques et présentant de meilleures propriétés de nucléation. Les dispositifs de nouvelle génération intégreront le réglage du plasma à distance, des chambres plus propres et des procédés spécifiques pour les films de nitrure, d'oxyde et mixtes. La technologie ALD assistée par plasma se généralisera partout où la précision et l'efficacité sont essentielles.
Opportunités du marché du dépôt de couches atomiques
Molybdène et métaux alternatifs pour les interconnexions avancées
Les prévisions du marché du dépôt de couches atomiques (ALD) encouragent les investissements dans les alternatives au dépôt métallique, en raison des réticences face aux solutions à base de tungstène et de cuivre et des problèmes de mise à l'échelle qu'elles rencontrent. Le dépôt de molybdène par ALD gagne en importance pour les contacts, les lignes de mots et la métallisation en général, grâce à sa capacité à réduire la résistance et à simplifier l'intégration dans certaines conceptions. Les fournisseurs d'équipements peuvent cibler les usines de fabrication de semi-conducteurs qui adoptent les technologies 3D NAND, DRAM avancée et logique à grille enveloppante en proposant des solutions telles que des films à faible résistivité, un remplissage sans vides et des outils de traitement compatibles avec les systèmes existants.
Salles blanches et lignes pilotes de recherche régionale
Les programmes gouvernementaux de semi-conducteurs augmentent la capacité des salles blanches au-delà des centres de fabrication existants, offrant ainsi aux universités, aux laboratoires gouvernementaux et aux usines pilotes la possibilité d'adopter des systèmes ALD évolutifs. Les utilisateurs finaux ont besoin de systèmes leur permettant de travailler avec différents matériaux, de modifier rapidement les procédés de fabrication, de prendre en charge la téléprésence et de dispenser des formations en ingénierie. Les fournisseurs peuvent investir dans une architecture d'équipement modulaire, la réduction de l'espace au sol requis, les services et les procédés de fabrication pour les semi-conducteurs quantiques, photoniques, les capteurs et les semi-conducteurs composés. L'attrait de ce modèle commercial réside dans le fait que les premiers utilisateurs peuvent influencer les exigences de production futures.
Développements récents
- Mai 2026 : Oxford Instruments s’associe à NYU Nanofab pour réaliser des avancées quantiques à l’échelle atomique grâce à PlasmaPro ASP. Le système ALD PlasmaPro ASP est conçu pour produire des nitrures supraconducteurs essentiels aux applications quantiques, offrant des vitesses de dépôt trois fois supérieures aux autres solutions.
- Avril 2026 : Applied Materials, Inc. a présenté deux systèmes de fabrication de puces conçus pour créer les composants les plus petits des puces logiques les plus avancées au monde. En contrôlant le dépôt de matériaux avec une précision atomique, ces technologies permettent aux fabricants de puces de produire des transistors plus rapides et plus économes en énergie, à l’échelle requise pour soutenir le rythme actuel de déploiement des infrastructures d’IA mondiales.
- Février 2026 : Forge Nano, Inc., entreprise technologique pionnière dans le domaine des batteries et des semi-conducteurs, a annoncé une avancée majeure qui redéfinit fondamentalement l’économie et l’architecture de la fabrication avancée de semi-conducteurs. L’entreprise a démontré la possibilité de réaliser des revêtements par dépôt de couches atomiques (ALD) à haute vitesse et sans défaut sur des structures semi-conductrices présentant un rapport d’aspect de 1 000:1. La conformité est maintenue à l’échelle de la production, tout en assurant une couverture sur des structures deux ordres de grandeur supérieures aux techniques de dépôt en visée directe.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -