
Mercado de actuadores automotrices: tamaño, tendencias y previsiones 2034
Tamaño y pronóstico del mercado de actuadores automotrices (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (actuador hidráulico, actuador eléctrico, actuador neumático); aplicación (acelerador, inyección de combustible, freno, otros) y geografía.
- Estado : Datos publicados
- Código de informe : TIPAT00002106
- Categoría : Automoción y transporte
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 26, 2026


Tamaño del mercado en 2025
30.250 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
63.190 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,53 %
Índice de crecimiento
Mercado potencial
419.150 millones de dólares estadounidenses
(2026-2034)
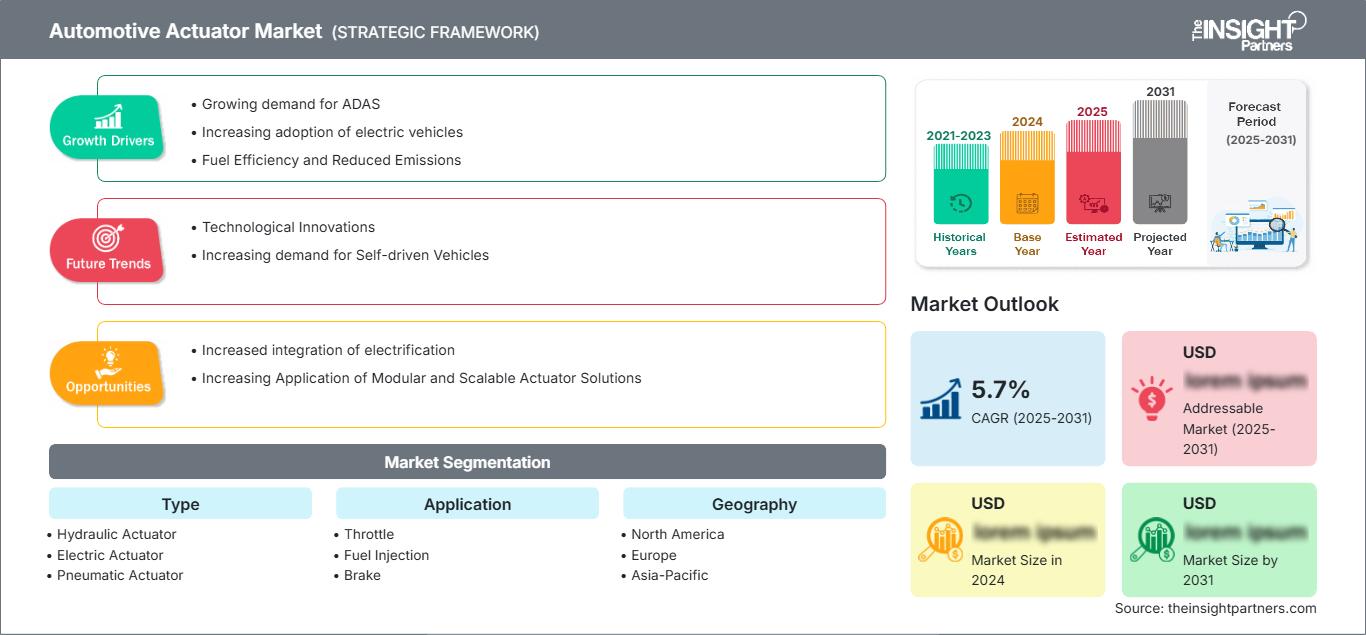
El mercado de actuadores para automóviles está experimentando una expansión sostenida a medida que los fabricantes de vehículos integran sistemas controlados electrónicamente para mejorar la eficiencia del combustible, la seguridad, el cumplimiento de las normativas de emisiones y el confort de conducción. El mercado de actuadores para automóviles alcanzó un valor de 30.250 millones de dólares en 2025 y se prevé que llegue a los 63.190 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 8,53 % durante el período 2026-2034. La creciente electrificación de los vehículos, el aumento del contenido electrónico por vehículo y los continuos avances en las tecnologías de control de movimiento inteligente siguen impulsando la demanda del mercado global.
En toda Norteamérica, la demanda de actuadores automotrices avanzados sigue en aumento debido a la rápida producción de vehículos eléctricos, las estrictas normas sobre emisiones vehiculares y la creciente adopción de sistemas avanzados de asistencia al conductor. Los fabricantes de automóviles están invirtiendo en tecnologías electromecánicas inteligentes que mejoran la eficiencia y la fiabilidad de los vehículos, a la vez que reducen los requisitos de mantenimiento. El creciente tamaño del mercado de actuadores automotrices se ve impulsado, además, por la mayor implementación de actuadores eléctricos en vehículos de pasajeros y plataformas de movilidad comercial de última generación.
Análisis y perspectivas del mercado de actuadores para la industria automotriz
- América del Norte: Representó entre el 29 % y el 33 % del mercado global en 2025, impulsada por la avanzada industria automotriz, el aumento de la producción de vehículos eléctricos y la adopción generalizada de sistemas de vehículos controlados electrónicamente. Se prevé que el mercado regional crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,9 % al 8,4 % durante el período 2026-2034.
- EE. UU.: Representó entre el 80 % y el 84 % de la demanda norteamericana en 2025, impulsada por la sólida producción automotriz, la rápida electrificación de los vehículos y la creciente integración de tecnologías de actuadores inteligentes. Se prevé que el mercado registre una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 8,5 % hasta 2034.
- Europa: En 2025, representaría entre el 24 % y el 28 % del mercado global, con Alemania, Francia, Italia y el Reino Unido a la cabeza gracias a la fabricación de vehículos de alta gama y a sus estrictas normativas sobre emisiones. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,3 % durante el periodo 2026-2034.
- Asia Pacífico: Capturó entre el 36 % y el 40 % del mercado global en 2025, liderado por China, Japón, Corea del Sur e India, debido a la creciente producción automotriz y la rápida adopción de vehículos eléctricos. Se prevé que el mercado regional crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,2 % al 9,8 % durante el período 2026-2034.
- Segmento más importante: Los actuadores eléctricos representaron entre el 47 % y el 51 % de la demanda del mercado en 2025 y se prevé que registren una tasa de crecimiento anual compuesta (CAGR) del 9,3 % al 9,8 % durante el período 2026-2034, a medida que se acelera la electrificación de los vehículos a nivel mundial.
- Segmento de alto crecimiento: Se prevé que las aplicaciones de aceleradores experimenten la mayor expansión, con una tasa de crecimiento anual compuesta (CAGR) del 9,5 % al 10,0 % durante el período 2026-2034, debido a la creciente adopción de controles electrónicos del acelerador.
- Empresas clave analizadas en detalle: Cebi Group, EFI Automotive, Continental AG, DENSO CORPORATION, HELLA GmbH & Co. KGaA, Johnson Electric Holdings Limited, Mitsubishi Electric Corporation, NIDEC CORPORATION, Rheinmetall AG, Robert Bosch GmbH.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los avances en la electrificación de vehículos, el control inteligente del movimiento y las arquitecturas electrónicas integradas han transformado significativamente el mercado de actuadores automotrices en los últimos años. Los actuadores eléctricos se utilizan cada vez más en sistemas de frenado, aceleradores, sistemas de inyección de combustible y sistemas de control de la carrocería para aumentar la precisión, simplificar los diseños mecánicos y mejorar el rendimiento del automóvil. Además, el aumento en la producción de automóviles eléctricos e híbridos ha impulsado las inversiones en tecnologías de actuadores compactos, ligeros y eficientes, capaces de facilitar los sistemas de control avanzados en la industria automotriz.
En el futuro, es probable que el mercado se beneficie del aumento de las inversiones en vehículos definidos por software, tecnologías de conducción autónoma y tecnologías de fabricación inteligente. El incremento de la producción de automóviles en Asia-Pacífico, las políticas gubernamentales favorables a la electrificación de vehículos y las innovaciones en tecnologías electromecánicas inteligentes impulsarán la demanda a largo plazo. Será necesaria la colaboración entre el fabricante de equipos originales y los fabricantes de componentes.
Alcance del informe de mercado de actuadores automotrices
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 30.250 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 63.190 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,53% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de actuadores para automóviles
La creciente electrificación de los vehículos, la mayor integración de sistemas electrónicos avanzados y la evolución de las normativas de seguridad siguen impulsando el crecimiento del mercado a nivel mundial. Los fabricantes de automóviles sustituyen cada vez más los sistemas hidráulicos y mecánicos por actuadores controlados electrónicamente que mejoran la capacidad de respuesta, reducen el consumo de energía y optimizan la eficiencia general del vehículo. Los continuos avances en la integración de sensores, las tecnologías de semiconductores y los algoritmos de control inteligente impulsan aún más la innovación de productos, al tiempo que permiten una mayor funcionalidad tanto en turismos como en vehículos comerciales.
El ecosistema del mercado incluye proveedores de materias primas, fabricantes de actuadores, proveedores de semiconductores, fabricantes de equipos originales (OEM) del sector automotriz, integradores de sistemas y proveedores de servicios posventa. La sólida colaboración a lo largo de esta cadena de valor permite un rápido desarrollo de productos, la optimización de la fabricación y capacidades de producción localizadas. La creciente inversión en fabricación inteligente, monitorización digital de la calidad y resiliencia de la cadena de suministro sigue respaldando una producción estable, al tiempo que satisface la creciente demanda mundial de soluciones avanzadas de actuadores para el sector automotriz.
La intensidad competitiva en el análisis de mercado sigue aumentando a medida que los principales proveedores amplían sus carteras de productos mediante la innovación, las alianzas estratégicas y la modernización de la fabricación. Empresas como Robert Bosch GmbH, Continental AG, DENSO CORPORATION, Mitsubishi Electric Corporation, NIDEC CORPORATION, Johnson Electric Holdings Limited, HELLA GmbH & Co. KGaA, EFI Automotive, Cebi Group y Rheinmetall AG continúan desarrollando tecnologías avanzadas de actuadores que respaldan la electrificación, la conducción automatizada y las plataformas de vehículos conectados, al tiempo que fortalecen las relaciones a largo plazo con los fabricantes de automóviles globales.
Las prioridades de inversión se centran cada vez más en actuadores eléctricos compactos, electrónica de control inteligente, tecnologías de motores de alta eficiencia y sistemas de fabricación automatizados. Las empresas están ampliando su capacidad de producción en regiones automotrices de alto crecimiento, al tiempo que invierten en investigación y desarrollo para mejorar la durabilidad, la eficiencia energética y la integración funcional de sus productos. Se espera que estas iniciativas estratégicas fortalezcan la posición competitiva y respalden una expansión sostenida del mercado durante todo el período previsto.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de actuadores para la industria automotriz: Perspectivas estratégicas
Perspectivas regionales
Mercado de actuadores automotrices de Norteamérica
América del Norte representó entre el 29 % y el 33 % del mercado global en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7,9 % al 8,4 % durante el período 2026-2034. La demanda se ve impulsada por la rápida electrificación de los vehículos, las estrictas normas de eficiencia de combustible y la amplia integración de sistemas avanzados de asistencia al conductor. Los fabricantes de automóviles siguen aumentando la implementación de actuadores eléctricos en los sistemas de propulsión, frenado, gestión térmica y control de la carrocería para mejorar la eficiencia, la seguridad y el rendimiento de los vehículos. La región también se beneficia de una cadena de suministro automotriz consolidada, capacidades avanzadas en semiconductores y fuertes inversiones en arquitecturas de vehículos definidas por software.
La cuota de mercado de los actuadores automotrices en Norteamérica sigue fortaleciéndose gracias a las crecientes inversiones en fabricación inteligente, producción localizada de componentes e investigación centrada en sistemas electromecánicos de alto rendimiento. La creciente colaboración entre fabricantes de actuadores y fabricantes de equipos originales (OEM) de vehículos impulsa la rápida comercialización de tecnologías compactas, ligeras y energéticamente eficientes. Se prevé que la continua expansión de las plantas de fabricación de vehículos eléctricos y la mayor adopción de funciones de conducción autónoma refuercen la demanda regional durante todo el periodo de previsión.
Mercado estadounidense de actuadores para automóviles
En 2025, Estados Unidos representó entre el 80 % y el 84 % de la demanda norteamericana, y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 8,5 % hasta 2034. El aumento de la producción de vehículos eléctricos, el creciente contenido electrónico por vehículo y la fuerte inversión en movilidad inteligente siguen impulsando la expansión del mercado. Los fabricantes de automóviles están integrando tecnologías avanzadas de actuadores en el control del acelerador, los sistemas de frenado, la inyección de combustible y las aplicaciones de gestión térmica para mejorar la precisión operativa y la eficiencia energética.
Proveedores líderes como Robert Bosch GmbH, Continental AG, DENSO CORPORATION, Johnson Electric Holdings Limited, Mitsubishi Electric Corporation y NIDEC CORPORATION mantienen extensas operaciones de ingeniería, producción y atención al cliente para los fabricantes de automóviles estadounidenses. Se prevé que la creciente adopción de sistemas de vehículos controlados electrónicamente y la inversión continua en tecnologías de movilidad de última generación mantengan la demanda a largo plazo de actuadores automotrices avanzados en plataformas de vehículos de pasajeros y comerciales.
Mercado europeo de actuadores para la industria automotriz
Europa acaparó entre el 24 % y el 28 % del mercado global en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,3 % entre 2026 y 2034. Alemania sigue siendo el líder regional gracias a su sólida base de fabricación de automóviles, su experiencia tecnológica y la temprana adopción de la electrónica inteligente para vehículos. Las estrictas normativas de emisiones de la Unión Europea y la creciente producción de vehículos eléctricos continúan impulsando la demanda de sistemas de actuadores sofisticados en diversas aplicaciones automotrices.
El Reino Unido continúa invirtiendo en la fabricación de vehículos eléctricos y la innovación automotriz, fomentando una mayor implementación de tecnologías de actuadores inteligentes. Alemania se beneficia de una estrecha colaboración entre proveedores de componentes, empresas de ingeniería y fabricantes de vehículos líderes, lo que acelera el desarrollo de arquitecturas de vehículos electrónicos altamente integradas.
Francia, Italia y España contribuyen significativamente a través de la diversificación de su producción automotriz y la creciente inversión en movilidad sostenible. Francia continúa fortaleciendo su capacidad de fabricación de vehículos eléctricos, Italia se centra en la ingeniería de vehículos de alta gama y la integración de componentes avanzados, mientras que España expande su producción automotriz orientada a la exportación, respaldada por modernas instalaciones de producción. Estos avances siguen impulsando la demanda de actuadores automotrices avanzados en toda la industria automotriz europea.
Mercado de actuadores automotrices en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 36 % y el 40 % del mercado mundial en 2025 y se prevé que registre el crecimiento regional más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 9,2 % al 9,8 % durante el período 2026-2034. China lidera la demanda regional gracias a la fabricación de automóviles a gran escala, las inversiones en semiconductores y la rápida expansión de la producción de vehículos eléctricos.
Japón y Corea del Sur siguen impulsando la innovación en electrónica automotriz inteligente, mientras que India se beneficia de la expansión de su producción nacional de vehículos y de políticas industriales favorables. Australia contribuye mediante actividades especializadas en ingeniería automotriz, fortaleciendo la posición competitiva a largo plazo de la región en tecnologías automotrices avanzadas.
Mercado de actuadores para automóviles en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca de forma sostenida a una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,2 % durante el período de pronóstico. Arabia Saudita lidera el desarrollo regional mediante la diversificación industrial y las iniciativas de fabricación de automóviles, mientras que los Emiratos Árabes Unidos continúan invirtiendo en infraestructura de movilidad avanzada y tecnologías de transporte inteligentes.
Sudáfrica sigue siendo un importante centro de producción automotriz con capacidades de fabricación consolidadas y orientadas a la exportación. El resto de Oriente Medio y África continúa adoptando tecnologías avanzadas para vehículos a medida que se expanden el desarrollo industrial, la infraestructura de transporte y las actividades de ensamblaje automotriz, lo que genera nuevas oportunidades para los fabricantes de actuadores.
Análisis de segmentación
Tipo
El segmento de Tipo constituye la base tecnológica del mercado, ya que los fabricantes están adoptando cada vez más sistemas controlados electrónicamente que mejoran la eficiencia, la precisión y la fiabilidad. El mercado continúa expandiéndose gracias a la creciente sustitución de las tecnologías hidráulicas y neumáticas por actuadores eléctricos en los vehículos de nueva generación. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,8 % al 9,3 % durante el periodo 2026-2034.
- Actuador hidráulico: Sigue siendo útil en aplicaciones automotrices de alta fuerza que requieren durabilidad y un rendimiento fiable, especialmente en vehículos pesados y sistemas especializados de frenado o suspensión donde una fuerza mecánica significativa sigue siendo esencial.
- Actuador eléctrico: Representa la categoría de producto más amplia debido a su eficiencia energética superior, control electrónico preciso, diseño compacto y compatibilidad con vehículos eléctricos y sistemas avanzados de asistencia al conductor.
- Actuador neumático: Sigue siendo relevante en determinadas aplicaciones de vehículos comerciales y automotrices industriales donde los sistemas de aire comprimido proporcionan un rendimiento de actuación rentable y fiable.
Solicitud
La diversidad de aplicaciones sigue aumentando a medida que los fabricantes de automóviles integran tecnologías avanzadas de actuadores en múltiples sistemas del vehículo que mejoran el rendimiento, la eficiencia, el cumplimiento de las normativas de emisiones y la seguridad. La creciente adopción de arquitecturas de vehículos controladas por software continúa impulsando la demanda en funciones críticas del sector automotriz. Se prevé que el segmento de aplicaciones registre una tasa de crecimiento anual compuesta (TCAC) del 8,9 % al 9,4 % durante el periodo 2026-2034.
- Acelerador: Los sistemas electrónicos de control del acelerador siguen ganando popularidad porque mejoran la capacidad de respuesta del motor, la eficiencia del combustible, el control de emisiones y la integración con tecnologías avanzadas de seguridad del vehículo.
- Inyección de combustible: Los actuadores de precisión mejoran la exactitud del suministro de combustible, optimizan la eficiencia de la combustión, reducen las emisiones y mejoran el rendimiento del motor en plataformas de vehículos de gasolina, diésel e híbridos.
- Frenos: Los actuadores de frenado inteligentes son compatibles con los sistemas de frenado electrónico, el control de estabilidad, el frenado regenerativo y las funciones de conducción autónoma, lo que los hace cada vez más importantes en las arquitecturas de vehículos modernos.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Acelerador |
Alto |
Control electrónico |
Maduro |
|
Inyección de combustible |
Alto |
Suministro de combustible de precisión |
Maduro |
|
Freno |
Alto |
Freno electrónico |
Escalada |
|
Otros |
Medio |
Movimiento inteligente |
Emergente |
Factores que impulsan el crecimiento del mercado de actuadores automotrices y análisis de su impacto
Expansión de la electrificación de vehículos y los sistemas de control electrónico.
La electrificación de los vehículos, tanto de pasajeros como comerciales, incrementa la necesidad de sistemas de actuadores sofisticados que proporcionen un control electrónico eficaz. La mayor exigencia de electrónica en los vehículos eléctricos es superior a la de los vehículos tradicionales, lo que se traduce en la aplicación de actuadores en la gestión térmica, el frenado, la gestión de la batería y los sistemas de propulsión. Las políticas gubernamentales que promueven la reducción de la huella de carbono mediante la disminución de las emisiones y la mejora de la eficiencia energética han impulsado los esfuerzos de los fabricantes de equipos originales en el desarrollo de sistemas de control electrónico. Las innovaciones en motores compactos, sensores y software integrado han permitido optimizar el rendimiento, reduciendo el tamaño y el consumo energético.
Creciente adopción de sistemas avanzados de asistencia al conductor.
Las tecnologías de asistencia a la conducción automatizada dependen cada vez más de actuadores rápidos y precisos para realizar sus tareas. Por ejemplo, el control de crucero adaptativo, el frenado de emergencia, la dirección electrónica, el estacionamiento y la asistencia de mantenimiento de carril dependen del funcionamiento coordinado de actuadores junto con cámaras, radar y sistemas de control del vehículo. Las normativas de seguridad vehicular en diversas jurisdicciones impulsan la implementación de estas tecnologías en más modelos. En respuesta, las empresas automotrices comienzan a centrarse en actuadores eléctricos de alta capacidad de respuesta, capaces de proporcionar sistemas de control y toma de decisiones. Estas tendencias garantizan un mayor crecimiento de la demanda y motivan a los proveedores a ofrecer productos más fiables y seguros.
Incrementar la producción de vehículos inteligentes y conectados.
La tendencia hacia los vehículos interconectados y definidos por software sigue transformando las exigencias sobre los actuadores en los sistemas automotrices actuales. Para ser clasificado como un vehículo interconectado, se requieren numerosos componentes que funcionen en armonía con las unidades de control central y cualquier sistema de diagnóstico en la nube disponible. Cada vez más, los fabricantes de automóviles se centran en el desarrollo de actuadores modulares capaces de gestionar el mantenimiento predictivo, las actualizaciones remotas de software y la monitorización del estado del vehículo. La disponibilidad de semiconductores y los avances en la fabricación digital facilitan la producción de estos actuadores.
Tendencias futuras del mercado de actuadores para automóviles
Plataformas de vehículos definidas por software que impulsan el control inteligente del movimiento.
El desarrollo de vehículos definidos por software está transformando las tendencias del mercado de actuadores automotrices al aumentar la dependencia de arquitecturas electrónicas centralizadas capaces de gestionar múltiples funciones de actuador simultáneamente. Las futuras plataformas de actuadores integrarán cada vez más inteligencia integrada, diagnósticos avanzados, actualizaciones de software inalámbricas y capacidades de mantenimiento predictivo. Los fabricantes están priorizando tecnologías de actuadores escalables que permiten la conducción autónoma, la conectividad vehicular y la movilidad eléctrica, al tiempo que reducen la complejidad del cableado, mejoran la seguridad funcional y posibilitan mejoras continuas del software durante toda la vida útil del vehículo.
Tecnologías de miniaturización y actuadores ligeros
Los fabricantes de automóviles siguen apostando por estructuras ligeras para aumentar la eficiencia energética y la autonomía de los vehículos eléctricos. Esto ha provocado un rápido aumento de la demanda de actuadores pequeños que incorporen motores de alta eficiencia, materiales compuestos, engranajes de precisión y sistemas de control electrónico. Se prevé que los productos del futuro se caractericen por una alta densidad de par, una buena capacidad de disipación de calor, un bajo consumo energético, una larga vida útil y un menor espacio necesario para su montaje. La innovación en la ciencia de los materiales y las técnicas de fabricación impulsará su adopción a gran escala.
Oportunidades de mercado para actuadores automotrices
Expansión de la fabricación localizada en los centros automovilísticos emergentes
Las crecientes inversiones en la fabricación de automóviles en India, el sudeste asiático, Europa del Este, México y algunos países de Oriente Medio generan atractivas oportunidades de expansión para los proveedores de actuadores. La creciente localización de la producción de vehículos incentiva a los fabricantes a establecer centros de ingeniería regionales, plantas de fabricación de componentes y alianzas estratégicas con proveedores que mejoran la eficiencia de la entrega y reducen los riesgos de la cadena de suministro. Las previsiones a largo plazo para el mercado de actuadores automotrices indican una inversión sostenida en capacidades de producción localizadas, a medida que los gobiernos continúan apoyando la fabricación nacional de automóviles mediante incentivos industriales, desarrollo de infraestructura e iniciativas de movilidad eléctrica. Se espera que los proveedores capaces de combinar la fabricación regional con una avanzada experiencia en ingeniería fortalezcan su posición competitiva durante la próxima década.
Desarrollo de actuadores de alto rendimiento para la movilidad autónoma.
Las tecnologías de conducción autónoma requieren sistemas de actuadores cada vez más sofisticados, capaces de ofrecer un funcionamiento preciso, redundante y a prueba de fallos en aplicaciones de dirección, frenado, gestión térmica y tren motriz. Los proveedores de la industria automotriz que invierten en control de movimiento inteligente, electrónica integrada, ciberseguridad y certificación de seguridad funcional se beneficiarán de la creciente demanda de los fabricantes de equipos originales (OEM). Se espera que la colaboración entre empresas de semiconductores, desarrolladores de software y fabricantes de actuadores acelere la comercialización de productos altamente integrados que respalden las futuras plataformas de vehículos autónomos, al tiempo que genere nuevas oportunidades de ingresos a largo plazo en los segmentos de vehículos premium y de mercado masivo.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -