
自動車アクチュエーター市場:動向・需要・予測 2034
自動車用アクチュエータ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(油圧アクチュエータ、電動アクチュエータ、空気圧アクチュエータ)、用途別(スロットル、燃料噴射、ブレーキ、その他)、地域別
- ステータス : 公開されたデータ
- レポートコード : TIPAT00002106
- カテゴリー : 自動車・輸送
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 26, 2026


2025年の市場規模
302億5000 万米ドル
基準年値
2034年の予測
631億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.53 %
成長率
対象市場
4191億5000 万米ドル
(2026年~2034年)
自動車用アクチュエータ市場は、自動車メーカーが燃費効率、安全性、排出ガス規制への適合性、運転快適性を向上させるために電子制御システムを統合するにつれて、持続的な拡大を遂げています。自動車用アクチュエータ市場は、2025年には302億5000万米ドルと評価され、2034年には631億9000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.53%を記録しています。車両の電動化の進展、車両あたりの電子部品搭載量の増加、インテリジェントモーションコントロール技術の継続的な進歩が、世界市場の需要をさらに高めています。
北米全域において、電気自動車の急速な生産拡大、厳しい車両排出ガス規制、先進運転支援システムの普及拡大に伴い、先進的な自動車用アクチュエータの需要は増加の一途をたどっています。自動車メーカーは、車両の効率と信頼性を向上させ、メンテナンス要件を低減するインテリジェントな電気機械技術に投資しています。乗用車や次世代商用モビリティプラットフォームにおける電動アクチュエータの導入拡大も、自動車用アクチュエータ市場の拡大を後押ししています。
自動車用アクチュエータ市場の評価と洞察
- 北米:先進的な自動車製造技術、電気自動車生産の増加、電子制御車両システムの普及に支えられ、2025年には世界市場の29~33%を占めると予測されている。同地域市場は、2026年から2034年にかけて年平均成長率(CAGR)7.9~8.4%で拡大すると見込まれている。
- 米国:2025年には北米の需要の80~84%を占めると予測されており、その背景には、堅調な自動車生産、急速な電動化、そしてインテリジェントアクチュエータ技術の統合の進展がある。同市場は2034年まで年平均成長率(CAGR)8.0~8.5%で成長すると見込まれている。
- 欧州:2025年には世界市場の24~28%を占め、ドイツ、フランス、イタリア、英国が高級車製造と厳格な排出ガス規制を通じて普及を牽引すると予測されている。同地域は2026年から2034年にかけて年平均成長率(CAGR)7.8~8.3%で成長すると見込まれている。
- アジア太平洋地域:中国、日本、韓国、インドが自動車生産の拡大と電気自動車の急速な普及を牽引し、2025年には世界市場の36~40%を占めると予測されている。同地域市場は2026年から2034年にかけて年平均成長率(CAGR)9.2~9.8%で成長すると予測されている。
- 最大のセグメントである電動アクチュエータは、2025年には市場需要の47~51%を占め、世界的な車両の電動化の加速に伴い、2026~2034年には年平均成長率(CAGR)9.3~9.8%を記録すると予測されている。
- 高成長分野:電子スロットル制御の採用増加に伴い、スロットルアプリケーションは2026年から2034年にかけて年平均成長率(CAGR)9.5~10.0%で最も力強い成長を遂げると予想されます。
- 詳細に分析された主要企業:Cebi Group、EFI Automotive、Continental AG、DENSO CORPORATION、HELLA GmbH & Co. KGaA、Johnson Electric Holdings Limited、Mitsubishi Electric Corporation、NIDEC CORPORATION、Rheinmetall AG、Robert Bosch GmbH。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
近年の自動車用アクチュエータ市場は、車両の電動化、インテリジェントなモーションコントロール、および統合型電子アーキテクチャの進歩により、大きく変貌を遂げています。電動アクチュエータは、ブレーキシステム、スロットル、燃料噴射システム、ボディコントロールシステムなど、多くの分野で精度向上、機械設計の簡素化、そして自動車性能の向上に貢献しています。さらに、電気自動車やハイブリッド車の生産増加に伴い、自動車業界における高度な制御システムを実現できる、小型軽量で高効率なアクチュエータ技術への投資も増加しています。
今後、ソフトウェア定義車両、自動運転技術、スマート製造技術への投資増加に伴い、市場は成長を遂げる可能性が高い。アジア太平洋地域における自動車生産の増加、各国政府による車両電動化促進政策、そしてインテリジェント電気機械技術の革新は、長期的な需要を押し上げるだろう。自動車メーカーと部品メーカー間の連携が不可欠となる。
自動車用アクチュエータ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 302億5000万米ドル |
| 2034年までの市場規模 | 631億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.53% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
自動車用アクチュエータ市場分析
車両の電動化の進展、高度な電子システムの統合の拡大、そして進化する安全規制は、世界的に市場の成長を牽引し続けています。自動車メーカーは、油圧式および機械式システムを、応答性の向上、エネルギー消費量の削減、そして車両全体の効率向上を実現する電子制御アクチュエータに置き換える動きを加速させています。センサー統合、半導体技術、そしてインテリジェント制御アルゴリズムの継続的な進歩は、製品イノベーションをさらに促進するとともに、乗用車および商用車における機能性の向上を可能にしています。
市場のエコシステムには、原材料サプライヤー、アクチュエータメーカー、半導体プロバイダー、自動車OEM、システムインテグレーター、アフターマーケットサービスプロバイダーが含まれます。このバリューチェーン全体における強力な連携により、迅速な製品開発、製造の最適化、および地域密着型の生産能力が実現します。インテリジェント製造、デジタル品質監視、サプライチェーンのレジリエンスへの投資拡大は、安定した生産を支えつつ、高度な自動車用アクチュエータソリューションに対する世界的な需要の高まりに対応し続けています。
市場分析における競争の激しさは、主要サプライヤーがイノベーション、戦略的パートナーシップ、製造の近代化を通じて製品ポートフォリオを拡大するにつれて、ますます高まっています。Robert Bosch GmbH、Continental AG、DENSO CORPORATION、Mitsubishi Electric Corporation、NIDEC CORPORATION、Johnson Electric Holdings Limited、HELLA GmbH & Co. KGaA、EFI Automotive、Cebi Group、Rheinmetall AGなどの企業は、電動化、自動運転、コネクテッドカープラットフォームを支える高度なアクチュエータ技術の開発を継続するとともに、世界の自動車メーカーとの長期的な関係を強化しています。
投資の優先順位は、小型電動アクチュエータ、インテリジェント制御エレクトロニクス、高効率モーター技術、および自動製造システムにますます集中しています。企業は、成長著しい自動車関連地域で生産能力を拡大するとともに、製品の耐久性、エネルギー効率、および機能統合を向上させるための研究開発に投資しています。これらの戦略的取り組みは、予測期間を通じて競争力を強化し、持続的な市場拡大を支えることが期待されます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
自動車用アクチュエータ市場:戦略的洞察
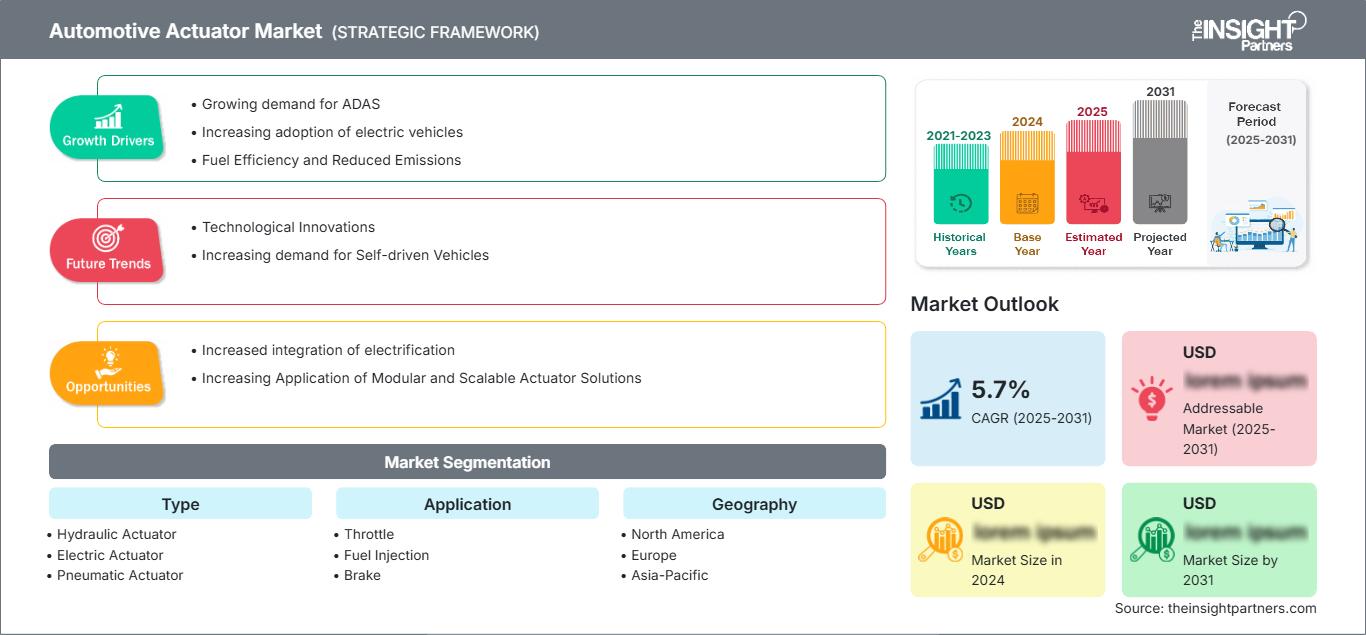
地域別分析
北米自動車用アクチュエータ市場
北米は2025年には世界市場の29~33%を占め、2026~2034年には年平均成長率(CAGR)7.9~8.4%で拡大すると予測されています。需要を支えているのは、急速な電動化、厳しい燃費基準、先進運転支援システムの普及です。自動車メーカーは、効率性、安全性、車両性能の向上を目指し、パワートレイン、ブレーキ、熱管理、ボディ制御システムへの電動アクチュエータの導入を継続的に拡大しています。また、この地域は成熟した自動車サプライチェーン、高度な半導体技術、ソフトウェア定義型車両アーキテクチャへの積極的な投資といった恩恵も受けています。
北米における自動車用アクチュエータ市場のシェアは、インテリジェント製造、現地での部品生産、高性能電気機械システムに焦点を当てた研究への投資増加により、引き続き拡大しています。アクチュエータメーカーと自動車OEM間の連携強化は、小型軽量でエネルギー効率の高い技術の迅速な商業化を後押ししています。電気自動車製造施設の継続的な拡張と自動運転機能の普及拡大は、予測期間を通じて地域需要をさらに押し上げると予想されます。
米国自動車用アクチュエータ市場
2025年には北米の需要の80~84%を米国が占め、2034年まで年平均成長率(CAGR)8.0~8.5%を記録すると予測されています。電気自動車の生産増加、車両あたりの電子部品搭載量の増加、インテリジェントモビリティへの積極的な投資が、市場拡大を支え続けています。自動車メーカーは、スロットル制御、ブレーキシステム、燃料噴射、熱管理などの用途に高度なアクチュエータ技術を統合し、動作精度とエネルギー効率の向上を図っています。
ロバート・ボッシュ、コンチネンタル、デンソー、ジョンソン・エレクトリック・ホールディングス、三菱電機、日本電機などの主要サプライヤーは、米国の自動車メーカー向けに、広範なエンジニアリング、生産、顧客サポート事業を展開しています。電子制御車両システムの普及拡大と次世代モビリティ技術への継続的な投資により、乗用車および商用車プラットフォーム全体にわたる先進的な自動車用アクチュエータの長期的な需要が維持されると予想されます。
欧州自動車用アクチュエータ市場
欧州は2025年には世界市場の24~28%を占め、2026~2034年には年平均成長率(CAGR)7.8~8.3%で拡大すると予測されている。ドイツは、優れた自動車製造基盤、高度な技術力、そしてインテリジェントな車両エレクトロニクスの早期導入により、引き続き地域をリードする存在となっている。欧州連合の厳しい排出ガス規制と電気自動車生産の拡大は、多様な自動車用途における高度なアクチュエータシステムの需要を支え続けている。
英国は電気自動車の製造と自動車技術革新への投資を継続し、インテリジェントアクチュエータ技術の普及拡大を促進している。ドイツは部品サプライヤー、エンジニアリング企業、主要自動車メーカー間の緊密な連携から恩恵を受け、高度に統合された電子自動車アーキテクチャの開発を加速させている。
フランス、イタリア、スペインは、自動車生産の多様化と持続可能なモビリティへの投資拡大を通じて、大きく貢献している。フランスは電気自動車の製造能力を強化し続け、イタリアは高級車のエンジニアリングと高度な部品統合に注力し、スペインは最新の生産設備に支えられた輸出志向型の自動車製造を拡大している。こうした動きは、欧州自動車産業全体で高度な自動車用アクチュエータへの需要をさらに高めている。
アジア太平洋地域の自動車用アクチュエータ市場
アジア太平洋地域は2025年には世界市場の36~40%を占め、2026~2034年には年平均成長率(CAGR)9.2~9.8%で最も速い成長を遂げると予測されている。中国は、大規模な自動車製造、半導体への投資、電気自動車生産の急速な拡大を通じて、この地域の需要を牽引している。
日本と韓国は引き続きインテリジェントな車載エレクトロニクスの分野でイノベーションを推進しており、インドは国内自動車製造の拡大と支援的な産業政策の恩恵を受けている。オーストラリアは専門的な自動車工学活動を通じて貢献し、先進的な自動車技術における地域の長期的な競争力を強化している。
中東・アフリカ自動車用アクチュエータ市場
中東・アフリカ市場は、予測期間中に年平均成長率(CAGR)6.7~7.2%で着実に成長すると予想されています。サウジアラビアは産業の多角化と自動車製造への取り組みを通じて地域開発を主導しており、アラブ首長国連邦は先進的なモビリティインフラとインテリジェント交通技術への投資を継続しています。
南アフリカは、輸出志向型の製造能力を確立した重要な自動車生産拠点であり続けている。中東・アフリカのその他の地域では、産業開発、輸送インフラ、自動車組立活動の拡大に伴い、先進的な車両技術の採用が進んでおり、アクチュエータメーカーにとって新たなビジネスチャンスが生まれている。
セグメンテーション分析
タイプ
タイプ別セグメントは、メーカー各社が効率性、精度、信頼性を向上させる電子制御システムへの移行を加速させていることから、市場の技術的基盤を形成しています。次世代車両において油圧式および空圧式技術が電動アクチュエータに置き換えられる傾向が強まるにつれ、市場規模は拡大を続けています。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)8.8~9.3%で成長すると予測されています。
- 油圧アクチュエータ:耐久性と信頼性の高い性能が求められる高負荷の自動車用途、特に大型車両や、大きな機械的力が不可欠な特殊なブレーキシステムやサスペンションシステムにおいて、引き続きその役割を果たします。
- 電動アクチュエータ:優れたエネルギー効率、精密な電子制御、コンパクトな設計、電気自動車や先進運転支援システムとの互換性により、最大の製品カテゴリーを占めています。
- 空気圧アクチュエータ:圧縮空気システムが費用対効果が高く信頼性の高い作動性能を提供する、一部の商用車および産業用自動車用途において、その重要性を維持しています。
応用
自動車メーカーが性能、効率、排出ガス規制への適合、安全性などをサポートする複数の車両システムに高度なアクチュエータ技術を統合するにつれ、アプリケーションの多様性は拡大し続けています。ソフトウェア制御の車両アーキテクチャの普及が進むにつれ、自動車の重要な機能全体にわたる需要が加速しています。アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)8.9~9.4%を記録すると予測されています。
- スロットル:電子スロットル制御システムは、エンジンの応答性、燃費効率、排出ガス制御、および先進的な車両安全技術との統合を向上させるため、広く普及し続けています。
- 燃料噴射:高精度アクチュエータにより、燃料供給精度が向上し、燃焼効率が最適化され、排出ガスが削減され、ガソリン、ディーゼル、ハイブリッドの各車両プラットフォームにおいてエンジン性能が向上します。
- ブレーキ:インテリジェントブレーキアクチュエータは、電子ブレーキシステム、横滑り防止装置、回生ブレーキ、自動運転機能などをサポートしており、現代の車両アーキテクチャにおいてますます重要性を増している。
機会の概要
|
セグメント名 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
スロットル |
高い |
電子制御 |
成熟した |
|
燃料噴射 |
高い |
精密給油 |
成熟した |
|
ブレーキ |
高い |
ブレーキ・バイ・ワイヤ |
スケーリング |
|
その他 |
中くらい |
スマートモーション |
新興 |
自動車用アクチュエータ市場の成長要因と影響分析
車両の電動化と電子制御システムの拡大
乗用車と商用車の両分野における車両の電動化は、効果的な電子制御を提供する高度なアクチュエータシステムへのニーズをますます高めています。電気自動車における電子機器の必要性は、従来の車両に比べて高く、その結果、熱管理、ブレーキ、バッテリー管理、パワートレインなどにおいてアクチュエータが活用されています。排出量の削減とエネルギー効率の向上という観点から、二酸化炭素排出量の削減を促進する政府の政策は、自動車メーカーによる電子制御システムの開発努力を後押ししています。小型モーター、センサー、組み込みソフトウェアの分野におけるイノベーションは、小型化と低消費電力化という点で性能向上につながっています。
先進運転支援システムの普及拡大
自動運転支援技術は、その機能を果たすために、高速かつ高精度なアクチュエータへの依存度を高めています。例えば、アダプティブクルーズコントロール、緊急ブレーキ、電子ステアリング、駐車支援、車線維持支援などは、カメラ、レーダー、車両制御システムと連携したアクチュエータの協調動作に依存しています。各国の車両安全規制は、こうした技術のより多くの車種への導入を促しています。これを受けて、自動車メーカーは、意思決定と制御システム機能を提供できる、応答性の高い電動アクチュエータの開発に注力し始めています。こうした傾向は、需要のさらなる成長を確実なものとし、サプライヤーがより信頼性が高く安全な製品を提供するよう促しています。
インテリジェントカーおよびコネクテッドカーの生産拡大
相互接続型でソフトウェア定義型の自動車への移行が進むにつれ、現在の自動車システムにおけるアクチュエータへの要求も変化し続けています。相互接続型自動車として分類されるためには、車載の中央制御ユニットや、車両に搭載される可能性のあるクラウドベースの診断システムと連携して動作する多くのコンポーネントが必要となります。自動車メーカーは、予測保守、リモートソフトウェアアップデート、車両の状態監視に対応できるモジュール型アクチュエータの開発にますます注力しています。半導体の入手しやすさやデジタル製造技術の進歩が、メーカーによるこうしたアクチュエータの製造を後押ししています。
自動車用アクチュエータ市場の将来動向
ソフトウェア定義型車両プラットフォームがインテリジェントなモーションコントロールを実現
ソフトウェア定義型車両開発は、複数のアクチュエータ機能を同時に管理できる集中型電子アーキテクチャへの依存度を高めることで、自動車用アクチュエータ市場のトレンドを大きく変えつつあります。将来のアクチュエータプラットフォームは、組み込みインテリジェンス、高度な診断機能、無線によるソフトウェアアップデート、および予測保守機能をますます統合していくでしょう。メーカーは、配線の複雑さを軽減し、機能安全性を向上させ、車両の運用寿命全体にわたって継続的なソフトウェア強化を可能にすると同時に、自動運転、車両コネクティビティ、電動モビリティをサポートする拡張性の高いアクチュエータ技術を優先的に開発しています。
小型化および軽量化アクチュエータ技術
自動車メーカーは、電気自動車のエネルギー効率と航続距離を向上させるため、軽量な車体構造に引き続き注力している。その結果、高効率モーター、複合材料、高精度ギア、そして電子制御システムを組み込んだ小型アクチュエーターの需要が急速に高まっている。将来の製品は、高トルク密度、優れた放熱能力、低エネルギー消費、長寿命、そして設置に必要なスペースの削減といった特徴を備えることになるだろう。材料科学と製造技術の革新が、こうした製品の大規模普及を牽引する。
自動車用アクチュエータ市場の機会
新興自動車産業拠点における地域密着型製造の拡大
インド、東南アジア、東欧、メキシコ、および一部の中東諸国における自動車製造への投資の増加は、アクチュエータサプライヤーにとって魅力的な事業拡大の機会を生み出しています。車両生産の現地化が進むにつれ、メーカーは地域エンジニアリングセンター、部品製造施設、および配送効率の向上とサプライチェーンリスクの低減につながる戦略的サプライヤーパートナーシップの設立を促されています。自動車アクチュエータ市場の長期予測では、各国政府が産業奨励策、インフラ開発、および電気自動車イニシアチブを通じて国内自動車製造を支援し続けるため、現地生産能力への投資が継続すると予測されています。地域製造と高度なエンジニアリング専門知識を組み合わせることができるサプライヤーは、今後10年間で競争力を強化することが期待されます。
自律移動のための高性能アクチュエータの開発
自動運転技術には、ステアリング、ブレーキ、熱管理、パワートレインといった様々な用途において、高精度で冗長性があり、かつフェイルセーフな動作を実現できる、ますます高度なアクチュエータシステムが求められています。インテリジェントなモーションコントロール、統合エレクトロニクス、サイバーセキュリティ、機能安全認証に投資する自動車部品メーカーは、OEM需要の拡大から恩恵を受けるでしょう。半導体企業、ソフトウェア開発企業、アクチュエータメーカー間の連携により、将来の自動運転プラットフォームを支える高度に統合された製品の商用化が加速するとともに、高級車市場と量販車市場の両方において、新たな長期的な収益機会が創出されることが期待されます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -