
Mercado de engranajes automotrices: tamaño, tendencias y previsiones 2034
Tamaño del mercado de engranajes para automóviles y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo de producto (engranajes rectos, engranajes cónicos, engranajes helicoidales, engranajes de tornillo sin fin, engranajes de cremallera y piñón, engranajes planetarios, engranajes hipoides, otros); tipo de material (engranajes metálicos, engranajes no metálicos); aplicación (sistema de transmisión, sistema de dirección, sistema diferencial, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00006797
- Categoría : Automoción y transporte
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 04, 2026


Tamaño del mercado en 2025
45.540 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
58.250 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
2,77 %
Índice de crecimiento
Mercado potencial
471.03 mil millones de dólares estadounidenses
(2026-2034)
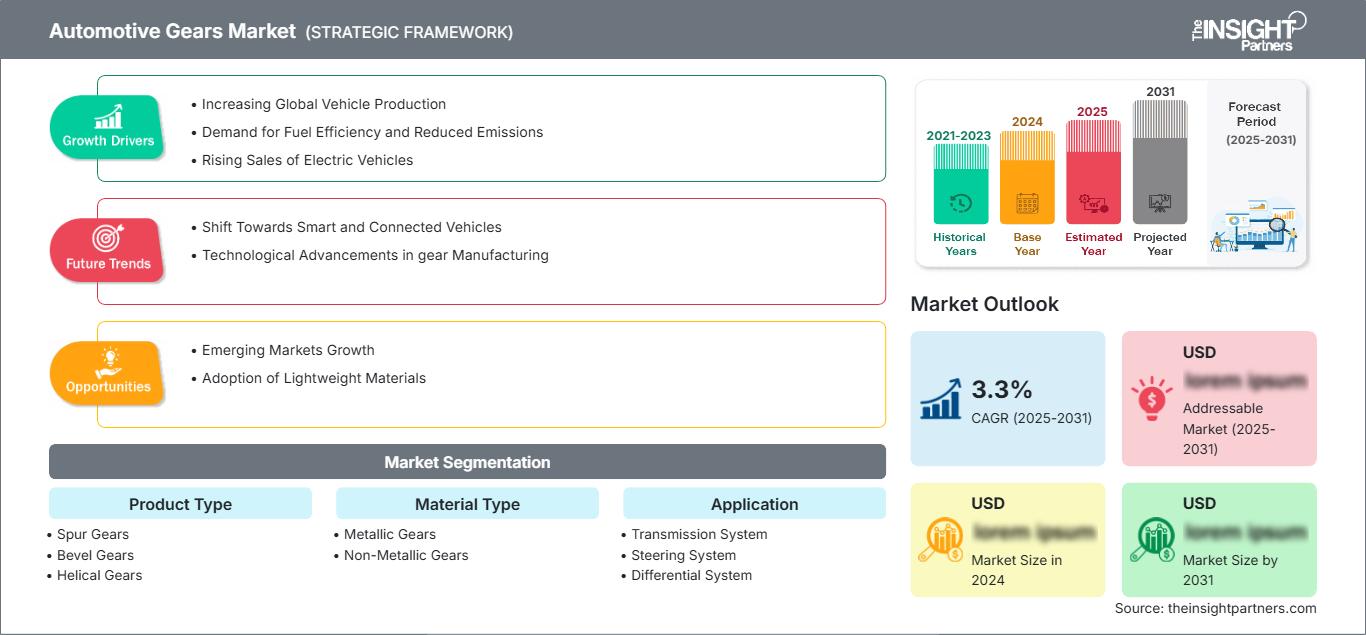
Se prevé que el mercado de engranajes para automóviles crezca de 45.540 millones de dólares en 2025 a 58.250 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 2,77 % durante el período 2026-2034. La demanda se ve impulsada por la producción de vehículos, el diseño de sistemas de transmisión centrados en la eficiencia, el perfeccionamiento de las transmisiones y la necesidad constante de una conversión de par fiable en turismos, vehículos comerciales ligeros y vehículos comerciales pesados.
América del Norte sigue siendo un mercado maduro de fabricación y repuestos, con un mercado de engranajes automotrices impulsado por la penetración de las transmisiones automáticas, la producción de camionetas y SUV, la renovación de flotas comerciales y la demanda de componentes mecanizados de precisión. Se espera que la región crezca a una tasa de crecimiento anual compuesta (CAGR) del 2,4 % al 2,9 % durante el período 2026-2034, a medida que los fabricantes de equipos originales (OEM) priorizan la durabilidad, la reducción del ruido y los conjuntos de transmisión más ligeros.
Análisis y perspectivas del mercado de engranajes para automóviles
- América del Norte: América del Norte representó entre el 23 % y el 26 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 2,4 % al 2,9 % durante el período 2026-2034, impulsada por las mejoras en la transmisión y la demanda de reemplazo.
- EE. UU.: Estados Unidos representó entre el 78 % y el 82 % de la demanda norteamericana en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,3 % al 2,8 % hasta 2034.
- Europa: Europa representó entre el 22 % y el 25 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,1 % al 2,6 %, liderada por Alemania, Francia, el Reino Unido, Italia y España.
- Asia Pacífico: La región de Asia Pacífico representó entre el 41 % y el 44 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,0 % al 3,6 %, liderada por China, Japón, Corea del Sur e India.
- El segmento más grande, el de sistemas de transmisión, representó entre el 46 % y el 49 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 2,6 % al 3,1 % durante el período 2026-2034.
- Segmento de alto crecimiento: Los engranajes planetarios representaron entre el 12 % y el 15 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 3,3 % al 3,9 % durante el período 2026-2034.
- Empresas clave analizadas en detalle: American Axle & Manufacturing Holdings, Inc., AmTech International, Bharat Gears Limited, Eaton Corporation plc, GKN Automotive Limited, IMS Gear SE & Co. KGaA, Jiangsu Pacific Precision Forging Co., Ltd., RSB Transmissions (I) Ltd., Hitachi Astemo, Ltd. y Univance Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La evolución del mercado ha pasado de los engranajes mecanizados convencionales a componentes de ingeniería de precisión diseñados para un funcionamiento más silencioso, menor fricción y compatibilidad con sistemas de transmisión híbridos y eléctricos. El mercado de engranajes para automóviles se ve influenciado por los avances en la geometría de los dientes, el tratamiento térmico, la precisión de la forja y los materiales ligeros. La dinámica de producción también está cambiando, ya que los fabricantes de equipos originales (OEM) localizan el suministro de engranajes cerca de las plantas de ensamblaje de la transmisión, la dirección y el diferencial para reducir costos y mejorar la fiabilidad del suministro.
La demanda futura estará determinada por los nuevos centros de fabricación, las normativas de eficiencia más estrictas y la inversión en mecanizado automatizado. Se prevé que la región Asia-Pacífico siga siendo la principal fuente de volumen, mientras que Norteamérica y Europa aportarán valor añadido mediante plataformas de vehículos de alta gama y aplicaciones comerciales. Los proveedores con experiencia en forja, metalurgia de polvos, corte de precisión y sistemas de transmisión integrados están preparados para dar soporte a las arquitecturas de vehículos en constante evolución.
Alcance del informe de mercado de engranajes para automóviles
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 45.540 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 58.250 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 2,77% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de engranajes para automóviles
Los factores que impulsan la demanda incluyen requisitos de eficiencia de combustible, mayor densidad de torque y la necesidad de una transmisión de potencia fluida en los vehículos modernos. El crecimiento del mercado de engranajes para automóviles se ve respaldado por las mejoras en la transmisión, la durabilidad de los diferenciales y el perfeccionamiento de los sistemas de dirección en plataformas de combustión interna, híbridas y eléctricas. Los fabricantes de engranajes buscan un equilibrio entre costo, metalurgia, acabado de precisión y rendimiento en cuanto a ruido, vibración y aspereza, ya que los fabricantes de equipos originales (OEM) buscan componentes compactos que mejoren la eficiencia sin reducir la vida útil.
La cadena de valor integra proveedores de acero y aleaciones, especialistas en forja, operaciones de mecanizado, proveedores de tratamiento térmico e integradores de sistemas de transmisión de primer nivel. La dinámica de la oferta sigue siendo sensible a los costos de la energía, la disponibilidad de mano de obra calificada y la certificación de calidad, ya que las tolerancias de los engranajes afectan directamente el ruido, la durabilidad y la seguridad de la transmisión. Los vehículos eléctricos reducen la cantidad de engranajes, pero aumentan los requisitos de engranajes reductores silenciosos y de alta velocidad.
El análisis del mercado de engranajes para automóviles indica un ecosistema de proveedores moderadamente fragmentado, donde las empresas globales de sistemas de transmisión compiten con especialistas regionales de precisión. American Axle & Manufacturing Holdings, Inc., GKN Automotive Limited, Eaton Corporation plc y Hitachi Astemo, Ltd. atienden una amplia gama de aplicaciones de sistemas de transmisión, mientras que Bharat Gears Limited, AmTech International, IMS Gear SE & Co. KGaA, Jiangsu Pacific Precision Forging Co., Ltd., RSB Transmissions (I) Ltd. y Univance Corporation fortalecen el suministro rentable y específico para cada aplicación.
Las tendencias de inversión favorecen el mecanizado automatizado de engranajes, la inspección digital, los procesos de producción con bajas emisiones de carbono y los materiales que reducen el peso sin comprometer la resistencia de los dientes. El posicionamiento estratégico depende de la adjudicación de contratos, la capacidad regional, la consistencia de la calidad y la capacidad de suministrar engranajes para sistemas de transmisión, dirección y diferencial. Se espera que los proveedores que combinen la fabricación de precisión con la capacidad de producir engranajes reductores para vehículos eléctricos ganen resiliencia.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de engranajes para automóviles: Perspectivas estratégicas
Perspectivas regionales
Mercado de engranajes para automóviles en Norteamérica
América del Norte representó entre el 23 % y el 26 % de la cuota de mercado de engranajes para automóviles en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 2,4 % al 2,9 % durante el período 2026-2034. La demanda está ligada a las camionetas pickup, los SUV, las transmisiones automáticas y los ciclos de reemplazo de vehículos comerciales, donde los engranajes requieren una alta capacidad de carga, un tratamiento térmico confiable y una larga vida útil.
Los compradores regionales dan cada vez más importancia a los engranajes silenciosos, los componentes diferenciales duraderos y los sistemas de dirección que permiten un rendimiento avanzado del chasis. La producción localizada en EE. UU. y México ayuda a reducir el riesgo logístico para los programas de transmisión y ejes. El lanzamiento de sistemas de propulsión híbridos genera una demanda selectiva de conjuntos planetarios de precisión y engranajes reductores, si bien las plataformas totalmente eléctricas limitan el número total de engranajes.
Mercado de engranajes para automóviles en EE. UU.
En 2025, Estados Unidos representó entre el 78 % y el 82 % de la demanda norteamericana, y se prevé que su crecimiento aumente a una tasa compuesta anual del 2,3 % al 2,8 % hasta 2034. La demanda está liderada por camionetas pickup, SUV, flotas de reparto, vehículos todoterreno y aplicaciones de alto rendimiento que utilizan componentes de transmisión y diferencial de servicio pesado.
La presencia de la empresa está respaldada por American Axle & Manufacturing Holdings, Inc., Eaton Corporation plc, AmTech International y proveedores globales con redes de ingeniería y mecanizado. Las tendencias de aplicación favorecen los engranajes cónicos, helicoidales y planetarios más robustos para remolque, durabilidad de ejes, transmisiones híbridas y reductores eléctricos donde el funcionamiento silencioso es esencial.
Mercado europeo de engranajes para automóviles
Europa representó entre el 22 % y el 25 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,1 % al 2,6 % durante el periodo 2026-2034. Alemania lidera el mercado gracias a sus plataformas de vehículos de alta gama, la ingeniería de transmisiones y la especialización de sus proveedores. El Reino Unido apoya las aplicaciones especializadas en vehículos y alto rendimiento, mientras que Francia se centra en los vehículos compactos y el desarrollo de sistemas de propulsión híbridos.
Italia y España contribuyen mediante la fabricación de componentes, la producción de vehículos pequeños y la demanda de vehículos comerciales ligeros. Los fabricantes de equipos originales europeos se centran en la reducción de la fricción, la disminución del ruido y un estricto control dimensional para satisfacer las expectativas de eficiencia y confort. Los proveedores con capacidad de mecanizado de precisión, metalurgia de polvos y fabricación de bajas emisiones están bien posicionados para los programas de abastecimiento regional.
Mercado de engranajes automotrices de APAC
La región Asia-Pacífico representó entre el 41 % y el 44 % de la cuota de mercado en 2025 y se prevé que crezca entre un 3,0 % y un 3,6 % hasta 2034. China lidera el mercado gracias a la escala de producción de vehículos y la localización de componentes para vehículos eléctricos, mientras que Japón y Corea del Sur ofrecen engranajes de alta precisión para sistemas automáticos, híbridos y de dirección.
India incrementa su volumen de producción mediante vehículos de pasajeros, motocicletas, vehículos comerciales y una creciente capacidad de forja nacional. Australia, aunque de menor tamaño, respalda la demanda de repuestos y la vinculada a las importaciones. El apoyo político a la fabricación local de automóviles y la movilidad electrificada fortalece la inversión regional en la producción de engranajes de precisión.
Mercado de engranajes para automóviles en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (CAGR) del 2,0 % al 2,5 % durante el período 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos lideran el mercado gracias a las importaciones de SUV, la modernización de flotas y el uso de vehículos vinculados a infraestructuras, mientras que Sudáfrica contribuye a través del ensamblaje y los canales de posventa.
La demanda se concentra en piezas duraderas de transmisión, dirección y diferencial que puedan soportar el calor, el polvo y las cargas pesadas. El resto de Oriente Medio y África sigue siendo sensible a los precios, pero la demanda de repuestos y la actividad logística respaldan un consumo constante de engranajes metálicos.
Análisis de segmentación
Tipo de producto
El tipo de producto define el alcance del mercado de engranajes para automóviles, ya que cada diseño de engranaje satisface diferentes requisitos de par, velocidad, tamaño y carga. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 2,8 % al 3,4 % durante el período 2026-2034, a medida que los fabricantes de equipos originales (OEM) equilibren la demanda consolidada de engranajes rectos y cónicos con las aplicaciones de mayor precisión de engranajes helicoidales, planetarios e hipoides en sistemas de transmisión avanzados.
- Engranajes rectos: Los engranajes rectos siguen utilizándose ampliamente en sistemas auxiliares, ensamblajes manuales y mecanismos automotrices de baja carga, donde la geometría simple, la fabricación rentable y la transferencia directa de potencia son prioridades.
- Engranajes cónicos: Los engranajes cónicos permiten la transmisión de potencia angular en sistemas diferenciales y de ejes, donde la redirección del par, la durabilidad y el contacto preciso entre los dientes son fundamentales para un funcionamiento suave del vehículo.
- Engranajes helicoidales: Los engranajes helicoidales son los preferidos en las transmisiones porque sus dientes angulados reducen el ruido, mejoran la distribución de la carga y favorecen un acoplamiento más suave en vehículos de pasajeros y comerciales.
- Engranajes de tornillo sin fin: Los engranajes de tornillo sin fin se utilizan en aplicaciones de dirección, ajuste de asientos y accionamiento compacto donde se requieren altas relaciones de reducción, movimiento controlado y un diseño mecánico que ahorre espacio.
- Engranajes de cremallera y piñón: Los engranajes de cremallera y piñón siguen siendo esenciales en los sistemas de dirección, ya que convierten la entrada rotacional en movimiento lineal con precisión, capacidad de respuesta y un control predecible por parte del conductor.
- Engranajes planetarios: Los engranajes planetarios cobran importancia en las transmisiones automáticas, los sistemas híbridos y las unidades reductoras eléctricas porque proporcionan una multiplicación de par compacta y múltiples posibilidades de relación de transmisión.
- Engranajes hipoides: Los engranajes hipoides se utilizan en ejes traseros y diferenciales donde la alineación descentrada del eje, la alta transferencia de par y un funcionamiento más silencioso son importantes para el rendimiento de la transmisión.
Tipo de material
Se prevé que el tipo de material crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,5 % al 3,0 % durante el período 2026-2034, a medida que los fabricantes de automóviles evalúen la resistencia, el peso, el costo, la resistencia al calor y el rendimiento acústico. Los engranajes metálicos predominan en aplicaciones que requieren cargas pesadas, mientras que los engranajes no metálicos se utilizan cada vez más en actuadores de baja carga y sistemas relacionados con el habitáculo.
- Engranajes metálicos: Los engranajes metálicos predominan en aplicaciones de transmisión, diferencial y cargas pesadas porque los materiales de acero y aleación ofrecen resistencia, resistencia a la fatiga, tolerancia al calor y una fiabilidad de servicio comprobada.
- Engranajes no metálicos: Los engranajes no metálicos se utilizan en mecanismos automotrices de baja carga donde la reducción de peso, la resistencia a la corrosión, el control del ruido y el moldeo rentable ofrecen ventajas de diseño.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,6 % al 3,2 % durante el período 2026-2034, dado que los engranajes siguen siendo fundamentales para la transmisión de potencia, la respuesta de la dirección y el rendimiento de los ejes. Los sistemas de transmisión generan la mayor parte de los ingresos, mientras que los sistemas de dirección y diferenciales sustentan una demanda estable gracias a los requisitos de seguridad, manejo y durabilidad.
- Sistema de transmisión: Los sistemas de transmisión representan la mayor parte de la demanda de engranajes, ya que requieren múltiples tipos de engranajes para gestionar la velocidad, el par, la eficiencia y una entrega de potencia suave.
- Sistema de dirección: Los sistemas de dirección utilizan engranajes para ofrecer un control direccional preciso, especialmente en los sistemas de cremallera y piñón que permiten una respuesta predecible y un diseño compacto.
- Sistema diferencial: Los sistemas diferenciales dependen de diseños de engranajes cónicos, hipoides y similares para distribuir el par entre las ruedas, al tiempo que permiten una conducción estable en las curvas y una mayor durabilidad del eje.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Sistema de transmisión |
Alto |
Par motor silencioso |
Maduro |
|
Sistema de dirección |
Medio |
Control de precisión |
Escalada |
|
Sistema diferencial |
Medio |
Durabilidad del eje |
Maduro |
Factores que impulsan el crecimiento del mercado de engranajes para automóviles y análisis de su impacto
Presión de eficiencia en transmisiones y diferenciales
Las exigencias de ahorro de combustible y emisiones están impulsando a los fabricantes de equipos originales (OEM) a reducir las pérdidas mecánicas en los conjuntos de transmisión y diferencial. Un engranaje preciso con un perfil óptimo, un mejor tratamiento térmico y un acabado de baja fricción contribuyen a minimizar la pérdida de energía sin comprometer la capacidad de par motor. Este efecto es más notable en turismos y vehículos comerciales ligeros, ya que deben cumplirse los requisitos de eficiencia sin comprometer la facilidad de conducción. Los proveedores que ofrecen engranajes silenciosos, ligeros y robustos están adquiriendo cada vez mayor relevancia en la selección de plataformas.
Rediseño de la transmisión híbrida y eléctrica
Los vehículos híbridos y eléctricos modifican los requisitos de los engranajes en lugar de eliminarlos. La reducción del par motor en los vehículos eléctricos dependerá de engranajes que puedan funcionar silenciosamente a velocidades muy altas y soportar el par de los motores. Los híbridos, por otro lado, cuentan con conjuntos de engranajes planetarios y helicoidales más pequeños que pueden armonizar el par del motor de combustión y del motor eléctrico. En consecuencia, se exigen mejores acabados superficiales, tolerancias más estrictas y una mejor lubricación. Apoyo a mis proveedores en estos aspectos.
Requisitos de durabilidad para vehículos comerciales
Los vehículos comerciales generan una demanda constante, ya que la transmisión, el diferencial y la dirección influyen directamente en el tiempo de actividad y el costo operativo. Furgonetas, autobuses, vehículos de construcción y camiones de larga distancia necesitan engranajes que soporten altas temperaturas, la presión de la carga, arranques frecuentes y que cumplan con los intervalos de mantenimiento. Los operadores de flotas prefieren piezas que ofrezcan un mantenimiento constante y reduzcan las fallas. Este tipo de conductor se inclina por engranajes metálicos, piezas forjadas y empresas con capacidad de validación para vehículos regionales de alta resistencia.
Tendencias futuras del mercado de engranajes para automóviles
Automatización de la fabricación de engranajes de precisión
Las tendencias del mercado de engranajes para automóviles se centrarán cada vez más en la automatización, la inspección digital y el control de procesos. Las empresas fabricantes de engranajes han comenzado a utilizar el mecanizado CNC, el rectificado automático, la medición por coordenadas y la detección de defectos en línea para garantizar la repetibilidad. Estas tecnologías ayudan a reducir el desperdicio, mantener la consistencia en los perfiles de los dientes y permiten a los fabricantes cumplir con los requisitos de los fabricantes de equipos originales (OEM). La fabricación automatizada también permite a los proveedores de engranajes superar la escasez de mano de obra y cumplir con los estándares de calidad en diferentes regiones.
Engranajes de bajo nivel de ruido para vehículos eléctricos
Los vehículos eléctricos hacen que el ruido de los engranajes sea más perceptible, ya que los motores eléctricos funcionan de forma más silenciosa que los de combustión. Esto obliga a los proveedores a desarrollar geometrías de dientes finos, rectificado avanzado, recubrimientos superficiales y una mayor compatibilidad con la lubricación. Para las necesidades futuras, se requerirán engranajes capaces de soportar rotaciones de alta velocidad sin producir zumbidos ni vibraciones en el habitáculo. Los proveedores con experiencia en pruebas acústicas, simulación y engranajes reductores para vehículos eléctricos estarán mejor preparados para los programas futuros.
Oportunidades de mercado en el sector de engranajes para automóviles
Suministro localizado de engranajes de precisión en Asia Pacífico
Las previsiones del mercado de engranajes para automóviles indican que la región Asia-Pacífico ofrece la mayor oportunidad para el suministro de precisión localizado, ya que China, India, Japón y Corea del Sur combinan el volumen de vehículos con la creciente producción de sistemas de transmisión electrificados. Los proveedores pueden beneficiarse al ubicar sus operaciones de forjado, mecanizado y acabado cerca de las plantas de ensamblaje de los fabricantes de equipos originales (OEM). Esto permitirá reducir los plazos de entrega, mejorar la gestión de costes y respaldar las estrategias de compra regionales. Los proveedores con un sistema de calidad flexible y una cartera de productos diversificada tienen mayores posibilidades de obtener programas de transmisión, dirección y diferencial.
Canales de repuestos y de flotas
La demanda de repuestos ofrece una oportunidad práctica en regiones con flotas envejecidas, alta utilización de vehículos y condiciones operativas adversas. Las transmisiones y los diferenciales son susceptibles al desgaste debido al calor, las cargas, la lubricación y el terreno. Los repuestos certificados, los distribuidores y las aplicaciones específicas permiten a los proveedores aumentar sus márgenes. Este mercado es muy relevante en Norteamérica, India, Oriente Medio y África, donde las flotas comerciales requieren una alta disponibilidad operativa.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -