
自動車ギル市場:動向・需要・予測 2034
自動車用ギア市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ別(平歯車、ベベルギア、ヘリカルギア、ウォームギア、ラックアンドピニオンギア、遊星歯車、ハイポイドギア、その他)、材料タイプ別(金属ギア、非金属ギア)、用途別(トランスミッションシステム、ステアリングシステム、ディファレンシャルシステム、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00006797
- カテゴリー : 自動車・輸送
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 04, 2026


2025年の市場規模
455億4000 万米ドル
基準年値
2034年の予測
582億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
2.77 %
成長率
対象市場
4710億3000 万米ドル
(2026年~2034年)
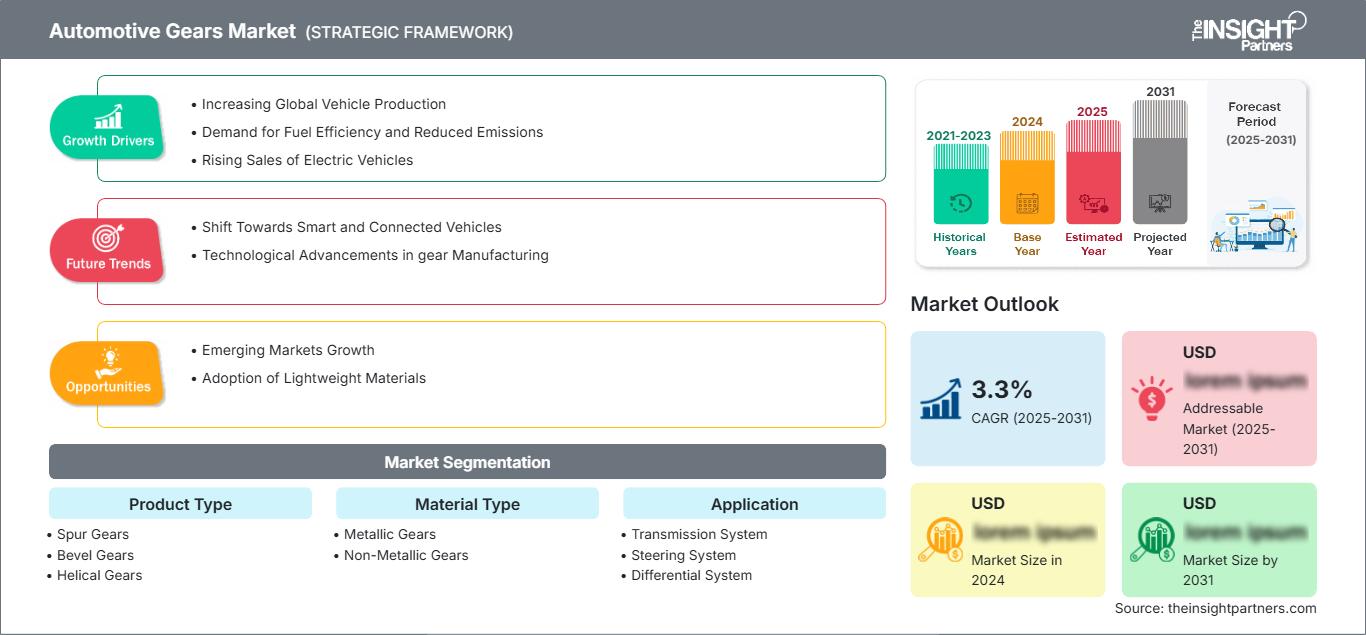
自動車用ギア市場は、2025年の455億4000万米ドルから2034年には582億5000万米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は2.77%となる見込みです。需要は、車両生産、効率重視の駆動系設計、トランスミッションの改良、そして乗用車、小型商用車、大型商用車における信頼性の高いトルク変換への継続的なニーズによって支えられています。
北米は依然として成熟した製造・交換市場であり、自動車用ギア市場の規模は、オートマチックトランスミッションの普及、ピックアップトラックやSUVの生産、商用車フリートの更新、精密機械加工部品の需要によって支えられています。OEM各社が耐久性、騒音低減、軽量化されたドライブトレインアセンブリを優先する傾向にあることから、同地域は2026年から2034年にかけて年平均成長率(CAGR)2.4~2.9%で成長すると予測されています。
自動車用ギア市場の評価と洞察
- 北米:北米は2025年に23~26%のシェアを占め、送電網のアップグレードと交換需要に支えられ、2026年から2034年にかけて年平均成長率(CAGR)2.4~2.9%で成長すると予測されている。
- 米国: 2025年には北米の需要の78~82%を米国が占め、2034年まで年平均成長率(CAGR)2.3~2.8%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には22~25%のシェアを占め、ドイツ、フランス、イギリス、イタリア、スペインが牽引役となり、年平均成長率(CAGR)は2.1~2.6%で成長すると予測されている。
- アジア太平洋地域:アジア太平洋地域は2025年には41~44%のシェアを占め、中国、日本、韓国、インドが牽引役となり、年平均成長率(CAGR)3.0~3.6%で成長すると予測されている。
- 最大のセグメントである送電システムは、2025年には市場シェアの46~49%を占め、2026年から2034年にかけて年平均成長率(CAGR)2.6~3.1%で成長すると予測されている。
- 高成長分野:遊星歯車は2025年に12~15%の市場シェアを占め、2026~2034年の間に年平均成長率(CAGR)3.3~3.9%で成長すると予測されている。
- 詳細に分析された主要企業: American Axle & Manufacturing Holdings, Inc.、AmTech International、Bharat Gears Limited、Eaton Corporation plc、GKN Automotive Limited、IMS Gear SE & Co. KGaA、Jiangsu Pacific Precision Forging Co., Ltd.、RSB Transmissions (I) Ltd.、Hitachi Astemo, Ltd.、およびUnivance Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
市場の進化は、従来の機械加工された歯車から、静音性、摩擦低減、ハイブリッドおよび電気駆動システムとの互換性を考慮して設計された精密部品へと移行しています。自動車用歯車市場は、歯形、熱処理、鍛造精度、軽量材料の進歩によって影響を受けています。また、OEM各社がコスト削減と供給信頼性向上のため、トランスミッション、ステアリング、ディファレンシャルの組立拠点付近に歯車の調達先を集中させるなど、生産体制も変化しています。
今後の需要は、新たな製造拠点、より厳格な効率規制、そして自動加工への投資によって形成されるでしょう。アジア太平洋地域は引き続き最大の販売量を誇ると予想され、北米とヨーロッパは高級車プラットフォームや商用アプリケーションを通じて付加価値を高めていきます。鍛造、粉末冶金、精密切削、そして統合型ドライブトレインに関する専門知識を持つサプライヤーは、進化する車両アーキテクチャを支える上で有利な立場にあります。
自動車用ギア市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 455億4000万米ドル |
| 2034年までの市場規模 | 582億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 2.77% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
自動車用ギア市場分析
需要を牽引する要因としては、燃費効率の向上、トルク密度の向上、現代の車両におけるスムーズな動力伝達の必要性などが挙げられます。自動車用ギア市場の成長は、内燃機関、ハイブリッド、電気自動車プラットフォーム全体にわたるトランスミッションのアップグレード、ディファレンシャルの耐久性向上、ステアリングシステムの改良によって支えられています。OEM各社が、耐用年数を短縮することなく効率を向上させる小型部品を求めているため、ギアメーカーはコスト、冶金、精密仕上げ、騒音・振動・ハーシュネス性能のバランスを取る必要に迫られています。
バリューチェーンは、鉄鋼・合金サプライヤー、鍛造専門業者、機械加工業者、熱処理業者、そしてティア1のドライブトレインインテグレーターで構成されています。ギアの公差はトランスミッションの騒音、耐久性、安全性に直接影響するため、供給状況はエネルギーコスト、熟練労働者の確保状況、品質認証に左右されます。電動車両はギア数を削減する一方で、静かで高速な減速ギアに対する要求を高めます。
自動車用ギア市場の分析によると、サプライヤーのエコシステムは適度に細分化されており、グローバルなドライブトレイン企業が地域の精密部品専門企業と競合している。American Axle & Manufacturing Holdings, Inc.、GKN Automotive Limited、Eaton Corporation plc、およびHitachi Astemo, Ltd.は幅広いドライブトレイン用途に対応し、Bharat Gears Limited、AmTech International、IMS Gear SE & Co. KGaA、Jiangsu Pacific Precision Forging Co., Ltd.、RSB Transmissions (I) Ltd.、およびUnivance Corporationはコスト効率が高く用途に特化した供給を強化している。
投資動向は、自動歯車切削、デジタル検査、低炭素生産プロセス、歯の強度を維持しながら軽量化を実現する材料に有利に働いている。戦略的なポジショニングは、プラットフォームの受注、地域的な生産能力、品質の一貫性、そしてトランスミッション、ステアリング、ディファレンシャルシステム用の歯車供給能力に左右される。精密製造とEV対応減速機製造能力を兼ね備えたサプライヤーは、競争力を高めることが期待される。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
自動車用ギア市場:戦略的洞察
地域別分析
北米自動車用ギア市場
北米は2025年には自動車用ギア市場の23~26%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)2.4~2.9%で成長すると予測されています。需要はピックアップトラック、SUV、オートマチックトランスミッション、商用車の交換サイクルに関連しており、これらの車種ではギアに高い耐荷重性、信頼性の高い熱処理、そして長い耐用年数が求められます。
地域ごとの購入者は、低騒音ギア、耐久性の高いディファレンシャル部品、そして高度なシャシー性能を支えるステアリングアセンブリをますます重視するようになっている。米国とメキシコでの現地生産は、トランスミッションおよびアクスルプログラムにおける物流リスクの低減に貢献している。ハイブリッドパワートレインの導入により、精密な遊星歯車セットと減速ギアに対する需要が増加する一方、完全EVプラットフォームではギアの総数が制限される。
米国自動車用ギア市場
2025年には北米全体の需要の78~82%を米国が占め、2034年まで年平均成長率(CAGR)2.3~2.8%で拡大すると予測されている。需要を牽引しているのは、ピックアップトラック、SUV、配送車両、オフロード車、そして高耐久性トランスミッションおよびディファレンシャル部品を使用する高性能車両である。
当社は、American Axle & Manufacturing Holdings, Inc.、Eaton Corporation plc、AmTech International、およびエンジニアリングと機械加工ネットワークを有するグローバルサプライヤーによって支えられています。用途のトレンドとしては、牽引、車軸の耐久性、ハイブリッドトランスミッション、静音性が不可欠な電動減速機向けに、より強度のあるベベルギア、ヘリカルギア、遊星ギアが求められています。
欧州自動車用ギア市場
欧州は2025年時点で22~25%のシェアを占め、2026~2034年には年平均成長率(CAGR)2.1~2.6%で成長すると予測されている。ドイツは高級車プラットフォーム、トランスミッション技術、サプライヤーの専門化において主導的な役割を果たしている。英国は特殊車両や高性能車向けアプリケーションを支援し、フランスは小型車とハイブリッド駆動系の開発に重点を置いている。
イタリアとスペインは、部品製造、小型車生産、小型商用車需要を通じて貢献している。欧州の自動車メーカーは、効率性と快適性への期待に応えるため、摩擦の低減、騒音の低減、厳格な寸法管理に重点を置いている。精密機械加工、粉末冶金、低排出ガス製造能力を持つサプライヤーは、地域調達プログラムにおいて有利な立場にある。
アジア太平洋地域の自動車用ギア市場
アジア太平洋地域は2025年には41~44%のシェアを占め、2034年まで3.0~3.6%の成長が見込まれている。中国は車両生産規模とEV部品の現地生産で市場をリードしており、日本と韓国は自動変速機、ハイブリッド車、ステアリングシステム向けの高精度ギアを支えている。
インドは乗用車、二輪車、商用車、そして拡大する国内鍛造能力を通じて生産量を伸ばしている。オーストラリアは規模こそ小さいものの、交換需要と輸入需要を支えている。地域における自動車製造と電動モビリティへの政策支援は、精密歯車生産への地域投資を強化している。
中東・アフリカ自動車用ギア市場
中東・アフリカ市場は、2026年から2034年にかけて年平均成長率(CAGR)2.0~2.5%で成長すると予測されている。サウジアラビアとアラブ首長国連邦は、SUVの輸入、車両フリートの近代化、インフラ関連の車両利用を通じて市場を牽引しており、南アフリカは組立およびアフターマーケットチャネルを通じて貢献している。
需要は、熱、粉塵、高負荷に耐えられる耐久性の高いトランスミッション、ステアリング、ディファレンシャル部品に集中している。中東・アフリカのその他の地域では価格に敏感な傾向が見られるものの、交換需要と物流活動により、金属製ギアの消費は安定している。
セグメンテーション分析
製品タイプ
製品タイプによって自動車用ギア市場の範囲が定義されます。なぜなら、ギアの設計ごとにトルク、速度、パッケージ、負荷要件が異なるからです。OEM各社が成熟した平歯車とベベルギアの需要と、先進的なドライブトレインにおける高精度のヘリカルギア、プラネタリーギア、ハイポイドギアの用途とのバランスを取るにつれて、このセグメントは2026年から2034年にかけて年平均成長率(CAGR)2.8~3.4%で成長すると予想されています。
- 平歯車:平歯車は、補助システム、手動組立、低負荷の自動車機構など、シンプルな形状、コスト効率の良い製造、直接的な動力伝達が優先される用途で広く使用されています。
- ベベルギア:ベベルギアは、差動装置や車軸システムにおける角度動力伝達を支え、トルクの再配分、耐久性、正確な歯面接触が車両のスムーズな動作に不可欠です。
- ヘリカルギア:ヘリカルギアは、歯の角度によって騒音を低減し、負荷分散を改善し、乗用車や商用車においてよりスムーズな噛み合いを可能にするため、トランスミッションに好んで使用されます。
- ウォームギア:ウォームギアは、高い減速比、制御された動き、および省スペースな機械設計が求められるステアリング、シート調整、およびコンパクトな作動用途に使用されます。
- ラックアンドピニオンギア:ラックアンドピニオンギアは、回転入力を直線運動に正確かつ応答性高く変換し、ドライバーが予測可能な制御を実現するため、ステアリングシステムにおいて依然として不可欠な部品です。
- 遊星歯車:遊星歯車は、コンパクトなトルク増幅と多様な減速比を実現できるため、自動変速機、ハイブリッドシステム、電気減速機において重要性を増しています。
- ハイポイドギア:ハイポイドギアは、オフセットシャフトアライメント、高トルク伝達、静音動作が駆動系性能にとって重要なリアアクスルやディファレンシャルに使用されます。
材質の種類
自動車メーカーが強度、重量、コスト、耐熱性、騒音性能を評価するにつれ、材料の種類別市場は2026年から2034年にかけて年平均成長率(CAGR)2.5~3.0%で成長すると予測されています。高負荷用途では金属製ギアが主流ですが、低負荷アクチュエータや車内関連システムでは非金属製ギアが選択的に使用されるようになっています。
- 金属製ギア:鋼鉄や合金材料は強度、耐疲労性、耐熱性、そして実績のある信頼性を備えているため、金属製ギアはトランスミッション、ディファレンシャル、および高負荷用途において主流となっています。
- 非金属歯車:非金属歯車は、軽量化、耐腐食性、騒音抑制、コスト効率の良い成形といった設計上の利点がある、負荷の低い自動車機構に使用されます。
応用
ギアは動力伝達、操舵応答、および車軸性能において中心的な役割を担い続けるため、2026年から2034年にかけて、用途は年平均成長率(CAGR)2.6~3.2%で成長すると予測されています。トランスミッションシステムが最大の収益貢献度を占める一方、ステアリングシステムとディファレンシャルシステムは、安全性、操縦性、耐久性といった要件を満たすことで安定した需要を支えています。
- トランスミッションシステム:トランスミッションシステムは、速度、トルク、効率、スムーズな動力伝達を管理するために複数の種類のギアを必要とするため、ギアの需要が最も大きい。
- ステアリングシステム:ステアリングシステムは、特にラックアンドピニオン方式において、ギアを用いて正確な方向制御を実現し、予測可能な応答性とコンパクトなパッケージングを可能にします。
- 差動システム:差動システムは、ベベルギア、ハイポイドギア、および関連するギア設計に基づいて、車輪間でトルクを配分し、安定したコーナリングと車軸の耐久性を実現します。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
送電システム |
高い |
静かなトルク |
成熟した |
|
ステアリングシステム |
中くらい |
精密制御 |
スケーリング |
|
微分システム |
中くらい |
車軸の耐久性 |
成熟した |
自動車用ギア市場の成長要因と影響分析
トランスミッションとディファレンシャルにおける効率圧力
燃費向上と排出ガス規制の強化に伴い、自動車メーカーはトランスミッションとディファレンシャルにおける機械的損失の低減を迫られています。最適なプロファイルを持つ高精度なギア、優れた熱処理、そして摩擦を低減した仕上げは、トルク性能を損なうことなくエネルギー損失を最小限に抑える上で重要な役割を果たします。この効果は、運転性を損なうことなく効率性要件を満たす必要がある乗用車や小型商用車において特に顕著です。静粛性、軽量性、そして堅牢性を兼ね備えたギアを提供するサプライヤーは、プラットフォーム選定においてますます重要な存在となっています。
ハイブリッドおよび電気駆動系再設計
ハイブリッド車や電気自動車は、ギアの必要性をなくすのではなく、ギアの要件を変えるものです。電気自動車のトルクを低減するには、非常に高速で静かに動作し、モーターからのトルクに対応できるギアが必要になります。一方、ハイブリッド車は、エンジンとモーターのトルクを調和させることができる、より小型の遊星歯車機構とヘリカルギア機構を備えています。そのため、より優れた表面仕上げ、より厳しい公差、そしてより優れた潤滑が求められます。私はこれらの点でサプライヤーをサポートしています。
商用車の耐久性要件
商用車は、トランスミッション、ディファレンシャル、ステアリングギアが稼働時間と運用コストに直接影響するため、安定した需要を生み出します。バン、バス、建設車両、長距離輸送車両は、高温、積荷の圧力、頻繁な始動に耐え、メンテナンス間隔が長いギアを使用する必要があります。フリートオペレーターは、メンテナンスで安定した性能を発揮し、故障を減らす部品を好みます。このため、金属製のギア、鍛造部品、そして地域輸送車両向けの高耐久性検証能力を持つ企業を好みます。
自動車用ギア市場の将来動向
精密歯車製造の自動化
自動車用ギア市場のトレンドは、自動化、デジタル検査、およびプロセス制御にますます重点が置かれるようになるでしょう。ギアを製造する企業は、再現性を確保するために、CNC加工、自動研削、座標測定、インライン欠陥検出などの技術を導入し始めています。これらの技術は、不良品の削減、歯形形状の一貫性の維持、そしてOEMの要求を満たすことを可能にします。また、自動製造は、ギアサプライヤーが労働力不足や地域ごとの品質基準といった課題を克服するのにも役立ちます。
電動車両向け低騒音ギア
電気自動車では、内燃機関に比べて電気モーターの作動音が静かなため、ギアノイズがより目立つようになります。そのため、サプライヤーは、歯形を精密に加工したり、高度な研削技術、表面コーティング、潤滑油との適合性を向上させたりといった技術開発を迫られています。将来的には、車内で異音や振動を起こさずに高速回転に対応できるギアが求められるようになるでしょう。音響試験、シミュレーション、電気自動車用減速ギアに関する技術力を持つサプライヤーは、将来のプロジェクトにおいてより有利な立場に立つと考えられます。
自動車用ギア市場の機会
アジア太平洋地域における精密歯車の現地供給
自動車用ギア市場の予測によると、アジア太平洋地域は、中国、インド、日本、韓国といった国々が自動車生産台数の増加と電動ドライブトレイン生産の拡大を両立させているため、地域密着型の精密部品供給において最も大きな機会を提供しています。サプライヤーは、鍛造、機械加工、仕上げ工程をOEM組立拠点の近くに配置することでメリットを得られます。これにより、リードタイムの短縮、コスト管理の改善、地域購買戦略のサポートが可能になります。柔軟な品質システムと製品ポートフォリオを持つサプライヤーは、トランスミッション、ステアリング、ディファレンシャル関連のプログラムで優位に立つことができます。
アフターマーケットおよびフリート交換チャネル
老朽化した車両群、高い車両稼働率、過酷な運転条件といった地域において、交換部品の需要は大きなビジネスチャンスとなります。トランスミッションやディファレンシャルは、熱、負荷、潤滑油、地形などの影響で摩耗しやすい部品です。認定スペアパーツ、販売代理店、そして特定の用途への対応は、サプライヤーが利益率を高めるための有効な手段となります。この市場は、商用車両の稼働率向上を強く求める北米、インド、中東、アフリカにおいて特に重要です。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -