
Mercado de materiales bioactivos: tamaño, crecimiento y previsiones 2031
Tamaño y pronósticos del mercado de materiales bioactivos (2021-2031), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (vidrio bioactivo, cerámica bioactiva, compuestos bioactivos y otros), aplicación (ortopedia, odontología, bioingeniería y otros) y geografía (Norteamérica, Europa, Asia Pacífico, Sudamérica y Centroamérica).
- Estado : Datos publicados
- Código de informe : TIPRE00003221
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 28, 2026


Tamaño del mercado en 2025
2.920 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
8.560 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
14,5 %
Índice de crecimiento
Mercado potencial
54.940 millones de dólares estadounidenses
(2026-2034)
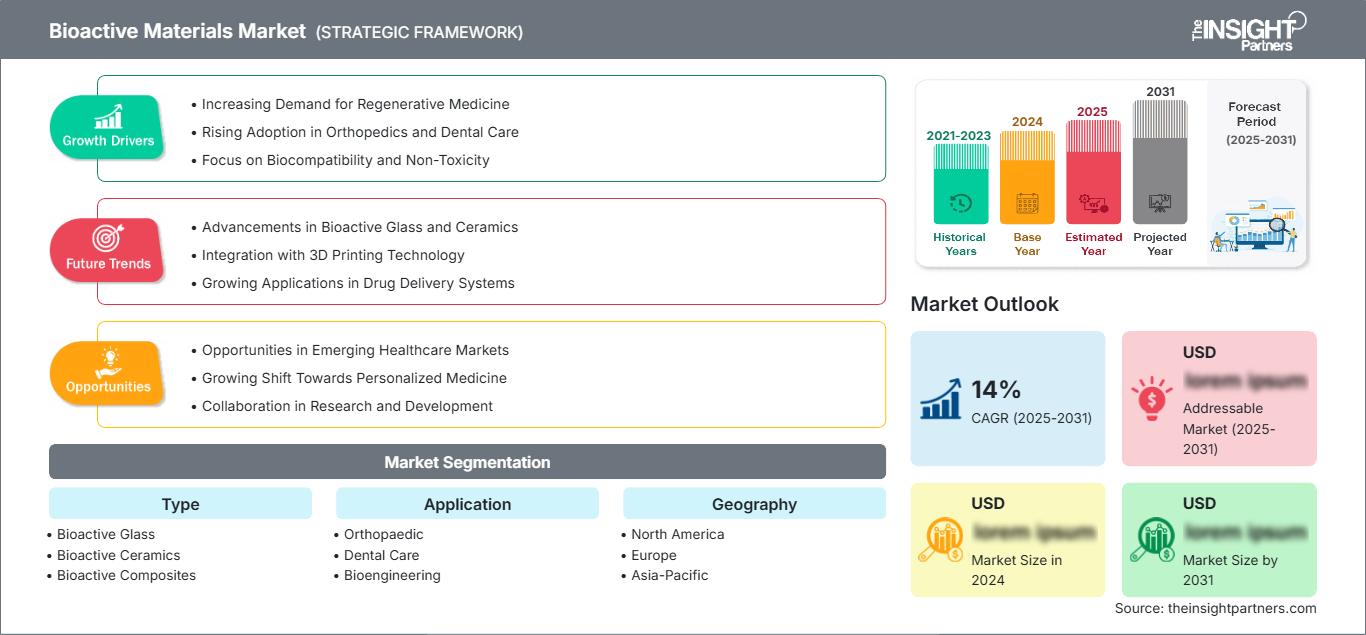
El mercado de materiales bioactivos alcanzó los 2920 millones de dólares en 2025 y se prevé que llegue a los 8560 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 14,5 % entre 2026 y 2034. Esta expansión se ve impulsada por el creciente uso de biomateriales regenerativos en la reconstrucción ortopédica, los procedimientos dentales, el tratamiento de defectos óseos y la ingeniería de tejidos. Los avances en materiales como el vidrio bioactivo, la cerámica y los compuestos están mejorando la osteoconductividad, la liberación controlada de iones, el comportamiento de reabsorción y la compatibilidad con los tejidos biológicos.
América del Norte sigue siendo un importante centro de innovación, impulsado por el volumen de procedimientos ortopédicos, la adopción de implantes dentales, la investigación en medicina regenerativa y la consolidada industria de fabricación de dispositivos médicos. El tamaño del mercado de materiales bioactivos está influenciado por la evidencia clínica, las aprobaciones regulatorias, las adquisiciones hospitalarias, la adopción por parte de los cirujanos y la diferenciación de productos. La demanda se orienta cada vez más hacia materiales que combinan actividad biológica con degradación controlada, integridad estructural, eficacia antimicrobiana y características de administración mínimamente invasivas.
Evaluación y perspectivas del mercado de materiales bioactivos
- América del Norte: América del Norte representó una participación estimada del 38-42% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,0-11,5% durante el período 2026-2034, impulsada por la innovación ortopédica, los procedimientos dentales, la investigación clínica y la comercialización de biomateriales avanzados.
- EE. UU.: En 2025, Estados Unidos representó aproximadamente entre el 84 % y el 87 % de la demanda norteamericana y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,2 % al 11,7 % hasta 2034, impulsada por la reconstrucción ortopédica y las aplicaciones dentales.
- Europa: Europa representó una cuota estimada del 25-28% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,5-12,0%, liderada por Alemania, el Reino Unido, Francia, Italia y Suiza a través de la medicina regenerativa y las tecnologías de implantes.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente entre el 20 % y el 23 % de la demanda mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 13,0 % al 14,5 %, liderada por China, Japón, Corea del Sur e India.
- Segmento más importante: El vidrio bioactivo representó una cuota de mercado estimada del 45-50% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,8-12,0% durante el período 2026-2034, manteniendo su posición de liderazgo.
- Segmento de alto crecimiento: La bioingeniería representó aproximadamente entre el 15 % y el 20 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 13,5 % al 15,0 % hasta 2034, impulsada por las aplicaciones de ingeniería de tejidos.
- Empresas clave analizadas en detalle: Stryker Corporation, Zimmer Biomet Holdings, Inc., Bonalive Biomaterials Ltd., SCHOTT AG, Medtronic plc, Dentsply Sirona Inc., NovaBone Products, LLC, Synergy Biomedical, LLC, Bioventus Inc. y Cerapedics Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo de materiales bioactivos se ha visto impulsado por composiciones de vidrio avanzadas, estructuras cerámicas porosas, andamios compuestos, tecnologías de fabricación aditiva, modificaciones de superficie y degradación controlada. El diseño de estos materiales para promover el desarrollo óseo sin comprometer sus propiedades físicas y biológicas se está volviendo común entre los desarrolladores. Se están logrando tamaños de partícula reproducibles, estructuras porosas y características de liberación de iones, lo que permite que los materiales evolucionen desde materiales de investigación hasta dispositivos clínicamente probados.
Se prevé un crecimiento futuro en los sistemas sanitarios en constante evolución, que cuentan con una mayor capacidad para realizar cirugías ortopédicas y dentales. La exigencia regulatoria de pruebas clínicas y seguridad beneficiará a los fabricantes de biomateriales que dispongan de plataformas para estos y sistemas de control de calidad. Asimismo, se invertirá en implantes mínimamente invasivos, andamios personalizados, materiales antimicrobianos y materiales híbridos como cerámica, vidrio, polímeros y sustancias biológicas.
Alcance del informe de mercado de materiales bioactivos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.920 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 8.560 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 14,5% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de materiales bioactivos
Los factores que impulsan el crecimiento del mercado de materiales bioactivos incluyen la alta demanda de sustitutos sintéticos para autoinjertos y aloinjertos, el auge de la cirugía ortopédica, los implantes dentales y los avances en medicina regenerativa. La cadena de valor abarca proveedores de materia prima, productores de biomateriales, fabricantes de dispositivos médicos, fabricantes por contrato, hospitales, clínicas dentales, centros de investigación y organismos reguladores. El vidrio bioactivo y la cerámica de fosfato de calcio siguen siendo de gran importancia, ya que tienen la capacidad de interactuar con el entorno fisiológico y favorecer la formación de tejidos mineralizados. Los materiales compuestos ofrecen más opciones gracias a la combinación de propiedades biológicas y mecánicas. La cadena de suministro incluye el procesamiento de vidrio y cerámica especializados, la producción de polvo, la sinterización, el recubrimiento, el moldeo y la esterilización.
El entorno competitivo en el mercado de materiales bioactivos se divide entre las grandes empresas de dispositivos médicos y las pequeñas empresas especializadas en biomateriales. Stryker Corporation produce un sustituto sintético de injerto óseo conocido como Vitoss BA con la ayuda de vidrio bioactivo, mientras que Zimmer Biomet Holdings, Inc. posee una diversa colección de productos sintéticos y biológicos para injertos óseos. Bonalive Biomaterials Ltd. es una empresa que produce vidrio bioactivo S53P4, mientras que SCHOTT AG proporciona vidrio bioactivo para fines sanitarios. Medtronic plc y Dentsply Sirona Inc. operan en los ámbitos de la medicina regenerativa y los ecosistemas de materiales dentales, respectivamente.
El análisis del mercado de materiales bioactivos muestra que el posicionamiento competitivo se basa cada vez más en datos clínicos, aprobaciones regulatorias, reproducibilidad de la fabricación, experiencia del cirujano y el rendimiento biológico de los propios productos. La diferenciación se produce mediante el uso de la estructura de los poros, las características de reabsorción, la capacidad antimicrobiana, los sistemas inyectables, así como la combinación con colágeno, péptidos, polímeros y terapia iónica. Por lo tanto, el posicionamiento estratégico está pasando del suministro de materiales puros a la integración clínica y al tratamiento de defectos específicos en hueso, odontología e ingeniería de tejidos.
Cada vez se invierte más en tecnologías de plataforma que pueden abarcar múltiples indicaciones en lugar de aplicaciones de un solo producto. Las empresas con redes clínicas bien desarrolladas pueden ampliar el uso de materiales a procedimientos relacionados con ortopedia, odontología, columna vertebral, traumatología y cirugía craneofacial. La colaboración con hospitales y organizaciones de investigación puede ser crucial, ya que la evidencia clínica aumenta la tasa de adopción. Las técnicas de fabricación avanzadas, como la fabricación aditiva y la sinterización controlada, abren posibilidades para la personalización del diseño y la reproducibilidad de los andamios, al tiempo que reducen las barreras para el desarrollo de futuras generaciones de biomateriales.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de materiales bioactivos: Perspectivas estratégicas
Perspectivas regionales
Mercado de materiales bioactivos de Norteamérica
América del Norte representó entre el 38 % y el 42 % del consumo mundial en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10 % al 11,5 % durante el período 2025-2034. La cuota de mercado de los materiales bioactivos en la región sigue siendo significativa debido a la infraestructura ortopédica avanzada, las cirugías dentales, el desarrollo de la medicina regenerativa y la producción de dispositivos médicos. Estados Unidos lidera el consumo en la región gracias a la investigación clínica, las capacidades regulatorias y los desarrolladores de biomateriales.
El mercado regional está impulsado por la demanda de sustitutos óseos sintéticos, soluciones de regeneración dental, implantes espinales y soluciones de ingeniería de tejidos. Stryker Corporation, Zimmer Biomet Holdings, Inc., Medtronic plc, Bioventus Inc. y Cerapedics Inc. cuentan con carteras de productos relevantes. Los datos clínicos siguen siendo un criterio de compra importante; mientras tanto, los hospitales analizan los productos en función de su eficacia en los procedimientos, su manejo, su seguridad y los resultados para los pacientes. Estados Unidos representa aproximadamente entre el 84 % y el 87 % del consumo norteamericano y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,2 % al 11,7 %.
Mercado de materiales bioactivos de EE. UU.
Estados Unidos representa aproximadamente entre el 84 % y el 87 % de la demanda norteamericana y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 10,2 % al 11,7 % hasta 2034. Los factores que impulsan este crecimiento incluyen la reconstrucción ortopédica, los implantes dentales, las cirugías de columna, la cirugía de trauma y la medicina regenerativa. Existe una creciente necesidad de un manejo predecible, reabsorción y un rendimiento clínicamente probado en la regeneración de tejidos en hospitales y centros de cirugía ambulatoria.
Grandes empresas como Stryker Corporation, Zimmer Biomet Holdings, Inc., Medtronic plc, Bioventus Inc. y Cerapedics Inc. impulsan el crecimiento competitivo en el campo de los injertos óseos y la cicatrización activa. El uso de estos productos está determinado por las preferencias de los cirujanos, la evidencia clínica, el reembolso, la aprobación regulatoria, la facilidad de administración y la eficiencia del procedimiento. La demanda de productos inyectables y mínimamente invasivos está en aumento, ya que los centros de salud buscan procedimientos más cortos y un manejo predecible.
Mercado europeo de materiales bioactivos
Se estima que Europa representará entre el 25 % y el 28 % de la demanda mundial total en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 10,5 % al 12,0 % hasta 2034. Alemania lidera el mercado, impulsada por la fabricación de dispositivos médicos, la experiencia en ortopedia, los centros de investigación y su sólida industria. El Reino Unido aprovecha la investigación y el desarrollo de biomateriales en medicina regenerativa, mientras que Francia, Italia y Suiza aportan valor al mercado a través de sus aplicaciones en odontología, ortopedia y dispositivos médicos.
Alemania cuenta con una sólida base de ingeniería para el procesamiento de cerámica, la fabricación de dispositivos médicos y la investigación en biomateriales. El Reino Unido aprovecha la investigación en ingeniería de tejidos y las redes de investigación clínica de sus universidades. Francia e Italia poseen importantes procedimientos ortopédicos y dentales que impulsan el mercado de injertos sintéticos y materiales regenerativos. Suiza aporta valor al mercado mediante la fabricación precisa de dispositivos médicos, la investigación en biomateriales y la tecnología dental. La armonización de las normativas en el marco europeo de dispositivos médicos hace hincapié en la evaluación clínica, la trazabilidad, los sistemas de calidad y la vigilancia posterior a la comercialización.
Mercado de materiales bioactivos en la región Asia-Pacífico
La región de Asia-Pacífico representó aproximadamente entre el 20 % y el 23 % de la demanda mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 13 % al 14,5 % hasta 2034. China lidera la región, seguida de Japón, Corea del Sur, India y Australia. La expansión de la infraestructura sanitaria, los procedimientos ortopédicos, la capacidad de tratamiento dental, la fabricación nacional de dispositivos médicos y la inversión en investigación impulsan la demanda. China y Japón son particularmente importantes para la investigación de biomateriales y la fabricación avanzada.
Mercado de materiales bioactivos de Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 9,0 % y el 11,0 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos lideran los mercados gracias a la inversión en infraestructura sanitaria, los hospitales especializados, el desarrollo del turismo médico y la capacidad en ortopedia. Sudáfrica cuenta con un ecosistema regional desarrollado de dispositivos médicos, mientras que la demanda del resto de Oriente Medio y África está vinculada a la mejora del acceso a la atención médica y la infraestructura hospitalaria.
Análisis de segmentación
Tipo
El mercado de materiales bioactivos, según su tipo, está determinado por la actividad biológica, los requisitos mecánicos, el comportamiento de degradación, la capacidad de procesamiento y la indicación clínica. El vidrio bioactivo mantiene la posición dominante, mientras que los compuestos bioactivos están ganando importancia en aplicaciones donde el refuerzo mecánico y la funcionalidad biológica deben coexistir. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 11,0 % al 12,2 % durante el período 2026-2034.
- Vidrio bioactivo: El vidrio bioactivo sigue siendo ampliamente utilizado en la regeneración ósea debido a que la liberación controlada de iones puede estimular la formación de minerales y la interacción biológica. Su versatilidad permite su uso en gránulos, partículas, recubrimientos y aplicaciones compuestas.
- Cerámicas bioactivas: Las cerámicas bioactivas ofrecen una composición química de fosfato de calcio y características estructurales compatibles con el tejido mineralizado. Son importantes para el relleno de defectos óseos, recubrimientos, andamios y aplicaciones dentales que requieren una reabsorción controlada.
- Compuestos bioactivos: Los compuestos bioactivos combinan cerámica o vidrio con polímeros, colágeno u otras matrices para mejorar la manipulación, las propiedades mecánicas, el control de la degradación y la idoneidad para aplicaciones regenerativas complejas.
Solicitud
La demanda de aplicaciones está en auge, ya que los profesionales sanitarios utilizan cada vez más materiales sintéticos y regenerativos para la reparación de tejidos. Los procedimientos ortopédicos siguen siendo la principal área de aplicación, mientras que la odontología se beneficia del crecimiento de implantes y el aumento óseo. La bioingeniería representa el sector de mayor crecimiento gracias al avance de las tecnologías de andamiaje. Se prevé que este segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,5 % al 12,8 % durante el periodo 2026-2034.
- Ortopedia: Las aplicaciones ortopédicas representan la principal base de demanda, ya que los biomateriales sintéticos se utilizan para defectos óseos, procedimientos de columna vertebral, reconstrucción de traumatismos y sustitución de injertos óseos, donde se requiere una regeneración predecible.
- Cuidado dental: Las aplicaciones en el cuidado dental incluyen el aumento óseo, la regeneración periodontal, la preparación del sitio para implantes y otros procedimientos en los que los biomateriales ayudan a restaurar un volumen óseo adecuado y a facilitar la colocación exitosa de implantes.
- Bioingeniería: Las aplicaciones de la bioingeniería se están expandiendo a través de andamios para ingeniería de tejidos, estructuras tridimensionales, liberación controlada de iones, materiales interactivos con células y arquitecturas personalizadas diseñadas para la investigación en medicina regenerativa y su futura traslación clínica.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Ortopédico |
Alto |
Regeneración ósea |
Maduro |
|
Cuidado dental |
Medio |
Soporte para implantes |
Escalada |
|
Bioingeniería |
Medio |
Diseño de andamios |
Emergente |
Factores que impulsan el crecimiento del mercado de materiales bioactivos y análisis de su impacto
Aumento de los procedimientos ortopédicos y de la demanda de sustitutos óseos sintéticos.
El creciente volumen de procedimientos ortopédicos está generando una demanda de materiales que puedan rellenar defectos óseos y, al mismo tiempo, reducir la dependencia de la obtención de autoinjertos. Los biomateriales sintéticos ofrecen una manipulación controlada, una composición estandarizada y una disponibilidad predecible, lo que permite superar varias limitaciones asociadas a las fuentes de injertos biológicos. El envejecimiento de la población, los casos de traumatismos, los procedimientos de columna y las cirugías de revisión están ampliando la base clínica potencial. El vidrio bioactivo y las cerámicas de fosfato de calcio son particularmente relevantes, ya que sus superficies pueden favorecer la deposición de minerales y la interacción con el tejido circundante. Los hospitales consideran cada vez más la facilidad de preparación, el método de administración, el comportamiento de reabsorción y la evidencia clínica al seleccionar productos. Los fabricantes que ofrecen soluciones específicas para cada procedimiento pueden fortalecer su adopción al optimizar el flujo de trabajo del cirujano y mejorar los resultados para el paciente. Este factor está incrementando la importancia comercial de la fabricación escalable de biomateriales y su validación clínica.
Creciente adopción de procedimientos dentales regenerativos
Los procedimientos de implantes dentales y el aumento óseo están ampliando el mercado potencial para los materiales bioactivos. Un volumen óseo insuficiente puede complicar la colocación de implantes, lo que genera demanda de materiales de injerto y regenerativos capaces de favorecer la formación de tejido mineralizado. Las cerámicas bioactivas y los materiales a base de vidrio ofrecen alternativas a los métodos de injerto convencionales y pueden suministrarse en formatos adecuados para su colocación en partículas, masillas, gránulos o sistemas de administración especializados. Los profesionales dentales evalúan cada vez más los materiales en función de su manipulación, reabsorción, características de las partículas, integración y evidencia clínica. La odontología digital está reforzando aún más la demanda de materiales regenerativos predecibles, ya que la planificación del tratamiento puede integrar cada vez más el posicionamiento del implante con la evaluación del volumen óseo. Los fabricantes pueden beneficiarse desarrollando productos diseñados para indicaciones dentales específicas, combinando el rendimiento del biomaterial con la facilidad de administración y la evidencia generada mediante estudios clínicos controlados.
Avances en ingeniería de biomateriales y tecnologías de fabricación.
Los avances en ingeniería de materiales están ampliando la funcionalidad de los productos bioactivos más allá de los rellenos óseos convencionales. Los investigadores están desarrollando vidrios mesoporosos, cerámicas dopadas con iones, compuestos poliméricos-cerámicos, superficies antimicrobianas y andamios con porosidad controlada. La fabricación aditiva permite arquitecturas más precisas, mientras que las técnicas mejoradas de sinterización y procesamiento de polvos aumentan la reproducibilidad. Estos avances pueden respaldar aplicaciones de ingeniería de tejidos donde el tamaño de los poros, la geometría interconectada, la degradación y las propiedades mecánicas deben equilibrarse cuidadosamente. Las mejoras en la fabricación también ayudan a abordar una de las principales barreras para la comercialización: la producción consistente a una escala clínicamente relevante. A medida que las empresas pasan de los materiales en fase de investigación a los dispositivos médicos regulados, los sistemas de calidad robustos y el procesamiento reproducible adquirirán una importancia creciente. Este progreso tecnológico está ampliando el abanico de aplicaciones disponibles para los desarrolladores de biomateriales.
Tendencias futuras del mercado de materiales bioactivos
Desarrollo de materiales bioactivos multifuncionales y dopados con iones
Las tendencias del mercado de materiales bioactivos apuntan hacia formulaciones multifuncionales que combinan la regeneración tisular con actividad antimicrobiana, señalización angiogénica, inmunomodulación o liberación controlada de iones terapéuticos. Se están investigando el estroncio, el zinc, el cobre, el magnesio y otros iones para influir en el comportamiento celular y la formación de minerales. Las estructuras mesoporosas pueden aumentar aún más la superficie y crear oportunidades para la liberación controlada de agentes terapéuticos. El valor comercial de estos materiales dependerá de lograr efectos biológicos predecibles sin comprometer la seguridad, la degradación, la integridad mecánica ni la reproducibilidad de la fabricación. Por lo tanto, es probable que los productos futuros se centren en composiciones específicas para cada aplicación, en lugar de formulaciones universales. Los desarrolladores que establezcan relaciones claras entre la composición, el procesamiento, la liberación de iones, la respuesta biológica y el rendimiento clínico estarán mejor posicionados para llevar los materiales avanzados de los programas de investigación a las aplicaciones médicas reguladas.
Mayor integración de la fabricación aditiva y los andamios personalizados
Se prevé que la fabricación tridimensional adquiera cada vez mayor relevancia a medida que clínicos y desarrolladores busquen andamios que reproduzcan geometrías de defectos específicas de cada paciente. La fabricación aditiva permite controlar la arquitectura de los poros, las dimensiones externas, los canales internos y la distribución del material con mayor precisión que muchos procesos convencionales. La combinación de cerámicas o vidrios bioactivos con polímeros imprimibles ofrece mayor flexibilidad en el comportamiento mecánico y la degradación. La siguiente etapa de desarrollo requerirá flujos de trabajo de producción fiables, métodos de esterilización validados, propiedades de los materiales repetibles y vías regulatorias adecuadas para productos específicos de cada paciente. La imagen digital puede respaldar el proceso de diseño al convertir datos clínicos en estructuras de andamios personalizadas. A medida que mejore la rentabilidad de la fabricación, las soluciones de biomateriales personalizadas podrían centrarse inicialmente en procedimientos craneofaciales, ortopédicos y de ingeniería de tejidos complejos antes de expandirse a aplicaciones clínicas más amplias.
Oportunidades de mercado en materiales bioactivos
Expansión de las alianzas regionales de fabricación y clínicas.
Las previsiones del mercado de materiales bioactivos indican atractivas oportunidades para los proveedores que establezcan alianzas de fabricación y clínicas en la región de Asia-Pacífico. China, Japón, Corea del Sur e India combinan una infraestructura sanitaria en expansión con crecientes capacidades de investigación, lo que genera oportunidades para el desarrollo local de biomateriales. La fabricación regional puede reducir los costes logísticos, mejorar la capacidad de respuesta del suministro y facilitar la personalización según las necesidades clínicas locales. Las alianzas con universidades, hospitales, redes dentales y centros ortopédicos pueden generar evidencia clínica y, al mismo tiempo, facilitar la familiarización de los cirujanos con los materiales. Los inversores deben priorizar las instalaciones capaces de producir diversos formatos de materiales, como polvos, gránulos, andamios y compuestos. Los laboratorios de calidad y la experiencia en materia regulatoria son igualmente importantes, ya que la comercialización de biomateriales depende de una composición consistente y un rendimiento validado. Por lo tanto, una estrategia regional puede combinar la eficiencia de la fabricación con el desarrollo del mercado clínico.
Comercialización de plataformas avanzadas de materiales compuestos y bioingeniería.
Las plataformas compuestas avanzadas ofrecen la oportunidad de cerrar la brecha entre los rellenos óseos convencionales y los sofisticados sistemas de ingeniería de tejidos. La combinación de vidrio o cerámica bioactiva con colágeno, polímeros, péptidos o iones terapéuticos puede mejorar las propiedades mecánicas, la manipulación, el control de la degradación y la funcionalidad biológica. Las oportunidades de comercialización son más sólidas cuando los productos resuelven problemas clínicos específicos en lugar de ofrecer mejoras incrementales en los materiales. Las empresas pueden priorizar los defectos óseos que no soportan carga, la regeneración dental, la reparación craneofacial y aplicaciones selectas de ingeniería de tejidos donde la arquitectura controlada del andamio tiene valor clínico. La inversión debe centrarse en la fabricación reproducible, la compatibilidad con la esterilización, la estabilidad a largo plazo y la generación de evidencia. Los acuerdos estratégicos de licencia y codesarrollo pueden acelerar aún más la comercialización al combinar la experiencia en biomateriales con capacidades regulatorias y de distribución de dispositivos médicos ya establecidas.
Novedades recientes
- Junio de 2026: El Organismo Internacional de Energía Atómica (OIEA) puso en marcha un proyecto de investigación coordinada de cinco años sobre biomateriales inteligentes para productos sanitarios de próxima generación , centrado en biomateriales multifuncionales y de alto rendimiento, como andamios impresos en 3D, biomateriales con capacidad de respuesta, biosensores y recubrimientos avanzados para implantes. La iniciativa utilizará tecnologías de radiación, como la radiación gamma, los rayos X y los haces de electrones, para modificar con precisión las propiedades de los biomateriales, incluyendo la reticulación, la degradación, la resistencia mecánica y las interacciones biológicas. El proyecto también tiene como objetivo generar evidencia preclínica y establecer protocolos estandarizados de procesamiento por radiación, facilitando así la transición de los biomateriales avanzados de la investigación de laboratorio a aplicaciones sanitarias escalables.
- Mayo de 2026: CJ Biomaterials y Yuhan-Kimberly lanzaron en Corea del Sur el paño de cocina biodegradable y reutilizable Kleenex, descrito como el primer paño de papel no tejido reutilizable del mundo fabricado con PHA amorfo. El producto combina celulosa con la tecnología PHACT A1000P de CJ Biomaterials y puede lavarse y reutilizarse varias veces antes de desecharse. La colaboración entre ambas compañías surgió de una alianza iniciada en 2022 centrada en el desarrollo de productos sostenibles mediante la tecnología PHA.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -