
生物活性材料市场:规模、市场趋势与预测 2031年
生物活性材料市场规模及预测(2021-2031 年)、全球及区域份额、趋势和增长机会分析报告涵盖范围:按类型(生物活性玻璃、生物活性陶瓷、生物活性复合材料及其他)、应用(骨科、牙科护理、生物工程及其他)和地域(北美、欧洲、亚太地区以及南美和中美洲)划分。
- 状态 : 数据发布
- 报告代码 : TIPRE00003221
- 类别 : 化学品和材料
- 页数 : 150
- 可用报告格式 :


- 最后更新日期 : August 28, 2026


2025年市场规模
29.2 亿美元
基准年值
2034 年预测
85.6 亿美元
预计到2034年
2026-2034年复合年增长率
14.5 %
增长率
目标市场
549.4 亿美元
(2026-2034)
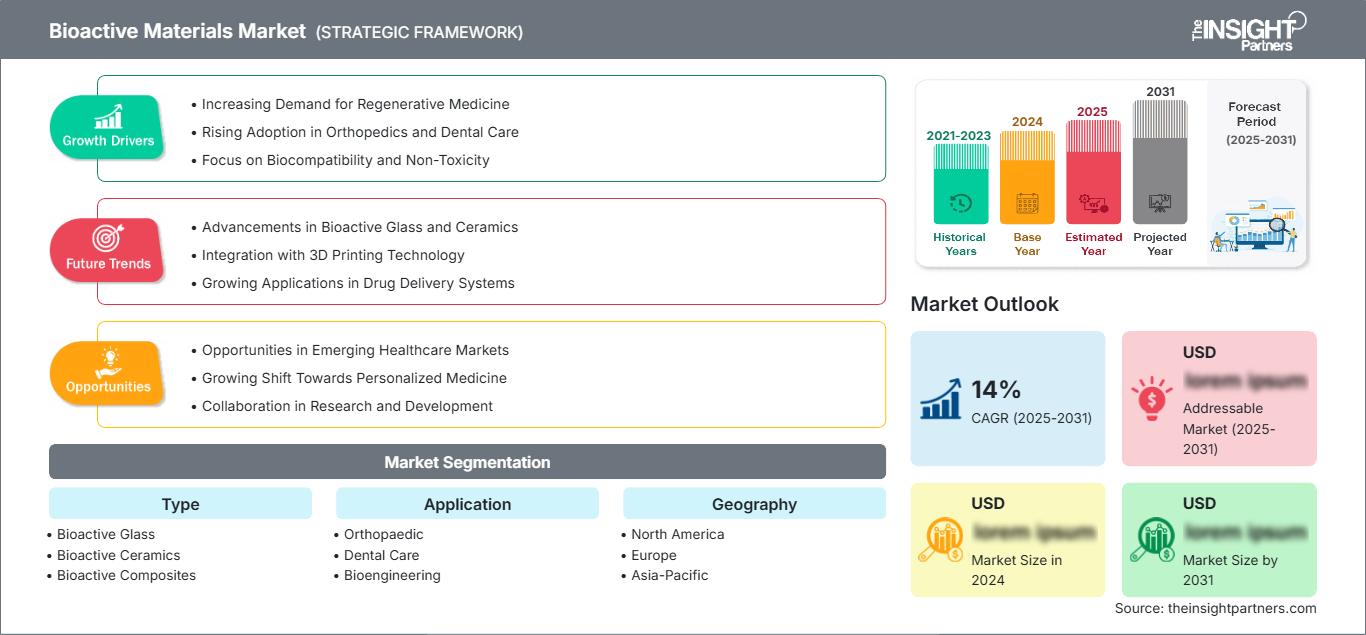
2025年生物活性材料市场规模为29.2亿美元,预计到2034年将达到85.6亿美元,2026年至2034年间的复合年增长率(CAGR)为14.5%。再生生物材料在骨科重建、牙科手术、骨缺损修复和组织工程等领域的日益广泛应用,推动了市场增长。生物活性玻璃、陶瓷和复合材料等材料的进步,提高了其骨传导性、可控离子释放、吸收性能以及与生物组织的相容性。
北美仍然是重要的创新中心,这得益于其庞大的骨科手术量、牙科植入物的广泛应用、再生医学研究以及成熟的医疗器械制造体系。生物活性材料市场规模受临床证据、监管审批、医院采购、外科医生采纳以及产品差异化等因素的影响。市场需求正日益转向兼具生物活性、可控降解性、结构完整性、抗菌性能和微创给药特性的材料。
生物活性材料市场评估与洞察
- 北美:预计到 2025 年,北美将占 38% 至 42% 的市场份额,在骨科创新、牙科手术、临床研究和先进生物材料商业化的支持下,预计在 2026 年至 2034 年期间将以 10.0% 至 11.5% 的复合年增长率增长。
- 美国: 2025 年,美国约占北美需求的 84% 至 87%,预计到 2034 年将以 10.2% 至 11.7% 的复合年增长率增长,这主要得益于骨科重建和牙科应用。
- 欧洲:预计到 2025 年,欧洲将占全球市场份额的 25% 至 28%,并将以 10.5% 至 12.0% 的复合年增长率增长,德国、英国、法国、意大利和瑞士将通过再生医学和植入技术引领这一增长。
- 亚太地区:到 2025 年,亚太地区约占全球需求的 20% 至 23%,预计将以 13.0% 至 14.5% 的复合年增长率增长,其中中国、日本、韩国和印度是主要增长动力。
- 最大细分市场:生物活性玻璃在 2025 年占据了 45-50% 的市场份额,预计在 2026-2034 年期间将以 10.8-12.0% 的复合年增长率增长,保持其领先地位。
- 高增长领域:生物工程在 2025 年占据了约 15-20% 的市场份额,预计到 2034 年将以 13.5-15.0% 的复合年增长率增长,这主要得益于组织工程应用的发展。
- 详细分析的关键公司有:史赛克公司、捷迈生物科技控股公司、博纳利维生物材料有限公司、肖特股份公司、美敦力公司、登士柏西诺德公司、诺瓦邦产品有限责任公司、协同生物医学有限责任公司、Bioventus公司和Cerapedics公司。
资料来源: Insight Partners 根据专有研究、政府出版物、公司年报、投资者报告、行业数据库和专家访谈进行的分析。
生物活性材料的研发得益于先进的玻璃成分、多孔陶瓷结构、复合支架、增材制造技术、表面改性以及可控降解等技术的进步。在不损害材料物理和生物学特性的前提下,设计此类材料以促进骨骼发育已成为研发人员的普遍目标。可重复的粒径、多孔结构和离子释放特性正逐步实现,使得这些材料能够从研究材料发展成为临床验证的医疗器械。
随着医疗保健系统不断发展,骨科和牙科手术能力日益增强,未来将迎来增长。监管机构对临床验证和安全性的要求将有利于拥有生物材料平台和质量控制系统的生物材料制造商。此外,微创植入物、个性化支架、抗菌材料以及混合陶瓷、玻璃、聚合物和生物物质等领域也将迎来投资。
生物活性材料市场报告范围
| 报告属性 | 细节 |
|---|---|
| 2025年市场规模 | 29.2亿美元 |
| 到2034年市场规模 | 85.6亿美元 |
| 全球复合年增长率(2026-2034 年) | 14.5% |
| 史料 | 2021-2024 |
| 预测期 | 2026-2034 |
生物活性材料市场分析
生物活性材料市场增长的驱动因素包括:对自体移植和异体移植合成替代品的高需求、骨科手术的蓬勃发展、牙科植入物的广泛应用以及再生医学的进步。其价值链涵盖原材料供应商、生物材料生产商、医疗器械生产商、合同制造商、医院、牙科诊所、研究机构和监管机构。生物活性玻璃和磷酸钙陶瓷仍然具有重要意义,因为它们能够与生理环境发生反应,并有助于矿化组织的形成。复合材料通过兼具生物学特性和机械性能,提供了更多选择。其供应链包括特种玻璃和陶瓷加工、粉末生产、烧结、涂层、成型和灭菌等环节。
生物活性材料市场的竞争格局呈现两极分化,一方是医疗器械巨头,另一方则是规模较小的专业生物材料公司。史赛克公司(Stryker Corporation)利用生物活性玻璃生产名为Vitoss BA的合成骨移植替代材料;捷迈生物(Zimmer Biomet Holdings, Inc.)则拥有种类繁多的合成和生物骨移植产品。博纳利夫生物材料有限公司(Bonalive Biomaterials Ltd.)生产S53P4生物活性玻璃,而肖特公司(SCHOTT AG)则为医疗保健行业提供生物活性玻璃。美敦力公司(Medtronic plc)和登士柏西诺德公司(Dentsply Sirona Inc.)分别在再生医学和牙科材料领域开展业务。
生物活性材料市场分析表明,竞争定位越来越依赖于临床数据、监管审批、生产可重复性、外科医生经验以及产品本身的生物学性能。差异化体现在孔隙结构、吸收特性、抗菌能力、注射系统以及与胶原蛋白、肽、聚合物和离子疗法的联合应用等方面。因此,战略定位正从单纯的材料供应转向临床整合,并致力于解决骨骼、牙科和组织工程领域的特定缺陷。
越来越多的投资正转向能够应对多种适应症而非单一产品应用的平台技术。拥有完善临床网络的公司可以将材料拓展至相关的骨科、牙科、脊柱、创伤和颅面外科手术。随着临床验证的不断完善,与医院和研究机构的合作至关重要,因为临床验证能够提高材料的采用率。增材制造和可控烧结等先进制造技术为支架设计的定制化和可重复性提供了可能,同时也降低了未来几代生物材料研发的门槛。
您可以调整的内容
- ● 细分
- ● 地理
- ● 竞争分析
- ● 语言偏好
生物活性材料市场:战略洞察
区域洞察
北美生物活性材料市场
2025年,北美地区约占全球消费量的38%至42%,预计在2025年至2034年间将以10.0%至11.5%的复合年增长率增长。由于该地区拥有先进的骨科基础设施、牙科手术、再生医学发展和医疗器械生产,其生物活性材料市场份额仍然十分可观。美国凭借其临床研究、监管能力和生物材料开发商的优势,在北美地区的消费量中处于领先地位。
区域市场主要受合成骨替代物、牙齿再生解决方案、脊柱植入物和组织工程解决方案的需求驱动。史赛克公司(Stryker Corporation)、捷迈邦美控股公司(Zimmer Biomet Holdings, Inc.)、美敦力公司(Medtronic plc)、百奥文图斯公司(Bioventus Inc.)和赛拉佩迪克斯公司(Cerapedics Inc.)均拥有相关的产品组合。临床数据仍然是重要的采购标准;同时,医院会根据产品的手术有效性、操作便捷性、安全性以及患者预后来评估产品。美国约占北美消费量的84-87%,预计将以10.2-11.7%的复合年增长率增长。
美国生物活性材料市场
美国约占北美需求的84%至87%,预计到2034年将保持10.2%至11.7%的复合年增长率。增长驱动因素包括骨科重建、牙科植入、脊柱手术、创伤手术和再生医学。医院和门诊手术中心对可预测的操作性、可吸收性和经临床验证的组织再生性能的需求日益增长。
史赛克公司(Stryker Corporation)、捷迈邦美控股公司(Zimmer Biomet Holdings, Inc.)、美敦力公司(Medtronic plc)、百奥文图斯公司(Bioventus Inc.)和赛拉佩迪克斯公司(Cerapedics Inc.)等主要参与者推动了骨移植和主动愈合领域的竞争性增长。产品的使用受多种因素驱动,包括外科医生的偏好、临床证据、医保报销、监管部门的批准、给药的便捷性以及手术效率。随着医疗机构寻求更短的手术时间和更可预测的操作性能,对注射型和微创产品的需求正在不断增长。
欧洲生物活性材料市场
据估计,到2025年,欧洲将占全球总需求的25%至28%,并预计到2034年将保持10.5%至12.0%的复合年增长率。德国是市场领导者,这得益于其医疗器械制造、骨科技术、研发设施和工业实力。英国在再生医学领域拥有强大的生物材料研发实力,而法国、意大利和瑞士则通过其在牙科、骨科和医疗器械应用方面的贡献,为市场增添价值。
德国拥有雄厚的工程基础,涵盖陶瓷加工、医疗器械制造和生物材料研究。英国则充分利用大学组织的工程研究和临床研究网络。法国和意大利拥有庞大的骨科和牙科手术量,推动了合成移植物和再生材料市场的发展。瑞士凭借其精密的医疗器械制造、生物材料研究和牙科技术,为市场增添价值。欧洲医疗器械框架下的法规协调强调临床评估、可追溯性、质量体系和上市后监管。
亚太生物活性材料市场
亚太地区预计在2025年占全球需求的20%至23%,并预计到2034年将以13.0%至14.5%的复合年增长率增长。中国在该地区处于领先地位,其次是日本、韩国、印度和澳大利亚。不断扩大的医疗基础设施、骨科手术、牙科治疗能力、国内医疗器械制造以及研发投入都支撑着这一需求。中国和日本在生物材料研究和先进制造领域尤为重要。
中东和非洲生物活性材料市场
预计到2034年,中东和非洲的需求将以约9.0%至11.0%的复合年增长率增长。沙特阿拉伯和阿联酋是领先的市场,这得益于其医疗基础设施投资、专科医院、医疗旅游业的发展以及骨科治疗能力。南非拥有成熟的区域医疗器械生态系统,而中东和非洲其他地区的需求则与医疗服务可及性和医院基础设施的改善密切相关。
细分分析
类型
生物活性材料市场涵盖多种材料类型,其市场范围受生物活性、力学性能要求、降解行为、加工性能和临床适应症等因素的影响。生物活性玻璃占据市场最大份额,而生物活性复合材料在需要兼顾力学增强和生物功能的领域中日益受到重视。预计2026年至2034年间,该细分市场的复合年增长率将达到11.0%至12.2%。
- 生物活性玻璃:生物活性玻璃因其可控的离子释放能够刺激矿物质形成和生物相互作用,在骨再生领域得到广泛应用。其多功能性使其可用于颗粒、涂层和复合材料等多种应用。
- 生物活性陶瓷:生物活性陶瓷具有与矿化组织相容的磷酸钙化学性质和结构特征。它们在骨缺损填充、涂层、支架以及需要可控吸收的牙科应用中发挥着重要作用。
- 生物活性复合材料:生物活性复合材料将陶瓷或玻璃与聚合物、胶原蛋白或其他基质结合,以改善操作性、机械性能、降解控制以及对复杂再生应用的适用性。
应用
随着医疗机构越来越多地使用合成和再生材料进行组织修复,应用需求也在不断扩大。骨科手术仍然是最大的应用领域,而牙科则受益于种植体生长和骨增量技术。随着支架技术的进步,生物工程领域成为增长最快的领域。预计在2026年至2034年期间,该应用领域的复合年增长率将达到11.5%至12.8%。
- 骨科:骨科应用是主要的需求领域,因为合成生物材料用于骨缺损、脊柱手术、创伤重建和骨移植替代,这些都需要可预测的再生。
- 牙科护理:牙科护理应用包括骨增量、牙周再生、种植位点准备以及其他生物材料有助于恢复足够的骨量并支持成功植入种植体的程序。
- 生物工程:生物工程应用正在通过组织工程支架、三维结构、可控离子释放、细胞相互作用材料以及为再生医学研究和未来临床转化而设计的定制结构而不断扩展。
机遇概览
|
应用 |
收入贡献 |
趋势标签 |
收养阶段 |
|---|---|---|---|
|
骨科 |
高的 |
骨再生 |
成熟 |
|
牙科护理 |
中等的 |
种植体支持 |
规模化 |
|
生物工程 |
中等的 |
脚手架设计 |
新兴 |
生物活性材料市场增长驱动因素及影响分析
骨科手术量增加和对合成骨替代物的需求增长
骨科手术量的不断增长催生了对能够填充骨缺损并减少自体骨移植依赖的材料的需求。合成生物材料具有可控的操作性、标准化的成分和可预测的可用性,从而克服了生物移植材料的一些局限性。人口老龄化、创伤病例、脊柱手术和翻修手术等因素正在扩大潜在的临床应用范围。生物活性玻璃和磷酸钙陶瓷尤为重要,因为它们的表面能够促进矿物质沉积并与周围组织相互作用。医院在选择产品时,越来越重视制备的便捷性、给药方式、吸收特性和临床证据。能够提供针对特定手术解决方案的制造商,可以通过优化外科医生的工作流程和改善患者预后来促进产品的推广应用。这种趋势正在提升可扩展生物材料生产和临床验证的商业重要性。
再生牙科手术的普及程度日益提高
牙科种植手术和骨增量手术正在扩大生物活性材料的潜在市场。骨量不足会使种植体植入变得复杂,从而催生了对能够支持矿化组织形成的植骨和再生材料的需求。生物活性陶瓷和玻璃基材料为传统的植骨方法提供了替代方案,并且可以以颗粒、糊剂、颗粒或专用输送系统等形式供应。牙科专业人员越来越多地根据操作性、吸收性、颗粒特性、整合性和临床证据来评估材料。数字化牙科进一步增强了对可预测再生材料的需求,因为治疗计划可以越来越多地将种植体定位与骨量评估相结合。制造商可以通过开发针对特定牙科适应症的产品而获益,这些产品将生物材料的性能与输送便利性以及通过受控临床研究获得的证据相结合。
生物材料工程和制造技术的进展
材料工程的进步正在拓展生物活性产品的功能,使其超越传统的骨填充材料。研究人员正在开发介孔玻璃、离子掺杂陶瓷、聚合物-陶瓷复合材料、抗菌表面以及具有可控孔隙率的支架。增材制造技术能够实现更精确的结构,而改进的烧结和粉末加工技术则可以提高产品的可重复性。这些进展能够支持组织工程应用,在这些应用中,孔径、互连几何结构、降解性和力学性能必须得到精确的平衡。制造工艺的改进也有助于解决商业化的主要障碍之一,即在临床相关规模上实现稳定的生产。随着企业从研发阶段的材料转向受监管的医疗器械,健全的质量体系和可重复的加工工艺将变得日益重要。这些技术进步正在拓展生物材料开发人员的应用范围。
生物活性材料市场未来趋势
离子掺杂和多功能生物活性材料的开发
生物活性材料市场的发展趋势正朝着多功能配方方向发展,这些配方将组织再生与抗菌活性、血管生成信号传导、免疫调节或可控的治疗性离子释放相结合。锶、锌、铜、镁和其他离子正被研究用于影响细胞行为和矿物质形成。介孔结构可以进一步增加表面积,并为治疗剂的控释创造机会。这些材料的商业价值将取决于能否在不影响安全性、降解性、机械完整性或生产可重复性的前提下,实现可预测的生物效应。因此,未来的产品可能会侧重于特定应用的成分,而不是通用配方。能够建立成分、加工、离子释放、生物反应和临床性能之间清晰关系的研发人员,将更有利于推动先进材料从研究项目走向受监管的医疗应用。
增材制造与个性化支架的更紧密结合
随着临床医生和研发人员寻求能够复制患者特定缺陷几何形状的支架,三维制造技术预计将变得越来越重要。与许多传统工艺相比,增材制造能够更精确地控制孔隙结构、外部尺寸、内部通道和材料分布。将生物活性陶瓷或玻璃与可打印聚合物相结合,可以进一步提高机械性能和降解的灵活性。下一阶段的研发将需要可靠的生产流程、经过验证的灭菌方法、可重复的材料性能以及适用于患者特定产品的监管途径。数字成像技术可以将临床数据转化为定制的支架结构,从而支持设计过程。随着制造成本的降低,个性化生物材料解决方案最初可能会集中应用于复杂的颅面、骨科和组织工程手术,然后再扩展到更广泛的临床应用领域。
生物活性材料市场机遇
拓展区域制造和临床合作伙伴关系
生物活性材料市场预测显示,在亚太地区建立生产和临床合作伙伴关系的供应商将面临极具吸引力的机遇。中国、日本、韩国和印度不断完善的医疗基础设施和日益增强的研发能力,为本地化生物材料开发创造了机会。区域化生产可以降低物流成本,提高供应响应速度,并支持根据当地临床需求进行定制。与大学、医院、牙科网络和骨科中心建立合作关系,可以产生临床证据,同时加快外科医生对生物活性材料熟悉程度。投资者应优先考虑能够生产多种材料形式的工厂,包括粉末、颗粒、支架和复合材料。高质量的实验室和监管方面的专业知识同样重要,因为生物材料的商业化取决于成分的一致性和性能的验证。因此,区域战略可以将生产效率与临床市场开发相结合。
先进复合材料和生物工程平台的商业化
先进的复合材料平台为弥合传统骨填充材料与复杂组织工程系统之间的差距提供了契机。将生物活性玻璃或陶瓷与胶原蛋白、聚合物、肽或治疗性离子相结合,可以改善材料的机械性能、操作性、降解控制和生物功能。产品若能解决特定的临床问题,而非仅仅提供渐进式的材料改进,则商业化机会最为显著。企业可以优先考虑非承重骨缺损、牙齿再生、颅面修复以及某些组织工程应用,在这些应用中,可控的支架结构具有临床价值。投资应侧重于可重复的生产制造、灭菌兼容性、长期稳定性以及循证医学证据的产生。战略许可和合作开发协议能够将生物材料专业知识与成熟的医疗器械分销和监管能力相结合,从而进一步加速商业化进程。
最新进展
- 2026年6月:国际原子能机构(IAEA)启动了一项为期五年的“下一代医疗保健产品智能生物材料协调研究项目”,重点关注多功能和高性能生物材料,包括3D打印支架、响应性生物材料、生物传感器和先进植入物涂层。该项目将利用伽马射线、X射线和电子束等辐射技术,精确调控生物材料的性能,包括交联、降解、机械强度和生物相互作用。该项目还旨在生成临床前证据并建立标准化的辐射处理方案,从而支持先进生物材料从实验室研究向可扩展的医疗保健应用转化。
- 2026年5月:CJ Biomaterials和Yuhan-Kimberly在韩国推出了Kleenex可生物降解可重复使用洗碗巾,该产品被誉为全球首款采用非晶态PHA制成的可重复使用无纺布纸巾。该产品结合了纤维素和CJ Biomaterials的PHACT A1000P技术,可多次洗涤和重复使用。两家公司的合作始于2022年,当时双方建立了一个专注于利用PHA技术开发可持续产品的合作关系。
常见问题解答

- 全面的市场规模与预测分析
- 详细的细分市场分析
- 深入的市场动态评估
- 区域及国家级洞察
- 竞争格局与企业对标分析
- 战略性商业情报
客户评价

Insight Partners 的 SCADA 系统市场报告内容全面,对当前趋势和未来预测提供了宝贵的见解。该团队始终高度专业、响应迅速且乐于助人。我们非常满意,强烈推荐他们的服务。
兰·凯德姆 伙伴, Reali Technologies LTD
我请求一份关于特定软件市场的报告,团队在几天内就完成了。报告信息非常相关,而且呈现得非常出色。之后,我请求对报告进行一些修改和补充。团队再次迅速响应,不到一周我就收到了最终报告。
让-埃尔韦·詹恩 主席, 未来分析公司
我们与 Insight Partners 合作进行了一项重要的市场研究和预测。他们清晰地洞察了机遇和风险,帮助我们制定了计划。他们的研究简单易用,数据可靠,帮助我们做出了明智而自信的决策。我们强烈推荐他们。
皮尤什·纳格帕尔 高级副总裁, 远光全球
Insight Partners 凭借其深厚的行业专业知识,提供了富有洞察力、结构合理的市场研究。他们的团队始终专业且响应迅速。用户友好的网站让访问行业报告变得顺畅无阻。我们强烈推荐他们可靠、高质量的研究服务。
安达幸彦 首席执行官, 深蓝有限责任公司
这是我第一次从The Insight Partners购买市场报告。起初我有些犹豫,但访问了他们的网站后,我更放心地冒险购买市场报告。我对报告的质量和客户服务非常满意。我对最初的报告有一些疑问和意见,但在与他们的分析师通过电子邮件沟通了几次后,我相信这份报告可以作为我们战略规划流程的参考。非常感谢您抽出宝贵的时间,让这次体验如此愉快。我一定会向其他人推荐你们的服务,当我们需要更多市场数据时,你们将是我的首选。
约翰·铃木 总裁兼首席执行官、董事会董事, BK科技
感谢您在处理我关于尼日利亚传染病体外诊断市场信息请求的过程中所展现的支持和专业精神。感谢您的耐心、指导,以及您愿意提供的折扣,最终促成了这笔交易。我期待未来与 Insight Partners 继续合作,这一切都要归功于您与我初次接触后留下的良好印象。
奇吉奥克博士 ONYIA 董事总经理, PineCrest 医疗保健有限公司购买理由
- 明智的决策
- 了解市场动态
- 竞争分析
- 客户洞察
- 市场预测
- 风险规避
- 战略规划
- 投资论证
- 识别新兴市场
- 优化营销策略
- 提升运营效率
- 顺应监管趋势




















 获取免费样品 -