
Mercado de envases compostables para servicios de alimentación: tamaño, crecimiento y previsiones 2034
Tamaño y pronóstico del mercado de envases compostables para servicios de alimentación (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (bandejas, vasos y platos, cubiertos, envases tipo concha, tazones, bolsas y sobres, entre otros) y material (papel y cartón, plástico compostable [bioplástico], entre otros).
- Estado : Datos publicados
- Código de informe : TIPRE00029846
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 21, 2026


Tamaño del mercado en 2025
20.240 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
32.500 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,4 %
Índice de crecimiento
Mercado potencial
239.140 millones de dólares estadounidenses
(2026-2034)
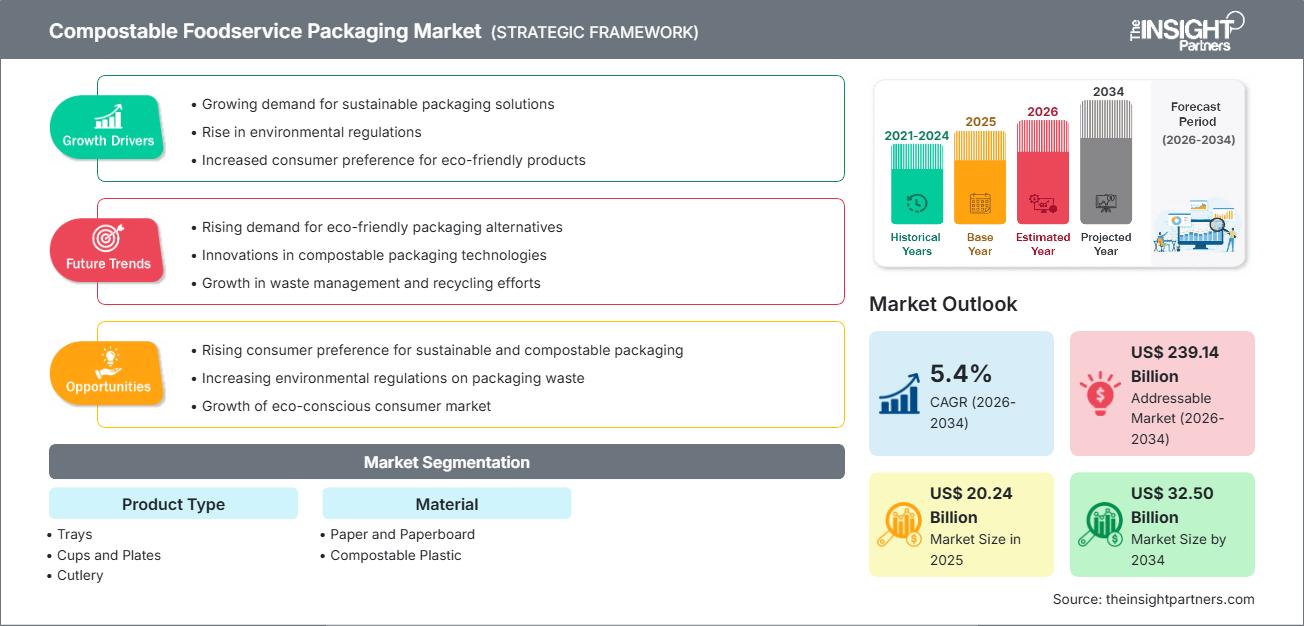
El mercado de envases compostables para servicios de alimentación alcanzó un valor de 20.240 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 32.500 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 5,4% en el período 2026-2034. El mercado incluye bandejas, vasos, platos, cubiertos, envases tipo concha, cuencos, bolsas y sobres fabricados con papel, cartón y plástico compostable, aptos para aplicaciones de servicios de alimentación que utilizan envases de un solo uso.
En Norteamérica, la región seguirá siendo uno de los mayores mercados de envases compostables para servicios de alimentación, impulsado por los servicios de entrega de comida a domicilio, los servicios de alimentación institucionales, los estadios, las universidades y los programas municipales de gestión de residuos. Se prevé que esta región crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,7 % hasta 2034, debido a la regulación de ciertos plásticos convencionales y al creciente uso de materiales compostables.
Evaluación y perspectivas del mercado de envases compostables para servicios de alimentación.
- América del Norte: Se estima que América del Norte tendrá una cuota de mercado del 30-34% en envases compostables para servicios de alimentos en 2025 , con un crecimiento anual compuesto del 5,1-5,7% entre 2026 y 2034 , respaldado por la regulación de los servicios de alimentos, las compras institucionales, los envases para entrega y la infraestructura establecida de certificación de productos compostables.
- EE. UU.: Se estima que EE. UU. representará entre el 78 % y el 82 % de América del Norte en 2025 , con una expansión a una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,5 % entre 2026 y 2034 , impulsada por aplicaciones en restaurantes, instituciones, estadios y servicios de catering.
- Europa: Se estima que Europa representará entre el 27 % y el 31 % de la cuota de mercado en 2025 , con un crecimiento anual compuesto del 5,0 % al 5,6 % entre 2026 y 2034 , con Alemania, Francia, el Reino Unido, Italia y España apoyando la demanda a través de la regulación de envases y los programas de sostenibilidad en el sector de la restauración.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 25 % y el 29 % de la cuota de mercado en 2025 , registrando una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 6,7 % entre 2026 y 2034 , liderada por China, Japón, Corea del Sur, India y Australia, a medida que se expande el sector organizado de servicios de alimentación.
- Segmento más grande: Se estima que los vasos y platos representarán una cuota de mercado del 24-28% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 5,5-6,0% entre 2026 y 2034 , impulsada por las bebidas y las comidas preparadas.
- Segmento de alto crecimiento: Se estima que el plástico compostable tendrá una cuota de mercado del 28-32% en 2025 , con un crecimiento anual compuesto del 6,2-6,8% entre 2026 y 2034 , impulsado por los productos a base de PLA y las aplicaciones de embalaje flexible.
- Empresas clave analizadas en detalle: Genpak LLC, Good Start Packaging, Dart Container Corporation, Graphic Packaging International LLC, WestRock Company, Be Green Packaging, Pactiv LLC, Anchor Packaging, BioBag Americas Inc. y ECO-PRODUCTS, INC.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El informe de mercado de envases compostables para servicios de alimentación indica que la dinámica ha evolucionado desde opciones sencillas a base de fibra hacia envases diseñados con características como resistencia a la humedad y al calor, rigidez, apilabilidad, imprimibilidad y certificación de compostabilidad. El desarrollo de nuevos productos se centra en fibra moldeada, bagazo, cartón, recubrimientos de PLA, polímeros compostables y más. Las empresas también se enfocan en la reducción de PFAS, los requisitos de contacto con alimentos, las barreras y la compatibilidad con el compostaje industrial. Estos avances permiten que los envases compostables vayan más allá de simples platos y recipientes, hacia envases de alto rendimiento como envases tipo concha, vasos, envases de alimentos recubiertos y sobres individuales.
Según las previsiones del mercado de envases compostables para servicios de alimentación, las inversiones se centrarán en maquinaria para la formación de fibras, recubrimientos de barrera, compuestos de polímeros compostables, aligeramiento y certificación. Los mercados emergentes de Asia ofrecerán un gran potencial de volumen debido al crecimiento de los canales organizados de servicios de alimentación y reparto, mientras que Europa y Norteamérica se centrarán en el cumplimiento normativo y la gestión del final de la vida útil de los envases. La infraestructura de gestión de residuos seguirá siendo importante desde el punto de vista comercial, ya que el valor de las afirmaciones de compostabilidad solo se maximiza cuando los sistemas de recogida y procesamiento pueden aceptar envases certificados junto con los residuos alimentarios.
Alcance del informe de mercado de envases compostables para servicios de alimentación
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 20.240 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 32.500 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,4% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de envases compostables para servicios de alimentación
La demanda en la cadena de valor abarca restaurantes, empresas de catering, cocinas institucionales, establecimientos de comida rápida, servicios de entrega de alimentos, estadios, universidades, hospitales y departamentos de catering corporativo. Los proveedores de materiales ofrecen cartón, fibras agrícolas, PLA, recubrimientos, adhesivos y aditivos, mientras que los transformadores convierten estos materiales en diversos formatos de aplicación. Por lo tanto, el mercado de envases compostables para servicios de alimentación depende de un rendimiento coordinado de los materiales, eficiencias de transformación, certificaciones, aprobaciones para el contacto con alimentos, distribución y aceptación por parte de los gestores de residuos.
Las tendencias del mercado de envases compostables para servicios de alimentación indican que las cambiantes condiciones de suministro suelen beneficiar a los fabricantes que logran armonizar la sostenibilidad con las necesidades prácticas. Los establecimientos de restauración necesitan envases que protejan contra la grasa, la humedad, las altas temperaturas, la compactación y las fugas, pero que a la vez faciliten su eliminación. Los productos certificados pueden tener mayor peso en los procesos de adquisición si se incluyen criterios de sostenibilidad en los acuerdos. Por otro lado, el aumento de los costes de material y procesamiento, la falta de métodos de compostaje adecuados y la variabilidad en la aceptación local pueden dificultar la adopción generalizada de este tipo de envases.
El posicionamiento competitivo depende de la escala de fabricación, el conocimiento de los materiales, la gama de productos, la presencia geográfica, la capacidad de certificación y la personalización. Genpak LLC ofrece una amplia cartera de productos compostables para el sector de la alimentación, mientras que Graphic Packaging International LLC ofrece productos a base de papel y recubiertos de PLA. Pactiv LLC trabaja con clientes del sector de la alimentación mediante una gran variedad de opciones de embalaje, y Dart Container Corporation cuenta con la capacidad necesaria para operar en este sector y una producción sostenible de fibra moldeada. ECO-PRODUCTS, INC. se centra en productos compostables para el sector de la alimentación y en un sistema integral de gestión de residuos.
WestRock Company, Anchor Packaging, Be Green Packaging, Good Start Packaging, BioBag Americas Inc. y otras empresas se centran en tipos de productos específicos, materiales de fibra, distribución y experiencia en materiales. La inversión se destina cada vez más a fibra moldeada libre de PFAS, recubrimientos compostables, certificación, aligeramiento y automatización de la fabricación. La competitividad depende cada vez más de la capacidad del proveedor para demostrar el rendimiento y la compatibilidad al final de su vida útil, en lugar de basarse únicamente en la afirmación de utilizar materiales renovables.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de envases compostables para servicios de alimentación: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de envases compostables para servicios de alimentación
Se estima que Norteamérica representará entre el 30 % y el 34 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,7 % hasta 2034. Estados Unidos constituye el mercado dominante, ya que restaurantes, operadores de servicios de alimentación institucionales, estadios, universidades y empresas de catering incorporan cada vez más formatos compostables en sus estrategias de aprovisionamiento. La demanda de productos es especialmente alta para vasos, platos, cuencos, bandejas y envases con bisagra utilizados para comidas y bebidas preparadas.
La demanda también se ve impulsada por los esfuerzos de sostenibilidad en el sector de la restauración y las compras realizadas por las instituciones. Los proveedores regionales tienen la ventaja de contar con procesos de certificación bien definidos y un ecosistema relativamente desarrollado para compostadores, transportistas, distribuidores y proveedores de servicios de alimentación. Esto es especialmente cierto en California, ya que su marco normativo para el envasado de alimentos considera la compostabilidad de los envases según estándares específicos.
Mercado estadounidense de envases compostables para servicios de alimentación
Se estima que Estados Unidos representará entre el 78 % y el 82 % de la demanda norteamericana en 2025 y experimentará un crecimiento anual compuesto del 5,0 % al 5,5 % hasta 2034. La demanda está dominada por restaurantes de comida rápida, comedores institucionales, servicios de entrega de comida a domicilio, alimentos y bebidas en estadios, universidades, servicios de catering y cafeterías corporativas. Los vasos, platos, envases tipo concha y tazones siguen siendo importantes, ya que sustituyen directamente a los formatos desechables existentes.
Se pueden consultar las ofertas y capacidades de productos relevantes de Genpak LLC, Dart Container Corporation, Pactiv LLC, Graphic Packaging International LLC y ECO-PRODUCTS, INC. La tendencia de aplicación incluye el uso de formatos libres de PFAS, compostables certificados, resistentes al agua, apilables y aptos para microondas. Los operadores también verifican si los formatos elegidos son aceptados por la planta de compostaje local antes de adquirirlos.
Mercado europeo de envases compostables para servicios de alimentación
Se estima que Europa tendrá una cuota de mercado del 27-31% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0-5,6%. Alemania es un país líder, gracias a sus importantes ecosistemas de servicios de alimentación, envasado, comercio minorista e industria. El Reino Unido, Francia, Italia y España también contribuyen significativamente mediante cadenas de restaurantes, consumo de comida para llevar, turismo, servicios de catering institucional y políticas de sostenibilidad en el envasado.
En el Reino Unido ya existe un entorno desarrollado para el envasado en el sector de la restauración, con sólidos estándares de sostenibilidad para cadenas minoristas y de restaurantes. El enfoque alemán se centra en la eficiencia del envasado, el reciclaje y la reducción de residuos, lo que exige a las empresas declaraciones sobre los materiales y el destino de los residuos. En Francia, se han implementado normas más estrictas con respecto a determinados formatos de envases de un solo uso y se ha puesto mayor énfasis en soluciones reutilizables y alternativas. Italia y España ofrecen oportunidades a través del turismo, la hostelería, la restauración y la certificación de materiales compostables.
Mercado de envases compostables para servicios de alimentos en la región Asia-Pacífico
Se estima que la región Asia-Pacífico representará entre el 25 % y el 29 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,7 %. China lidera la demanda regional, seguida de Japón, Corea del Sur, India y Australia. La expansión de los servicios de alimentación organizados, las plataformas de reparto, el consumo urbano y el catering institucional están incrementando la demanda de alternativas prácticas a los productos desechables convencionales.
En términos de volumen, China ofrece la mayor ventaja, mientras que Japón y Corea del Sur se centran en la calidad y el rendimiento del producto. El mercado indio es muy prometedor en lo que respecta a la entrega de comida a domicilio, los restaurantes de comida rápida y la normativa sobre ciertos productos plásticos desechables. El mercado australiano se beneficia de la adquisición sostenible de artículos para el sector de la restauración y del compostaje. En estos mercados, se debería invertir en fibra moldeada, PLA, papel estucado y residuos agrícolas.
Mercado de envases compostables para servicios de alimentación en Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 4,4 % al 5,1 % hasta 2034, siendo los Emiratos Árabes Unidos y Arabia Saudita los principales centros de demanda. La hostelería, el turismo, el catering aéreo, los servicios de restauración organizados y los grandes eventos generan necesidades recurrentes de envases desechables para alimentos, en particular vasos, bandejas, cuencos y recipientes tipo concha.
Sudáfrica constituye un importante mercado africano a través del comercio minorista organizado y la restauración. Arabia Saudita y los Emiratos Árabes Unidos se benefician de la inversión en infraestructuras, el desarrollo del sector hotelero, el turismo y las iniciativas de sostenibilidad. La región en general sigue estando más fragmentada debido a la disparidad en la infraestructura de compostaje. Los proveedores con productos duraderos, una sólida red de distribución, una certificación clara y una guía práctica para la gestión de residuos están mejor posicionados para ampliar la adopción más allá de las principales áreas metropolitanas.
Análisis de segmentación
Tipo de producto
El segmento de productos se divide en bandejas, vasos y platos, cubiertos, envases tipo concha, cuencos y bolsas y sobres. Se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,9 % entre 2026 y 2034 , con una demanda que refleja el formato de los alimentos, la temperatura de servicio, el riesgo de fugas, la portabilidad y los requisitos de manipulación por parte del operador. Los vasos y platos mantienen una amplia base instalada, mientras que los envases tipo concha y los cuencos se benefician de los servicios de entrega a domicilio y para llevar.
- Bandejas: Las bandejas se utilizan para comidas preparadas, catering, panadería y aplicaciones institucionales donde la rigidez y la compartimentación son importantes. Los formatos de fibra y cartón ofrecen estructuras ligeras que permiten controlar las porciones y garantizan la estabilidad durante el transporte.
- Vasos y platos: Los vasos y platos representan formatos de servicio de alimentos de alto volumen que abarcan bebidas, postres, refrigerios y comidas. Su importancia estratégica refleja el consumo frecuente de un solo uso y las oportunidades de sustitución sencillas.
- Cubiertos: Los cubiertos compostables satisfacen las necesidades de los servicios de restauración que requieren utensilios prácticos para comidas para llevar, catering y comidas institucionales. Los formatos de fibra, madera y polímero compostable compiten en función de su resistencia, tolerancia al calor y facilidad de manejo.
- Envases tipo concha: Los envases tipo concha son importantes para la comida para llevar y a domicilio, ya que sus diseños con bisagras combinan contención, visibilidad, apilamiento y portabilidad. Las versiones de fibra compostable se utilizan cada vez más para comidas que requieren resistencia a la grasa y la humedad.
- Cuencos: Los cuencos son ideales para sopas, ensaladas, fideos, comidas a base de cereales, postres y alimentos preparados. Su elección depende de su rigidez, resistencia a las fugas, tolerancia a la temperatura y compatibilidad con las tapas para su transporte.
- Bolsas y sobres: Las bolsas y los sobres son ideales para condimentos, salsas, aderezos e ingredientes en porciones controladas. Sus estructuras flexibles y compostables ofrecen ventajas cuando se prioriza la reducción del consumo de materiales y una dosificación práctica.
Material
Los materiales incluyen papel, cartón y plástico compostable. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,8 % entre 2026 y 2034. La selección del material depende de las propiedades de barrera requeridas, la tecnología de conformado, el cumplimiento de las normativas para el contacto con alimentos, el coste, la certificación de compostabilidad, la capacidad de impresión y la infraestructura de gestión de residuos disponible. Las soluciones basadas en papel siguen siendo muy relevantes, mientras que los plásticos compostables son adecuados para aplicaciones que requieren transparencia, flexibilidad o un rendimiento de barrera especializado.
- Papel y cartón: El papel y el cartón ofrecen una amplia gama de sustratos para vasos, platos, bandejas, cajas y envases. Su origen en fibras renovables y la infraestructura de procesamiento ya establecida favorecen su continua adopción en el sector de la restauración.
- Plástico compostable: El plástico compostable es ideal para aplicaciones que requieren flexibilidad, transparencia, sellado o geometría compleja. El PLA y otros polímeros compostables certificados son especialmente relevantes para vasos, tapas, envases flexibles y ciertos recipientes para alimentos.
Resumen de la oportunidad
|
Tipo de producto |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Bandejas |
Alto |
Portabilidad de la comida |
Escalada |
|
Tazas y platos |
Alto |
Servicio de bebidas |
Maduro |
|
Cuchillería |
Medio |
Sustitución de utensilios |
Escalada |
|
Casa de molusco |
Alto |
Comidas a domicilio |
Escalada |
|
Bochas |
Medio |
Comidas preparadas |
Escalada |
|
Bolsitas y sobres |
Bajo |
Envases individuales |
Emergente |
Factores que impulsan el crecimiento del mercado de envases compostables para servicios de alimentación y análisis de su impacto
Expansión del servicio de comida para llevar y a domicilio.
La tendencia actual hacia la comida para llevar, el reparto a domicilio, la comida rápida y los alimentos preparados implica un mayor uso de envases desechables para servicios de alimentación. Estos métodos de distribución requieren que el embalaje se diseñe de forma que proteja los alimentos durante el transporte, manteniendo a la vez una temperatura, resistencia y apariencia adecuadas. Los materiales compostables cobran gran importancia en lo que respecta al embalaje, ya que deben cumplir con las políticas de recogida de residuos alimentarios o de compra sostenible. El efecto será más notorio en envases tipo concha, cuencos, vasos, bandejas y platos, dado que estas categorías de productos están en contacto directo con los alimentos y son difíciles de sustituir por envases reutilizables. Los proveedores de embalajes para servicios de alimentación trabajan en la mejora de las estructuras de las fibras, las barreras contra la humedad, los sistemas de ventilación y los cierres. Cuando los operadores de servicios de alimentación estandarizan el embalaje para todos sus establecimientos y productos del menú, los formatos exitosos obtienen un volumen de compra recurrente muy elevado.
Restricciones en determinados envases convencionales de un solo uso.
Las medidas regulatorias que afectan a determinados envases de un solo uso instan a los operadores de servicios de alimentación a reevaluar la elección de materiales. Los requisitos pueden variar según la jurisdicción, el formato del producto, el recubrimiento y la vía de eliminación, lo que convierte el cumplimiento en una consideración importante en las compras. Los productos compostables pueden beneficiarse cuando se reconocen alternativas certificadas dentro de los sistemas locales de gestión de residuos. Sin embargo, las regulaciones también aumentan la necesidad de declaraciones precisas sobre los productos, ya que los envases descritos como compostables pueden requerir condiciones específicas de certificación o aceptación. Por lo tanto, los proveedores se enfrentan a una mayor presión para documentar los materiales, las pruebas, la idoneidad para el contacto con alimentos y el rendimiento al final de su vida útil. El impacto comercial se extiende al rediseño de productos, la inversión en certificación y la racionalización de la cartera de productos. Las empresas con equipos de cumplimiento establecidos y amplias capacidades en materia de materiales pueden responder con mayor rapidez a los cambios regulatorios, mientras que los proveedores más pequeños pueden enfrentarse a costes relativos más elevados al adaptar los productos a los diferentes requisitos regionales.
Mayor énfasis en los envases para servicios de alimentos libres de PFAS.
La tendencia hacia envases libres de PFAS para contacto con alimentos está influyendo en la formulación y el diseño de productos resistentes a la grasa para el servicio de alimentos. Históricamente, los requisitos de rendimiento para alimentos grasos o húmedos fomentaban tratamientos de barrera que podían complicar los objetivos de sostenibilidad. El desarrollo de nuevos productos busca cada vez más estructuras a base de fibras y recubrimientos alternativos que proporcionen suficiente resistencia a la grasa y la humedad sin depender de la adición intencional de PFAS. Este factor afecta particularmente a bandejas, platos, tazones, envases tipo concha y recipientes de papel para alimentos. Los fabricantes deben equilibrar el rendimiento de la barrera con la compostabilidad, la maquinabilidad, el costo y los requisitos de contacto con alimentos. La innovación resultante está impulsando formulaciones de fibra moldeada, recubrimientos alternativos, procesos de conformado mejorados y estructuras más delgadas. Con el tiempo, los requisitos libres de PFAS pueden aumentar la demanda de proveedores con experiencia en formulación y capacidades de prueba que puedan demostrar tanto el rendimiento funcional como la composición del material conforme a la normativa.
Tendencias futuras del mercado de envases compostables para servicios de alimentación
Estructuras de fibra de mayor rendimiento
Es probable que el desarrollo futuro de productos priorice las estructuras de fibra capaces de reemplazar una gama más amplia de formatos plásticos convencionales. Se espera que la tecnología de fibra moldeada avance gracias a una mayor precisión de moldeo, paredes más delgadas, mejor acabado superficial, mayor resistencia a la humedad y mayor estabilidad dimensional. Estas mejoras pueden ampliar el uso de envases de fibra a alimentos con salsas más densas, temperaturas más altas y tiempos de transporte más prolongados. Los fabricantes también pueden combinar diferentes fuentes de fibra o recubrimientos diseñados para lograr un rendimiento específico para cada aplicación sin aumentar significativamente el peso del envase. Las tecnologías automatizadas de moldeo y control de calidad deberían mejorar la consistencia de la producción a medida que aumenten los volúmenes. El resultado será una gama más amplia de bandejas, tazones, envases tipo concha y platos compostables capaces de cumplir con los requisitos operativos previamente asociados al plástico. La diferenciación de productos dependerá cada vez más del rendimiento medido en lugar de solo de las afirmaciones sobre el material.
Compatibilidad con el compostaje basado en sistemas
Se prevé que el mercado evolucione hacia enfoques sistémicos en los que la selección de envases esté directamente vinculada con las operaciones de recogida, transporte y compostaje. Los operadores de servicios de alimentación necesitan cada vez más la garantía de que los envases aceptados en el punto de uso puedan seguir el proceso de gestión de residuos previsto sin generar contaminación. Por lo tanto, los proveedores pueden ofrecer instrucciones de eliminación más claras, orientación sobre la recogida, información sobre la certificación y formación para los operadores junto con los productos de embalaje. Los programas específicos para cada recinto en estadios, campus universitarios, hospitales e instalaciones corporativas pueden acelerar este modelo, ya que la adquisición y la gestión de residuos suelen estar coordinadas centralmente. Este enfoque también puede fomentar la estandarización de las carteras de envases dentro de cada sistema de servicios de alimentación. Con el tiempo, la aceptación del producto podría depender tanto de la infraestructura local y del rendimiento en materia de contaminación como de la certificación de compostabilidad en laboratorio, lo que crearía oportunidades para los proveedores capaces de respaldar todo el proceso, desde el embalaje hasta el compostaje.
Oportunidades de mercado para envases compostables para servicios de alimentación
Producción regional de envases de fibra agrícola.
Existen oportunidades de inversión en regiones donde los residuos agrícolas pueden proporcionar materia prima local para envases de fibra moldeada. El bagazo, el bambú, la paja de trigo y otros residuos vegetales pueden contribuir a la producción de envases, reduciendo así la dependencia de insumos poliméricos importados. El abastecimiento local también puede acortar las cadenas de suministro y facilitar la fabricación de envases cerca de los principales mercados de servicios de alimentación. Los inversores deben priorizar las regiones con una producción agrícola fiable, infraestructura adecuada para el procesamiento de pulpa o fibra, capacidad de gestión del agua y acceso a sistemas de compostaje certificados. Las estrategias de producto pueden centrarse inicialmente en bandejas, platos, cuencos y envases tipo concha, ya que estos formatos permiten la fabricación de estructuras de fibra moldeada. Las instalaciones exitosas requerirán una calidad constante de la materia prima y controles de proceso para mantener la estabilidad dimensional y el rendimiento en contacto con alimentos. Por lo tanto, la fabricación regional puede generar ventajas en costes y logística, a la vez que respalda un posicionamiento diferenciado en materia de sostenibilidad.
Soluciones integradas de embalaje y gestión de residuos
Otra oportunidad consiste en combinar el suministro de envases con el apoyo a la gestión de residuos para grandes clientes del sector de la restauración. Estadios, universidades, hospitales, aeropuertos, hoteles y campus corporativos pueden beneficiarse de la adquisición coordinada de envases, la formación de empleados, el diseño de contenedores, la señalización, la recogida y las colaboraciones para el compostaje. Los proveedores pueden crear relaciones de servicio recurrentes ayudando a los clientes a medir la contaminación, mejorar la clasificación y seleccionar formatos aceptados por las plantas de tratamiento locales. Este modelo transforma la propuesta comercial, pasando de la venta de envases individuales a la gestión del rendimiento de los envases en todo el entorno operativo. Además, crea oportunidades para herramientas digitales que permiten realizar un seguimiento de las especificaciones del producto, la certificación, los volúmenes de recogida y los resultados de la gestión de residuos. Los proveedores con experiencia en envases pueden colaborar con transportistas y empresas de compostaje en lugar de desarrollar internamente todas las capacidades. Estas colaboraciones pueden mejorar la adopción cuando la infraestructura, más que la disponibilidad del producto, es la principal limitación del mercado.
Novedades recientes
- Junio de 2026: Hotpack se asoció con HZ Corporation de Malasia para expandir el alcance global de sus envases sostenibles para el sector de la restauración. Esta empresa conjunta se centra en mercados de alto crecimiento en Oriente Medio, el Sudeste Asiático, Australia, Nueva Zelanda y Norteamérica, ofreciendo alternativas a base de papel a los plásticos de un solo uso.
- Junio de 2026: OISHI Holding Company Limited (OISHI) se asoció con SCG Chemicals (SCGC) para desarrollar conjuntamente e impulsar la innovación en envases alimentarios ecológicos. Esta colaboración introduce la tecnología biodegradable "EcoRevo" de SCGC en la producción de envases de plástico para la industria alimentaria, creando nuevas alternativas que satisfacen las necesidades de los consumidores, al tiempo que promueven la protección del medio ambiente a largo plazo e impulsan la economía circular de forma tangible.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -