
カームポースタバルフードサーヴィス包装市場:動向・需要・予測 2034
堆肥化可能な食品サービス用包装市場の規模と予測(2021年 - 2034年)、世界および地域のシェア、傾向、成長機会分析レポートの対象範囲:製品タイプ(トレイ、カップとプレート、カトラリー、クラムシェル、ボウル、ポーチとサシェ、その他)および材料(紙と板紙、堆肥化可能なプラスチック(バイオプラスチック)、その他)別
- ステータス : 公開されたデータ
- レポートコード : TIPRE00029846
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 21, 2026


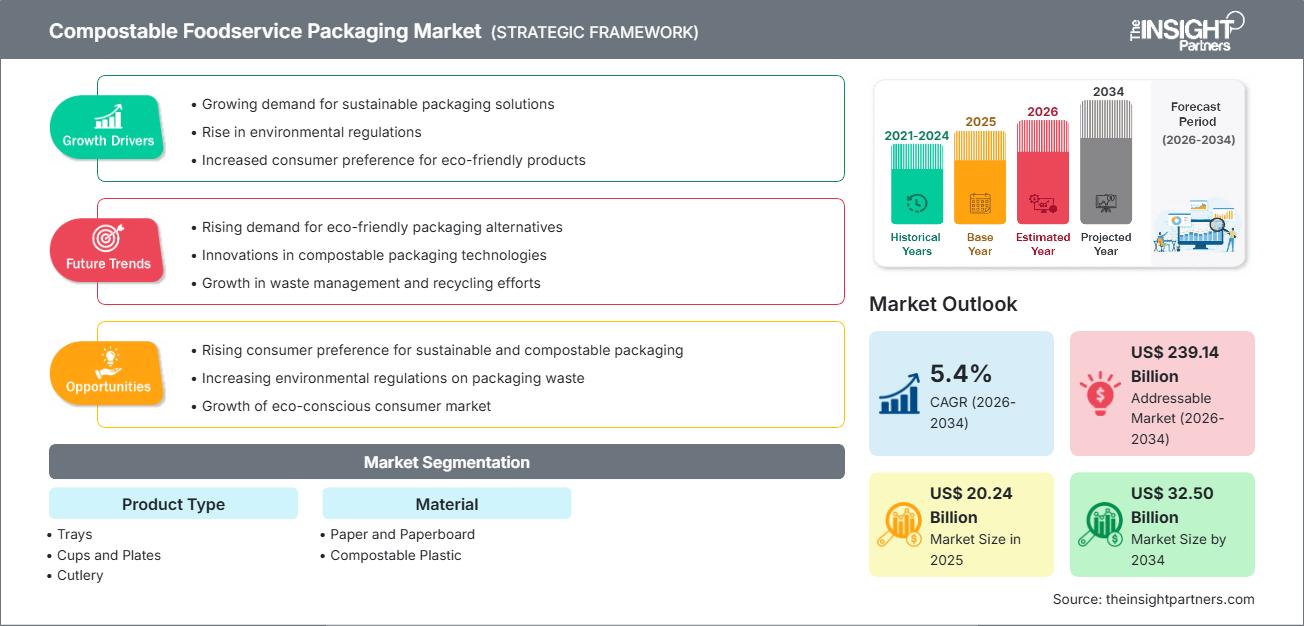
2025年の市場規模
202億4000 万米ドル
基準年値
2034年の予測
325 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.4 %
成長率
対象市場
2391億4000 万米ドル
(2026年~2034年)
生分解性食品サービス包装市場の規模は、2025年に202億4,000万米ドルと評価され、2034年までに325億米ドルに達すると予測されており、2026年から2034年の期間における年平均成長率(CAGR)は5.4%です。この市場には、使い捨て包装を伴う食品サービス用途に適した、紙、板紙、および生分解性プラスチック素材で作られたトレイ、カップ、皿、カトラリー、クラムシェル容器、ボウル、パウチ、小袋などが含まれます。
北米地域は、食品宅配サービス、業務用給食サービス、スタジアム、大学、自治体の廃棄物削減プログラムなどを背景に、生分解性食品サービス包装材の最大市場の一つであり続けるでしょう。この地域は、特定の従来型プラスチックの規制強化と生分解性素材の使用増加により、2034年まで年平均成長率(CAGR)5.1~5.7%で成長すると予測されています。
生分解性食品サービス包装市場の評価と洞察
- 北米:北米は、食品サービス規制、機関調達、配送用包装、および確立された堆肥化製品認証インフラに支えられ、 2025年には堆肥化可能な食品サービス包装市場の30~34%のシェアを占めると推定され、2026年から2034年の間に年平均成長率(CAGR)5.1~5.7%で成長すると予測されています。
- 米国:米国は2025年には北米全体の78~82%を占めると推定されており、レストラン、公共施設、スタジアム、ケータリングなどの用途に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)5.0~5.5%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には27~31%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.6%で成長すると予測されている。ドイツ、フランス、英国、イタリア、スペインは、包装規制やフードサービスにおける持続可能性プログラムを通じて需要を支えている。
- アジア太平洋地域:アジア太平洋地域は、 2025年には25~29%のシェアを占めると推定されており、組織化されたフードサービスが拡大するにつれて、中国、日本、韓国、インド、オーストラリアが牽引し、2026年から2034年の間に年平均成長率(CAGR)6.0~6.7%を記録すると予測されている。
- 最大のセグメントである カップとプレートは、飲料や調理済み食品に支えられ、2025年には24~28%の市場シェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)5.5~6.0%で拡大すると予測されています。
- 高成長分野: 生分解性プラスチックは、PLAベースの製品とフレキシブルパッケージング用途に牽引され、 2025年には28~32%の市場シェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)6.2~6.8%で成長すると予測されています。
- 詳細に分析された主要企業: Genpak LLC、Good Start Packaging、Dart Container Corporation、Graphic Packaging International LLC、WestRock Company、Be Green Packaging、Pactiv LLC、Anchor Packaging、BioBag Americas Inc.、およびECO-PRODUCTS, INC.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
生分解性食品サービス包装市場レポートによると、市場動向は、単純な繊維ベースの包装から、耐湿性、耐熱性、剛性、積み重ねやすさ、印刷性、生分解性認証などの特性を備えたエンジニアリング包装へと移行しています。新製品開発の焦点は、成形繊維、バガス、板紙、PLAコーティング、生分解性ポリマーなどです。企業はさらに、PFASの削減、食品接触要件、バリア、商業用堆肥化との適合性にも注力しています。こうした開発により、生分解性包装は、単純な皿や容器にとどまらず、クラムシェル、カップ、コーティングされた食品容器、小袋などの高性能包装へと進化しています。
生分解性食品サービス包装市場の予測によると、投資の焦点は、繊維成形機械、バリアコーティング、生分解性ポリマー配合、軽量化、および認証に置かれる見込みです。アジアの新興市場は、組織化された食品サービスおよび配送チャネルの成長により、量的な潜在力を持つ一方、ヨーロッパと北米は、コンプライアンスと使用済み製品の問題に重点を置くでしょう。生分解性に関する主張の価値は、収集および処理システムが食品廃棄物とともに認証済みの包装を受け入れることができる場合にのみ最大限に発揮されるため、廃棄物インフラは商業的に引き続き重要となります。
生分解性食品サービス包装市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 202億4000万米ドル |
| 2034年までの市場規模 | 325億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.4% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
生分解性食品サービス包装市場分析
バリューチェーンの需要には、レストラン、ケータリング業者、業務用厨房、クイックサービス店、食品配達サービス、スタジアム、大学、病院、企業向けケータリング部門などが含まれます。材料供給業者は、板紙、農業繊維、PLA、コーティング剤、接着剤、添加剤を提供し、加工業者はこれらの材料を様々な用途に合わせて加工します。したがって、生分解性食品サービス包装市場は、材料の性能、加工効率、認証、食品接触承認、流通、廃棄物管理の受容といった要素が連携して成り立っています。
生分解性食品サービス包装市場の動向を見ると、供給状況の変化により、持続可能性への配慮と実用的なニーズを調和させる方法を見つけられるメーカーが有利になる傾向があることがわかります。食品サービス事業では、油分、湿気、高温、圧縮、漏れから内容物を保護する包装材が必要ですが、廃棄方法について混乱を招かない包装材が求められます。持続可能性基準が契約に含まれている場合、認証製品は調達プロセスにおいてより重視される可能性があります。一方で、材料費や加工費の増加、堆肥化の容易さの欠如、地域ごとの受容度のばらつきなどが、こうした包装材の普及を妨げる可能性があります。
競争力は、製造規模、材料に関する知識、製品ラインナップ、地理的な事業範囲、認証取得能力、カスタマイズ能力によって左右されます。Genpak LLCは、生分解性食品サービス製品の幅広いポートフォリオを提供しており、Graphic Packaging International LLCは、紙ベースおよびPLAコーティング製品を提供しています。Pactiv LLCは、多様な包装能力を通じて食品サービス顧客と連携しており、Dart Container Corporationは、食品サービス規模の生産能力と持続可能な成形繊維生産能力の両方を備えています。ECO-PRODUCTS, INC.は、生分解性食品サービス製品と総合的な廃棄物削減システムに重点を置いています。
WestRock Company、Anchor Packaging、Be Green Packaging、Good Start Packaging、BioBag Americas Inc.などの企業は、特定の製品タイプ、繊維素材、流通網、および素材に関する専門知識に重点を置いています。投資は、PFASフリーの成形繊維、堆肥化可能なコーティング、認証、軽量化、および製造自動化にますます多く割り当てられています。競争力は、再生可能な素材を使用しているという主張だけではなく、サプライヤーが性能と使用済み製品の互換性を証明できる能力に依存するようになっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
生分解性食品サービス包装市場:戦略的洞察
地域別分析
北米の生分解性食品サービス包装市場
北米は2025年には市場シェアの30~34%を占めると推定され、2034年まで年平均成長率(CAGR)5.1~5.7%で成長すると予測されています。米国は、レストラン、給食事業者、スタジアム、大学、ケータリング会社などが、調達戦略に堆肥化可能な製品をますます取り入れているため、市場を牽引しています。特に、調理済み食品や飲料に使用されるカップ、皿、ボウル、トレイ、ヒンジ付き容器に対する需要が旺盛です。
需要は、外食産業におけるサステナビリティへの取り組みや、機関による購入によっても促進されています。地域のサプライヤーは、明確な認証プロセスと、堆肥化業者、運送業者、流通業者、食品サービス提供者からなる比較的発達したエコシステムを有しているという利点があります。これは特にカリフォルニア州に当てはまります。なぜなら、同州の食品サービス用包装に関する枠組みは、特定の基準に従って包装材の堆肥化可能性を評価しているからです。
米国における生分解性食品サービス包装市場
米国は2025年には北米全体の需要の78~82%を占めると推定されており、2034年まで年平均成長率(CAGR)5.0~5.5%で成長すると見込まれています。需要の中心は、ファストフード店、業務用食堂、食品宅配サービス、スタジアムの飲食施設、大学、ケータリングサービス、企業食堂などです。カップ、皿、クラムシェル型容器、ボウルは、既存の使い捨て容器の代替品として引き続き重要な位置を占めています。
関連する製品や機能は、Genpak LLC、Dart Container Corporation、Pactiv LLC、Graphic Packaging International LLC、およびECO-PRODUCTS, INC.から見ることができます。用途のトレンドとしては、PFASフリー、認証済み堆肥化可能、耐水性、積み重ね可能、電子レンジ対応のフォーマットの使用が挙げられます。事業者は、選択したフォーマットが地元の堆肥化施設で受け入れられるかどうかを調達前に確認しています。
欧州の生分解性食品サービス包装市場
欧州は2025年には27~31%のシェアを占めると推定され、年平均成長率(CAGR)は5.0~5.6%と予測されている。ドイツは、大規模なフードサービス、包装、小売、および産業エコシステムに支えられ、主導的な役割を果たしている。英国、フランス、イタリア、スペインも、レストランチェーン、テイクアウト消費、観光、業務用ケータリング、包装の持続可能性政策などを通じて、大きく貢献している。
英国では既に食品サービス包装に関する環境が整備されており、小売店やレストランチェーン向けの厳格なサステナビリティ基準が確立されている。ドイツのアプローチは包装の効率性、リサイクル、廃棄物削減に重点を置いており、企業には材料と用途に関する声明の提出が求められている。フランスでは、特定の使い捨て包装形態に関するより厳格な規制が設けられ、再利用可能な代替ソリューションへの注目が高まっている。イタリアとスペインでは、観光、宿泊、ケータリング、そして堆肥化可能な材料の認証を通じて、新たな機会が提供されている。
アジア太平洋地域の生分解性食品サービス包装市場
アジア太平洋地域は2025年には市場シェアの25~29%を占めると推定され、年平均成長率(CAGR)は6.0~6.7%と予測されている。地域需要を牽引するのは中国で、次いで日本、韓国、インド、オーストラリアとなっている。組織化されたフードサービス、デリバリープラットフォーム、都市部での消費、そして業務用ケータリングの拡大に伴い、従来の使い捨て食器に代わる実用的な代替品への需要が高まっている。
数量面では中国が最大の優位性を持ち、一方、日本と韓国は製品の品質と性能に重点を置いている。インド市場は、食品配達、クイックサービスレストラン、および特定の使い捨てプラスチック製品に関する規制の面で非常に有望である。オーストラリア市場は、食品サービス用品の持続可能な調達と堆肥化が進んでいる。これらの市場では、成形繊維、PLA、コーティング紙、および農業廃棄物への投資を行うべきである。
中東・アフリカの生分解性食品サービス包装市場
中東・アフリカ地域は2034年まで年平均成長率(CAGR)4.4~5.1%で拡大すると予測されており、アラブ首長国連邦とサウジアラビアが主要な需要拠点となる見込みです。ホテル、観光、航空機内食、組織的なフードサービス、大規模イベントなどでは、使い捨て食品包装、特にカップ、トレイ、ボウル、クラムシェル容器に対する需要が継続的に発生します。
南アフリカは、組織化された小売業とフードサービス業を通じて、アフリカにおける重要な市場を形成している。サウジアラビアとアラブ首長国連邦は、インフラ投資、ホスピタリティ開発、観光、そして持続可能性への取り組みによって支えられている。より広い地域では、堆肥化インフラの整備状況が均一ではないため、市場は依然として細分化されている。耐久性のある製品、強力な流通網、明確な認証、そして実用的な廃棄物管理に関するガイダンスを提供するサプライヤーは、主要都市圏以外への普及拡大において有利な立場にある。
セグメンテーション分析
製品タイプ
製品タイプは、トレイ、カップとプレート、カトラリー、クラムシェル容器、ボウル、パウチと小袋に分類されます。このセグメントは、2026年から2034年の間に年平均成長率(CAGR)5.2~5.9%で成長すると予測されており、需要は食品の形態、提供温度、漏れリスク、携帯性、およびオペレーターの取り扱い要件を反映しています。カップとプレートは依然として幅広い設置ベースを維持しており、クラムシェル容器とボウルはデリバリーとテイクアウトの食事の恩恵を受けています。
- トレイ:トレイは、調理済み食品、ケータリング、ベーカリー、および剛性と仕切りが重要な業務用用途に使用されます。繊維製および板紙製のトレイは、軽量構造でありながら、分量管理と輸送時の安定性を確保します。
- カップと皿:カップと皿は、飲料、デザート、スナック、食事など、大量消費されるフードサービス用容器です。その戦略的な重要性は、頻繁な使い捨て消費と、容易に代替品を選べる点に表れています。
- カトラリー:生分解性カトラリーは、テイクアウト、ケータリング、給食など、便利な調理器具を必要とするフードサービス業界のニーズに応えます。繊維、木材、生分解性ポリマー製のカトラリーは、強度、耐熱性、取り扱いやすさを基準に競合します。
- クラムシェル容器:クラムシェル容器は、ヒンジ付きデザインにより内容物の保持、視認性、積み重ねやすさ、携帯性を兼ね備えているため、テイクアウトやデリバリーに重要です。生分解性繊維を使用したクラムシェル容器は、油や湿気に強い食品向けにますます普及しています。
- ボウル:ボウルは、スープ、サラダ、麺類、穀物料理、デザート、調理済み食品などを入れるのに適しています。採用の可否は、耐久性、漏れ防止性、耐熱性、そして配送用の蓋との互換性によって決まります。
- パウチと小袋:パウチと小袋は、調味料、ソース、ドレッシング、分量調整された食材などに適しています。堆肥化可能な柔軟な構造は、材料使用量の削減と便利な分注が優先される場合に、最適なソリューションを提供します。
材料
材料には、紙、板紙、生分解性プラスチックが含まれます。この分野は、2026年から2034年にかけて年平均成長率(CAGR)5.1~5.8%で成長すると予測されています。材料の選択は、必要なバリア特性、成形技術、食品接触適合性、コスト、生分解性認証、印刷性、および利用可能な廃棄物管理インフラによって決まります。紙ベースのソリューションは依然として高い重要性を持ち、生分解性プラスチックは、透明性、柔軟性、または特殊なバリア性能を必要とする用途をサポートします。
- 紙と板紙:紙と板紙は、カップ、皿、トレイ、カートン、容器など、幅広い製品の基材として利用されています。再生可能な繊維素材であること、そして確立された加工インフラを備えていることから、外食産業における継続的な採用が期待されます。
- 生分解性プラスチック:生分解性プラスチックは、柔軟性、透明性、密閉性、複雑な形状が求められる用途に適しています。PLAをはじめとする認証済みの生分解性ポリマーは、カップ、蓋、軟包装材、一部の食品容器などに特に適しています。
機会の概要
|
製品タイプ |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
トレイ |
高い |
食事の持ち運びやすさ |
スケーリング |
|
カップと皿 |
高い |
飲料サービス |
成熟した |
|
カトラリー |
中くらい |
調理器具の代替 |
スケーリング |
|
クラムシェル |
高い |
宅配食 |
スケーリング |
|
ボウル |
中くらい |
調理済み食品 |
スケーリング |
|
パウチと小袋 |
低い |
個包装 |
新興 |
生分解性食品サービス包装市場の成長要因と影響分析
テイクアウトおよびデリバリーフードサービスの拡大
テイクアウト、デリバリー、持ち帰り、調理済み食品への需要の高まりは、使い捨て食品容器の使用増加を意味します。これらの流通方法では、一定の温度、強度、外観を維持しながら、輸送中に食品を保護するようなパッケージ設計が求められます。生分解性素材は、食品廃棄物の収集や持続可能な調達方針に適合するパッケージにおいて非常に重要になります。クラムシェル容器、ボウル、カップ、トレイ、プレートは食品と直接接触し、再利用可能な容器で代替するのが難しいため、その影響は特に顕著になります。食品サービス用パッケージのサプライヤーは、繊維構造、防湿性、通気システム、および蓋の改良に取り組んでいます。食品サービス事業者がすべての店舗とメニュー項目でパッケージを標準化すると、成功したフォーマットは非常に高いリピート購入量を獲得します。
一部の従来型使い捨て包装に対する制限
特定の使い捨て包装材に対する規制措置は、食品サービス事業者に材料選択の見直しを促しています。要件は管轄区域、製品形態、コーティング、廃棄方法によって異なる場合があるため、コンプライアンスは重要な調達上の考慮事項となります。堆肥化可能な製品は、認証済みの代替品が地域の廃棄物管理システムで認められている場合にメリットがあります。しかし、規制により、堆肥化可能と記載された包装材には特定の認証または受入条件が必要となる場合があるため、正確な製品表示の必要性も高まります。そのため、サプライヤーは材料、試験、食品接触適合性、および使用済み製品の性能を文書化するプレッシャーが高まります。商業的な影響は、製品の再設計、認証への投資、およびポートフォリオの合理化にまで及びます。確立されたコンプライアンスチームと幅広い材料に関する能力を持つ企業は、規制変更に迅速に対応できますが、小規模なサプライヤーは、製品をさまざまな地域の要件に適合させる際に、相対的に高いコストを負担する可能性があります。
PFASフリーの食品サービス用包装材への重点的な取り組み
PFASフリーの食品接触包装への動きは、耐油性食品サービス製品の配合と設計に影響を与えています。従来、油分や水分を多く含む食品に対する性能要件は、持続可能性の目標を複雑にする可能性のあるバリア処理を促してきました。新製品開発では、意図的にPFASを添加することなく、十分な耐油性と耐湿性を提供する繊維ベースの構造や代替コーティングがますます求められています。この傾向は、トレイ、皿、ボウル、クラムシェル、紙製食品容器に特に強く影響します。製造業者は、バリア性能と堆肥化性、加工性、コスト、食品接触要件とのバランスを取る必要があります。その結果、成形繊維配合、代替コーティング、改良された成形プロセス、薄型構造といったイノベーションが促進されています。時間の経過とともに、PFASフリーの要件は、機能性能と適合材料組成の両方を実証できる配合の専門知識と試験能力を備えたサプライヤーへの需要を高める可能性があります。
生分解性食品サービス包装市場の将来動向
より高性能な繊維構造
今後の製品開発では、従来型のプラスチック容器の幅広い形態を代替できる繊維構造が優先される見込みです。成形繊維技術は、成形精度の向上、薄肉化、表面仕上げの改善、耐湿性の向上、寸法安定性の強化などにより、さらに発展していくと予想されます。これらの改良により、繊維包装は、濃厚なソース、高温、長時間の輸送を伴う食品にも適用範囲を拡大できます。また、メーカーは、異なる繊維源や特殊なコーティングを組み合わせることで、包装重量を大幅に増加させることなく、用途に応じた性能を実現できる可能性があります。自動成形および品質管理技術は、生産量の増加に伴い、生産の一貫性を向上させるはずです。その結果、これまでプラスチック容器に求められていた運用上の要件を満たす、より幅広い種類の堆肥化可能なトレイ、ボウル、クラムシェル容器、プレートが実現するでしょう。製品の差別化は、材料特性だけでなく、測定された性能にますます依存するようになるでしょう。
システムベースの堆肥化との互換性
市場は、包装材の選択が収集、運搬、堆肥化作業と直接結びつくシステムベースのアプローチへと移行すると予想されます。食品サービス事業者は、使用時に受け入れられる包装材が汚染を引き起こすことなく、意図された廃棄物処理経路を通過できるという確証をますます必要としています。そのため、サプライヤーは包装製品とともに、より明確な廃棄方法、収集に関するガイダンス、認証情報、およびオペレーター向けトレーニングを提供する可能性があります。スタジアム、キャンパス、病院、企業施設などの施設固有のプログラムは、調達と廃棄物管理が中央で調整されることが多いため、このモデルを加速させる可能性があります。このアプローチは、個々の食品サービスシステム内での包装材ポートフォリオの標準化も促進する可能性があります。将来的には、製品の受け入れは、研究所での堆肥化認証だけでなく、地域のインフラと汚染性能にも大きく左右されるようになり、包装から堆肥化までの完全な経路をサポートできるサプライヤーにとっての機会が生まれるでしょう。
生分解性食品サービス包装市場の機会
農業用繊維包装材の地域生産
農業残渣が成形繊維包装の原料として地元で入手可能な地域には、投資機会が存在します。バガス、竹、麦わら、その他の植物残渣は、輸入ポリマー原料への依存度を低減しながら包装生産を支えることができます。地元からの調達はサプライチェーンを短縮し、大規模なフードサービス市場に近い場所での包装製造を支援することにもつながります。投資家は、安定した農業生産、適切なパルプ化または繊維加工インフラ、水管理能力、認証済み堆肥化システムへのアクセスを備えた地域を優先すべきです。製品戦略としては、成形繊維構造に対応できるトレイ、皿、ボウル、クラムシェル容器を初期ターゲットとすることができます。成功する施設には、寸法安定性と食品接触性能を維持するために、一貫した原料品質とプロセス管理が不可欠です。したがって、地域での製造は、コストと物流面での優位性を生み出すとともに、差別化されたサステナビリティ戦略を支えることができます。
統合型包装および廃棄物管理ソリューション
さらに、大規模なフードサービス顧客向けに、包装資材の供給と廃棄物管理サポートを組み合わせるという機会もあります。スタジアム、大学、病院、空港、ホテル、企業キャンパスなどは、包装資材の調達、従業員研修、ゴミ箱の設計、標識、収集、堆肥化に関するパートナーシップを連携させることでメリットを得られます。サプライヤーは、顧客が汚染度を測定し、分別を改善し、地元の処理業者が受け入れるフォーマットを選択できるよう支援することで、継続的なサービス関係を構築できます。このモデルは、個々の包装ユニットを販売することから、運用環境全体における包装性能の管理へと、商業的な提案を変革します。また、製品仕様、認証、収集量、廃棄物処理結果を追跡するデジタルツールの機会も生み出します。包装に関する専門知識を持つプロバイダーは、すべての機能を社内で構築するのではなく、運搬業者や堆肥化業者と提携することができます。このようなパートナーシップは、製品の入手可能性ではなく、インフラが主な市場制約となっている場合に、導入を促進することができます。
最近の動向
- 2026年6月:ホットパックはマレーシアのHZコーポレーションと提携し、持続可能な食品サービス用包装のグローバル展開を拡大する。この合弁事業(JV)は、使い捨てプラスチックに代わる紙ベースの代替品を、中東、東南アジア、オーストラリア、ニュージーランド、北米の高成長市場に向けて展開する。
- 2026年6月:大石ホールディングス株式会社(大石)は、SCGケミカルズ(SCGC)と提携し、環境に優しい食品包装技術の共同開発と向上に着手しました。この提携により、SCGCの生分解性技術「EcoRevo」を食品業界向けプラスチック包装の製造に導入し、消費者のニーズを満たしつつ、長期的な環境保全を支援し、循環型経済を具体的に推進する新たな選択肢を生み出します。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -