
Mercado de visión por computadora: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de visión artificial y previsiones (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por componente (hardware, software); producto (sistemas de visión artificial basados en PC, sistemas de visión artificial basados en cámaras inteligentes); aplicación (control de calidad e inspección, posicionamiento y guiado, medición, identificación, mantenimiento predictivo); sector vertical (sector industrial, sector no industrial) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00007875
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 22, 2026


Tamaño del mercado en 2025
23.270 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
122.470 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
20,26 %
Índice de crecimiento
Mercado potencial
588.600 millones de dólares estadounidenses
(2026-2034)
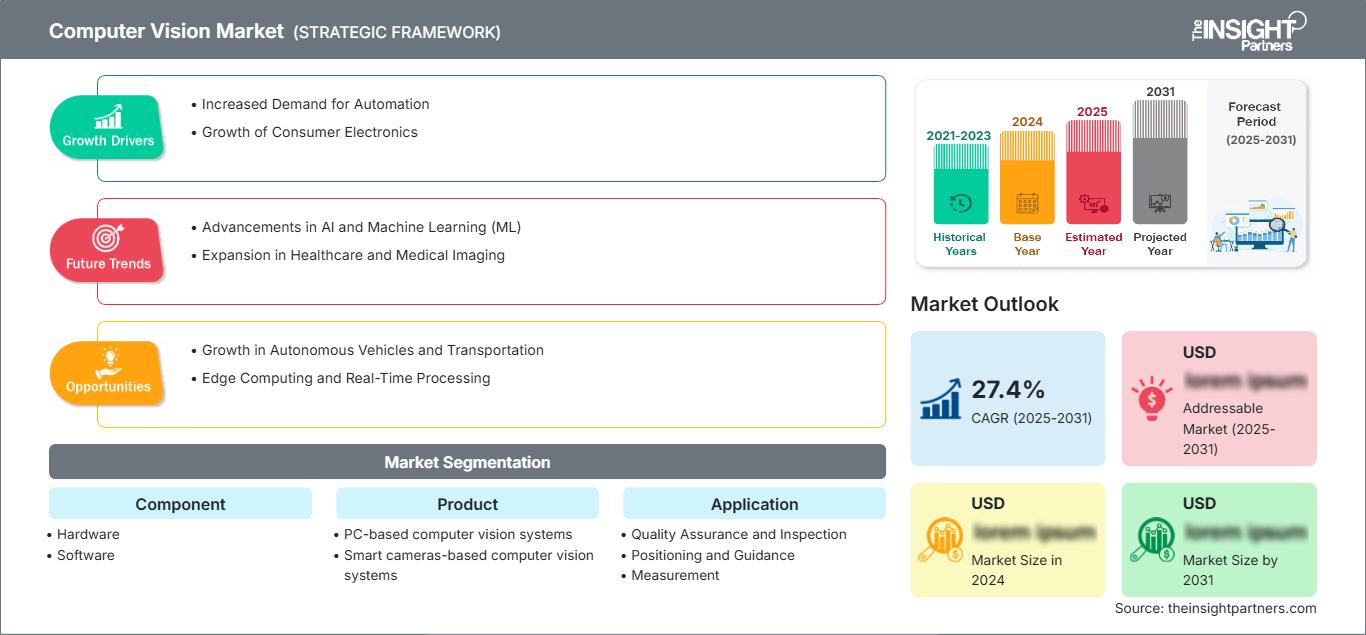
Se prevé que el mercado de visión artificial aumente de 23.270 millones de dólares en 2025 a 122.470 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 20,26 % durante el período 2026-2034. El crecimiento del mercado estará impulsado por factores como la automatización, la inteligencia artificial, la computación perimetral, las cámaras inteligentes y la detección de defectos en tiempo real en los sectores de fabricación, sanidad, logística, automoción y seguridad.
América del Norte muestra una adopción moderada a gran escala, con un mercado de visión artificial impulsado por la fabricación avanzada, la inspección de semiconductores, la automatización del comercio minorista y el análisis de visión para aplicaciones de defensa. Se prevé que América del Norte registre una tasa de crecimiento anual compuesta (CAGR) del 18,8 % al 19,6 % durante el período 2026-2034 debido a factores como la relocalización de la fabricación de productos electrónicos, la implementación de IA en el borde de la red y las inversiones en control de calidad automatizado en las empresas.
Evaluación y perspectivas del mercado de la visión artificial
- América del Norte representó entre el 28 % y el 32 % de la cuota de mercado de visión artificial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 18,8 % al 19,6 % entre 2026 y 2034, impulsada por las fábricas inteligentes, la automatización de almacenes y los programas de inspección basados en IA.
- En 2025, Estados Unidos representaba entre el 77 % y el 82 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 18,9 % al 19,7 % entre 2026 y 2034, impulsado por las aplicaciones en los sectores de semiconductores, automoción y defensa.
- Europa representó entre el 20 % y el 24 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 17,4 % al 18,2 % entre 2026 y 2034, con Alemania, el Reino Unido y Francia a la cabeza del desarrollo industrial.
- La región de Asia-Pacífico acaparó entre el 38 % y el 42 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 21,3 % al 22,1 % entre 2026 y 2034, con el apoyo de China, Japón, Corea del Sur e India.
- El segmento de hardware, el más grande, representó entre el 66 % y el 70 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 18,7 % al 19,5 % entre 2026 y 2034, impulsado por cámaras, sensores, óptica y procesadores.
- El segmento de software de alto crecimiento representó entre el 30 % y el 34 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 22,5 % al 23,4 % entre 2026 y 2034, gracias al aprendizaje profundo y al análisis de datos.
- Empresas clave analizadas en detalle : Cognex Corporation, Basler AG, OMRON Corporation, KEYENCE CORPORATION, National Instruments Corporation, Sony Group Corporation, Teledyne Technologies Incorporated, Allied Vision Technologies GmbH, Texas Instruments Incorporated, Intel Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los sistemas de visión artificial para la fabricación han evolucionado desde la comparación de imágenes basada en reglas hasta la percepción impulsada por IA para la detección de defectos, la medición geométrica, la guía robótica y la trazabilidad en milisegundos. La resolución de la imagen, los controles de iluminación, los procesadores integrados y los aceleradores de redes neuronales determinan ahora la capacidad de las líneas de producción. El mercado de la visión artificial se verá influenciado por los estrictos requisitos de tolerancia de la electrónica, los ciclos de producción más cortos y la creciente necesidad de inspección automatizada en áreas donde el muestreo manual no permite alcanzar los objetivos de fabricación con cero defectos.
Durante el período previsto, la implementación de la visión artificial avanzará hacia instalaciones de tamaño mediano, centros logísticos, hospitales y proyectos de infraestructura pública. Las oportunidades de crecimiento para los mercados emergentes provendrán de la localización de productos electrónicos, la financiación de ciudades inteligentes y las soluciones de fabricación digital. La presión por la trazabilidad, la seguridad de los productos y la documentación impulsará las implementaciones con validación.
Alcance del informe de mercado de visión artificial
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 23.270 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 122.470 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 20,26% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la visión artificial
El mercado se ve impulsado por el cambio de las inspecciones de fábrica realizadas a intervalos fijos a las inspecciones constantes mediante cámaras. La demanda de visión artificial es máxima en entornos de alta producción donde los defectos mínimos generan desperdicios, problemas de garantía y de seguridad. Los fabricantes de sectores como la electrónica, la automoción, la industria alimentaria, la farmacéutica y la logística necesitan sistemas de inspección visual que integren cámaras, iluminación, óptica, unidades de procesamiento, software y controladores de automatización.
Los factores de la oferta incluyen la disponibilidad de sensores de imagen, GPU, cronogramas de desarrollo de procesadores de borde y capacidades de integración. En cuanto al hardware, los proveedores compiten en cámaras robustas, velocidad de fotogramas por segundo, iluminación y fiabilidad, mientras que la innovación en software se centra en el entrenamiento de modelos, bases de datos de defectos e implementación de bajo código. Los integradores siguen desempeñando un papel importante, ya que cada aplicación requiere una configuración basada en la geometría del producto, la iluminación y las velocidades de producción.
El análisis del mercado de visión artificial revela un mercado competitivo donde empresas como Cognex Corporation, Keyence Corporation, Omron Corporation, Basler AG, Teledyne Technologies Incorporated, Sony Group Corporation e Intel Corporation se han consolidado gracias a la inspección de precisión, la IA integrada y la conectividad industrial. La competitividad se centra ahora en el desarrollo de bibliotecas específicas para cada sector, la implementación sencilla y la capacidad de integración con robots, PLC y sistemas de ejecución de fabricación.
Se está invirtiendo capital en cámaras de IA de borde, entrenamiento de imágenes sintéticas, imágenes hiperespectrales y soluciones de metrología 3D. Las tecnologías de prueba y procesamiento integrado proporcionadas por National Instruments Corporation y las soluciones de cadena de señal proporcionadas por Texas Instruments Incorporated son los principales contribuyentes al ecosistema, con Allied Vision Technologies GmbH proporcionando soluciones de imagen especializadas. La principal ventaja estratégica reside en la reducción del tiempo de implementación y en la consecución de una mejora tangible en el rendimiento.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de visión artificial: perspectivas estratégicas
Perspectivas regionales
Mercado de visión artificial en Norteamérica
América del Norte representará entre el 28 % y el 32 % del mercado mundial en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 18,8 % al 19,6 % entre 2026 y 2034. Esta región se beneficia de importantes avances tecnológicos en la fabricación, la inspección de semiconductores, el control de calidad aeroespacial, la automatización de almacenes y la adopción de cámaras con inteligencia artificial en sus instalaciones de producción.
La cuota de mercado en Norteamérica se ve reforzada por sus integradores, la infraestructura de computación en la nube y una importante inversión en automatización. La adopción de la tecnología de visión artificial en la región está evolucionando desde las líneas de montaje de automóviles hasta aplicaciones en seguridad alimentaria, inspección de dispositivos médicos y seguridad en el comercio minorista.
Mercado de visión artificial de EE. UU.
En 2025, Estados Unidos representaba entre el 77 % y el 82 % de Norteamérica, y se prevé que experimente un crecimiento anual compuesto del 18,9 % al 19,7 % durante el periodo 2026-2034. Las áreas de aplicación incluyen la fabricación de semiconductores, la fabricación de automóviles, las tecnologías médicas, la industria aeroespacial, los equipos de defensa y la automatización logística, donde una inspección de alta calidad reduce las repeticiones de trabajo y las reclamaciones de garantía.
Entre los principales actores con una amplia gama de tecnologías disponibles a nivel nacional se encuentran Cognex Corporation, Teledyne Technologies Incorporated, National Instruments Corporation, Texas Instruments Incorporated e Intel Corporation. Algunas de las aplicaciones más importantes incluyen la inferencia en el borde de las instalaciones de fabricación, la clasificación de defectos basada en IA, la selección de contenedores en 3D, la identificación automática y la detección visual de cambios para el mantenimiento predictivo.
Mercado europeo de visión artificial
La cuota de mercado de Europa fue del 20-24% en 2025 y se prevé que experimente un crecimiento anual compuesto del 17,4-18,2% entre 2026 y 2034. Alemania es el país dominante, debido al uso de sistemas de visión para la medición dimensional, la validación de soldaduras, la medición de superficies y el control robótico en las industrias de fabricación de automóviles, maquinaria y electrónica, que están en gran medida automatizadas.
En el Reino Unido, la demanda se genera en los sectores de ciencias biológicas, logística y aplicaciones de seguridad basadas en IA, mientras que Francia se centra principalmente en la industria aeroespacial, la fabricación de artículos de lujo y las infraestructuras inteligentes. En Italia y España, los sistemas de visión artificial tienen una aplicación consolidada en sectores como el embalaje, el procesamiento de alimentos, los componentes de automóviles y la maquinaria.
Mercado de visión artificial en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) representó entre el 38 % y el 42 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 21,3 % al 22,1 % entre 2026 y 2034. China domina la adopción regional mediante aplicaciones en electrónica, baterías para vehículos eléctricos, fabricación de energía solar, tecnología de vigilancia y robótica industrial, mientras que Japón y Corea del Sur mantienen sus altos requisitos de precisión para semiconductores y automatización.
India y Australia impulsan la adopción de tecnologías como la automatización logística, la imagenología sanitaria, el comercio minorista inteligente y las aplicaciones de seguridad minera. El impulso de las políticas nacionales a la electrónica, la digitalización de las fábricas y la adopción de la IA permite que la región crezca. En consecuencia, el mercado de la visión artificial se vuelve más dependiente del ecosistema de producción y de los estándares de calidad de exportación en la región Asia-Pacífico.
Mercado de visión artificial de Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 19,2 % al 20,1 % durante el periodo 2026-2034, con Arabia Saudita a la cabeza del despliegue regional. Los sectores de energía, servicios públicos, vigilancia de ciudades inteligentes, monitorización de infraestructuras y programas de seguridad industrial están generando demanda de análisis visuales en grandes activos e instalaciones públicas.
Los Emiratos Árabes Unidos hacen hincapié en la movilidad inteligente, los aeropuertos, la logística y el análisis de seguridad, mientras que Sudáfrica utiliza sistemas de visión en la minería, la manufactura y el comercio minorista. En el resto de Oriente Medio y África, la adopción sigue siendo selectiva, pero va en aumento a medida que la conectividad en la nube, los dispositivos periféricos y la modernización de la infraestructura reducen las barreras para su implementación.
Análisis de segmentación
Componente
Se prevé que el segmento de componentes crezca a una tasa de crecimiento anual compuesta (TCAC) del 20,1 % al 20,9 % durante el período 2026-2034. El alcance del mercado de visión artificial dentro de los componentes se define por el equilibrio entre la infraestructura física de procesamiento de imágenes y la inteligencia del software. El hardware sigue siendo esencial para la precisión en la captura de imágenes, mientras que el software determina cada vez más la clasificación, la medición, la detección de anomalías y la integración del flujo de trabajo.
- El hardware sigue ocupando la posición más destacada, ya que las cámaras, los sensores, las lentes, la iluminación, los capturadores de imágenes y los procesadores constituyen la base de la inspección en las implementaciones industriales, logísticas, sanitarias y de infraestructura.
- El software está adquiriendo una importancia estratégica, ya que el aprendizaje profundo, la gestión de modelos, las bibliotecas de detección de defectos y los paneles de análisis ayudan a los usuarios a convertir los datos de imagen en decisiones operativas repetibles.
Producto
Se prevé que el segmento de productos crezca a una tasa de crecimiento anual compuesta (TCAC) del 19,8 % al 20,6 % durante el período 2026-2034. Los sistemas basados en PC siguen siendo la opción preferida cuando se requiere procesamiento complejo, configuraciones multicámara y análisis de alta resolución. Los sistemas inteligentes basados en cámaras están escalando rápidamente gracias a que el procesamiento integrado reduce el espacio físico, la latencia, el cableado y la complejidad de la implementación en puntos de inspección distribuidos.
- Los sistemas de visión artificial basados en PC se utilizan para tareas de inspección complejas que requieren sincronización de múltiples cámaras, alta capacidad de procesamiento, análisis avanzados e integración con sistemas de control de fábrica.
- Los sistemas de visión artificial basados en cámaras inteligentes permiten una inspección compacta y descentralizada, donde el procesamiento integrado, la fácil instalación y una menor carga de integración son más importantes que la capacidad de computación centralizada.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 20,3 % al 21,1 % durante el período 2026-2034. El control de calidad y la inspección siguen siendo fundamentales, pero el posicionamiento, la guía, la medición, la identificación y el mantenimiento predictivo se están expandiendo a medida que las empresas conectan los datos de visión con la robótica, la monitorización de activos y el análisis de la producción para lograr una automatización de circuito cerrado.
- La garantía de calidad y la inspección impulsan la adopción de estas tecnologías porque la detección automatizada de defectos, la revisión de superficies, la verificación de etiquetas y los controles de ensamblaje protegen el rendimiento, la calidad de la marca y el cumplimiento normativo en entornos de alto volumen.
- El sistema de posicionamiento y guiado facilita las tareas de recogida, colocación, soldadura y ensamblaje robóticas, proporcionando a las máquinas coordenadas visuales que mejoran la precisión en entornos de producción dinámicos.
- La medición permite la verificación dimensional, el análisis de huecos, las comprobaciones de alineación y las tareas de metrología, donde los sistemas visuales reducen el tiempo de medición manual y mejoran la repetibilidad.
- La identificación admite la lectura de códigos de barras, el reconocimiento óptico de caracteres, el seguimiento de piezas y los programas de trazabilidad necesarios para la fabricación regulada, la logística y la precisión del inventario.
- El mantenimiento predictivo utiliza la detección visual de anomalías para identificar el desgaste, las fugas, la corrosión, los efectos de las vibraciones o la desviación del producto antes de que los fallos interrumpan las operaciones.
Vertical
Se prevé que el segmento vertical crezca a una tasa de crecimiento anual compuesta (TCAC) del 20,0 % al 20,8 % durante el período 2026-2034. Los sectores verticales industriales siguen siendo fundamentales, ya que los entornos de producción requieren precisión y trazabilidad. Los sectores verticales no industriales se están expandiendo a través del soporte de imágenes médicas, el análisis de datos para el comercio minorista, el monitoreo del tráfico, la seguridad, la agricultura y las aplicaciones logísticas que utilizan datos visuales para la toma de decisiones.
- El segmento vertical industrial incluye casos de uso con alta actividad manufacturera en los sectores de automoción, electrónica, semiconductores, alimentación, productos farmacéuticos, metales y embalaje, donde la precisión de la inspección y el rendimiento son de suma importancia.
- El sector vertical no industrial abarca la atención médica, el comercio minorista, el transporte, la seguridad, la agricultura y las infraestructuras inteligentes, donde la inteligencia visual mejora la monitorización, la automatización, la seguridad y la visibilidad operativa.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Control de calidad e inspección |
Alto |
IA defectuosa |
Maduro |
|
Posicionamiento y orientación |
Medio |
Visión robótica |
Escalada |
|
Medición |
Medio |
Metrología 3D |
Escalada |
|
Identificación |
Medio |
Trazabilidad |
Maduro |
|
Mantenimiento predictivo |
Bajo |
Visión de activos |
Emergente |
Factores de crecimiento del mercado de visión artificial y análisis de su impacto
La automatización de las fábricas aumenta la intensidad de las inspecciones.
El aumento de las inspecciones se debe a la complejidad de los productos fabricados, la escasez de mano de obra y los estrictos estándares de calidad, lo que dificulta las inspecciones manuales. Los sistemas visuales garantizan que cada unidad se inspeccione para detectar defectos, errores de medición, posicionamiento, etiquetado y ensamblaje sin afectar el flujo de producción a alta velocidad. Esto incrementa la productividad, reduce el desperdicio y mejora la trazabilidad para los clientes y los organismos reguladores. Los efectos del sistema de inspección visual se aprecian mejor en las industrias electrónica, automotriz, alimentaria y farmacéutica, donde incluso un pequeño error podría tener consecuencias catastróficas.
La IA en el borde hace que las decisiones en tiempo real sean prácticas.
La inferencia ahora es más económica gracias a la IA en el borde. El procesamiento ya no se realiza de forma centralizada en un servidor, sino en el borde, cerca de las cámaras y los equipos de fabricación. No es necesario enviar todas las imágenes a un servidor para su procesamiento, ya que las máquinas inteligentes ahora pueden clasificar defectos, rechazar productos, controlar robots o detectar anomalías in situ. Esto ayuda a reducir la latencia, el ancho de banda y la complejidad de la gestión de datos. Además, permite casos de uso que cumplen con la normativa de privacidad en sectores como la sanidad, el comercio minorista y la seguridad. El mercado de la visión artificial se ve impulsado por las capacidades de procesamiento integradas.
Los requisitos de trazabilidad aumentan la adopción de la visión.
Los requisitos de trazabilidad están incrementando el valor de la identificación y verificación visual en sectores regulados y orientados a la exportación. Los sistemas de visión leen códigos, inspeccionan etiquetas, confirman la integridad del embalaje y vinculan la evidencia visual con los registros de lotes o los sistemas de ejecución de fabricación. Esto genera una prueba de calidad auditable y ayuda a las empresas a responder con mayor rapidez a las reclamaciones de los clientes o a las retiradas de productos. En los sectores farmacéutico, alimentario, electrónico y de componentes para automóviles, la trazabilidad reduce el riesgo de incumplimiento normativo y mejora la transparencia de la cadena de suministro. A medida que los compradores exigen una documentación más rigurosa, los datos visuales se convierten en una capa de evidencia práctica para el historial del producto, el control de procesos y la responsabilidad de los proveedores.
Tendencias futuras del mercado de la visión artificial
Los modelos de visión multimodal entran en funcionamiento.
Las tendencias del mercado de la visión artificial apuntan hacia modelos multimodales que combinan imágenes, vídeo, texto, señales de sensores y datos de procesos. Estos modelos ayudarán a los operarios a comprender por qué se produjo un defecto, no solo si apareció. Los sistemas futuros podrían comparar anomalías visuales con la temperatura de la máquina, la vibración, los cambios en las recetas o los lotes de los proveedores para recomendar acciones correctivas. Este cambio elevará la visión artificial de la automatización de la inspección al soporte para la toma de decisiones. Los proveedores que ofrezcan modelos entrenados para el dominio con resultados explicables, registros de auditoría y conectores de integración estarán mejor posicionados para las industrias reguladas y de alto rendimiento.
Las imágenes 3D e hiperespectrales amplían los casos de uso.
La imagen 3D e hiperespectral impulsará su adopción futura al capturar profundidad, forma, propiedades de los materiales y características químicas que las cámaras 2D estándar no pueden detectar. En electrónica, los sistemas 3D mejoran la inspección de soldaduras, conectores y microcomponentes. En la industria alimentaria y farmacéutica, la imagen hiperespectral permite identificar contaminación, cambios en la composición o problemas de envasado. A medida que disminuyen los costes de los sensores y los modelos de IA procesan conjuntos de datos más completos, estas tecnologías pasarán de los laboratorios especializados a los entornos de producción. El resultado será una inspección más precisa y nuevas oportunidades para aplicaciones críticas de alta gama y seguridad.
Oportunidades de mercado en visión artificial
Visión como servicio para fabricantes del mercado medio
Los fabricantes de tamaño mediano suelen retrasar la adopción de nuevas tecnologías debido a que la integración personalizada, el entrenamiento de modelos y el mantenimiento requieren conocimientos especializados. La visión como servicio (VaaS) puede superar esta barrera mediante cámaras preconfiguradas, bibliotecas de detección de defectos preentrenadas, monitorización remota y modelos de suscripción. Los proveedores pueden dirigirse a los sectores de embalaje, procesamiento de alimentos, metales manufacturados y componentes médicos con plantillas repetibles que reducen el tiempo de amortización. Las previsiones del mercado de visión artificial indican una gran oportunidad para los proveedores que combinan el arrendamiento de hardware, las actualizaciones de modelos en la nube y el soporte de integradores locales. Este modelo puede transformar la automatización, de un proyecto de inversión a una herramienta de productividad operativa para plantas más pequeñas.
Inteligencia visual para redes logísticas y minoristas
Las redes logísticas y minoristas generan oportunidades, ya que los datos visuales pueden mejorar la velocidad, la precisión y la utilización de activos en ubicaciones distribuidas. Las cámaras pueden identificar paquetes, monitorear la disponibilidad en los estantes, verificar la carga, detectar daños y brindar soporte para el pago autónomo o la prevención de pérdidas. La oportunidad es mayor cuando los datos visuales se conectan con los sistemas de inventario, gestión de almacenes y transporte. Los proveedores deben priorizar el software escalable, los controles de privacidad y el hardware de bajo mantenimiento para la implementación en múltiples ubicaciones. A medida que se expanden el comercio electrónico y las operaciones omnicanal, la inteligencia visual puede convertirse en una palanca medible para la calidad del servicio y el control de costos.
Novedades recientes
- Julio de 2026: Ultralytics anunció que los modelos de visión artificial YOLO26 están optimizados para Intel OpenVINO, lo que permite la inferencia de IA en tiempo real en CPU, GPU y NPU de Intel. Esta colaboración ofrece una latencia inferior a 5 ms y una inferencia hasta 10 veces más rápida en los escenarios compatibles, lo que simplifica la implementación de aplicaciones de IA en el borde en sectores como la fabricación, la robótica, la logística, el comercio minorista y las ciudades inteligentes.
- Junio de 2025: WiMi Hologram Cloud Inc. anunció una investigación técnica sobre algoritmos de seguimiento visual cuántico, que integra conceptos de computación cuántica con visión artificial para mejorar la precisión, la robustez y la eficiencia computacional del seguimiento de objetivos para sistemas visuales inteligentes.
- Mayo de 2025: UL Solutions presentó Computer Vision Benchmark (CV) 2.0, un conjunto de pruebas de rendimiento de IA mejorado, diseñado para evaluar el rendimiento de la visión artificial en cargas de trabajo de clasificación de imágenes, detección de objetos y segmentación, proporcionando evaluaciones de rendimiento de IA más completas y estandarizadas para sistemas integrados y de borde.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -