
Markt für Computer Vision: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Computer Vision (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Komponenten (Hardware, Software); Produkt (PC-basierte Computer-Vision-Systeme, Computer-Vision-Systeme auf Basis intelligenter Kameras); Anwendung (Qualitätssicherung und Inspektion, Positionierung und Führung, Messung, Identifizierung, vorausschauende Wartung); Branche (Industrie, Nicht-Industrie) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007875
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 22, 2026


Marktgröße 2025
23,27 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
122,47 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
20,26 %
Wachstumsrate
Adressierbarer Markt
588,60 Mrd. US-Dollar
(2026–2034)
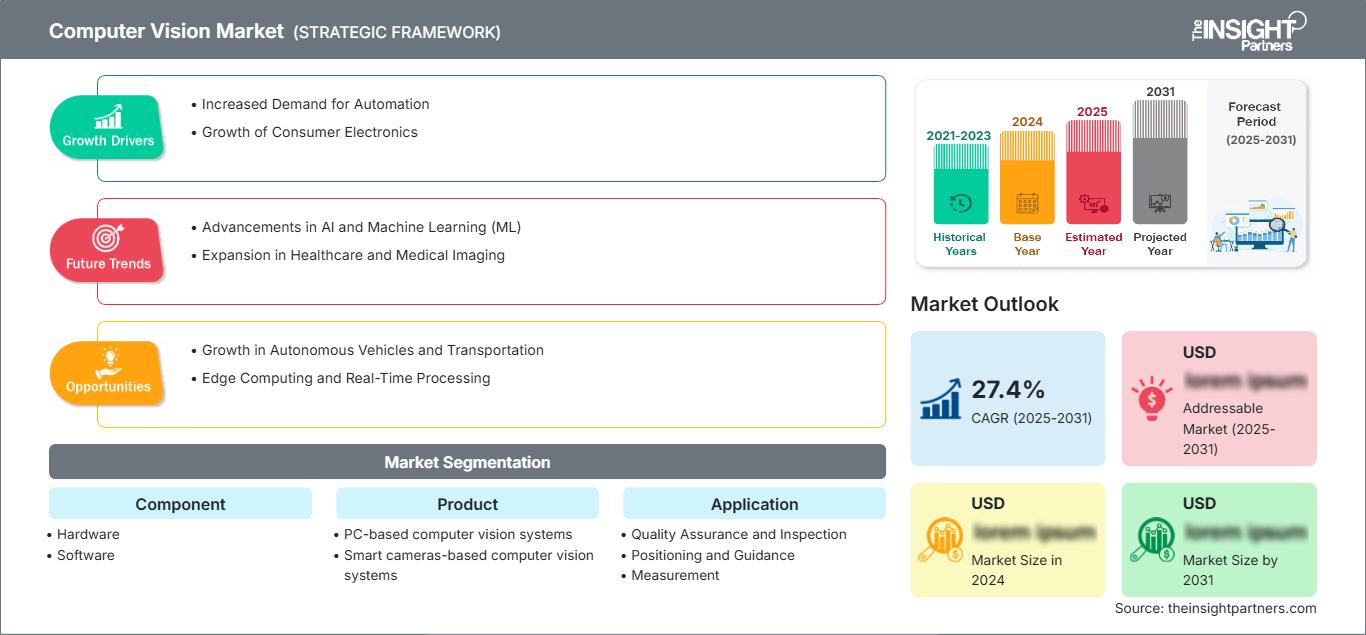
Der Markt für Computer Vision wird Prognosen zufolge von 23,27 Milliarden US-Dollar im Jahr 2025 auf 122,47 Milliarden US-Dollar im Jahr 2034 ansteigen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 20,26 % im Zeitraum 2026–2034 entspricht. Das Marktwachstum wird durch Faktoren wie Automatisierung, künstliche Intelligenz, Edge Computing, intelligente Kameras und Echtzeit-Fehlererkennung in der Fertigungsindustrie, im Gesundheitswesen, in der Logistik, in der Automobilindustrie und im Sicherheitssektor angetrieben.
Nordamerika verzeichnet eine moderate Marktdurchdringung im Bereich Computer Vision, wobei die Marktgröße von fortschrittlicher Fertigung, Halbleiterinspektion, Automatisierung im Einzelhandel und Bildanalyse für Verteidigungszwecke getrieben wird. Für Nordamerika wird im Zeitraum 2026–2034 voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 18,8–19,6 % erreicht. Gründe hierfür sind unter anderem die Rückverlagerung der Elektronikfertigung, der Einsatz von Edge-KI und Investitionen in die automatisierte Qualitätskontrolle in Unternehmen.
Marktanalyse und Einblicke zum Thema Computer Vision
- Nordamerika hatte im Jahr 2025 einen Marktanteil von 28–32 % im Bereich Computer Vision und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,8–19,6 % wachsen, angeführt von intelligenten Fabriken, Lagerautomatisierung und KI-Inspektionsprogrammen.
- Die USA repräsentierten im Jahr 2025 77–82 % Nordamerikas und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,9–19,7 % wachsen, angetrieben durch Anwendungen in den Bereichen Halbleiter, Automobil und Verteidigung.
- Europa hielt 2025 einen Marktanteil von 20–24 % und wird Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 17,4–18,2 % wachsen, wobei Deutschland, Großbritannien und Frankreich führend bei der industriellen Umsetzung sind.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 38–42 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 21,3–22,1 % wachsen, unterstützt von China, Japan, Südkorea und Indien.
- Das größte Segment, Hardware, hielt 2025 einen Marktanteil von 66–70 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,7–19,5 % wachsen, unterstützt durch Kameras, Sensoren, Optiken und Prozessoren.
- Der Softwaresektor im Segment mit hohem Wachstumspotenzial hielt im Jahr 2025 einen Marktanteil von 30–34 % und wird Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22,5–23,4 % wachsen, unterstützt durch Deep Learning und Analytik.
- Detaillierte Analyse der wichtigsten Unternehmen : Cognex Corporation, Basler AG, OMRON Corporation, KEYENCE CORPORATION, National Instruments Corporation, Sony Group Corporation, Teledyne Technologies Incorporated, Allied Vision Technologies GmbH, Texas Instruments Incorporated, Intel Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Bildverarbeitungssysteme für die Fertigung haben sich von regelbasierten Bildvergleichen hin zu KI-gestützter Wahrnehmung für Fehlererkennung, geometrische Messungen, Roboterführung und Rückverfolgbarkeit in Millisekunden entwickelt. Bildauflösung, Lichtsteuerung, eingebettete Prozessoren und neuronale Netzwerkbeschleuniger bestimmen heute die Leistungsfähigkeit von Fertigungslinien. Der Markt für Computer Vision wird von den engen Toleranzanforderungen der Elektronikindustrie, kürzeren Produktzyklen und dem steigenden Bedarf an automatisierter Inspektion in Bereichen beeinflusst, in denen manuelle Stichproben die Erreichung von Null-Fehler-Fertigungszielen nicht ermöglichen.
Im Prognosezeitraum wird die Implementierung von Computer Vision in mittelgroßen Anlagen, Logistikzentren, Krankenhäusern und öffentlichen Infrastrukturprojekten weiter voranschreiten. Wachstumschancen für Schwellenländer ergeben sich aus der Lokalisierung von Elektronik, der Finanzierung von Smart Cities und digitalen Fertigungslösungen. Der Druck hinsichtlich Rückverfolgbarkeit, Produktsicherheit und Dokumentation wird die Implementierung validierter Systeme beschleunigen.
Umfang des Marktberichts zu Computer Vision
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 23,27 Milliarden US-Dollar |
| Marktgröße bis 2034 | 122,47 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 20,26 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Computer Vision
Der Markt wird durch den Wandel von intervallbasierten Fabrikinspektionen hin zu kontinuierlichen, kameragestützten Inspektionen angetrieben. Die Nachfrage nach Computer Vision ist besonders hoch dort, wo ein hoher Durchsatz und kleinste Defekte zu Ausschuss, Gewährleistungsansprüchen und Sicherheitsproblemen führen. Hersteller in Branchen wie Elektronik, Automobil, Lebensmittelverarbeitung, Pharmazie und Logistik benötigen visuelle Inspektionssysteme, die Kameras, Beleuchtung, Optik, Verarbeitungseinheiten, Software und Automatisierungssteuerungen integrieren.
Zu den Angebotsfaktoren zählen die Verfügbarkeit von Bildsensoren, GPUs und Edge-Prozessoren, deren Entwicklungszeitpläne sowie die Integrationsmöglichkeiten. Im Hardwarebereich konkurrieren die Anbieter mit robusten Kameras, Bildraten, Beleuchtung und Zuverlässigkeit, während sich Softwareinnovationen auf das Training von Modellen, Fehlerdatenbanken und Low-Code-Implementierungen konzentrieren. Integratoren spielen weiterhin eine wichtige Rolle, da jede Anwendung eine Konfiguration erfordert, die auf Produktgeometrie, Beleuchtung und Produktionsgeschwindigkeit basiert.
Die Analyse des Marktes für Computer Vision zeigt einen wettbewerbsintensiven Markt, in dem sich Unternehmen wie Cognex Corporation, KEYENCE CORPORATION, OMRON Corporation, Basler AG, Teledyne Technologies Incorporated, Sony Group Corporation und Intel Corporation durch Präzisionsinspektion, eingebettete KI und industrielle Vernetzung etabliert haben. Der Wettbewerb hängt heute vor allem von der Entwicklung branchenspezifischer Bibliotheken, einfacher Implementierung und der Integrationsfähigkeit in Roboter, SPS und Manufacturing Execution Systems ab.
Es wird in Edge-KI-Kameras, synthetisches Bildtraining, Hyperspektralbildgebung und 3D-Messtechnik investiert. Test- und Embedded-Processing-Technologien der National Instruments Corporation sowie Signalverarbeitungslösungen von Texas Instruments Incorporated sind die wichtigsten Akteure im Ökosystem. Allied Vision Technologies GmbH steuert spezialisierte Bildgebungslösungen bei. Der strategische Vorteil liegt in der Verkürzung der Implementierungszeit und der Erzielung spürbarer Ertragssteigerungen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Computer Vision: Strategische Einblicke
Regionale Einblicke
Markt für Computer Vision in Nordamerika
Nordamerika hält im Jahr 2025 einen Anteil von 28–32 % am Weltmarkt und wird voraussichtlich zwischen 2026 und 2034 eine jährliche Wachstumsrate von 18,8–19,6 % verzeichnen. Diese Region profitiert von hohen technologischen Fortschritten in den Bereichen Fertigung, Halbleiterinspektion, Qualitätskontrolle in der Luft- und Raumfahrt, Lagerautomatisierung und der Einführung von KI-Kameras in ihren Produktionsanlagen.
Der Marktanteil in Nordamerika wird durch Systemintegratoren, Cloud-Computing-Infrastruktur und erhebliche Investitionen in Automatisierung gestärkt. Die Anwendung von Computer-Vision-Technologie in der Region entwickelt sich von Automobilmontagelinien hin zu Anwendungen in der Lebensmittelsicherheit, der Prüfung medizinischer Geräte und der Einzelhandelssicherheit.
US-Markt für Computer Vision
Im Jahr 2025 entfielen 77–82 % des nordamerikanischen Marktes auf die USA, und für den Zeitraum 2026–2034 wird ein durchschnittliches jährliches Wachstum von 18,9–19,7 % erwartet. Zu den Anwendungsbereichen zählen die Halbleiterfertigung, die Automobilindustrie, Medizintechnik, Luft- und Raumfahrt, Verteidigungsausrüstung und Logistikautomatisierung, wobei eine qualitativ hochwertige Inspektion zu weniger Nacharbeiten und Gewährleistungsansprüchen führt.
Zu den wichtigsten Akteuren mit einem breiten Spektrum an inländisch verfügbaren Technologien zählen Cognex Corporation, Teledyne Technologies Incorporated, National Instruments Corporation, Texas Instruments Incorporated und Intel Corporation. Zu den wichtigsten Anwendungsbereichen gehören Edge Computing in Produktionsanlagen, KI-basierte Fehlerklassifizierung, 3D-Behälterkommissionierung, automatische Identifizierung und visuelle Änderungserkennung für die vorausschauende Wartung.
Europäischer Markt für Computer Vision
Der Anteil Europas lag 2025 bei 20–24 % und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17,4–18,2 % wachsen. Deutschland ist die dominierende Nation, was auf den Einsatz von Bildverarbeitungssystemen für Dimensionsmessung, Schweißnahtprüfung, Oberflächenmessung und Robotersteuerung in der weitgehend automatisierten Automobil-, Maschinenbau- und Elektronikindustrie zurückzuführen ist.
In Großbritannien entsteht Nachfrage in den Bereichen Biowissenschaften, Logistik und KI-Sicherheit, während Frankreich den Fokus auf Luft- und Raumfahrt, Luxusgüterherstellung und intelligente Infrastruktur legt. Bildverarbeitungssysteme finden in Italien und Spanien in Branchen wie Verpackung, Lebensmittelverarbeitung, Automobilzulieferung und Maschinenbau etablierte Anwendung.
APAC-Markt für Computer Vision
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von 38-42 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 21,3-22,1 % wachsen. China dominiert die regionale Nutzung durch Anwendungen in den Bereichen Elektronik, Batterien für Elektrofahrzeuge, Solaranlagenfertigung, Überwachungstechnik und Industrierobotik, während Japan und Südkorea ihre hohen Präzisionsanforderungen an Halbleiter und Automatisierung beibehalten.
Indien und Australien treiben die Verbreitung von Computer Vision in Bereichen wie Logistikautomatisierung, medizinische Bildgebung, intelligenter Einzelhandel und Bergbausicherheit voran. Die nationale Politik fördert Elektronik, digitalisierte Fabrikstrukturen und den Einsatz von KI und ermöglicht so ein starkes Wachstum in der Region. Dadurch wird der Markt für Computer Vision zunehmend von den Produktionsökosystemen und Exportqualitätsstandards im asiatisch-pazifischen Raum abhängig.
Markt für Computer Vision im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 19,2–20,1 % erwartet, wobei Saudi-Arabien eine führende Rolle bei der regionalen Implementierung einnimmt. Energie, Versorgung, Smart-City-Überwachung, Infrastrukturüberwachung und Programme zur industriellen Sicherheit schaffen eine Nachfrage nach visueller Datenanalyse für großflächige Anlagen und öffentliche Einrichtungen.
Die VAE setzen auf intelligente Mobilität, Flughäfen, Logistik und Sicherheitsanalysen, während Südafrika Bildverarbeitungssysteme im Bergbau, in der Fertigung und im Einzelhandel einsetzt. Im übrigen Nahen Osten und Afrika ist die Nutzung solcher Systeme noch selektiv, nimmt aber zu, da Cloud-Konnektivität, Edge-Geräte und die Modernisierung der Infrastruktur die Implementierungshürden senken.
Segmentierungsanalyse
Komponente
Das Segment Komponenten wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 20,1–20,9 % wachsen. Der Umfang des Computer-Vision-Marktes innerhalb des Komponentensegments wird durch das Gleichgewicht zwischen physischer Bildgebungsinfrastruktur und Softwareintelligenz bestimmt. Hardware ist weiterhin unerlässlich für die Genauigkeit der Bildaufnahme, während Software zunehmend Klassifizierung, Messung, Anomalieerkennung und Workflow-Integration übernimmt.
- Die Hardware behält die größte Stellung, da Kameras, Sensoren, Objektive, Beleuchtung, Framegrabber und Prozessoren die Grundlage für Inspektionen in den Bereichen Industrie, Logistik, Gesundheitswesen und Infrastruktur bilden.
- Software gewinnt an strategischer Bedeutung, da Deep Learning, Modellmanagement, Fehlerbibliotheken und Analyse-Dashboards den Anwendern helfen, Bilddaten in wiederholbare operative Entscheidungen umzuwandeln.
Produkt
Für das Produktsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 19,8–20,6 % prognostiziert. PC-basierte Systeme bleiben die bevorzugte Wahl, wenn komplexe Datenverarbeitung, Mehrkamerasysteme und hochauflösende Analysen erforderlich sind. Intelligente kamerabasierte Systeme skalieren schnell, da die integrierte Datenverarbeitung Platzbedarf, Latenz, Verkabelung und die Komplexität der Bereitstellung für verteilte Inspektionspunkte reduziert.
- PC-basierte Bildverarbeitungssysteme dienen der Bewältigung komplexer Inspektionsaufgaben, die die Synchronisierung mehrerer Kameras, eine hohe Rechenleistung, fortgeschrittene Analysemethoden und die Integration in Fabriksteuerungssysteme erfordern.
- Intelligente, kamerabasierte Computer-Vision-Systeme unterstützen eine kompakte, dezentrale Inspektion, bei der eingebettete Verarbeitung, einfache Installation und geringerer Integrationsaufwand wichtiger sind als zentrale Rechenkapazität.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 20,3–21,1 % erwartet. Qualitätssicherung und Inspektion bleiben zentral, aber Positionierung, Führung, Messung, Identifizierung und vorausschauende Wartung gewinnen an Bedeutung, da Unternehmen Bilddaten mit Robotik, Anlagenüberwachung und Produktionsanalysen für die Automatisierung geschlossener Regelkreise verknüpfen.
- Qualitätssicherung und Inspektion fördern die Akzeptanz, da die automatisierte Fehlererkennung, Oberflächenprüfung, Etikettenverifizierung und Montageprüfungen die Ausbeute, die Markenqualität und die Einhaltung der Vorschriften in Umgebungen mit hohem Produktionsvolumen schützen.
- Positionierung und Führung unterstützen das robotergestützte Greifen, Platzieren, Schweißen und Montieren, indem sie den Maschinen visuelle Koordinaten liefern, die die Genauigkeit in dynamischen Produktionsumgebungen verbessern.
- Messungen ermöglichen die Überprüfung der Abmessungen, die Spaltanalyse, die Ausrichtungskontrolle und metrologische Aufgaben, bei denen visuelle Systeme die manuelle Messzeit reduzieren und die Wiederholgenauigkeit verbessern.
- Die Identifizierung unterstützt Barcode-Lesung, optische Zeichenerkennung, Teileverfolgung und Rückverfolgbarkeitsprogramme, die für regulierte Fertigungsprozesse, Logistik und Bestandsgenauigkeit erforderlich sind.
- Die vorausschauende Instandhaltung nutzt die visuelle Anomalieerkennung, um Verschleiß, Leckagen, Korrosion, Vibrationseffekte oder Produktabweichungen zu erkennen, bevor Ausfälle den Betrieb stören.
Vertikal
Für das Segment „Vertikale Anwendungen“ wird im Zeitraum 2026–2034 ein jährliches Wachstum von 20,0–20,8 % prognostiziert. Industrielle Anwendungen bleiben grundlegend, da Produktionsumgebungen Präzision und Rückverfolgbarkeit erfordern. Nicht-industrielle Anwendungen expandieren durch Bereiche wie Bildgebung im Gesundheitswesen, Einzelhandelsanalysen, Verkehrsüberwachung, Sicherheit, Landwirtschaft und Logistik, die visuelle Daten für Entscheidungen nutzen.
- Der Bereich Industrie umfasst fertigungsintensive Anwendungsfälle in den Branchen Automobil, Elektronik, Halbleiter, Lebensmittel, Pharmazeutika, Metallverarbeitung und Verpackung, bei denen Inspektionsgenauigkeit und Durchsatz von größter Bedeutung sind.
- Der nicht-industrielle Bereich umfasst Gesundheitswesen, Einzelhandel, Transportwesen, Sicherheit, Landwirtschaft und intelligente Infrastruktur, wo visuelle Intelligenz die Überwachung, Automatisierung, Sicherheit und operative Transparenz verbessert.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Qualitätssicherung und Inspektion |
Hoch |
Defekte KI |
Reifen |
|
Positionierung und Führung |
Medium |
Robotervision |
Skalierung |
|
Messung |
Medium |
3D-Messtechnik |
Skalierung |
|
Identifikation |
Medium |
Rückverfolgbarkeit |
Reifen |
|
Vorausschauende Wartung |
Niedrig |
Asset Vision |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Computer Vision
Fabrikautomatisierung erhöht die Inspektionsintensität
Der zunehmende Inspektionsaufwand ist auf die Komplexität der gefertigten Produkte, den Fachkräftemangel und die strengen Qualitätsstandards zurückzuführen, die manuelle Prüfungen erschweren. Visuelle Systeme gewährleisten die Prüfung jeder einzelnen Einheit auf Mängel, Maße, Positionierung, Kennzeichnung und Montagefehler, ohne den laufenden Produktionsablauf zu beeinträchtigen. Dies steigert die Produktivität, reduziert Ausschuss und verbessert die Rückverfolgbarkeit für Kunden und Aufsichtsbehörden. Die Vorteile visueller Inspektionssysteme zeigen sich besonders deutlich in der Elektronik-, Automobil-, Lebensmittel- und Pharmaindustrie, wo selbst kleinste Fehler katastrophale Folgen haben können.
Edge-KI macht Echtzeitentscheidungen praktisch
Durch Edge-KI wird die Datenverarbeitung deutlich wirtschaftlicher. Die Datenverarbeitung erfolgt nicht mehr zentral auf einem Server, sondern direkt am Netzwerkrand, in der Nähe von Kameras und Produktionsanlagen. Da intelligente Maschinen nun Fehler klassifizieren, Produkte aussortieren, Roboter steuern oder Anomalien sofort erkennen können, müssen nicht mehr alle Bilder zur Verarbeitung an einen Server gesendet werden. Dies reduziert Latenz, Bandbreitenbedarf und die Komplexität des Datenmanagements. Zudem ermöglicht es datenschutzkonforme Anwendungsfälle in Branchen wie dem Gesundheitswesen, dem Einzelhandel und der Sicherheitstechnik. Der Markt für Computer Vision profitiert von den integrierten Verarbeitungskapazitäten.
Rückverfolgbarkeitsanforderungen erhöhen die Akzeptanz der Vision
Die Anforderungen an die Rückverfolgbarkeit steigern die Bedeutung visueller Identifizierung und Verifizierung in regulierten und exportorientierten Branchen. Bildverarbeitungssysteme lesen Codes, prüfen Etiketten, bestätigen die Unversehrtheit von Verpackungen und verknüpfen Bildmaterial mit Chargenprotokollen oder MES-Systemen. Dies schafft einen revisionssicheren Qualitätsnachweis und ermöglicht Unternehmen eine schnellere Reaktion auf Kundenreklamationen oder Produktrückrufe. In der Pharma-, Lebensmittel-, Elektronik- und Automobilzulieferindustrie reduziert die Rückverfolgbarkeit das Compliance-Risiko und verbessert die Transparenz der Lieferkette. Da Käufer eine umfassendere Dokumentation fordern, werden visuelle Daten zu einem praktischen Nachweis für Produkthistorie, Prozesskontrolle und Lieferantenverantwortung.
Markt für Computer Vision: Zukunftstrends
Multimodale Bildverarbeitungsmodelle halten Einzug in den Betrieb
Die Trends im Markt für Computer Vision deuten auf multimodale Modelle hin, die Bilder, Videos, Texte, Sensorsignale und Prozessdaten kombinieren. Diese Modelle helfen Bedienern, die Ursache eines Fehlers zu verstehen und nicht nur dessen Auftreten. Zukünftige Systeme vergleichen visuelle Anomalien möglicherweise mit Maschinentemperatur, Vibrationen, Rezepturänderungen oder Lieferantenchargen, um Korrekturmaßnahmen zu empfehlen. Diese Entwicklung hebt die Bildverarbeitung von der Inspektionsautomatisierung hin zur Entscheidungsunterstützung. Anbieter, die domänenspezifische Modelle mit nachvollziehbaren Ausgaben, Prüfprotokollen und Integrationsschnittstellen bereitstellen, sind für regulierte Branchen und Branchen mit hohem Durchsatz besser positioniert.
3D- und Hyperspektralbildgebung erweitern die Anwendungsfälle
3D- und Hyperspektralbildgebung werden künftig breitere Anwendung finden, da sie Tiefe, Form, Materialeigenschaften und chemische Signaturen erfassen, die mit herkömmlichen 2D-Kameras nicht sichtbar sind. In der Elektronik verbessern 3D-Systeme die Inspektion von Lötstellen, Steckverbindern und Mikrokomponenten. In der Lebensmittel- und Pharmaindustrie ermöglicht Hyperspektralbildgebung die Erkennung von Verunreinigungen, Zusammensetzungsänderungen oder Verpackungsproblemen. Mit sinkenden Sensorkosten und der Verarbeitung umfangreicherer Datensätze durch KI-Modelle werden diese Technologien aus spezialisierten Laboren in Produktionsumgebungen Einzug halten. Dies führt zu präziseren Inspektionen und eröffnet neue Möglichkeiten für hochwertige, sicherheitskritische Anwendungen.
Marktchancen im Bereich Computer Vision
Vision-as-a-Service für mittelständische Hersteller
Mittelständische Hersteller zögern oft mit der Einführung neuer Technologien, da kundenspezifische Integration, Modelltraining und Wartung nur schwer verfügbares Fachwissen erfordern. Vision-as-a-Service kann diese Hürde durch vorkonfigurierte Kameras, vortrainierte Fehlerdatenbanken, Fernüberwachung und Abonnementmodelle überwinden. Anbieter können mit wiederverwendbaren Vorlagen, die die Amortisationszeiten verkürzen, gezielt Branchen wie Verpackung, Lebensmittelverarbeitung, Metallverarbeitung und Medizintechnik bedienen. Prognosen für den Computer-Vision-Markt deuten auf ein großes Potenzial hin, wenn Anbieter Hardware-Leasing, Cloud-basierte Modellaktualisierungen und lokale Integrationsunterstützung kombinieren. Das Modell kann die Automatisierung von einem Investitionsprojekt in ein Werkzeug zur Steigerung der betrieblichen Produktivität für kleinere Betriebe verwandeln.
Visuelle Intelligenz für Logistik- und Einzelhandelsnetzwerke
Logistik- und Einzelhandelsnetzwerke bieten Chancen, da visuelle Daten Geschwindigkeit, Genauigkeit und Ressourcennutzung an verteilten Standorten verbessern können. Kameras können Pakete identifizieren, die Warenverfügbarkeit im Regal überwachen, die Beladung überprüfen, Schäden erkennen und automatisierte Kassensysteme oder Verlustprävention unterstützen. Das größte Potenzial ergibt sich, wenn Bilddaten mit Bestands-, Lagerverwaltungs- und Transportsystemen verknüpft werden. Anbieter sollten skalierbare Software, Datenschutzfunktionen und wartungsarme Hardware für den Einsatz an mehreren Standorten priorisieren. Mit dem Wachstum von E-Commerce und Omnichannel-Strategien kann visuelle Intelligenz zu einem messbaren Hebel für Servicequalität und Kostenkontrolle werden.
Aktuelle Entwicklungen
- Juli 2026: Ultralytics gab bekannt, dass die YOLO26-Computer-Vision-Modelle für Intel OpenVINO optimiert wurden und somit KI-Inferenz in Echtzeit auf Intel-CPUs, -GPUs und -NPUs ermöglichen. Die Zusammenarbeit bietet eine Latenz von unter 5 ms und eine bis zu 10-mal schnellere Inferenz in unterstützten Szenarien. Dies vereinfacht die Bereitstellung von Edge-KI-Anwendungen in den Bereichen Fertigung, Robotik, Logistik, Einzelhandel und Smart Cities.
- Juni 2025: WiMi Hologram Cloud Inc. kündigte technische Forschung zu Quanten-Visualisierungs-Algorithmen an, die Quantencomputerkonzepte mit Computer Vision integrieren, um die Genauigkeit der Zielverfolgung, die Robustheit und die Recheneffizienz für intelligente visuelle Systeme zu verbessern.
- Mai 2025: UL Solutions hat Computer Vision Benchmark (CV) 2.0 eingeführt, eine verbesserte KI-Benchmarking-Suite zur Bewertung der Computer-Vision-Leistung in den Bereichen Bildklassifizierung, Objekterkennung und Segmentierung. Sie bietet umfassendere und standardisierte KI-Leistungsbewertungen für Edge- und eingebettete Systeme.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -