
Mercado de válvulas de control: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de válvulas de control y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (válvula de bola, válvula de mariposa, válvula de globo, válvula rotativa, válvula lineal, otras); tecnología de accionamiento (válvula de control neumática, válvula de control hidráulica, válvula de control eléctrica, válvula de control manual); aplicación (automotriz, petróleo y gas, gestión de aguas residuales, generación de energía, farmacéutica, otras) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPEL00002035
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 08, 2026


Tamaño del mercado en 2025
10.210 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
16.490 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,47 %
Índice de crecimiento
Mercado potencial
121.060 millones de dólares estadounidenses
(2026-2034)
El mercado de válvulas de control alcanzó un valor de 10.210 millones de dólares en 2025 y se prevé que llegue a los 16.490 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (TCAC) del 5,74 % entre 2026 y 2034. La demanda está en aumento a medida que las industrias de procesos modernizan el control de flujo, presión, temperatura y nivel en sus activos de producción críticos. Las perspectivas reflejan ciclos de reemplazo sostenidos, nueva capacidad industrial y una mayor adopción de conjuntos de válvulas conectadas que mejoran la precisión, la fiabilidad y el rendimiento durante su ciclo de vida.
En Norteamérica, se prevé que el mercado de válvulas de control crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,8 % hasta 2034, impulsado por la modernización de refinerías, la inversión en GNL y gasoductos, y la renovación de infraestructuras de agua potable. Los posicionadores digitales y los empaques de bajas emisiones están ganando prioridad en las especificaciones, a medida que los operadores priorizan el mantenimiento preventivo y un control más estricto de las emisiones fugitivas. Una amplia base instalada también mantiene la demanda en el mercado de repuestos para componentes auxiliares, actuadores, sistemas de diagnóstico y repuestos de ingeniería.
Análisis y perspectivas del mercado de válvulas de control
- América del Norte representó entre el 32 % y el 35 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,8 % durante el período 2026-2034, impulsada por las mejoras en la infraestructura energética, la inversión en agua y una gran base instalada operativa.
- En 2025, Estados Unidos representó entre el 78 % y el 82 % de los ingresos de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,1 % al 5,7 % hasta 2034, a medida que las refinerías y las empresas de servicios públicos digitalicen el mantenimiento.
- Europa representó entre el 25 % y el 28 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,4 %, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- La región de Asia-Pacífico acaparó entre el 31 % y el 34 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,5 % al 7,1 %, con China, Japón, India y Corea del Sur impulsando la expansión.
- El segmento más grande, el de las válvulas de control neumáticas, representó entre el 45 % y el 49 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,6 % durante el período 2026-2034.
- El segmento de alto crecimiento de válvulas de control eléctrico representó entre el 20 % y el 24 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 7,2 % al 7,8 % durante el período 2026-2034.
- Empresas clave analizadas en detalle : Alfa Laval AB, Christian Bürkert GmbH & Co. KG, Curtiss-Wright Corporation, Emerson Electric Co., Flowserve Corporation, GEMÜ Gebr. Müller Apparatebau GmbH & Co. KG, SAMSON AG, Spirax Group plc, IMI plc y Baker Hughes Company.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tendencia actual se aleja de la regulación mecánica independiente y se orienta hacia conjuntos que incorporan válvulas, actuadores, posicionadores, sensores y software de gestión de activos. Los fabricantes están estandarizando cuerpos modulares y componentes intercambiables para reducir los plazos de entrega, a la vez que introducen opciones para condiciones de servicio exigentes, higiene y reducción de emisiones. La fabricación aditiva y el cálculo digital de dimensiones reducen los costes de personalización, mientras que la fabricación y el ensamblaje regionales limitan la exposición logística. Este desarrollo beneficia a las empresas proveedoras que combinan la ingeniería de aplicaciones con los servicios de base instalada y la integración de diagnósticos en los sistemas de control existentes.
Para el período hasta 2034, la inversión de capital se extenderá más allá de las regiones petroquímicas tradicionales hacia los sistemas hídricos asiáticos, las plantas de procesamiento de gas en Oriente Medio y las plantas farmacéuticas en India y el Sudeste Asiático. El aumento de la regulación sobre las emisiones de metano, la seguridad, la calidad del agua y la eficiencia energética impulsa la instalación de nuevos activos que reemplazan equipos antiguos con fugas y con instrumentación insuficiente. Según las estimaciones de la AIE, se prevé una inversión energética mundial de 3,3 billones de dólares para 2025, lo que representa una buena cartera de proyectos. Los programas de localización deberían impulsar la demanda de fabricación y ensamblaje regionales.
Alcance del informe de mercado de válvulas de control
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 10.210 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 16.490 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,47% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de válvulas de control
El crecimiento del mercado de válvulas de control se basa en la inversión en automatización y la necesidad de estabilizar el proceso ante caudales variables. Por ello, los propietarios consideran el coste total de propiedad, no el coste de la válvula en sí, ya que un dimensionamiento inadecuado, la cavitación, el ruido o los problemas de empaquetadura podrían limitar toda la línea de producción. Así pues, la demanda se traslada de los contratistas de ingeniería y los fabricantes de equipos originales a los distribuidores autorizados, y la mayor parte de la actividad de especificación la llevan a cabo los ingenieros de procesos y de fiabilidad.
La economía de la cadena de suministro depende de piezas fundidas, forjadas, aleaciones especiales, elastómeros, componentes electrónicos y actuadores que requieren calibración. Las válvulas estándar están sujetas a la competencia de precios, pero los conjuntos de alto rendimiento e higiénicos tienen precios superiores debido a su complejidad de ingeniería. Los fabricantes de válvulas utilizan una estrategia de aprovisionamiento de doble fuente, mantienen existencias de elementos de ajuste cruciales y ensamblan las válvulas cerca de los clientes. El mercado de posventa se mantiene relativamente saludable, ya que las actividades de inspección, reparación y reemplazo continúan a pesar de la reducción de la inversión en proyectos nuevos.
El análisis del mercado de válvulas de control revela la aparición de competencia en los siguientes segmentos: proveedores de sistemas de automatización, especialistas en aplicaciones exigentes y proveedores de control higiénico de fluidos. Emerson Electric Co. y Flowserve Corporation ofrecen instalaciones integradas con diagnóstico digital, mientras que SAMSON AG y Christian Bürkert GmbH & Co. KG se especializan en sistemas modulares y tecnologías de accionamiento de alta precisión. Alfa Laval AB y GEMÜ Gebr. Müller Apparatebau GmbH & Co. KG cuentan con una oferta única para el procesamiento sanitario gracias a sus criterios de limpieza y validación.
La inversión estratégica se centra en servicios basados en software, accionamiento eléctrico, soluciones de baja fuga y desarrollo de cartera. Curtiss-Wright Corporation e IMI plc se especializan en aplicaciones de energía para misiones críticas, mientras que Baker Hughes Company presta servicios en entornos energéticos exigentes. Spirax Group plc ofrece experiencia en soluciones para sistemas de vapor. Las recientes adquisiciones reflejan la importancia de las bases instaladas y el acceso al mercado de posventa, lo que incentiva a los proveedores a posicionarse mediante la experiencia en aplicaciones y la certificación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de válvulas de control: Perspectivas estratégicas
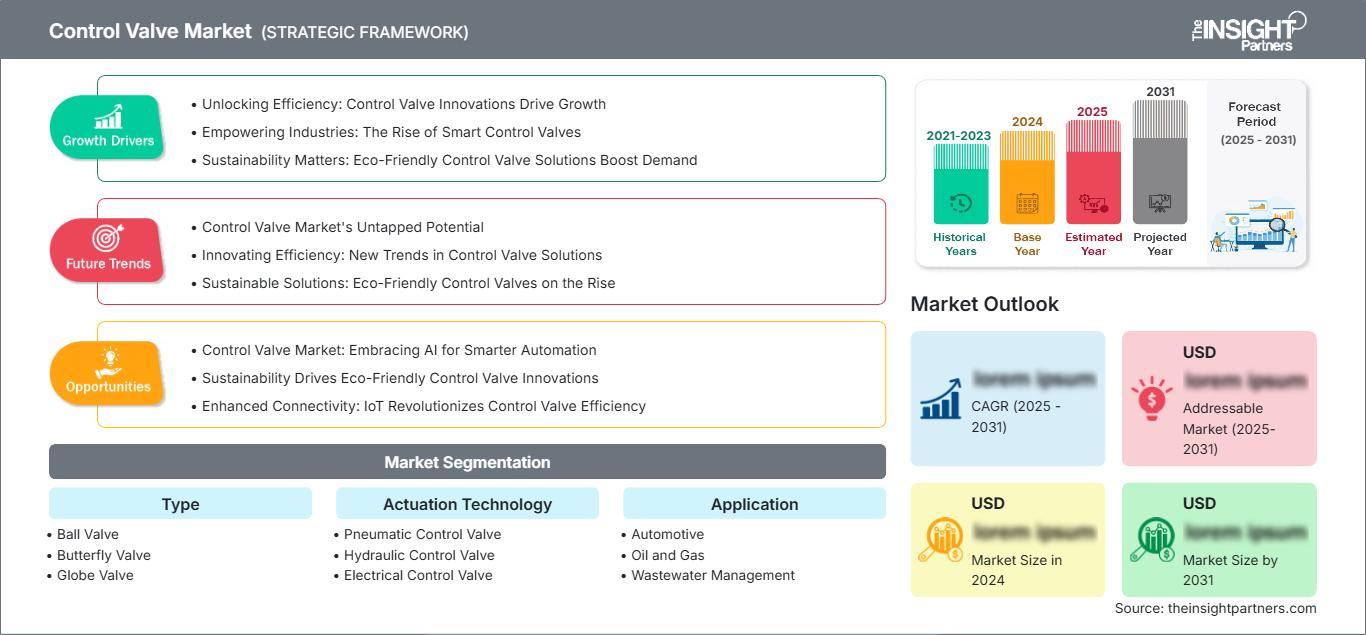
Perspectivas regionales
Mercado de válvulas de control en Norteamérica
América del Norte generó una cuota de mercado estimada del 32-35% en válvulas de control en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2-5,8% durante el período 2026-2034. La región cuenta con extensas instalaciones de refinerías, petroquímicas, tratamiento de gas, producción de energía, farmacéuticas y plantas de tratamiento de agua municipales. El proceso de modernización de instalaciones existentes requiere una necesidad constante de válvulas compatibles con su sistema de control distribuido, mientras que los procesos de metano y emisiones fugitivas generan una mayor necesidad de empaquetaduras certificadas y válvulas de cierre fiables.
La intensidad de la inversión se sustenta en la capacidad de GNL, los programas de integridad de oleoductos, las inversiones en confiabilidad de la red eléctrica y la renovación del sistema de agua. Los clientes prefieren proveedores que ofrezcan servicios de ingeniería, cuenten con centros de reparación y tengan un rendimiento comprobado de sus productos a lo largo de su ciclo de vida, debido a las implicaciones económicas de la indisponibilidad durante la producción. Los actuadores eléctricos están ganando popularidad debido a la ausencia de compresión de aire y la reducción de las emisiones de carbono derivadas de las pérdidas neumáticas, si bien los conjuntos neumáticos siguen siendo ampliamente aceptados.
Mercado de válvulas de control de EE. UU.
En 2025, Estados Unidos representó entre el 78 % y el 82 % de los ingresos de Norteamérica, y se prevé que alcance una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,7 % hasta 2034. La refinación, la petroquímica, el GNL y el procesamiento de gas natural en la región de la Costa del Golfo conforman un clúster de demanda complementado por el gasto en energía nuclear, térmica, agua potable y biofarmacéutica. Los usuarios finales ahora exigen posicionadores digitales, pruebas de carrera parcial, ajuste anticavitación y empaquetamiento de válvulas ecológico durante las paradas programadas para lograr un mayor tiempo de actividad y el cumplimiento de las licencias de operación.
Emerson Electric Co., Flowserve Corporation, Curtiss-Wright Corporation, Baker Hughes Company e IMI plc tienen un acceso considerable a los clientes a través de organizaciones locales de ingeniería, producción, servicios y ventas. La aplicación de válvulas se diferencia según su uso: las válvulas de globo siguen siendo necesarias para la regulación precisa de vapor y presión, las válvulas rotativas se utilizan para grandes flujos de líquidos y gases, mientras que las válvulas sanitarias son necesarias para procesos de fabricación estériles. Actualmente, los pedidos de compra suelen incluir no solo el hardware, sino también la puesta en marcha y el diagnóstico, las piezas de repuesto y las reparaciones a largo plazo.
Mercado europeo de válvulas de control
Europa representó entre el 25 % y el 28 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,4 % hasta 2034. Alemania lidera los sectores de productos químicos, maquinaria, productos farmacéuticos e infraestructura municipal gracias a su producción altamente automatizada. La planta industrial existente en Alemania favorece la instalación de posicionadores compatibles con la modernización, actuadores eléctricos eficientes y válvulas que cumplen con las normas de estanqueidad, equipos a presión y seguridad funcional. Además, la capacidad de ingeniería de las empresas locales facilita la exportación de módulos y plantas de proceso.
El Reino Unido ofrece oportunidades de mercado en los sectores de energía, agua, farmacéutico y eléctrico, donde las instalaciones marinas representan un entorno difícil para su reemplazo. Francia se especializa en la generación de energía nuclear, productos químicos y tratamiento de agua, mientras que Italia se especializa en la fabricación de maquinaria y equipos de proceso para fabricantes de equipos originales (OEM). España ofrece oportunidades de mercado en desalinización y reutilización de agua, energía y procesamiento de alimentos. Las características comunes de los usuarios finales de estos países incluyen la trazabilidad, el cumplimiento de las normativas sobre emisiones y la accesibilidad al servicio. La electrificación está ganando terreno donde el ahorro en aire comprimido la justifica.
Mercado de válvulas de control en la región Asia-Pacífico
La región Asia-Pacífico acaparó entre el 31 % y el 34 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,1 %, el ritmo regional más rápido. China lidera el mercado gracias a la producción de productos químicos, refinación, energía, agua y equipos industriales, mientras que India se beneficia de la localización de la producción, la infraestructura urbana y la capacidad farmacéutica.
Japón y Corea del Sur mantienen la demanda de automatización de alta especificación, semiconductores, energía y construcción naval. Australia contribuye con la minería, el gas natural licuado (GNL) y las aplicaciones de agua. El apoyo político a la modernización industrial, la producción más limpia, la reutilización de aguas residuales y la seguridad energética amplía la cartera de proyectos, si bien la competencia de precios incentiva a los proveedores a localizar el ensamblaje y el servicio.
Mercado de válvulas de control de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,3 % hasta 2034. Arabia Saudita lidera el sector, ya que los programas de petróleo, gas, refinación, petroquímica, desalinización y diversificación industrial requieren un control de flujo optimizado en activos nuevos y existentes. Los Emiratos Árabes Unidos, por su parte, incorporan proyectos de GNL, servicios públicos, agua y refinación.
Sudáfrica genera demanda a partir de la energía, la minería, los productos químicos y el agua potable, mientras que el resto de Oriente Medio y África presenta oportunidades selectivas vinculadas al acceso a la energía y la infraestructura urbana. Las temperaturas extremas, los medios corrosivos y las ubicaciones remotas aumentan la importancia de la selección de materiales, el diagnóstico, los repuestos locales y el servicio técnico en campo.
Análisis de segmentación
Tipo
Se prevé que el segmento de tipos registre una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,0 % durante el período 2026-2034. El mercado de válvulas de control abarca la regulación de precisión, el control asistido por aislamiento y las aplicaciones de alto caudal. La selección depende de la capacidad de ajuste, la caída de presión, el riesgo de cavitación, las propiedades del fluido, el tamaño, el acceso para el mantenimiento y el cierre requerido. Los componentes y materiales modulares amplían las aplicaciones posibles, mientras que el dimensionamiento digital reduce los errores de especificación.
- Las configuraciones de válvulas de bola son idóneas para caudales de alta capacidad, cierres herméticos y aplicaciones exigentes con hidrocarburos, equilibrando un movimiento rotatorio compacto con componentes de ingeniería que mejoran la controlabilidad en un amplio rango de funcionamiento.
- Los productos de válvulas de mariposa ocupan una posición destacada en las líneas de agua de gran diámetro, climatización, energía e industria en general, donde el bajo peso, la instalación compacta y la rentabilidad competitiva del ciclo de vida son factores importantes.
- Los diseños de válvulas de globo siguen siendo estratégicamente importantes para la regulación precisa del caudal, el acondicionamiento del vapor y la alta presión diferencial, ya que las opciones de ajuste establecidas controlan el ruido, la cavitación y la variabilidad de procesos complejos.
- Las arquitecturas de válvulas rotativas son ideales para aplicaciones de alto caudal con actuadores compactos y respuesta rápida, y son compatibles con tuberías y plataformas de proceso de gran capacidad donde el espacio, el peso y la facilidad de mantenimiento son factores determinantes en las especificaciones.
- Los conjuntos de válvulas lineales ofrecen un recorrido preciso del vástago y una amplia personalización para aplicaciones exigentes, manteniendo su importancia en circuitos críticos de presión, temperatura y caudal que requieren un rendimiento predecible una vez instalados.
Tecnología de actuación
Se prevé que la tecnología de actuación crezca a una tasa compuesta anual del 5,8 % al 6,4 % durante el periodo 2026-2034. Los sistemas neumáticos mantienen su escala gracias a su probada fiabilidad y su idoneidad para zonas peligrosas, mientras que los sistemas eléctricos se benefician de menores requisitos de energía, una conectividad más sencilla y un posicionamiento preciso. La actuación hidráulica sigue siendo esencial para aplicaciones de alta fuerza, y los sistemas manuales conservan su relevancia en líneas no críticas o de uso poco frecuente, donde la rentabilidad de la automatización es limitada.
- Los sistemas de válvulas de control neumáticas lideran la demanda instalada gracias a su rápida respuesta, su sólida actuación ante fallos y su compatibilidad con las redes de aire comprimido existentes en las plantas, especialmente en los sectores del petróleo, el gas, los productos químicos y la energía.
- Los conjuntos de válvulas de control hidráulico están diseñados para aplicaciones de alto empuje, en ubicaciones remotas, en alta mar, marinas y de servicio pesado, donde la densidad de fuerza compacta y el movimiento fiable bajo condiciones de presión exigentes son decisivos.
- La adopción de válvulas de control eléctrico está aumentando a medida que las instalaciones reducen las pérdidas de aire comprimido, conectan digitalmente sus activos y requieren una modulación precisa en sistemas de agua, edificios, productos farmacéuticos y energía distribuida.
- Los productos de válvulas de control manual siguen siendo una opción consolidada para el ajuste en zonas de aislamiento, las derivaciones y las operaciones de baja frecuencia, ofreciendo un mantenimiento sencillo donde el control remoto, el diagnóstico o la respuesta rápida aportan un valor limitado.
Solicitud
Se prevé que la demanda de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,6 % al 6,2 % durante el período 2026-2034. El sector del petróleo y el gas mantiene exigentes requisitos de servicio y reemplazo, mientras que las aguas residuales, la energía y la industria farmacéutica diversifican la cartera de proyectos. La fabricación de automóviles añade servicios auxiliares de proceso y gestión térmica. Cada aplicación impone estándares específicos en cuanto a fugas, facilidad de limpieza, materiales, tiempo de respuesta y validación, lo que recompensa a los proveedores con experiencia especializada en ingeniería y servicio.
- La demanda del sector automotriz se centra en talleres de pintura, sistemas térmicos, aire comprimido, bancos de pruebas y procesos de baterías emergentes, donde un control repetible favorece la calidad, la eficiencia energética y una producción flexible.
- El sector del petróleo y el gas sigue siendo estratégicamente importante en todas las fases: exploración y producción, oleoductos, GNL, refinación y petroquímica, lo que requiere componentes para condiciones de servicio exigentes, embalajes de bajas emisiones, mecanismos de actuación ante fallos fiables y un amplio soporte posventa.
- Las aplicaciones de gestión de aguas residuales priorizan la resistencia a la corrosión, la capacidad de flujo de gran diámetro, la monitorización remota y la activación de bajo mantenimiento, a medida que las empresas de servicios públicos amplían sus programas de tratamiento, reutilización, desalinización y resiliencia de la red.
- La generación de energía utiliza válvulas diseñadas para vapor, agua de alimentación, refrigeración, control de emisiones y sistemas auxiliares, y la generación nuclear y flexible eleva los requisitos de cualificación, fiabilidad y servicio.
- Las instalaciones farmacéuticas priorizan el diseño higiénico, el drenaje, los materiales validados, la precisión de los lotes y la integración de la automatización, lo que convierte la documentación y el control de la contaminación en aspectos fundamentales para la selección de proveedores.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Automotor |
Medio |
Refrigeración de la batería |
Escalada |
|
Petróleo y gas |
Alto |
Control del metano |
Maduro |
|
Gestión de aguas residuales |
Alto |
Reutilización del agua |
Escalada |
|
Generación de energía |
Alto |
Renovación nuclear |
Maduro |
|
Farmacéutico |
Medio |
Automatización estéril |
Escalada |
Factores de crecimiento del mercado de válvulas de control y análisis de su impacto
La automatización industrial aumenta la inversión en control final.
Con el objetivo de garantizar procesos de producción de alta calidad y seguridad, minimizando el consumo de energía y la necesidad de personal, los fabricantes están optando por automatizar sus procesos. En los conjuntos de válvulas actuales, la salida del controlador se utiliza para realizar cambios en el proceso. Esto significa que la precisión de la válvula está directamente relacionada con la eficiencia y la variabilidad del sistema. Con los posicionadores digitales, el personal de mantenimiento tiene acceso a datos del proceso como el recorrido, la fricción, el consumo de aire y la capacidad de respuesta. De esta manera, las válvulas y los posicionadores analógicos se convierten en componentes medibles, lo que facilita su sustitución durante la actualización del sistema. Este efecto se percibe con mayor claridad en industrias como la química, la de refinación, la farmacéutica y la energética.
La expansión de la infraestructura hídrica aumenta la demanda.
Como consecuencia del crecimiento demográfico, el estrés hídrico derivado de la industrialización, la prevención de fugas y las normativas de descarga más estrictas, se requiere una mayor inversión en procesos de tratamiento, bombeo, desalinización y reutilización. Estos sistemas exigen una acción de modulación fiable en los puntos de captación, filtración, inyección de productos químicos, membranas, lodos y distribución. Las válvulas de gran diámetro son adecuadas para el manejo de grandes volúmenes, mientras que las válvulas de bola y de globo son idóneas para la dosificación y la regulación de la presión. Las instalaciones remotas se controlan mejor mediante actuadores eléctricos e inteligentes, que proporcionan información sobre la posición y el estado a las centrales de control. Las empresas de suministro de agua también dan gran importancia a las válvulas resistentes a la corrosión y que requieren menos mantenimiento durante su vida útil. Al fin y al cabo, el mantenimiento en campo es costoso.
Órdenes de mantenimiento para la seguridad energética y la renovación de activos
Para el año 2025, la Agencia Internacional de Energía predijo que las inversiones energéticas mundiales alcanzarían los 3,3 billones de dólares estadounidenses, con inversiones destinadas a energías limpias y fuentes de combustible tradicionales. Todos los procesos relacionados con la generación, el procesamiento, el transporte y el almacenamiento incluyen el control del flujo, desde el vapor y el agua de refrigeración hasta la compresión de gas y la inyección de productos químicos. Las plantas, refinerías y oleoductos antiguos también requieren nuevos componentes, actuadores y conjuntos para mantener su operatividad. Proyectos como el aumento del uso de GNL, la prolongación de la vida útil de las instalaciones nucleares y la generación de hidrógeno implican especificaciones rigurosas en relación con las condiciones criogénicas y los procedimientos de respuesta rápida ante fallos.
Tendencias futuras del mercado de válvulas de control
Los sistemas de diagnóstico integrados avanzan hacia el control predictivo.
Las tendencias del mercado global de válvulas de control se centrarán en la inteligencia de diagnóstico integrada en los posicionadores y las plataformas de activos conectados. Los algoritmos compararán el recorrido ordenado con el real, las firmas de presión, la fricción y el historial del ciclo para identificar el desgaste del empaque, la adherencia, las fugas de aire o la degradación del actuador antes de que se deteriore el rendimiento del proceso. El procesamiento en el borde reducirá el volumen de datos, mientras que los protocolos abiertos mejorarán la integración con los sistemas de control y mantenimiento distribuidos. Los proveedores ofrecerán cada vez más garantía de rendimiento en lugar de hardware aislado, utilizando el análisis remoto para priorizar las tareas de parada. La adopción progresará primero en los bucles críticos de procesos continuos y luego se extenderá a las redes de servicios públicos y de agua a medida que maduren la ciberseguridad, la interoperabilidad y las capacidades de la fuerza laboral.
La actuación eléctrica cobra impulso en el diseño.
Los actuadores eléctricos adquirirán mayor relevancia a medida que los proyectos adopten arquitecturas totalmente eléctricas, automatización distribuida y menor consumo de aire comprimido. Los avances en el control de motores, el almacenamiento de energía para un funcionamiento seguro, el sellado y la certificación para áreas peligrosas extenderán su aplicabilidad más allá de las aplicaciones tradicionales en edificios y sistemas de agua. El posicionamiento preciso a baja velocidad y la conectividad nativa son ideales para plataformas farmacéuticas, plantas de baterías, sistemas de hidrógeno y oleoductos remotos. La neumática seguirá siendo importante donde la respuesta rápida y el comportamiento de retorno por resorte comprobado sean fundamentales, por lo que la conversión será selectiva en lugar de universal. Los fabricantes que ofrecen cuerpos de válvula comunes con accionamiento neumático y eléctrico intercambiable pueden ayudar a los clientes a estandarizar los repuestos, manteniendo la flexibilidad de la aplicación.
Oportunidades de mercado de válvulas de control
Cree un servicio de ciclo de vida en torno a los activos instalados.
Una oportunidad concreta reside en convertir el trabajo fragmentado de posventa en programas estructurados de ciclo de vida. Los proveedores pueden inventariar las válvulas instaladas, priorizar la criticidad de los bucles, establecer parámetros de diagnóstico y programar las reparaciones antes de las paradas programadas. Las previsiones del mercado de válvulas de control indican que la sustitución y el servicio se beneficiarán de la infraestructura de procesos ya existente, incluso cuando varíe el gasto en proyectos nuevos. Los centros de servicio regionales, los conjuntos de intercambio, la remanufactura certificada y los tiempos de respuesta garantizados pueden reducir el tiempo de inactividad del cliente, a la vez que generan ingresos recurrentes y de mayor visibilidad. Los registros digitales que vinculan los números de serie, los materiales, los componentes y el historial de mantenimiento también mejoran el cumplimiento y la planificación de repuestos. La inversión debe priorizar la cobertura de técnicos, los equipos de prueba móviles, la ingeniería de aplicaciones y los portales seguros para clientes, en lugar de depender únicamente de los lanzamientos de nuevos productos.
Localizar paquetes de ingeniería en regiones de alto crecimiento.
Asia Pacífico y Oriente Medio ofrecen a los proveedores la oportunidad de localizar el ensamblaje sin que ello suponga una mercantilización de su propuesta de ingeniería. Una estrategia viable combina diseños con certificación global con mecanizado, montaje de actuadores, pruebas, certificación e inventario regionales. Esto reduce los plazos de entrega, mejora la capacidad de respuesta a las ofertas y respalda los requisitos de contenido local, al tiempo que preserva el control sobre los componentes críticos y la propiedad intelectual. Las alianzas con contratistas de ingeniería e integradores de sistemas pueden incorporar paquetes de válvulas en una fase más temprana del diseño del proyecto, especialmente para la reutilización de agua, GNL, productos farmacéuticos y energía. Las empresas deberían financiar laboratorios de aplicaciones y centros de formación que demuestren el control de la cavitación, el rendimiento de las emisiones y la integración digital. Los mayores beneficios se obtendrán al combinar la capacidad local con un servicio de campo fiable.
Novedades recientes
- Junio de 2026: Flowserve Corporation completó la adquisición de la División de Válvulas de Trillium Flow Technologies, ampliando así su cartera de válvulas y actuadores esenciales para aplicaciones nucleares, de energía convencional, industriales y de infraestructura. La base instalada adquirida supera las 200 000 unidades en 115 reactores nucleares en funcionamiento, lo que refuerza la presencia recurrente en el mercado de posventa y extiende la cobertura de soporte de Flowserve a más de 300 reactores en todo el mundo.
- Mayo de 2025: Emerson Electric Co. presentó la válvula de globo con bonete atornillado Fisher GX y su sistema de actuador para fluidos críticos en la industria del petróleo y el gas, la química y la petroquímica. Una contratuerca de alta resistencia permite a los técnicos desmontar o realizar el mantenimiento del actuador sin levantar el bonete ni exponer los componentes internos. El sistema compacto admite accionamiento neumático y actuadores eléctricos compatibles, lo que mejora la flexibilidad de mantenimiento.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -