
Marché des vannes de régulation : taille, part de marché et prévisions 2034
Taille et prévisions du marché des vannes de régulation (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (vanne à bille, vanne papillon, vanne à soupape, vanne rotative, vanne linéaire, autres) ; technologie d’actionnement (vanne de régulation pneumatique, vanne de régulation hydraulique, vanne de régulation électrique, vanne de régulation manuelle) ; application (automobile, pétrole et gaz, traitement des eaux usées, production d’énergie, industrie pharmaceutique, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPEL00002035
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 08, 2026


Taille du marché en 2025
10,21 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
16,49 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,47 %
taux de croissance
Marché adressable
121,06 milliards de dollars américains
(2026-2034)
Le marché des vannes de régulation, évalué à 10,21 milliards de dollars US en 2025 , devrait atteindre 16,49 milliards de dollars US d'ici 2034 , soit une croissance annuelle composée de 5,74 % sur la période 2026-2034 . Cette demande croissante est alimentée par la modernisation des systèmes de contrôle des débits, de la pression, de la température et des niveaux dans les industries de transformation, et ce, pour l'ensemble de leurs équipements de production critiques. Ces perspectives reflètent des cycles de remplacement soutenus, de nouvelles capacités industrielles et une adoption plus large des ensembles de vannes connectées, qui améliorent la précision, la fiabilité et la durée de vie des équipements.
En Amérique du Nord, le marché des vannes de régulation devrait croître à un TCAC estimé entre 5,2 % et 5,8 % jusqu'en 2034, soutenu par la modernisation des raffineries, les investissements dans le GNL et les pipelines, ainsi que par le renouvellement des infrastructures de distribution d'eau potable. Les positionneurs numériques et les garnitures à faibles émissions sont de plus en plus prisés, les opérateurs privilégiant la maintenance préventive et un contrôle plus strict des émissions fugitives. Un parc installé important soutient également la demande sur le marché de l'après-vente pour les garnitures, les actionneurs, les systèmes de diagnostic et les pièces de rechange techniques.
Analyse et perspectives du marché des vannes de régulation
- L’Amérique du Nord détenait une part de marché de 32 à 35 % en 2025 et devrait connaître une croissance annuelle composée de 5,2 à 5,8 % entre 2026 et 2034, soutenue par la modernisation des infrastructures énergétiques, les investissements dans le secteur de l’eau et une importante base installée en état de fonctionnement.
- Les États-Unis représentaient 78 à 82 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 5,1 à 5,7 % jusqu'en 2034, à mesure que les raffineries et les services publics numérisent la maintenance.
- L'Europe représentait une part de 25 à 28 % en 2025 et devrait afficher un TCAC de 4,8 à 5,4 %, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- La région Asie-Pacifique a capté une part de marché de 31 à 34 % en 2025 et devrait croître à un TCAC de 6,5 à 7,1 %, la Chine, le Japon, l'Inde et la Corée du Sud soutenant cette expansion.
- Le segment le plus important, celui des vannes de régulation pneumatiques, détenait une part de marché de 45 à 49 % en 2025 et devrait enregistrer un TCAC de 5,0 à 5,6 % entre 2026 et 2034.
- Segment à forte croissance : Les vannes de régulation électriques représentaient 20 à 24 % de parts de marché en 2025 et devraient enregistrer un TCAC de 7,2 à 7,8 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Alfa Laval AB, Christian Bürkert GmbH & Co. KG, Curtiss-Wright Corporation, Emerson Electric Co., Flowserve Corporation, GEMÜ Gebr. Müller Apparatebau GmbH & Co. KG, SAMSON AG, Spirax Group plc, IMI plc et Baker Hughes Company.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La tendance est au déclin des systèmes de régulation mécanique autonomes au profit d'ensembles intégrant vannes, actionneurs, positionneurs, capteurs et logiciels de gestion d'actifs. Les fabricants standardisent les corps modulaires et les garnitures interchangeables afin de réduire les délais de livraison, tout en proposant des options pour environnements difficiles, hygiène renforcée et réduction des émissions. La fabrication additive et le calcul numérique des dimensions permettent de réduire les coûts de personnalisation, tandis que la production et l'assemblage régionaux limitent les risques logistiques. Cette évolution profite aux fournisseurs qui associent l'ingénierie d'application aux services de maintenance et à l'intégration des diagnostics dans les systèmes de contrôle existants.
D’ici à 2034, les investissements se déplaceront au-delà des régions pétrochimiques traditionnelles vers les systèmes d’approvisionnement en eau asiatiques, les installations de traitement du gaz au Moyen-Orient et les usines pharmaceutiques en Inde et en Asie du Sud-Est. Le renforcement des réglementations relatives aux émissions de méthane, à la sécurité, à la qualité de l’eau et à l’efficacité énergétique favorise l’installation de nouveaux équipements qui remplacent les installations anciennes, défectueuses et insuffisamment instrumentées. Selon les estimations de l’AIE, les investissements mondiaux dans l’énergie devraient atteindre 3 300 milliards de dollars d’ici 2025, ce qui représente un important portefeuille de projets. Les programmes de localisation devraient stimuler la demande en matière de production et d’assemblage régionaux.
Rapport sur le marché des vannes de régulation : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 10,21 milliards de dollars américains |
| Taille du marché d'ici 2034 | 16,49 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,47% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des vannes de régulation
La croissance du marché des vannes de régulation repose sur les investissements en automatisation et la nécessité de stabiliser les procédés en cas de variations de débit. De ce fait, les propriétaires privilégient le coût total de possession plutôt que le prix de la vanne elle-même, car un dimensionnement inadéquat, la cavitation, le bruit ou des problèmes de garniture peuvent compromettre l'ensemble de la ligne de production. La demande émane donc des bureaux d'études et des équipementiers, puis des distributeurs agréés, la spécification étant principalement assurée par les ingénieurs procédés et fiabilité.
L'économie de la chaîne d'approvisionnement repose sur des pièces moulées, forgées, en alliages spéciaux, en élastomères, en composants électroniques et en actionneurs qui doivent être calibrés. Les vannes standard sont soumises à la concurrence par les prix, mais les ensembles haute performance et hygiéniques sont plus chers en raison de leur ingénierie. Les fabricants de vannes ont recours à une stratégie d'approvisionnement à double source, stockent les éléments de garniture essentiels et assemblent les vannes au plus près de leurs clients. Le marché de l'après-vente reste relativement dynamique, car les activités d'inspection, de réparation et de remplacement se poursuivent malgré la réduction des investissements initiaux.
L'analyse du marché des vannes de régulation révèle l'émergence d'une concurrence accrue dans les segments suivants : fournisseurs de systèmes d'automatisation, spécialistes des environnements difficiles et fournisseurs de solutions de contrôle des fluides hygiéniques. Emerson Electric Co. et Flowserve Corporation proposent des installations intégrées avec diagnostic numérique, tandis que SAMSON AG et Christian Bürkert GmbH & Co. KG se spécialisent dans les systèmes modulaires et les technologies d'actionnement de précision. Alfa Laval AB et GEMÜ Gebr. Müller Apparatebau GmbH & Co. KG offrent une solution unique pour les procédés sanitaires grâce à leurs critères de nettoyabilité et de validation.
Les investissements stratégiques concernent les services logiciels, l'actionnement électrique, les solutions à faibles fuites et le développement de portefeuilles. Curtiss-Wright Corporation et IMI plc se concentrent sur les applications d'alimentation électrique critiques, tandis que Baker Hughes Company intervient dans des environnements énergétiques exigeants. Spirax Group plc offre son expertise en matière de solutions pour systèmes de vapeur. Ces acquisitions récentes témoignent de l'importance des parcs installés et des garanties après-vente ; les fournisseurs sont donc incités à se positionner grâce à leur expérience et à leurs certifications.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
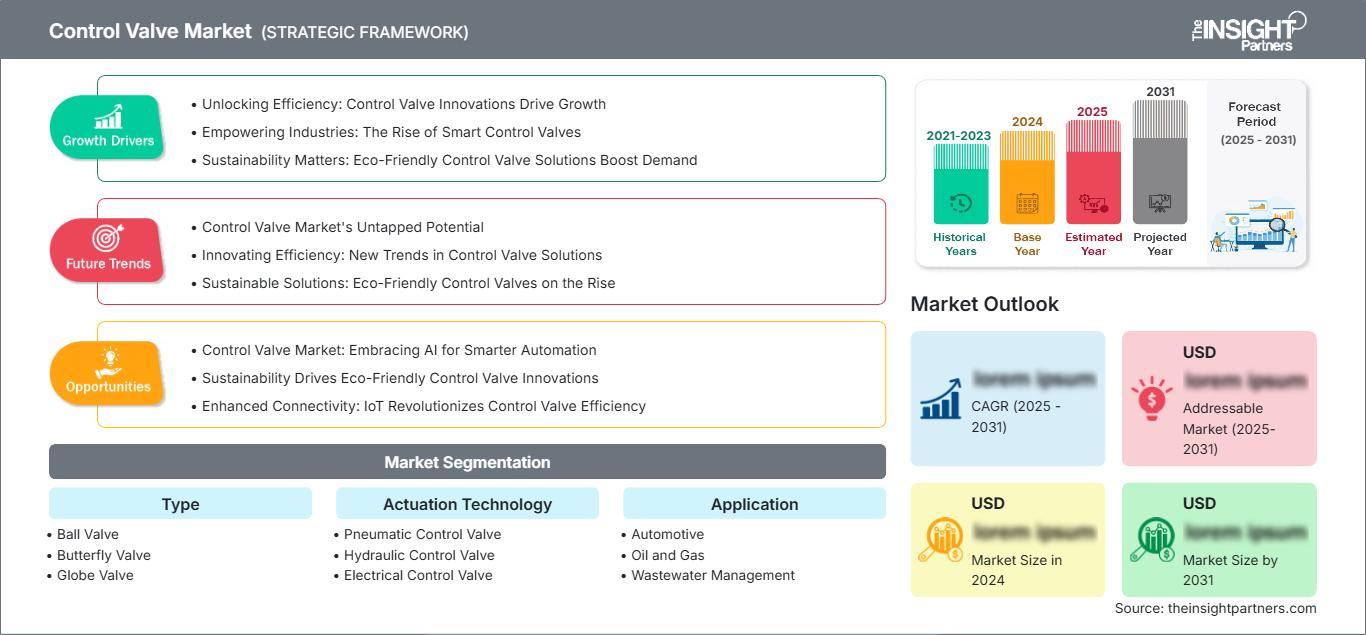
Marché des vannes de régulation : Perspectives stratégiques
Perspectives régionales
marché des vannes de régulation en Amérique du Nord
L'Amérique du Nord représentait environ 32 à 35 % du marché des vannes de régulation en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,2 à 5,8 % entre 2026 et 2034. Cette région abrite d'importantes installations de raffinage, de pétrochimie, de traitement du gaz, de production d'énergie, de pharmacie et de distribution d'eau potable. La modernisation des installations existantes engendre un besoin constant de vannes compatibles avec leurs systèmes de contrôle distribués, tandis que les procédés de traitement du méthane et des émissions fugitives entraînent une demande accrue de garnitures certifiées et de vannes d'arrêt fiables.
L'intensité des investissements est soutenue par la capacité de production de GNL, les programmes d'intégrité des pipelines, les investissements dans la fiabilité du réseau électrique et la rénovation des systèmes d'approvisionnement en eau. Les clients privilégient les fournisseurs proposant des services d'ingénierie, disposant de centres de réparation et dont les produits ont fait leurs preuves tout au long de leur cycle de vie, compte tenu des coûts engendrés par une indisponibilité en cours de production. Les actionneurs électriques gagnent en popularité grâce à l'absence de compression d'air et à la réduction des émissions de carbone liées aux pertes pneumatiques, même si les systèmes pneumatiques restent largement utilisés.
Marché américain des vannes de régulation
Les États-Unis représentaient 78 à 82 % des revenus nord-américains en 2025 et devraient enregistrer un TCAC de 5,1 à 5,7 % jusqu'en 2034. Le raffinage, la pétrochimie, le GNL et le traitement du gaz naturel dans la région de la côte du Golfe constituent un pôle de demande, auquel s'ajoutent les investissements dans le nucléaire, le thermique, le traitement de l'eau potable et la biopharmacie. Les utilisateurs finaux exigent désormais, lors des arrêts techniques, des positionneurs numériques, des tests de course partielle, des dispositifs anti-cavitation et des garnitures de vannes écologiques afin d'optimiser la disponibilité des installations et de garantir la conformité aux licences d'exploitation.
Emerson Electric Co., Flowserve Corporation, Curtiss-Wright Corporation, Baker Hughes Company et IMI plc bénéficient d'un accès privilégié à leurs clients grâce à leurs équipes locales d'ingénierie, de production, de services ou de vente. Le choix des vannes se différencie selon leur utilisation : les vannes à globe restent indispensables pour une régulation précise de la vapeur et de la pression, les vannes rotatives sont utilisées pour les débits importants de liquides et de gaz, tandis que les vannes sanitaires sont requises pour les procédés de fabrication en milieu stérile. Les bons de commande incluent désormais souvent, outre le matériel, la mise en service et le diagnostic, les pièces détachées et les réparations à long terme.
Marché européen des vannes de régulation
L'Europe détenait une part de marché de 25 à 28 % en 2025 et devrait connaître une croissance annuelle composée de 4,8 à 5,4 % jusqu'en 2034. L'Allemagne est en tête dans les secteurs de la chimie, des machines, de la pharmacie et des infrastructures municipales, grâce à une production hautement automatisée. Les installations industrielles existantes en Allemagne se prêtent à la modernisation des systèmes existants, notamment grâce à l'installation de positionneurs, d'actionneurs électriques performants et de vannes conformes aux normes d'étanchéité, de pression et de sécurité fonctionnelle. Par ailleurs, le savoir-faire des entreprises locales en ingénierie facilite l'exportation de skids et d'unités de production.
Le Royaume-Uni offre des opportunités de marché dans les secteurs de l'énergie, de l'eau, de la pharmacie et de l'électricité, où les installations offshore rendent les remplacements difficiles. La France est spécialisée dans la production d'énergie nucléaire, la chimie et le traitement de l'eau, tandis que l'Italie est spécialisée dans la fabrication de machines et d'équipements de process destinés aux équipementiers. L'Espagne offre des opportunités de marché dans le dessalement et la réutilisation de l'eau, l'énergie et l'agroalimentaire. Les utilisateurs finaux de ces pays ont en commun la traçabilité, le respect des normes d'émissions et l'accessibilité des services. L'électrification gagne du terrain là où les économies d'air comprimé la justifient.
Marché des vannes de régulation de la région Asie-Pacifique
La région Asie-Pacifique détenait entre 31 et 34 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,5 à 7,1 %, soit le rythme régional le plus rapide. La Chine domine grâce à la production de produits chimiques, au raffinage, à l'énergie, à l'eau et aux équipements industriels, tandis que l'Inde bénéficie de la localisation de sa production, de ses infrastructures urbaines et de ses capacités pharmaceutiques.
Le Japon et la Corée du Sud soutiennent la demande en systèmes d'automatisation de pointe, semi-conducteurs, énergie et construction navale. L'Australie contribue dans les secteurs minier, du GNL et de l'eau. Les politiques de soutien à la modernisation industrielle, à une production plus propre, à la réutilisation des eaux usées et à la sécurité énergétique alimentent le développement des projets, même si la concurrence sur les prix incite les fournisseurs à localiser l'assemblage et la maintenance.
Marché des vannes de régulation au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée de 5,7 % à 6,3 % jusqu'en 2034. L'Arabie saoudite est en tête, ses programmes de diversification dans les secteurs du pétrole, du gaz, du raffinage, de la pétrochimie, du dessalement et de l'industrie nécessitant une maîtrise des flux pour les installations nouvelles et existantes. Les Émirats arabes unis ajoutent à cette croissance les projets liés au GNL, aux services publics, à l'eau et à l'aval.
L'Afrique du Sud génère une demande en énergie, en industrie minière, en produits chimiques et en eau potable, tandis que le reste de la région MENA présente des opportunités plus ciblées liées à l'accès à l'énergie et aux infrastructures urbaines. Les températures extrêmes, les milieux corrosifs et l'éloignement des sites soulignent l'importance du choix des matériaux, des diagnostics, de la disponibilité locale des pièces détachées et du service après-vente.
Analyse de segmentation
Taper
Le segment « Type » devrait enregistrer un TCAC de 5,4 % à 6,0 % entre 2026 et 2034. Le marché des vannes de régulation couvre la régulation de précision, la régulation assistée par isolation et les applications à haut débit. Le choix dépend de la plage de fonctionnement, de la perte de charge, du risque de cavitation, des propriétés du fluide, de l’encombrement, de l’accessibilité pour la maintenance et des exigences d’arrêt. La modularité des garnitures et des matériaux élargit le champ des applications possibles, tandis que le dimensionnement numérique réduit les erreurs de spécification.
- Les configurations de vannes à bille conviennent aux débits élevés, à l'étanchéité parfaite et aux applications exigeantes en hydrocarbures, en équilibrant un mouvement rotatif compact avec des garnitures techniques qui améliorent la contrôlabilité sur de larges plages de fonctionnement.
- Les vannes papillon occupent une place de choix dans les réseaux de distribution d'eau de grand diamètre, de CVC, d'énergie et dans l'industrie en général, où la légèreté, la compacité de l'installation et la rentabilité compétitive sur l'ensemble du cycle de vie sont des facteurs importants.
- La conception des vannes à globe reste stratégiquement importante pour un étranglement précis, le conditionnement de la vapeur et les pressions différentielles élevées, car les options de garniture établies permettent de gérer le bruit, la cavitation et la variabilité difficile du processus.
- Les architectures de vannes rotatives servent les applications à haut débit grâce à des actionneurs compacts et une réponse rapide, prenant en charge les pipelines à grande capacité et les skids de traitement où l'espace, le poids et la facilité d'entretien guident les spécifications.
- Les ensembles de vannes linéaires offrent une course de tige précise et une large personnalisation pour les services sévères, conservant leur importance dans les boucles critiques de pression, de température et de débit qui exigent des performances installées prévisibles.
Technologie d'actionnement
Le marché des technologies d'actionnement devrait connaître une croissance annuelle composée de 5,8 % à 6,4 % entre 2026 et 2034. Les systèmes pneumatiques conservent leur importance grâce à leur fiabilité éprouvée et leur aptitude aux zones dangereuses, tandis que les systèmes électriques bénéficient de besoins en énergie moindres, d'une connectivité simplifiée et d'un positionnement précis. L'actionnement hydraulique demeure essentiel pour les applications exigeant une force importante, et les systèmes manuels conservent leur pertinence sur les lignes non critiques ou peu fréquentes où la rentabilité de l'automatisation est limitée.
- Les systèmes de vannes de régulation pneumatiques répondent à la demande installée grâce à une réponse rapide, une robustesse en cas de défaillance et une compatibilité avec les réseaux d'air comprimé existants, notamment dans les secteurs du pétrole, du gaz, de la chimie et de l'énergie.
- Les ensembles de vannes de commande hydrauliques sont destinés aux applications à forte poussée, à distance, en mer, marines et à usage intensif où la densité de force compacte et un mouvement fiable dans des conditions de pression exigeantes sont déterminants.
- L'adoption des vannes de régulation électriques se généralise à mesure que les installations réduisent les pertes d'air comprimé, connectent leurs équipements numériquement et nécessitent une modulation précise dans les secteurs de l'eau, du bâtiment, de la pharmacie et de l'énergie distribuée.
- Les produits de vannes de commande manuelles restent éprouvés pour le réglage à proximité de l'isolation, les dérivations et les opérations à basse fréquence, offrant une maintenance simple là où la commande à distance, les diagnostics ou la réponse rapide présentent une valeur limitée.
Application
La demande d'applications devrait croître à un TCAC de 5,6 % à 6,2 % entre 2026 et 2034. Le secteur pétrolier et gazier maintient des exigences élevées en matière de service et de remplacement, tandis que les traitements des eaux usées, l'énergie et l'industrie pharmaceutique diversifient le portefeuille de projets. La fabrication automobile ajoute des utilités de process et de gestion thermique. Chaque application impose des normes spécifiques en matière d'étanchéité, de nettoyabilité, de matériaux, de temps de réponse et de validation, ce qui valorise les fournisseurs possédant une expertise pointue en ingénierie et en services.
- La demande automobile se concentre sur les ateliers de peinture, les systèmes thermiques, l'air comprimé, les bancs d'essai et les procédés émergents de fabrication de batteries, où un contrôle reproductible favorise la qualité, l'efficacité énergétique et une production flexible.
- Le secteur pétrolier et gazier demeure stratégiquement important dans l'ensemble des activités en amont, des pipelines, du GNL, du raffinage et de la pétrochimie, nécessitant des garnitures pour conditions d'utilisation extrêmes, des garnitures à faibles émissions, une réponse fiable en cas de panne et un service après-vente étendu.
- Les applications de gestion des eaux usées privilégient la résistance à la corrosion, une capacité de débit de grand diamètre, la surveillance à distance et une actionnement nécessitant peu d'entretien, à mesure que les services publics développent des programmes de traitement, de réutilisation, de dessalement et de résilience du réseau.
- La production d'énergie utilise des vannes techniques pour la vapeur, l'eau d'alimentation, le refroidissement, le contrôle des émissions et les systèmes auxiliaires, la production nucléaire et flexible augmentant les exigences en matière de qualification, de fiabilité et de service.
- Les installations pharmaceutiques privilégient la conception hygiénique, la facilité de drainage, les matériaux validés, la précision des lots et l'intégration de l'automatisation, ce qui place la documentation et le contrôle de la contamination au cœur du choix des fournisseurs.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Automobile |
Moyen |
Refroidissement des batteries |
Mise à l'échelle |
|
Pétrole et gaz |
Haut |
Contrôle du méthane |
Mature |
|
Gestion des eaux usées |
Haut |
Réutilisation de l'eau |
Mise à l'échelle |
|
Production d'énergie |
Haut |
Renouveau nucléaire |
Mature |
|
Pharmaceutique |
Moyen |
Automatisation de la stérilisation |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des vannes de régulation
L'automatisation industrielle accroît les investissements dans le contrôle final
Afin de garantir des processus de production de haute qualité et une sécurité optimale, tout en minimisant la consommation d'énergie et en réduisant les effectifs, les fabricants optent pour l'automatisation de leurs boucles de production. Dans les ensembles de vannes actuels, la sortie du contrôleur est utilisée pour ajuster les processus. Ainsi, la précision de la vanne est directement liée à l'efficacité et à la variabilité du système. Grâce aux positionneurs numériques, les données de processus telles que la course, le frottement, la consommation d'air et la réactivité sont mises à la disposition du personnel de maintenance. De ce fait, les vannes et les positionneurs analogiques deviennent des composants mesurables, ce qui facilite leur remplacement lors des mises à niveau du système. Cet impact est particulièrement marqué dans des secteurs tels que la chimie, le raffinage, la pharmacie et l'énergie.
L'expansion des infrastructures hydrauliques accroît la demande
Face à l'explosion démographique, au stress hydrique lié à l'industrialisation, aux impératifs de prévention des fuites et au durcissement des normes de rejet, les investissements dans le traitement, le pompage, le dessalement et la réutilisation de l'eau sont plus que jamais nécessaires. Ces systèmes requièrent une régulation fiable au niveau des points de captage, de filtration, d'injection de produits chimiques, de traitement des membranes, de gestion des boues et de distribution. Les vannes de grand diamètre sont adaptées à la manutention de volumes importants, tandis que les vannes à boisseau sphérique et à soupape conviennent au dosage et à la régulation de la pression. Les installations distantes sont idéalement pilotées par des actionneurs électriques et intelligents, qui transmettent des informations sur leur position et leur état aux centres de contrôle. Les services des eaux privilégient également les vannes résistantes à la corrosion et nécessitant peu d'entretien tout au long de leur cycle de vie. La maintenance sur site s'avère en effet coûteuse.
Ordonnances de maintien de la sécurité énergétique et du renouvellement des actifs
Pour 2025, l'Agence internationale de l'énergie prévoyait que les investissements mondiaux dans l'énergie atteindraient 3 300 milliards de dollars américains, répartis entre les énergies propres et les combustibles fossiles. L'ensemble des processus de production, de traitement, de transport et de stockage de l'énergie inclut la régulation des flux, depuis la vapeur et l'eau de refroidissement jusqu'à la compression des gaz et l'injection de produits chimiques. Les installations, raffineries et pipelines existants nécessitent également le remplacement des équipements, actionneurs et assemblages nécessaires à leur bon fonctionnement. Des projets tels que le développement du GNL, la prolongation de la durée de vie des centrales nucléaires et la production d'hydrogène imposent des spécifications rigoureuses en matière de conditions cryogéniques et de procédures de dépannage rapide.
Tendances futures du marché des vannes de régulation
Les diagnostics embarqués évoluent vers le contrôle prédictif
Les tendances du marché mondial des vannes de régulation s'articuleront autour de l'intelligence diagnostique intégrée aux positionneurs et aux plateformes d'actifs connectés. Des algorithmes compareront les courses commandées et réelles, les signatures de pression, le frottement et l'historique des cycles afin d'identifier l'usure des garnitures, le grippage, les fuites d'air ou la dégradation des actionneurs avant que les performances du processus ne se détériorent. Le traitement en périphérie réduira les volumes de données tandis que les protocoles ouverts amélioreront l'intégration avec les systèmes de contrôle et de maintenance distribués. Les fournisseurs proposeront de plus en plus de solutions de garantie de performance plutôt que du matériel isolé, en utilisant l'analyse à distance pour prioriser les interventions d'arrêt. L'adoption progressera d'abord dans les boucles de processus continus critiques, puis s'étendra aux réseaux de distribution d'eau et de services publics à mesure que la cybersécurité, l'interopérabilité et les compétences du personnel se perfectionneront.
L'actionnement électrique gagne du terrain dans la conception
Les actionneurs électriques joueront un rôle de plus en plus important à mesure que les projets s'orientent vers des architectures tout électriques, l'automatisation distribuée et une consommation d'air comprimé réduite. Les progrès réalisés en matière de commande de moteurs, de stockage d'énergie pour un fonctionnement sécurisé, d'étanchéité et de certification pour zones dangereuses étendront leur champ d'application au-delà des applications traditionnelles du bâtiment et de l'eau. Le positionnement précis à basse vitesse et la connectivité native conviennent aux unités pharmaceutiques, aux usines de batteries, aux systèmes à hydrogène et aux pipelines isolés. La pneumatique restera importante là où la rapidité de réponse et le comportement éprouvé du retour par ressort sont essentiels ; la conversion sera donc sélective plutôt qu'universelle. Les fabricants proposant des corps de vannes communs avec actionnement pneumatique et électrique interchangeable peuvent aider leurs clients à standardiser les pièces de rechange tout en préservant la flexibilité d'application.
Opportunités du marché des vannes de régulation
Concevoir un service de cycle de vie autour des actifs installés
Une opportunité concrète réside dans la transformation des activités après-vente fragmentées en programmes structurés de gestion du cycle de vie. Les fournisseurs peuvent ainsi inventorier les vannes installées, hiérarchiser la criticité des boucles, établir des diagnostics de référence et planifier les réparations avant les arrêts techniques. Les prévisions du marché des vannes de régulation indiquent que le remplacement et la maintenance bénéficieront de l'ancienneté des infrastructures existantes, même en cas de variations des investissements dans de nouveaux projets. Des centres de service régionaux, des ensembles d'échange standard, la remise à neuf certifiée et des délais d'intervention garantis peuvent réduire les temps d'arrêt des clients tout en générant des revenus récurrents et plus visibles. L'archivage numérique des données (numéros de série, matériaux, garnitures et historique de maintenance) améliore également la conformité et la planification des pièces de rechange. Les investissements doivent privilégier la couverture technique, les équipements de test mobiles, l'ingénierie d'application et les portails clients sécurisés, plutôt que de se reposer uniquement sur le lancement de nouveaux produits.
Localiser les solutions techniques dans les régions à forte croissance
La région Asie-Pacifique et le Moyen-Orient offrent aux fournisseurs la possibilité de localiser l'assemblage sans pour autant banaliser leur offre d'ingénierie. Une stratégie efficace associe des conceptions reconnues à l'échelle mondiale à des capacités régionales d'usinage, de montage d'actionneurs, de test, de certification et de gestion des stocks. Ceci permet de réduire les délais de livraison, d'améliorer la réactivité aux appels d'offres et de répondre aux exigences en matière de contenu local, tout en préservant la maîtrise des éléments critiques et de la propriété intellectuelle. Les partenariats avec des sociétés d'ingénierie et des intégrateurs de systèmes permettent d'intégrer les ensembles de vannes plus tôt dans la conception des projets, notamment pour la réutilisation de l'eau, le GNL, l'industrie pharmaceutique et la production d'énergie. Les entreprises devraient investir dans des laboratoires d'application et des centres de formation qui présentent des démonstrations de maîtrise de la cavitation, de performance en matière d'émissions et d'intégration numérique. Le meilleur retour sur investissement sera obtenu en associant les capacités locales à un service après-vente fiable.
Développements récents
- Juin 2026 : Flowserve Corporation a finalisé l’acquisition de la division Vannes de Trillium Flow Technologies, renforçant ainsi son portefeuille de vannes et d’actionneurs critiques pour les applications nucléaires, conventionnelles, industrielles et d’infrastructures. Le parc installé acquis dépasse 200 000 unités réparties sur 115 réacteurs nucléaires en exploitation, consolidant sa présence sur le marché de l’après-vente et étendant son réseau de support à plus de 300 réacteurs dans le monde.
- Mai 2025 : Emerson Electric Co. a lancé la vanne à globe à chapeau boulonné Fisher GX et son système d’actionneur pour les fluides critiques en aval des industries pétrolière, gazière, chimique et pétrochimique. Un contre-écrou haute résistance séparé permet aux techniciens de démonter ou d’entretenir l’actionneur sans soulever le chapeau ni exposer les composants internes. Ce système compact est compatible avec les actionneurs pneumatiques et électriques, ce qui facilite la maintenance.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -