
Mercato delle valvole di controllo: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle valvole di controllo (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (valvola a sfera, valvola a farfalla, valvola a globo, valvola rotativa, valvola lineare, altre); tecnologia di azionamento (valvola di controllo pneumatica, valvola di controllo idraulica, valvola di controllo elettrica, valvola di controllo manuale); applicazione (settore automobilistico, petrolifero e del gas, gestione delle acque reflue, generazione di energia, farmaceutico, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPEL00002035
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 08, 2026


Dimensioni del mercato nel 2025
10,21 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
16,49 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,47 %
Tasso di crescita
Mercato di riferimento
121,06 miliardi di dollari USA
(2026-2034)
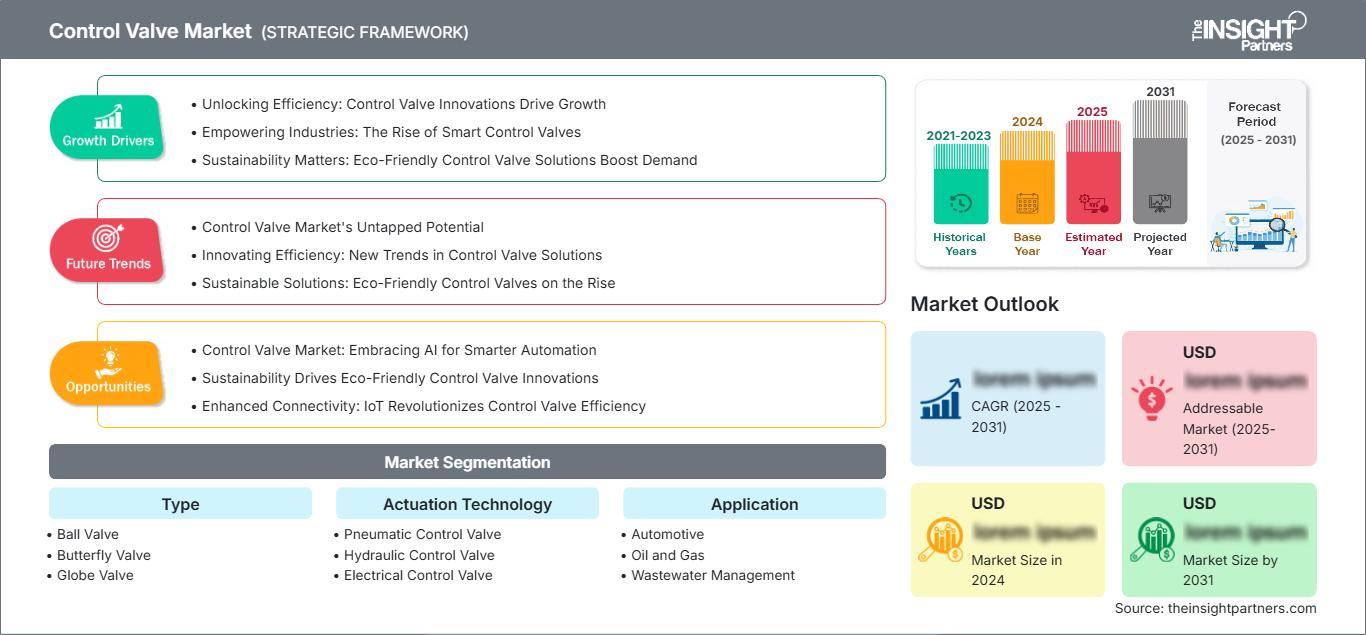
Il mercato delle valvole di controllo valeva 10,21 miliardi di dollari nel 2025 e si prevede che raggiungerà i 16,49 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 5,74% nel periodo 2026-2034 . La domanda è in aumento grazie alla modernizzazione dei sistemi di controllo di flusso, pressione, temperatura e livello nelle industrie di processo, in particolare per quanto riguarda le risorse produttive critiche. Le prospettive riflettono cicli di sostituzione sostenuti, nuove capacità industriali e una maggiore adozione di gruppi di valvole interconnessi che migliorano la precisione, l'affidabilità e le prestazioni del ciclo di vita.
In tutto il Nord America, si prevede che il mercato delle valvole di controllo crescerà a un tasso annuo composto (CAGR) del 5,2-5,8% fino al 2034, grazie alla modernizzazione delle raffinerie, agli investimenti nel GNL e nei gasdotti e al rinnovamento delle infrastrutture idriche municipali. I posizionatori digitali e le guarnizioni a basse emissioni stanno acquisendo priorità nelle specifiche, poiché gli operatori perseguono la manutenzione preventiva e un controllo più rigoroso delle emissioni fuggitive. Un'ampia base installata sostiene inoltre la domanda del mercato post-vendita per finiture, attuatori, diagnostica e ricambi ingegnerizzati.
Analisi e approfondimenti sul mercato delle valvole di controllo
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 32% e il 35% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,2-5,8% nel periodo 2026-2034, grazie al miglioramento delle infrastrutture energetiche, agli investimenti nel settore idrico e a un'ampia base installata e utilizzabile.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del fatturato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,1-5,7% fino al 2034, grazie alla digitalizzazione della manutenzione da parte di raffinerie e aziende di servizi pubblici.
- Nel 2025 l'Europa rappresentava una quota di mercato compresa tra il 25% e il 28% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,8-5,4%, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- La regione Asia-Pacifico ha conquistato una quota di mercato del 31-34% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,5-7,1%, con Cina, Giappone, India e Corea del Sud a sostenere l'espansione.
- Il segmento più ampio, quello delle valvole di controllo pneumatiche, deteneva una quota di mercato del 45-49% nel 2025 e si prevede che registrerà un CAGR del 5,0-5,6% nel periodo 2026-2034.
- Il segmento ad alta crescita delle valvole di controllo elettriche rappresentava una quota di mercato del 20-24% nel 2025 e si prevede che registrerà un CAGR del 7,2-7,8% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio : Alfa Laval AB, Christian Bürkert GmbH & Co. KG, Curtiss-Wright Corporation, Emerson Electric Co., Flowserve Corporation, GEMÜ Gebr. Müller Apparatebau GmbH & Co. KG, SAMSON AG, Spirax Group plc, IMI plc e Baker Hughes Company.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tendenza si sta allontanando dai sistemi di strozzatura meccanica autonomi per orientarsi verso assemblaggi che integrano valvole, attuatori, posizionatori, sensori e software di gestione degli asset. I produttori stanno standardizzando corpi modulari e finiture intercambiabili per ridurre i tempi di consegna, introducendo al contempo opzioni per interventi di manutenzione più complessi, per migliorare l'igiene e ridurre le emissioni. La produzione additiva e il calcolo digitale delle dimensioni stanno riducendo i costi di personalizzazione, mentre la produzione e l'assemblaggio a livello regionale limiteranno i rischi logistici. Questo sviluppo avvantaggia le aziende fornitrici che combinano l'ingegneria applicativa con i servizi per la base installata e l'integrazione diagnostica nei sistemi di controllo brownfield.
Fino al 2034, gli investimenti si sposteranno dalle consolidate regioni petrolchimiche verso i sistemi idrici asiatici, gli impianti di trattamento del gas in Medio Oriente e gli stabilimenti farmaceutici in India e nel Sud-est asiatico. La crescente regolamentazione in materia di emissioni di metano, sicurezza, qualità dell'acqua ed efficienza energetica incentiva l'installazione di nuovi impianti che sostituiscono quelli vecchi, con perdite e dotati di strumentazione insufficiente. Secondo le stime dell'AIE, entro il 2025 sono previsti investimenti globali nel settore energetico per 3.300 miliardi di dollari, il che rappresenta un buon portafoglio di progetti. I programmi di localizzazione dovrebbero stimolare la domanda di produzione e assemblaggio a livello regionale.
Ambito del rapporto sul mercato delle valvole di controllo
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 10,21 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 16,49 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,47% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle valvole di controllo
La crescita del mercato delle valvole di controllo si basa sugli investimenti nell'automazione e sulla necessità di stabilizzare il processo a portate variabili. Di conseguenza, i proprietari tengono conto del costo totale di proprietà, non del costo della valvola stessa, poiché un dimensionamento inadeguato, la cavitazione, la rumorosità o i problemi di tenuta potrebbero limitare l'intera linea di processo. Pertanto, la domanda si sposta dalle imprese di ingegneria e dagli OEM ai distributori autorizzati, con la maggior parte dell'attività di specifica svolta dagli ingegneri di processo e di affidabilità.
L'economia della catena di approvvigionamento dipende da fusioni, forgiature, leghe speciali, elastomeri, componenti elettronici e attuatori che devono essere calibrati. Le valvole standard sono soggette alla concorrenza sui prezzi, ma gli assemblaggi ad alte prestazioni e igienici hanno prezzi più elevati a causa del loro contenuto ingegneristico. I produttori di valvole utilizzano una strategia di approvvigionamento a doppia fonte, mantengono scorte di elementi di finitura cruciali e assemblano le valvole più vicino ai clienti. Il mercato post-vendita è ancora relativamente florido, poiché le attività di ispezione, riparazione e sostituzione continuano nonostante la riduzione degli investimenti in nuovi impianti.
L'analisi del mercato delle valvole di controllo rivela l'emergere della concorrenza nei seguenti segmenti: fornitori di sistemi di automazione, specialisti in applicazioni gravose e fornitori di sistemi di controllo per fluidi igienici. Emerson Electric Co. e Flowserve Corporation offrono installazioni integrate con diagnostica digitale, mentre SAMSON AG e Christian Bürkert GmbH & Co. KG sono specializzate in sistemi modulari e tecnologie di attuazione di precisione. Alfa Laval AB e GEMÜ Gebr. Müller Apparatebau GmbH & Co. KG offrono una soluzione unica per i processi sanitari grazie ai criteri di pulibilità e validazione.
Gli investimenti strategici riguardano servizi basati su software, attuazione elettrica, soluzioni a bassa dispersione e sviluppo del portafoglio. Curtiss-Wright Corporation e IMI plc si concentrano su applicazioni di alimentazione critiche, mentre Baker Hughes Company serve ambienti energetici esigenti. Spirax Group plc offre la propria esperienza nelle soluzioni applicative per sistemi a vapore. Le recenti acquisizioni riflettono l'importanza delle basi installate e dei diritti di assistenza post-vendita, pertanto i fornitori sono motivati a posizionarsi sul mercato attraverso l'esperienza applicativa e la certificazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle valvole di controllo: approfondimenti strategici
Approfondimenti regionali
Mercato delle valvole di controllo in Nord America
Nel 2025, il Nord America ha generato una quota di mercato stimata tra il 32% e il 35% per le valvole di controllo, con una crescita prevista a un tasso annuo composto (CAGR) del 5,2-5,8% nel periodo 2026-2034. L'area vanta un'ampia presenza di raffinerie, impianti petrolchimici, di trattamento del gas, di produzione energetica, farmaceutici e di acquedotti municipali. Il processo di modernizzazione degli impianti esistenti (brownfield) richiede costantemente valvole compatibili con i sistemi di controllo distribuiti, mentre i processi di emissione di metano e di gas fuggitivi comportano una crescente necessità di guarnizioni certificate e valvole di intercettazione affidabili.
L'intensità degli investimenti è supportata dalla capacità di GNL, dai programmi di integrità delle condotte, dagli investimenti per l'affidabilità della rete elettrica e dal rinnovamento del sistema idrico. I clienti preferiscono fornitori che offrono servizi di ingegneria, dispongono di centri di riparazione e hanno dimostrato le prestazioni dei prodotti durante tutto il ciclo di vita, a causa delle implicazioni economiche derivanti dall'indisponibilità durante la produzione. Gli attuatori elettrici stanno diventando sempre più diffusi grazie all'assenza di compressione dell'aria e alla riduzione delle emissioni di carbonio dovute alle perdite pneumatiche, sebbene gli attuatori pneumatici rimangano ampiamente utilizzati.
Mercato statunitense delle valvole di controllo
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del fatturato nordamericano e si prevede che raggiungeranno un tasso di crescita annuo composto (CAGR) del 5,1-5,7% fino al 2034. La raffinazione, la petrolchimica, il GNL e la lavorazione del gas naturale nella regione del Golfo del Messico costituiscono un cluster di domanda integrato dalla spesa per il nucleare, il settore termico, il trattamento delle acque municipali e il settore biofarmaceutico. Gli utenti finali ora richiedono posizionatori digitali, test di corsa parziale, guarnizioni anticavitazione e guarnizioni delle valvole ecocompatibili durante le fermate programmate per garantire una maggiore operatività e la conformità con le licenze di esercizio.
Emerson Electric Co., Flowserve Corporation, Curtiss-Wright Corporation, Baker Hughes Company e IMI plc hanno un accesso considerevole ai clienti tramite organizzazioni locali di ingegneria, produzione, assistenza o vendita. L'applicazione delle valvole si differenzia in base all'utilizzo: le valvole a globo sono ancora necessarie per la regolazione precisa di vapore e pressione, le valvole rotative sono utilizzate per grandi flussi di liquidi e gas, mentre le valvole sanitarie sono richieste per i processi di produzione sterili. Gli ordini di acquisto ora spesso includono non solo l'hardware, ma anche la messa in servizio e la diagnostica, i pezzi di ricambio e le riparazioni a lungo termine.
Mercato europeo delle valvole di controllo
Nel 2025 l'Europa deteneva una quota di mercato del 25-28% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,4% fino al 2034. La Germania è all'avanguardia nei settori chimico, meccanico, farmaceutico e delle infrastrutture municipali, grazie a una produzione altamente automatizzata. Gli impianti industriali esistenti in Germania favoriscono l'installazione di posizionatori compatibili con il retrofit, attuatori elettrici efficienti e valvole che soddisfano gli standard di tenuta, di sicurezza per apparecchiature a pressione e di sicurezza funzionale. Inoltre, le competenze ingegneristiche delle aziende locali facilitano l'esportazione di skid e impianti di processo.
Il Regno Unito offre opportunità di mercato nei settori dell'energia, dell'acqua, dei prodotti farmaceutici e dell'elettricità, dove le infrastrutture offshore rappresentano un ambiente ostile per le sostituzioni. La Francia è specializzata nella produzione di energia nucleare, prodotti chimici e trattamento delle acque, mentre l'Italia è specializzata nella produzione di macchinari e apparecchiature di processo per il mercato OEM. La Spagna offre opportunità di mercato nella desalinizzazione e nel riutilizzo dell'acqua, nell'energia e nella trasformazione alimentare. Le caratteristiche comuni degli utenti finali di questi paesi includono la tracciabilità, la conformità alle normative sulle emissioni e l'accessibilità ai servizi. L'elettrificazione sta guadagnando terreno laddove il risparmio sull'aria compressa ne giustifica l'adozione.
Mercato delle valvole di controllo nella regione Asia-Pacifico
La regione Asia-Pacifico ha conquistato una quota di mercato del 31-34% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,5-7,1%, il ritmo più rapido a livello regionale. La Cina è leader nei settori chimico, della raffinazione, dell'energia, dell'acqua e della produzione di attrezzature industriali, mentre l'India beneficia della localizzazione della produzione, delle infrastrutture urbane e della capacità farmaceutica.
Giappone e Corea del Sud mantengono alta la domanda di automazione ad alte prestazioni, semiconduttori, energia e cantieristica navale. L'Australia contribuisce con i settori minerario, del GNL e delle applicazioni idriche. Il sostegno politico all'ammodernamento industriale, alla produzione più pulita, al riutilizzo delle acque reflue e alla sicurezza energetica amplia il portafoglio di progetti, sebbene la concorrenza sui prezzi incoraggi i fornitori a localizzare l'assemblaggio e l'assistenza.
Mercato delle valvole di controllo in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 5,7-6,3% fino al 2034. L'Arabia Saudita è in testa, poiché i programmi di diversificazione industriale, petrolifera, del gas, della raffinazione, petrolchimica, della desalinizzazione e di controllo del flusso richiedono una progettazione specifica per gli impianti nuovi ed esistenti. Gli Emirati Arabi Uniti contribuiscono con progetti relativi a GNL, servizi di pubblica utilità, acqua e prodotti a valle.
Il Sudafrica genera domanda nei settori dell'energia elettrica, minerario, chimico e idrico municipale, mentre il resto del Medio Oriente e dell'Africa offre opportunità selettive legate all'accesso all'energia e alle infrastrutture urbane. Le temperature rigide, gli agenti corrosivi e i siti remoti accrescono l'importanza della selezione dei materiali, della diagnostica, della disponibilità di pezzi di ricambio locali e dell'assistenza sul campo.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipologia" registrerà un CAGR del 5,4-6,0% nel periodo 2026-2034. Il mercato delle valvole di controllo comprende applicazioni di strozzamento di precisione, controllo assistito da isolamento e applicazioni per portate elevate. La scelta dipende da diversi fattori quali campo di applicazione, caduta di pressione, rischio di cavitazione, proprietà del fluido, ingombro, accessibilità per la manutenzione e capacità di intercettazione richiesta. La modularità delle finiture e dei materiali amplia le applicazioni, mentre il dimensionamento digitale riduce gli errori di specifica.
- Le configurazioni delle valvole a sfera sono adatte a flussi ad alta capacità, tenuta ermetica e applicazioni impegnative con idrocarburi, bilanciando un movimento rotatorio compatto con finiture ingegnerizzate che migliorano la controllabilità in un ampio campo di funzionamento.
- I prodotti Butterfly Valve occupano una posizione di rilievo nelle linee di grande diametro per acqua, HVAC, energia e industria in generale, dove peso ridotto, installazione compatta e costi competitivi del ciclo di vita sono fattori determinanti.
- Le valvole a globo mantengono un'importanza strategica per la regolazione precisa del flusso, il condizionamento del vapore e le alte pressioni differenziali, poiché le opzioni di regolazione consolidate consentono di gestire il rumore, la cavitazione e le complesse variabili di processo.
- Le architetture delle valvole rotative sono adatte ad applicazioni ad alta portata grazie ad attuatori compatti e tempi di risposta rapidi, supportando condotte ad alta capacità e skid di processo in cui spazio, peso e manutenibilità sono fattori determinanti nella scelta delle specifiche.
- Le valvole lineari offrono una corsa dello stelo precisa e un'ampia possibilità di personalizzazione per applicazioni gravose, mantenendo la loro importanza nei circuiti critici di pressione, temperatura e flusso che richiedono prestazioni di installazione prevedibili.
Tecnologia di attuazione
Si prevede che la tecnologia di attuazione crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% nel periodo 2026-2034. I sistemi pneumatici mantengono la loro diffusione grazie alla comprovata affidabilità e all'idoneità per aree a rischio di esplosione, mentre i sistemi elettrici beneficiano di minori requisiti energetici, connettività più semplice e posizionamento preciso. L'attuazione idraulica rimane essenziale per applicazioni ad alta forza, e i sistemi manuali conservano la loro rilevanza nelle linee non critiche o utilizzate raramente, dove la convenienza economica dell'automazione è limitata.
- I sistemi di valvole di controllo pneumatiche soddisfano la domanda installata grazie alla rapidità di risposta, alla robustezza in caso di guasto e alla compatibilità con le reti pneumatiche esistenti degli impianti, in particolare nei settori petrolifero, del gas, chimico ed energetico.
- I gruppi di valvole di controllo idrauliche sono adatti ad applicazioni ad alta spinta, in ambienti remoti, offshore, marini e per impieghi gravosi, dove la densità di forza compatta e il movimento affidabile in condizioni di pressione estreme sono fattori decisivi.
- L'adozione delle valvole di controllo elettriche è in aumento, poiché le strutture riducono le perdite di aria compressa, connettono digitalmente le risorse e richiedono una modulazione precisa nei sistemi idrici, edilizi, farmaceutici e di energia distribuita.
- I prodotti per valvole di controllo manuali si confermano una soluzione consolidata per la regolazione in prossimità dell'isolamento, i bypass e le operazioni a bassa frequenza, offrendo una manutenzione semplice laddove il controllo remoto, la diagnostica o la risposta rapida offrono un valore limitato.
Applicazione
Si prevede che la domanda di applicazioni crescerà a un tasso annuo composto (CAGR) del 5,6-6,2% nel periodo 2026-2034. Il settore petrolifero e del gas mantiene elevati requisiti di servizio e sostituzione, mentre i settori del trattamento delle acque reflue, dell'energia e dei prodotti farmaceutici diversificano il portafoglio di progetti. La produzione automobilistica aggiunge servizi di processo e gestione termica. Ogni applicazione impone standard specifici in termini di tenuta, pulibilità, materiali, tempi di risposta e validazione, premiando i fornitori con competenze ingegneristiche e di assistenza mirate.
- La domanda nel settore automobilistico si concentra su reparti di verniciatura, sistemi termici, aria compressa, banchi di prova e processi emergenti per la produzione di batterie, dove il controllo ripetibile supporta la qualità, l'efficienza energetica e la flessibilità produttiva.
- Il settore petrolifero e del gas rimane strategicamente importante nei suoi segmenti upstream, oleodotti, GNL, raffinazione e petrolchimica, richiedendo attrezzature per impieghi gravosi, imballaggi a basse emissioni, meccanismi di guasto affidabili e un'ampia assistenza post-vendita.
- Le applicazioni per la gestione delle acque reflue privilegiano la resistenza alla corrosione, la capacità di flusso ad alto diametro, il monitoraggio remoto e l'attuazione a bassa manutenzione, in quanto le aziende di servizi idrici stanno ampliando i programmi di trattamento, riutilizzo, desalinizzazione e resilienza della rete.
- La produzione di energia utilizza valvole progettate su misura per vapore, acqua di alimentazione, raffreddamento, controllo delle emissioni e sistemi ausiliari, con il nucleare e la generazione flessibile che elevano i requisiti di qualificazione, affidabilità e servizio.
- Gli impianti farmaceutici danno priorità alla progettazione igienica, alla capacità di drenaggio, ai materiali validati, all'accuratezza dei lotti e all'integrazione dell'automazione, rendendo la documentazione e il controllo della contaminazione elementi centrali nella selezione del fornitore.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Automobilistico |
Mezzo |
Raffreddamento della batteria |
Scalatura |
|
Petrolio e gas |
Alto |
Controllo del metano |
Maturo |
|
Gestione delle acque reflue |
Alto |
Riutilizzo dell'acqua |
Scalatura |
|
Generazione di energia |
Alto |
Rinnovamento nucleare |
Maturo |
|
Farmaceutico |
Mezzo |
Automazione sterile |
Scalatura |
Fattori trainanti della crescita del mercato delle valvole di controllo e analisi del loro impatto
L'automazione industriale aumenta gli investimenti nel controllo finale
Nell'intento di garantire processi produttivi di alta qualità e sicurezza, riducendo al minimo il consumo energetico e il numero di dipendenti, i produttori stanno optando per l'automazione dei loro cicli di processo. Negli attuali gruppi valvola, l'output del controllore viene utilizzato per apportare modifiche al processo. Ciò significa che la precisione della valvola è direttamente correlata all'efficienza e alla variabilità del sistema. Con i posizionatori digitali, i dati di processo come la corsa, l'attrito, il consumo d'aria e la reattività diventano disponibili al personale di manutenzione. In questo senso, le valvole e i posizionatori analogici diventano componenti misurabili, il che ne facilita la sostituzione durante gli aggiornamenti del sistema. L'effetto è particolarmente evidente in settori come quello chimico, della raffinazione, farmaceutico ed energetico.
L'espansione delle infrastrutture idriche amplia la domanda
A seguito dell'esplosione demografica, dello stress idrico dovuto all'industrializzazione, della necessità di prevenire le perdite e di normative più severe in materia di scarichi, cresce l'esigenza di investire nei processi di trattamento, pompaggio, desalinizzazione e riutilizzo delle acque. Tali sistemi richiedono un'azione di modulazione affidabile nei punti di prelievo, filtrazione, iniezione di sostanze chimiche, membrane, fanghi e distribuzione. Le valvole di grande diametro sono adatte per la movimentazione di grandi quantità d'acqua, mentre le valvole a sfera e a globo sono ideali per il dosaggio e la regolazione della pressione. Gli impianti remoti sono controllati al meglio da attuatori elettrici e intelligenti, che forniscono un feedback sulla posizione e sulle condizioni operative al sistema di controllo centrale. Le aziende idriche attribuiscono inoltre grande importanza alle valvole resistenti alla corrosione e che richiedono una manutenzione minima durante il loro ciclo di vita. Dopotutto, la manutenzione sul campo è costosa.
Ordini di mantenimento della sicurezza energetica e del rinnovo delle infrastrutture
Per il 2025, l'Agenzia Internazionale dell'Energia ha previsto che gli investimenti globali nel settore energetico avrebbero raggiunto i 3.300 miliardi di dollari, con investimenti destinati sia alle energie pulite che alle fonti di combustibile tradizionali. Tutti i processi relativi alla generazione, alla lavorazione, al trasporto e allo stoccaggio includono il controllo del flusso, dal vapore e dall'acqua di raffreddamento fino alla compressione del gas e all'iniezione di sostanze chimiche. Anche le vecchie centrali, raffinerie e oleodotti necessitano di nuovi componenti, attuatori e assemblaggi per mantenerne l'operatività. Progetti come l'aumento dell'utilizzo del GNL, l'estensione della vita utile degli impianti nucleari e la produzione di idrogeno implicano specifiche rigorose in relazione alle condizioni criogeniche e alle procedure di intervento rapido in caso di guasto.
Tendenze future del mercato delle valvole di controllo
La diagnostica integrata si evolve verso il controllo predittivo.
Le tendenze del mercato globale delle valvole di controllo si concentreranno sull'intelligenza diagnostica integrata nei posizionatori e nelle piattaforme di gestione degli asset connessi. Gli algoritmi confronteranno la corsa comandata con quella effettiva, le firme di pressione, l'attrito e la cronologia dei cicli per identificare l'usura delle guarnizioni, l'adesione, le perdite d'aria o il degrado degli attuatori prima che le prestazioni del processo si deteriorino. L'elaborazione edge ridurrà i volumi di dati, mentre i protocolli aperti miglioreranno l'integrazione con i sistemi di controllo e manutenzione distribuiti. I fornitori venderanno sempre più garanzie di prestazioni anziché hardware isolato, utilizzando l'analisi remota per dare priorità agli interventi di arresto. L'adozione procederà inizialmente nei circuiti di processo continui critici, per poi estendersi alle reti idriche e di servizi pubblici man mano che la sicurezza informatica, l'interoperabilità e le competenze della forza lavoro matureranno.
L'attuazione elettrica acquisisce slancio di progettazione
Gli attuatori elettrici assumeranno un ruolo sempre più importante man mano che i progetti si orienteranno verso architetture completamente elettriche, automazione distribuita e riduzione del consumo di aria compressa. I progressi nel controllo dei motori, nell'accumulo di energia per movimenti a prova di guasto, nella tenuta e nella certificazione per aree a rischio di esplosione estenderanno l'applicabilità oltre i tradizionali impieghi in edilizia e nel settore idrico. Il posizionamento preciso a bassa velocità e la connettività nativa sono ideali per skid farmaceutici, impianti di batterie, sistemi a idrogeno e oleodotti remoti. La pneumatica rimarrà importante laddove sono fondamentali una risposta rapida e un comportamento di ritorno a molla collaudato, pertanto la conversione sarà selettiva piuttosto che universale. I produttori che offrono corpi valvola comuni con attuatori pneumatici ed elettrici intercambiabili possono aiutare i clienti a standardizzare i pezzi di ricambio preservando al contempo la flessibilità applicativa.
Opportunità di mercato per le valvole di controllo
Creazione di un servizio di gestione del ciclo di vita per le risorse installate
Un'opportunità concreta risiede nella trasformazione delle attività frammentate di assistenza post-vendita in programmi strutturati per l'intero ciclo di vita. I fornitori possono inventariare le valvole installate, classificare la criticità dei circuiti, stabilire parametri di riferimento diagnostici e programmare le riparazioni prima delle fermate per manutenzione. Le previsioni di mercato per le valvole di controllo indicano che la sostituzione e l'assistenza beneficeranno dell'infrastruttura di processo esistente, anche in presenza di investimenti in nuovi impianti. Centri di assistenza regionali, assemblaggi di ricambio, rigenerazione certificata e tempi di risposta garantiti possono ridurre i tempi di inattività dei clienti, generando al contempo entrate ricorrenti e di maggiore visibilità. I registri digitali che collegano numeri di serie, materiali, finiture e cronologia della manutenzione migliorano inoltre la conformità e la pianificazione dei pezzi di ricambio. Gli investimenti dovrebbero dare priorità alla copertura tecnica, alle apparecchiature di test mobili, all'ingegneria applicativa e ai portali clienti sicuri, piuttosto che basarsi esclusivamente sul lancio di nuovi prodotti.
Localizzare i pacchetti software ingegnerizzati nelle regioni ad alta crescita
La regione Asia-Pacifico e il Medio Oriente offrono ai fornitori la possibilità di localizzare l'assemblaggio senza snaturare la propria offerta ingegneristica. Una strategia efficace combina progetti qualificati a livello globale con lavorazioni meccaniche, montaggio degli attuatori, collaudo, certificazione e gestione delle scorte a livello regionale. Questo riduce i tempi di consegna, migliora la capacità di risposta alle offerte e supporta i requisiti di contenuto locale, preservando al contempo il controllo su componenti critici e sulla proprietà intellettuale. Le partnership con società di ingegneria e integratori di sistemi possono consentire di integrare i pacchetti di valvole in fasi più precoci della progettazione, in particolare per i settori del riutilizzo dell'acqua, del GNL, dei prodotti farmaceutici e della produzione di energia. Le aziende dovrebbero finanziare laboratori applicativi e centri di formazione che dimostrino il controllo della cavitazione, le prestazioni in termini di emissioni e l'integrazione digitale. I maggiori benefici deriveranno dalla combinazione di capacità produttiva locale e un servizio di assistenza sul campo affidabile.
Sviluppi recenti
- Giugno 2026: Flowserve Corporation ha completato l'acquisizione della divisione Valvole di Trillium Flow Technologies, ampliando il proprio portafoglio di valvole e attuatori essenziali per applicazioni nucleari, centrali elettriche convenzionali, impianti industriali e infrastrutture. La base installata acquisita supera le 200.000 unità distribuite su 115 reattori nucleari operativi, rafforzando la presenza sul mercato post-vendita e ampliando la rete di assistenza di Flowserve a oltre 300 reattori in tutto il mondo.
- Maggio 2025: Emerson Electric Co. ha presentato il sistema di valvole a globo con coperchio imbullonato Fisher GX e relativo attuatore per fluidi critici nei settori petrolifero, del gas, chimico e petrolchimico. Un controdado separato ad alta resistenza consente ai tecnici di rimuovere o riparare l'attuatore senza sollevare il coperchio o esporre i componenti interni. Il sistema compatto supporta l'azionamento pneumatico e attuatori elettrici compatibili, migliorando la flessibilità di manutenzione.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -