
Mercado de pulverizadores agrícolas: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de pulverizadores agrícolas y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (portátil, autopropulsado, montado en tractor, remolcado, aéreo); fuente de energía (a base de combustible, eléctrico y a batería, solar, manual); capacidad (volumen ultrabajo, volumen bajo, volumen alto); tecnología (tecnología de pulverización con boquilla hidráulica, tecnología de pulverización electrostática asistida por aire, tecnología de tasa variable, otras) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00009419
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 07, 2026


Tamaño del mercado en 2025
5.860 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
10.960 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,21 %
Índice de crecimiento
Mercado potencial
75.910 millones de dólares estadounidenses
(2026-2034)
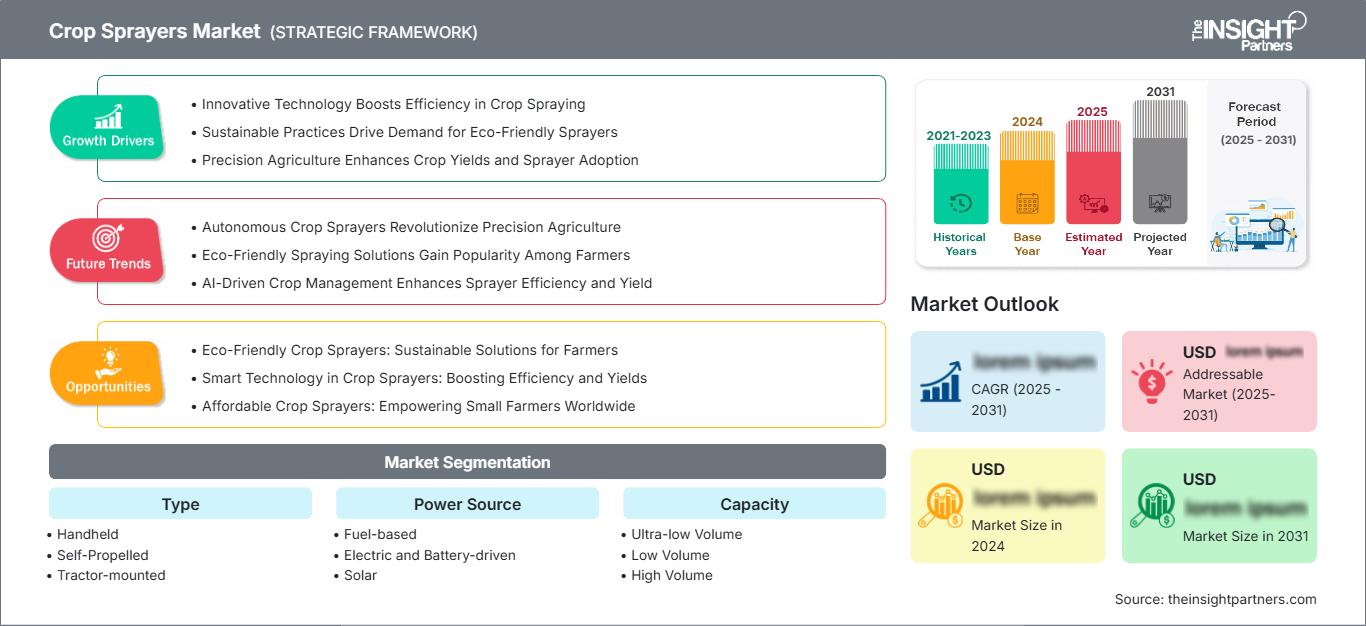
El mercado de pulverizadores agrícolas está entrando en un ciclo de expansión sostenida, pasando de 5.860 millones de dólares en 2025 a 10.960 millones de dólares en 2034. Se prevé que el mercado registre una tasa de crecimiento anual compuesta (CAGR) del 7,21 % durante el período 2026-2034, lo que refleja una mayor demanda de protección oportuna de cultivos, aplicación mecanizada y equipos de precisión que permitan a los agricultores gestionar el uso de insumos al tiempo que responden a ventanas operativas más ajustadas y a una presión de plagas cada vez más variable.
En Norteamérica, se prevé que el mercado de pulverizadores agrícolas crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,4 % hasta 2034. Las grandes explotaciones agrícolas de cultivos en hileras, la alta tasa de reemplazo y el uso generalizado de la telemática impulsan la demanda de sistemas de precisión autopropulsados y de adaptación. Las redes de servicio gestionadas por distribuidores también reducen el riesgo tecnológico, mientras que el control individual de las boquillas y la pulverización guiada por cámara mejoran la rentabilidad de la aplicación ante las limitaciones de mano de obra y el aumento de los costes de los productos químicos.
Evaluación y perspectivas del mercado de pulverizadores agrícolas
- América del Norte: Representó entre el 28 % y el 31 % de la cuota de mercado de pulverizadores agrícolas en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,4 % entre 2026 y 2034, gracias a la escala comercial en explotaciones agrícolas, las adaptaciones de precisión y el servicio de distribuidores establecidos.
- EE. UU.: Representaba entre el 83 % y el 86 % de Norteamérica en 2025 y se espera que se expanda a una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,5 % entre 2026 y 2034, a medida que se generalice la fumigación selectiva.
- Europa: Mantenía una cuota de mercado del 30-33% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,4-7,0% entre 2026 y 2034, liderada por Alemania, Francia, el Reino Unido, Italia y España.
- Asia Pacífico: Capturó una cuota de mercado del 34-37% en 2025 y se prevé que aumente a una tasa de crecimiento anual compuesta (CAGR) del 7,8-8,5% entre 2026 y 2034, con China, India, Japón, Corea del Sur y Australia impulsando la mecanización.
- Segmento más importante: Los sistemas montados en tractores representaron entre el 37 % y el 40 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6,6 % al 7,2 % entre 2026 y 2034.
- Segmento de alto crecimiento: Los sistemas aéreos representaron entre el 8 % y el 11 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 13,5 % al 15,5 % entre 2026 y 2034.
- Empresas clave analizadas en detalle: AGCO Corporation, Deere & Company, CNH Industrial NV, Kubota Corporation, Mahindra & Mahindra Limited, EXEL Industries SA, Bucher Industries AG, AMAZONEN-WERKE H. DREYER SE & Co. KG, STIHL Holding AG & Co. KG y SZ DJI Technology Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo de la maquinaria ha evolucionado desde sistemas mecánicos controlados por brazo hasta plataformas en red con guiado integrado, control de presión, cierre de secciones y datos de aplicación. El sector sigue dividiéndose entre grandes empresas internacionales de equipos y fabricantes especializados que atienden a huertos, viñedos, pequeñas explotaciones agrícolas y fumigación aérea. Los requisitos clave de los componentes han evolucionado e incluyen bombas fiables, boquillas de baja deriva, sensores, cámaras e interoperabilidad de software. Esta tendencia implica que la electrónica, la asistencia para la calibración y el acceso a repuestos se convierten en consideraciones críticas, junto con el tamaño del depósito, el ancho del brazo y la potencia de salida.
Para 2034, se prevé un aumento de la inversión en servicios para la región de Asia-Pacífico, equipos portátiles a batería y complementos de precisión para las flotas actuales. Los planes de mecanización en India, la rentabilidad de operar a baja altitud en China y la revisión de las normativas europeas sobre pulverizadores impulsan su adopción. Las empresas que ofrecen equipos integrados con capacitación para operadores, financiación y datos de aplicación trazables tendrán éxito en mercados fragmentados donde la propiedad es poco práctica y el cumplimiento normativo es fundamental desde el punto de vista comercial.
Alcance del informe de mercado de pulverizadores agrícolas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 5.860 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 10.960 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,21% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de pulverizadores agrícolas
El principal motor de crecimiento del mercado mundial de pulverizadores agrícolas es la necesidad de proteger los cultivos con menos horas de mano de obra y una aplicación química más controlada. La necesidad de equipos capaces de realizar este trabajo en periodos climáticos limitados, reducir la superposición de aplicaciones y registrar las operaciones incrementa la demanda no solo de unidades nuevas, sino también de boquillas, bombas, sensores, controladores y actualizaciones de software.
La cadena de valor en el mercado de pulverizadores agrícolas incluye fabricantes de componentes, fabricantes de equipos originales, distribuidores, concesionarios, aplicadores especializados y explotaciones agrícolas. La fiabilidad de la cadena de suministro depende de la disponibilidad de componentes electrónicos, sistemas hidráulicos, baterías y técnicos cualificados. El ensamblaje local y las piezas de repuesto aumentan la eficiencia logística, mientras que el alquiler de equipos y la contratación de aplicadores especializados amplían el alcance a los pequeños agricultores. El servicio posventa es fundamental, ya que la calibración, el mantenimiento y la sustitución de consumibles afectan a la calidad de la aplicación.
El análisis del mercado global de pulverizadores agrícolas revela dos enfoques principales. Deere & Company, AGCO Corporation y CNH Industrial NV ofrecen una combinación de pulverizadores con sistemas de guiado, plataformas de agricultura conectada, financiación y servicios de concesionario. EXEL Industries SA, Bucher Industries AG y AMAZONEN-WERKE H. DREYER SE & Co. KG se distinguen por su ingeniería específica para cada cultivo, la gestión de la barra de pulverización y su experiencia en aplicaciones.
Kubota Corporation, Mahindra & Mahindra Limited y STIHL Holding AG & Co. KG destacan por su competitividad en la distribución de equipos compactos, mientras que SZ DJI Technology Co., Ltd. impulsa las capacidades de fumigación aérea con carga útil, autonomía y un ecosistema de capacitación. Las inversiones se orientan hacia la tecnología de visión artificial, la inyección directa, la electrificación y los kits de modernización. La creación de valor estratégico se centra cada vez más en la reducción de insumos, la fiabilidad operativa y la integración de la flota.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de pulverizadores agrícolas: Perspectivas estratégicas
Perspectivas regionales
Mercado de pulverizadores agrícolas en Norteamérica
La región representó entre el 28 % y el 31 % del mercado mundial de pulverizadores agrícolas en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,4 % durante el período 2026-2034. Los factores que impulsan la cuota de mercado de los pulverizadores agrícolas incluyen la amplia superficie dedicada a cultivos en hileras, el uso de equipos y una buena presencia de distribuidores. Cada vez más agricultores buscan control individual de boquillas, aplicación de dosis variable e identificación de malezas mediante cámaras, debido a problemas con la disponibilidad de mano de obra y los costos de los productos químicos.
Las contribuciones de Canadá a la demanda de pulverizadores agrícolas incluyen cereales y oleaginosas, mientras que las necesidades de horticultura y cultivos protegidos impulsan la demanda en México. En los ciclos de reemplazo, las unidades autopropulsadas son más adecuadas para la agricultura comercial, mientras que las unidades montadas funcionan mejor en la agricultura de diversificación. Las modernizaciones resultan atractivas, ya que prolongan la vida útil de las máquinas y ofrecen control de secciones e información de aplicación. Sin embargo, su adopción depende de los ingresos agrícolas, las tasas de interés, el clima estacional y la disponibilidad de técnicos para la integración de hardware y software.
Mercado de pulverizadores agrícolas de EE. UU.
En 2025, Estados Unidos representó entre el 83 % y el 86 % del mercado norteamericano de pulverizadores agrícolas, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,5 % hasta 2034. El cultivo de maíz, soja, algodón, trigo y cultivos especiales requiere diversos tipos de maquinaria. Deere & Company, AGCO Corporation y CNH Industrial NV cuentan con una importante presencia en el mercado, financiera y de distribución, lo que consolida aún más su uso en grandes explotaciones agrícolas y en operaciones de aplicación a medida.
Las tendencias actuales en la aplicación incluyen la aplicación de precisión de herbicidas, la aplicación simultánea de dos productos, el uso de barras de pulverización más anchas y la documentación digital de las tareas. Según datos publicados por el USDA, la proporción de soja tolerante a herbicidas en 2024 y 2025 fue del 96 %, lo que demuestra la continuidad de las prácticas intensivas de protección de cultivos. La tecnología guiada por cámara y el control independiente de las boquillas permiten reducir costos al evitar la pulverización generalizada, y los complementos disponibles en el mercado ofrecen otra alternativa que requiere una menor inversión inicial.
Mercado europeo de pulverizadores agrícolas
Europa representó entre el 30 % y el 33 % de los ingresos mundiales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,4 % al 7,0 % entre 2026 y 2034. Alemania lidera el mercado gracias a su cartera de maquinaria, su agricultura a gran escala y el alto nivel de uso de equipos. El Reino Unido mantiene su demanda de reemplazo mediante la inspección obligatoria de los equipos profesionales de pulverización de pesticidas, mientras que los contratistas necesitan plataformas remolcadas y autopropulsadas adaptables para cultivos de cereales, colza y patata.
Francia combina la demanda de equipos para grandes extensiones con la de viñedos y huertos que requieren equipos de pulverización con barra ancha o con asistencia neumática. Italia y España mantienen la demanda de equipos especializados para viñedos, olivos, cítricos y horticultura, donde la penetración de la pulverización y el control de la deriva son factores clave. La reciente actualización de la norma ISO 16122 garantiza aún más la calidad del mantenimiento y la sustitución durante todo el ciclo de vida. Alemania lidera el sector a través de empresas como AMAZONEN-WERKE H. DREYER SE & Co. KG, entre otras.
Mercado de pulverizadores agrícolas en la región Asia-Pacífico
La región Asia-Pacífico acaparó entre el 34 % y el 37 % de los ingresos mundiales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,5 % hasta 2034. China lidera este sector gracias a su producción de drones, sus instalaciones de servicio y su mecanización. Las directrices publicadas en India para 2025 incluyen el alquiler personalizado, las pruebas y las demostraciones de Kisan Drone, lo que facilita el uso de drones en explotaciones agrícolas fragmentadas.
Mientras que Japón y Corea del Sur prefieren instalaciones pequeñas y automatizadas debido a la escasez de mano de obra en sus explotaciones agrícolas, Australia necesita equipos de gran tamaño para su extensa producción de cereales. China mantiene su liderazgo, e India ofrece el mayor potencial en el sector de servicios.
Mercado de pulverizadores agrícolas de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,6 % entre 2026 y 2034. Arabia Saudita lidera la inversión regional mediante programas de seguridad alimentaria, producción en invernaderos y horticultura con uso eficiente del agua. Los Emiratos Árabes Unidos hacen hincapié en la agricultura en ambientes controlados, donde los sistemas electrostáticos y de bajo volumen permiten mejorar la cobertura con recursos hídricos limitados.
Según las previsiones del mercado de pulverizadores agrícolas, Sudáfrica aporta la demanda comercial de cereales, frutas y viñedos, mientras que el resto de Oriente Medio y África depende en mayor medida de equipos portátiles y montados en tractores. Los sistemas solares y de baterías son adecuados para zonas con combustible caro o infraestructura deficiente. Su adopción depende de la financiación, la formación de los operadores, el acceso a repuestos y la aprobación regulatoria de la aplicación aérea.
Análisis de segmentación
Tipo
Se prevé que el segmento de tipos crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0-7,6% durante el periodo 2026-2034. El mercado de pulverizadores agrícolas abarca desde unidades portátiles de bajo coste hasta plataformas aéreas autónomas y autopropulsadas de alta capacidad. El tamaño de la explotación, el terreno, el valor de la cosecha, la disponibilidad de mano de obra y la frecuencia de aplicación determinan la compra. Los sistemas montados en tractores conservan las ventajas de escala, mientras que los equipos aéreos permiten una expansión más rápida gracias al acceso basado en servicios.
- Portátiles: Las unidades portátiles siguen siendo esenciales para parcelas pequeñas, viveros, tratamientos localizados y terrenos difíciles, y su asequibilidad, la sencillez de sus reparaciones y su construcción ligera impulsan una demanda generalizada.
- Autopropulsadas: Las explotaciones agrícolas comerciales y los contratistas eligen estas máquinas por su velocidad, capacidad del depósito, altura libre al suelo, telemática e integración de precisión, lo que convierte el soporte para el tiempo de actividad y la financiación en factores competitivos fundamentales.
- Montaje sobre tractor: Esta configuración resulta ventajosa porque aprovecha las flotas de tractores ya instaladas, ofrece una capacidad flexible y equilibra el coste de capital con la productividad en explotaciones agrícolas mixtas y rotaciones de cultivos diversificadas.
- Plataformas remolcadas: Las plataformas remolcadas son útiles para explotaciones agrícolas medianas y grandes que buscan brazos anchos y depósitos sustanciales sin el coste de las autopropulsadas, aunque la maniobrabilidad y la disponibilidad de tractores influyen en su utilización.
- Aéreo: Los drones de fumigación se utilizan en campos fragmentados, húmedos, inclinados o inaccesibles, y admiten modelos de servicio personalizados, pero la certificación del operador, los límites de carga útil, la logística de las baterías y las aprobaciones de productos químicos limitan su expansión.
Fuente de alimentación
Se prevé que el segmento de fuentes de energía crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 7,9 % durante el período 2026-2034. Los sistemas de combustible siguen siendo importantes para la maquinaria de alto rendimiento, mientras que las baterías mejoran la portabilidad, reducen el ruido y optimizan los costos de mantenimiento. Las configuraciones solares resultan atractivas para aplicaciones fuera de la red, pero requieren un diseño práctico de carga y almacenamiento. Los equipos manuales continúan ofreciendo acceso a bajo costo en zonas donde el tamaño del terreno, los ingresos y la disponibilidad de servicios limitan la adopción de maquinaria.
- Basados en combustible: Los sistemas diésel y de gasolina predominan en las operaciones de campo exigentes porque el repostaje es rápido y la densidad de potencia permite el funcionamiento de bombas, propulsión y brazos extensibles durante largas jornadas de trabajo.
- Sistemas eléctricos y a batería: Los sistemas a batería están ganando terreno en equipos portátiles, plataformas compactas y drones, gracias a un menor mantenimiento rutinario, un funcionamiento más silencioso y una mejora en la densidad energética y los flujos de trabajo de carga.
- Energía solar: Los pulverizadores con asistencia solar se utilizan en granjas remotas y aplicaciones de baja exigencia donde la fiabilidad de la red eléctrica es baja, ofreciendo ventajas en los costes operativos cuando se combinan con baterías duraderas y capacidad de mantenimiento local.
- Manual: Los equipos accionados por palanca conservan una relevancia estratégica en la agricultura a pequeña escala, la horticultura y el tratamiento localizado, debido a que el costo de compra es bajo, los componentes son familiares y la reparación en el campo es sencilla.
Capacidad
Se prevé que el segmento de capacidad crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,5 % durante el período 2026-2034. La selección refleja la arquitectura del cultivo, la formulación química, el acceso al agua, la distancia de recarga y la velocidad de campo deseada. Los sistemas de bajo volumen equilibran la cobertura y la productividad en diversos usos. Los diseños de volumen ultrabajo favorecen la conservación del agua y la aviación, mientras que los equipos de alto volumen siguen siendo importantes cuando la densidad del dosel o los protocolos de aplicación requieren un volumen de transporte considerable.
- Volumen ultrabajo: Estos sistemas minimizan el agua portadora y son adecuados para aplicaciones aéreas, de control de vectores y ciertas aplicaciones especializadas, pero requieren una gestión precisa de las gotas, compatibilidad de la formulación y una gran disciplina por parte del operador.
- Bajo volumen: Los equipos de bajo volumen resultan muy atractivos, ya que reducen el tiempo de inactividad por recarga al tiempo que mantienen una cobertura práctica, lo que beneficia a huertos, cultivos extensivos y proveedores de servicios que buscan un rendimiento diario eficiente.
- Alto volumen: Los pulverizadores de alto volumen siguen siendo importantes para cubiertas vegetales densas y cultivos especiales donde se requiere una humectación completa, aunque la disponibilidad de agua, el control de la escorrentía y la logística de recarga afectan a la economía.
Tecnología
Se prevé que el segmento de Tecnología registre una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,2 % durante el período 2026-2034. Las boquillas hidráulicas constituyen la base instalada y el punto de referencia en cuanto a costos. Los sistemas electrostáticos mejoran la deposición en cubiertas vegetales complejas, mientras que las plataformas de tasa variable conectan prescripciones, sensores y control de secciones. La adopción depende de ahorros cuantificables en insumos, simplicidad de calibración, compatibilidad de datos y acceso a técnicos capacitados para diagnosticar sistemas mecánicos y digitales integrados.
- Tecnología de pulverización con boquillas hidráulicas: Los sistemas hidráulicos siguen siendo el estándar porque son conocidos, escalables y cuentan con una amplia variedad de boquillas, aunque el control de la deriva y la consistencia de la presión impulsan las actualizaciones.
- Tecnología de pulverización electrostática asistida por aire: Las gotas cargadas y el flujo de aire dirigido mejoran la penetración en el follaje y la cobertura de la superficie en huertos y viñedos, lo que favorece la eficacia química en aquellos casos en los que la geometría del cultivo complica la aplicación convencional.
- Tecnología de tasa variable: Los mapas de prescripción, los sensores y el control del nivel de las boquillas permiten una dosificación específica según la ubicación, lo que hace que esta tecnología sea estratégicamente importante para reducir la superposición, documentar las aplicaciones y vincular la pulverización con las plataformas de datos agrícolas.
Resumen de la oportunidad
|
Tipo |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Portátil |
Medio |
Portabilidad de la batería |
Maduro |
|
Autopropulsado |
Alto |
Brazos inteligentes |
Escalada |
|
Montado en tractor |
Alto |
Modernización de flotas |
Maduro |
|
Seguido |
Medio |
Ampliación de capacidad |
Maduro |
|
Aéreo |
Medio |
Servicios de drones |
Escalada |
Factores que impulsan el crecimiento del mercado de pulverizadores agrícolas y análisis de su impacto.
La economía de las aplicaciones de precisión mejora la amortización de los equipos.
El aumento de los costos de los productos químicos, la mano de obra y el combustible convierte la precisión de la pulverización en un problema económico en sí mismo. El control individual de las boquillas, la compensación de giros, el reconocimiento por cámara y la dosificación precisa permiten reducir la superposición innecesaria. Según Deere, See & Spray Ultimate reduce la aplicación de herbicidas residuales en más de dos tercios, mientras que sus mejoras ExactApply permiten ahorrar hasta un 12 % en herbicidas y pesticidas, según las cifras operativas citadas. Esto mejora la rentabilidad tanto de los sistemas instalados de fábrica como de las instalaciones posteriores. El efecto se extiende por toda la cadena de suministro, ya que los distribuidores obtienen ingresos por las instalaciones y los servicios de calibración, mientras que los agricultores mantienen intactas sus inversiones en chasis. Los sistemas que registran las áreas de aplicación ayudan a los contratistas a justificar sus precios, al tiempo que facilitan a los agricultores el cumplimiento de las crecientes exigencias de responsabilidad ambiental.
La mecanización aborda las limitaciones de mano de obra y tiempo.
La protección de los cultivos es muy sensible al tiempo, y no aplicarla dentro del plazo establecido puede afectar los rendimientos o requerir tratamientos costosos. Los tanques de mayor capacidad, las amplias plumas, la guía automática y la aplicación aérea permiten tratar más hectáreas durante un turno y reducen la dependencia de los pocos operarios. El paradigma de mecanización adoptado por la FAO reconoce que la tecnología mejora la productividad, la eficiencia de los insumos y la puntualidad, especialmente cuando las máquinas complementan las prácticas agrícolas locales. En India, la Submisión de Mecanización Agrícola hasta 2025 incluye centros de alquiler de maquinaria, bancos de maquinaria en las aldeas, demostraciones de equipos y capacitación en drones para agricultores. Estas instalaciones transforman la elevada inversión de capital en tarifas de servicio y llegan a más pequeños agricultores. Por lo tanto, los efectos de mercado de estas tecnologías se observan no solo en la venta de maquinaria, sino también en la flota de alquiler, la certificación de operadores, los repuestos, la logística de baterías y los negocios de contratación estacional.
Los estándares de aplicación aceleran la sustitución y las actualizaciones.
El aumento de los estándares para la inspección de equipos y la gestión adecuada de plaguicidas incrementa el valor de las máquinas de pulverización que se encuentran en buen estado y funcionan correctamente. La serie ISO 16122 establece los criterios que deben cumplirse en las inspecciones de pulverizadores de barra horizontal, para arbustos, árboles y cultivos, así como para máquinas fijas y semimóviles, con especial énfasis en fugas, rendimiento de la bomba, agitación, controles y riesgos ambientales. En el Reino Unido, los pulverizadores de barra profesionales de más de 3 metros deben someterse a inspecciones periódicas cada tres años, lo que incrementa la necesidad de mantenimiento y reemplazos. La pulverización aérea plantea otras consideraciones, como la aprobación de la operación, el control de la deriva y la certificación de los operadores. Los fabricantes abordan estos desafíos mediante el desarrollo de herramientas de diagnóstico, sistemas de inyección directa, boquillas de baja deriva, estabilidad de la presión y registros electrónicos.
Tendencias futuras del mercado de pulverizadores agrícolas
La visión artificial avanza hacia la detección agronómica continua.
Las tendencias del mercado de pulverizadores agrícolas no se limitarán a la distinción entre cultivos y malezas. Las cámaras instaladas en las barras generarán progresivamente información como el conteo de plantas, las variaciones de biomasa, la presión de las malezas y la verificación de la aplicación durante las operaciones rutinarias en el campo. Los pulverizadores pasarán de ser aplicadores estacionales a sensores de funcionamiento continuo. La prescripción en tiempo real permitirá regular las dosis sin necesidad de inspecciones adicionales, mientras que los mapas de campo creados mediante estas prácticas facilitarán la aplicación de productos químicos y la gestión de la resistencia. La viabilidad comercial requerirá funcionalidad nocturna, computación en el borde, precisión del modelo y claridad en la propiedad de los datos agronómicos.
La optimización de la energía y la carga útil transforma la fumigación aérea.
Esto se logrará mediante un aumento en la capacidad de carga útil, recarga rápida, sistemas de doble batería, recarga autónoma y gestión de flotas. El Agras T55 de DJI (modelo 2026) puede contener hasta 50 litros para la aplicación de pulverización, y el sistema de doble batería T100 está diseñado para grandes extensiones de terreno; esto pone de manifiesto la diferenciación entre las líneas de productos según la misión. La aceptación futura se basará menos en las ventas de unidades y más en sistemas completos que incluyan remolques, instalaciones de mezcla, mantenimiento, cartografía, seguros y pilotos capacitados. Un mejor radar, visión y planificación de rutas ampliarán su aplicabilidad en huertos y terrenos más accidentados. La armonización de las normativas y las aprobaciones de etiquetas será crucial, ya que la capacidad técnica por sí sola no basta para aprobar la aplicación de plaguicidas.
Oportunidades de mercado para pulverizadores agrícolas
Elaboración de planes de modernización para flotas mixtas y antiguas.
El número actual de máquinas no justifica su reemplazo inmediato, lo que brinda la oportunidad de implementar sistemas de control modulares, kits de cámaras, inyección directa y boquillas. Las proyecciones del mercado mundial de pulverizadores agrícolas favorecen la inversión en sistemas diseñados para varias generaciones de máquinas por distribuidores certificados. Los fabricantes deben proporcionar tablas de compatibilidad, información sobre el tiempo de instalación, financiamiento y funciones básicas gratuitas para reducir las dudas en la compra. Se podría demostrar el efecto del ahorro en productos químicos para cada cultivo y campo en particular. Se recomienda colaborar con cooperativas y aplicadores especializados, ya que estos distribuirán el costo de capital por hectárea.
Ampliar el acceso a servicios en mercados agrícolas fragmentados
La región de Asia-Pacífico y algunos países africanos presentan un gran potencial de mercado debido a la fragmentación de las explotaciones agrícolas, lo que dificulta la propiedad individual. Los fabricantes pueden invertir en emprendedores que proporcionen fumigaciones por hectárea mediante equipos portátiles, tractores o aplicaciones aéreas. Este enfoque no solo reduce el coste inicial para el consumidor, sino que también genera ingresos regulares por la venta de equipos, baterías, consumibles, servicios y capacitación de operadores. El modelo de alquiler de maquinaria de la India facilita la colaboración entre inversores y el gobierno para realizar este tipo de inversiones, mientras que los concesionarios garantizan el rendimiento y la seguridad.
Novedades recientes
- Julio de 2026: SZ DJI Technology Co., Ltd. lanzó a nivel mundial el DJI Agras T55 y el sistema de pulverización de doble batería T100. El T55 admite una carga útil de pulverización de 50 litros, mientras que la configuración del T100 está diseñada para operaciones de alta productividad en grandes extensiones de terreno. DJI también informó que más de 600 000 drones agrícolas operan en más de 100 países.
- Junio de 2026: AMAZONEN-WERKE H. DREYER SE & Co. KG presentó una versión mejorada del pulverizador autopropulsado Pantera 4504 con cabina rediseñada, aislamiento acústico mejorado, controles simplificados, luces de trabajo LED de serie y filtración opcional de categoría 4. Entre las características de aplicación existentes se incluyen el guiado de la barra ContourControl, la amortiguación SwingStop y el control individual de boquillas AmaSelect.
- Enero de 2026: Deere & Company anunció las actualizaciones de aplicaciones para el modelo 2027, que incluyen See & Spray Gen 2, dirección en las cuatro ruedas, herramientas de precisión mejoradas y una aplicación dirigida ampliada para cultivos como trigo, cebada y canola. La plataforma unificada ofrece configuraciones de tanque simple o doble y los sistemas opcionales ExactApply o Individual Nozzle Control Pro.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -