
Mercato dei pulverizadori agricoli: dimensioni, quota e previsioni 2034
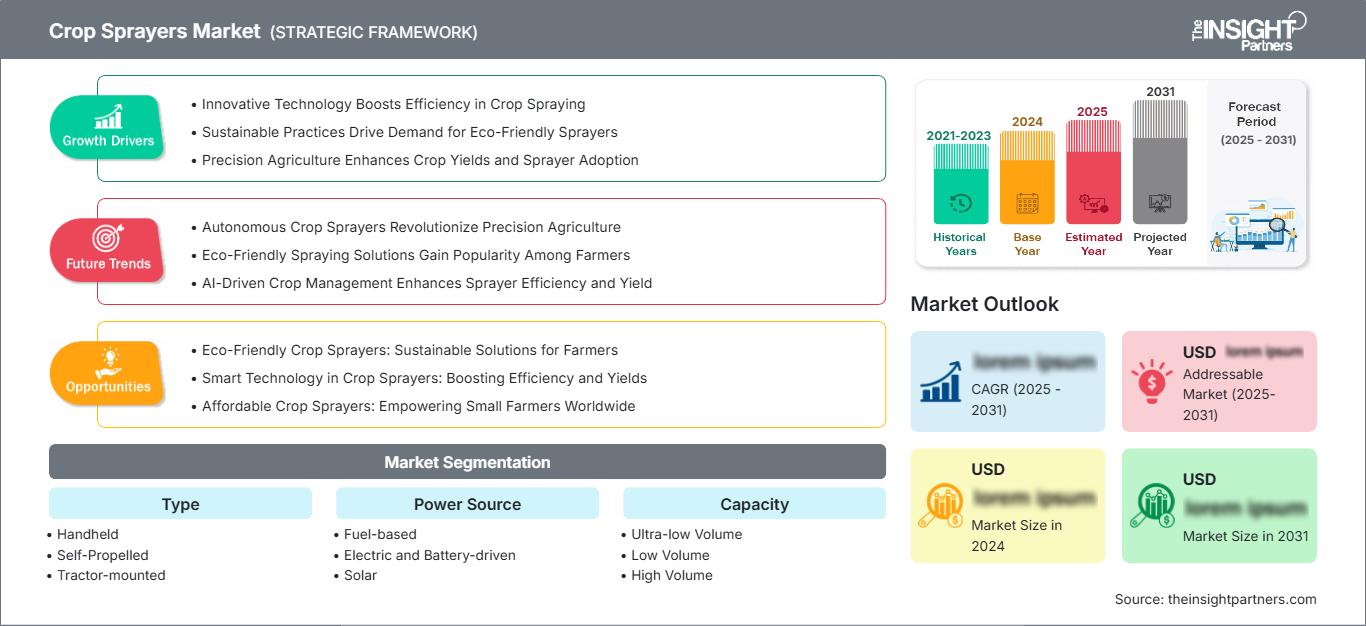
Dimensioni e previsioni del mercato degli irroratori agricoli (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (portatile, semovente, montato su trattore, trainato, aereo); fonte di alimentazione (a carburante, elettrica e a batteria, solare, manuale); capacità (volume ultra-basso, basso volume, alto volume); tecnologia (tecnologia di irrorazione a ugello idraulico, tecnologia di irrorazione elettrostatica assistita da aria, tecnologia a velocità variabile, altre) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00009419
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 07, 2026


Dimensioni del mercato nel 2025
5,86 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
10,96 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,21 %
Tasso di crescita
Mercato di riferimento
75,91 miliardi di dollari USA
(2026-2034)
Il mercato degli irroratori per colture sta entrando in un ciclo di espansione sostenuta, passando da 5,86 miliardi di dollari nel 2025 a 10,96 miliardi di dollari entro il 2034. Si prevede che il mercato registrerà un tasso di crescita annuo composto (CAGR) del 7,21% nel periodo 2026-2034, a testimonianza della crescente domanda di protezione tempestiva delle colture, applicazione meccanizzata e attrezzature di precisione che consentano agli agricoltori di gestire l'utilizzo degli input, rispondendo al contempo a finestre operative più ristrette e a una pressione dei parassiti sempre più variabile.
In tutto il Nord America, si prevede che il mercato degli irroratori per colture crescerà a un tasso annuo composto (CAGR) del 6,8-7,4% fino al 2034. Le grandi aziende agricole a filari, l'elevata frequenza di sostituzione e l'ampio utilizzo della telematica supportano la domanda di sistemi di precisione semoventi e di retrofit. Le reti di assistenza gestite dai concessionari riducono inoltre il rischio tecnologico, mentre il controllo individuale degli ugelli e l'irrorazione guidata da telecamere migliorano la redditività dell'applicazione in un contesto di carenza di manodopera e aumento dei costi dei prodotti chimici.
Analisi e approfondimenti sul mercato degli irroratori per colture
- Nord America: Nel 2025 rappresentava una quota di mercato degli irroratori agricoli compresa tra il 28% e il 31% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,4% tra il 2026 e il 2034, grazie alla diffusione su scala commerciale nelle aziende agricole, agli aggiornamenti di precisione e a una consolidata rete di assistenza dei concessionari.
- USA: Nel 2025 rappresentavano l'83-86% del Nord America e si prevede che cresceranno a un tasso annuo composto del 6,9-7,5% tra il 2026 e il 2034, grazie alla crescente diffusione dell'irrorazione mirata.
- Europa: nel 2025 deteneva una quota di mercato del 30-33% e si prevede una crescita annua composta (CAGR) del 6,4-7,0% tra il 2026 e il 2034, trainata da Germania, Francia, Regno Unito, Italia e Spagna.
- Regione Asia-Pacifico: ha conquistato una quota di mercato del 34-37% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-8,5% tra il 2026 e il 2034, con Cina, India, Giappone, Corea del Sud e Australia che promuoveranno la meccanizzazione.
- Segmento più ampio: i sistemi montati su trattore detenevano una quota di mercato del 37-40% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,6-7,2% tra il 2026 e il 2034.
- Segmento ad alta crescita: i sistemi aerei rappresentavano una quota di mercato compresa tra l'8% e l'11% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 13,5-15,5% tra il 2026 e il 2034.
- Aziende chiave analizzate nel dettaglio: AGCO Corporation, Deere & Company, CNH Industrial NV, Kubota Corporation, Mahindra & Mahindra Limited, EXEL Industries SA, Bucher Industries AG, AMAZONEN-WERKE H. DREYER SE & Co. KG, STIHL Holding AG & Co. KG e SZ DJI Technology Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo delle macchine si è evoluto dai sistemi meccanici a braccio controllato a piattaforme in rete dotate di guida integrata, controllo della pressione, interruzione di sezione e dati applicativi. Il settore continua a biforcarsi tra grandi aziende produttrici di attrezzature a livello mondiale e produttori di nicchia che si rivolgono a frutteti, vigneti, piccole aziende agricole e irrorazione aerea. I requisiti dei componenti chiave si sono evoluti fino a includere pompe affidabili, ugelli a bassa deriva, sensori, telecamere e interoperabilità del software. Questa tendenza implica che l'elettronica, l'assistenza alla calibrazione e la disponibilità di pezzi di ricambio diventino considerazioni critiche, insieme alla capacità del serbatoio, alla larghezza del braccio e alla potenza erogata.
Entro il 2034, si prevede un aumento degli investimenti nei servizi per la regione Asia-Pacifico, nelle attrezzature portatili a batteria e negli accessori di precisione per le flotte esistenti. I piani di meccanizzazione in India, i vantaggi economici derivanti dalle basse altitudini in Cina e le normative europee riviste in materia di irroratrici forniscono un impulso all'adozione di queste tecnologie. Le aziende che offrono pacchetti completi di hardware, formazione per gli operatori, finanziamenti e dati di applicazione tracciabili avranno successo nei mercati frammentati, dove la proprietà è impraticabile e la conformità normativa è diventata commercialmente rilevante.
Ambito del rapporto sul mercato degli irroratori agricoli
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 5,86 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 10,96 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,21% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato degli irroratori agricoli
Il principale fattore trainante della crescita nel mercato globale degli irroratori agricoli è la necessità di proteggere i raccolti riducendo le ore di lavoro e ottimizzando l'applicazione dei prodotti chimici. L'esigenza di attrezzature in grado di svolgere questo lavoro in condizioni meteorologiche limitate, di ridurre le sovrapposizioni e di registrare le operazioni, aumenta la domanda non solo di nuove unità, ma anche di corpi ugelli, pompe, sensori, centraline e aggiornamenti software.
La catena del valore nel mercato degli irroratori agricoli comprende produttori di componenti, produttori di apparecchiature originali, distributori, rivenditori, applicatori conto terzi e aziende agricole. L'affidabilità della catena di approvvigionamento si basa sulla disponibilità di componenti elettronici, idraulici, batterie e tecnici competenti. L'assemblaggio locale e la fornitura di componenti per piattaforme aumentano l'efficienza logistica, mentre il noleggio di attrezzature e l'ingaggio di applicatori conto terzi ampliano la portata dei piccoli agricoltori. Il mercato post-vendita è cruciale, poiché la calibrazione, la manutenzione e la sostituzione dei materiali di consumo influiscono sulla qualità dell'applicazione.
Il report sul mercato globale degli irroratori per colture evidenzia due approcci principali. Deere & Company, AGCO Corporation e CNH Industrial NV offrono una combinazione di irroratori con sistemi di guida, piattaforme di agricoltura connessa, finanziamenti e servizi di concessionaria. EXEL Industries SA, Bucher Industries AG e AMAZONEN-WERKE H. DREYER SE & Co. KG si distinguono per l'ingegneria specifica per le colture, la gestione della barra irroratrice e il know-how applicativo.
Kubota Corporation, Mahindra & Mahindra Limited e STIHL Holding AG & Co. KG vantano punti di forza competitivi nei canali di distribuzione di attrezzature compatte, mentre SZ DJI Technology Co., Ltd. sviluppa capacità di irrorazione aerea con carico utile, autonomia e un ecosistema di formazione. Gli investimenti si orientano verso la tecnologia di visione artificiale, l'iniezione diretta, l'elettrificazione e i kit di retrofit. La creazione di valore strategico si concentra maggiormente sulla dimostrazione della riduzione degli input, sull'affidabilità operativa e sull'integrazione della flotta.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli irroratori agricoli: approfondimenti strategici
Approfondimenti regionali
Mercato degli irroratori agricoli in Nord America
Nel 2025, la regione rappresentava il 28-31% del mercato globale degli irroratori per colture e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,4% tra il 2026 e il 2034. I fattori che sostengono la quota di mercato degli irroratori per colture includono la presenza di ampie superfici coltivate a colture a file, l'utilizzo delle attrezzature e una buona rete di rivenditori. Sempre più agricoltori desiderano il controllo individuale degli ugelli, l'applicazione a dosaggio variabile e l'identificazione delle infestanti tramite telecamera, a causa di problemi di disponibilità di manodopera e costi dei prodotti chimici.
Il Canada contribuisce alla domanda di irroratrici per colture con cereali e semi oleosi, mentre in Messico la domanda è trainata dall'orticoltura e dalle colture protette. Nei cicli di sostituzione, le unità semoventi sono più adatte all'agricoltura commerciale, mentre le unità portate sono più indicate per l'agricoltura diversificata. Gli interventi di ammodernamento sono interessanti perché prolungano la vita utile delle macchine e offrono il controllo delle sezioni e informazioni sull'applicazione. Tuttavia, la loro adozione dipende dal reddito agricolo, dai tassi di interesse, dal clima stagionale e dalla disponibilità di tecnici per l'integrazione di hardware e software.
Mercato statunitense degli irroratori agricoli
Nel 2025, gli Stati Uniti rappresentavano l'83-86% del mercato nordamericano degli irroratori per colture e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,9-7,5% fino al 2034. La coltivazione di mais, soia, cotone, grano e colture specializzate richiede una varietà di macchinari. Deere & Company, AGCO Corporation e CNH Industrial NV vantano una solida presenza sul mercato, finanziaria e distributiva, consolidando ulteriormente l'utilizzo di questi macchinari nelle grandi aziende agricole e nelle attività di applicazione conto terzi.
Le attuali tendenze applicative includono l'applicazione di precisione degli erbicidi, l'utilizzo simultaneo di due prodotti, barre irroratrici più ampie e la documentazione digitale delle operazioni. La quota di soia tollerante agli erbicidi nel 2024 e nel 2025 era del 96% secondo i dati pubblicati dall'USDA, il che dimostra la persistenza di pratiche intensive di protezione delle colture. La tecnologia di guida tramite telecamera e il controllo separato degli ugelli consentono di ridurre i costi evitando di irrorare ovunque, mentre gli accessori aftermarket rappresentano un'ulteriore soluzione che richiede minori investimenti iniziali.
Mercato europeo degli irroratori agricoli
Nel 2025 l'Europa deteneva il 30-33% del fatturato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,4-7,0% nel periodo 2026-2034. La Germania è leader grazie al suo parco macchine, all'agricoltura su larga scala e all'elevato livello di utilizzo delle attrezzature. Il Regno Unito mantiene la domanda di sostituzione attraverso l'ispezione obbligatoria delle attrezzature professionali per l'irrorazione di pesticidi, mentre i contoterzisti necessitano di piattaforme adattabili, trainate e semoventi, per la coltivazione di cereali, colza e patate.
In Francia, la domanda di irrorazione su larga scala si combina con quella di vigneti e frutteti che richiedono attrezzature con barra di irrorazione larga o ad azionamento pneumatico. Italia e Spagna mantengono la domanda di attrezzature specializzate per vigneti, oliveti, agrumi e orticoltura, dove la penetrazione dello spray e il controllo della deriva sono fattori determinanti. Il recente aggiornamento della norma ISO 16122 per le ispezioni garantisce ulteriormente la qualità della manutenzione e della sostituzione durante l'intero ciclo di vita. La Germania è all'avanguardia, con aziende come AMAZONEN-WERKE H. DREYER SE & Co. KG e altre ancora.
Mercato degli irroratori agricoli nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha rappresentato il 34-37% del fatturato globale e si prevede una crescita annua composta (CAGR) del 7,8-8,5% fino al 2034. La leadership è detenuta dalla Cina, grazie alla produzione di droni, alle infrastrutture di assistenza e alla meccanizzazione del settore. Le linee guida emanate in India per il 2025 includono il noleggio personalizzato, i test e le dimostrazioni del programma Kisan Drone, facilitando l'utilizzo dei droni anche nelle aziende agricole frammentate.
Mentre Giappone e Corea del Sud prediligono impianti di piccole dimensioni e automatizzati a causa della carenza di manodopera nelle loro aziende agricole, l'Australia necessita di attrezzature di grandi dimensioni per la sua vasta produzione di cereali. La Cina mantiene la sua posizione di leader e l'India offre il maggior potenziale nel settore dei servizi.
Mercato degli irroratori agricoli in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 6,8-7,6% nel periodo 2026-2034. L'Arabia Saudita è leader negli investimenti regionali grazie a programmi di sicurezza alimentare, produzione in serra e orticoltura a basso consumo idrico. Gli Emirati Arabi Uniti puntano sull'agricoltura in ambiente controllato, dove sistemi a basso volume ed elettrostatici possono migliorare la copertura con risorse idriche limitate.
Secondo le previsioni di mercato per gli irroratori agricoli, il Sudafrica contribuisce alla domanda commerciale di cereali, frutta e vigneti, mentre il resto del Medio Oriente e dell'Africa si affida maggiormente ad attrezzature portatili e montate su trattori. I sistemi solari e a batteria sono adatti alle aree con carburante costoso o infrastrutture carenti. L'adozione dipende dai finanziamenti, dalla formazione degli operatori, dalla disponibilità di ricambi e dall'accettazione normativa dell'irrorazione aerea.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipologia" crescerà a un tasso annuo composto (CAGR) del 7,0-7,6% nel periodo 2026-2034. Il mercato degli irroratori per colture spazia dalle unità portatili a basso costo alle piattaforme aeree autonome e semoventi ad alta capacità. Le dimensioni dell'azienda agricola, la conformazione del terreno, il valore del raccolto, la disponibilità di manodopera e la frequenza di applicazione determinano le scelte di acquisto. I sistemi montati su trattore mantengono i vantaggi derivanti dalle economie di scala, mentre le attrezzature aeree registrano la crescita più rapida grazie all'accesso basato sull'assistenza.
- Dispositivi portatili: le unità portatili rimangono essenziali per piccoli appezzamenti, vivai, trattamenti localizzati e terreni difficili, grazie alla convenienza, alla semplicità di riparazione e alla leggerezza che ne determinano un'ampia domanda di base.
- Semoventi: le aziende agricole commerciali e i contoterzisti scelgono queste macchine per velocità, capacità del serbatoio, altezza da terra, telematica e integrazione di precisione, rendendo l'assistenza post-vendita e il finanziamento fattori competitivi cruciali.
- Montato su trattore: questa configurazione è vantaggiosa perché sfrutta le flotte di trattori già installate, offre una capacità flessibile e bilancia i costi di investimento con la produttività in aziende agricole miste e rotazioni colturali diversificate.
- Piattaforme trainate: Le piattaforme trainate sono ideali per aziende agricole di medie e grandi dimensioni che necessitano di bracci di grandi dimensioni e serbatoi capienti, senza dover ricorrere a piattaforme semoventi, sebbene la manovrabilità e la disponibilità di trattori ne influenzino l'utilizzo.
- Irrorazione aerea: i droni irroratori sono adatti per campi frammentati, umidi, in pendenza o inaccessibili e supportano modelli di servizio personalizzati, ma la certificazione degli operatori, i limiti di carico utile, la logistica delle batterie e le approvazioni dei prodotti chimici ne regolano l'espansione.
Fonte di alimentazione
Si prevede che il segmento delle fonti di energia crescerà a un tasso annuo composto (CAGR) del 7,2-7,9% nel periodo 2026-2034. I sistemi di alimentazione rimangono importanti per le macchine pesanti, mentre le batterie migliorano la portabilità, riducono la rumorosità e i costi di manutenzione. Le configurazioni solari attraggono le applicazioni off-grid, ma richiedono una progettazione pratica per la ricarica e lo stoccaggio. Le attrezzature manuali continuano a fornire un accesso a basso costo laddove le dimensioni del terreno, il reddito e la disponibilità di servizi limitano l'adozione della meccanizzazione.
- A base di carburante: i sistemi diesel e a benzina sono predominanti nelle operazioni sul campo più impegnative perché il rifornimento è rapido e la densità di potenza supporta pompe, propulsione e bracci di grandi dimensioni per lunghe giornate di lavoro.
- Alimentazione elettrica e a batteria: i sistemi a batteria si stanno diffondendo in dispositivi portatili, piattaforme compatte e droni, grazie a una minore manutenzione ordinaria, un funzionamento più silenzioso e una migliore densità energetica e flussi di lavoro di ricarica.
- Energia solare: gli irroratori a energia solare sono ideali per aziende agricole remote e applicazioni a basso carico in zone con scarsa affidabilità della rete elettrica, offrendo vantaggi in termini di costi operativi se abbinati a batterie durevoli e alla possibilità di effettuare la manutenzione in loco.
- Manuale: Le attrezzature azionate a leva mantengono la loro rilevanza strategica nell'agricoltura su piccola scala, nell'orticoltura e nei trattamenti localizzati, grazie al basso costo di acquisto, alla familiarità dei componenti e alla semplicità delle riparazioni sul campo.
Capacità
Si prevede che il segmento della capacità crescerà a un CAGR del 6,9-7,5% nel periodo 2026-2034. La scelta dipende dall'architettura della coltura, dalla formulazione dei prodotti chimici, dalla disponibilità di acqua, dalla distanza di rifornimento e dalla velocità di lavoro desiderata. I sistemi a basso volume bilanciano copertura e produttività in molteplici applicazioni. I sistemi a volume ultra-basso favoriscono il risparmio idrico e il settore aeronautico, mentre le attrezzature ad alto volume rimangono importanti laddove la densità della chioma o i protocolli di applicazione richiedono un volume di materiale di trasporto considerevole.
- Volume ultra-basso: questi sistemi riducono al minimo la quantità di acqua di trasporto e sono adatti per applicazioni aeree, di controllo dei vettori e per specifiche applicazioni specialistiche, ma richiedono una gestione precisa delle gocce, la compatibilità della formulazione e una rigorosa disciplina da parte dell'operatore.
- Basso volume: le attrezzature a basso volume sono molto apprezzate perché riducono i tempi di inattività dovuti al rifornimento, pur mantenendo una copertura adeguata, e sono ideali per frutteti, colture in campo aperto e fornitori di servizi che cercano un'elevata produttività giornaliera.
- Alto volume: gli irroratori ad alto volume rimangono importanti per le colture con chioma fitta e le colture specializzate dove è necessaria un'irrigazione completa, sebbene la disponibilità di acqua, il controllo del deflusso e la logistica del rifornimento influiscano sulla redditività.
Tecnologia
Si prevede che il segmento tecnologico registrerà un CAGR del 7,5-8,2% nel periodo 2026-2034. Gli ugelli idraulici costituiscono la base installata e il punto di riferimento in termini di costi. I sistemi elettrostatici migliorano la deposizione in coperture complesse, mentre le piattaforme a velocità variabile collegano prescrizioni, sensori e controllo delle sezioni. L'adozione dipende da risparmi misurabili in termini di input, semplicità di calibrazione, compatibilità dei dati e accesso a tecnici in grado di diagnosticare sistemi meccanici e digitali integrati.
- Tecnologia di spruzzatura con ugelli idraulici: i sistemi idraulici rimangono lo standard perché sono collaudati, scalabili e supportati da un'ampia scelta di ugelli, sebbene il controllo della deriva e la costanza della pressione spingano verso gli aggiornamenti.
- Tecnologia di irrorazione elettrostatica assistita da aria: le goccioline caricate e il flusso d'aria direzionato migliorano la penetrazione nella chioma e la copertura della superficie in frutteti e vigneti, favorendo l'efficacia dei prodotti chimici laddove la geometria delle colture complica l'applicazione convenzionale.
- Tecnologia a dosaggio variabile: mappe di prescrizione, sensori e controllo del livello degli ugelli consentono un dosaggio specifico per ogni area, rendendo questa tecnologia strategicamente importante per ridurre le sovrapposizioni, documentare le applicazioni e collegare l'irrorazione con le piattaforme dati aziendali.
Panoramica dell'opportunità
|
Tipo |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Portatile |
Mezzo |
Portabilità della batteria |
Maturo |
|
semovente |
Alto |
Smart Booms |
Scalatura |
|
Montato su trattore |
Alto |
Ammodernamento della flotta |
Maturo |
|
Trasportato |
Mezzo |
Espansione della capacità |
Maturo |
|
Aereo |
Mezzo |
Servizi con droni |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato degli irroratori agricoli.
Applicazione di precisione: economia, miglioramento del ritorno sull'investimento delle attrezzature
L'aumento dei costi di prodotti chimici, manodopera e carburante rende la precisione dell'irrorazione una questione economica a sé stante. Il controllo individuale degli ugelli, la compensazione della curva, il riconoscimento tramite telecamera e l'erogazione di dosi predefinite consentono di ridurre le sovrapposizioni inutili. Secondo Deere, See & Spray Ultimate è in grado di ridurre di oltre due terzi le applicazioni residue di erbicidi, mentre i miglioramenti ExactApply possono generare risparmi fino al 12% di erbicidi e pesticidi, in base ai dati operativi citati. Ciò migliora il ritorno sull'investimento (ROI) sia per i sistemi installati in fabbrica che per le installazioni successive. L'effetto si ripercuote sull'intera catena di approvvigionamento: i rivenditori guadagnano dalle installazioni e dai servizi di calibrazione, mentre gli agricoltori mantengono intatti i loro investimenti sui telai. I sistemi che registrano le aree di applicazione aiutano i contoterzisti a giustificare i loro costi, consentendo al contempo agli agricoltori di far fronte ai crescenti requisiti di responsabilità ambientale.
La meccanizzazione risolve i problemi di manodopera e di tempo.
La protezione delle colture è un'attività che richiede tempistiche precise e il mancato intervento entro i tempi stabiliti può compromettere i raccolti o richiedere trattamenti costosi. Serbatoi di maggiori dimensioni, barre irroratrici più larghe, sistemi di guida automatica e irrorazione aerea consentono di trattare una superficie maggiore durante un turno, riducendo la dipendenza dagli operatori occasionali. Il paradigma di meccanizzazione adottato dalla FAO riconosce che la tecnologia migliora la produttività, l'efficienza degli input e la tempestività, soprattutto laddove le macchine integrano le pratiche agricole locali. In India, la Sotto-Missione sulla Meccanizzazione Agricola fino al 2025 prevede centri di noleggio su misura, banche di macchinari a livello di villaggio, dimostrazioni di attrezzature e corsi di formazione sull'utilizzo dei droni agricoli (Kisan Drone Training). Queste iniziative trasformano gli elevati investimenti iniziali in costi di servizio, raggiungendo un numero maggiore di piccoli agricoltori. Gli effetti di mercato delle tecnologie si manifestano quindi non solo nelle vendite di macchinari, ma anche nel noleggio di flotte, nella certificazione degli operatori, nella fornitura di pezzi di ricambio, nella logistica delle batterie e nelle attività di appalto stagionale.
Gli standard applicativi accelerano le sostituzioni e gli aggiornamenti
Standard più rigorosi per l'ispezione delle attrezzature e la corretta gestione dei pesticidi aumentano il valore delle macchine irroratrici che siano funzionanti e in buone condizioni. La serie ISO 16122 fornisce i criteri da rispettare nelle ispezioni di irroratrici a barra orizzontale, macchine irroratrici per colture arboree e forestali, fisse e semimobili, con particolare attenzione a perdite, prestazioni della pompa, agitazione, controlli e rischi ambientali. Nel Regno Unito, le irroratrici professionali a barra di oltre 3 metri devono essere sottoposte a ispezioni periodiche ogni tre anni, aumentando così la necessità di manutenzione e sostituzione. L'irrorazione aerea comporta un'ulteriore serie di considerazioni, come l'approvazione operativa, il controllo della deriva e la licenza degli operatori. I produttori affrontano queste sfide sviluppando strumenti diagnostici, sistemi di iniezione diretta, ugelli a bassa deriva, stabilità della pressione e registri elettronici.
Mercato degli irroratori agricoli: tendenze future
La visione artificiale si evolve verso il rilevamento agronomico continuo.
Le tendenze del mercato degli irroratori per colture non si limiteranno alla distinzione tra colture e infestanti. Le telecamere montate sui bracci irroratori genereranno progressivamente informazioni come il numero di piante, le variazioni di biomassa, la pressione delle infestanti e la verifica dell'applicazione durante le normali operazioni sul campo. Gli irroratori si trasformeranno da applicatori stagionali a sensori funzionanti in modo continuativo. La prescrizione in tempo reale consentirà di regolare i dosaggi senza ulteriori attività di monitoraggio, mentre le mappe del campo create attraverso tali pratiche saranno utili per le applicazioni di prodotti chimici e la gestione della resistenza. La redditività commerciale richiederà funzionalità notturne, elaborazione in tempo reale, accuratezza dei modelli e chiarezza sulla proprietà dei dati agronomici.
L'ottimizzazione dell'energia e del carico utile ridefinisce l'irrorazione aerea.
Questo avverrà grazie a un aumento della capacità di carico utile, alla ricarica rapida, ai sistemi a doppia batteria, alla ricarica autonoma e alla gestione della flotta. Il DJI Agras T55 del 2026 può contenere fino a 50 litri per l'irrorazione, e il sistema a doppia batteria T100 è progettato per grandi campi; ciò evidenzia come vi sia una differenziazione tra le linee di prodotto in base alla missione. L'accettazione futura si baserà meno sulle vendite unitarie e più sui sistemi completi, inclusi rimorchi, impianti di miscelazione, assistenza, mappatura, assicurazione e piloti qualificati. Radar, visione e pianificazione del percorso migliorati amplieranno la sua applicabilità in frutteti e terreni più accidentati. L'armonizzazione delle normative e delle approvazioni delle etichette sarà cruciale, poiché la sola capacità tecnica non può autorizzare l'applicazione dei pesticidi.
Opportunità di mercato per gli irroratori agricoli
Creazione di portafogli di ammodernamento per flotte miste e obsolete
L'elevato numero di macchine esistenti non può essere motivo di una sostituzione immediata, offrendo invece l'opportunità di implementare sistemi di controllo modulari, kit di telecamere, iniezione diretta e ugelli. Le proiezioni del mercato globale per gli irroratori agricoli favoriscono gli investimenti in sistemi progettati per diverse generazioni di macchine, forniti da rivenditori certificati. I produttori dovrebbero fornire tabelle di compatibilità, informazioni sui tempi di installazione, opzioni di finanziamento e funzioni di base gratuite per ridurre le esitazioni all'acquisto. Sarebbe opportuno dimostrare l'effetto del risparmio sui prodotti chimici per ogni specifica coltura e campo. È consigliabile collaborare con cooperative e contoterzisti, in quanto questi si occuperanno di ripartire il costo del capitale per ettaro.
Accesso su larga scala orientato ai servizi nei mercati agricoli frammentati
La regione Asia-Pacifico e alcuni paesi africani presentano un buon potenziale di mercato, a causa della frammentazione delle aziende agricole che rende difficile la proprietà individuale. I produttori possono investire in imprenditori che forniscano irrorazioni per ettaro, tramite dispositivi portatili, trattori o aerei. Questo approccio non solo riduce il costo iniziale per il consumatore, ma genera anche un reddito regolare derivante da attrezzature, batterie, materiali di consumo, costi di assistenza e formazione degli operatori. Il modello indiano di noleggio conto terzi facilita la collaborazione tra investitori e governo per realizzare tali investimenti, mentre i concessionari possono garantire prestazioni e sicurezza.
Sviluppi recenti
- Luglio 2026: SZ DJI Technology Co., Ltd. ha lanciato a livello globale il DJI Agras T55 e il sistema di irrorazione a doppia batteria T100. Il T55 supporta un carico utile di irrorazione di 50 litri, mentre la configurazione T100 è pensata per operazioni su larga scala ad alta produttività. DJI ha inoltre riferito di avere oltre 600.000 droni agricoli operativi in più di 100 paesi.
- Giugno 2026: AMAZONEN-WERKE H. DREYER SE & Co. KG ha presentato una versione aggiornata dell'irroratrice semovente Pantera 4504, con cabina riprogettata, isolamento acustico migliorato, comandi semplificati, luci di lavoro a LED di serie e sistema di filtrazione di categoria 4 opzionale. Le funzionalità applicative esistenti includono il sistema di guida della barra ContourControl, lo smorzamento SwingStop e il controllo individuale degli ugelli AmaSelect.
- Gennaio 2026: Deere & Company ha annunciato gli aggiornamenti applicativi per l'anno modello 2027, tra cui See & Spray Gen 2, sterzo integrale, utensili di precisione migliorati e applicazione mirata ampliata per colture come grano, orzo e colza. La piattaforma unificata offre configurazioni a serbatoio singolo o doppio e sistemi opzionali ExactApply o Individual Nozzle Control Pro.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -