
Mercado de actuadores eléctricos: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de actuadores eléctricos y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (actuador eléctrico multivuelta, actuador eléctrico de vuelta parcial, actuador eléctrico lineal); aplicación (industria energética, industria del petróleo y el gas, industria química, industrias generales, otras) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00009884
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 07, 2026


Tamaño del mercado en 2025
14.430 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
26 mil millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,76 %
Índice de crecimiento
Mercado potencial
182.700 millones de dólares estadounidenses
(2026-2034)
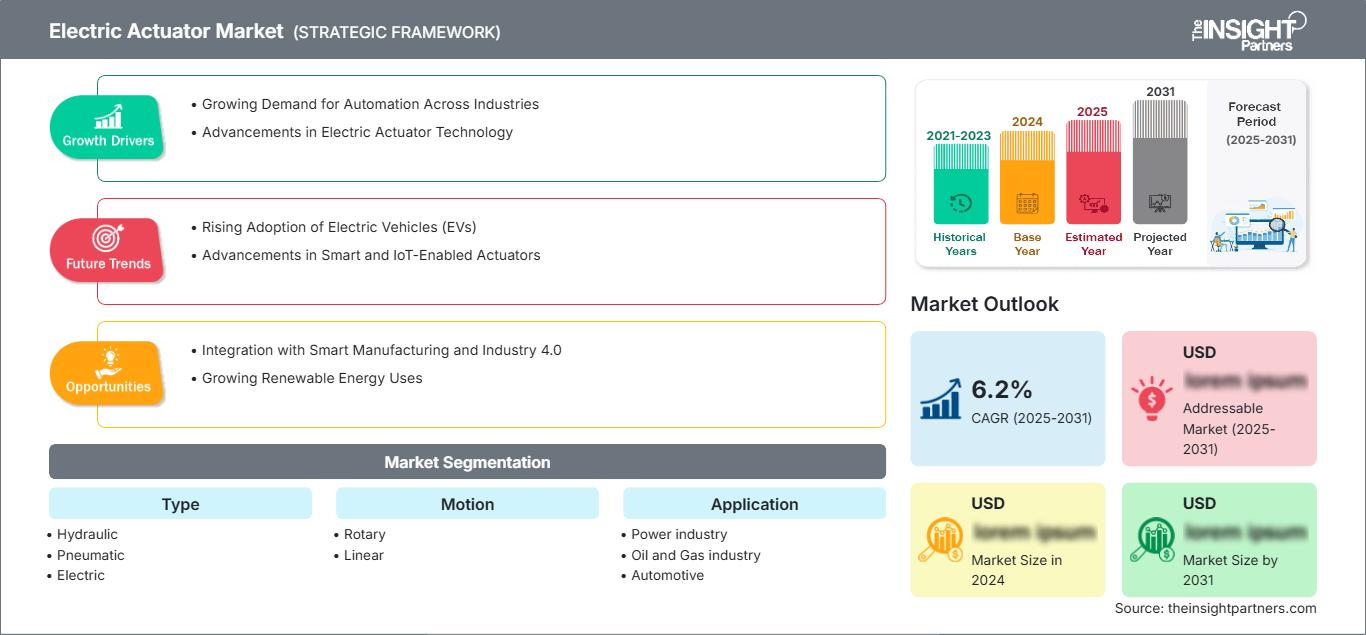
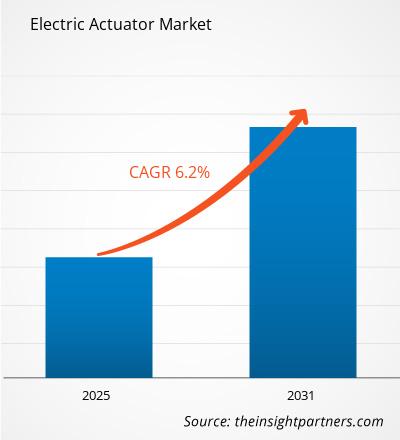
El mercado de actuadores eléctricos alcanzó un valor de 14.430 millones de dólares en 2025 y se estima que tendrá un valor de 26.000 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,76% entre 2026 y 2034. El crecimiento del mercado se debe a la automatización de procesos, la electrificación de válvulas y el control de movimiento, a medida que los usuarios de la industria pasan de los sistemas hidráulicos a la actuación electromecánica.
El mercado norteamericano de actuadores eléctricos crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,4 % hasta 2034, impulsado por las inversiones en infraestructura de petróleo de esquisto, redes eléctricas y automatización de la fabricación. Las empresas de servicios públicos y los fabricantes se centran en la actuación eléctrica de válvulas para minimizar las pérdidas y facilitar el diagnóstico en los sectores de generación de energía, petróleo y gas, automoción y aeroespacial.
Análisis y perspectivas del mercado de actuadores eléctricos
- América del Norte representó entre el 29 % y el 33 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 6,8 % y el 7,4 % durante el período 2026-2034, impulsada por la renovación de la infraestructura energética, la automatización de la fabricación nacional y la fuerte demanda de automatización de válvulas.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica y estaba creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 6,9 % y el 7,5 %, impulsada por la generación de energía, los oleoductos, la industria aeroespacial y la automatización automotriz.
- Europa representó entre el 23 % y el 27 % de la cuota de mercado en 2025 y está avanzando a una tasa de crecimiento anual compuesta (CAGR) de entre el 6,0 % y el 6,6 %, con Alemania, el Reino Unido, Francia, Italia y España a la cabeza de las mejoras en los sectores de procesos, agua e industria.
- La región de Asia Pacífico acaparó entre el 32 % y el 36 % de la cuota de mercado en 2025 y está experimentando un crecimiento anual compuesto de entre el 7,2 % y el 7,8 %, liderado por China, Japón, India y Corea del Sur en los sectores de manufactura, energía y automoción.
- El segmento más grande, el eléctrico, representó entre el 43 % y el 47 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 7,0 % y el 7,6 %, impulsado por el control de precisión, el menor mantenimiento y la digitalización industrial.
- El segmento de alto crecimiento del sector automotriz representó entre el 16 % y el 20 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 7,6 % y el 8,2 %, impulsado por las plataformas de vehículos eléctricos, la automatización del ensamblaje y los sistemas de movimiento activo.
- Empresas clave analizadas en detalle : Rotork plc, Parker-Hannifin Corporation, ABB Ltd, AUMA Riester GmbH & Co. KG, Bernard Controls SAS, DewertOkin GmbH, Emerson Electric Co., Flowserve Corporation, Tefulong (Shanghai) Technologies Co., Ltd. y TiMOTION Technology Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado está evolucionando desde la simple apertura/cierre de válvulas hacia dispositivos más inteligentes que incluyen motor, reductor, retroalimentación de posición, diagnóstico, interfaz de bus de campo y funciones de mantenimiento predictivo. Los principales impulsores del mercado son la necesidad de una actuación precisa de las válvulas, la reducción de fugas y la fácil integración con sistemas de control distribuido. Las tendencias de fabricación se caracterizan por la modularidad, el par variable, la robustez y la asistencia para la instalación del software.
De cara al futuro, los factores que impulsarán esta tendencia cobrarán mayor fuerza a medida que los mercados manufactureros en desarrollo se electrifiquen cada vez más y que los reguladores y operadores modernicen los sistemas de válvulas obsoletos en sus redes. Las inversiones en instalaciones de generación de energía renovable, plantas de hidrógeno, infraestructura de tratamiento de agua y plantas de GNL fomentarán el uso de actuadores eléctricos. Los incentivos regulatorios, como la eficiencia energética, la reducción de emisiones y la seguridad en áreas peligrosas, impulsarán la adopción de sistemas de actuación eléctrica.
Alcance del informe de mercado de actuadores eléctricos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 14.430 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 26 mil millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,76% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de actuadores eléctricos
El crecimiento del mercado de actuadores eléctricos se atribuye a la creciente electrificación de los activos industriales, el uso cada vez mayor de válvulas automatizadas y la creciente necesidad de precisión en aplicaciones de alto ciclo. La cadena de valor incluye fabricantes de motores, reductores, componentes electrónicos, fabricantes de equipos originales (OEM) de actuadores, fabricantes de válvulas, integradores de sistemas, distribuidores y operadores de plantas. La creciente demanda de motores de pequeño tamaño, control integrado, protocolos de comunicación digital y certificaciones de diseños aptos para aplicaciones energéticas, hídricas, militares e industriales ha impulsado esta dinámica de suministro.
La mayor demanda se concentra en aplicaciones donde los sistemas de aire comprimido generan pérdidas de energía y los sistemas hidráulicos presentan riesgos de mantenimiento y contaminación. Los actuadores eléctricos reducen la necesidad de equipos auxiliares, permiten diagnósticos remotos y mejoran la repetibilidad en aplicaciones de movimiento rotatorio y lineal. El sector también incluye la demanda derivada de aplicaciones de modernización, ya que las empresas de servicios públicos y las plantas de procesamiento prefieren reemplazar los antiguos actuadores de válvulas durante las paradas de mantenimiento.
En el informe del mercado de actuadores eléctricos, se observa que el panorama competitivo evoluciona a favor de la integración de sistemas de control de flujo y la diferenciación basada en servicios. Rotork plc, AUMA Riester GmbH & Co. KG, Flowserve Corporation, Bernard Controls SAS, Emerson Electric Co. y ABB Ltd son competidores en la automatización de válvulas de proceso, mientras que Parker-Hannifin Corporation, DewertOkin GmbH, Tefulong (Shanghai) Technologies Co., Ltd. y TiMOTION Technology Co., Ltd. orientan sus ofertas a aplicaciones específicas.
Las principales tendencias de inversión incluyen capacidades de actuación inteligente, aprobación para áreas peligrosas, conectividad de plantas y prestación de servicios que reducen el tiempo de puesta en marcha y mantenimiento. La reciente oferta de ABB Ltd para adquirir Rotork plc en 2026 revela la intención de combinar la inteligencia de los dispositivos de campo con las soluciones de automatización. Las empresas que cuenten con productos fiables, diagnósticos y una red de servicio regional podrán proteger su margen de beneficio, ya que los compradores evalúan el coste total del ciclo de vida.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de actuadores eléctricos: Perspectivas estratégicas
Perspectivas regionales
Mercado de actuadores eléctricos en Norteamérica
América del Norte representó entre el 29 % y el 33 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 6,8 % y el 7,4 % hasta 2034. La cuota de mercado de los actuadores eléctricos se ve impulsada por la automatización del sector intermedio de petróleo y gas, la modernización de las válvulas de las centrales eléctricas, la financiación de infraestructuras hídricas, la producción de componentes aeroespaciales y la expansión de la fabricación avanzada. El apoyo de las políticas estadounidenses a la fabricación nacional y la fiabilidad de la red eléctrica refuerza la adquisición de sistemas de actuación inteligentes.
La demanda estructural también se deriva de la necesidad de reducir las emisiones de metano, mejorar la seguridad en entornos peligrosos y preservar las tuberías e infraestructuras obsoletas. Se prefieren los actuadores eléctricos cuando el operador requiere un posicionamiento y diagnóstico precisos, además de una menor dependencia del aire comprimido. Los compradores de la región prefieren un servicio local, controles ciberseguros y certificación para aplicaciones industriales, municipales y militares exigentes.
Mercado estadounidense de actuadores eléctricos
En 2025, Estados Unidos representaba entre el 78 % y el 82 % del mercado norteamericano, con una previsión de crecimiento anual compuesto (CAGR) de entre el 6,9 % y el 7,5 %. La demanda se sustenta en proyectos de GNL, modernización de refinerías, generación de energía, servicios de agua potable, ensamblaje de automóviles y sistemas aeroespaciales. Empresas como Emerson Electric Co., Flowserve Corporation, Parker-Hannifin Corporation, ABB Ltd y Rotork plc mantienen una sólida presencia comercial, de servicios o manufacturera.
La tendencia actual en aplicaciones apunta hacia la automatización de válvulas de cuarto de vuelta, el accionamiento lineal de maquinaria de fabricación, mecanismos de cierre de seguridad y actuadores inteligentes integrados en la red de la planta. El mercado estadounidense está impulsado por inversiones en seguridad energética, la relocalización industrial y las iniciativas de automatización que requieren repetibilidad en el control.
Mercado europeo de actuadores eléctricos
Europa alcanzó una cuota de mercado del 23-27% en 2025 y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) de entre el 6,0% y el 6,6%. Alemania lidera el mercado gracias a la automatización de procesos, la maquinaria automotriz y la mejora de las infraestructuras hídricas. El Reino Unido contribuye con el desarrollo de servicios públicos, energía nuclear y aplicaciones de energía marina. Francia, por su parte, impulsa el sector aeroespacial, la energía y la automatización de válvulas industriales gracias a la modernización de sus infraestructuras.
En Italia y España se observan avances gracias al uso de la tecnología en la fabricación, el tratamiento de aguas, la industria química y las energías renovables. La demanda del mercado europeo se ve ralentizada por la reducción de la producción industrial en algunos sectores, pero se están creando ciclos de sustitución sostenibles debido a la digitalización y las exigencias de eficiencia energética. Los clientes prefieren actuadores eléctricos más pequeños y de baja tensión con capacidad de bus de campo, y entre los proveedores se encuentran AUMA Riester GmbH & Co. KG y Bernard Controls SAS.
Mercado de actuadores eléctricos en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 32 % y el 36 % de la cuota de mercado en 2025 y experimentará un crecimiento anual compuesto del 7,2 % al 7,8 %. China domina el mercado gracias a sus aplicaciones en los sectores de energía, química, agua y fabricación de automóviles, mientras que Japón y Corea del Sur lo dominan debido a la robótica, la ingeniería de precisión y la construcción naval. India contribuye al crecimiento gracias a la generación de energía, las refinerías, el desarrollo de infraestructuras y la automatización industrial.
Factores como la localización de la producción, las normativas medioambientales y la adopción de tecnología de fábrica inteligente impulsan el mercado. Este se beneficia de la disponibilidad de numerosos proveedores y proyectos. Los compradores en Asia Pacífico buscan actuadores electrónicos competitivos, resistentes a la corrosión y compatibles con la tecnología digital.
Mercado de actuadores eléctricos de Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) de entre el 5,8 % y el 6,4 %, gracias a las inversiones de Arabia Saudita, los Emiratos Árabes Unidos, Sudáfrica y el resto de la región en infraestructura de petróleo y gas, desalinización, energía y transporte. Arabia Saudita lidera la demanda mediante proyectos de exploración y producción, refinación y comercialización, gestión del agua y diversificación industrial.
En el sector energético y de infraestructuras, las válvulas con actuador eléctrico son idóneas para su uso en oleoductos, tanques de almacenamiento, refinerías, plantas desalinizadoras, instalaciones portuarias y sistemas de calefacción urbana. Su adopción es irregular debido a la compra cíclica de equipos, pero existe una creciente necesidad de resiliencia y monitorización remota. El crecimiento exige equipos certificados y servicios técnicos locales.
Análisis de segmentación
Tipo
Se prevé que este tipo de actuador crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 6,5 % y el 7,1 % durante el periodo 2026-2034, a medida que los compradores comparan la densidad de fuerza hidráulica, la simplicidad neumática y la controlabilidad eléctrica. El mercado de actuadores eléctricos abarca tanto los sistemas hidráulicos tradicionales como las soluciones motorizadas, cada vez más demandadas. Su adopción depende del perfil de carga, el ciclo de trabajo, las necesidades de seguridad, la tolerancia al mantenimiento y la integración con plataformas de automatización.
- La hidráulica sigue siendo importante cuando se requiere alta fuerza, funcionamiento robusto y posicionamiento para trabajos pesados, especialmente en equipos pesados, válvulas grandes, sistemas aeroespaciales y aplicaciones industriales exigentes.
- La neumática se utiliza ampliamente en la activación simple de encendido y apagado y en ciclos rápidos, especialmente en instalaciones que ya cuentan con redes de aire comprimido y priorizan un bajo costo inicial del dispositivo.
- La adopción de tecnologías eléctricas se da en sectores donde se valoran el posicionamiento preciso, el funcionamiento más limpio, el diagnóstico digital y el menor mantenimiento, como en el caso de válvulas, maquinaria, equipos médicos y sistemas de automatización.
Movimiento
Se prevé que el sector del movimiento crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 6,4 % y el 7,0 % durante el periodo 2026-2034, a medida que los diseños rotativos y lineales se adapten a diferentes arquitecturas de equipos. El movimiento rotativo predomina en la automatización de válvulas, amortiguadores y aplicaciones de cuarto de vuelta, mientras que el movimiento lineal permite realizar tareas de elevación, empuje, posicionamiento y movimiento de ejes de máquinas. La selección depende de la carrera, el par, el empuje, la velocidad, la carcasa y la precisión del control.
- Rotary es compatible con válvulas de cuarto de vuelta, amortiguadores, articulaciones robóticas, sistemas de indexación y equipos industriales donde la entrega de par compacta y el posicionamiento angular preciso son requisitos estratégicos.
- Linear se utiliza para el movimiento de empuje y tracción en sistemas automotrices, equipos de fábrica, muebles, dispositivos médicos, mecanismos aeroespaciales y controles de procesos que requieren un recorrido controlado y una fuerza repetible.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 6,6 % y el 7,2 % durante el periodo 2026-2034, a medida que las industrias adopten la actuación para mejorar el control, la seguridad y la automatización. Los sectores de energía, petróleo y gas siguen siendo mercados clave, mientras que los sectores automotriz y aeroespacial requieren sistemas de movimiento compactos y fiables. Las perspectivas del segmento están ligadas a la electrificación, la modernización de las plantas, las normativas de seguridad y la demanda de menores costes del ciclo de vida.
- La industria energética utiliza actuadores eléctricos para el control de vapor, refrigeración, combustible, compuertas y otros componentes de la planta, donde la fiabilidad, el diagnóstico y el movimiento preciso de las válvulas contribuyen a la eficiencia operativa.
- La industria del petróleo y el gas requiere una automatización robusta de las válvulas para oleoductos, refinerías, plantas de GNL, terminales y pozos, y la demanda está marcada por la seguridad, la operación remota y la reducción de emisiones.
- La industria automotriz aplica actuadores en células de fabricación, sistemas de vehículos eléctricos, funciones de asientos y confort, control térmico, aerodinámica activa y ensamblaje automatizado que requiere movimientos repetibles.
- El sector aeroespacial y de defensa exige sistemas de actuación ligeros y fiables para sistemas de vuelo, equipos terrestres, bancos de pruebas y plataformas de defensa, donde la certificación y el control de movimiento fiable son fundamentales.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
industria energética |
Alto |
Válvulas de rejilla |
Maduro |
|
Industria del petróleo y el gas |
Alto |
Apagado remoto |
Escalada |
|
Automotor |
Medio |
Movimiento eléctrico |
Escalada |
|
Aeroespacial y Defensa |
Medio |
Movimiento certificado |
Maduro |
|
Otros |
Bajo |
Automatización especializada |
Emergente |
Factores que impulsan el crecimiento del mercado de actuadores eléctricos y análisis de su impacto
La electrificación industrial sustituye a los sistemas de accionamiento hidráulico.
El sector industrial está utilizando actuadores eléctricos en lugar de actuadores neumáticos e hidráulicos siempre que existan ventajas en cuanto a ahorro de energía, eliminación de fugas y mejora del mantenimiento. El funcionamiento de las redes de aire comprimido es costoso, y la gestión de fluidos hidráulicos plantea problemas y riesgos medioambientales. Los actuadores eléctricos ofrecen un posicionamiento preciso, un par exacto y una interfaz más sencilla con los sistemas de control electrónico. Esto implica un aumento de las modernizaciones en plantas potabilizadoras, centrales eléctricas, plantas químicas y de fabricación, donde se requiere una mayor visibilidad de los activos. Los posibles compradores consideran los costes del ciclo de vida, la accesibilidad y el cumplimiento normativo, además de los costes iniciales. Esta tendencia favorece a los proveedores que ofrecen líneas modulares, modelos para zonas peligrosas y personal para realizar las conversiones.
La infraestructura inteligente amplía la automatización remota de válvulas.
Las empresas de servicios públicos, los operadores de oleoductos y los gestores de activos industriales están recurriendo a la monitorización remota de sus sistemas para aumentar la resiliencia y reducir la necesidad de intervención del personal en campo. Los actuadores eléctricos ofrecen una solución para este propósito, ya que pueden incorporar detección de posición, diagnóstico, detección de par y comunicación en un entorno de control de supervisión. En el caso de los sistemas de agua, centrales eléctricas, terminales y sistemas de calefacción urbana, la capacidad de operar válvulas de forma remota permite una respuesta más rápida ante fallos del sistema, fenómenos meteorológicos y picos de demanda. El impacto de este desarrollo en el mercado radica en el cambio en la demanda de los clientes hacia la actuación inteligente en lugar de los simples operadores de motor.
Los sectores automotriz y aeroespacial exigen movimiento de precisión.
En las industrias automotriz y aeroespacial, se requieren sistemas de movimiento pequeños y compactos que ofrezcan soluciones a los desafíos que plantean la electrificación, la reducción de peso, la automatización y las funciones críticas de seguridad. Los actuadores eléctricos se utilizan en equipos de producción, equipos de prueba, sistemas de gestión térmica, sistemas de asientos, sistemas de acceso, sistemas de control y equipos auxiliares donde se requiere un movimiento fiable y un control preciso. Existe una mayor demanda de sistemas de movimiento eléctricos en el diseño de vehículos eléctricos, ya que los sistemas hidráulicos y neumáticos no se integran bien con este tipo de vehículos. Los compradores del sector aeroespacial y de defensa priorizan la fiabilidad y la certificación.
Tendencias futuras del mercado de actuadores eléctricos
Los actuadores conectados se convierten en un estándar en la automatización de procesos.
Las tendencias del mercado de actuadores eléctricos se centrarán cada vez más en dispositivos inteligentes que transmitan datos de estado, par, posición y ciclo a los sistemas de activos de la planta. Durante la próxima década, se espera que los dispositivos de campo permitan el mantenimiento predictivo en lugar de limitarse a ejecutar comandos de movimiento. Esto favorecerá a los actuadores con diagnóstico integrado, conectividad Ethernet, configuración segura y puesta en marcha mediante aplicaciones. Este cambio también modificará los hábitos de compra, ya que los operadores compararán la utilidad de los datos, la facilidad de mantenimiento y el coste de integración. Los proveedores que conviertan la información a nivel de dispositivo en flujos de trabajo de mantenimiento prácticos generarán una diferenciación que irá más allá del rendimiento mecánico, especialmente en instalaciones de agua, energía, minería y químicas.
Las plantas con bajas emisiones de carbono favorecen la generación eficiente de energía eléctrica.
Las futuras plantas se diseñarán en torno a una menor intensidad energética, menos fugas y una monitorización más sencilla de los activos distribuidos. Los actuadores eléctricos facilitan esta transición al evitar la compresión continua del aire, reducir la manipulación de fluidos hidráulicos y permitir un movimiento preciso solo cuando sea necesario. Los proyectos de hidrógeno, captura de carbono, energía renovable y tratamiento avanzado de agua requerirán una automatización fiable de las válvulas bajo estrictas exigencias de seguridad y medioambientales. Esta tendencia incrementará la demanda de motores eficientes, modos de espera de bajo consumo, carcasas resistentes a la corrosión y diseños certificados para entornos peligrosos o adversos. Los proveedores que documenten el ahorro energético y los beneficios en materia de emisiones durante todo el ciclo de vida mejorarán su aceptación en proyectos de inversión centrados en la sostenibilidad.
Oportunidades de mercado para actuadores eléctricos
Programas de modernización para plantas de agua, energía y procesos industriales.
Los programas de modernización ofrecen una vía de inversión práctica, ya que muchas plantas operan con sistemas de válvulas manuales, neumáticas o eléctricas de generaciones anteriores. Las previsiones del mercado de actuadores eléctricos indican que la demanda de reemplazo se verá impulsada por la inversión en infraestructura, las estrategias de mantenimiento digital y la escasez de operarios. Los proveedores pueden dirigirse a las bases instaladas con kits de conversión, interfaces de montaje compatibles y servicios de puesta en marcha que reducen el tiempo de parada. La oportunidad es mayor donde los propietarios de activos necesitan control remoto, diagnóstico y una mayor vida útil de los equipos sin rediseñar todo el proceso. Las empresas que combinan actuadores, controles, contratos de servicio y disponibilidad de repuestos pueden generar ingresos recurrentes al tiempo que ayudan a los clientes a modernizarse con una intensidad de capital manejable.
Accionamiento certificado para zonas peligrosas y de seguridad
Las instalaciones de energía, química, minería y defensa requieren actuadores que funcionen de forma segura en entornos explosivos, corrosivos o de misión crítica. Esto genera oportunidades para actuadores eléctricos certificados con carcasas robustas, clasificaciones de seguridad funcional, comunicaciones seguras y un comportamiento a prueba de fallos fiable. La demanda aumentará a medida que la infraestructura de hidrógeno, el GNL, las plataformas marinas y las plantas químicas incorporen válvulas automatizadas para mejorar la seguridad y reducir la exposición a la manipulación manual. La inversión debe centrarse en la cualificación del producto, la documentación y el soporte técnico local, ya que los compradores en estos entornos valoran mucho la evidencia de cumplimiento. Los proveedores que puedan demostrar su fiabilidad mediante referencias de instalaciones y capacidad de servicio estarán en mejor posición para acceder a proyectos con mayores márgenes de beneficio.
Novedades recientes
- Julio de 2026: ABB Ltd anunció una oferta recomendada en efectivo para adquirir Rotork plc, un fabricante independiente líder de actuadores eléctricos, con el fin de fortalecer la cartera de automatización de ABB en la capa de dispositivos de campo y ampliar las capacidades de control de flujo inteligente para clientes industriales y de infraestructura.
- Marzo de 2025: Rotork plc acordó adquirir Noah Actuation, un fabricante surcoreano de actuadores eléctricos, por un valor empresarial de 44 millones de libras esterlinas, ampliando así su cobertura en Asia Pacífico y su gama de productos de actuadores eléctricos para aplicaciones de electrificación de agua, energía, química, procesos, industria y exploración y producción de hidrocarburos.
- Marzo de 2025: Flowserve Corporation lanzó el actuador eléctrico inteligente de cuarto de vuelta Limitorque QX Serie B, que incorpora diagnósticos mejorados, protección con clasificación IP68, mejor visibilidad de la pantalla, una precisión de posicionamiento del 0,1 % y una puesta en marcha más rápida gracias a la conectividad con la aplicación Flowserve Flowsync.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -