
Marché des actionneurs électriques : taille, part de marché et prévisions 2034
Taille et prévisions du marché des actionneurs électriques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type de produit (actionneur électrique multitours, actionneur électrique à tour partiel, actionneur électrique linéaire) ; application (secteur de l’énergie, industrie pétrolière et gazière, industrie chimique, industries générales, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00009884
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
14,43 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
26 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,76 %
taux de croissance
Marché adressable
182,70 milliards de dollars américains
(2026-2034)
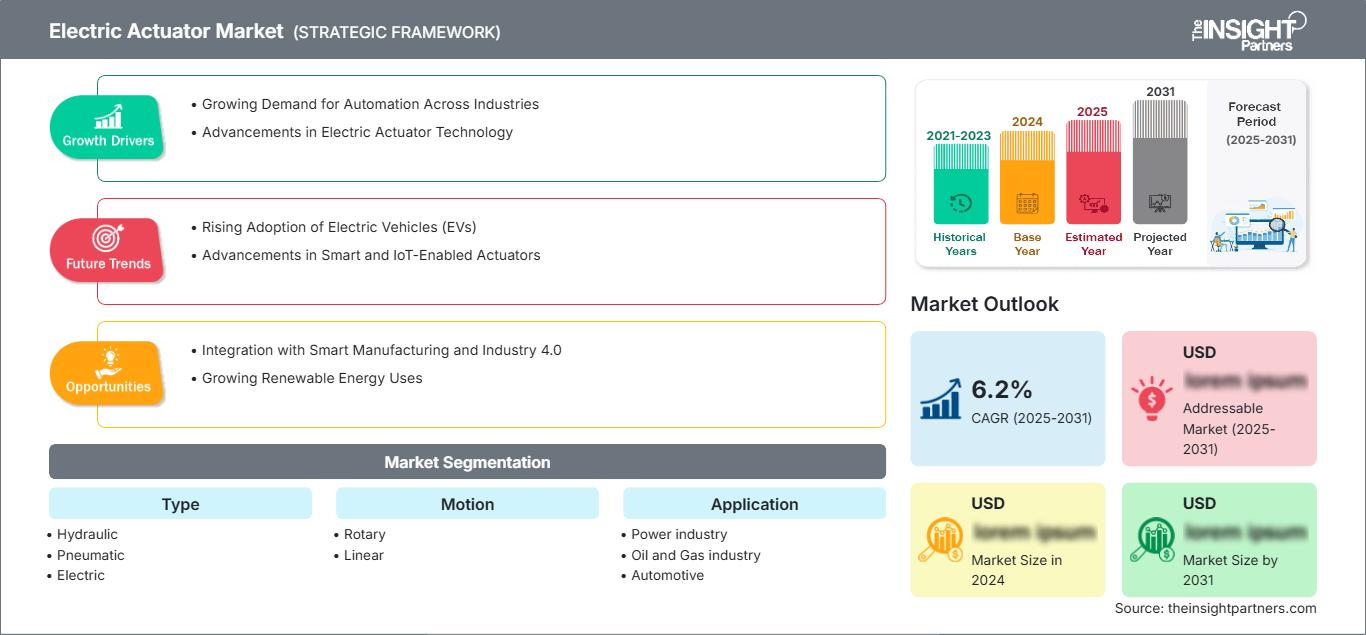
Le marché des actionneurs électriques était évalué à 14,43 milliards de dollars américains en 2025 et devrait atteindre une valeur estimée à 26 milliards de dollars américains en 2034, enregistrant un TCAC de 6,76 % entre 2026 et 2034. La croissance de ce marché est due à l'automatisation des processus, à l'électrification des vannes et au contrôle du mouvement, les utilisateurs industriels passant des systèmes hydrauliques à l'actionnement électromécanique.
Le marché nord-américain des actionneurs électriques devrait croître à un TCAC de 6,8 % à 7,4 % jusqu'en 2034, soutenu par les investissements dans les infrastructures liées au pétrole de schiste, les réseaux électriques et l'automatisation de la production. Les entreprises de services publics et les fabricants privilégient l'actionnement électrique des vannes afin de minimiser les pertes et de faciliter les diagnostics dans les secteurs de la production d'énergie, du pétrole et du gaz, de l'automobile et de l'aérospatiale.
Analyse et perspectives du marché des actionneurs électriques
- L'Amérique du Nord détenait une part de marché de 29 à 33 % en 2025 et connaît une croissance annuelle composée de 6,8 à 7,4 % entre 2026 et 2034, soutenue par le renouvellement des infrastructures énergétiques, l'automatisation de la production nationale et une forte demande en matière d'automatisation des vannes.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 6,9 à 7,5 %, tirée par la production d'électricité, les pipelines, l'aérospatiale et l'automatisation automobile.
- L'Europe représentait une part de 23 à 27 % en 2025 et progresse à un TCAC de 6,0 à 6,6 %, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant à la pointe des modernisations des procédés, de l'eau et de l'industrie.
- La région Asie-Pacifique a capté une part de marché de 32 à 36 % en 2025 et connaît une croissance annuelle composée de 7,2 à 7,8 %, tirée par la Chine, le Japon, l'Inde et la Corée du Sud dans les secteurs de la fabrication, de l'énergie et de l'automobile.
- Le segment le plus important, l'électrique, détenait une part de marché de 43 à 47 % en 2025 et connaît une croissance annuelle composée de 7,0 à 7,6 %, grâce au contrôle de précision, à la réduction des coûts de maintenance et à la numérisation industrielle.
- Le segment automobile à forte croissance détenait une part de marché de 16 à 20 % en 2025 et connaît une croissance annuelle composée de 7,6 à 8,2 %, tirée par les plateformes de véhicules électriques, l'automatisation de l'assemblage et les systèmes de mouvement actifs.
- Principales sociétés analysées en détail : Rotork plc, Parker-Hannifin Corporation, ABB Ltd, AUMA Riester GmbH & Co. KG, Bernard Controls SAS, DewertOkin GmbH, Emerson Electric Co., Flowserve Corporation, Tefulong (Shanghai) Technologies Co., Ltd., et TiMOTION Technology Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché évolue, passant de simples systèmes d'ouverture/fermeture à des dispositifs plus intelligents intégrant moteur, réducteur, retour d'information de position, diagnostics, interface bus de terrain et fonctions de maintenance prédictive. Les principaux moteurs de ce marché sont la précision de l'actionnement des vannes, la réduction des risques de fuite et la facilité d'intégration aux systèmes de contrôle distribués. Les tendances de fabrication privilégient la modularité, le couple variable, la robustesse et l'assistance à l'installation logicielle.
À l'avenir, ces facteurs s'accéléreront avec l'électrification croissante des marchés manufacturiers émergents et la modernisation des ensembles de vannes obsolètes par les organismes de réglementation et les exploitants. Les investissements dans les installations de production d'énergie renouvelable, d'hydrogène, de traitement de l'eau et de GNL favoriseront l'utilisation d'actionneurs électriques. Les exigences réglementaires, telles que l'efficacité énergétique, la réduction des émissions et la sécurité en zones dangereuses, encourageront l'adoption des systèmes d'actionnement électrique.
Portée du rapport sur le marché des actionneurs électriques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 14,43 milliards de dollars américains |
| Taille du marché d'ici 2034 | 26 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,76% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des actionneurs électriques
La croissance du marché des actionneurs électriques s'explique par l'électrification croissante des installations industrielles, l'utilisation accrue de vannes automatisées et le besoin croissant de précision dans les applications à cadence élevée. La chaîne de valeur comprend les fabricants de moteurs, de réducteurs, de composants électroniques, d'actionneurs (OEM), de vannes, les intégrateurs de systèmes, les distributeurs et les exploitants d'installations. La dynamique de l'offre est stimulée par la demande de moteurs compacts, de systèmes de contrôle embarqués, de protocoles de communication numérique et de certifications pour les applications énergétiques, hydrauliques, militaires et industrielles.
La demande est la plus forte pour les applications où les systèmes à air comprimé entraînent des pertes d'énergie et où les systèmes hydrauliques présentent des risques de maintenance et de contamination. Les actionneurs électriques réduisent les besoins en équipements auxiliaires, permettent le diagnostic à distance et améliorent la répétabilité des mouvements rotatifs et linéaires. L'écosystème comprend également la demande liée à la modernisation des installations existantes, les entreprises de services publics et les usines de traitement privilégiant le remplacement des anciens actionneurs de vannes lors des arrêts pour maintenance.
Le rapport sur le marché des actionneurs électriques révèle une évolution du paysage concurrentiel favorable à l'intégration des systèmes de contrôle de débit et à la différenciation par les services. Rotork plc, AUMA Riester GmbH & Co. KG, Flowserve Corporation, Bernard Controls SAS, Emerson Electric Co. et ABB Ltd sont des concurrents dans le domaine de l'automatisation des vannes de process, tandis que Parker-Hannifin Corporation, DewertOkin GmbH, Tefulong (Shanghai) Technologies Co., Ltd. et TiMOTION Technology Co., Ltd. ciblent leurs offres sur des applications spécifiques.
Les principales tendances d'investissement comprennent les systèmes d'actionnement intelligents, l'homologation pour les zones dangereuses, la connectivité des installations et la prestation de services permettant de réduire les délais de mise en service et de maintenance. L'offre récente d'ABB Ltd d'acquérir Rotork plc en 2026 révèle la volonté d'associer l'intelligence des appareils de terrain aux solutions d'automatisation. Les entreprises disposant de produits fiables, de systèmes de diagnostic performants et d'un réseau de service régional étendu pourront préserver leurs marges, les acheteurs prenant en compte le coût total du cycle de vie.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des actionneurs électriques : Perspectives stratégiques
Perspectives régionales
Marché des actionneurs électriques en Amérique du Nord
L'Amérique du Nord détenait entre 29 et 33 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,8 % à 7,4 % jusqu'en 2034. La part de marché des actionneurs électriques est soutenue par l'automatisation des infrastructures intermédiaires pétrolières et gazières, la modernisation des vannes des centrales électriques, le financement des infrastructures hydrauliques, la production de composants aérospatiaux et le développement de la fabrication de pointe. Le soutien politique américain à la production nationale et à la fiabilité du réseau électrique favorise l'acquisition de systèmes d'actionnement intelligents.
La demande structurelle découle également des impératifs de réduction des émissions de méthane, d'amélioration de la sécurité en environnements dangereux et de préservation des infrastructures existantes. Les actionneurs électriques sont privilégiés lorsque l'opérateur exige un positionnement et un diagnostic précis, ainsi qu'une moindre dépendance à l'air comprimé. Les acheteurs de la région privilégient un service de proximité, des systèmes de contrôle cyber-sécurisés et une certification pour les applications industrielles, municipales et militaires exigeantes.
Marché américain des actionneurs électriques
Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 6,9 à 7,5 %. La demande est principalement tirée par les projets de GNL, la modernisation des raffineries, la production d'électricité, la distribution d'eau, l'assemblage automobile et les systèmes aérospatiaux. Les entreprises Emerson Electric Co., Flowserve Corporation, Parker-Hannifin Corporation, ABB Ltd et Rotork plc sont fortement implantées dans les secteurs commercial, des services ou de la production.
La tendance actuelle en matière d'applications est à l'automatisation des vannes quart de tour, à l'actionnement linéaire des machines de production, aux mécanismes d'arrêt de sécurité et aux actionneurs intelligents intégrés au réseau de l'usine. Aux États-Unis, le marché est stimulé par les investissements dans la sécurité énergétique, la relocalisation industrielle et les initiatives d'automatisation qui exigent une grande répétabilité des commandes.
Marché européen des actionneurs électriques
L'Europe détenait entre 23 et 27 % de parts de marché en 2025 et devrait afficher un TCAC compris entre 6,0 et 6,6 %. L'Allemagne est en tête grâce à l'automatisation des processus, aux machines automobiles et à l'amélioration des infrastructures hydrauliques. Le Royaume-Uni contribue à cette croissance par le développement des services publics, du nucléaire et des applications énergétiques offshore. La France, quant à elle, joue un rôle important dans l'aérospatiale, l'énergie et l'automatisation des vannes industrielles grâce à la modernisation de ses infrastructures.
En Italie et en Espagne, des progrès sont constatés grâce à l'utilisation des technologies dans les secteurs de la production, du traitement de l'eau, de la chimie et des énergies renouvelables. La demande du marché européen est ralentie par la baisse de production dans certains secteurs, mais la numérisation et les exigences en matière d'efficacité énergétique favorisent la mise en place de cycles de remplacement durables. Les clients privilégient les actionneurs électriques basse tension de petite taille compatibles avec les bus de terrain ; parmi les fournisseurs figurent AUMA Riester GmbH & Co. KG et Bernard Controls SAS.
Marché des actionneurs électriques de la région Asie-Pacifique
La région Asie-Pacifique détenait entre 32 et 36 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 7,2 à 7,8 %. La Chine domine le marché grâce à ses applications dans les secteurs de l'énergie, de la chimie, de l'eau et de l'automobile, tandis que le Japon et la Corée du Sud le dominent grâce à la robotique, l'ingénierie de précision et la construction navale. L'Inde contribue à la croissance grâce à la production d'électricité, au raffinage, au développement des infrastructures et à l'automatisation industrielle.
Des facteurs tels que la localisation de la production, les réglementations environnementales et l'adoption des technologies d'usine intelligente stimulent le marché. Ce dernier bénéficie de la présence de nombreux fournisseurs et de nombreux projets. Les acheteurs de la région Asie-Pacifique recherchent des actionneurs électroniques performants, résistants à la corrosion et compatibles avec les technologies numériques.
Marché des actionneurs électriques au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée (TCAC) de 5,8 % à 6,4 %, grâce aux investissements de l'Arabie saoudite, des Émirats arabes unis, de l'Afrique du Sud et des autres pays de la région dans les infrastructures pétrolières et gazières, de dessalement, énergétiques et de transport. L'Arabie saoudite est le principal moteur de la demande, à travers des projets de diversification dans les secteurs de l'amont, de l'aval, de l'eau et de l'industrie.
Dans les secteurs de l'énergie et des infrastructures, les vannes à actionneur électrique conviennent aux pipelines, aux réservoirs de stockage, aux raffineries, aux usines de dessalement, aux installations portuaires et aux réseaux de chauffage urbain. Leur adoption est inégale en raison des cycles d'achat d'équipements, mais les besoins en matière de résilience et de surveillance à distance sont croissants. Cette croissance exige des équipements certifiés et un service après-vente de proximité.
Analyse de segmentation
Taper
Le marché des actionneurs électriques devrait croître à un TCAC de 6,5 % à 7,1 % entre 2026 et 2034, les acheteurs comparant la densité de force hydraulique, la simplicité pneumatique et la contrôlabilité électrique. Ce marché englobe les systèmes hydrauliques traditionnels et les solutions motorisées, de plus en plus prisées. L'adoption de ces solutions dépend du profil de charge, du cycle de service, des exigences de sécurité, de la tolérance à la maintenance et de l'intégration aux plateformes d'automatisation.
- L'hydraulique reste importante là où une force élevée, un fonctionnement robuste et un positionnement dans des conditions extrêmes sont requis, notamment dans les équipements lourds, les grandes vannes, les systèmes aérospatiaux et les applications industrielles exigeantes.
- Le système pneumatique est largement utilisé pour les actions simples marche/arrêt et les cycles rapides, notamment dans les installations qui disposent déjà de réseaux d'air comprimé et qui privilégient un faible coût d'acquisition initial.
- L'adoption des câbles électriques est privilégiée là où le positionnement précis, le fonctionnement plus propre, les diagnostics numériques et la réduction des coûts de maintenance sont des atouts pour les vannes, les machines, les équipements médicaux et les systèmes d'automatisation.
Mouvement
Le marché des systèmes de mouvement devrait croître à un TCAC de 6,4 % à 7,0 % entre 2026 et 2034, les systèmes rotatifs et linéaires répondant aux besoins spécifiques de différentes architectures d'équipements. Le mouvement rotatif domine l'automatisation des vannes, les registres et les applications à quart de tour, tandis que le mouvement linéaire est utilisé pour le levage, la poussée, le positionnement et le déplacement d'axes de machines. Le choix du système dépend de la course, du couple, de la poussée, de la vitesse, du type d'encapsulation et de la précision de contrôle.
- Les supports rotatifs sont utilisés pour les vannes quart de tour, les amortisseurs, les articulations robotiques, les systèmes d'indexation et les équipements industriels où la transmission compacte du couple et le positionnement angulaire précis sont des exigences stratégiques.
- Linear assure les mouvements de poussée-traction dans les systèmes automobiles, les équipements d'usine, le mobilier, les dispositifs médicaux, les mécanismes aérospatiaux et les systèmes de contrôle de processus nécessitant une course contrôlée et une force répétable.
Application
Le marché des applications devrait croître à un TCAC de 6,6 % à 7,2 % entre 2026 et 2034, les industries adoptant l'actionnement pour améliorer le contrôle, la sécurité et l'automatisation. Les secteurs de l'énergie, du pétrole et du gaz demeurent des marchés clés, tandis que l'automobile et l'aérospatiale exigent des systèmes de mouvement compacts et fiables. Les perspectives de ce segment sont liées à l'électrification, à la modernisation des installations, aux réglementations en matière de sécurité et à la demande de coûts de cycle de vie réduits.
- L'industrie énergétique utilise des actionneurs électriques pour la vapeur, le refroidissement, le combustible, les registres et le contrôle des équipements auxiliaires, où la fiabilité, le diagnostic et la précision du mouvement des vannes contribuent à l'efficacité opérationnelle.
- L'industrie pétrolière et gazière exige une automatisation robuste des vannes pour les pipelines, les raffineries, les terminaux GNL et les sites de forage, cette demande étant dictée par la sécurité, le fonctionnement à distance et la réduction des émissions.
- L'industrie automobile utilise des actionneurs dans les cellules de fabrication, les systèmes de véhicules électriques, les fonctions de siège et de confort, le contrôle thermique, l'aérodynamique active et l'assemblage automatisé nécessitant un mouvement répétable.
- L'aérospatiale et la défense exigent des systèmes d'actionnement légers et fiables pour les systèmes de vol, les équipements au sol, les bancs d'essai et les plateformes de défense, où la certification et le contrôle fiable du mouvement sont essentiels.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Industrie énergétique |
Haut |
Vannes de grille |
Mature |
|
industrie pétrolière et gazière |
Haut |
Arrêt à distance |
Mise à l'échelle |
|
Automobile |
Moyen |
Mouvement des véhicules électriques |
Mise à l'échelle |
|
Aérospatiale et défense |
Moyen |
Mouvement certifié |
Mature |
|
Autres |
Faible |
Automatisation spécialisée |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des actionneurs électriques
L'électrification industrielle remplace l'actionnement hydraulique
Le secteur industriel privilégie les actionneurs électriques aux actionneurs pneumatiques et hydrauliques, notamment pour réaliser des économies d'énergie, éliminer les fuites et faciliter la maintenance. L'exploitation des réseaux d'air comprimé est onéreuse et la gestion des fluides hydrauliques engendre des problèmes et des risques environnementaux. Les actionneurs électriques offrent un positionnement précis, un couple exact et une intégration simplifiée aux systèmes de commande électroniques. Cette évolution se traduit par une augmentation des modernisations dans les usines de traitement des eaux, les centrales électriques, les sites chimiques et les sites de production où une meilleure visibilité des équipements est essentielle. Les acheteurs potentiels prennent en compte le coût du cycle de vie, l'accessibilité et la conformité réglementaire, en plus du coût initial. Cette tendance favorise les fournisseurs proposant des gammes modulaires, des modèles pour zones dangereuses et du personnel qualifié pour effectuer les conversions.
L'infrastructure intelligente étend l'automatisation des vannes à distance
Les entreprises de services publics, les exploitants de pipelines et les gestionnaires d'actifs industriels se tournent vers la surveillance à distance de leurs systèmes afin d'accroître leur résilience et de réduire les interventions sur site. Les actionneurs électriques constituent une solution adaptée à cet usage, car ils intègrent la détection de position, le diagnostic, la mesure du couple et la communication au sein d'un environnement de contrôle et de supervision. Dans le cas des réseaux d'eau, des centrales électriques, des terminaux et des réseaux de chauffage urbain, la possibilité de commander les vannes à distance permet une réaction plus rapide aux pannes, aux intempéries et aux pics de consommation. L'impact de cette évolution sur le marché réside dans la demande croissante des clients pour des actionneurs intelligents, remplaçant ainsi les simples moteurs.
Les secteurs automobile et aérospatial exigent des mouvements de précision.
Dans les secteurs automobile et aérospatial, des systèmes de mouvement compacts et de petite taille sont indispensables pour relever les défis posés par l'électrification, la réduction du poids, l'automatisation et les fonctions de sécurité critiques. Les actionneurs électriques trouvent des applications dans les équipements de production, les bancs d'essai, les systèmes de gestion thermique, les sièges, les systèmes de contrôle d'accès, les systèmes de commande et les équipements auxiliaires exigeant un mouvement fiable et un contrôle précis. La demande de systèmes de mouvement électriques est particulièrement forte pour la conception des véhicules électriques, car les systèmes hydrauliques et pneumatiques s'intègrent mal à ces derniers. Les acheteurs des secteurs de l'aérospatiale et de la défense privilégient la fiabilité et la certification.
Tendances futures du marché des actionneurs électriques
Les actionneurs connectés deviennent la norme dans l'automatisation des processus
Le marché des actionneurs électriques s'orientera de plus en plus vers des dispositifs intelligents transmettant des données de santé, de couple, de position et de cycle aux systèmes des équipements industriels. Au cours de la prochaine décennie, les dispositifs de terrain devront non plus se contenter d'exécuter des commandes de mouvement, mais aussi contribuer à la maintenance prédictive. Cette évolution favorisera les actionneurs dotés de systèmes de diagnostic intégrés, d'une connectivité Ethernet, d'une configuration sécurisée et d'une mise en service via une application. Ce changement modifiera également les comportements d'achat, les opérateurs comparant l'utilité des données, la facilité d'entretien et le coût d'intégration. Les fournisseurs capables de transformer les informations au niveau du dispositif en flux de travail de maintenance exploitables se différencieront au-delà des simples performances mécaniques, notamment dans les secteurs de l'eau, de l'énergie, des mines et de la chimie.
Les plantes à faible émission de carbone favorisent un mouvement électrique efficace
Les futures installations seront conçues pour une consommation énergétique réduite, moins de fuites et une surveillance simplifiée des équipements distribués. Les actionneurs électriques favorisent cette transition en évitant la compression d'air continue, en limitant la manipulation des fluides hydrauliques et en permettant des mouvements précis uniquement lorsque cela est nécessaire. Les projets liés à l'hydrogène, à la capture du carbone, aux énergies renouvelables et au traitement avancé de l'eau exigeront une automatisation fiable des vannes, répondant à des normes strictes de sécurité et d'environnement. Cette tendance entraînera une demande accrue de moteurs performants, de modes de veille basse consommation, de boîtiers résistants à la corrosion et de conceptions certifiées pour les environnements dangereux ou difficiles. Les fournisseurs qui documentent les économies d'énergie et les avantages en termes d'émissions sur l'ensemble du cycle de vie bénéficieront d'une meilleure acceptation dans les projets d'investissement axés sur le développement durable.
Opportunités du marché des actionneurs électriques
Programmes de modernisation des usines de traitement d'eau, d'électricité et de production d'énergie
Les programmes de modernisation constituent une solution d'investissement judicieuse, car de nombreuses installations utilisent des systèmes de vannes manuels, pneumatiques ou électriques de génération précédente vieillissants. Les prévisions du marché des actionneurs électriques indiquent que la demande de remplacement sera soutenue par les dépenses d'infrastructure, les stratégies de maintenance numérique et la pénurie d'opérateurs. Les fournisseurs peuvent cibler les parcs installés avec des kits de conversion, des interfaces de montage compatibles et des services de mise en service permettant de réduire les temps d'arrêt. Le potentiel est maximal lorsque les propriétaires d'actifs ont besoin de télécommande, de diagnostics et d'une durée de vie accrue des équipements sans avoir à repenser l'ensemble du processus. Les entreprises qui proposent des actionneurs, des systèmes de contrôle, des contrats de service et des pièces détachées peuvent générer des revenus récurrents tout en aidant leurs clients à moderniser leurs installations à un coût maîtrisé.
Actionnement certifié pour zones dangereuses et sécurité
Les installations énergétiques, chimiques, minières et de défense nécessitent des systèmes d'actionnement fonctionnant en toute sécurité dans des environnements explosifs, corrosifs ou critiques. Ceci crée des opportunités pour les actionneurs électriques certifiés, dotés de boîtiers robustes, de niveaux de sécurité fonctionnelle élevés, de communications sécurisées et d'un comportement fiable en cas de défaillance. La demande augmentera avec le développement des infrastructures hydrogène, du GNL, des installations offshore et des usines chimiques, qui intègrent des vannes automatisées pour améliorer la sécurité et réduire les interventions manuelles. Les investissements doivent se concentrer sur la qualification des produits, la documentation et le support technique local, car les acheteurs dans ces secteurs accordent une grande importance aux preuves de conformité. Les fournisseurs capables de démontrer leur fiabilité par des références d'installations et des services de maintenance seront en mesure de décrocher des projets à plus forte marge.
Développements récents
- Juillet 2026 : ABB Ltd a annoncé une offre publique d’achat en numéraire recommandée pour acquérir Rotork plc, un important fabricant indépendant d’actionneurs électriques, afin de renforcer le portefeuille d’automatisation d’ABB au niveau des dispositifs de terrain et d’étendre les capacités de contrôle intelligent des flux pour les clients des infrastructures et de l’industrie.
- Mars 2025 : Rotork plc a conclu un accord pour acquérir Noah Actuation, un fabricant sud-coréen d’actionneurs électriques, pour une valeur d’entreprise de 44 millions de livres sterling, élargissant ainsi sa couverture Asie-Pacifique et sa gamme de produits d’actionneurs électriques pour les applications d’électrification en amont, dans les secteurs de l’eau, de l’énergie, de la chimie, des procédés, de l’industrie et de l’amont.
- Mars 2025 : Flowserve Corporation a lancé l’actionneur électrique intelligent quart de tour Limitorque QX Series B, doté de diagnostics améliorés, d’une protection IP68, d’une meilleure visibilité de l’affichage, d’une précision de positionnement de 0,1 % et d’une mise en service plus rapide grâce à la connectivité avec l’application Flowserve Flowsync.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -