
Mercado de motores eléctricos de corriente continua: tamaño, crecimiento y previsiones 2034
Tamaño y pronóstico del mercado de motores eléctricos de CC (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (motores de CC con escobillas y motores de CC sin escobillas), velocidad (baja, media y alta), aplicación (maquinaria industrial, automoción y transporte, equipos de climatización, aeroespacial y defensa, electrodomésticos y otros) y geografía.
- Estado : Datos publicados
- Código de informe : TIPRE00014525
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 12, 2026


Tamaño del mercado en 2025
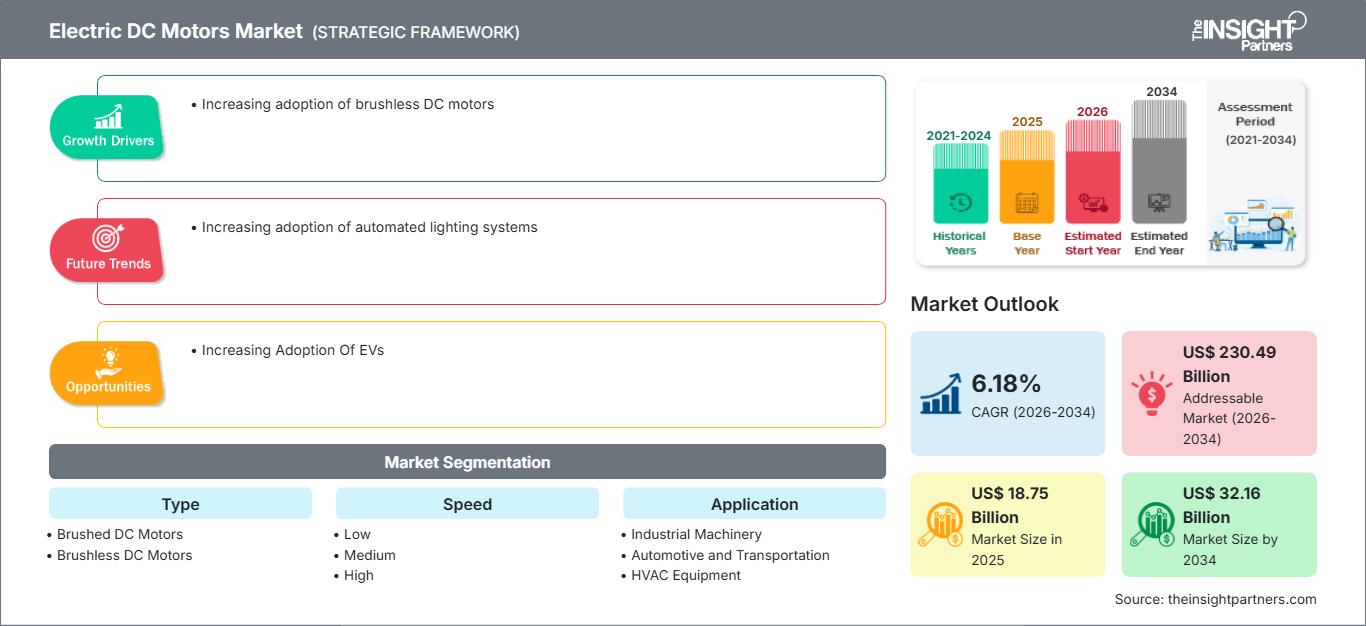
18.750 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
32.160 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,18 %
Índice de crecimiento
Mercado potencial
230.490 millones de dólares estadounidenses
(2026-2034)
El mercado de motores eléctricos de corriente continua (CC) alcanzó un valor de 18.750 millones de dólares en 2025 y se prevé que llegue a los 32.160 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 6,18% entre 2026 y 2034. La demanda está aumentando gracias a la adopción de sistemas de movimiento eléctrico, la automatización de los procesos de fabricación y la transición de sistemas de conmutación mecánicos a electrónicos en las empresas manufactureras. Los componentes de automoción, la maquinaria industrial, los sistemas de calefacción, ventilación y aire acondicionado, los sistemas aeroespaciales y los electrodomésticos garantizan, en conjunto, fuentes de ingresos diversificadas y sólidas.
En Norteamérica, se prevé que el mercado de motores eléctricos de corriente continua crezca entre un 5,4 % y un 5,9 % anual hasta 2034. La automatización en las fábricas, la robótica en los almacenes y la electrificación de los vehículos garantizan tanto la demanda de repuestos como la de equipos originales, mientras que la relocalización de la producción aumenta el interés por los sistemas de movimiento compactos. La adquisición basada en la eficiencia y el ecosistema de ingeniería también contribuye al aumento de la demanda de motores sin escobillas.
Evaluación y perspectivas del mercado de motores eléctricos de corriente continua.
- América del Norte: Su participación en 2025 alcanzó entre el 30 % y el 32 %, impulsada por la automatización, la industria aeroespacial y la movilidad eléctrica. Se prevé que la región registre una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 5,9 % entre 2026 y 2034.
- EE. UU.: El país representó entre el 81 % y el 83 % de los ingresos de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 6,0 % durante el período 2026-2034.
- Europa: La cuota de mercado en 2025 fue del 24-26%, liderada por Alemania, el Reino Unido, Francia, Italia y España. La regulación de la eficiencia respalda una tasa de crecimiento anual compuesta (TCAC) del 5,7-6,2% entre 2026 y 2034.
- Asia Pacífico: En 2025, la participación se situó entre el 36 % y el 38 %, con China, Japón, Corea del Sur e India a la cabeza de la producción. Se prevé que la región experimente un crecimiento anual compuesto del 6,8 % al 7,3 % entre 2026 y 2034.
- Segmento más importante: Los motores de CC sin escobillas representaron entre el 61 % y el 64 % de la cuota de mercado en 2025 y deberían registrar una tasa de crecimiento anual compuesta (CAGR) del 7,0 % al 7,5 % hasta 2034 gracias a sus ventajas en eficiencia y mantenimiento.
- Segmento de alto crecimiento: El sector automotriz y del transporte capturó entre el 27 % y el 30 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 7,3 % al 7,8 % durante el período 2026-2034.
- Empresas clave analizadas en detalle: ABB Ltd., Allied Motion Technologies Inc., AMETEK, Inc., Yaskawa Electric Corporation, MinebeaMitsumi Inc., Johnson Electric Holdings Limited, maxon motor ag, Nidec Corporation, Regal Rexnord Corporation y Siemens AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El diseño de los motores ha evolucionado gradualmente, pasando de la tecnología de escobillas y conmutadores a diseños sin escobillas con imanes permanentes, conmutación electrónica y sensores. Este cambio aumenta la densidad de potencia, reduce la fricción y mejora la controlabilidad de los motores en formatos compactos. La producción se localiza cada vez más para satisfacer la necesidad del cliente de plazos de entrega cortos y un acceso fiable a materias primas como imanes, cobre, semiconductores y rodamientos de alta calidad. El mercado de motores eléctricos de CC favorece cada vez más a los fabricantes que ofrecen un paquete completo de motores, controladores, sensores e ingeniería de aplicaciones, en lugar de solo componentes.
En los próximos años, las inversiones se extenderán a India, el Sudeste Asiático, México y Europa del Este, a medida que los fabricantes acerquen la producción de vehículos, electrodomésticos y equipos de automatización a los consumidores. Esta tendencia se verá reforzada por la promoción gubernamental de equipos eficientes y el uso de electricidad en los sistemas de transporte, si bien los requisitos de localización afectarán las fuentes de materias primas. Los proveedores que ofrezcan una plataforma versátil para el diseño de sus productos, controles fácilmente reprogramables y un mantenimiento sencillo serán los preferidos, ya que los consumidores comenzarán a valorar la eficiencia y la fiabilidad, además del bajo coste.
Alcance del informe de mercado de motores eléctricos de CC
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 18.750 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 32.160 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,18% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de motores eléctricos de corriente continua
Los factores que impulsan el crecimiento del mercado de motores eléctricos de CC incluyen el desarrollo de la automatización, el transporte electrificado, el flujo de aire de velocidad variable y los dispositivos alimentados por batería. La demanda comienza con las necesidades de los fabricantes de equipos originales (OEM) y se extiende a través de proveedores de componentes magnéticos, cobre, acero, rodamientos, sensores, electrónica de potencia y componentes de control, hasta llegar a integradores y distribuidores. El diseño de motores sin escobillas se aplica donde la eficiencia y la fiabilidad son más importantes que el mayor coste de la electrónica.
La oferta se ve influenciada por la disponibilidad de imanes de tierras raras, el plazo de entrega de semiconductores, la capacidad de bobinado y la precisión del mecanizado. Las empresas recurren a múltiples proveedores para los principales insumos y estandarizan los bastidores de los motores para garantizar su cadena de suministro. En 2024, la IEA vendió más de 17 millones de coches eléctricos; los estándares de eficiencia de los motores en Europa oscilan entre 0,12 y 1000 kW.
Según el informe del mercado de motores eléctricos de CC, este se encuentra altamente fragmentado debido a la existencia de diversas empresas de automatización y control de movimiento. La competencia entre los actores del mercado incluye a ABB Ltd., Siemens AG y Yaskawa Electric Corporation, que ofrecen el motor en paquetes combinados con variadores y controladores, mientras que Nidec Corporation, MinebeaMitsumi Inc., Johnson Electric Holdings Limited y maxon motor ag se centran en el tamaño y la especialización en aplicaciones específicas.
Las inversiones de capital se destinan a la integración de paquetes de control de motores, la localización de la producción y el desarrollo de tecnologías más eficientes. El posicionamiento estratégico se basa en la densidad de par, las propiedades acústicas, la gestión térmica, la compatibilidad del software, los servicios de cualificación y la red de servicio. Además, los proveedores están asegurando el suministro de imanes y componentes electrónicos, estableciendo centros de I+D cerca de sus clientes y desarrollando plataformas para diversas aplicaciones, como sistemas auxiliares para automóviles, robótica, bombas, ventiladores y electrodomésticos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de motores eléctricos de corriente continua: Perspectivas estratégicas
Perspectivas regionales
Mercado de motores eléctricos de corriente continua en Norteamérica
En 2025, representaba entre el 30 % y el 32 %, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 5,9 % entre 2026 y 2034. Los factores que impulsan el crecimiento del mercado de motores eléctricos de corriente continua incluyen las inversiones en automatización, la fabricación de aeronaves, los requisitos avanzados de climatización y las instalaciones existentes que necesitan ser reemplazadas. El crecimiento de la fabricación de automóviles y electrodomésticos en México contribuye a la demanda en Estados Unidos y Canadá.
Las iniciativas de localización incentivan a los proveedores a establecer instalaciones de bobinado, ensamblaje e ingeniería de aplicaciones cerca del cliente. El almacenamiento automatizado, la fabricación de semiconductores, el procesamiento de alimentos y la refrigeración de centros de datos amplían el mercado potencial. Existe una tendencia hacia la adquisición de motores de CC sin escobillas con retroalimentación, dado el elevado costo del mantenimiento.
Mercado estadounidense de motores eléctricos de corriente continua
EE. UU. contribuyó con el 81-83% de los ingresos de Norteamérica en 2025 y se espera que aumente entre un 5,5% y un 6,0% anual hasta 2034. La diversidad de consumo se debe a la producción de automóviles, proyectos de defensa, automatización logística y necesidades de reemplazo de maquinaria industrial. ABB Ltd., Nidec Corporation, Regal Rexnord Corporation, AMETEK, Inc. y Allied Motion Technologies Inc. tienen una presencia comercial/fabricante relevante. Las aplicaciones actuales favorecen los motores conmutados electrónicamente en ventilación, refrigeración, robótica, bombas y componentes automotrices. Las regulaciones gubernamentales sobre eficiencia energética, los cálculos de costos de los clientes y la relocalización impulsan las aplicaciones para maquinaria, aunque todavía existe un mercado para motores con escobillas en herramientas y aplicaciones de actuación que requieren una alta eficiencia en costos; sin embargo, el enfoque sin escobillas prevalece en los nuevos diseños.
Mercado europeo de motores eléctricos de corriente continua
Europa representó entre el 24 % y el 26 % en 2025 y se estima que tendrá una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,2 %. Alemania es dominante gracias a la automatización, el diseño y la ingeniería automotriz, y la exportación de máquinas herramienta. El Reino Unido resulta atractivo por sus aplicaciones, que incluyen la industria aeroespacial, los dispositivos médicos y la fabricación avanzada. Francia abarca la industria aeroespacial, los sistemas ferroviarios, la climatización y los electrodomésticos, mientras que los clústeres italianos de embalaje y máquinas herramienta requieren un control de movimiento pequeño y más eficiente. Las aplicaciones españolas incluyen la fabricación de automóviles y las energías renovables. Los requisitos de ecodiseño dentro de la Unión Europea, que exigen las normas IE4 para ciertos motores eléctricos industriales, obligan a los proveedores a crear soluciones eficientes y a cumplir con la normativa.
Mercado de motores eléctricos de CC en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 36 % y el 38 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,3 %. Los principales actores de China utilizan vehículos eléctricos, electrodomésticos, electrónica y maquinaria industrial, mientras que Japón y Corea del Sur ofrecen experiencia en ingeniería de precisión y robótica.
La fabricación e inversión en infraestructura por parte de India, junto con la producción de automóviles eléctricos, impulsan la producción local, mientras que Australia se centra en la minería, la climatización y la manipulación de materiales. Esto es posible gracias a las economías de escala en la región en los sectores de imanes, electrónica y ensamblaje de motores.
Mercado de motores eléctricos de corriente continua en Oriente Medio y África
Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,3 % hasta 2034. Arabia Saudita lidera este crecimiento, ya que la diversificación industrial, la logística, el agua y los programas de construcción aumentan la demanda de bombas, ventiladores, cintas transportadoras y equipos automatizados.
Los Emiratos Árabes Unidos construyen centros de datos, aeronaves y edificios inteligentes, mientras que Sudáfrica se dedica a la minería y a la sustitución de equipos industriales. En el resto de Oriente Medio y África, los problemas con la red eléctrica y el difícil entorno operativo hacen que los motores duraderos y eficientes sean más deseables, a pesar de la reducida base de producción en la región.
Análisis de segmentación
Tipo
Se prevé que el segmento de Tipo crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 6,6 % durante el período 2026-2034. El mercado abarca desde plataformas económicas con escobillas hasta arquitecturas sin escobillas de mayor valor. La selección depende del ciclo de trabajo, la controlabilidad, los límites acústicos, el acceso para el mantenimiento y el coste de la electrónica. La adopción de la tecnología sin escobillas se acelera en sistemas de servicio continuo y de precisión, mientras que los productos con escobillas conservan su utilidad práctica en entornos donde la simplicidad y el bajo coste inicial son factores clave.
- Motores de CC con escobillas: Estas unidades siguen ocupando un lugar importante en herramientas, actuadores, juguetes y maquinaria intermitente porque su control es sencillo, existen canales de reemplazo establecidos y los costos de adquisición siguen siendo relativamente bajos.
- Motores de CC sin escobillas: Este subsegmento, el más grande, se beneficia de una alta eficiencia, una larga vida útil, un funcionamiento silencioso y un control electrónico preciso, lo que lo convierte en un elemento estratégico fundamental para los sistemas auxiliares de vehículos eléctricos, la robótica, la climatización y los electrodomésticos de alta gama.
Velocidad
Se prevé que el segmento de velocidad crezca a una tasa compuesta anual del 5,9 % al 6,4 % hasta 2034. La selección de la velocidad del motor refleja cada vez más la optimización a nivel de sistema, en lugar de una clasificación aislada. Las relaciones de transmisión, la refrigeración, las curvas de par, los algoritmos de control y las limitaciones de ruido determinan la idoneidad. Las plataformas de velocidad media cubren la base industrial más amplia, mientras que los diseños de alta velocidad se benefician de compresores y sopladores compactos, y los productos de baja velocidad admiten el accionamiento directo.
- Baja velocidad: Los motores de baja velocidad son compatibles con transportadores de accionamiento directo, actuadores, bombas y sistemas de posicionamiento donde el par de arranque, la controlabilidad y la menor complejidad de la caja de engranajes son más importantes que la potencia de rotación máxima.
- Velocidad media: Las unidades de velocidad media abarcan una amplia base de clientes potenciales en maquinaria industrial, electrodomésticos, equipos de climatización y sistemas auxiliares para automóviles, equilibrando el par útil, el rendimiento térmico, la disponibilidad de componentes y un comportamiento acústico controlable.
- Alta velocidad: Los diseños de alta velocidad son estratégicamente importantes para sopladores, compresores, husillos y sistemas aeroespaciales compactos, donde la densidad de potencia y el tamaño reducido justifican el uso de rodamientos sofisticados, sistemas de equilibrado, refrigeración y control electrónico.
Solicitud
Se prevé que el segmento de aplicaciones registre una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,7 % durante el período 2026-2034. La adopción varía según el ciclo de cualificación, el entorno operativo, el perfil de uso y la economía del ciclo de vida. La electrificación del sector automotriz impulsa el crecimiento incremental más significativo, mientras que la maquinaria industrial proporciona una demanda recurrente diversificada. Los sectores de climatización, aeroespacial y electrodomésticos benefician a los proveedores que combinan la eficiencia del motor con un diseño compacto, bajo nivel de ruido y electrónica de control fiable.
- Maquinaria industrial: La automatización, la robótica, el embalaje, la manipulación de materiales y las máquinas herramienta mantienen la demanda de par controlable y respuesta rápida, mientras que los proyectos de modernización crean oportunidades recurrentes para motores, variadores y sistemas de retroalimentación compatibles.
- Automoción y transporte: Los sistemas auxiliares relacionados con la propulsión, como bombas, ventiladores, asientos, dirección, frenado y sistemas de gestión térmica, convierten a este sector en una aplicación de alto crecimiento, donde el rigor en la cualificación favorece las plataformas escalables, eficientes y trazables.
- Equipos de climatización: El flujo de aire variable, el funcionamiento silencioso y los códigos de construcción que priorizan el ahorro energético favorecen la adopción de motores sin escobillas en ventiladores, sopladores, compresores y bombas, especialmente cuando la electrónica integrada simplifica la instalación y permite un control en función de la demanda.
- Sector aeroespacial y de defensa: Los sistemas de actuación, control ambiental, bombas y plataformas no tripuladas requieren una alta densidad de potencia, redundancia y una cualificación rigurosa, lo que genera una demanda de menor volumen pero de gran valor estratégico, con ciclos de vida de programas prolongados.
- Electrodomésticos: Los frigoríficos, lavadoras, aspiradoras, equipos de cocina y productos para el cuidado del aire de alta gama utilizan cada vez más motores compactos sin escobillas para reducir el ruido y el consumo de energía, al tiempo que permiten incorporar funciones de control digital diferenciadas.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Maquinaria industrial |
Alto |
Movimiento inteligente |
Maduro |
|
Automoción y transporte |
Alto |
Electrificación de vehículos |
Escalada |
|
Equipos de climatización |
Medio |
Flujo de aire variable |
Escalada |
|
Aeroespacial y Defensa |
Medio |
Accionamiento eléctrico |
Emergente |
|
Electrodomésticos |
Medio |
Eficiencia silenciosa |
Maduro |
Factores que impulsan el crecimiento del mercado de motores eléctricos de corriente continua y análisis de su impacto
La electrificación aumenta el contenido de motor por vehículo.
Los vehículos eléctricos e híbridos requieren múltiples motores compactos para la gestión térmica, bombas, frenado, dirección, asientos, cierres y refrigeración de la batería, incluso cuando la propulsión utiliza una arquitectura de motor diferente. La IEA informó que las ventas mundiales de automóviles eléctricos superaron los 17 millones en 2024 y los 20 millones en 2025. Esta creciente base instalada aumenta los programas de cualificación y favorece las unidades sin escobillas, que ofrecen eficiencia, controlabilidad y una larga vida útil. Los proveedores se benefician no solo de la producción de vehículos, sino también de la proliferación de plataformas en turismos, vehículos comerciales, motocicletas y maquinaria todoterreno. El impacto en el mercado es mayor para los fabricantes capaces de cumplir con los estándares de calidad automotriz, localizar la electrónica y demostrar un acceso estable a imanes y semiconductores.
La automatización industrial aumenta la demanda de movimientos de precisión.
Los fabricantes están incorporando robots, cintas transportadoras, almacenamiento automatizado, líneas de envasado y posicionamiento mediante visión artificial para mejorar la productividad y compensar las limitaciones de mano de obra. Los motores de CC ofrecen una respuesta rápida, un amplio control de velocidad y una integración compacta, lo que los hace idóneos para ejes auxiliares y plataformas móviles. La demanda se extiende más allá de las fábricas de nueva construcción, ya que los equipos existentes pueden modernizarse con motores, codificadores y controladores que mejoran la repetibilidad y permiten la monitorización del estado. El impacto en el mercado resultante es una base de clientes más amplia que abarca instalaciones de fabricantes de equipos originales (OEM), repuestos y soporte técnico. Los proveedores que integran motores con variadores, retroalimentación, engranajes e interfaces de software pueden generar mayor valor y reducir el tiempo de integración para los fabricantes de maquinaria.
La eficiencia y la economía del ciclo de vida transforman las adquisiciones.
En las decisiones de compra, el consumo de energía, el mantenimiento y el tiempo de inactividad tienen cada vez más peso que el precio inicial del motor. Los diseños sin escobillas eliminan el desgaste de la conmutación mecánica, reducen el mantenimiento y permiten un control de velocidad variable que ajusta la potencia a la carga. La Comisión Europea estima que los motores cubiertos representaron 380 millones de unidades y consumieron 1326 TWh anuales en 2020, lo que demuestra por qué la eficiencia sigue siendo una prioridad política. Si bien muchas configuraciones de CC quedan fuera de las normas específicas para motores de inducción, la normativa influye en los estándares de diseño de los fabricantes de equipos originales (OEM) y en las expectativas de los clientes. En consecuencia, los compradores solicitan documentación sobre eficiencia, rendimiento térmico, facilidad de reparación y diagnóstico digital. Los proveedores que cuantifican el ahorro operativo y ofrecen soporte técnico a largo plazo pueden justificar precios elevados y acelerar los ciclos de reemplazo.
Tendencias futuras del mercado de motores eléctricos de corriente continua
Plataformas de motores definidas por software
Las tendencias del mercado de motores eléctricos de CC se centrarán cada vez más en plataformas configurables donde el hardware común admite múltiples aplicaciones mediante firmware, selección de sensores y ajuste del controlador. Los datos integrados de corriente, temperatura, vibración y posición permitirán un control de par adaptativo y la detección temprana de fallos. Los fabricantes de equipos originales (OEM) pueden acortar los plazos de desarrollo reutilizando familias de motores cualificadas en diferentes líneas de productos, mientras que los proveedores pueden reducir el inventario mediante variantes parametrizadas. Los requisitos de ciberseguridad y seguridad funcional adquirirán mayor importancia a medida que los motores se conecten a redes industriales y vehículos. La ventaja competitiva se desplazará hacia los proveedores que combinen el diseño electromagnético, la electrónica de potencia, los algoritmos de control y el análisis del ciclo de vida dentro de un entorno de integración documentado.
Diseños de alta densidad de potencia con uso eficiente de materiales
El desarrollo futuro se centrará en obtener mayor par motor con paquetes más pequeños, reduciendo al mismo tiempo la exposición a costosos imanes y cobre. Los ingenieros perfeccionarán la disposición de los bobinados, los circuitos magnéticos, las vías de refrigeración, las laminaciones y las estructuras del rotor para mejorar la densidad de potencia sin sacrificar la durabilidad. Se invertirá en químicas magnéticas alternativas, diseños con menor contenido de tierras raras y un mejor reciclaje, a medida que los compradores busquen cadenas de suministro resilientes. La fabricación aditiva y la inspección automatizada de bobinados podrían permitir geometrías y controles de calidad que antes no eran rentables. El resultado será una gama más amplia de motores compactos para robótica, aeroespacial, movilidad y equipos portátiles, acompañada de requisitos más estrictos de validación térmica y recuperación de materiales al final de su vida útil.
Oportunidades de mercado para motores eléctricos de corriente continua
Localizar la producción de componentes electrónicos para motores en centros emergentes.
Los fabricantes pueden consolidar su posición estratégica centralizando el ensamblaje de motores, la producción de controladores, las pruebas y la ingeniería de aplicaciones en India, México, el Sudeste Asiático y Europa del Este. Estas ubicaciones combinan la creciente actividad de los fabricantes de equipos originales (OEM) con la presión por reducir los plazos de entrega y aumentar el contenido regional. La inversión debe priorizar las líneas modulares capaces de producir múltiples tamaños de bastidor, así como los programas de desarrollo de proveedores para rodamientos, laminaciones estampadas, arneses y componentes electrónicos. La ingeniería conjunta con clientes clave puede asegurar la nominación de plataformas antes de que la capacidad se implemente por completo. Un enfoque por fases, que comience con el ensamblaje y las pruebas antes de una localización más profunda de los componentes, limita el riesgo de ejecución y, al mismo tiempo, crea una capacidad de respuesta en el servicio que los productos importados no pueden igualar fácilmente.
Desarrollar kits de modernización para bases instaladas industriales.
Una amplia base instalada de transportadores, prensas, equipos de bobinado, bombas y sistemas de manipulación de materiales ofrece oportunidades que van más allá de la adquisición de maquinaria nueva. Los proveedores pueden ofrecer paquetes de modernización diseñados a medida, que combinan motores eficientes, variadores, sistemas de retroalimentación, adaptadores de montaje y asistencia para la puesta en marcha. Las previsiones del mercado de motores eléctricos de CC favorecen este enfoque, ya que permite a los clientes mejorar el tiempo de actividad y la capacidad de control sin necesidad de sustituir líneas de producción completas. Las alianzas estratégicas con integradores de sistemas y proveedores de mantenimiento permiten identificar activos propensos a fallos y estandarizar las conversiones. La financiación o los contratos basados en el rendimiento pueden acelerar la adopción en entornos con presupuestos de capital limitados. Los programas exitosos requieren compatibilidad verificada, ahorros documentados, disponibilidad de repuestos y capacitación que reduzca el riesgo de instalación.
Novedades recientes
- Julio de 2026: Domel desarrolla motores de engranajes BLDC personalizados con codificadores y frenos para vehículos guiados autónomos (AGV), robots móviles autónomos (AMR), vehículos terrestres no tripulados (UGV) y otras plataformas robóticas móviles.
- Octubre de 2025: Delta Line amplía su gama con los nuevos servomotores CC sin escobillas con controlador de movimiento integrado IVI100 e IVI110. Mayor potencia, compacidad y seguridad para la automatización industrial y la intralogística. Tras el éxito de nuestros servomotores integrados IVI060 e IVI080, y en respuesta a las numerosas solicitudes de nuestros clientes, Delta Line se enorgullece de presentar dos nuevas incorporaciones a la familia: IVI100 e IVI110.
- Abril de 2026: Toshiba Electronic Devices & Storage Corporation («Toshiba») ha comenzado a distribuir muestras de ingeniería del «TB9M030FG», la última incorporación a su serie «SmartMCD» de dispositivos de control de motores. Este nuevo dispositivo integra un microcontrolador (MCU) y un controlador de motor, e incorpora tecnología de control sin sensores para el funcionamiento a baja velocidad de motores de CC sin escobillas trifásicos. El TB9M030FG es adecuado para el control sin sensores de los motores de CC sin escobillas trifásicos utilizados en aplicaciones automotrices, como bombas de agua eléctricas, bombas de aceite eléctricas, ventiladores eléctricos y sopladores eléctricos.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -