
Mercado de circuladores de fibra óptica: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de circuladores de fibra óptica y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (3 puertos, 4 puertos, más de 4 puertos); aplicación (telecomunicaciones, medicina e imagen, equipos semiconductores, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00014529
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
1.240 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
2.160 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,36 %
Índice de crecimiento
Mercado potencial
15.380 millones de dólares estadounidenses
(2026-2034)
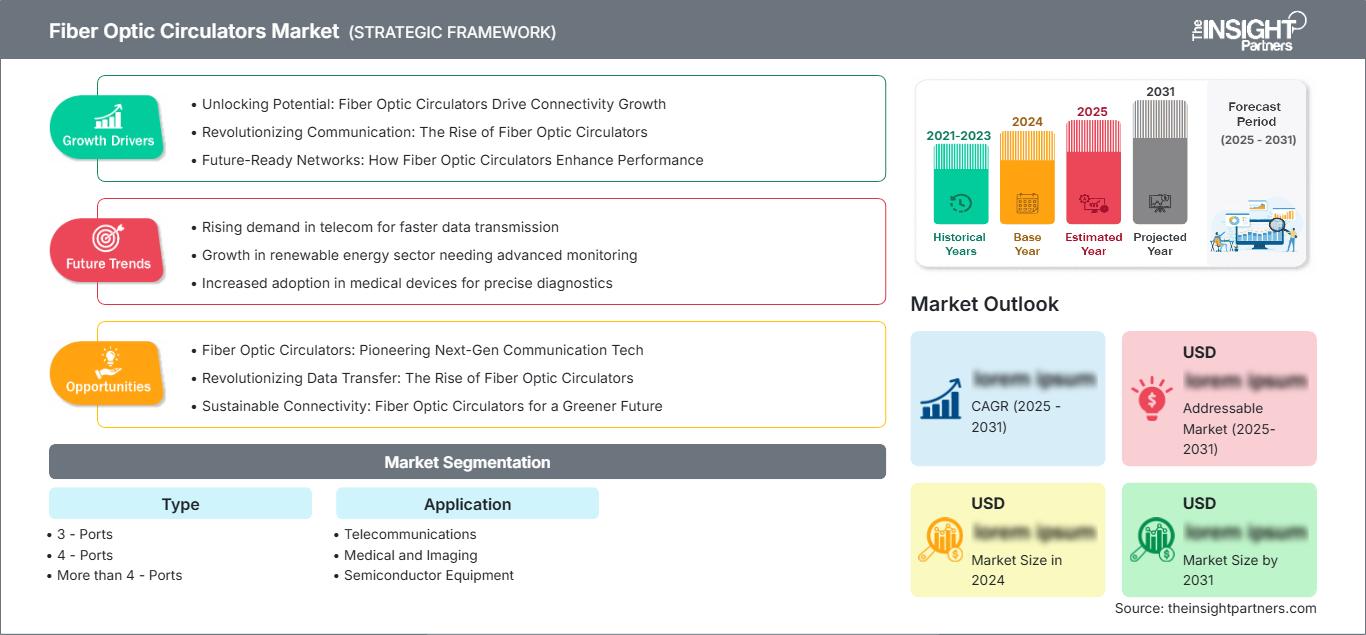
Se prevé que el mercado de circuladores de fibra óptica crezca de 1240 millones de dólares en 2025 a 2160 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,36 %. Entre los factores que impulsan este crecimiento se incluyen su aplicación en el enrutamiento de señales ópticas, la comunicación bidireccional, las operaciones con longitudes de onda y la fotónica de precisión en diversos ámbitos como las telecomunicaciones, la medicina, la imagenología y los equipos semiconductores.
Se prevé que el mercado norteamericano de circuladores de fibra óptica crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,5 % entre 2026 y 2034. Entre los factores que contribuyen a este crecimiento se incluyen el avance de la infraestructura de banda ancha, las redes ópticas coherentes y la incorporación de tecnologías de imágenes ópticas en el sector sanitario.
Evaluación y perspectivas del mercado de circuladores de fibra óptica
- América del Norte representó entre el 29 % y el 32 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,5 % durante el período 2026-2034, impulsada por las mejoras en las redes ópticas, la expansión de la fibra óptica hasta el hogar (FTTH) y la fabricación de productos fotónicos.
- En 2025, Estados Unidos representó entre el 78 % y el 82 % de los ingresos de Norteamérica y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,6 % durante el período 2026-2034, impulsado por los usuarios de telecomunicaciones, defensa e imágenes médicas.
- Europa representó entre el 23 % y el 26 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 6,2 % durante el período 2026-2034, con Alemania, el Reino Unido, Francia, Italia y España a la cabeza en su adopción.
- La región de Asia-Pacífico acaparó entre el 34 % y el 37 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 6,9 % al 7,6 % durante el período 2026-2034, liderada por los ecosistemas de componentes vinculados a China, Japón, Corea del Sur, India y Taiwán.
- El segmento más grande, el segmento 3 (dispositivos de puertos), representó entre el 58 % y el 62 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,6 % durante el período 2026-2034, debido a que satisfacen las necesidades básicas de enrutamiento bidireccional.
- El segmento de alto crecimiento de equipos para semiconductores representó una cuota de mercado del 18-21% en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 7,0-7,8% durante el período 2026-2034, impulsado por la demanda de láser, metrología y sensores.
- Empresas clave analizadas en detalle : AC Photonics, Inc.; AFW Technologies Pty Ltd.; Agiltron Inc.; Clearfield, Inc.; DPM Photonics; IDIL Fibres Optiques; Laser 2000 GmbH; LEAD Fiber Optics Co., Ltd.; OF-Link Communications Co., Ltd.; Shenzhen Lightcomm Technology Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los circuladores ópticos han pasado de ser componentes experimentales de laboratorio a piezas pasivas disponibles comercialmente en sistemas de alta densidad de longitud de onda, sensores ópticos y soluciones de redes de acceso de alta velocidad. La tecnología de producción se ha visto mejorada por los avances en el empaquetado de microóptica, las fibras de mantenimiento de polarización, una mejor gestión de la pérdida de inserción y un mayor rendimiento de aislamiento. El mercado está cada vez más impulsado por los proveedores de servicios de telecomunicaciones que necesitan componentes de enrutamiento de menor tamaño y por los fabricantes de instrumentación que requieren un rendimiento óptico robusto independientemente de la longitud de onda.
La demanda futura se vería impulsada por la densidad de fibra, la tomografía de coherencia óptica, los estudios lidar y las aplicaciones de láseres semiconductores, que se beneficiarían de elementos de enrutamiento no recíprocos fiables. Asia-Pacífico aporta volumen mediante la fabricación de componentes fotónicos, mientras que Norteamérica y Europa se centran en componentes cualificados para aplicaciones controladas y de alta fiabilidad. Las prácticas de compra basadas en estándares, el cumplimiento de la RoHS, los requisitos de Telcordia y la miniaturización de los sistemas garantizarían que los proveedores presten atención a la repetibilidad, la estabilidad térmica y el rendimiento de las pérdidas dependientes de la polarización.
Alcance del informe de mercado de circuladores de fibra óptica
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.240 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.160 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,36% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de circuladores de fibra óptica
El crecimiento de los circuladores de fibra óptica se atribuye al aumento del ancho de banda, la comunicación bidireccional de fibra única y la necesidad de gestionar las reflexiones en las configuraciones ópticas. Los proveedores de telecomunicaciones utilizan los circuladores en configuraciones WDM, OADM, amplificadores y sistemas de monitorización, mientras que el sector sanitario y la industria los emplean en sistemas OCT, de detección y de prueba. Su importancia radica en el enrutamiento secuencial de la luz de un puerto a otro sin retropropagación.
La cadena de valor está compuesta por proveedores de microóptica, férulas/fibra, recubrimientos, ensamblaje, distribuidores e integradores de sistemas OEM. La cadena de suministro depende de cristales magnetoópticos, fibras de mantenimiento de polarización, calidad de los conectores, pruebas ambientales y empaques de formato pequeño. Por parte del comprador, el análisis se centra en la pérdida de inserción, el aislamiento, la pérdida de retorno, el rango de longitud de onda, la capacidad de manejo de potencia y la cantidad de puertos.
El informe del mercado de circuladores de fibra óptica indica un panorama competitivo compuesto por proveedores de catálogos, proveedores de fotónica a medida y proveedores de componentes de telecomunicaciones. AC Photonics, Inc., Agiltron Inc., OF-Link Communications Co., Ltd. y Shenzhen Lightcomm Technology Co., Ltd. compiten ofreciendo diferentes longitudes de onda y variantes que mantienen la polarización, mientras que Clearfield, Inc. satisface los requisitos de implementación de redes mediante su oferta de componentes ópticos.
Entre las tendencias de inversión se incluyen circuladores de alta potencia, módulos circuladores compatibles con OCT, circuladores pequeños de 3 puertos y circuladores personalizados de 4 puertos. AFW Technologies Pty Ltd., DPM Photonics, IDIL Fibres Optiques, Laser 2000 GmbH y LEAD Fiber Optics Co., Ltd. aumentan su cuota de mercado gracias a sus habilidades y competencias en distribución e integración. El posicionamiento estratégico se basará en las posibilidades de cualificación y el rendimiento óptico.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de circuladores de fibra óptica: Perspectivas estratégicas
Perspectivas regionales
Mercado de circuladores de fibra óptica en Norteamérica
La cuota de mercado de los circuladores de fibra óptica en Norteamérica fue del 29-32% en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,8-6,5% entre 2026 y 2034. Las aplicaciones incluyen operadores de telecomunicaciones, comunicaciones de datos, investigación de imágenes médicas, fotónica aeroespacial y laboratorios universitarios, donde se requiere un aislamiento de señal de alta eficiencia.
Los factores estructurales involucrados son la financiación de banda ancha, el backhaul 5G, las instalaciones FTTH y la disponibilidad de proveedores de componentes fotónicos. Las empresas que respaldan la disponibilidad regional a través de sus líneas de productos son AC Photonics, Inc., Agiltron Inc. y Clearfield, Inc. Los compradores buscan trazabilidad y compatibilidad con conectores estándar.
Mercado de circuladores de fibra óptica en EE. UU.
América del Norte representó entre el 78 % y el 82 % de los ingresos totales en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,6 % entre 2026 y 2034. Entre las áreas de aplicación que contribuyen a la demanda se incluyen las telecomunicaciones, la tomografía de coherencia óptica (OCT), la detección por fibra óptica, los equipos de prueba y las herramientas de procesamiento de semiconductores que requieren el enrutamiento de señales ópticas dentro de longitudes de onda específicas.
Entre las empresas presentes en el sector se encuentran AC Photonics, Inc., con sede en Santa Clara; Agiltron Inc., en Massachusetts; y Clearfield, Inc., en el ecosistema de instalación de fibra óptica. El mercado se beneficia de proyectos de fotónica para la defensa, la modernización de redes de banda ancha y el desarrollo de dispositivos médicos, donde los proveedores deben proporcionar hojas de datos, clasificaciones ambientales y conectores personalizados.
Mercado europeo de circuladores de fibra óptica
Europa ostentaba una cuota de mercado del 23-26% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5,5-6,2% entre 2026 y 2034. El crecimiento europeo estará impulsado por Alemania, gracias a sus láseres industriales, metrología e instrumentos de investigación. El Reino Unido contribuirá al sector de laboratorios de fotónica y pruebas de telecomunicaciones, mientras que Francia, Italia y España incrementarán la demanda en el ámbito de la detección por fibra óptica, la imagen médica y la instrumentación óptica.
Los compradores europeos prefieren productos certificados, que cumplan con la normativa RoHS y que ofrezcan estabilidad en un amplio rango de temperaturas. IDIL Fibres Optiques y Laser 2000 GmbH se especializan en canales de fotónica, mientras que DPM Photonics satisface las necesidades de componentes personalizados. Europa experimentará un crecimiento moderado, ya que sus necesidades regionales de aplicaciones requieren sistemas ópticos para la industria y el sector sanitario.
Mercado de circuladores de fibra óptica en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 34 % y el 37 % de la cuota de mercado en 2025, con una tasa de crecimiento prevista del 6,9 % al 7,6 % entre 2026 y 2034. China domina el mercado gracias a su producción de componentes y redes ópticas. Japón y Corea del Sur abastecen el mercado mediante la demanda de semiconductores, sensores e instrumentación. India y Australia contribuyen gracias a la modernización de las telecomunicaciones y a su uso en investigación.
Las políticas nacionales y los factores que impulsan el crecimiento del mercado incluyen iniciativas de banda ancha, la localización de semiconductores y el clúster de fabricación de fotónica. Entre las empresas que fortalecen la cadena de suministro en la región se encuentran Shenzhen Lightcomm Technology Co., Ltd., LEAD Fiber Optics Co., Ltd. y OF-Link Communications Co., Ltd., gracias a sus circuladores ópticos, aisladores, acopladores y WDM.
Mercado de circuladores de fibra óptica de Oriente Medio y África
Se estima que el crecimiento de la región de Oriente Medio y África (MEA) se situará en un rango de entre el 5,7 % y el 6,4 % de tasa de crecimiento anual compuesta (CAGR) durante el período 2026-2034, impulsado por el desarrollo de la infraestructura de fibra óptica en Arabia Saudita, los proyectos de conectividad en las ciudades inteligentes de los Emiratos Árabes Unidos y la demanda generada por las mejoras de la red troncal y las conexiones institucionales en Sudáfrica y el resto de MEA.
El contexto energético y de infraestructura es importante, ya que la red de fibra óptica facilita la monitorización de la industria del petróleo y el gas, las comunicaciones de servicios públicos y la seguridad de las comunicaciones gubernamentales. Si bien la demanda en Oriente Medio y África es menor que en otras regiones, se instalan circuladores ópticos donde el uso de fibra bidireccional, sensores y arquitectura de monitorización justifica la necesidad de componentes de alto rendimiento.
Análisis de segmentación
Tipo
Se prevé que este tipo de tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,7 % durante el período 2026-2034 . El mercado abarca configuraciones de 3, 4 y más de 4 puertos. La selección depende de la complejidad del enrutamiento, el aislamiento de la ruta óptica, la banda de longitud de onda, el formato de encapsulado y si el sistema final requiere enrutamiento de telecomunicaciones estándar o flexibilidad de instrumentación avanzada.
- 3 - Los dispositivos con puertos predominan porque admiten la ruta de señal más común, moviendo la luz del puerto 1 al puerto 2 y las señales reflejadas hacia el puerto 3.
- 4 - Los dispositivos de puertos dan servicio a sistemas que requieren mayor flexibilidad de enrutamiento, separación de canales bidireccional o configuraciones de inserción/extracción más complejas en diseños ópticos de telecomunicaciones y laboratorios.
- Las configuraciones de más de 4 puertos son productos especializados que se utilizan en investigación, detección o instrumentación personalizada, donde los diseñadores necesitan un enrutamiento compacto que vaya más allá de las rutas secuenciales estándar.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,9 % durante el período 2026-2034 . La demanda de aplicaciones es mayor donde se requiere gestionar la luz reflejada o que se propaga en sentido contrario sin añadir hardware de conmutación voluminoso. Las telecomunicaciones siguen siendo el principal sector de uso, mientras que los sistemas médicos y de imagen requieren un enrutamiento con baja reflexión posterior y los equipos de semiconductores se benefician de trayectorias estables para láseres y metrología.
- Las telecomunicaciones utilizan circuladores en arquitecturas WDM, de adición/extracción óptica, de amplificación, de monitorización y de fibra única bidireccional, donde la baja pérdida de inserción y el aislamiento protegen la calidad de la señal.
- La demanda en el ámbito médico y de diagnóstico por imagen está ligada a la tomografía de coherencia óptica (OCT), la endoscopia, la espectroscopia y los sistemas ópticos biomédicos, que requieren una separación precisa de la luz emitida y la reflejada.
- La adopción de equipos para semiconductores está aumentando en herramientas láser, metrología, interferometría y plataformas de detección, donde un enrutamiento estable mejora la repetibilidad de las mediciones y el control de la trayectoria óptica.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Telecomunicaciones |
Alto |
Enrutamiento de fibra |
Maduro |
|
Medicina e imagenología |
Medio |
Imágenes OCT |
Escalada |
|
Equipos semiconductores |
Medio |
Metrología láser |
Emergente |
Análisis de los factores que impulsan el crecimiento del mercado de circuladores de fibra óptica y su impacto
La densificación de la fibra aumenta la demanda de enrutamiento bidireccional.
Las redes de telecomunicaciones siguen evolucionando hacia una mayor utilización de la fibra óptica a medida que los operadores amplían la capacidad de FTTH, el transporte metropolitano y el backhaul 5G. Los circuladores ópticos ayudan a transmitir señales de subida y bajada a través de arquitecturas eficientes, aislando las rutas reflejadas que podrían degradar el rendimiento. El impacto en el mercado es mayor en redes de acceso densas y sistemas WDM, donde el ahorro de fibras y la reducción del ruido óptico tienen implicaciones directas en los costes. A medida que los proveedores de equipos de red estandarizan los módulos de componentes pasivos compactos, los circuladores cualificados se convierten en artículos de compra recurrentes en lugar de dispositivos de laboratorio únicos. Este factor impulsa la demanda de dispositivos de 3 puertos y opciones de longitud de onda personalizadas en todo el mercado.
La tomografía de coherencia óptica (OCT) y las imágenes biomédicas requieren trayectorias de baja retroreflexión.
Los sistemas de imágenes médicas, especialmente las plataformas OCT, dependen de una separación precisa entre la luz emitida y las señales reflejadas. Los circuladores mejoran la relación señal-ruido al dirigir las reflexiones hacia los detectores y limitar la retroalimentación no deseada hacia las fuentes. El impacto en el mercado se traduce en una transición constante de componentes de uso general hacia dispositivos con especificaciones más estrictas de longitud de onda, encapsulado y fiabilidad. Los fabricantes de equipos de imagen valoran la baja pérdida de inserción, el comportamiento de polarización estable y el tamaño reducido, ya que estos parámetros influyen en la resolución, la repetibilidad y el tamaño del sistema. Los proveedores que pueden ofrecer soporte para lotes de prototipos y cualificación de producción obtienen una ventaja competitiva a medida que la óptica biomédica se traslada de los laboratorios de investigación a la instrumentación clínica general.
Las herramientas de semiconductores aumentan la precisión del contenido fotónico.
Los equipos de semiconductores utilizan cada vez más la fotónica para inspección, metrología, interferometría, alineación de obleas y procesamiento láser. Estas herramientas requieren un enrutamiento predecible de las señales ópticas y protección contra las reflexiones que pueden interferir con los láseres o las trayectorias de medición. Esto se traduce en una creciente demanda de circuladores de alta estabilidad, con mantenimiento de polarización y encapsulados a medida, capaces de operar dentro de subsistemas ópticos de ingeniería precisa. La cualificación de componentes es un proceso largo, pero los diseños exitosos pueden generar pedidos recurrentes a lo largo de la vida útil de la herramienta. Este factor también fomenta una colaboración más estrecha entre los proveedores de circuladores, los diseñadores de módulos ópticos y los fabricantes de equipos que buscan ensamblajes compactos con un rendimiento documentado en rangos de temperatura y potencia.
Tendencias futuras del mercado de circuladores de fibra óptica
Los diseños de mayor potencia que mantienen la polarización amplían los casos de uso.
Las tendencias del mercado de circuladores de fibra óptica apuntan hacia diseños de mantenimiento de polarización de mayor potencia para láseres de fibra, sensores, instrumentación y herramientas para semiconductores. Los productos futuros deberán combinar baja pérdida de inserción, alta relación de extinción, estabilidad térmica y encapsulado compacto sin sacrificar la fiabilidad. La demanda irá más allá de las longitudes de onda de telecomunicaciones estándar, ya que los laboratorios y los fabricantes de equipos originales (OEM) trabajan en bandas visibles, infrarrojas cercanas y especiales. Los proveedores con experiencia en microóptica y líneas de fabricación configurables estarán mejor posicionados, dado que los clientes solicitan cada vez más cambios en la longitud de onda, el conector, el tipo de fibra y el encapsulado durante la cualificación.
Los módulos específicos de la aplicación reemplazan a los componentes independientes.
En el futuro, las compras se centrarán cada vez más en subconjuntos basados en circuladores que integren conectores, acopladores, filtros, aisladores o tomas de monitorización para una integración OEM más rápida. Este cambio reduce el esfuerzo de ingeniería para los fabricantes de equipos y ofrece a los proveedores mayor valor por cada diseño incorporado. Los proveedores de telecomunicaciones podrían usar módulos compactos para nodos de acceso y WDM, mientras que los clientes de imagen y semiconductores preferirán bloques ópticos validados. Esta tendencia beneficia a las empresas que logran pasar de las ventas por catálogo a módulos de ingeniería conjunta con documentación, repetibilidad y soporte de producción escalable.
Oportunidades de mercado para circuladores de fibra óptica
Paquetes personalizados de OCT y sensores para programas OEM.
Las previsiones del mercado de circuladores de fibra óptica respaldan la inversión en paquetes listos para fabricantes de equipos originales (OEM) para plataformas de OCT, espectroscopia, lidar y sensores de fibra. Los desarrolladores de equipos suelen necesitar lotes pequeños durante la creación de prototipos, seguidos de una producción controlada una vez validada la ruta óptica. Los proveedores pueden generar oportunidades ofreciendo ajuste de longitud de onda, selección de fibra, personalización de conectores, pruebas ambientales y documentación de ensamblaje en un solo paquete. Este enfoque ayuda a los compradores a reducir el riesgo de integración y acelera la aprobación del diseño. Los clientes más atractivos son los fabricantes de imágenes médicas, sensores industriales e instrumentos de laboratorio, que valoran el soporte técnico más que el precio unitario más bajo.
Alianzas de suministro locales para despliegues de telecomunicaciones
Los fabricantes de equipos de telecomunicaciones y los contratistas de despliegue de fibra necesitan un suministro fiable de componentes durante los despliegues de banda ancha y backhaul. Los proveedores de circuladores pueden generar oportunidades a través de distribuidores regionales, variantes en stock y soporte para aplicaciones WDM, OADM y sistemas bidireccionales de fibra única. Las alianzas locales reducen el riesgo de retrasos en los plazos de entrega y ayudan a los clientes a resolver dudas sobre conectores, longitud de onda y embalaje antes del despliegue. Esta oportunidad es especialmente fuerte en Asia Pacífico y Norteamérica, donde la inversión en fibra es considerable y la adquisición favorece las alternativas cualificadas. Los proveedores que combinan la disponibilidad de catálogos estándar con una rápida personalización pueden ganar cuota de mercado sin competir únicamente por precio.
Novedades recientes
- Marzo de 2026: SENKO Advanced Components, líder mundial en conectividad de fibra óptica, anunció un avance significativo en la conectividad de fibra desmontable para ópticas coempaquetadas (CPO). La nueva arquitectura óptica Lightmatter vClick integra el acoplador PIC metálico desmontable (MPC) de SENKO y la interfaz óptica SEAT, lo que permite crear unidades de matriz de fibra (FAU) de alto ancho de banda diseñadas para empaquetado avanzado y producción en grandes volúmenes.
- Marzo de 2026: Advanced Fiber Resources (AFR) presentó una completa gama de componentes y soluciones ópticas esenciales para aplicaciones de redes de datos y telecomunicaciones en OFC 2026, celebrada del 17 al 19 de marzo en el Centro de Convenciones de Los Ángeles. Con un fuerte enfoque en la conectividad de alta velocidad y la transmisión de larga distancia, el stand de AFR destacó innovaciones diseñadas para arquitecturas de red de próxima generación, que abarcan centros de datos, clústeres de IA y redes troncales.
- Marzo de 2026: STL [NSE: STLTECH], proveedor líder de soluciones de conectividad para infraestructuras digitales preparadas para IA, anunció un importante avance en comunicación óptica con el lanzamiento del primer cable de fibra de núcleo hueco (HCF) de la India. Esta innovación, fruto del departamento de I+D líder en el sector de STL, está diseñada para satisfacer los requisitos de baja latencia y alto ancho de banda de los centros de datos modernos, los proveedores de servicios en la nube a gran escala y las redes de transmisión de alta frecuencia.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -