
光ファイバーサーキュレータ市場:規模・需要・予測 2034
光ファイバーサーキュレーター市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(3ポート、4ポート、4ポート以上)、用途別(電気通信、医療および画像処理、半導体機器、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00014529
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
12億4000 万米ドル
基準年値
2034年の予測
21億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.36 %
成長率
対象市場
153億8000 万米ドル
(2026年~2034年)
光ファイバーサーキュレーター市場は、2025年の12億4,000万米ドルから2034年には21億6,000万米ドルに成長し、年平均成長率(CAGR)は6.36%になると予測されています。この成長を牽引する要因としては、通信、医療・画像処理、半導体製造装置など、さまざまな分野における光信号のルーティング、双方向通信、波長操作、精密フォトニクスへの応用が挙げられます。
北米の光ファイバーサーキュレーター市場は、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.5%で成長すると予測されています。その要因としては、ブロードバンドインフラの進歩、コヒーレント光ネットワークの発展、および医療分野における光イメージング技術の導入などが挙げられます。
光ファイバーサーキュレーター市場の評価と洞察
- 北米は2025年には29~32%のシェアを占め、光ネットワークのアップグレード、FTTHの拡大、フォトニクス製造に支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.5%で成長すると予測されている。
- 米国は2025年には北米全体の収益の78~82%を占め、通信、防衛、医療画像処理分野のユーザーに牽引され、2026年から2034年にかけて年平均成長率(CAGR)5.9~6.6%で成長すると予測されている。
- 欧州は2025年には23~26%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.2%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインが導入をリードしている。
- アジア太平洋地域は2025年には34~37%のシェアを獲得し、2026年から2034年にかけては年平均成長率(CAGR)6.9~7.6%で成長すると予測されており、中国、日本、韓国、インド、台湾関連の構成要素エコシステムがその成長を牽引している。
- 最大のセグメントであるポートデバイスは、2025年には市場シェアの58~62%を占め、双方向ルーティングの中核的なニーズをサポートするため、2026~2034年には年平均成長率(CAGR)5.9~6.6%で成長すると予測されています。
- 高成長セグメントである半導体製造装置は、2025年には市場シェアの18~21%を占め、レーザー、計測、センシングの需要に支えられ、2026年から2034年にかけて年平均成長率(CAGR)7.0~7.8%で成長すると予測されている。
- 詳細に分析された主要企業:AC Photonics, Inc.、AFW Technologies Pty Ltd.、Agiltron Inc.、Clearfield, Inc.、DPM Photonics、IDIL Fibres Optiques、Laser 2000 GmbH、LEAD Fiber Optics Co., Ltd.、OF-Link Communications Co., Ltd.、Shenzhen Lightcomm Technology Co., Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
光サーキュレータは、実験室での使用を目的とした部品から、波長密度の高いシステム、光センシング、高速アクセスネットワークソリューションにおいて市販される受動部品へと進化を遂げてきました。マイクロオプティクスパッケージング、偏波保持ファイバー、挿入損失管理の改善、アイソレーション性能の向上といった技術革新により、製造技術は飛躍的に向上しています。市場は、より小型のルーティング部品を必要とする通信事業者と、波長に関わらず堅牢な光性能を必要とする計測機器メーカーによって、ますます牽引されています。
将来の需要は、光ファイバー密度の向上、光コヒーレンストモグラフィー、ライダー研究、半導体レーザー用途など、信頼性の高い非相反ルーティング素子の恩恵を受ける分野によって促進されるでしょう。アジア太平洋地域はフォトニクス部品の製造を通じて大量生産を行い、北米とヨーロッパは制御された高信頼性アプリケーション向けの認定部品に重点を置いています。規格主導の購買慣行、RoHS指令への準拠、Telcordiaの要件、システムの小型化により、サプライヤーは再現性、熱安定性、偏光依存損失性能に注力するようになるでしょう。
光ファイバーサーキュレーター市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 12億4000万米ドル |
| 2034年までの市場規模 | 21億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.36% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
光ファイバーサーキュレーター市場分析
光ファイバーサーキュレータの需要増加は、帯域幅の拡大、単一ファイバーによる双方向通信、および光構成における反射処理の必要性によるものです。通信事業者は、WDM、OADM、増幅器、およびモニタリング構成においてサーキュレータを使用する一方、医療および産業分野では、OCT、センシング、およびテストシステムにサーキュレータを使用しています。サーキュレータが重要な理由は、逆伝播を起こさずに光をあるポートから別のポートへと順次ルーティングできる点にあります。
バリューチェーンは、マイクロオプティクスサプライヤー、フェルール/ファイバーサプライヤー、コーティングサプライヤー、アセンブリサプライヤー、販売代理店、およびOEMシステムインテグレーターで構成されています。サプライチェーンは、磁気光学結晶、偏波保持ファイバー、コネクタの品質、環境試験、および小型パッケージングに依存しています。購入者側では、挿入損失、アイソレーション、反射損失、波長範囲、電力処理能力、およびポート数に重点を置いた分析が行われます。
光ファイバーサーキュレーター市場レポートによると、競争環境はカタログサプライヤー、カスタムフォトニクスプロバイダー、および通信コンポーネントサプライヤーで構成されています。AC Photonics, Inc.、Agiltron Inc.、OF-Link Communications Co., Ltd.、およびShenzhen Lightcomm Technology Co., Ltd.は、異なる波長と偏波保持バリアントを提供することで競争しており、Clearfield, Inc.は光コンポーネントの提供を通じてネットワーク展開の要件に対応しています。
投資動向としては、高出力サーキュレーター、OCT対応サーキュレーターモジュール、小型3ポートサーキュレーター、およびカスタム4ポートサーキュレーターが挙げられます。AFW Technologies Pty Ltd.、DPM Photonics、IDIL Fibres Optiques、Laser 2000 GmbH、およびLEAD Fiber Optics Co., Ltd.は、流通および統合に関するスキルと能力を活用して市場シェアを拡大します。戦略的なポジショニングは、認証取得の可能性と光学性能に基づいて決定されます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
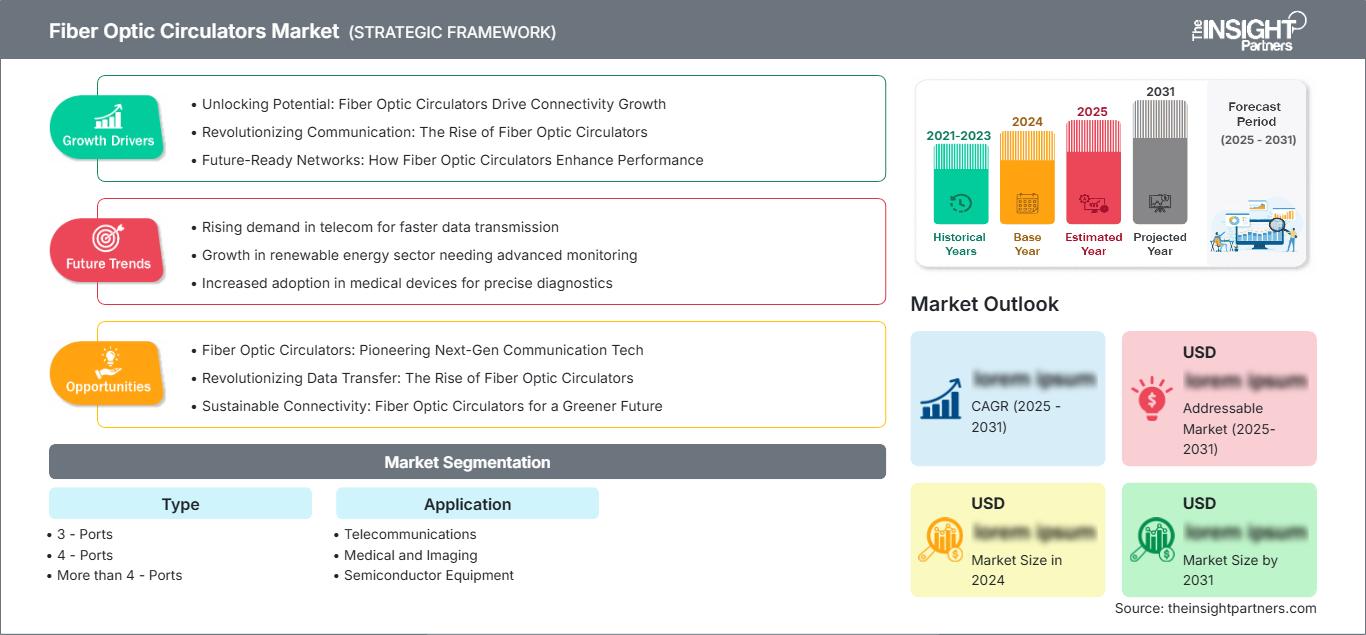
光ファイバーサーキュレーター市場:戦略的洞察
地域別分析
北米光ファイバーサーキュレーター市場
北米における光ファイバーサーキュレーターの市場シェアは、2025年には29~32%に達し、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.5%で成長すると予測されています。用途としては、高効率な信号分離が求められる通信事業者、データ通信、医用画像研究、航空宇宙フォトニクス、大学の研究室などが挙げられます。
構造的な要因としては、ブロードバンドへの資金提供、5Gバックホール、FTTHの設置、そしてフォトニック部品サプライヤーの確保などが挙げられます。地域における供給体制を製品ラインを通じて支えている企業は、AC Photonics, Inc.、Agiltron Inc.、Clearfield, Inc.です。購入者は、トレーサビリティと標準コネクタとの互換性を重視しています。
米国光ファイバーサーキュレーター市場
北米は2025年には総収益の78~82%を占め、2026年から2034年にかけて年平均成長率(CAGR)5.9~6.6%で拡大すると予測されている。需要に貢献するアプリケーション分野としては、通信、OCTイメージング、光ファイバーセンシング、試験装置、および特定の波長内で光信号をルーティングする必要のある半導体プロセスツールなどが挙げられる。
有力企業としては、サンタクララに拠点を置くAC Photonics, Inc.、マサチューセッツ州のAgiltron Inc.、そして光ファイバー設置エコシステムにおけるClearfield, Inc.などが挙げられる。市場は、防衛フォトニクスプロジェクト、ブロードバンドネットワークのアップグレード、医療機器の開発といった分野から恩恵を受けており、これらの分野ではサプライヤーはデータシート、環境評価、カスタムコネクタの提供が求められる。
欧州光ファイバーサーキュレーター市場
欧州は2025年に市場シェアの23~26%を占め、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.2%を記録すると予測されている。欧州の成長は、産業用レーザー、計測機器、研究機器の分野でドイツが牽引するだろう。英国はフォトニクス研究所と通信試験分野を支援し、フランス、イタリア、スペインは光ファイバーセンシング、医療画像処理、光学機器の需要拡大に貢献する。
欧州のバイヤーは、認証取得済み製品、RoHS指令準拠製品、幅広い温度範囲での安定性を重視しています。IDIL Fibres OptiquesとLaser 2000 GmbHは特殊フォトニクス分野を専門とし、DPM Photonicsはカスタムコンポーネントのニーズに対応しています。欧州は、地域的な用途ニーズが産業および医療分野向けの光学システムに適しているため、緩やかな成長が見込まれます。
アジア太平洋地域における光ファイバーサーキュレーター市場
アジア太平洋地域は2025年時点で市場シェアの34~37%を占め、2026~2034年の成長率は6.9~7.6%と予測されている。中国は部品および光ネットワークの生産により市場を牽引している。日本と韓国は半導体、センシング、計測機器の需要を通じて市場に貢献している。インドとオーストラリアは通信の近代化と研究開発への貢献により市場を支えている。
市場成長の原動力となる国家政策や推進要因としては、ブロードバンド構想、半導体の国内生産化、フォトニクス製造クラスターなどが挙げられる。この地域のサプライチェーン強化に貢献している企業としては、光サーキュレータ、アイソレータ、カプラ、WDMなどを提供するShenzhen Lightcomm Technology Co., Ltd.、LEAD Fiber Optics Co., Ltd.、OF-Link Communications Co., Ltd.などが挙げられる。
中東・アフリカの光ファイバーサーキュレーター市場
中東・アフリカ(MEA)地域の成長率は、サウジアラビアにおける光ファイバーインフラ開発、アラブ首長国連邦(UAE)のスマートシティにおける接続プロジェクト、南アフリカおよびその他のMEA地域における基幹ネットワークのアップグレードと機関接続によって生み出される需要に牽引され、2026年から2034年にかけて年平均成長率(CAGR)5.7~6.4%の範囲になると推定されている。
エネルギーとインフラの観点から見ると、光ファイバーネットワークは石油・ガス監視、公益事業通信、政府通信のセキュリティといった用途に役立つため、その文脈は重要です。中東・アフリカ地域からの需要は他の地域に比べて低いものの、双方向光ファイバー、センシング、監視アーキテクチャの利用が高性能コンポーネントの必要性を正当化する場所には、光サーキュレーターが設置されています。
セグメンテーション分析
タイプ
このタイプの市場は、 2026年から2034年にかけて年平均成長率(CAGR)6.0~6.7%で成長すると予測されています。市場範囲は、3ポート、4ポート、および4ポート以上の構成を網羅しています。選択は、ルーティングの複雑さ、光路の分離、波長帯域、パッケージング形式、およびエンドシステムが標準的な通信ルーティングを必要とするか、高度な計測機器の柔軟性を必要とするかによって異なります。
- 3 - ポートデバイスが主流なのは、最も一般的な信号経路をサポートし、光をポート1からポート2へ、反射信号をポート3へ送るためです。
- 4 - ポートデバイスは、通信および研究室の光レイアウトにおいて、追加のルーティングの柔軟性、双方向チャネル分離、またはより複雑なアドドロップ構成を必要とするシステムに対応します。
- 4ポートを超える構成は、研究、センシング、またはカスタム計測機器で使用される特殊な製品であり、設計者は標準的なシーケンシャルパスを超えたコンパクトなルーティングを必要とします。
応用
2026年から2034年にかけて、この分野のアプリケーションは年平均成長率(CAGR)6.2~6.9%で成長すると予測されています。アプリケーション需要が最も高いのは、かさばるスイッチングハードウェアを追加することなく、反射光や逆伝播光を処理する必要がある分野です。通信分野は依然として最大の利用分野であり、医療および画像処理システムでは低反射ルーティングが求められ、半導体製造装置では安定したレーザー光路と計測光路が活用されています。
- 電気通信分野では、WDM、光アドドロップ、アンプ、モニタリング、双方向シングルファイバーなどのアーキテクチャにおいて、低挿入損失と低アイソレーションによって信号品質が保護されるサーキュレータが使用される。
- 医療および画像処理分野の需要は、OCT、内視鏡検査、分光法、および入射光と反射光の精密な分離を必要とする生体医療用光学システムに関連している。
- 半導体製造装置の採用は、レーザー装置、計測機器、干渉計、センシングプラットフォームなどにおいて増加傾向にあり、安定したルーティングによって測定の再現性と光路制御が向上する。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
電気通信 |
高い |
光ファイバー配線 |
成熟した |
|
医療および画像診断 |
中くらい |
OCTイメージング |
スケーリング |
|
半導体製造装置 |
中くらい |
レーザー計測 |
新興 |
光ファイバーサーキュレーター市場の成長要因と影響分析
光ファイバーの高密度化により、双方向ルーティングの需要が高まる
通信事業者がFTTH、メトロ伝送、5Gバックホールの容量を拡大するにつれ、通信ネットワークは光ファイバーの利用率向上へと移行し続けています。光サーキュレータは、効率的なアーキテクチャ上でアップストリーム信号とダウンストリーム信号を伝送すると同時に、パフォーマンスを低下させる可能性のある反射経路を分離します。市場への影響は、光ファイバーの節約と光ノイズの低減が直接的なコスト削減につながる高密度アクセスネットワークとWDMシステムで最も顕著です。ネットワーク機器ベンダーが小型受動部品モジュールを標準化するにつれ、認定サーキュレータは単発の実験用デバイスではなく、定期的な調達品目となります。この傾向は、市場全体で3ポートデバイスとカスタマイズされた波長オプションに対する大量需要を支えています。
OCTおよび生体医用画像処理には、低反射光路が必要である。
医療画像システム、特にOCTプラットフォームは、入射光と反射信号のクリーンな分離に依存しています。サーキュレータは、反射光を検出器に向け、不要なフィードバックを光源に抑制することで、信号対雑音比を向上させます。市場への影響としては、汎用コンポーネントから、波長、パッケージ、信頼性の仕様がより厳密なデバイスへの着実な移行が挙げられます。画像機器メーカーは、低挿入損失、安定した偏光特性、小型フットプリントを重視します。これらのパラメータは、解像度、再現性、システムサイズに影響するためです。バイオメディカル光学が研究室からより広範な臨床機器へと移行するにつれて、プロトタイプバッチと生産認定をサポートできるサプライヤーが優位性を得ます。
半導体製造ツールが精密フォトニクスのコンテンツを増加させる
半導体製造装置では、検査、計測、干渉測定、ウェーハアライメント、レーザー加工などにフォトニクス技術の利用がますます拡大しています。これらの装置では、光信号の予測可能なルーティングと、レーザーや測定経路を妨害する可能性のある後方反射からの保護が求められます。その結果、高度に設計された光サブシステム内で動作可能な、高安定性、偏波保持、カスタムパッケージのサーキュレータに対する需要が高まっています。部品の認定には時間がかかりますが、設計段階で成功すれば、装置のライフサイクル全体にわたってリピート注文につながります。この需要の高まりは、温度範囲と電力範囲にわたって性能が実証されたコンパクトなアセンブリを求めるサーキュレータサプライヤー、光モジュール設計者、装置メーカー間の緊密な連携を促進しています。
光ファイバーサーキュレーター市場の将来動向
高出力偏波保持設計により用途が拡大
光ファイバーサーキュレーター市場の動向は、ファイバーレーザー、センシング、計測機器、半導体製造装置向けに、より高出力で偏波保持型の設計へと向かっています。将来の製品は、信頼性を損なうことなく、低挿入損失、高消光比、熱安定性、コンパクトなパッケージングを兼ね備える必要があります。研究所やOEMが可視光、近赤外線、特殊帯域で研究開発を進めるにつれ、需要は標準的な通信波長を超えて広がっていくでしょう。マイクロオプティクスに関する専門知識と構成可能な製造ラインを持つサプライヤーは、顧客が認証段階で波長、コネクタ、ファイバーの種類、パッケージングの変更を求めるケースが増えているため、より有利な立場に立つことができます。
アプリケーション固有のモジュールがスタンドアロンコンポーネントに取って代わる
今後の調達においては、OEMとの迅速な統合を可能にするため、コネクタ、カプラ、フィルタ、アイソレータ、モニタリングタップなどを統合したサーキュレータベースのサブアセンブリがますます重視されるようになるでしょう。この変化により、機器メーカーのエンジニアリング作業が軽減され、サプライヤーは設計段階でより高い価値を得ることができます。通信機器メーカーはアクセスノードやWDMノードに小型モジュールを使用する可能性があり、イメージング機器や半導体メーカーは検証済みの光ブロックを好むでしょう。この傾向は、カタログ販売から、ドキュメント、再現性、拡張可能な生産サポートを備えた共同設計モジュールへと移行できる企業に有利に働きます。
光ファイバーサーキュレーターの市場機会
OEMプログラム向けカスタムOCTおよびセンシングパッケージ
光ファイバーサーキュレーター市場の予測は、OCT、分光法、ライダー、およびファイバーセンシングプラットフォーム向けのOEM対応パッケージへの投資を後押ししています。機器開発者は、プロトタイプ段階では少量生産を必要とし、光路が検証された後には管理された生産を行う必要があります。サプライヤーは、波長調整、ファイバー選択、コネクタのカスタマイズ、環境試験、および組み立てドキュメントを1つのパッケージとして提供することで、ビジネスチャンスを創出できます。このアプローチは、購入者が統合リスクを軽減し、設計承認を迅速化するのに役立ちます。最も魅力的な顧客は、最低単価よりも技術サポートを重視する医療画像処理、産業用センシング、および実験機器メーカーです。
通信網展開のための地域密着型サプライパートナーシップ
通信機器メーカーや光ファイバー敷設業者は、ブロードバンドやバックホールの展開において、信頼性の高い部品供給を必要としています。サーキュレーターサプライヤーは、地域代理店、在庫品のバリエーション、WDM、OADM、双方向シングルファイバーシステム向けのアプリケーションサポートを通じて、ビジネスチャンスを拡大できます。地域密着型のパートナーシップは、リードタイムのリスクを軽減し、顧客が展開前にコネクタ、波長、パッケージングに関する疑問を解決できるよう支援します。この機会は、光ファイバー投資が大規模で、調達において認定された代替品が優先されるアジア太平洋地域と北米で最も有望です。標準カタログの入手可能性と迅速なカスタマイズを組み合わせることで、価格競争だけでなく、市場シェアを獲得できるベンダーも存在します。
最近の動向
- 2026年3月:光ファイバー接続のグローバルリーダーであるSENKO Advanced Componentsは、Co-Packaged Optics(CPO)向け着脱式ファイバー接続における画期的な技術を発表しました。新しいLightmatter vClick Opticsアーキテクチャは、SENKOの着脱式メタリックPICカプラ(MPC)とSEAT光インターフェースを統合し、高度なパッケージングと大量生産向けに設計された高帯域幅ファイバーアレイユニット(FAU)を実現します。
- 2026年3月: Advanced Fiber Resources(AFR)は、3月17日から19日にロサンゼルス・コンベンションセンターで開催されたOFC 2026において、データ通信および通信ネットワークアプリケーション向けの包括的なコア光コンポーネントとソリューションのポートフォリオを発表しました。高速接続と長距離伝送に重点を置いたAFRの展示では、データセンター、AIクラスター、バックボーンネットワークなど、次世代ネットワークアーキテクチャ向けに最適化された革新的な技術が紹介されました。
- 2026年3月: AI対応デジタルインフラ向け接続ソリューションの大手プロバイダーであるSTL(NSE:STLTECH)は、インド初のホローコアファイバー(HCF)ケーブルの発売により、光通信における画期的な進歩を発表しました。STLの業界をリードする研究開発部門が生み出したこの革新的な技術は、最新のデータセンター、ハイパースケーラー、高周波伝送ネットワークの低遅延かつ高帯域幅の要件を満たすように設計されています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -