
Mercado de envases flexibles: tamaño, tendencias y previsiones 2034
Tamaño y pronóstico del mercado de envases flexibles (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por material (plásticos, papel, láminas de aluminio y otros), tipo de producto (bolsas, bolsas, películas y envoltorios, y otros) y aplicación (alimentos y bebidas, sector médico y farmacéutico, cuidado personal y cosméticos, sector industrial y otros).
- Estado : Datos publicados
- Código de informe : TIPRE00004515
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 26, 2026


Tamaño del mercado en 2025
207.400 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
310.730 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,6 %
Índice de crecimiento
Mercado potencial
2.353,06 mil millones de dólares estadounidenses
(2026-2034)
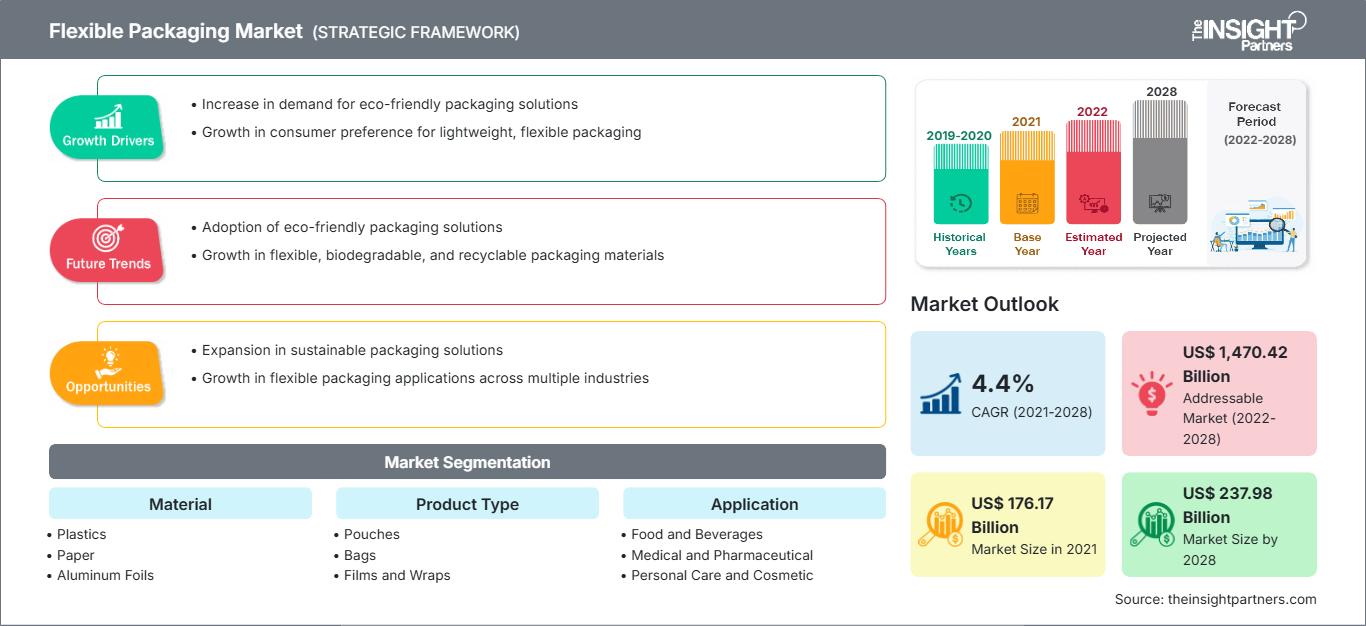
El mercado de envases flexibles está valorado en 207.400 millones de dólares estadounidenses en 2025 y se prevé que alcance los 310.730 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 4,6% durante el período 2026-2034. El mercado abarca formatos de plástico, papel y papel de aluminio convertidos en bolsas, envases, películas y envoltorios para alimentos y bebidas, atención médica, cuidado personal, cosméticos y aplicaciones industriales, donde la sostenibilidad, la reducción de peso, la comodidad y la eficiencia de los materiales influyen en las decisiones de compra.
Se prevé que el crecimiento de Norteamérica se mantenga constante gracias a la eficiencia en el procesamiento de alimentos, el envasado de productos sanitarios y la sustitución de envases rígidos por envases flexibles. La tasa de crecimiento anual compuesta en esta región se situará entre el 4,1 % y el 4,5 % entre 2026 y 2034. El crecimiento del mercado de envases flexibles se verá impulsado por innovaciones en diseños sostenibles, el reciclaje posconsumo, las películas de alta barrera y los sistemas automatizados de envasado en bolsas.
Análisis y perspectivas del mercado de envases flexibles
- América del Norte: Se prevé que América del Norte represente una cuota del 26-30% en 2025 y crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,1-4,5% entre 2026 y 2034, impulsada por la adopción de alimentos, atención médica, envases de conveniencia y películas reciclables.
- EE. UU.: Estados Unidos representa aproximadamente entre el 78 % y el 82 % del mercado norteamericano en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,0 % al 4,4 % entre 2026 y 2034, impulsado por los envases para alimentos y productos farmacéuticos.
- Europa: Se estima que Europa tendrá una participación del 24-27% en 2025, con Alemania, el Reino Unido, Francia, Italia y España apoyando el desarrollo y una tasa de crecimiento anual compuesta (CAGR) del 4,0-4,4% entre 2026 y 2034 a través de inversiones en circularidad y regulación de envases.
- Asia Pacífico: La región de Asia Pacífico representará aproximadamente entre el 39 % y el 42 % en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 5,1 % al 5,6 % entre 2026 y 2034, liderada por China, India, Japón y Corea del Sur, a medida que se expandan el consumo de productos envasados y la capacidad de fabricación.
- Segmento más grande: Los plásticos representan el segmento de materiales más grande, con una cuota de mercado del 55-60% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 4,4-4,8% entre 2026 y 2034, gracias a sus ventajas en cuanto a ligereza, propiedades de barrera y facilidad de conversión.
- Segmento de alto crecimiento: Las aplicaciones médicas y farmacéuticas representan entre el 10 % y el 14 % de la cuota de mercado en 2025 y se prevé que alcancen una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 6,2 % entre 2026 y 2034, a medida que se generalicen los formatos estériles y protectores.
- Empresas clave analizadas en detalle: Amcor plc, Huhtamaki Oyj, Mondi plc, Berry Global Group, Inc., Sealed Air Corporation, Sonoco Products Company, Coveris Management GmbH, Constantia Flexibles Group GmbH, FlexPak Services y Transcontinental Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de envases flexibles ha evolucionado, pasando de las estructuras multicapa tradicionales a alternativas reciclables más ligeras, con mejores barreras y mayor sostenibilidad. Las innovaciones en extrusión, recubrimiento, laminación, flexografía e impresión digital han permitido a los convertidores ampliar sus opciones y reducir los residuos. Las estructuras monomateriales de PE y PP están ganando terreno en las regiones donde existen instalaciones de reciclaje. Una mayor automatización permite a los convertidores reducir los cambios de formato, mejorar el registro, disminuir los residuos y ofrecer diseños más personalizados para las marcas.
Las futuras innovaciones se centrarán en la construcción reciclable, la incorporación de contenido reciclado, los recubrimientos de barrera y el diseño de envases para nuevos métodos de recolección. La región de Asia-Pacífico seguirá siendo clave para el crecimiento de la capacidad de producción debido a sus mercados de fabricación y consumo. Europa hará hincapié en la sostenibilidad mediante la circularidad y la regulación. Es probable que los productores norteamericanos se centren en películas reciclables de alto rendimiento y envases para el sector sanitario. Las futuras inversiones se destinarán cada vez más a tecnologías que equilibren la reducción del espesor, la tecnología de barrera, la maquinabilidad y el fin de la vida útil.
Alcance del informe de mercado de envases flexibles
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 207.400 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 310.730 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,6% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de envases flexibles
La demanda se ve impulsada por el sector de alimentos y bebidas, los envases prácticos, la prolongación de la vida útil y las ventajas logísticas que ofrecen los envases ligeros. La expansión del mercado de envases flexibles está estrechamente ligada a la cadena de valor, compuesta por fabricantes de polímeros y papel, fabricantes de láminas, convertidores, impresores, laminadores, fabricantes de bolsas y equipos de llenado, minoristas y marcas de consumo. Los procesadores de alimentos buscan tecnologías de barrera para proteger el aroma, la humedad, los productos alimenticios sensibles al oxígeno y los listos para el consumo.
Las tendencias de la oferta dependerán del costo de la resina, el precio del papel, el papel de aluminio y el aluminio, la energía, las capacidades de impresión y la disponibilidad de materiales reciclados. Las empresas de envases flexibles que integran todos estos procesos en sus instalaciones pueden responder con mayor rapidez a los cambios en los requisitos de especificación. La aplicación en el sector sanitario exige un control de procesos y una trazabilidad más rigurosos. El envasado de alimentos requiere un mayor control de la migración y una mejor capacidad de sellado.
La ingeniería de sostenibilidad se está convirtiendo en un factor clave para el posicionamiento competitivo, más allá de la capacidad de producción por sí sola. Según el informe del mercado de envases flexibles, Amcor plc, Huhtamaki Oyj, Mondi plc, Berry Global Group, Inc. y Constantia Flexibles Group GmbH compiten en función de su cobertura global, la ingeniería de materiales y las soluciones personalizadas. Por su parte, Coveris Management GmbH se centra en la conversión en Europa, mientras que Sealed Air Corporation goza de una sólida posición en el sector de la protección de alimentos y los envases flexibles para alimentos.
Los flujos de inversión se centran cada vez más en películas reciclables, laminados monomateriales, soluciones de PCR, impresión y tecnologías de conversión. Transcontinental Inc. tiene una presencia significativa en el mercado norteamericano de envases flexibles, mientras que FlexPak Services ofrece servicios de conversión a medida. Sonoco Products Company ha limitado su participación directa en el mercado de envases flexibles debido a una reciente gestión de su cartera de productos. El soporte técnico y el cumplimiento normativo se convierten en factores cada vez más importantes para el posicionamiento competitivo.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de envases flexibles: Perspectivas estratégicas
Perspectivas regionales
Mercado de envases flexibles de Norteamérica
Se prevé que Norteamérica represente entre el 26 % y el 30 % de la cuota de mercado de envases flexibles en 2025 y que experimente un crecimiento anual compuesto del 4,1 % al 4,5 % hasta 2034. Estados Unidos lidera el consumo regional impulsado por los envases de alimentos, congelados, aperitivos, bebidas, productos farmacéuticos, cuidado personal y servicios de alimentación institucionales. Canadá contribuye al crecimiento mediante el procesamiento de alimentos y los envases especializados, mientras que México se beneficia de la sinergia en la fabricación y la deslocalización cercana.
Los transformadores regionales están desarrollando sus capacidades en estructuras de alta barrera, películas reciclables, impresión digital y automatización de bolsas. La atención al contenido reciclado y las regulaciones de responsabilidad extendida del productor impulsan el rediseño de las especificaciones de empaque. El sector de la salud ofrece un canal de crecimiento adicional, ya que los requisitos de empaque para productos farmacéuticos y médicos exigen capacidades de barrera y sellado controladas. Una buena red minorista, importantes operaciones de fabricación de alimentos e instalaciones de transformación probablemente mantendrán a Norteamérica como un mercado premium importante hasta 2034.
Mercado de envases flexibles de EE. UU.
Estados Unidos representa entre el 78 % y el 82 % del mercado norteamericano en 2025 y se prevé que experimente un crecimiento anual compuesto del 4,0 % al 4,4 % entre 2024 y 2034. El tamaño del mercado estadounidense se ve impulsado por las principales empresas procesadoras de alimentos, farmacéuticas, productoras de bienes de consumo y fabricantes de envases consolidados que operan en la red de distribución nacional del país.
Entre los principales actores con una presencia significativa en el mercado se encuentran Amcor plc, Sealed Air Corporation, Sonoco Products Company, Berry Global Group, Inc. y Transcontinental Inc., si bien la composición de sus carteras varía debido a cambios recientes en las empresas. Las principales aplicaciones analizadas en esta investigación incluyen bolsas, películas, envases, sistemas de sellado y envasado al vacío. Algunos segmentos clave de la demanda son la alimentación minorista, las comidas preparadas, los alimentos para mascotas, la atención médica y el cuidado personal.
Mercado europeo de envases flexibles
Europa ostenta una cuota de mercado del 24-27% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0-4,4% hasta 2034. El mercado está dominado por Alemania, seguida del Reino Unido, Francia, Italia y España. Las normativas, la infraestructura de reciclaje y la necesidad de envases que optimicen el uso de materiales impulsan las inversiones de los transformadores en esta región.
Alemania cuenta con una gran capacidad de fabricación de envases, instalaciones para el procesamiento de alimentos y maquinaria de última generación. En el Reino Unido, se observa un creciente interés en la incorporación de materiales reciclados y el cumplimiento de la normativa fiscal en los envases. Francia se centra en el reciclaje y en estructuras que optimizan el uso de materiales, mientras que Italia destaca en la transformación de envases y embalajes alimentarios. España avanza hacia el uso de envases flexibles en el sector de alimentos, bebidas y bienes de consumo.
Mercado de envases flexibles en la región Asia-Pacífico
Se estima que la región Asia-Pacífico representará entre el 39 % y el 42 % del mercado en 2025 y registrará una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,6 % hasta 2034. China es el mercado líder, seguida de Japón, Corea del Sur, India y Australia. La demanda se ve impulsada por la escala de producción, la urbanización, el consumo de alimentos envasados y la producción para la exportación.
Si bien China posee una alta capacidad de conversión y una amplia base de consumidores, Japón y Corea del Sur se centran en películas de alto rendimiento y soluciones de envasado superiores. India ha aprovechado el creciente mercado de alimentos envasados, productos farmacéuticos y cuidado personal. Australia se concentra en materiales reciclables y en la eficiencia de los materiales. Las iniciativas políticas regionales, junto con una mayor inversión en reciclaje, impulsarán el crecimiento de la capacidad en la región.
Mercado de envases flexibles de Oriente Medio y África
Oriente Medio y África conforman una pequeña plataforma regional, pero ofrecen un crecimiento continuo, con Arabia Saudita, Emiratos Árabes Unidos y Sudáfrica como mercados clave en la región. Se estima que la región crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 4,8 % hasta 2034, impulsada por el procesamiento de alimentos, los bienes de consumo, la atención médica y el desarrollo de infraestructuras.
La diversificación industrial y la fabricación de alimentos en Arabia Saudita, junto con el hecho de que los Emiratos Árabes Unidos sean un centro regional de reexportación y que Sudáfrica pueda fabricar envases para alimentos, bebidas y productos para el hogar, impulsan el crecimiento en la región. El desarrollo de infraestructuras, sumado al auge de las plataformas de venta minorista modernas, fomenta soluciones de envasado eficientes como bolsas, películas y envases flexibles.
Análisis de segmentación
Material
Se prevé que el segmento de materiales crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 4,7 % durante el período 2026-2034. La selección de materiales se rige por los requisitos de barrera, el rendimiento de sellado, el costo, la reciclabilidad, la imprimibilidad y la compatibilidad con los equipos de llenado. Los plásticos siguen siendo los materiales predominantes debido a su amplia flexibilidad de procesamiento, mientras que el papel y las láminas de aluminio desempeñan funciones especializadas que requieren atractivo táctil, rigidez o propiedades de barrera superiores.
- Plásticos: Los plásticos siguen siendo el material principal porque el PE, el PP, el PET y los polímeros especiales proporcionan una construcción ligera, un sellado resistente, personalización de la barrera y compatibilidad con sistemas de conversión y llenado de alta velocidad.
- Papel: Las estructuras a base de papel están adquiriendo importancia estratégica allí donde las marcas buscan posicionarse en el mercado de materiales renovables y reducir el contenido de plásticos derivados de combustibles fósiles, particularmente para alimentos secos, productos de panadería, bolsas y ciertas aplicaciones de consumo.
- Papel de aluminio: El papel de aluminio se utiliza en aplicaciones exigentes que requieren una protección de barrera excepcional contra la luz, el oxígeno y la humedad, siendo útil para productos farmacéuticos, café, lácteos, confitería y otros productos sensibles.
Tipo de producto
Se prevé que el tipo de producto registre una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 4,9 % durante el período 2026-2034. La selección de productos refleja cada vez más la conveniencia, los requisitos de dispensación, la presentación en el lineal, la eficiencia del llenado y la economía del almacenamiento. Las bolsas están ampliando su aplicación, mientras que las películas y los envoltorios siguen siendo esenciales para el envasado de alimentos y productos industriales de gran volumen.
- Bolsas: Las bolsas ofrecen gran comodidad, posibilidad de volver a sellarlas, control de las porciones y ventajas en cuanto a ligereza, lo que las convierte en un elemento estratégico importante para alimentos preparados, salsas, alimentos para mascotas, bebidas, productos sanitarios y formulaciones para el cuidado personal.
- Bolsas: Las bolsas son ideales para aplicaciones de gran volumen en los sectores de alimentos, agricultura, productos para el hogar y bienes industriales, y las diferentes opciones de materiales y cierres permiten satisfacer diversos requisitos de carga, barrera contra la humedad y manipulación.
- Películas y envoltorios: Las películas y los envoltorios siguen siendo formatos de embalaje fundamentales, que se utilizan en aplicaciones de envoltura, envoltura flow-wrap, tapado, retracción, estiramiento y formado, llenado y sellado, donde la alta productividad y el consumo controlado de material son prioridades.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,7 % al 5,1 % durante el período 2026-2034. La demanda varía según la sensibilidad del producto, los requisitos normativos, los objetivos de vida útil, las expectativas de conveniencia y las necesidades de marca. Las aplicaciones para el sector sanitario se están desarrollando rápidamente, mientras que el sector de alimentos y bebidas sigue ofreciendo el mayor volumen de ventas.
- Alimentos y bebidas: Las aplicaciones de alimentos y bebidas representan la principal base de consumo, utilizando formatos flexibles para garantizar la frescura, la protección mediante barreras, el porcionado, la comodidad, la eficiencia en el transporte y la presentación en los estantes en numerosas categorías de productos envasados.
- Sector médico y farmacéutico: El envasado de productos médicos y farmacéuticos requiere un estricto control de la barrera, limpieza, trazabilidad, integridad del sellado y protección del producto, lo que convierte a las películas, bolsas, sobres y laminados especializados en elementos de gran valor estratégico.
- Cuidado personal y cosmética: Las marcas de cuidado personal y cosmética utilizan formatos flexibles para facilitar la portabilidad, la dosificación, los conceptos de recarga, la decoración de alta calidad y la diferenciación de productos, y la sostenibilidad influye cada vez más en la selección de materiales y estructuras.
- Industrial: Las aplicaciones industriales utilizan envases flexibles para productos químicos, materiales de construcción, productos agrícolas, componentes y mercancías a granel, donde la resistencia a las perforaciones, la protección contra la humedad, el rendimiento de la carga y el transporte eficiente son importantes.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Alimentos y bebidas |
Alto |
Películas de barrera |
Maduro |
|
Medicina y farmacia |
Medio |
Bolsas estériles |
Escalada |
|
Cuidado personal y cosmética |
Medio |
Bolsas de recarga |
Escalada |
|
Industrial |
Medio |
Películas de alta resistencia |
Maduro |
Factores de crecimiento del mercado de envases flexibles y análisis de su impacto
Expansión de las estructuras reciclables y monomateriales.
La transición hacia estructuras monomateriales reciclables se está convirtiendo en una prioridad de inversión clave, ya que los propietarios de marcas necesitan cada vez más envases que armonicen el rendimiento con los requisitos de circularidad en constante evolución. Las estructuras de PE y PP pueden simplificar la composición del material en comparación con los diseños multicapa convencionales, aunque el rendimiento de barrera y la maquinabilidad siguen siendo limitaciones técnicas. Por lo tanto, los transformadores están invirtiendo en recubrimientos, capas de unión, tecnologías de sellado y optimización de procesos para mantener la funcionalidad y, al mismo tiempo, mejorar la reciclabilidad. El impacto se extiende a la selección de resinas, la extrusión, la impresión, la laminación y los procedimientos de cualificación. Las empresas capaces de producir estructuras que funcionen eficientemente con los equipos de llenado existentes pueden acortar los ciclos de comercialización para los clientes de las marcas. Esta tendencia también fomenta la colaboración entre proveedores de resinas, transformadores, recicladores, fabricantes de equipos y empresas de bienes de consumo.
Crecimiento de los formatos de alimentos y bebidas orientados a la conveniencia.
Los cambios en los patrones de consumo están incrementando el valor estratégico de los envases ligeros, portátiles, resellables y con porciones controladas. Las comidas preparadas, salsas, aperitivos, alimentos para mascotas, café, productos lácteos y alimentos precocinados requieren cada vez más formatos que combinen la protección del producto con la facilidad de uso. Las bolsas y las películas flexibles pueden reducir el peso del envase y los requisitos de almacenamiento en comparación con varias alternativas rígidas, lo que mejora la rentabilidad de la distribución. El impacto es particularmente significativo para los productos que requieren un alto volumen de reposición en tiendas, donde la eficiencia del transporte y el almacenamiento influye en los costos totales del embalaje. Los propietarios de marcas también valoran las grandes superficies imprimibles para la comunicación y diferenciación del producto. A medida que los procesadores de alimentos automatizan el llenado y el sellado, los proveedores con estructuras de película compatibles y un sellado fiable pueden tener la oportunidad de participar en programas de envasado a largo plazo.
Aumento de los requisitos de envasado para productos farmacéuticos y sanitarios
El envasado de productos sanitarios está generando demanda de estructuras flexibles especializadas con propiedades de barrera controladas, alta fiabilidad de sellado, entornos de fabricación limpios y trazabilidad. Los productos farmacéuticos pueden requerir protección contra la humedad, el oxígeno, la luz, la contaminación o los daños físicos, lo que crea oportunidades para laminados de ingeniería y películas de alto rendimiento. El crecimiento del consumo de productos sanitarios en Asia Pacífico y otros mercados emergentes amplía la base de clientes potenciales, mientras que los mercados establecidos siguen demandando sistemas de envasado orientados al cumplimiento normativo. El impacto en el mercado va más allá de los materiales, ya que la cualificación, las pruebas, la documentación y la consistencia de la producción se convierten en criterios de compra fundamentales. Los transformadores que pueden proporcionar validación técnica y un suministro global estable están mejor posicionados para los contratos farmacéuticos. Esta aplicación también respalda productos de mayor valor, ya que el rendimiento y el cumplimiento normativo pueden ser más importantes que las simples consideraciones de coste de los materiales.
Tendencias futuras del mercado de envases flexibles
Desarrollo de envases basados en datos y conversión digital
Se espera que las tecnologías digitales influyan en el desarrollo de envases al permitir tiradas de impresión más cortas, cambios de diseño más rápidos, contenido variable y una planificación de producción más ágil. La impresión digital permite la personalización sin necesidad de la misma infraestructura de planchas que la impresión convencional, lo que mejora la rentabilidad para campañas específicas y lotes de producción más pequeños. Durante el período previsto, es probable que los convertidores combinen cada vez más la decoración digital con la inspección automatizada, el mantenimiento predictivo y los sistemas de producción conectados. Esto podría mejorar la consistencia de la calidad y reducir los residuos asociados a la configuración y los cambios de formato. La producción basada en datos también ayudará a los fabricantes a comparar la utilización de materiales, la eficiencia de las máquinas y las tasas de defectos entre las distintas líneas de productos. La ventaja competitiva resultante favorecerá a los convertidores capaces de integrar flujos de trabajo digitales sin comprometer la seguridad alimentaria, la calidad de impresión ni el rendimiento de llenado a alta velocidad.
Tecnologías de barrera avanzadas para estructuras con menor contenido de material.
Es probable que el desarrollo futuro de envases en el mercado de envases flexibles se centre en recubrimientos y tratamientos superficiales que ofrezcan barreras más resistentes contra el oxígeno, la humedad, los aromas y la luz, sin necesidad de estructuras multicapa pesadas. Esta tendencia es importante porque la reducción del grosor del envase, si bien puede disminuir el consumo de material, podría comprometer la vida útil si el rendimiento de la barrera se ve afectado. Los recubrimientos avanzados, los enfoques de metalización y la ingeniería de polímeros pueden ayudar a mantener la protección a la vez que reducen la complejidad estructural general. Es probable que la investigación también se centre en capas de barrera reciclables compatibles con los flujos de reciclaje de PE o PP. A medida que los propietarios de marcas evalúan los envases según criterios de protección del producto y de fin de vida útil, los proveedores que puedan demostrar un rendimiento medible a lo largo de todo el ciclo de vida del envase ganarán relevancia estratégica. Estas tecnologías también pueden ser útiles para aplicaciones de alto valor, como productos farmacéuticos, café, lácteos y alimentos sensibles.
Oportunidades de mercado para envases flexibles
Producción localizada para mercados de consumo emergentes
La inversión en la producción localizada de envases flexibles ofrece oportunidades en India, el sudeste asiático, Latinoamérica, Oriente Medio y determinados mercados africanos donde el consumo de envases está en auge. La capacidad de conversión local puede reducir las distancias de transporte, acortar los plazos de entrega y permitir a los proveedores de envases adaptar las especificaciones a los equipos de llenado regionales y a las preferencias de los consumidores. Los inversores pueden optar por plantas integradas que combinen la extrusión de film, la impresión, la laminación, el corte y la producción de bolsas, mejorando así el control de la cadena de suministro. Las alianzas con fabricantes de alimentos, productos farmacéuticos y productos de cuidado personal pueden proporcionar una demanda inicial durante el aumento de la capacidad. Las oportunidades son especialmente atractivas donde la penetración del comercio minorista moderno está en aumento y las políticas de fabricación nacionales fomentan la creación de valor añadido local. Sin embargo, la viabilidad económica del proyecto debe tener en cuenta la disponibilidad de resina, la infraestructura de reciclaje, la mano de obra cualificada, la fiabilidad energética y los requisitos normativos.
Plataformas de embalaje compatibles con el reciclaje
Las empresas pueden crear oportunidades de inversión desarrollando plataformas que permitan a los clientes migrar de estructuras convencionales a formatos reciclables con cambios mínimos en los equipos de llenado y sellado existentes. Estas soluciones requieren más que la simple sustitución de materiales, ya que deben mantener la calidad de las ventanas de sellado, la rigidez, el rendimiento de la barrera, la impresión y la maquinabilidad. Los proveedores pueden diferenciarse mediante programas de cualificación específicos para cada aplicación, soporte técnico y planes de conversión estructurados. Las alianzas con recicladores pueden reforzar las afirmaciones sobre la compatibilidad de recogida y procesamiento, mientras que la integración de PCR puede satisfacer las necesidades de los clientes en cuanto a contenido reciclado. Las oportunidades comerciales en el mercado de envases flexibles deben centrarse en categorías de alto volumen donde el rediseño pueda estandarizarse en múltiples productos. Los sectores de alimentación, alimentación para mascotas, cuidado personal y determinadas aplicaciones industriales ofrecen un gran potencial, ya que los propietarios de marcas suelen gestionar amplias carteras de envases que pueden beneficiarse de soluciones de materiales basadas en plataformas.
Novedades recientes
- Septiembre de 2025: Se lanzaron nuevas soluciones de envasado flexible para aplicaciones farmacéuticas y alimentarias, reflejando la tendencia del sector hacia formatos de envasado que combinan protección del producto, funcionalidad y requisitos específicos de cada aplicación. Este desarrollo pone de manifiesto la continua innovación en estructuras flexibles para el envasado de alimentos y productos farmacéuticos, un uso exigente.
- Junio de 2026: Siegwerk completó la adquisición de Hi-Tech Inks, creando así la mayor empresa de tintas para envases flexibles de la India, con una cuota de mercado superior al 20 %. La operación combinada incorpora plantas de fabricación en Bhiwadi (Rajastán) y Vapi (Gujarat), y amplía su cartera de productos con tintas a base de disolventes y agua, tintas metálicas y especiales, barnices y barnices de sobreimpresión.
Preguntas frecuentes

Vrushali es una consultora sénior con más de ocho años de experiencia profesional y un profundo conocimiento especializado en el sector de productos químicos y materiales (Chemicals & Materials), particularmente en el ámbito de los productos químicos especializados. A lo largo de su trayectoria profesional, ha ejecutado con éxito más de 50 proyectos de consultoría en los sectores de productos químicos y materiales, alimentos y bebidas (Food & Beverage) y bienes de consumo (Consumer Goods). Su experiencia abarca diversas áreas, entre ellas ingredientes funcionales, productos químicos de origen renovable, alimentación animal y productos agroquímicos. Gracias a sus amplios conocimientos sectoriales y capacidades analíticas, proporciona información estratégica que ayuda a las empresas a identificar oportunidades de mercado y desarrollar estrategias de crecimiento.
Vrushali cuenta con una licenciatura en Química y una maestría en Gestión Empresarial, lo que le permite combinar sólidos conocimientos técnicos con una profunda comprensión de las estrategias comerciales y empresariales. Ha asesorado a numerosos clientes en la evaluación de oportunidades de expansión de mercado, el desarrollo de estrategias de crecimiento y la implementación de iniciativas de transformación operativa. Su experiencia multidisciplinaria le permite analizar las necesidades del mercado y formular recomendaciones estratégicas orientadas al cumplimiento de los objetivos empresariales de sus clientes.
Entre las principales competencias profesionales de Vrushali destacan la captación de nuevos clientes, la gestión de las relaciones con las partes interesadas (stakeholders) y el liderazgo de equipos. Mediante un enfoque estructurado y sistemático para la planificación, gestión y ejecución de proyectos de consultoría, ha contribuido a mejorar la eficiencia operativa y la productividad de las organizaciones. Su capacidad para integrar conocimientos técnicos con prioridades comerciales y objetivos estratégicos le permite desarrollar recomendaciones prácticas, soluciones personalizadas y estrategias viables, adaptadas a las necesidades específicas de cada cliente y orientadas a fortalecer su competitividad y crecimiento empresarial a largo plazo.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -