
Mercato degli imballaggi flexibili: dimensioni, tendenze e previsioni 2034
Dimensioni e previsioni del mercato degli imballaggi flessibili (2021-2034), quota di mercato globale e regionale, trend e analisi delle opportunità di crescita. Copertura del rapporto: per materiale (plastica, carta, fogli di alluminio e altri), tipologia di prodotto (sacchetti, buste, pellicole e involucri e altri) e applicazione (alimentare e bevande, medico e farmaceutico, cura della persona e cosmetica, industriale e altri).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004515
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 26, 2026


Dimensioni del mercato nel 2025
207,40 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
310,73 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,6 %
Tasso di crescita
Mercato di riferimento
2.353,06 miliardi di dollari USA
(2026-2034)
Il mercato degli imballaggi flessibili ha un valore di 207,40 miliardi di dollari nel 2025 e si prevede che raggiungerà i 310,73 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 4,6% nel periodo 2026-2034. Il mercato comprende formati in plastica, carta e fogli di alluminio trasformati in buste, sacchetti, pellicole e involucri per alimenti e bevande, prodotti sanitari, per la cura della persona, cosmetici e applicazioni industriali, con sostenibilità, leggerezza, praticità ed efficienza dei materiali che influenzano le decisioni di acquisto.
Si prevede che la crescita del mercato nordamericano degli imballaggi flessibili procederà in modo costante grazie all'efficiente trasformazione degli alimenti, agli imballaggi per il settore sanitario e alla sostituzione, in alcuni casi, degli imballaggi rigidi con soluzioni flessibili. Il tasso di crescita annuo composto in questa regione si attesterà intorno al 4,1-4,5% dal 2026 al 2034. La crescita del mercato degli imballaggi flessibili sarà supportata da innovazioni in termini di design sostenibile, riciclo post-consumo, pellicole ad alta barriera e sistemi di confezionamento automatizzati.
Analisi e approfondimenti sul mercato degli imballaggi flessibili
- Nord America: si prevede che il Nord America rappresenterà una quota del 26-30% nel 2025 e crescerà a un CAGR del 4,1-4,5% tra il 2026 e il 2034, grazie al supporto dei settori alimentare, sanitario, degli imballaggi per prodotti di consumo e all'adozione di pellicole riciclabili.
- USA: Gli Stati Uniti rappresentano circa il 78-82% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,0-4,4% tra il 2026 e il 2034, trainati dagli imballaggi per alimenti e prodotti farmaceutici.
- Europa: si stima che l'Europa raggiungerà una quota del 24-27% nel 2025, con Germania, Regno Unito, Francia, Italia e Spagna a supporto dello sviluppo e un tasso di crescita annuo composto (CAGR) del 4,0-4,4% tra il 2026 e il 2034 grazie agli investimenti nell'economia circolare e alla regolamentazione degli imballaggi.
- Asia-Pacifico: la regione Asia-Pacifico detiene circa il 39-42% del mercato nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,1-5,6% tra il 2026 e il 2034, trainata da Cina, India, Giappone e Corea del Sud, grazie all'espansione dei consumi e della capacità produttiva di prodotti confezionati.
- Segmento più ampio: le materie plastiche rappresentano il segmento di materiali più ampio, con una quota di mercato del 55-60% nel 2025 e un CAGR del 4,4-4,8% tra il 2026 e il 2034, grazie ai vantaggi in termini di leggerezza, proprietà barriera e trasformabilità.
- Segmento ad alta crescita: le applicazioni mediche e farmaceutiche detengono una quota del 10-14% nel 2025 e si prevede che raggiungeranno un CAGR del 5,5-6,2% tra il 2026 e il 2034, grazie alla crescente adozione di formati sterili e protettivi.
- Aziende chiave analizzate nel dettaglio: Amcor plc, Huhtamaki Oyj, Mondi plc, Berry Global Group, Inc., Sealed Air Corporation, Sonoco Products Company, Coveris Management GmbH, Constantia Flexibles Group GmbH, FlexPak Services e Transcontinental Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato degli imballaggi flessibili si è evoluto dalle tradizionali strutture multistrato verso alternative più leggere, con migliori barriere e più sostenibili, e riciclabili. Le innovazioni in estrusione, spalmatura, laminazione, flessografia e stampa digitale hanno permesso ai trasformatori di ampliare le proprie opzioni e ridurre gli sprechi. Le strutture monomateriale in PE e PP stanno guadagnando terreno nelle regioni in cui sono presenti impianti di riciclaggio. Una maggiore automazione consente ai trasformatori di ridurre i cambi di formato, migliorare la precisione dell'allineamento, diminuire gli sprechi e offrire design più personalizzati ai proprietari dei marchi.
Le innovazioni future si concentreranno su costruzioni riciclabili, integrazione di materiale riciclato, rivestimenti barriera e design degli imballaggi per nuovi metodi di raccolta. L'Asia-Pacifico rimarrà fondamentale per la crescita della capacità produttiva grazie ai suoi mercati manifatturieri e di consumo. L'Europa porrà l'accento sulla sostenibilità attraverso l'economia circolare e la regolamentazione. I produttori nordamericani si concentreranno probabilmente su pellicole riciclabili ad alte prestazioni e imballaggi per il settore sanitario. Gli investimenti futuri saranno sempre più orientati verso tecnologie che bilanciano la riduzione dello spessore, la tecnologia barriera, la lavorabilità e la gestione del fine vita.
Ambito del rapporto sul mercato degli imballaggi flessibili
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 207,40 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 310,73 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,6% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato degli imballaggi flessibili
La domanda è sostenuta dal settore alimentare e delle bevande, dagli imballaggi pratici, dalla possibilità di prolungare la durata di conservazione e dai vantaggi logistici offerti dagli imballaggi leggeri. L'espansione del mercato degli imballaggi flessibili è strettamente connessa alla catena del valore, che comprende produttori di polimeri/carta, produttori di fogli di alluminio, trasformatori, stampatori, laminatori, produttori di buste, produttori di macchine per il riempimento, rivenditori e marchi di consumo. Le aziende del settore alimentare sono alla ricerca di tecnologie barriera per proteggere aromi, umidità, prodotti sensibili all'ossigeno e alimenti pronti al consumo.
Le tendenze dal lato dell'offerta dipenderanno dal costo della resina, dal prezzo della carta/foglio/alluminio, dall'energia, dalle capacità di stampa e dalla disponibilità di materiali riciclati. Le aziende di imballaggi flessibili che dispongono di tutti questi processi all'interno dei propri stabilimenti possono rispondere più rapidamente ai cambiamenti nei requisiti delle specifiche. Il settore sanitario richiede un controllo di processo e una tracciabilità più rigorosi. Gli imballaggi alimentari richiedono un maggiore controllo della migrazione e una migliore sigillabilità.
L'ingegneria della sostenibilità sta diventando un fattore chiave per il posizionamento competitivo, più della sola capacità produttiva. Secondo il rapporto sul mercato degli imballaggi flessibili, Amcor plc, Huhtamaki Oyj, Mondi plc, Berry Global Group, Inc. e Constantia Flexibles Group GmbH competono sulla base della loro copertura globale, dell'ingegneria dei materiali e delle soluzioni personalizzate. Nel frattempo, Coveris Management GmbH si concentra sulla trasformazione in Europa, mentre Sealed Air Corporation gode di una solida posizione nel settore della protezione degli alimenti e degli imballaggi flessibili per alimenti.
I flussi di investimento si concentrano sempre più su pellicole riciclabili, laminati monomateriale, soluzioni PCR, tecnologie di stampa e trasformazione. Transcontinental Inc. detiene una presenza significativa nel mercato nordamericano degli imballaggi flessibili, mentre FlexPak Services offre servizi di trasformazione personalizzati. Sonoco Products Company ha limitato la sua partecipazione diretta nel mercato degli imballaggi flessibili a seguito di una recente gestione del portafoglio. Il supporto tecnico e la conformità normativa diventano fattori sempre più importanti per il posizionamento competitivo.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli imballaggi flessibili: approfondimenti strategici
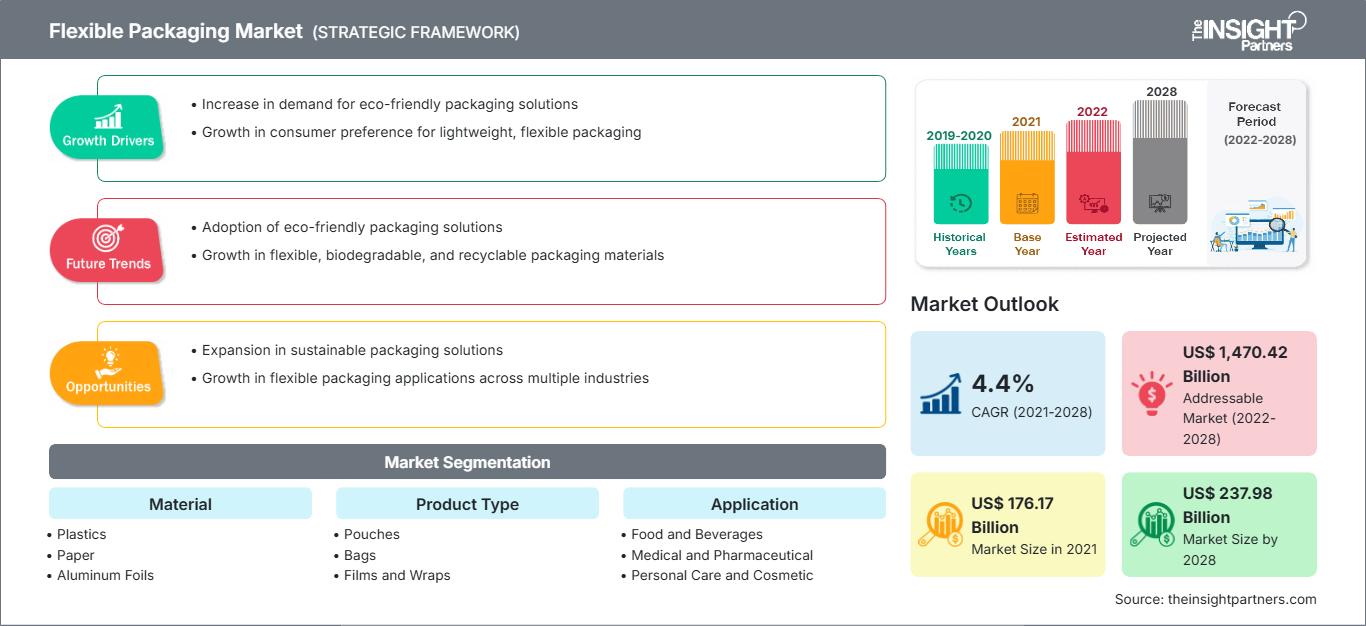
Approfondimenti regionali
Mercato degli imballaggi flessibili in Nord America
Si prevede che il Nord America rappresenterà il 26-30% della quota di mercato degli imballaggi flessibili nel 2025 e che registrerà una crescita annua composta (CAGR) del 4,1-4,5% fino al 2034. Gli Stati Uniti guidano i consumi regionali, trainati dagli imballaggi per alimenti, alimenti surgelati, snack, bevande, prodotti farmaceutici, cura della persona e servizi di ristorazione collettiva. Il Canada contribuisce alla crescita grazie alla trasformazione alimentare e agli imballaggi speciali, mentre il Messico beneficia delle sinergie produttive e del nearshoring.
Le aziende di trasformazione regionali stanno sviluppando le proprie capacità in strutture ad alta barriera, pellicole riciclabili, stampa digitale e automazione delle buste. L'attenzione al contenuto riciclato e alle normative sulla responsabilità estesa del produttore sta guidando la riprogettazione delle specifiche di imballaggio. Il settore sanitario rappresenta un ulteriore canale di crescita, poiché i requisiti di imballaggio per prodotti farmaceutici e medicali richiedono capacità di barriera e sigillatura controllate. Una solida rete di vendita al dettaglio, importanti attività di produzione alimentare e impianti di trasformazione contribuiranno probabilmente a mantenere il Nord America un mercato premium importante fino al 2034.
Mercato statunitense degli imballaggi flessibili
Gli Stati Uniti rappresentano circa il 78-82% del mercato nordamericano nel 2025 e si prevede che registreranno una crescita annua composta (CAGR) del 4,0-4,4% dal 2024 al 2034. Le dimensioni del mercato statunitense sono trainate da importanti aziende del settore alimentare, farmaceutico, dei beni di consumo e da affermati trasformatori di imballaggi che operano nella rete di distribuzione nazionale del paese.
Tra i principali attori con una presenza significativa sul mercato figurano Amcor plc, Sealed Air Corporation, Sonoco Products Company, Berry Global Group, Inc. e Transcontinental Inc., ma le posizioni di portafoglio variano a causa dei recenti cambiamenti all'interno delle aziende. Le principali applicazioni considerate in questa ricerca includono buste, pellicole, sacchetti, sistemi di chiusura e confezionamento sottovuoto. Alcuni segmenti di domanda chiave sono la vendita al dettaglio di prodotti alimentari, i pasti pronti, gli alimenti per animali domestici, il settore sanitario e la cura della persona.
Mercato europeo degli imballaggi flessibili
Nel 2025 l'Europa detiene una quota di mercato compresa tra il 24% e il 27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,4% fino al 2034. Il mercato è dominato dalla Germania, seguita da Regno Unito, Francia, Italia e Spagna. Gli standard normativi, le infrastrutture per il riciclo e la necessità di imballaggi efficienti in termini di materiali sono i fattori che guidano gli investimenti dei trasformatori in questa regione.
La Germania vanta un'elevata capacità produttiva nel settore degli imballaggi, impianti di trasformazione alimentare e macchinari all'avanguardia. Nel Regno Unito, si osserva una crescente attenzione all'integrazione di materiali riciclati e alla conformità fiscale negli imballaggi. La Francia si concentra sul riciclo e su strutture efficienti dal punto di vista dei materiali, mentre l'Italia è forte nel settore degli imballaggi e della trasformazione di imballaggi alimentari. La Spagna si sta orientando verso gli imballaggi flessibili nel settore alimentare, delle bevande e dei beni di consumo.
Mercato degli imballaggi flessibili nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) rappresenterà il 39-42% del mercato nel 2025 e dovrebbe registrare un tasso di crescita annuo composto (CAGR) del 5,1-5,6% fino al 2034. La Cina è il mercato leader, seguita da Giappone, Corea del Sud, India e Australia. La domanda è sostenuta dalle economie di scala, dall'urbanizzazione, dal consumo di alimenti confezionati e dalla produzione destinata all'esportazione.
Mentre la Cina vanta elevate capacità di trasformazione e un'ampia base di consumatori, Giappone e Corea del Sud si concentrano su pellicole ad alte prestazioni e soluzioni di imballaggio di qualità superiore. L'India ha saputo sfruttare la crescita dei settori alimentare, farmaceutico e della cura della persona. L'Australia si concentra sui materiali riciclabili e sull'efficienza nell'utilizzo degli stessi. Le iniziative politiche regionali, unitamente a maggiori investimenti nel riciclo, stimoleranno la crescita della capacità produttiva nella regione.
Mercato degli imballaggi flessibili in Medio Oriente e Africa
Il Medio Oriente e l'Africa, pur rappresentando una piccola piattaforma regionale, offrono prospettive di crescita continua, con Arabia Saudita, Emirati Arabi Uniti e Sudafrica come mercati chiave. Si stima che la regione crescerà a un tasso annuo composto (CAGR) del 4,3-4,8% fino al 2034, trainata dalla trasformazione alimentare, dai beni di consumo, dal settore sanitario e dallo sviluppo delle infrastrutture.
La diversificazione industriale e la produzione alimentare in Arabia Saudita, unitamente al ruolo degli Emirati Arabi Uniti come hub regionale per la riesportazione e alla capacità del Sudafrica di produrre imballaggi per alimenti, bevande e articoli per la casa, rappresentano la forza trainante della crescita nella regione. Lo sviluppo delle infrastrutture, unitamente alla crescente diffusione di piattaforme di vendita al dettaglio moderne, favorisce soluzioni di imballaggio efficienti come sacchetti, pellicole e buste.
Analisi di segmentazione
Materiale
Si prevede che il segmento dei materiali crescerà a un tasso annuo composto (CAGR) del 4,3-4,7% nel periodo 2026-2034. La scelta dei materiali è determinata da requisiti di barriera, prestazioni di sigillatura, costi, riciclabilità, stampabilità e compatibilità con le apparecchiature di riempimento. Le materie plastiche rimangono dominanti grazie all'ampia flessibilità di lavorazione che offrono, mentre la carta e i fogli di alluminio ricoprono ruoli specifici che richiedono caratteristiche tattili gradevoli, rigidità o proprietà di barriera superiori.
- Materie plastiche: Le materie plastiche rimangono il materiale principale perché PE, PP, PET e polimeri speciali offrono leggerezza, elevata tenuta, possibilità di personalizzazione delle barriere e compatibilità con sistemi di trasformazione e riempimento ad alta velocità.
- Carta: Le strutture a base di carta stanno acquisendo importanza strategica laddove i marchi cercano di posizionarsi nell'ambito dei materiali rinnovabili e di ridurre il contenuto di plastica di origine fossile, in particolare per alimenti secchi, prodotti da forno, sacchetti e applicazioni di consumo selezionate.
- Fogli di alluminio: I fogli di alluminio sono utilizzati in applicazioni esigenti che richiedono un'eccezionale protezione contro luce, ossigeno e umidità, e sono impiegati per la conservazione di prodotti farmaceutici, caffè, latticini, dolciumi e altri prodotti sensibili.
Tipo di prodotto
Si prevede che la tipologia di prodotto registrerà un CAGR del 4,5-4,9% nel periodo 2026-2034. La scelta del prodotto riflette sempre più la praticità, i requisiti di erogazione, la presentazione sullo scaffale, l'efficienza di riempimento e l'economicità dello stoccaggio. Le buste stanno ampliando il loro campo di applicazione, mentre pellicole e involucri rimangono essenziali per il confezionamento di grandi volumi di alimenti e prodotti industriali.
- Bustine: Le bustine offrono grande praticità, richiudibilità, controllo delle porzioni e leggerezza, risultando strategicamente importanti per alimenti pronti, salse, alimenti per animali domestici, bevande, prodotti sanitari e formulazioni per la cura della persona.
- Sacchetti: I sacchetti sono adatti ad applicazioni ad alto volume nei settori alimentare, agricolo, dei prodotti per la casa e dei beni industriali, con diverse opzioni di materiali e chiusure che consentono di soddisfare differenti requisiti di resistenza al carico, barriera all'umidità e maneggevolezza.
- Pellicole e involucri: Le pellicole e gli involucri rimangono formati di imballaggio fondamentali, utilizzati per applicazioni di avvolgimento, confezionamento flow-wrap, chiusura, termoretrazione, estensibilità e formatura-riempimento-sigillatura, dove l'elevata produttività e il controllo del consumo di materiale sono prioritari.
Applicazione
Si prevede che il segmento delle applicazioni crescerà a un tasso annuo composto (CAGR) del 4,7-5,1% nel periodo 2026-2034. La domanda varia in base alla sensibilità del prodotto, ai requisiti normativi, agli obiettivi di durata di conservazione, alle aspettative di praticità e alle esigenze di branding. Le applicazioni in ambito sanitario si stanno sviluppando rapidamente, mentre il settore alimentare e delle bevande continua a rappresentare la base di volume più ampia.
- Alimenti e bevande: le applicazioni nel settore alimentare e delle bevande rappresentano la principale base di consumo, utilizzando formati flessibili per garantire freschezza, protezione, porzionatura, praticità, efficienza nel trasporto e presentazione sugli scaffali in numerose categorie di prodotti confezionati.
- Settore medico e farmaceutico: gli imballaggi per il settore medico e farmaceutico richiedono rigorose prestazioni di barriera, pulizia, tracciabilità, integrità della sigillatura e protezione del prodotto, rendendo pellicole, buste, sacchetti e laminati specializzati strategicamente preziosi.
- Cura della persona e cosmetici: i marchi di cura della persona e cosmetici utilizzano formati flessibili per la portabilità, l'erogazione, i concetti di ricarica, la decorazione di alta qualità e la differenziazione del prodotto, con la sostenibilità che influenza sempre più la selezione dei materiali e della struttura.
- Settore industriale: Le applicazioni industriali utilizzano imballaggi flessibili per prodotti chimici, materiali da costruzione, prodotti agricoli, componenti e merci sfuse, dove la resistenza alla perforazione, la protezione dall'umidità, le prestazioni di carico e l'efficienza del trasporto sono fattori importanti.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Cibi e bevande |
Alto |
Pellicole barriera |
Maturo |
|
Medico e farmaceutico |
Mezzo |
Sacchetti sterili |
Scalatura |
|
Cura della persona e cosmetici |
Mezzo |
Bustine di ricarica |
Scalatura |
|
Industriale |
Mezzo |
Pellicole per impieghi gravosi |
Maturo |
Fattori di crescita e analisi del loro impatto sul mercato degli imballaggi flessibili.
Espansione delle strutture riciclabili e monomateriali
La transizione verso strutture monomateriali riciclabili sta diventando una priorità di investimento fondamentale, poiché i proprietari dei marchi necessitano sempre più di imballaggi che allineino le prestazioni ai requisiti di circolarità in continua evoluzione. Le strutture in PE e PP possono semplificare la composizione dei materiali rispetto ai tradizionali design multistrato, sebbene le prestazioni di barriera e la lavorabilità rimangano vincoli tecnici. I trasformatori stanno quindi investendo in rivestimenti, strati di collegamento, tecnologie di sigillatura e ottimizzazione dei processi per mantenere la funzionalità e al contempo migliorare la riciclabilità. L'impatto si estende alla selezione delle resine, all'estrusione, alla stampa, alla laminazione e alle procedure di qualificazione. Le aziende in grado di produrre strutture che funzionano in modo efficiente con le attrezzature di riempimento esistenti possono ridurre i cicli di commercializzazione per i propri clienti. Questa tendenza incoraggia inoltre la collaborazione tra fornitori di resine, trasformatori, riciclatori, produttori di attrezzature e aziende di beni di consumo.
Crescita dei formati di alimenti e bevande orientati alla praticità
L'evoluzione dei modelli di consumo sta aumentando il valore strategico di imballaggi leggeri, portatili, richiudibili e a porzione controllata. Piatti pronti, salse, snack, alimenti per animali domestici, caffè, prodotti lattiero-caseari e cibi pronti richiedono sempre più formati che combinino la protezione del prodotto con la facilità d'uso. Bustine e pellicole flessibili possono ridurre il peso dell'imballaggio e le esigenze di stoccaggio rispetto a diverse alternative rigide, migliorando l'economia della distribuzione. L'impatto è particolarmente significativo per i prodotti che richiedono un elevato volume di rifornimento al dettaglio, dove l'efficienza del trasporto e del magazzino incide sui costi totali di imballaggio. Anche i proprietari dei marchi apprezzano le ampie superfici stampabili per la comunicazione e la differenziazione del prodotto. Con l'automazione del riempimento e della sigillatura da parte delle aziende alimentari, i fornitori con strutture di pellicola compatibili e prestazioni di sigillatura affidabili possono ottenere opportunità di partecipare a programmi di imballaggio a lungo termine.
Aumento delle esigenze di confezionamento per i prodotti farmaceutici e sanitari.
Il settore degli imballaggi per il settore sanitario sta generando una domanda di strutture flessibili specializzate con proprietà di barriera controllate, elevata affidabilità di sigillatura, ambienti di produzione puliti e tracciabilità. I prodotti farmaceutici possono richiedere protezione da umidità, ossigeno, luce, contaminazione o danni fisici, creando opportunità per laminati ingegnerizzati e pellicole ad alte prestazioni. La crescita dei consumi nel settore sanitario in Asia Pacifico e in altri mercati emergenti amplia la base di clienti potenziali, mentre i mercati consolidati continuano a richiedere sistemi di imballaggio orientati alla conformità. L'impatto sul mercato va oltre i materiali, poiché la qualificazione, i test, la documentazione e la coerenza della produzione diventano criteri di acquisto fondamentali. I trasformatori in grado di fornire validazione tecnica e una fornitura globale stabile sono in una posizione migliore per aggiudicarsi contratti farmaceutici. Questa applicazione supporta anche prodotti di maggior valore, poiché le prestazioni e la conformità possono prevalere sulle semplici considerazioni relative al costo dei materiali.
Tendenze future del mercato degli imballaggi flessibili
Sviluppo di imballaggi basati sui dati e conversione digitale
Si prevede che le tecnologie digitali influenzeranno lo sviluppo del packaging, consentendo tirature di stampa più brevi, cambi di grafica più rapidi, contenuti variabili e una pianificazione della produzione più reattiva. La stampa digitale può supportare la personalizzazione senza richiedere la stessa infrastruttura di lastre associata alla stampa convenzionale, migliorando la redditività per campagne mirate e lotti di produzione più piccoli. Nel periodo di previsione, i trasformatori potrebbero combinare sempre più la decorazione digitale con l'ispezione automatizzata, la manutenzione predittiva e i sistemi di produzione connessi. Ciò potrebbe migliorare la coerenza qualitativa riducendo al contempo gli sprechi associati all'allestimento e ai cambi di produzione. La produzione basata sui dati aiuterà inoltre i produttori a confrontare l'utilizzo dei materiali, l'efficienza delle macchine e i tassi di difettosità tra le diverse linee di prodotto. Il conseguente vantaggio competitivo favorirà i trasformatori in grado di integrare flussi di lavoro digitali senza compromettere la sicurezza alimentare, la qualità di stampa o le prestazioni di riempimento ad alta velocità.
Tecnologie di barriera avanzate per strutture a basso contenuto di materiale
Le future tendenze di sviluppo del mercato degli imballaggi flessibili si concentreranno probabilmente su rivestimenti e trattamenti superficiali in grado di offrire barriere più efficaci contro ossigeno, umidità, aromi e luce, senza la necessità di complesse strutture multistrato. Questa direzione è importante perché la sola riduzione dello spessore può diminuire il consumo di materiale, ma potrebbe compromettere la durata di conservazione se le prestazioni di barriera si deteriorano. Rivestimenti avanzati, approcci di metallizzazione e ingegneria dei polimeri possono contribuire a mantenere la protezione riducendo al contempo la complessità complessiva della struttura. La ricerca si concentrerà probabilmente anche su strati barriera riciclabili compatibili con i flussi di riciclo di PE o PP. Poiché i proprietari dei marchi valutano gli imballaggi sia in base alla protezione del prodotto che ai criteri di fine vita, i fornitori in grado di dimostrare prestazioni misurabili lungo l'intero ciclo di vita dell'imballaggio acquisiranno rilevanza strategica. Queste tecnologie possono inoltre supportare applicazioni di alto valore come quelle farmaceutiche, del caffè, dei latticini e degli alimenti deperibili.
Opportunità di mercato per gli imballaggi flessibili
Produzione localizzata per i mercati di consumo emergenti
Investire nella produzione locale di imballaggi flessibili offre opportunità in India, nel Sud-est asiatico, in America Latina, in Medio Oriente e in alcuni mercati africani dove il consumo di imballaggi è in espansione. La capacità di trasformazione locale può ridurre le distanze di trasporto, abbreviare i tempi di consegna e consentire ai fornitori di imballaggi di adattare le specifiche alle attrezzature di riempimento regionali e alle preferenze dei consumatori. Gli investitori possono puntare su impianti integrati che combinino estrusione di film, stampa, laminazione, taglio e produzione di buste, migliorando così il controllo della catena di approvvigionamento. Le partnership con produttori alimentari, farmaceutici e di prodotti per la cura della persona possono fornire una domanda di riferimento durante la fase di incremento della capacità produttiva. Le opportunità sono particolarmente interessanti laddove la penetrazione della grande distribuzione moderna è in aumento e le politiche manifatturiere nazionali incoraggiano la creazione di valore aggiunto a livello locale. Tuttavia, l'analisi economica del progetto deve tenere conto della disponibilità di resina, delle infrastrutture di riciclaggio, della manodopera qualificata, dell'affidabilità energetica e dei requisiti normativi.
Piattaforme di imballaggio compatibili con il riciclo
Le aziende possono creare opportunità di investimento sviluppando piattaforme che consentano ai clienti di migrare dalle strutture convenzionali a formati riciclabili con modifiche limitate alle attrezzature di riempimento e sigillatura esistenti. Tali soluzioni richiedono più della semplice sostituzione del materiale, poiché finestre di sigillatura, rigidità, prestazioni di barriera, stampa e lavorabilità devono rimanere accettabili. I fornitori possono differenziarsi attraverso programmi di qualificazione specifici per l'applicazione, supporto tecnico e roadmap di conversione strutturate. Le partnership con gli impianti di riciclaggio possono rafforzare le affermazioni relative alla compatibilità di raccolta e lavorazione, mentre l'integrazione del PCR può soddisfare i requisiti dei clienti in termini di contenuto riciclato. Le opportunità commerciali nel mercato degli imballaggi flessibili dovrebbero concentrarsi sulle categorie ad alto volume in cui la riprogettazione può essere standardizzata su più prodotti. Alimenti, alimenti per animali domestici, cura della persona e applicazioni industriali selezionate offrono potenziale perché i proprietari dei marchi gestiscono spesso ampi portafogli di imballaggi che possono beneficiare di soluzioni di materiali basate su piattaforme.
Sviluppi recenti
- Settembre 2025: sono state lanciate nuove soluzioni di imballaggio flessibile per applicazioni farmaceutiche e alimentari, a testimonianza del cambiamento del settore verso formati di imballaggio che combinano protezione del prodotto, prestazioni funzionali e requisiti specifici dell'applicazione. Questo sviluppo evidenzia la continua innovazione nelle strutture flessibili per le esigenze di imballaggio nei settori alimentare e farmaceutico.
- Giugno 2026: Siegwerk ha completato l'acquisizione di Hi-Tech Inks, creando la più grande azienda indiana di inchiostri per imballaggi flessibili con una quota di mercato superiore al 20%. L'operazione combinata aggiunge stabilimenti produttivi a Bhiwadi, nel Rajasthan, e a Vapi, nel Gujarat, ed espande il suo portafoglio prodotti con inchiostri a base solvente e a base acqua, inchiostri metallici e speciali, vernici e vernici di sovrastampa.
Domande frequenti

Vrushali è una consulente senior con oltre otto anni di esperienza e una profonda conoscenza specialistica nel settore chimico e dei materiali (Chemicals & Materials), con particolare competenza nel campo delle specialità chimiche. Nel corso della sua carriera, ha portato a termine con successo oltre 50 progetti di consulenza nei settori chimico e dei materiali, alimentare e delle bevande (Food & Beverage) e dei beni di consumo (Consumer Goods). Le sue competenze coprono numerosi ambiti, tra cui ingredienti funzionali, prodotti chimici da fonti rinnovabili, mangimi per animali e prodotti agrochimici.
Vrushali ha conseguito una laurea in Chimica e un master in Management, combinando solide conoscenze tecniche con una profonda comprensione delle strategie aziendali. Ha supportato numerosi clienti nella valutazione delle opportunità di espansione del mercato, nello sviluppo di strategie di crescita e nell'implementazione di iniziative di trasformazione operativa. Grazie alla sua esperienza multidisciplinare, è in grado di fornire analisi approfondite e raccomandazioni strategiche orientate al raggiungimento degli obiettivi aziendali.
Le competenze professionali di Vrushali comprendono l'acquisizione di nuovi clienti, la gestione delle relazioni con gli stakeholder e la leadership di team. Attraverso un approccio strutturato e metodico alla gestione e alla realizzazione dei progetti, ha contribuito a migliorare l'efficienza operativa e la produttività delle organizzazioni clienti. La sua capacità di integrare le conoscenze tecniche con le priorità commerciali le consente di elaborare raccomandazioni concrete, strategie attuabili e soluzioni personalizzate, in linea con le specifiche esigenze aziendali dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -