
Marché des emballages flexibles : taille et tendances 2034
Rapport d'analyse du marché des emballages souples : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par matériau (plastiques, papier, feuilles d'aluminium et autres), type de produit (sachets, sacs, films et emballages et autres) et application (alimentation et boissons, médical et pharmaceutique, soins personnels et cosmétiques, industrie et autres).
- Statut : Données publiées
- Code du rapport : TIPRE00004515
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 26, 2026


Taille du marché en 2025
207,40 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
310,73 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,6 %
taux de croissance
Marché adressable
2 353,06 milliards de dollars américains
(2026-2034)
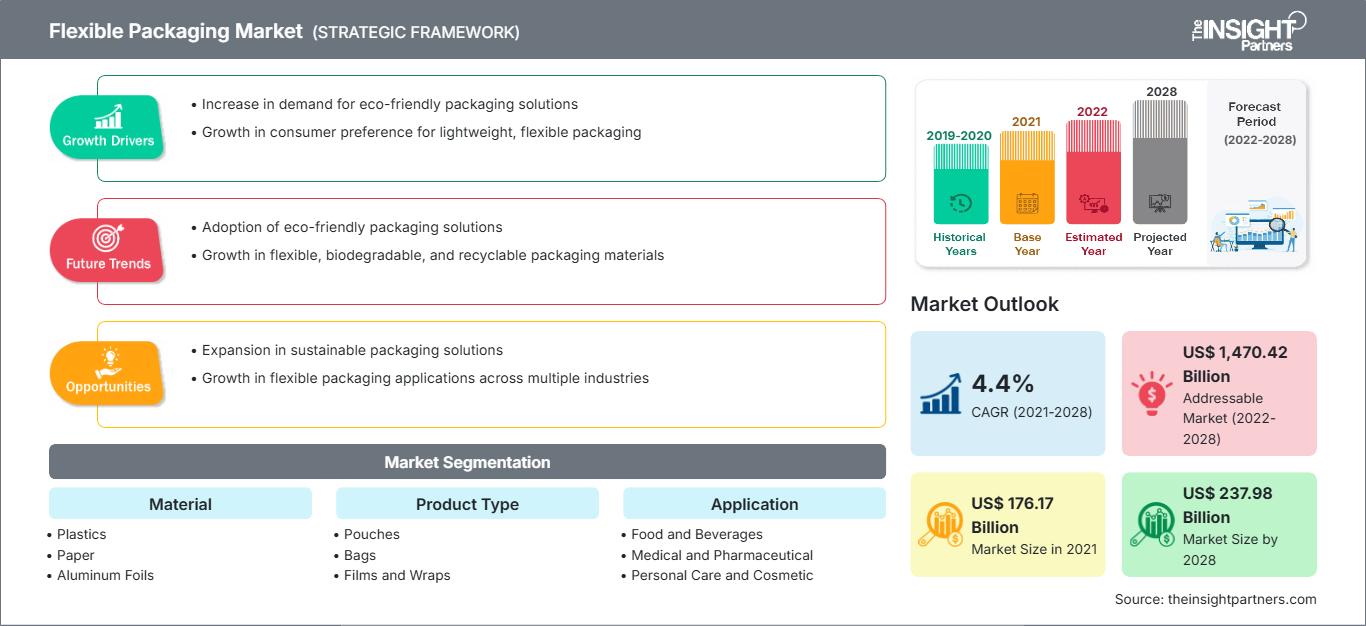
Le marché des emballages souples était évalué à 207,40 milliards de dollars américains en 2025 et devrait atteindre 310,73 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 4,6 % entre 2026 et 2034. Ce marché englobe les emballages en plastique, en papier et en feuille d'aluminium transformés en sachets, sacs, films et emballages pour les produits alimentaires et les boissons, les produits de santé, les produits d'hygiène personnelle, les cosmétiques et les applications industrielles. La durabilité, la légèreté, la praticité et l'efficacité des matériaux influencent les décisions d'achat.
La croissance du marché nord-américain des emballages souples devrait se poursuivre de manière régulière grâce à l'efficacité des procédés de transformation alimentaire, aux emballages destinés au secteur de la santé et au remplacement progressif des emballages rigides par des solutions plus flexibles. Le taux de croissance annuel composé dans cette région devrait se situer entre 4,1 % et 4,5 % entre 2026 et 2034. La croissance de ce marché sera soutenue par les innovations en matière de conception durable, de recyclage post-consommation, de films à haute barrière et de systèmes d'ensachage automatisés.
Analyse et perspectives du marché des emballages souples
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de 26 à 30 % en 2025 et croître à un TCAC de 4,1 à 4,5 % entre 2026 et 2034, grâce à l'adoption des emballages alimentaires, de santé, de commodité et de films recyclables.
- États-Unis : Les États-Unis représentent environ 78 à 82 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 4,0 à 4,4 % entre 2026 et 2034, tirée par les emballages alimentaires et pharmaceutiques.
- Europe : La part de l'Europe devrait se situer entre 24 et 27 % en 2025, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant le développement et affichant un TCAC de 4,0 à 4,4 % entre 2026 et 2034 grâce aux investissements dans l'économie circulaire et à la réglementation des emballages.
- Asie-Pacifique : La région Asie-Pacifique détiendra environ 39 à 42 % en 2025 et devrait enregistrer un TCAC de 5,1 à 5,6 % entre 2026 et 2034, tirée par la Chine, l'Inde, le Japon et la Corée du Sud, à mesure que la consommation de produits emballés et les capacités de production augmentent.
- Segment le plus important : Les plastiques représentent le segment de matériaux le plus important, avec une part de marché de 55 à 60 % en 2025 et un TCAC de 4,4 à 4,8 % entre 2026 et 2034, grâce à leurs avantages en termes de légèreté, d'effet barrière et de transformation.
- Segment à forte croissance : Les applications médicales et pharmaceutiques détiennent une part de marché de 10 à 14 % en 2025 et devraient atteindre un TCAC de 5,5 à 6,2 % entre 2026 et 2034, à mesure que les formats stériles et protecteurs gagnent en popularité.
- Principales sociétés analysées en détail : Amcor plc, Huhtamaki Oyj, Mondi plc, Berry Global Group, Inc., Sealed Air Corporation, Sonoco Products Company, Coveris Management GmbH, Constantia Flexibles Group GmbH, FlexPak Services et Transcontinental Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des emballages souples a évolué, passant des structures multicouches traditionnelles à des alternatives plus légères, plus performantes en termes de barrière et plus durables, tout en étant recyclables. Les innovations en matière d'extrusion, de couchage, de lamination, de flexographie et d'impression numérique ont permis aux transformateurs d'élargir leurs options et de réduire les déchets. Les emballages monomatériaux en PE et PP gagnent en popularité dans les régions disposant d'installations de recyclage. Une automatisation accrue permet aux transformateurs de réduire les changements de format, d'améliorer le repérage, de diminuer les déchets et de proposer davantage de designs personnalisés aux marques.
Les innovations futures porteront sur les constructions recyclables, l'intégration de matériaux recyclés, les revêtements barrières et la conception d'emballages adaptés aux nouvelles méthodes de collecte. La région Asie-Pacifique restera un moteur essentiel de croissance des capacités grâce à ses marchés de production et de consommation. L'Europe privilégiera le développement durable par le biais de l'économie circulaire et de la réglementation. Les producteurs nord-américains se concentreront probablement sur les films recyclables haute performance et les emballages pour le secteur de la santé. Les investissements futurs s'orienteront de plus en plus vers des technologies qui concilient réduction d'épaisseur, technologie barrière, usinabilité et fin de vie.
Rapport sur le marché des emballages flexibles
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 207,40 milliards de dollars américains |
| Taille du marché d'ici 2034 | 310,73 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,6% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des emballages souples
La demande est soutenue par le secteur de l'alimentation et des boissons, les emballages pratiques, l'allongement de la durée de conservation et les avantages logistiques offerts par les emballages légers. L'expansion du marché des emballages souples est étroitement liée à la chaîne de valeur, qui comprend les fabricants de polymères et de papier, les fabricants de feuilles d'aluminium, les transformateurs, les imprimeurs, les lamineurs, les fabricants de sachets, les fabricants de machines de remplissage, les détaillants et les marques grand public. Les entreprises agroalimentaires recherchent des technologies de barrière pour préserver l'arôme, l'humidité, la sensibilité à l'oxygène et les produits alimentaires prêts à consommer.
L'évolution de l'offre dépendra du coût de la résine, du prix du papier, du papier aluminium, de l'énergie, des capacités d'impression et de la disponibilité des matériaux recyclés. Les entreprises d'emballage souple qui maîtrisent l'ensemble de ces procédés en interne peuvent s'adapter plus rapidement aux évolutions des spécifications. Le secteur de la santé exige un contrôle et une traçabilité des procédés plus rigoureux. L'emballage alimentaire, quant à lui, requiert un meilleur contrôle de la migration et une scellabilité accrue.
L'ingénierie du développement durable devient un facteur clé de compétitivité, au-delà de la seule capacité de production. Selon le rapport sur le marché des emballages flexibles, Amcor plc, Huhtamaki Oyj, Mondi plc, Berry Global Group, Inc. et Constantia Flexibles Group GmbH se distinguent par leur présence mondiale, leur expertise en ingénierie des matériaux et leurs solutions sur mesure. De son côté, Coveris Management GmbH se concentre sur la transformation en Europe, tandis que Sealed Air Corporation occupe des positions solides dans la protection des aliments et les emballages alimentaires flexibles.
Les investissements se concentrent davantage sur les films recyclables, les laminés monomatériaux, les solutions PCR, ainsi que les technologies d'impression et de transformation. Transcontinental Inc. est un acteur majeur du marché nord-américain de l'emballage souple, tandis que FlexPak Services propose des services de transformation sur mesure. Sonoco Products Company a réduit sa participation directe sur ce marché suite à une récente restructuration de son portefeuille. Le support technique et la conformité réglementaire deviennent des facteurs de plus en plus importants pour se positionner avantageusement sur le marché.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'emballage flexible : Perspectives stratégiques
Perspectives régionales
Marché de l'emballage souple en Amérique du Nord
L'Amérique du Nord devrait représenter entre 26 et 30 % du marché des emballages souples en 2025 et afficher une croissance annuelle composée (TCAC) de 4,1 à 4,5 % jusqu'en 2034. Les États-Unis dominent la consommation régionale, grâce aux emballages alimentaires, de produits surgelés, de snacks, de boissons, pharmaceutiques, de soins personnels et de restauration collective. Le Canada contribue à la croissance du marché par la transformation alimentaire et les emballages spécialisés, tandis que le Mexique bénéficie de synergies de production et de la relocalisation de la production.
Les transformateurs régionaux développent leurs compétences en matière de structures à haute barrière, de films recyclables, d'impression numérique et d'automatisation des sachets. L'attention portée au contenu recyclé et à la responsabilité élargie des producteurs (REP) incite à repenser les spécifications des emballages. Le secteur de la santé représente un autre levier de croissance, car les emballages pharmaceutiques et médicaux nécessitent des capacités de barrière et de scellage contrôlées. Un réseau de distribution performant, d'importantes activités de production alimentaire et des installations de transformation devraient maintenir l'Amérique du Nord comme un marché haut de gamme majeur jusqu'en 2034.
Marché américain de l'emballage flexible
Les États-Unis représentent environ 78 à 82 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 4,0 à 4,4 % entre 2024 et 2034. La taille du marché américain est alimentée par les principaux transformateurs alimentaires, les sociétés pharmaceutiques, les producteurs de biens de consommation et les transformateurs d'emballages bien établis opérant dans le réseau de distribution national du pays.
Parmi les principaux acteurs du marché, on retrouve Amcor plc, Sealed Air Corporation, Sonoco Products Company, Berry Global Group, Inc. et Transcontinental Inc. Toutefois, la composition de leurs portefeuilles varie en raison de récents changements internes. Les principales applications étudiées dans cette recherche comprennent les sachets, les films, les sacs, les systèmes de fermeture et l'emballage sous vide. Les principaux segments demandeurs sont l'alimentation de détail, les plats cuisinés, l'alimentation animale, la santé et les produits d'hygiène et de soins personnels.
Marché européen de l'emballage flexible
L'Europe détiendra une part de marché de 24 à 27 % en 2025 et devrait connaître une croissance annuelle composée de 4,0 à 4,4 % jusqu'en 2034. Le marché est dominé par l'Allemagne, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. Les normes réglementaires, les infrastructures de recyclage et le besoin d'emballages économes en matériaux stimulent les investissements des transformateurs dans cette région.
L'Allemagne bénéficie d'une capacité de production d'emballages élevée, d'installations de transformation alimentaire performantes et d'un parc de machines performant. Au Royaume-Uni, l'intégration de matériaux recyclés et le respect des obligations fiscales en matière d'emballage sont des enjeux croissants. La France privilégie le recyclage et les structures économes en matériaux, tandis que l'Italie excelle dans la production d'emballages et la transformation des emballages alimentaires. L'Espagne s'oriente vers les emballages souples pour l'alimentation, les boissons et les biens de consommation.
Marché des emballages flexibles de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 39 et 42 % du marché en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 5,1 à 5,6 % jusqu'en 2034. La Chine est le principal marché, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. La capacité de production, l'urbanisation, la consommation d'aliments emballés et la production destinée à l'exportation soutiennent la demande.
Alors que la Chine dispose d'importantes capacités de transformation et d'une vaste clientèle, le Japon et la Corée du Sud privilégient les films haute performance et les solutions d'emballage de qualité supérieure. L'Inde a su tirer parti de la croissance des secteurs des produits alimentaires, pharmaceutiques et d'hygiène personnelle emballés. L'Australie, quant à elle, mise sur les matériaux recyclables et l'efficacité de leur utilisation. Les initiatives politiques régionales, conjuguées à l'augmentation des investissements dans le recyclage, stimuleront la croissance des capacités dans la région.
Marché de l'emballage flexible au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique constituent une petite plateforme régionale, mais offrent un potentiel de croissance soutenu, l'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud étant des marchés clés. La région devrait connaître une croissance annuelle composée (TCAC) de 4,3 % à 4,8 % jusqu'en 2034, portée par les secteurs de l'agroalimentaire, des biens de consommation, de la santé et des infrastructures.
La diversification industrielle et la production alimentaire en Arabie saoudite, conjuguées au rôle des Émirats arabes unis comme plaque tournante régionale de la réexportation et à la capacité de l'Afrique du Sud à fabriquer des emballages pour les produits alimentaires, les boissons et les articles ménagers, constituent les principaux moteurs de croissance dans la région. Le développement des infrastructures et la multiplication des plateformes de vente au détail modernes favorisent l'émergence de solutions d'emballage performantes telles que les sacs, les films et les sachets.
Analyse de segmentation
Matériel
Le segment des matériaux devrait connaître une croissance annuelle composée de 4,3 % à 4,7 % entre 2026 et 2034. Le choix des matériaux est déterminé par les exigences en matière de barrière, de performance d'étanchéité, de coût, de recyclabilité, d'imprimabilité et de compatibilité avec les équipements de remplissage. Les plastiques restent prédominants grâce à leur grande flexibilité de transformation, tandis que le papier et les feuilles d'aluminium occupent des applications spécifiques nécessitant un toucher agréable, une rigidité ou des propriétés de barrière supérieures.
- Plastiques : Les plastiques restent le matériau principal car le PE, le PP, le PET et les polymères spéciaux offrent une construction légère, une étanchéité solide, une personnalisation de la barrière et une compatibilité avec les systèmes de transformation et de remplissage à grande vitesse.
- Papier : Les structures à base de papier acquièrent une importance stratégique croissante lorsque les marques recherchent un positionnement axé sur les matériaux renouvelables et une réduction de la teneur en plastique fossile, notamment pour les aliments secs, les produits de boulangerie, les sacs et certaines applications grand public.
- Feuilles d'aluminium : Les feuilles d'aluminium sont utilisées dans des applications exigeantes nécessitant une protection barrière exceptionnelle contre la lumière, l'oxygène et l'humidité, notamment pour les produits pharmaceutiques, le café, les produits laitiers, les confiseries et autres produits sensibles.
Type de produit
Le type de produit devrait enregistrer un TCAC de 4,5 % à 4,9 % entre 2026 et 2034. Le choix des produits reflète de plus en plus la praticité, les exigences de distribution, la présentation en rayon, l'efficacité du remplissage et les coûts de stockage. Les sachets se diversifient, tandis que les films et les emballages restent essentiels pour les conditionnements alimentaires et industriels à grand volume.
- Sachets : Les sachets offrent de nombreux avantages en termes de praticité, de refermabilité, de contrôle des portions et de légèreté, ce qui les rend stratégiquement importants pour les aliments préparés, les sauces, les aliments pour animaux de compagnie, les boissons, les produits de santé et les formulations de soins personnels.
- Sacs : Les sacs sont adaptés aux applications à grand volume dans les secteurs de l’alimentation, de l’agriculture, des produits ménagers et des biens industriels, avec des choix de matériaux et de fermetures permettant de répondre à différentes exigences en matière de charge, de barrière contre l’humidité et de manutention.
- Films et emballages : Les films et les emballages restent des formats d'emballage fondamentaux, utilisés pour le suremballage, l'emballage flow-wrap, le opercule, le rétractage, l'étirage et le formage-remplissage-scellage, applications où le débit élevé et la consommation contrôlée de matériaux sont prioritaires.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 4,7 % à 5,1 % entre 2026 et 2034. La demande varie en fonction de la sensibilité du produit, des exigences réglementaires, des objectifs de durée de conservation, des attentes en matière de praticité et des besoins de marque. Les applications dans le secteur de la santé se développent rapidement, tandis que l'alimentation et les boissons restent le principal moteur de croissance.
- Alimentation et boissons : Les applications dans le secteur de l’alimentation et des boissons représentent la principale base de consommation, utilisant des formats flexibles pour la fraîcheur, la protection barrière, le portionnement, la commodité, l’efficacité du transport et la présentation en rayon dans de nombreuses catégories de produits emballés.
- Médical et pharmaceutique : L’emballage médical et pharmaceutique exige des performances de barrière rigoureuses, une propreté irréprochable, une traçabilité, une intégrité du scellage et une protection du produit, ce qui rend les films, sachets et laminés spécialisés particulièrement précieux sur le plan stratégique.
- Soins personnels et cosmétiques : les marques de soins personnels et de cosmétiques utilisent des formats flexibles pour la portabilité, la distribution, les concepts de recharge, la décoration haut de gamme et la différenciation des produits, la durabilité influençant de plus en plus le choix des matériaux et de la structure.
- Industrie : Les applications industrielles utilisent des emballages souples pour les produits chimiques, les matériaux de construction, les produits agricoles, les composants et les marchandises en vrac, où la résistance à la perforation, la protection contre l'humidité, la capacité de charge et l'efficacité du transport sont importantes.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Nourriture et boissons |
Haut |
Films barrières |
Mature |
|
Médical et pharmaceutique |
Moyen |
Sachets stériles |
Mise à l'échelle |
|
Soins personnels et cosmétiques |
Moyen |
Sachets de recharge |
Mise à l'échelle |
|
Industriel |
Moyen |
Films haute résistance |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des emballages souples
Développement des structures recyclables et monomatériaux
La transition vers des structures monomatériaux recyclables devient une priorité d'investissement majeure, car les marques recherchent de plus en plus des emballages performants, répondant aux exigences croissantes de l'économie circulaire. Les structures en PE et PP permettent de simplifier la composition des matériaux par rapport aux conceptions multicouches classiques, même si les performances de barrière et l'usinabilité demeurent des contraintes techniques. Les transformateurs investissent donc dans les revêtements, les couches d'adhérence, les technologies de scellage et l'optimisation des procédés afin de préserver la fonctionnalité tout en améliorant la recyclabilité. Cet impact se fait sentir à tous les niveaux : choix de la résine, extrusion, impression, lamination et procédures de qualification. Les entreprises capables de produire des structures compatibles avec les équipements de remplissage existants peuvent raccourcir les cycles de commercialisation pour leurs clients. Cette tendance favorise également la collaboration entre les fournisseurs de résine, les transformateurs, les recycleurs, les fabricants d'équipements et les entreprises de biens de consommation.
Croissance des formats de restauration et de boissons axés sur la commodité
L'évolution des modes de consommation renforce l'intérêt stratégique des emballages légers, portables, refermables et à portions contrôlées. Plats préparés, sauces, en-cas, aliments pour animaux, café, produits laitiers et plats cuisinés nécessitent de plus en plus des formats alliant protection du produit et facilité d'utilisation. Les sachets et films souples permettent de réduire le poids et les besoins de stockage par rapport à plusieurs alternatives rigides, optimisant ainsi la distribution. Cet impact est particulièrement significatif pour les produits nécessitant un réapprovisionnement fréquent en points de vente, où l'efficacité du transport et de l'entreposage influe sur le coût total de l'emballage. Les marques apprécient également les grandes surfaces imprimables pour la communication et la différenciation de leurs produits. Avec l'automatisation du remplissage et du scellage par les industriels de l'agroalimentaire, les fournisseurs proposant des films aux structures compatibles et une étanchéité fiable peuvent saisir l'opportunité de participer à des programmes d'emballage à long terme.
Exigences croissantes en matière d'emballage pharmaceutique et de soins de santé
L'emballage des produits de santé génère une demande pour des structures flexibles spécialisées aux propriétés de barrière contrôlées, une fiabilité d'étanchéité élevée, des environnements de fabrication propres et une traçabilité assurée. Les produits pharmaceutiques peuvent nécessiter une protection contre l'humidité, l'oxygène, la lumière, la contamination ou les dommages physiques, ce qui ouvre des perspectives pour les laminés techniques et les films haute performance. La croissance de la consommation de produits de santé en Asie-Pacifique et sur d'autres marchés émergents élargit la clientèle potentielle, tandis que les marchés établis continuent d'exiger des systèmes d'emballage conformes aux normes. L'impact sur le marché dépasse le simple cadre des matériaux, car la qualification, les tests, la documentation et la constance de la production deviennent des critères d'achat essentiels. Les transformateurs capables de fournir une validation technique et un approvisionnement mondial stable sont mieux placés pour décrocher des contrats pharmaceutiques. Cette application favorise également les produits à plus forte valeur ajoutée, car la performance et la conformité peuvent primer sur le simple coût des matériaux.
Tendances futures du marché de l'emballage flexible
Développement d'emballages basés sur les données et conversion numérique
Les technologies numériques devraient influencer le développement des emballages en permettant des tirages plus courts, des modifications graphiques plus rapides, un contenu variable et une planification de la production plus réactive. L'impression numérique permet la personnalisation sans nécessiter l'infrastructure de plaques associée à l'impression conventionnelle, améliorant ainsi la rentabilité des campagnes ciblées et des petits lots de production. Au cours de la période prévisionnelle, les transformateurs pourraient de plus en plus combiner la décoration numérique avec l'inspection automatisée, la maintenance prédictive et les systèmes de production connectés. Ceci pourrait améliorer la constance de la qualité tout en réduisant les déchets liés à la configuration et aux changements de production. La production pilotée par les données aidera également les fabricants à comparer l'utilisation des matériaux, l'efficacité des machines et les taux de défauts entre les différentes gammes de produits. L'avantage concurrentiel qui en résultera favorisera les transformateurs capables d'intégrer les flux de travail numériques sans compromettre la sécurité alimentaire, la qualité d'impression ou les performances de remplissage à grande vitesse.
Technologies de barrière avancées pour les structures à faible teneur en matériaux
Les tendances futures du marché des emballages souples devraient privilégier les revêtements et les traitements de surface offrant une barrière renforcée à l'oxygène, à l'humidité, aux arômes et à la lumière, sans nécessiter de lourdes structures multicouches. Cette orientation est cruciale, car la réduction de l'épaisseur, bien qu'elle permette de diminuer la quantité de matériau utilisé, risque de compromettre la durée de conservation si les performances de la barrière se dégradent. Les revêtements avancés, les techniques de métallisation et l'ingénierie des polymères peuvent contribuer à maintenir la protection tout en réduisant la complexité structurelle globale. La recherche devrait également se concentrer sur les couches barrières recyclables compatibles avec les filières de recyclage du PE ou du PP. Les marques évaluant les emballages selon des critères de protection du produit et de fin de vie, les fournisseurs capables de démontrer des performances mesurables tout au long du cycle de vie de l'emballage acquerront une importance stratégique. Ces technologies peuvent également être utilisées pour des applications à forte valeur ajoutée telles que les produits pharmaceutiques, le café, les produits laitiers et les aliments sensibles.
Opportunités du marché des emballages souples
Production localisée pour les marchés de consommation émergents
L'investissement dans la production locale d'emballages souples offre des opportunités en Inde, en Asie du Sud-Est, en Amérique latine, au Moyen-Orient et sur certains marchés africains où la consommation d'emballages est en pleine expansion. Les capacités de transformation locales permettent de réduire les distances de transport, de raccourcir les délais de livraison et d'adapter les spécifications aux équipements de remplissage régionaux et aux préférences des consommateurs. Les investisseurs peuvent cibler les usines intégrées combinant extrusion de film, impression, lamination, découpe et production de sachets, améliorant ainsi la maîtrise de la chaîne d'approvisionnement. Les partenariats avec les fabricants de produits alimentaires, pharmaceutiques et cosmétiques peuvent garantir une demande initiale pendant la montée en puissance des capacités. Ces opportunités sont particulièrement intéressantes là où la pénétration du commerce de détail moderne est croissante et où les politiques de production nationales encouragent la création de valeur ajoutée locale. Toutefois, l'analyse économique du projet doit prendre en compte la disponibilité des résines, les infrastructures de recyclage, la main-d'œuvre qualifiée, la fiabilité énergétique et les exigences réglementaires.
Plateformes d'emballage compatibles avec le recyclage
Les entreprises peuvent créer des opportunités d'investissement en développant des plateformes permettant aux clients de passer des structures conventionnelles aux formats recyclables, moyennant des modifications limitées des équipements de remplissage et de scellage existants. Ces solutions nécessitent plus qu'une simple substitution de matériaux : les fenêtres de scellage, la rigidité, les performances de barrière, l'impression et l'usinabilité doivent rester acceptables. Les fournisseurs peuvent se différencier grâce à des programmes de qualification spécifiques à l'application, un support technique et des feuilles de route de conversion structurées. Les partenariats avec les recycleurs peuvent renforcer les arguments concernant la compatibilité de la collecte et du traitement, tandis que l'intégration de PCR peut répondre aux exigences des clients en matière de contenu recyclé. Les opportunités commerciales du marché des emballages flexibles devraient se concentrer sur les catégories à fort volume où la refonte peut être standardisée pour de nombreux produits. L'alimentation, l'alimentation animale, les soins personnels et certaines applications industrielles offrent un potentiel important, car les marques gèrent souvent d'importants portefeuilles d'emballages qui peuvent bénéficier de solutions de matériaux basées sur des plateformes.
Développements récents
- Septembre 2025 : De nouvelles solutions d’emballage souples ont été lancées pour les secteurs pharmaceutique et agroalimentaire, témoignant de l’évolution du secteur vers des formats d’emballage alliant protection du produit, performance fonctionnelle et exigences spécifiques à l’application. Ce développement illustre l’innovation continue dans le domaine des structures souples pour les applications exigeantes en matière d’emballage alimentaire et pharmaceutique.
- Juin 2026 : Siegwerk finalise l’acquisition de Hi-Tech Inks, créant ainsi le premier fabricant indien d’encres pour emballages souples avec plus de 20 % de parts de marché. Cette fusion ajoute des sites de production à Bhiwadi (Rajasthan) et à Vapi (Gujarat), et élargit son portefeuille de produits aux encres à base de solvant et d’eau, aux encres métalliques et spéciales, aux vernis et aux vernis de surimpression.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -