
Mercado de sistemas de detección de incendios forestales: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y previsiones del sistema de detección de incendios forestales (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por oferta (hardware, software); aplicaciones (parques, bosques) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00013583
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 10, 2026


Tamaño del mercado en 2025
291,84 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
583,53 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,00 %
Índice de crecimiento
Mercado potencial
3.935,92 millones de dólares estadounidenses
(2026-2034)
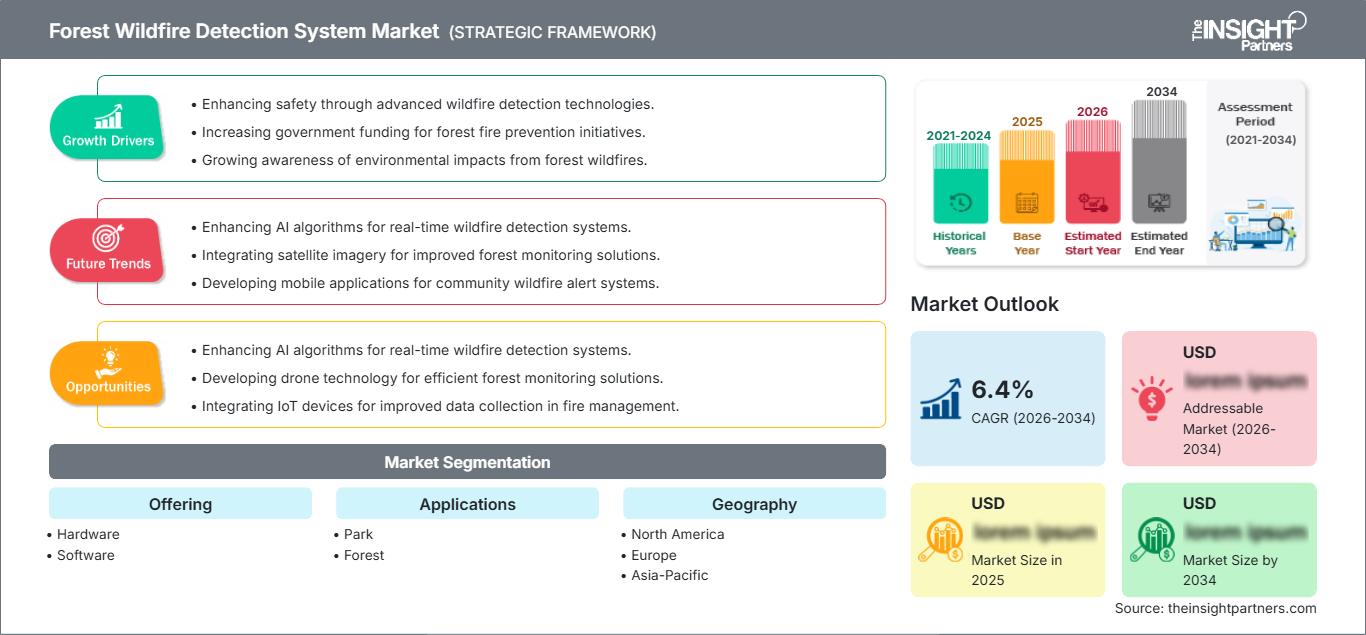
El mercado de sistemas de detección de incendios forestales alcanzó un valor de 291,84 millones de dólares estadounidenses en 2025 y se prevé que alcance los 583,53 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 8,00 % durante el período 2026-2034. Este mercado abarca hardware y software integrados para identificar humo, anomalías térmicas y puntos de ignición de incendios en parques y bosques. El creciente despliegue de sistemas de vigilancia automatizada, sensores conectados, análisis de IA y plataformas geoespaciales está transformando las capacidades de alerta temprana.
América del Norte sigue siendo una región de gran importancia estructural, gracias a la frecuente exposición a incendios forestales, sus extensas áreas boscosas, la infraestructura de respuesta a emergencias ya establecida y la inversión pública en resiliencia. La previsión del tamaño del Sistema de Detección de Incendios Forestales en la región se ve respaldada por la modernización de las redes de observación existentes, el mayor uso de cámaras térmicas y ópticas, y la integración de alertas automatizadas con plataformas de mando de incidentes. Se espera que el crecimiento regional se mantenga por encima del promedio mundial.
Evaluación y perspectivas del mercado de sistemas de detección de incendios forestales.
- América del Norte ocupa una posición de liderazgo, con una cuota de mercado de sistemas de detección de incendios forestales del 39-41% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 9,5-10,0% entre 2026 y 2034, respaldada por la madurez de la tecnología, la exposición a incendios forestales y los programas de contratación pública establecidos.
- Estados Unidos representa aproximadamente entre el 81 % y el 82 % de la demanda norteamericana en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,5 % al 9,8 % durante el período 2026-2034, lo que refleja el amplio despliegue de tecnología y el riesgo recurrente de incendios.
- Europa representará entre el 28 % y el 30 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,6 % al 10,0 %, siendo Alemania, el Reino Unido, Francia, Italia y España importantes mercados nacionales.
- La región de Asia-Pacífico representará entre el 18 % y el 20 % del mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 10,8 % al 11,3 % durante el período 2026-2034, liderada por China, Japón, India, Corea del Sur y Australia.
- El segmento más importante es el de hardware, que mantendrá una cuota de mercado del 58-59% en 2025 y se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 4,6-5,0%, impulsado por cámaras, equipos de detección, comunicaciones e infraestructura de campo.
- El segmento de mayor crecimiento es el de software, que representará una cuota de mercado del 41-42% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 7,0-7,4%, impulsado por el análisis de datos, la detección mediante IA, los paneles de control y las plataformas basadas en suscripción.
- Empresas clave analizadas en detalle: EnviroVision Solutions, Indra Sistemas, SA, Insight Robotics Limited, IQ Technologies for Earth and Space GmbH, Libelium Comunicaciones Distribuidas SL, PARATRONIC SAS, Robotics Cats, SENSIA Solutions SL, Smokedsystem (IT for Nature), Xiamen Ursalink Technology Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de sistemas de detección de incendios forestales ha evolucionado desde torres de vigilancia independientes e inspecciones visuales de operadores hasta un sistema que integra imágenes térmicas, cámaras visibles, sensores ambientales, comunicaciones, computación perimetral y software. El hardware será crucial, ya que las instalaciones remotas requieren una infraestructura de detección y comunicación robusta, mientras que el software con inteligencia artificial desempeña un papel cada vez más importante en la definición de la capacidad de detección, la clasificación de alertas, la geolocalización y la integración en los procesos de gestión de emergencias.
El informe sobre el mercado de sistemas de detección de incendios forestales indica que, en el futuro, las inversiones se orientarán hacia sistemas interoperables capaces de integrar observaciones terrestres con imágenes satelitales, datos meteorológicos, sistemas de información geográfica y sistemas autónomos. Es probable que las primeras implementaciones en Asia Pacífico, el sur de Europa y algunas regiones de África favorezcan los sistemas modulares, dada la gran disparidad en la disponibilidad de infraestructura. Los programas de resiliencia pública y adaptación al cambio climático contribuirán a la adquisición de sistemas de detección.
Alcance del informe de mercado sobre sistemas de detección de incendios forestales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 291,84 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 583,53 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,00% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sistemas de detección de incendios forestales
Además, existe una creciente demanda de tecnologías que permitan reducir el tiempo transcurrido entre la ignición, la verificación y el despliegue. El entorno de crecimiento del mercado de sistemas de detección de incendios forestales está compuesto por actores clave como proveedores de cámaras y sensores, proveedores de comunicaciones, desarrolladores de software de IA, integradores de sistemas, departamentos forestales, parques, servicios de emergencia y proveedores de servicios especializados. La demanda se orienta hacia soluciones capaces de operar de forma continua en zonas remotas y que ofrezcan comunicaciones y mantenimiento eficientes.
La disponibilidad de sensores de imágenes térmicas, sensores ópticos, procesadores de borde, componentes de conectividad, estaciones meteorológicas y otros componentes de hardware influye en la dinámica de la oferta. Así, los proveedores de hardware compiten en función de su fiabilidad y capacidad de cobertura, mientras que los proveedores de software compiten en precisión de detección, prevención de falsas alarmas, interoperabilidad y facilidad de implementación. Este enfoque permite a los compradores actualizar sus sistemas de análisis sin necesidad de reemplazar las redes completas en campo.
La diferenciación competitiva se basa en la combinación de funciones de detección patentadas con funciones generales de mando y control. Según el análisis del mercado de sistemas de detección de incendios forestales, se observan enfoques diferenciados entre los diez actores destacados. En concreto, EnviroVision Solutions utiliza cámaras ForestWatch; Indra utiliza cámaras térmicas junto con capacidades predictivas y geoespaciales; Insight Robotics combina sensores electroópticos/infrarrojos, robótica, aprendizaje automático y SIG. IQ Technologies for Earth and Space desarrolla sistemas FireWatch multiespectrales; PARATRONIC proporciona detección de humo y verificación del operador.
Al mismo tiempo, la competencia se intensifica en el ámbito del software. En concreto, Robotics Cats ofrece detección mediante IA utilizando su sistema LookOut junto con cámaras; SENSIA ofrece hardware infrarrojo con su propio sistema de análisis basado en IA; Libelium desarrolla capacidades de detección inalámbrica para la monitorización ambiental. Smokedsystem y Xiamen Ursalink Technology Co., Ltd. amplían el panorama competitivo a la detección de humo basada en software y la infraestructura del Internet de las Cosas (IoT).
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sistemas de detección de incendios forestales: Perspectivas estratégicas
Perspectivas regionales
Mercado de sistemas de detección de incendios forestales en Norteamérica
Se estima que Norteamérica representará entre el 39 % y el 41 % del mercado en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 9,5 % al 10,0 % hasta 2034. Estados Unidos constituye el principal motor de la demanda en la región, debido a los incendios frecuentes de alta intensidad, la presencia de zonas de interfaz urbano-forestal, las redes de comunicación y las iniciativas de respuesta a emergencias basadas en tecnología. La demanda canadiense proviene de las necesidades de vigilancia forestal en zonas remotas, así como de la vigilancia aérea.
La demanda en la región se ha centrado cada vez más en la videovigilancia continua, el uso de cámaras térmicas, el análisis de vídeo basado en inteligencia artificial y las plataformas de mando. Las compañías eléctricas, las organizaciones forestales, los parques y las ciudades/municipios se encuentran entre los principales clientes debido al riesgo que representan los incendios forestales para las infraestructuras eléctricas, las comunidades, los bosques y los parques.
Mercado de sistemas de detección de incendios forestales en EE. UU.
Estados Unidos representa aproximadamente el 81-82% de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,5-9,8%. La adquisición de suministros se ve facilitada por la exposición a incendios forestales en los estados occidentales, la mayor atención prestada a la interfaz urbano-forestal y la necesidad de una rápida confirmación de los incidentes.
El ámbito de aplicación abarca bosques, parques, instalaciones de servicios públicos, infraestructuras y propiedades privadas. El análisis de cámaras, la termografía, la integración de señales satelitales y los sistemas SIG de los proveedores permiten satisfacer diversas necesidades operativas con un solo sistema. EnviroVision Solutions, Insight Robotics, Robotics Cats e IQ Technologies for Earth and Space GmbH son ejemplos de empresas de este tipo en Norteamérica.
Mercado europeo de sistemas de detección de incendios forestales
Se estima que Europa tendrá una cuota de mercado del 28-30% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,6-10,0%. Alemania lidera el mercado regional, seguida del Reino Unido, Francia, Italia y España. La demanda se ve impulsada por el riesgo recurrente de incendios en el Mediterráneo, las necesidades de protección forestal y la coordinación transfronteriza en situaciones de emergencia.
El Reino Unido y Alemania mantienen perfiles de adopción tecnológica maduros, y Alemania se caracteriza especialmente por contar con una infraestructura consolidada de monitoreo automatizado de humo. Francia, Italia y España se enfrentan a una mayor exposición estacional a incendios forestales y priorizan cada vez más la detección rápida en bosques protegidos y comunidades rurales. Los rangos de crecimiento a nivel nacional son aproximadamente del 10,0 al 10,3 % para el Reino Unido, del 10,3 al 10,7 % para Alemania, del 9,1 al 9,4 % para Francia, del 9,3 al 9,6 % para Italia y del 10,0 al 10,3 % para España.
Mercado de sistemas de detección de incendios forestales en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico representará entre el 18 % y el 20 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,8 % al 11,3 %. China lidera la región, pero Japón, Corea del Sur, India y Australia también presentan una sólida base de demanda.
Las extensas áreas forestales, los terrenos accidentados, los periodos de sequía y las iniciativas ambientales impulsadas por el gobierno fomentan su uso. Los chinos se centran en sistemas de monitoreo a gran escala, los japoneses integran sistemas de gestión de desastres con sistemas de monitoreo automatizados, mientras que los australianos continúan invirtiendo en sistemas de monitoreo de incendios forestales. Existe potencial de crecimiento para India y Corea del Sur a medida que el monitoreo ambiental se digitaliza.
Mercado de sistemas de detección de incendios forestales en Oriente Medio y África
Se prevé que MEA registre una tasa de crecimiento anual compuesta (CAGR) del 8,0-8,5%, con Arabia Saudita a la cabeza del mercado de Oriente Medio. La demanda se concentra en torno a paisajes protegidos, zonas verdes de reciente desarrollo, activos agrícolas e infraestructuras expuestas a calor extremo e incendios.
Arabia Saudita y los Emiratos Árabes Unidos tienen mayor capacidad para invertir en tecnología de alta especificación, mientras que Sudáfrica representa un mercado africano importante debido a la silvicultura comercial, las áreas de conservación y los incendios forestales recurrentes. El resto de la adopción en Oriente Medio y África sigue siendo más selectiva, con el monitoreo satelital, los drones, la conectividad móvil y los sensores robustos como alternativas prácticas donde el mantenimiento de la infraestructura fija es complicado.
Análisis de segmentación
Ofrenda
El hardware sigue siendo la base del mercado, ya que la detección de incendios forestales requiere sensores físicos, comunicaciones, energía e infraestructura de campo. Se estima que su cuota de mercado en 2025 será del 58-59%, con una tasa de crecimiento anual compuesta (CAGR) del 4,6-5,0% durante el periodo 2026-2034. El mercado de sistemas de detección de incendios forestales abarca cada vez más cámaras térmicas, cámaras ópticas, sensores ambientales, dispositivos periféricos y equipos de comunicaciones.
- Hardware: La demanda se centra en cámaras reforzadas, sensores térmicos, unidades de comunicación, estaciones meteorológicas y equipos de procesamiento en el borde. Los ciclos de reemplazo y la expansión a territorios remotos sustentan el suministro, mientras que el hardware modular reduce las interrupciones en el ciclo de vida.
- Software: Las plataformas de análisis, los motores de detección de IA, las herramientas de visualización, las interfaces SIG y las aplicaciones de gestión de alertas determinan cada vez más la inteligencia del sistema. Los modelos de nube y SaaS permiten una implementación escalable y estructuras de ingresos recurrentes.
Aplicaciones
Se estima que las solicitudes para la creación de parques crecerán a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 5,8 % durante el período 2026-2034. La seguridad de los visitantes, la conservación, la gestión de áreas protegidas y la notificación rápida de emergencias influyen en su adopción, especialmente cuando las autoridades requieren una observación continua en grandes territorios recreativos o ecológicos.
- Parque: La demanda hace hincapié en las alertas rápidas a los visitantes, la vigilancia perimetral, la cobertura remota mediante cámaras y la integración con los sistemas de gestión del parque. Las decisiones de implementación priorizan la amplia visibilidad, la simplicidad operativa y las alertas fiables en áreas protegidas dispersas.
Se prevé que las aplicaciones forestales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,1 % durante el período 2026-2034. Las mayores áreas de monitoreo, la protección de la madera, la preservación de la biodiversidad y los terrenos remotos generan mayores exigencias para la detección continua y la integración de múltiples sensores.
- Bosques: Los despliegues forestales priorizan la detección temprana de humo y calor, la vigilancia de áreas extensas, la geolocalización y la integración con información meteorológica. Las torres fijas, las cámaras térmicas, los sensores de IoT y el análisis de IA son estratégicamente importantes para terrenos difíciles.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Parque |
Medio |
Seguridad de los visitantes |
Escalada |
|
Bosque |
Alto |
Monitoreo de área amplia |
Maduro |
Factores de crecimiento del mercado de sistemas de detección de incendios forestales y análisis de su impacto
La creciente exposición a incendios forestales aumenta los requisitos de infraestructura de detección.
La creciente gravedad de los incendios forestales está transformando la detección de incendios, pasando de ser una actividad operativa estacional a una que requiere mayor resiliencia. Diversas entidades, como gobiernos, agencias forestales, empresas de servicios públicos y servicios de parques, necesitan vigilancia constante, ya que un incendio puede iniciarse en cualquier momento fuera del período habitual de vigilancia y propagarse rápidamente debido a las condiciones climáticas secas y ventosas. Esto implica una transición hacia una solución que funcione las 24 horas y proporcione alertas automáticas, en lugar de depender exclusivamente de la vigilancia humana. Por lo tanto, persistirá la demanda de tecnología de cámaras, sensores térmicos, conectividad, computación perimetral y software de análisis. Los proveedores que puedan demostrar su fiabilidad trabajando bajo los efectos del humo, la neblina, la oscuridad y diversas condiciones climáticas tendrán mayores probabilidades de ser contratados.
La IA y la fusión multisensorial mejoran la calidad de las decisiones de detección.
La IA optimiza la infraestructura de vigilancia actual mediante el análisis automatizado de datos visuales, infrarrojos, meteorológicos y geográficos. En lugar de analizar cada señal de una cámara o sensor por separado, las plataformas de integración pueden aprovechar varias señales antes de activar la alarma. Esto reduce la carga de trabajo del operador, prioriza las alertas reales y mejora la fiabilidad de la gestión de incidentes. Para fines comerciales, esto incrementa la necesidad de soluciones de software compatibles con sistemas de hardware mixtos. Además, las redes de cámaras existentes pueden actualizarse a activos digitales en lugar de convertirse en infraestructura obsoleta. Las empresas que ofrecen API, análisis en el borde, alertas personalizables e integraciones con SIG satisfarán las necesidades de sus clientes que buscan una actualización gradual.
El gasto público en resiliencia amplía los canales de contratación pública disponibles.
Las agencias gubernamentales siguen siendo los principales compradores, ya que los bosques, parques, comunidades e infraestructuras de emergencia generan responsabilidades públicas que no pueden gestionarse únicamente mediante inversión privada. Por lo tanto, la financiación para la resiliencia climática, la preparación ante desastres, la protección del medio ambiente y la infraestructura digital puede generar oportunidades de adquisición de sistemas de detección, incluso cuando resulta difícil cuantificar el retorno comercial directo. Los proyectos públicos también suelen favorecer las plataformas interoperables que conectan agencias, servicios de emergencia, empresas de servicios públicos y autoridades locales. Este requisito incrementa el valor de las comunicaciones estandarizadas, la integración de sistemas de información geográfica (SIG), el intercambio seguro de datos y los flujos de trabajo de alertas configurables. Para los proveedores, las implementaciones exitosas en el sector público pueden crear arquitecturas de referencia que faciliten la expansión a jurisdicciones vecinas. Si bien los ciclos de adquisición pueden ser prolongados, la visibilidad de los contratos y los requisitos de mantenimiento plurianual pueden proporcionar ingresos relativamente estables una vez que los sistemas se integran en los procedimientos operativos.
Tendencias futuras del mercado de sistemas de detección de incendios forestales
La inteligencia predictiva contra incendios va más allá de la detección.
Es probable que las futuras plataformas en el mercado de sistemas de detección de incendios forestales combinen la detección de ignición con inteligencia contextual que estime la posible propagación del fuego y los activos que podrían verse afectados. En lugar de considerar la detección de una llama o una columna de humo como el punto final, los sistemas combinarán cada vez más información meteorológica, de vegetación, del terreno, de incidentes históricos, de observaciones satelitales y de sensores en tiempo real para crear capas de riesgo dinámicas. Este desarrollo fomentará una mayor integración entre los proveedores de sistemas de detección y los proveedores de software de gestión de emergencias. La computación perimetral seguirá siendo importante, ya que las instalaciones remotas no siempre pueden depender de una conectividad ininterrumpida en la nube. Al mismo tiempo, las plataformas centralizadas agregarán alertas de múltiples territorios, lo que permitirá a los centros de mando regionales comparar las condiciones y asignar recursos. El resultado será una transición gradual de los sistemas centrados en alertas hacia una infraestructura de apoyo a la toma de decisiones capaz de priorizar las acciones de respuesta y actualizar continuamente las evaluaciones de riesgo.
La monitorización híbrida espacio-aire-tierra se vuelve más práctica.
Una segunda tendencia importante en el mercado de sistemas de detección de incendios forestales será la convergencia de observaciones satelitales, drones, cámaras fijas, sensores terrestres y recursos de respuesta móvil. Cada capa aborda una limitación de cobertura diferente: los satélites proporcionan cobertura geográfica, los drones ofrecen inspección flexible, las torres brindan observación continua y los sensores terrestres pueden monitorear cambios ambientales localizados. Los avances en conectividad y procesamiento en el borde facilitarán la combinación de estos flujos dentro de plataformas operativas comunes. Estas arquitecturas serán especialmente relevantes en grandes bosques donde la infraestructura fija no puede cubrir económicamente toda el área. Los proveedores competirán cada vez más en interoperabilidad y orquestación, en lugar de en las especificaciones de los sensores individuales. En consecuencia, los modelos de adquisición podrían orientarse hacia servicios de monitoreo integrados en los que los clientes adquieren cobertura, alertas, análisis y soporte operativo como una capacidad combinada.
Oportunidades de mercado para sistemas de detección de incendios forestales
Modelos escalables de detección como servicio
Existe una importante oportunidad en los modelos de monitoreo basados en suscripción, que reducen el costo inicial de implementación de infraestructura de detección avanzada. Bajo una estructura orientada a servicios, los clientes podrían pagar por la conectividad de las cámaras, el análisis de IA, la gestión de alertas, el mantenimiento y las actualizaciones de software, en lugar de adquirir cada componente del sistema por separado. Este enfoque es particularmente relevante para municipios, organizaciones forestales pequeñas y áreas protegidas con presupuestos de capital limitados. Los proveedores pueden crear paquetes estandarizados para diferentes niveles de cobertura, manteniendo la capacidad de integrar cámaras y sensores propiedad del cliente. Los contratos recurrentes también respaldarían la mejora continua de algoritmos y el mantenimiento remoto del sistema. Por lo tanto, las perspectivas del mercado de sistemas de detección de incendios forestales favorecen a los proveedores que pueden transformar implementaciones con alto costo de capital en modelos de gastos operativos flexibles sin comprometer la confiabilidad, la ciberseguridad ni el rendimiento de respuesta.
Localización en mercados emergentes e infraestructura resiliente
La expansión hacia regiones emergentes propensas a incendios forestales ofrece otra oportunidad, siempre que los proveedores adapten los sistemas a las condiciones de la infraestructura local. Los mercados de Asia, África, Oriente Medio y algunas zonas de Latinoamérica podrían requerir equipos alimentados por energía solar, comunicaciones de bajo ancho de banda, enlaces satelitales, hardware robusto e interfaces de operador simplificadas. La localización puede ir más allá del hardware e incluir modelos meteorológicos regionales, características de la vegetación, idiomas, protocolos de alerta y flujos de trabajo de los servicios de emergencia. Las alianzas con proveedores de telecomunicaciones, agencias forestales, organizaciones de conservación e integradores de sistemas locales pueden reducir las barreras de implementación. Los proveedores que diseñan arquitecturas modulares pueden ingresar a estos mercados con instalaciones piloto más pequeñas y ampliar la cobertura a medida que se desarrolla la confianza operativa. Por lo tanto, las prioridades de inversión deberían centrarse en la adaptabilidad, el bajo mantenimiento, el diagnóstico remoto y la interoperabilidad, en lugar de depender exclusivamente de modelos de infraestructura de alta densidad desarrollados para mercados maduros.
Novedades recientes
- Julio de 2026: La Universidad de Virginia Occidental (WVU) desarrolló el marco de IA WildFIRE-DS, que permite a las constelaciones de satélites detectar y validar incendios forestales de forma autónoma, coordinar observaciones y reposicionar o reprogramar satélites dinámicamente a medida que evolucionan los incendios. El sistema combina análisis de imágenes mediante IA, validación estadística y asignación autónoma de tareas a los satélites para proporcionar a los equipos de respuesta a emergencias actualizaciones más frecuentes y precisas, así como una monitorización continua, sin necesidad de naves espaciales adicionales.
- Marzo de 2026: Airbus completó una prueba pionera de extinción de incendios forestales que integró aeronaves, helicópteros, drones, personal terrestre, imágenes satelitales y procesamiento de datos con inteligencia artificial. El sistema analizó y geolocalizó imágenes infrarrojas en tiempo real, junto con datos del terreno, el viento y los bomberos, para generar una visión táctica compartida y transmitir rutas de vuelo optimizadas y puntos de descarga de agua a las aeronaves de extinción. Este desarrollo impulsa el ecosistema digital de Airbus para la lucha contra incendios, permitiendo una coordinación más rápida entre los equipos aéreos y terrestres y tiempos de detección y extinción más cortos.
- Abril de 2026: Satellites on Fire recaudó 2,7 millones de dólares en financiación inicial liderada por Dalus Capital para expandir su plataforma de detección de incendios forestales basada en IA, incluyendo su entrada en el mercado estadounidense. El software integra imágenes de más de ocho satélites de la NASA, la NOAA y la ESA con cámaras de torres, modelado de propagación de incendios y alertas en tiempo real. La empresa informa de la detección aproximadamente 35 minutos antes que las alertas FIRMS de la NASA, en promedio. La financiación respaldará la optimización de la IA, los proyectos piloto en EE. UU., un producto de seguro paramétrico contra incendios forestales con Aon y un nuevo panel de control inteligente.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -