
Marché des systèmes de détection des feux de forêt : taille et croissance 2034
Rapport d'analyse du marché des systèmes de détection des feux de forêt : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par offre (matériel, logiciel) ; applications (parcs, forêts) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00013583
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 10, 2026


Taille du marché en 2025
291,84 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
583,53 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,00 %
taux de croissance
Marché adressable
3 935,92 millions de dollars américains
(2026-2034)
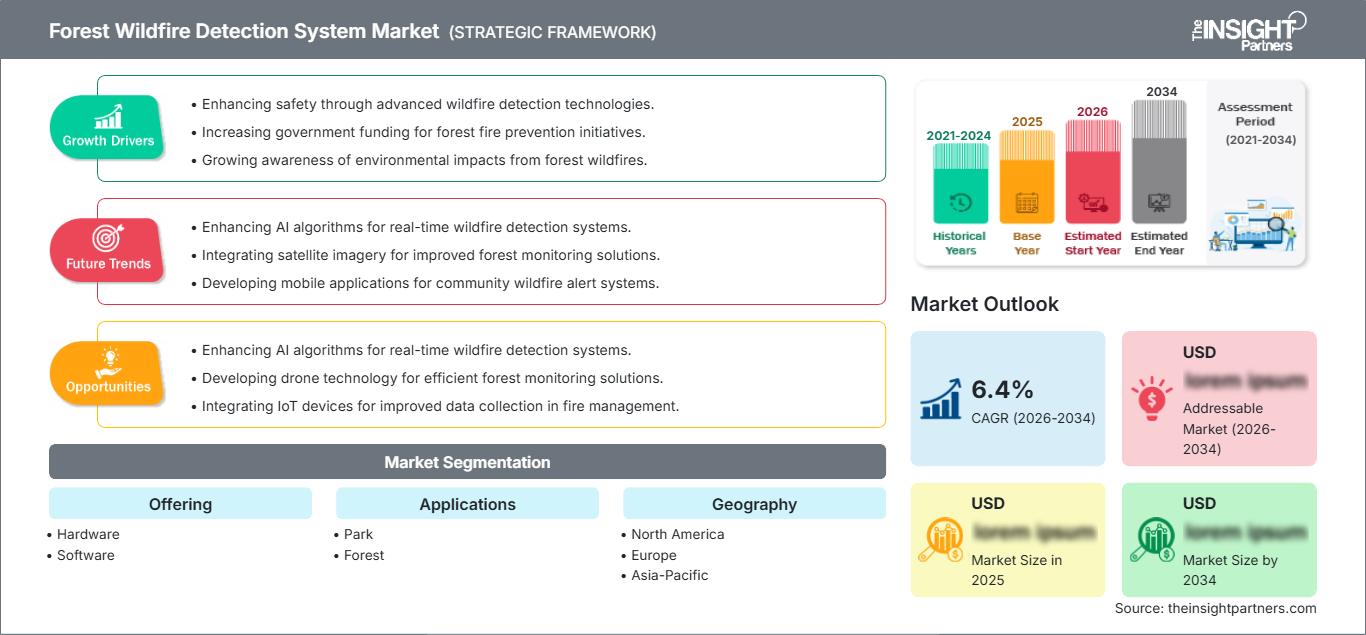
Le marché des systèmes de détection des feux de forêt était évalué à 291,84 millions de dollars américains en 2025 et devrait atteindre 583,53 millions de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 8 % sur la période 2026-2034. Ce marché englobe les solutions matérielles et logicielles intégrées permettant d'identifier la fumée, les anomalies thermiques et les points d'inflammation dans les parcs et les forêts. Le déploiement croissant de la surveillance automatisée, des capteurs connectés, de l'analyse par intelligence artificielle et des plateformes géospatiales transforme les capacités d'alerte précoce.
L’Amérique du Nord demeure une région d’importance structurelle majeure, du fait de son exposition récurrente aux feux de forêt, de ses vastes superficies forestières, de ses infrastructures d’intervention d’urgence bien établies et des investissements publics dans la résilience. Le développement du Système de détection des feux de forêt dans la région repose sur la modernisation des réseaux d’observation existants, l’utilisation accrue de caméras thermiques et optiques et l’intégration des alertes automatisées aux plateformes de commandement des opérations. La croissance régionale devrait rester supérieure à la moyenne mondiale.
Analyse et perspectives du marché des systèmes de détection des feux de forêt
- L'Amérique du Nord occupe une position de premier plan, avec une part de marché de 39 à 41 % en 2025 et un TCAC de 9,5 à 10,0 % entre 2026 et 2034, grâce à la maturité technologique, à l'exposition aux feux de forêt et à des programmes d'approvisionnement public établis.
- Les États-Unis représentent environ 81 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 9,5 à 9,8 % entre 2026 et 2034, reflétant un déploiement technologique important et un risque d'incendie récurrent.
- L'Europe représentera une part de 28 à 30 % en 2025 et devrait croître à un TCAC de 9,6 à 10,0 %, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne constituant d'importants marchés nationaux.
- La région Asie-Pacifique représente une part de 18 à 20 % en 2025 et devrait enregistrer un TCAC de 10,8 à 11,3 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de l'Inde, de la Corée du Sud et de l'Australie.
- Le segment le plus important est celui du matériel, qui détiendra une part de marché de 58 à 59 % en 2025 et connaîtra une croissance annuelle composée de 4,6 à 5,0 %, grâce aux caméras, aux équipements de détection, aux communications et à l'infrastructure de terrain.
- Le segment à forte croissance est celui des logiciels, représentant une part de marché de 41 à 42 % en 2025 et affichant un TCAC de 7,0 à 7,4 %, porté par l'analyse de données, la détection par IA, les tableaux de bord et les plateformes par abonnement.
- Principales entreprises analysées en détail : EnviroVision Solutions, Indra Sistemas, SA, Insight Robotics Limited, IQ Technologies for Earth and Space GmbH, Libelium Comunicaciones Distribuidas SL, PARATRONIC SAS, Robotics Cats, SENSIA Solutions SL, Smokedsystem (IT for Nature), Xiamen Ursalink Technology Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des systèmes de détection des feux de forêt a évolué, passant de simples tours de guet et inspections visuelles par des opérateurs à des systèmes intégrant imagerie thermique, caméras visibles, capteurs environnementaux, communications, informatique de périphérie et logiciels. Le matériel reste crucial, car les installations à distance nécessitent une infrastructure de détection et de communication robuste. Quant aux logiciels, grâce à l'intelligence artificielle, ils jouent un rôle de plus en plus important dans la définition des capacités de détection, la classification des alertes, la géolocalisation et l'intégration aux processus de gestion des urgences.
Le rapport sur le marché des systèmes de détection des feux de forêt indique que, dans le futur, les investissements s'orienteront vers des systèmes interopérables capables d'intégrer les observations terrestres aux images satellitaires, aux données météorologiques, aux systèmes d'information géographique et aux systèmes autonomes. Les premiers déploiements en Asie-Pacifique, en Europe du Sud et dans certaines régions d'Afrique pourraient privilégier les systèmes modulaires, compte tenu de l'hétérogénéité des infrastructures disponibles. Les programmes de résilience et d'adaptation au changement climatique contribueront à l'acquisition de systèmes de détection.
Rapport sur le marché des systèmes de détection des feux de forêt : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 291,84 millions de dollars américains |
| Taille du marché d'ici 2034 | 583,53 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 8,00% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes de détection des feux de forêt
De plus, la demande de technologies permettant de réduire le délai entre l'allumage, la vérification et l'intervention est croissante. Le marché des systèmes de détection des feux de forêt est un secteur en pleine expansion, porté par des acteurs tels que les fournisseurs de caméras et de capteurs, les opérateurs de télécommunications, les développeurs de logiciels d'intelligence artificielle, les intégrateurs de systèmes, les services forestiers, les parcs, les services d'urgence et les prestataires de services spécialisés. La demande s'oriente vers des solutions capables de fonctionner en continu dans les zones reculées et d'assurer une communication et une maintenance efficaces.
La disponibilité des capteurs thermiques, des capteurs optiques, des processeurs de périphérie, des composants de connectivité, des stations météorologiques et autres composants matériels influe sur la dynamique de l'offre. Ainsi, les fournisseurs de matériel se font concurrence sur la fiabilité et la couverture de leurs produits, tandis que les fournisseurs de logiciels misent sur la précision de la détection, la prévention des fausses alarmes, l'interopérabilité et la simplicité de déploiement. Cette approche permet aux acheteurs de moderniser leurs systèmes d'analyse sans remplacer l'intégralité de leurs réseaux sur le terrain.
La différenciation concurrentielle repose sur la combinaison de fonctionnalités de détection propriétaires et de fonctions générales de commande et de contrôle. L'analyse du marché des systèmes de détection des feux de forêt révèle des approches différenciées parmi les dix acteurs étudiés. EnviroVision Solutions utilise des caméras ForestWatch ; Indra, des caméras thermiques associées à des capacités prédictives et géospatiales ; Insight Robotics combine la détection électro-optique/infrarouge, la robotique, l'apprentissage automatique et les SIG. IQ Technologies for Earth and Space développe des systèmes FireWatch multispectraux ; et PARATRONIC propose des solutions de détection de fumée et de vérification par l'opérateur.
Parallèlement, la concurrence s'intensifie au niveau logiciel. Plus précisément, Robotics Cats propose une détection par IA grâce à son système LookOut, associé à des caméras ; SENSIA fournit du matériel infrarouge ainsi que sa propre solution d'analyse basée sur l'IA ; Libelium développe des capacités de détection sans fil pour la surveillance environnementale. Smokedsystem et Xiamen Ursalink Technology Co., Ltd. étendent le paysage concurrentiel à la détection de fumée par logiciel et aux infrastructures de l'Internet des objets (IoT).
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes de détection des feux de forêt : perspectives stratégiques
Perspectives régionales
Marché des systèmes de détection des feux de forêt en Amérique du Nord
On estime que l'Amérique du Nord représentera une part de marché de 39 à 41 % en 2025, avec un taux de croissance annuel composé (TCAC) de 9,5 à 10 % jusqu'en 2034. Les États-Unis sont le principal moteur de la demande dans la région, notamment en raison des incendies fréquents et de grande intensité, de la présence d'interfaces entre les zones sauvages et les zones urbaines, des réseaux de communication et des initiatives d'intervention d'urgence s'appuyant sur les technologies numériques. La demande canadienne provient des besoins en matière de surveillance des forêts en zones reculées, ainsi que des besoins en matière de surveillance aérienne.
Dans la région, la demande se concentre de plus en plus sur la vidéosurveillance continue, l'utilisation de caméras thermiques, l'analyse vidéo basée sur l'IA et les plateformes de commande. Les entreprises de production et de distribution d'électricité, les organismes forestiers, les parcs et les villes/municipalités figurent parmi les principaux clients en raison des risques que les feux de forêt font peser sur les infrastructures électriques, les communautés, les forêts et les parcs.
Marché américain des systèmes de détection des feux de forêt
Les États-Unis représentent environ 81 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 9,5 à 9,8 %. Cette demande est stimulée par l'exposition accrue aux feux de forêt dans les États de l'Ouest, l'attention accrue portée à l'interface entre les zones sauvages et les zones urbaines et la nécessité d'une confirmation rapide des incidents.
Le champ d'application comprend les forêts, les parcs, les installations de services publics, les infrastructures et les propriétés privées. L'analyse par caméra, l'imagerie thermique, l'intégration de données satellitaires et les systèmes SIG proposés par les fournisseurs permettent de répondre à de nombreux besoins opérationnels au sein d'un seul système. EnviroVision Solutions, Insight Robotics, Robotics Cats et IQ Technologies for Earth and Space GmbH sont des exemples d'entreprises de ce type en Amérique du Nord.
Marché européen des systèmes de détection des feux de forêt
L'Europe devrait détenir une part de marché estimée entre 28 et 30 % en 2025 et connaître une croissance annuelle composée de 9,6 à 10 %. L'Allemagne domine le marché régional, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. La demande est soutenue par le risque récurrent d'incendies en Méditerranée, les impératifs de protection des forêts et la coordination transfrontalière des interventions d'urgence.
Le Royaume-Uni et l'Allemagne présentent des niveaux d'adoption technologique élevés, l'Allemagne étant particulièrement bien établie en matière d'infrastructures automatisées de surveillance des fumées. La France, l'Italie et l'Espagne, confrontées à une exposition accrue aux feux de forêt saisonniers, privilégient de plus en plus la détection rapide dans les forêts protégées et les zones rurales. Les taux de croissance par pays se situent approximativement entre 10,0 et 10,3 % pour le Royaume-Uni, entre 10,3 et 10,7 % pour l'Allemagne, entre 9,1 et 9,4 % pour la France, entre 9,3 et 9,6 % pour l'Italie et entre 10,0 et 10,3 % pour l'Espagne.
Marché des systèmes de détection des feux de forêt en Asie-Pacifique
La région Asie-Pacifique devrait représenter une part de marché estimée entre 18 et 20 % en 2025 et connaître une croissance annuelle composée de 10,8 à 11,3 %. La Chine domine le marché régional, mais le Japon, la Corée du Sud, l'Inde et l'Australie présentent également une forte demande.
Les vastes étendues forestières, les terrains accidentés, les périodes de sécheresse et les initiatives environnementales gouvernementales favorisent l'utilisation de ces technologies. Les Chinois privilégient les systèmes de surveillance à grande échelle, les Japonais intègrent les systèmes de gestion des catastrophes aux systèmes de surveillance automatisés, tandis que les Australiens continuent d'investir dans les systèmes de surveillance des feux de brousse. L'Inde et la Corée du Sud présentent un fort potentiel de croissance à mesure que la surveillance environnementale se numérise.
Marché des systèmes de détection des feux de forêt au Moyen-Orient et en Afrique
Le marché MENA devrait enregistrer un TCAC de 8,0 à 8,5 %, l'Arabie saoudite étant en tête. La demande se concentre autour des paysages protégés, des espaces verts nouvellement aménagés, des terres agricoles et des infrastructures exposées à des températures extrêmes et aux risques d'incendie.
L’Arabie saoudite et les Émirats arabes unis disposent de capacités d’investissement plus importantes dans les technologies de pointe, tandis que l’Afrique du Sud représente un marché africain majeur en raison de l’exploitation forestière commerciale, des zones de conservation et des feux de végétation récurrents. Ailleurs au Moyen-Orient et en Afrique, l’adoption de ces technologies demeure plus sélective ; la surveillance par satellite, les drones, la connectivité mobile et les capteurs robustes constituent des solutions pratiques là où les infrastructures fixes sont difficiles à maintenir.
Analyse de segmentation
Offre
Le matériel reste l'offre de base, car la détection des feux de forêt nécessite des capteurs physiques, des communications, une alimentation électrique et une infrastructure de terrain. Sa part de marché est estimée à 58-59 % en 2025, avec un TCAC de 4,6-5,0 % entre 2026 et 2034. Le marché des systèmes de détection des feux de forêt intègre de plus en plus de caméras thermiques, de caméras optiques, de capteurs environnementaux, de dispositifs périphériques et d'équipements de communication.
- Matériel : La demande se concentre sur les caméras durcies, les capteurs thermiques, les unités de communication, les stations météorologiques et les équipements de traitement en périphérie. Les cycles de remplacement et l’expansion vers des territoires éloignés assurent la continuité des approvisionnements, tandis que la modularité du matériel réduit les interruptions de cycle de vie.
- Logiciels : Les plateformes d’analyse, les moteurs de détection par IA, les outils de visualisation, les interfaces SIG et les applications de gestion des alertes contribuent de plus en plus à l’intelligence des systèmes. Les modèles cloud et SaaS favorisent un déploiement évolutif et des revenus récurrents.
Applications
On estime que le nombre de demandes de création de parcs augmentera à un TCAC de 5,4 à 5,8 % entre 2026 et 2034. La sécurité des visiteurs, la conservation, la gestion des aires protégées et la notification rapide des urgences influencent l'adoption de ces demandes, en particulier lorsque les autorités exigent une surveillance continue sur de vastes territoires récréatifs ou écologiques.
- Le système Park: Demand privilégie les alertes rapides aux visiteurs, la surveillance du périmètre, la couverture par caméras à distance et l'intégration aux systèmes de gestion des parcs. Les décisions de déploiement privilégient une large visibilité, une simplicité d'utilisation et des alertes fiables sur l'ensemble des zones protégées dispersées.
Les applications forestières devraient connaître une croissance annuelle composée de 5,7 à 6,1 % entre 2026 et 2034. L’élargissement des zones de surveillance, la protection du bois, la préservation de la biodiversité et l’éloignement des terrains créent des exigences plus fortes en matière de détection continue et d’intégration multisensorielle.
- En forêt, les déploiements privilégient la détection précoce de la fumée et de la chaleur, la surveillance de vastes zones, la géolocalisation et l'intégration des données météorologiques. Les tours fixes, les caméras thermiques, les capteurs IoT et l'analyse par IA sont des éléments stratégiques essentiels en terrain difficile.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Parc |
Moyen |
Sécurité des visiteurs |
Mise à l'échelle |
|
Forêt |
Haut |
Surveillance à grande échelle |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des systèmes de détection des feux de forêt
L'augmentation du risque d'incendies de forêt accroît les besoins en infrastructures de détection
L'aggravation des feux de forêt transforme la détection des incendies, d'une activité saisonnière à une surveillance continue. Gouvernements, agences forestières, entreprises de services publics et services des parcs exigent une surveillance constante, car un incendie peut se déclarer à tout moment en dehors des heures de surveillance habituelles et se propager rapidement en raison de conditions météorologiques sèches et venteuses. Cette situation induit une transition vers des solutions fonctionnant 24 h/24 et 7 j/7, avec alertes automatiques, plutôt que de reposer uniquement sur la surveillance humaine. La demande en technologies de caméras, capteurs thermiques, connectivité, informatique de périphérie et logiciels d'analyse restera donc forte. Les fournisseurs capables de démontrer leur fiabilité dans des conditions difficiles (fumée, brume, obscurité, intempéries) auront de meilleures chances d'être retenus.
L'IA et la fusion multisensorielle améliorent la qualité des décisions de détection
L'IA optimise l'infrastructure de surveillance existante grâce à l'analyse automatisée des données visuelles, infrarouges, météorologiques et géographiques. Au lieu d'analyser chaque signal d'une caméra ou d'un capteur séparément, les plateformes d'intégration peuvent exploiter plusieurs signaux avant de déclencher une alarme. Ceci contribue à réduire la charge de travail des opérateurs, à prioriser les alertes pertinentes et à améliorer la fiabilité de la détection des incidents. Dans le secteur commercial, cela accroît le besoin de solutions logicielles compatibles avec des systèmes matériels hétérogènes. De plus, les réseaux de caméras existants peuvent être modernisés et convertis en actifs numériques, évitant ainsi l'obsolescence de l'infrastructure. Les entreprises fournissant des API, des analyses en périphérie de réseau, des alertes personnalisables et des intégrations SIG répondront aux besoins de leurs clients souhaitant une modernisation progressive.
Les dépenses publiques en matière de résilience élargissent les canaux d'approvisionnement accessibles.
Les organismes gouvernementaux demeurent des acheteurs clés, car les forêts, les parcs, les collectivités et les infrastructures d'urgence engendrent des responsabilités publiques qui ne peuvent être assumées uniquement par des investissements privés. Le financement de la résilience climatique, de la préparation aux catastrophes, de la protection de l'environnement et des infrastructures numériques peut ainsi créer des opportunités d'acquisition pour les systèmes de détection, même lorsque les retours commerciaux directs sont difficiles à quantifier. Les projets publics privilégient généralement les plateformes interopérables capables de connecter les organismes, les services d'urgence, les services publics et les autorités locales. Cette exigence renforce l'importance des communications standardisées, de l'intégration SIG, de l'échange sécurisé de données et des flux d'alerte configurables. Pour les fournisseurs, les déploiements réussis dans le secteur public peuvent servir de modèles d'architecture de référence facilitant l'expansion vers les juridictions voisines. Les cycles d'acquisition peuvent être longs, mais la visibilité des contrats et les exigences de maintenance pluriannuelles peuvent assurer des revenus relativement stables une fois les systèmes intégrés aux procédures opérationnelles.
Tendances futures du marché des systèmes de détection des feux de forêt
L'intelligence prédictive en matière d'incendies va au-delà de la simple détection.
Les futures plateformes du marché des systèmes de détection des feux de forêt devraient combiner la détection d'allumage avec une analyse contextuelle permettant d'estimer la propagation potentielle d'un incendie et les biens susceptibles d'être exposés. Au lieu de considérer la détection d'une flamme ou d'un panache de fumée comme un indicateur unique, les systèmes intégreront de plus en plus de données météorologiques, de végétation, de terrain, d'incidents historiques, d'observations satellitaires et d'informations de capteurs en temps réel afin de créer des couches de risque dynamiques. Cette évolution favorisera une intégration plus étroite entre les fournisseurs de systèmes de détection et les éditeurs de logiciels de gestion des urgences. L'informatique de périphérie restera essentielle, car les installations distantes ne peuvent pas toujours compter sur une connectivité cloud ininterrompue. Parallèlement, les plateformes centralisées agrégeront les alertes provenant de plusieurs territoires, permettant aux centres de commandement régionaux de comparer les conditions et d'allouer les ressources. Il en résultera une transition progressive des systèmes axés sur l'alerte vers une infrastructure d'aide à la décision capable de prioriser les interventions et de mettre à jour en continu les évaluations des risques.
La surveillance hybride espace-air-sol devient plus pratique
Une deuxième tendance majeure du marché des systèmes de détection des feux de forêt sera la convergence des observations satellitaires, des drones, des caméras fixes, des capteurs au sol et des moyens d'intervention mobiles. Chaque couche répond à une contrainte de couverture différente : les satellites offrent une couverture géographique étendue, les drones permettent une inspection flexible, les tours assurent une observation continue et les capteurs au sol surveillent les changements environnementaux localisés. Les progrès en matière de connectivité et de traitement en périphérie faciliteront l'intégration de ces flux de données au sein de plateformes opérationnelles communes. De telles architectures seront particulièrement pertinentes dans les grandes forêts où les infrastructures fixes ne peuvent pas couvrir l'ensemble de la zone de manière économique. Les fournisseurs se feront de plus en plus concurrence sur l'interopérabilité et l'orchestration plutôt que sur les spécifications individuelles des capteurs. Les modèles d'acquisition pourraient par conséquent évoluer vers des services de surveillance intégrés, dans lesquels les clients achètent la couverture, les alertes, les analyses et le soutien opérationnel comme une solution combinée.
Opportunités du marché des systèmes de détection des feux de forêt
Modèles de détection en tant que service évolutifs
Les modèles de surveillance par abonnement offrent une opportunité considérable en réduisant les coûts initiaux de déploiement d'infrastructures de détection avancées. Grâce à une structure orientée services, les clients peuvent payer pour la connectivité des caméras, l'analyse par IA, la gestion des alertes, la maintenance et les mises à jour logicielles, plutôt que d'acquérir chaque composant du système individuellement. Cette approche est particulièrement pertinente pour les municipalités, les petites organisations forestières et les aires protégées disposant de budgets d'investissement limités. Les fournisseurs peuvent créer des offres standardisées pour différents niveaux de couverture, tout en conservant la possibilité d'intégrer les caméras et capteurs appartenant aux clients. Des contrats récurrents permettraient également l'amélioration continue des algorithmes et la maintenance à distance du système. Les perspectives du marché des systèmes de détection des feux de forêt sont donc favorables aux fournisseurs capables de transformer des déploiements à forte intensité capitalistique en modèles de dépenses d'exploitation flexibles, sans compromettre la fiabilité, la cybersécurité ni la réactivité.
Localisation sur les marchés émergents et infrastructures résilientes
L'expansion vers les régions émergentes sujettes aux feux de forêt offre une autre opportunité, à condition que les fournisseurs adaptent leurs systèmes aux infrastructures locales. Les marchés d'Asie, d'Afrique, du Moyen-Orient et de certaines régions d'Amérique latine pourraient nécessiter des équipements solaires, des communications à faible bande passante, une liaison satellite, du matériel renforcé et des interfaces opérateur simplifiées. La localisation peut s'étendre au-delà du matériel et inclure les modèles météorologiques régionaux, les caractéristiques de la végétation, les langues, les protocoles d'alerte et les procédures des services d'urgence. Les partenariats avec les opérateurs de télécommunications, les agences forestières, les organismes de conservation et les intégrateurs de systèmes locaux peuvent faciliter le déploiement. Les fournisseurs qui conçoivent des architectures modulaires peuvent pénétrer ces marchés avec des installations pilotes de petite taille et étendre leur couverture à mesure que l'expérience opérationnelle se développe. Les investissements devraient donc privilégier l'adaptabilité, la facilité de maintenance, le diagnostic à distance et l'interopérabilité, plutôt que de s'appuyer exclusivement sur des modèles d'infrastructures haute densité conçus pour les marchés matures.
Développements récents
- Juillet 2026 : L’Université de Virginie-Occidentale (WVU) a développé WildFIRE-DS, un système d’intelligence artificielle permettant aux constellations de satellites de détecter et de valider de manière autonome les feux de forêt, de coordonner les observations et de repositionner ou de reprogrammer dynamiquement les satellites en fonction de l’évolution des incendies. Ce système combine l’analyse d’images par intelligence artificielle, la validation statistique et la planification autonome des missions satellitaires afin de fournir aux services d’urgence des mises à jour plus fréquentes et précises, ainsi qu’une surveillance continue, sans nécessiter de satellites supplémentaires.
- Mars 2026 : Airbus a mené à bien un essai inédit de lutte contre les feux de forêt, intégrant avions, hélicoptères, drones, personnel au sol, imagerie satellite et traitement de données par intelligence artificielle. Le système a analysé et géolocalisé en temps réel des images infrarouges, ainsi que des données relatives au terrain, au vent et aux pompiers, afin de générer une image tactique partagée et de transmettre aux avions bombardiers d’eau des trajectoires de vol optimisées et des points de largage d’eau. Ce développement fait progresser l’écosystème numérique de lutte contre les incendies d’Airbus, permettant une coordination plus rapide entre les équipes aériennes et terrestres et des délais plus courts entre la détection et l’extinction.
- Avril 2026 : Satellites on Fire a levé 2,7 millions de dollars en amorçage auprès de Dalus Capital afin de développer sa plateforme de détection des feux de forêt basée sur l’IA, notamment pour son entrée sur le marché américain. Le logiciel intègre les images de plus de huit satellites de la NASA, de la NOAA et de l’ESA, les données de caméras embarquées sur des tours de surveillance, la modélisation de la propagation des incendies et des alertes en temps réel. L’entreprise annonce ainsi une détection environ 35 minutes avant les alertes FIRMS de la NASA. Les fonds levés serviront à optimiser l’IA, à financer des projets pilotes aux États-Unis, à développer un produit d’assurance paramétrique contre les feux de forêt en partenariat avec Aon, et à créer un nouveau tableau de bord d’analyse.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -