
Mercado de FRAM: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de FRAM y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo de producto (4K, 6.18K, 16K, 32K, 64K, 128K, 256K, 512K, otros); interfaz (serie, paralelo); aplicación (medición, almacenamiento empresarial, automoción, automatización industrial, telecomunicaciones, medicina, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00017725
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 17, 2026


Tamaño del mercado en 2025
US$ 539,00 millones
Valor del año base
Pronóstico para 2034
US$ 1.377,00 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
10,98 %
Índice de crecimiento
Mercado potencial
8.465,49 millones de dólares estadounidenses
(2026-2034)
Se prevé que los ingresos del mercado de FRAM aumenten de 539 millones de dólares estadounidenses en 2025 a 1.377 millones de dólares estadounidenses en 2034, lo que representa una tasa de crecimiento anual compuesta (CAGR) del 10,98 % durante el período 2026-2034. Este incremento se atribuye al creciente uso de memorias ferroeléctricas no volátiles en aplicaciones que requieren alta velocidad de escritura, bajo consumo de energía, gran durabilidad y capacidad de retención de datos en entornos industriales, automotrices, de medición, telecomunicaciones, almacenamiento empresarial y médicos.
Se estima que el mercado norteamericano de FRAM crecerá a una tasa anual compuesta (CAGR) del 10,4 % al 11,0 % hasta 2034. Entre los factores clave que impulsan este mercado se encuentran la medición inteligente, la electrónica automotriz, los controles industriales y los dispositivos médicos, donde la escritura frecuente y la alimentación a prueba de fallos son fundamentales. La infraestructura de diseño de semiconductores existente, la certificación automotriz y la modernización de la infraestructura eléctrica y de fabricación facilitan la transición continua desde EEPROM y SRAM.
Análisis y perspectivas del mercado FRAM
- América del Norte: La cuota de mercado prevista para 2025 es del 32-35%, con una tasa de crecimiento anual compuesta (CAGR) entre 2026 y 2034 del 10,4-11,0%, respaldada por la homologación para el sector automotriz, la infraestructura de medición avanzada, la automatización industrial y una base concentrada de diseño de sistemas embebidos.
- EE. UU.: El país representa entre el 78 % y el 82 % de la demanda norteamericana en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 10,5 % al 11,1 % hasta 2034.
- Europa: La cuota de mercado prevista para 2025 es del 24-27%, con una tasa de crecimiento anual compuesta (CAGR) entre 2026 y 2034 del 9,6-10,2%; Alemania lidera el mercado, mientras que el Reino Unido, Francia, Italia y España mantienen la demanda industrial y de medición.
- Asia Pacífico: La cuota de mercado prevista para 2025 es del 34-38%, con una tasa de crecimiento anual compuesta (CAGR) entre 2026 y 2034 del 11,8-12,6%; China lidera el volumen, mientras que Japón y Corea del Sur aportan capacidades avanzadas en semiconductores y automoción.
- Segmento más grande: Las interfaces seriales representan una cuota de mercado estimada del 68-72% en 2025 y se expanden a una tasa de crecimiento anual compuesta (CAGR) del 10,6-11,2% hasta 2034.
- Segmento de alto crecimiento: Las aplicaciones para el sector automotriz representan una cuota de mercado estimada del 18-22% en 2025 y se expandirán a una tasa de crecimiento anual compuesta (CAGR) del 12,4-13,2% hasta 2034.
- Empresas clave analizadas en detalle: Infineon Technologies AG, Everspin Technologies, Inc., Fujitsu Limited, Future Electronics Inc., ROHM Co., Ltd., Symetrix Corporation, Texas Instruments Incorporated, Toshiba Corporation, LAPIS Technology Co., Ltd. y Cypress Semiconductor Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La memoria FRAM comercial ha evolucionado desde dispositivos independientes de kilobits hasta dispositivos integrados y de mayor densidad, diseñados específicamente para una persistencia determinista. Entre los avances se incluyen la integración de procesos, el encapsulado compacto y los buses serie, que simplificaron el diseño; la fabricación de obleas, que permitió mejores rendimientos para capas ferroeléctricas especiales; y la disponibilidad de proveedores que ofrecen memoria, microcontroladores, diseños de referencia y asistencia para la cualificación. Se requiere especialización en diseño y producción, ya que el uso de materiales ferroeléctricos, la cualificación de resistencia y las cualificaciones para el sector automotriz exigen conocimientos específicos. La distribución impulsa una mayor disponibilidad para las empresas de diseño industrial y médico.
Hasta 2034, se invertirá en dispositivos periféricos, vehículos definidos por software, redes inteligentes e infraestructura resiliente. Se prevé un aumento de la producción en Asia-Pacífico, pero los centros de diseño permanecerán en Norteamérica y Europa. Las normativas sobre eficiencia energética, digitalización de la red y seguridad funcional harán más evidente la necesidad de memorias persistentes de bajo consumo. Los proveedores con capacidad cualificada, ciclo de vida eficiente y ventajas en el ecosistema de firmware gozarán de estatus de proveedor preferente debido a los costosos ciclos de rediseño.
Alcance del informe de mercado de FRAM
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 539 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.377 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 10,98% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis de mercado de FRAM
El crecimiento del mercado de FRAM se ve impulsado por dispositivos que registran datos de forma continua, pero que no pueden permitirse el retardo de borrado de la memoria flash, el alto consumo de energía de escritura ni los bajos niveles de durabilidad. Los contadores inteligentes, los controles programables, los sensores alimentados por batería y los módulos de control de vehículos se benefician de la escritura rápida a nivel de byte, así como de la retención de energía tras la pérdida de alimentación. El sector incluye materiales ferroeléctricos, fundiciones especializadas, diseñadores de memorias, fabricantes de microcontroladores, empresas de distribución, fabricantes de firmware y fabricantes de equipos originales (OEM).
La dinámica de la oferta sigue siendo muy especializada y no se ha convertido en un producto básico. Los procesos de fabricación ferroeléctrica cualificados, las pruebas de larga duración y los requisitos especiales de temperatura impiden una rápida ampliación de la capacidad. Predominan los dispositivos en serie, ya que las arquitecturas compatibles con SPI son mucho más fáciles de integrar en la placa, mientras que los dispositivos en paralelo funcionan en sistemas heredados sensibles a la latencia. La larga vida útil de los productos y la necesidad de recurrir a proveedores alternativos influyen en el comportamiento de compra, especialmente en la automatización industrial, los equipos médicos y los programas de medición, que se utilizan durante más de diez años.
El informe de mercado de Fram muestra que la competencia está impulsada por el nivel de cualificación, la integración de controladores, las hojas de ruta de densidad y el suministro fiable, además del precio. Infineon Technologies AG y Texas Instruments Incorporated cuentan con amplias carteras de soluciones integradas, mientras que Fujitsu Limited, ROHM Co., Ltd., LAPIS Technology Co., Ltd. y Toshiba Corporation ofrecen soluciones de memoria, semiconductores y para el sector automotriz. Future Electronics Inc. contribuye al alcance del diseño a través de su distribución.
Las inversiones estratégicas incluyen la viabilidad a largo plazo de los procesos, productos para la industria automotriz, microcontroladores de bajo consumo y plataformas de referencia para reducir los tiempos de validación. Everspin Technologies, Inc. ofrece capacidades complementarias en soluciones de memoria persistente; sin embargo, se especializa principalmente en soluciones MRAM, y Symetrix Corporation ofrece propiedad intelectual ferroeléctrica. La inclusión de Cypress Semiconductor Corporation se debe a la necesidad de mantener la colaboración con la entidad predecesora responsable de la producción de la línea de productos que ahora pertenece a Infineon.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
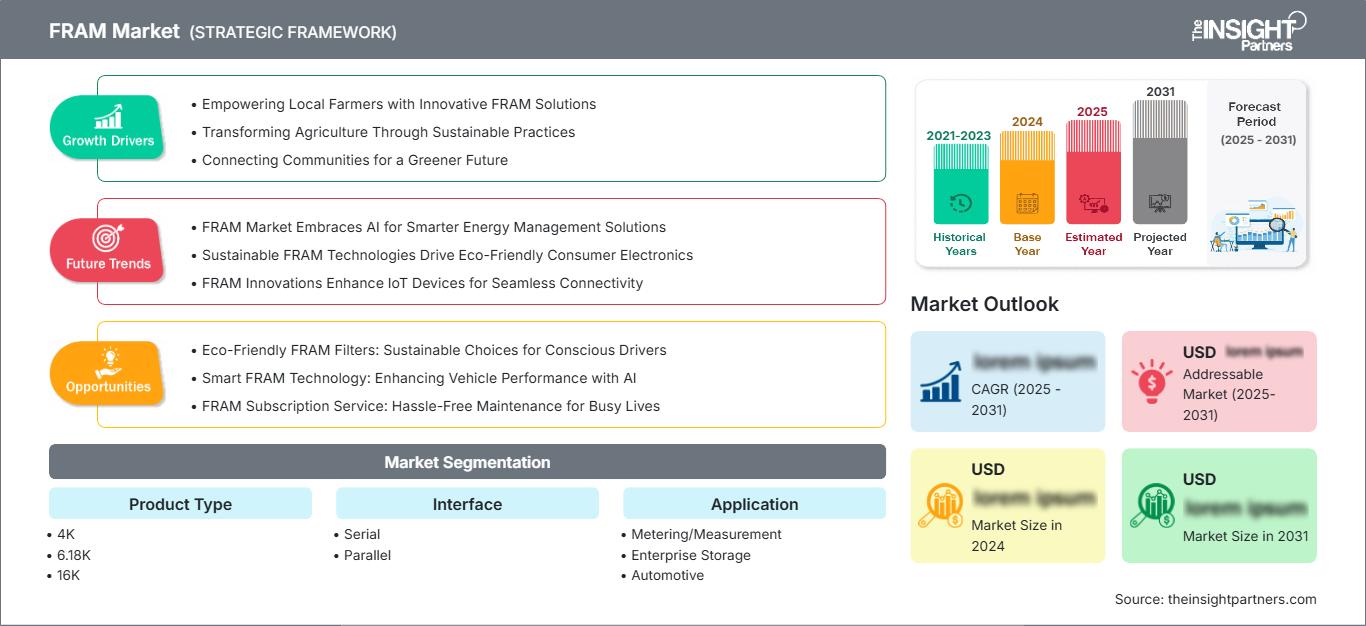
Mercado FRAM: Perspectivas estratégicas
Perspectivas regionales
Mercado FRAM de Norteamérica
Se prevé que Norteamérica alcance una cuota de mercado de FRAM del 32-35 % en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 10,4-11,0 % hasta 2034. La demanda de memorias no volátiles de alta durabilidad se sustenta en las siguientes aplicaciones: modernización de redes inteligentes, medición avanzada, automatización industrial, electrónica aeroespacial e instrumentación médica. Los diseños cualificados y los centros de pruebas facilitan la adopción temprana; sin embargo, los procesos de producción específicos y el largo periodo de validación por parte de los clientes limitan la flexibilidad de la oferta.
La electrificación del sector automotriz conlleva un mayor número de unidades de control, registros de diagnóstico y calibración que deben soportar cortes de energía repentinos. Las compañías eléctricas también requieren operaciones frecuentes de escritura de baja potencia en medidores utilizados durante largos periodos. Por lo tanto, el mercado norteamericano exige productos que cumplan con la norma AEC-Q100, con un amplio rango de temperatura, trazabilidad, fuentes confiables y garantía de por vida.
Mercado FRAM de EE. UU.
Se estima que Estados Unidos representará entre el 78 % y el 82 % de los ingresos de Norteamérica en 2025 y crecerá a una tasa compuesta anual del 10,5 % al 11,1 % hasta 2034. Su posición refleja su capacidad de diseño de semiconductores, programas de medición de servicios públicos, inversión en automatización industrial y la exigente demanda de electrónica aeroespacial y de defensa. Texas Instruments Incorporated, Infineon Technologies AG, Everspin Technologies, Inc. y Future Electronics Inc. mantienen presencia en el mercado de productos, ingeniería, fabricación o distribución, lo que facilita la evaluación por parte de los clientes.
Los requisitos han evolucionado, pasando de configuraciones estáticas a registros de eventos en tiempo real, mantenimiento predictivo y recuperación ante cortes de energía. Los medidores requieren eficiencia de escritura, los sistemas de control necesitan determinismo al reiniciarse, los equipos médicos necesitan trazabilidad y los automóviles necesitan resistencia térmica. Los requisitos de compra han cambiado, pasando del costo por bit a la garantía y la resiliencia de la cadena de suministro.
Mercado europeo de FRAM
Europa presenta una cuota de mercado estimada del 24-27% en 2025 y muestra una tasa de crecimiento anual compuesta (TCAC) del 9,6-10,2% hasta 2034. Alemania es líder gracias a la electrónica automotriz, la maquinaria y la automatización. Los proveedores priorizan la seguridad funcional, la durabilidad, la alta resistencia al calor y el uso de componentes certificados para módulos de control, equipos de fabricación inteligente y sistemas energéticos, lo que garantiza una demanda constante gracias a rigurosos ciclos de validación.
El Reino Unido cuenta con una ventaja gracias a su infraestructura inteligente, la electrónica médica y el diseño de electrónica especializada. Francia destaca en los sectores de medición, transporte, aeroespacial e industrial. Italia y España, por su parte, cuentan con segmentos adicionales en equipos para fábricas, gestión energética y energías renovables distribuidas. En todos estos segmentos, las normativas relativas al ahorro energético, la ciberseguridad y la durabilidad de los equipos garantizan una demanda constante de memoria persistente, y la fragmentación del proceso de compra asegura un enfoque específico para cada aplicación por parte de los proveedores.
Mercado FRAM de APAC
Se estima que la región Asia-Pacífico alcanzará una cuota de mercado del 34-38% en 2025 y crecerá a una tasa anual compuesta (CAGR) del 11,8-12,6% hasta 2034. China domina el mercado con contadores inteligentes, maquinaria industrial y otros dispositivos de conectividad. Japón se beneficia de su experiencia en los sectores automotriz y de semiconductores. Corea del Sur aporta su capacidad de fabricación de productos electrónicos.
Con la red eléctrica digitalizada de la India y el impulso a la fabricación de productos electrónicos, existe un amplio margen de desarrollo, mientras que la economía australiana se beneficia de su uso en servicios públicos e infraestructura. Las políticas favorables en materia de localización, automatización, vehículos eléctricos y gestión energética facilitan el desarrollo en la región, a pesar de la importancia de contar con personal cualificado y con acceso a procesos ferroeléctricos.
Mercado FRAM de Oriente Medio y África
Se prevé una tasa de crecimiento anual compuesta del 8,7 % al 9,5 % hasta 2034 para Oriente Medio y África. Arabia Saudita avanza mediante la diversificación industrial, la modernización de la red eléctrica y la automatización de la infraestructura. Los Emiratos Árabes Unidos incluyen proyectos de edificios inteligentes, transporte y servicios públicos, mientras que Sudáfrica impulsa proyectos relacionados con la medición y la gestión energética.
En otras partes de Oriente Medio y África, la tecnología ha sido selectiva y orientada a proyectos. El entorno operativo requiere una tecnología de memoria duradera y de bajo consumo energético; sin embargo, debido a la falta de un sistema de distribución, certificación y dependencia de las importaciones, esta tecnología permanece sin explotar. La energía y la teledetección se han convertido en áreas clave para su implementación.
Análisis de segmentación
Tipo de producto
Se prevé que el segmento de tipos de producto crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,7 % al 11,3 % durante el período 2026-2034. El mercado de FRAM abarca desde capacidades compactas para el almacenamiento de configuración hasta dispositivos de 512 KB que admiten registros de eventos más grandes. La demanda aumenta a medida que los diseñadores buscan un equilibrio entre densidad, durabilidad, tamaño del encapsulado, cualificación y rentabilidad unitaria. Las capacidades más bajas siguen presentes en diseños industriales consolidados, mientras que las capacidades más altas cobran relevancia en entornos donde los controladores capturan más datos operativos localmente.
- 4K: Cumple funciones compactas de configuración, identificación y calibración donde la densidad mínima, el bajo consumo de energía en modo de espera y la escritura rápida compensan los inconvenientes económicos de utilizar memorias comerciales de mayor capacidad.
- 6,18 KB: Aborda diseños especializados heredados y específicos de aplicaciones que requieren una huella de memoria exacta, retención confiable y continuidad del suministro, en lugar de una estandarización de plataforma amplia.
- 16K: Mantiene la demanda en medidores, sensores y controladores que almacenan parámetros y registros cortos, ofreciendo un equilibrio práctico entre el costo del paquete y la durabilidad.
- 32K: Admite cargas de trabajo moderadas de registro y configuración en equipos industriales y médicos, donde las escrituras deterministas y los largos ciclos de vida del producto mejoran la fiabilidad del sistema.
- 64K: Ocupa un nivel de capacidad ampliamente utilizable para contadores inteligentes y controladores integrados, lo que permite historiales de eventos, registros de calibración y actualizaciones frecuentes no volátiles.
- 128K: Adquiere relevancia estratégica en equipos conectados que requieren conjuntos de datos locales, variables de firmware y registros de mantenimiento más grandes, sin la sobrecarga de la gestión de la memoria flash.
- 256K: Está dirigido a sistemas avanzados de automatización, módulos automotrices y sistemas médicos que requieren registros más detallados, una mayor frecuencia de actualización y una recuperación confiable después de una interrupción del suministro eléctrico.
- 512K: Representa la densidad más alta disponible, lo que permite un mayor volumen de datos en el borde de la red, diagnósticos y estado persistente, al tiempo que reduce la dependencia de arquitecturas de almacenamiento externas.
Interfaz
Se prevé que el segmento de interfaces crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,5 % al 11,1 % durante el período 2026-2034. La conectividad serial predomina en los nuevos diseños integrados, ya que reduce el número de pines, el área de la placa y la complejidad de la integración, mientras que los dispositivos paralelos siguen siendo importantes donde prevalecen el acceso determinista de baja latencia o las arquitecturas heredadas. Las hojas de ruta de los proveedores hacen cada vez más hincapié en las familias compatibles con SPI, la amplia compatibilidad con voltajes y los encapsulados adecuados para equipos industriales, automotrices y de medición con limitaciones de espacio.
- Conexión en serie: Ofrece el mayor atractivo en cuanto a diseño, ya que la conectividad basada en SPI simplifica la integración del controlador, reduce el número de pines y admite placas compactas en sistemas de medición, automoción, medicina e industria.
- Paralelo: Conserva una importancia estratégica en equipos heredados y sensibles a la latencia, donde el acceso directo al bus, la sincronización predecible y la evitación de rediseños justifican un mayor número de pines y una mayor complejidad de la placa.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,0 % al 11,6 % durante el período 2026-2034. La adopción se concentra en entornos donde los datos cambian con frecuencia, el suministro eléctrico puede fallar inesperadamente y los costos de mantenimiento superan los precios de los componentes. La medición y la automatización industrial ofrecen bases instaladas duraderas, mientras que los sistemas automotrices y médicos requieren una calificación rigurosa. Las telecomunicaciones y el almacenamiento empresarial generan oportunidades específicas para funciones persistentes de metadatos, configuración y recuperación ante fallos.
- Medición: Sigue siendo un centro de demanda fundamental, ya que los contadores de electricidad, gas y agua requieren escrituras de baja energía, registros de manipulación, retención de la calibración y un funcionamiento fiable durante largos periodos de uso.
- Almacenamiento empresarial: Utiliza FRAM de forma selectiva para metadatos, configuración y protección contra fallos de alimentación, donde la persistencia determinista y la resistencia a la escritura mejoran la recuperación en lugar de la capacidad de almacenamiento masivo.
- Automoción: Se amplía con unidades de control electrónico, diagnóstico, calibración y registro de eventos, donde la resistencia a la temperatura, la durabilidad y la retención instantánea satisfacen los requisitos de por vida del vehículo.
- Automatización de fábricas: Se beneficia de controladores programables, robótica y sistemas de mantenimiento predictivo que actualizan continuamente los estados operativos y deben reiniciarse de forma predecible tras una interrupción del suministro eléctrico.
- Telecomunicaciones: Aplica memoria persistente a la configuración, la sincronización de la red, las alarmas y la infraestructura remota, priorizando el bajo consumo de energía, la alta disponibilidad y el funcionamiento fiable sobre el terreno.
- Sector médico: Se valoran las escrituras rápidas y duraderas para la configuración de dispositivos, los registros de uso y los datos de calibración, mientras que la cualificación, la trazabilidad y los largos ciclos de vida de los productos rigen la selección de proveedores.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Medición/Consumo |
Alto |
Medición inteligente |
Maduro |
|
Almacenamiento empresarial |
Bajo |
Metadatos persistentes |
Emergente |
|
Automotor |
Alto |
Registro de vehículos |
Escalada |
|
Automatización de fábricas |
Alto |
Reinicio determinista |
Escalada |
|
Telecomunicación |
Medio |
Resiliencia de la red |
Escalada |
|
Médico |
Medio |
Trazabilidad de dispositivos |
Escalada |
Factores impulsores del crecimiento del mercado FRAM y análisis de su impacto
Registro continuo en contadores inteligentes y controladores industriales.
Los contadores inteligentes, los controladores y los sensores periféricos realizan múltiples lecturas del consumo, los eventos, las lecturas de calibración y el estado. A diferencia de la tecnología de memoria flash, que requiere borrado previo a la escritura y gestión del desgaste, la memoria FRAM no presenta estas limitaciones y permite a los ingenieros almacenar los datos incluso en caso de fallo eléctrico, ahorrando energía. En cuanto a las implicaciones comerciales, la memoria FRAM amplía los intervalos de servicio, simplifica el firmware y reduce la necesidad de piezas de repuesto. Tanto las empresas de servicios públicos como las fábricas requieren un reinicio determinista, ya que la pérdida de datos puede afectar a la facturación, el mantenimiento y el control de procesos.
La electrificación de los vehículos amplía los requisitos de datos persistentes.
Los vehículos eléctricos y definidos por software cuentan con más unidades de control electrónico, sensores, diagnósticos y parámetros de calibración, lo que genera una mayor cantidad de datos que deben conservarse tras un reinicio inesperado. La memoria FRAM permite realizar escrituras rápidas y de bajo consumo energético incluso en condiciones de temperatura extremas, simplificando así el esquema de nivelación de desgaste. El impacto de la FRAM se aprecia especialmente en aplicaciones que escriben datos con frecuencia, pero que almacenan pequeñas cantidades de información, como parámetros del tren motriz, fallos, kilometraje y registros de eventos. La cualificación es fundamental: los proveedores deben demostrar la fiabilidad, disponibilidad y trazabilidad de la producción, propias de la industria automotriz. Las empresas exitosas obtendrán contratos de diseño durante años, ya que los fabricantes de automóviles no suelen cambiar los chips de memoria cualificados durante la vida útil de una plataforma.
Los sistemas de borde de baja potencia requieren persistencia instantánea.
Los sistemas médicos alimentados por batería, los sistemas de telecomunicaciones remotas y los nodos industriales del Internet de las Cosas (IoT) se están convirtiendo rápidamente en sistemas que analizan datos in situ. Estos sistemas necesitan un tipo de memoria que no requiera un alto voltaje de programación y que pueda escribir en sus celdas con la suficiente rapidez, pero que a la vez conserve la información almacenada durante caídas de tensión y periodos de inactividad para el mantenimiento. La memoria FRAM permite realizar puntos de control frecuentes, configurar y restaurar el estado del sistema sin necesidad de baterías ni condensadores de gran capacidad, lo que ayuda a ahorrar espacio en la placa y simplifica el diseño en caso de fallos de alimentación.
Tendencias futuras del mercado FRAM
La memoria FRAM integrada se acerca cada vez más a la inteligencia en el borde.
Las tendencias del mercado de FRAM apuntan cada vez más hacia una mayor integración de la memoria persistente con microcontroladores, interfaces de sensores y funciones de seguridad. Los sistemas periféricos realizarán puntos de control de modelos, estados de calibración e historiales de eventos con mayor frecuencia a medida que se expanda el análisis local. Las arquitecturas integradas pueden reducir el número de componentes, la latencia y el consumo de energía en modo de espera, a la vez que simplifican el firmware en comparación con la memoria flash externa. La adopción dependerá de la escalabilidad del proceso, la densidad disponible, la madurez de la cadena de herramientas y la capacidad de cualificar dispositivos integrados en entornos automotrices, industriales y médicos. Los proveedores que combinen la tecnología de memoria con bibliotecas de software y diseños de referencia deberían estar en una mejor posición para obtener victorias de diseño en las primeras etapas de los ciclos de desarrollo.
Las densidades más altas amplían los casos de uso de datos persistentes.
El avance en la densidad transformará gradualmente la memoria FRAM, pasando del almacenamiento de parámetros a historiales locales más completos, registros de auditoría seguros y puntos de control de recuperación más amplios. Esta transición no convertirá la tecnología en un sustituto del almacenamiento masivo; por el contrario, ampliará el tamaño de los conjuntos de datos de alto valor que se benefician de escrituras frecuentes y persistencia instantánea. El ancho de banda en serie, el rendimiento térmico del encapsulado y el coste por bit influirán en su adopción. Los proveedores podrían diferenciarse mediante familias escalables que permitan a los clientes migrar la capacidad sin necesidad de rediseñar la placa. Las soluciones de mayor densidad también potencian las oportunidades en diagnóstico automotriz, medición avanzada, monitorización médica y equipos de comunicaciones resilientes.
Oportunidades de mercado de FRAM
Construir plataformas cualificadas para compradores de los sectores automotriz e industrial.
Los proveedores pueden aumentar la probabilidad de éxito en el diseño al integrar memoria, esquemas de referencia, controladores, documentación de seguridad funcional y compromisos de ciclo de vida en plataformas listas para la cualificación. Los clientes de los sectores automotriz e industrial evalúan más que las especificaciones del dispositivo; analizan el rendimiento a diferentes temperaturas, la trazabilidad, el análisis de fallos, la compatibilidad con la ciberseguridad y la continuidad del suministro. Por lo tanto, la inversión debe centrarse en grados AEC-Q100, rangos de temperatura industrial, opciones de densidad compatibles con pines y soporte de ingeniería en los principales centros de diseño. Las alianzas con proveedores y distribuidores de microcontroladores pueden acelerar la evaluación. Esta oportunidad beneficia a los proveedores capaces de convertir la resistencia técnica en un menor coste del sistema mediante la reducción de componentes de respaldo, la disminución de la complejidad del firmware y un comportamiento de reinicio predecible.
Localizar la ingeniería de aplicaciones en los mercados asiáticos de alto crecimiento.
China, India, Japón y Corea del Sur presentan diferentes vías de expansión: medición volumétrica, digitalización de la red eléctrica, calidad automotriz y fabricación de electrónica avanzada. Los proveedores deben invertir en laboratorios regionales, soporte de firmware en idiomas específicos, capacitación de distribuidores y relaciones con fabricantes locales de equipos originales. La capacidad por sí sola no garantiza la adopción, ya que los clientes necesitan análisis rápidos de fallas y asistencia en el diseño. Un enfoque localizado también permite identificar los requisitos de densidad y empaquetado antes de que se definan las hojas de ruta globales. Los mayores beneficios deberían provenir de programas de codiseño en medición, vehículos eléctricos, robótica y gestión energética, donde la cualificación genera ingresos duraderos y barreras de cambio.
Novedades recientes
- Junio de 2026: CEA-Leti anunció la ampliación de la memoria RAM ferroeléctrica (FeRAM) al nodo de 22 nm mediante una arquitectura de condensador 3D con materiales ferroeléctricos de óxido de circonio y hafnio (HZO). Esta tecnología está dirigida a la IA en el borde, la industria aeroespacial, el IoT y la computación de alta eficiencia.
- Junio de 2025: Infineon anunció una gama de memorias tolerantes a la radiación para aplicaciones NewSpace, que incluye dispositivos F-RAM de bajo consumo y tolerantes a la radiación para sistemas de satélites LEO. Los dispositivos F-RAM ofrecen alta durabilidad, bajo consumo de energía y fiabilidad en entornos adversos.
- Marzo de 2026: Fraunhofer IPMS y CEA-Leti completaron con éxito el primer intercambio de obleas de memoria ferroeléctrica en la línea piloto de FAMES, lo que representa un paso importante hacia el avance de las tecnologías FRAM de próxima generación. La colaboración validó los métodos de procesamiento y caracterización de obleas para materiales de memoria ferroeléctrica basados en óxido de hafnio-circonio (HZO) utilizando instalaciones CMOS de 300 mm. Este logro demuestra la fiabilidad de las capacidades de fabricación entre diferentes centros y respalda el desarrollo de soluciones de memoria no volátil integradas de bajo consumo y alto rendimiento para futuras aplicaciones de semiconductores.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -