
FRAM市場:規模・成長・予測 2034
FRAM市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:製品タイプ別(4K、6.18K、16K、32K、64K、128K、256K、512K、その他)、インターフェース別(シリアル、パラレル)、アプリケーション別(計測、エンタープライズストレージ、自動車、ファクトリーオートメーション、通信、医療、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00017725
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 17, 2026


2025年の市場規模
5億3900 万米ドル
基準年値
2034年の予測
13億7,700 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
10.98 %
成長率
対象市場
84億6549 万米ドル
(2026年~2034年)
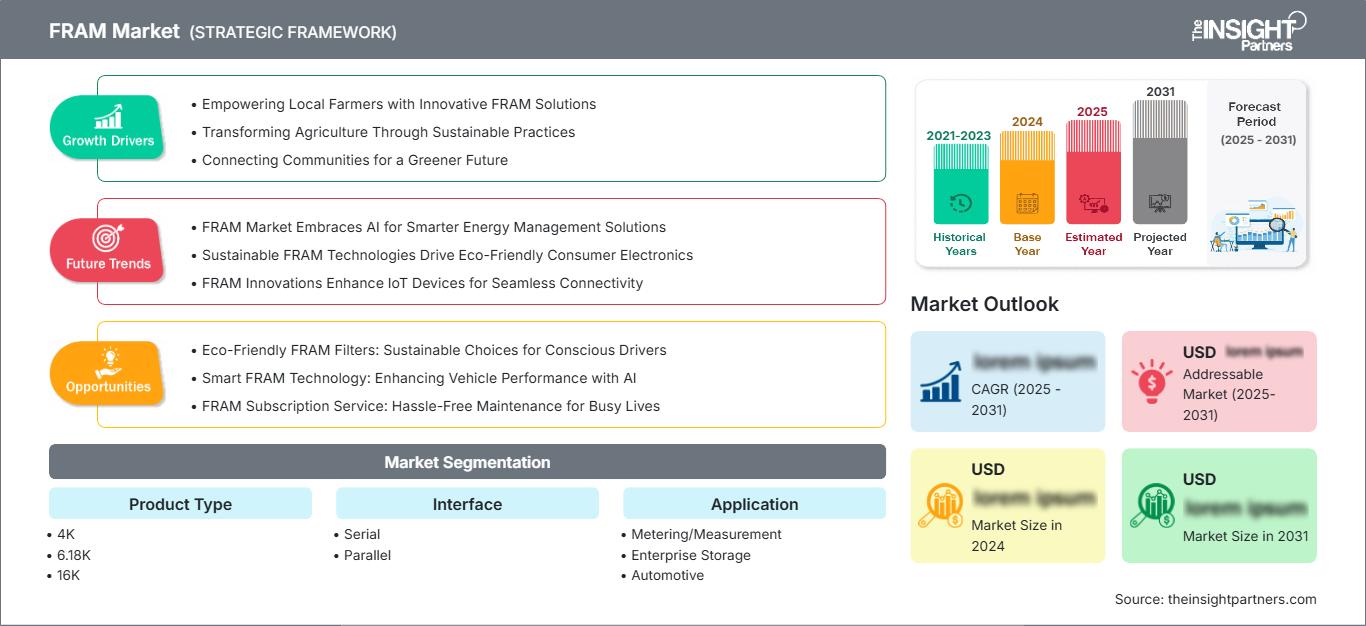
FRAM市場の収益は、2025年の5億3,900万米ドルから2034年には13億7,700万米ドルに増加すると予測されており、2026年から2034年までの年平均成長率(CAGR)は10.98%となる見込みです。この増加は、産業、自動車、計測、通信、エンタープライズストレージ、医療などの分野において、高速書き込み速度、低消費電力、耐久性、データ保持能力を必要とする用途で、不揮発性強誘電体メモリの利用が拡大していることに起因します。
北米FRAM市場規模の予測成長率は、2034年まで年平均成長率(CAGR)10.4%~11.0%で成長すると見込まれています。市場成長の原動力としては、頻繁な書き込みとフェイルセーフ電源が重要なスマートメータリング、車載エレクトロニクス、産業用制御機器、医療機器などが挙げられます。既存の半導体設計インフラ、車載認証、電気・製造インフラのアップグレードにより、EEPROMやSRAMからの移行が継続的に進んでいます。
FRAM市場の評価と洞察
- 北米: 2025年の市場シェアは32~35%と予測され、2026~2034年の年平均成長率(CAGR)は10.4~11.0%となる見込み。これは、自動車向け認証、高度な計測インフラ、産業オートメーション、および集中した組み込みシステム設計基盤によって支えられている。
- 米国:同国は2025年には北米の需要の78~82%を占め、2034年まで年平均成長率(CAGR)10.5~11.1%で成長すると予測されている。
- 欧州: 2025年の市場シェアは24~27%と予測され、2026~2034年の年平均成長率は9.6~10.2%となる見込み。ドイツが市場を牽引し、英国、フランス、イタリア、スペインが産業用および計測用需要を支える。
- アジア太平洋地域: 2025年の市場シェアは34~38%と予測され、2026~2034年の年平均成長率は11.8~12.6%となる見込み。中国が販売量で首位を占め、日本と韓国は高度な半導体および自動車関連技術で貢献している。
- 最大のセグメント:シリアルインターフェースは、2025年には市場シェアの68~72%を占めると予測され、2034年まで年平均成長率(CAGR)10.6~11.2%で拡大すると見込まれています。
- 高成長分野:自動車用途は、2025年には市場シェアの18~22%を占めると予測され、2034年まで年平均成長率(CAGR)12.4~13.2%で拡大すると見込まれています。
- 詳細に分析された主要企業:インフィニオン・テクノロジーズAG、エバースピン・テクノロジーズ、富士通株式会社、フューチャー・エレクトロニクス株式会社、ローム株式会社、シメトリックス株式会社、テキサス・インスツルメンツ株式会社、東芝株式会社、ラピス・テクノロジー株式会社、サイプレス・セミコンダクター株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
商用FRAMは、キロビット級のスタンドアロンデバイスから、確定的永続性を目的として設計された組み込み型で高密度なデバイスへと進化を遂げてきました。プロセス統合、小型パッケージング、シリアルバスの導入による設計の容易化、特殊な強誘電体層の歩留まり向上を可能にするウェハ製造技術の進歩に加え、メモリ、マイクロコントローラ製品、リファレンスデザイン、認証支援を提供するサプライヤーの台頭など、様々な進歩が見られます。強誘電体材料の使用、耐久性認証、車載認証には専門知識が必要となるため、設計と生産の集中が求められます。流通網の拡大は、産業機器および医療機器設計企業にとって、製品の入手可能性を高める原動力となっています。
2034年まで、エッジデバイス、ソフトウェア定義型自動車、スマートグリッド、そして強靭なインフラへの投資が続くでしょう。アジア太平洋地域での製造拠点は増加する見込みですが、設計拠点は北米とヨーロッパに留まるでしょう。エネルギー効率、グリッドのデジタル化、機能安全に関する規制により、低消費電力の永続メモリの必要性がより明確になります。コストのかかる再設計サイクルのため、生産能力、ライフサイクル、ファームウェアエコシステムの優位性を備えたサプライヤーが優先サプライヤーとしての地位を獲得するでしょう。
FRAM市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 5億3900万米ドル |
| 2034年までの市場規模 | 13億7700万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 10.98% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
FRAM市場分析
FRAM市場の成長を牽引しているのは、データを継続的に記録するものの、フラッシュメモリの消去遅延、高い書き込みエネルギー消費、または低い耐久性を許容できないデバイスです。スマートメーター、プログラマブルコントローラ、バッテリー駆動センサー、車両制御モジュールなどは、高速かつバイト単位の書き込みと、電力損失時のデータ保持機能から恩恵を受けています。この業界には、強誘電体材料メーカー、特殊ファウンドリ、メモリ設計会社、マイクロコントローラメーカー、流通会社、ファームウェアメーカー、OEMなどが含まれます。
供給体制は非常に特殊で、コモディティ化は進んでいません。高度な強誘電体製造プロセス、長時間の耐久試験、特殊な温度要件などにより、生産能力の急速な拡大は困難です。SPI互換アーキテクチャは基板への統合がはるかに容易なため、シリアルデバイスが主流となっています。一方、パラレルデバイスはレイテンシに敏感な既存システムで動作します。製品の長寿命化とセカンドソースの検討は、特に10年以上使用される工場自動化、医療機器、計測プログラムなどの購買行動に影響を与えています。
Framの市場レポートによると、競争は価格に加え、認証レベル、コントローラの統合、高密度化ロードマップ、安定した供給によって左右される。インフィニオン・テクノロジーズとテキサス・インスツルメンツは組み込みソリューションの幅広いポートフォリオを擁し、富士通株式会社、ローム株式会社、ラピス・テクノロジー株式会社、東芝株式会社はメモリ、半導体、車載ソリューションを提供している。フューチャー・エレクトロニクス社は流通を通じて設計範囲の拡大に貢献している。
戦略的投資には、プロセスの長期的な実現可能性、車載製品、低消費電力マイクロコントローラ、検証時間の短縮のためのリファレンスプラットフォームなどが含まれます。Everspin Technologies, Inc.は、永続メモリソリューションにおいて関連する機能を提供していますが、主にMRAMソリューションを扱っており、Symetrix Corporationは強誘電体IPを提供しています。Cypress Semiconductor Corporationを含めたのは、現在Infineonが所有する製品ラインの製造を担っていた旧企業との関係を維持する必要があるためです。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
FRAM市場:戦略的洞察
地域別分析
北米FRAM市場
北米市場は、2025年にはFRAM市場シェアの32~35%を占め、2034年まで年平均成長率(CAGR)10.4~11.0%で成長すると予測されています。高耐久性不揮発性メモリの需要は、スマートグリッドのアップグレード、高度な計測、工場自動化、航空宇宙エレクトロニクス、医療機器などの用途によって支えられています。認定された設計とテストセンターは早期導入を促進しますが、顧客特有の生産プロセスと長期にわたる検証期間が供給の柔軟性を制限しています。
自動車分野の電動化に伴い、制御ユニット、診断用ログ、校正データが増加しており、これらは突然の停電にも耐えうるものでなければなりません。また、電力会社も、長期間使用されるメーターにおいて、低電力での頻繁な書き込み動作を必要としています。そのため、北米市場では、AEC-Q100規格に準拠し、広い動作温度範囲、トレーサビリティ、信頼できる供給元、そして製品寿命の保証を備えた認定製品が求められています。
米国FRAM市場
米国は、2025年には北米全体の売上高の78~82%を占めると予測されており、2034年まで年平均成長率(CAGR)10.5~11.1%で成長すると見込まれています。この地位は、半導体設計能力、電力メーター関連事業、産業オートメーションへの投資、そして高度な要求が求められる航空宇宙・防衛エレクトロニクス分野を反映したものです。テキサス・インスツルメンツ、インフィニオン・テクノロジーズ、エバースピン・テクノロジーズ、フューチャー・エレクトロニクスは、顧客評価を支援する製品、エンジニアリング、製造、または販売チャネルにおけるプレゼンスを維持しています。
要件は、静的な設定から、リアルタイムのイベントログ記録、予知保全、停電時の復旧へと変化しました。メーターには書き込み効率、制御システムにはリセット時の決定性、医療機器にはトレーサビリティ、自動車には耐熱性が求められます。購買要件も、ビットあたりのコストからサプライチェーンの保証と回復力へと移行しました。
欧州FRAM市場
欧州は2025年には24~27%のシェアを占めると予測されており、2034年までの年平均成長率(CAGR)は9.6~10.2%と見込まれています。ドイツは自動車用電子機器、機械、自動化分野で圧倒的なシェアを誇っています。サプライヤー各社は、制御モジュール、スマート製造装置、エネルギーシステムにおいて、機能安全性、長寿命、高い耐熱性、認証部品の使用を重視しており、厳格な検証サイクルによって安定した需要を確保しています。
英国は、スマートインフラ、医療用電子機器、特殊電子機器の設計において優位性を有している。フランスは、計測、輸送、航空宇宙、産業分野において強みを持つ。イタリアとスペインは、工場設備、エネルギー管理、分散型再生可能エネルギーといった分野も有している。これらの分野すべてにおいて、省エネルギー、サイバーセキュリティ、機器の長寿命化に関する規制要件が永続メモリへの継続的な需要を保証しており、細分化された購買プロセスがサプライヤーの用途別アプローチを促している。
アジア太平洋地域のFRAM市場
アジア太平洋地域は、2025年には市場シェアの34~38%を占め、2034年まで年平均成長率(CAGR)11.8~12.6%で成長すると予測されている。中国はスマートメーター、産業機械、その他の接続機器で販売量を牽引する。日本は自動車と半導体の両方における技術力で優位に立つ。韓国は電子機器製造能力で貢献する。
インドのデジタル化された電力網と電子機器製造の推進により、発展の余地は大きく、オーストラリア経済は公益事業やインフラ分野での利用から恩恵を受けている。強誘電体プロセスの資格要件と利用可能性が重要であるにもかかわらず、国産化、自動化、電気自動車、エネルギー管理アプリケーションに関する積極的な政策が、この地域の発展を促進している。
中東・アフリカのFRAM市場
中東・アフリカ地域は、2034年まで年平均8.7~9.5%の成長率で推移すると予測されている。サウジアラビアは、産業の多角化、送電網の近代化、インフラの自動化を通じて着実に進歩を遂げている。アラブ首長国連邦はスマートビルディング、輸送、公共事業プロジェクトを推進しており、南アフリカは計測やエネルギー管理に関するプロジェクトを促進している。
中東・アフリカの他の地域では、この技術は選択的かつプロジェクト指向的に導入されてきた。運用環境では、耐久性があり低消費電力のメモリ技術が求められるが、流通システムの不足、認証の不備、輸入への依存などにより、この技術は未開拓のままである。エネルギーとリモートセンシングが主要な導入分野となっている。
セグメンテーション分析
製品タイプ
製品タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)10.7~11.3%で拡大すると予測されています。FRAM市場の範囲は、構成ストレージ用の小型容量から、より大きなイベントログをサポートする512Kデバイスまで多岐にわたります。設計者が密度、耐久性、パッケージサイズ、認証、およびユニットエコノミクスのバランスを取るにつれて、需要は増加しています。低容量は成熟した産業設計に組み込まれたままですが、コントローラがより多くの運用データをローカルで取得する場合には、大容量の重要性が高まります。
- 4K:最小限の密度、低待機電力、高速書き込みが、より大容量の汎用メモリを使用する経済性を上回るような、コンパクトな構成、識別、およびキャリブレーション機能に使用されます。
- 6.18K:広範なプラットフォームの標準化ではなく、正確なメモリフットプリント、信頼性の高いデータ保持、および継続的な供給を必要とする、特殊なレガシー設計やアプリケーション固有の設計に対応します。
- 16K:パラメータや短いログを保存するメーター、センサー、コントローラーの需要に対応し、パッケージコストと耐久性の実用的なバランスを提供します。
- 32K:産業機器や医療機器における中程度のログ記録および構成ワークロードをサポートします。これらの機器では、決定論的な書き込みと長い製品ライフサイクルによってシステムの信頼性が向上します。
- 64K:スマートメーターや組み込みコントローラーで広く利用可能な容量層を占め、イベント履歴、校正記録、頻繁な不揮発性アップデートを可能にします。
- 128K:フラッシュメモリ管理のオーバーヘッドなしに、より大きなローカルデータセット、ファームウェア変数、および保守記録を必要とする接続機器において、戦略的に重要な役割を果たす。
- 256K:より詳細なログ、より高い更新頻度、および停電後の確実な復旧を必要とする高度な自動化、自動車モジュール、および医療システムを対象としています。
- 512K:記載されている中で最も高密度であり、より豊富なエッジデータ、診断、および永続状態をサポートしつつ、外部ストレージアーキテクチャへの依存度を低減します。
インタフェース
インターフェース分野は、2026年から2034年にかけて年平均成長率(CAGR)10.5~11.1%で成長すると予測されています。シリアル接続は、ピン数、基板面積、および統合の複雑さを削減できるため、新しい組み込み設計において主流となっています。一方、パラレルデバイスは、決定論的な低遅延アクセスや従来のアーキテクチャが主流の分野では依然として重要です。サプライヤーのロードマップでは、SPI互換ファミリ、幅広い電圧サポート、およびスペースに制約のある産業機器、自動車機器、計測機器に適したパッケージがますます重視されています。
- シリアル接続: SPIベースの接続性によりコントローラの統合が簡素化され、ピン数を削減でき、計測機器、自動車、医療機器、産業機器など幅広いシステムで小型基板をサポートできるため、最も幅広い設計上の魅力を持っています。
- 並列接続:レイテンシーに敏感な機器や旧型機器において、バスへの直接アクセス、予測可能なタイミング、再設計の回避といった利点から、ピン数の増加や基板の複雑さが正当化されるため、戦略的に重要な位置を占めています。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)11.0~11.6%で拡大すると予測されています。導入が集中するのは、データが頻繁に変更される分野、予期せぬ停電が発生する可能性のある分野、そして保守コストが部品価格を上回る分野です。計測機器や工場自動化システムは、安定した導入基盤を提供する一方、自動車や医療システムでは厳格な認証要件が課されます。通信機器やエンタープライズストレージは、永続的なメタデータ、構成管理、および障害復旧機能のための選択的な機会を生み出します。
- 計測/測定:電気、ガス、水道メーターは低エネルギー書き込み、改ざん記録、校正保持、長期展開における信頼性の高い動作を必要とするため、依然として主要な需要分野である。
- エンタープライズストレージ:メタデータ、構成、および停電保護のためにFRAMを選択的に使用し、大容量ストレージよりも、決定論的な永続性と書き込み耐久性によって復旧性を向上させます。
- 自動車分野:電子制御ユニット、診断、校正、イベントログ記録などの機能が追加され、耐熱性、耐久性、即時データ保持機能が車両のライフサイクル要件をサポートします。
- 工場自動化:プログラマブルコントローラ、ロボット工学、および予測保全システムといった、稼働状態を継続的に更新し、停電後に予測可能な形で再起動する必要のあるシステムから恩恵を受ける。
- 通信:構成、ネットワークタイミング、アラーム、およびリモートインフラストラクチャに永続メモリを適用し、低消費電力、高可用性、および信頼性の高い現場運用を優先します。
- 医療分野:デバイス設定、使用記録、校正データなどの高速かつ耐久性のある書き込みが重視される一方、サプライヤー選定においては、認証、トレーサビリティ、および長い製品ライフサイクルが重要な要素となる。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
計測/測定 |
高い |
スマートメータリング |
成熟した |
|
エンタープライズストレージ |
低い |
永続メタデータ |
新興 |
|
自動車 |
高い |
車両ログ |
スケーリング |
|
工場自動化 |
高い |
決定論的再起動 |
スケーリング |
|
電気通信 |
中くらい |
ネットワークの回復力 |
スケーリング |
|
医学 |
中くらい |
デバイスのトレーサビリティ |
スケーリング |
FRAM市場の成長要因と影響分析
スマートメーターおよび産業用コントローラーにおける継続的なログ記録
スマートメーター、コントローラー、エッジセンサーは、消費量、イベント、校正値、ステータスを複数回読み取ります。書き込み前に消去や摩耗管理が必要なフラッシュメモリ技術とは異なり、FRAMにはこれらの制限がなく、停電時でもエネルギーを節約しながらデータを保存できるため、エンジニアにとって非常に役立ちます。商業的な観点から見ると、FRAMによってサービス間隔が延長され、ファームウェアが簡素化され、バックアップ部品が削減されることがわかります。電力会社と工場では、データ損失が請求、保守、プロセス制御に影響を与える可能性があるため、確実な再起動が不可欠です。
車両の電動化により、永続的なデータ要件が拡大する
電気自動車やソフトウェア定義車両は、電子制御ユニット、センサー、診断機能、キャリブレーションパラメータが多く、予期せぬ再起動後も保持する必要のあるデータ量が多くなります。FRAMは、極端な温度条件下でも高速かつエネルギー効率の良い書き込みが可能で、ウェアレベリング方式の簡素化にもつながります。FRAMの効果は、パワートレインパラメータ、故障、走行距離、イベントログなど、頻繁にデータを書き込むものの保存する情報量が少ないアプリケーションで最も顕著に現れます。認定は非常に重要です。サプライヤーは、自動車グレードの信頼性、可用性、生産の追跡可能性を証明する必要があります。認定を受けたメモリチップは、自動車メーカーがプラットフォームのライフサイクル中に変更しないため、認定を受けた企業は長年にわたって設計採用を獲得できます。
低消費電力のエッジシステムには、瞬時の永続性が必要です。
バッテリー駆動の医療システム、遠隔通信システム、産業用IoTノードは、現場でデータを分析するシステムへと急速に進化しています。このようなシステムには、高いプログラミング電圧を必要とせず、セルへの書き込み速度が十分速いメモリが必要ですが、停電時やメンテナンスのためのダウンタイム中にも情報を保持する必要があります。FRAMは、バッテリーや大型コンデンサを使用せずに、頻繁なチェックポイント設定、システム状態の構成と復元を可能にする機能を提供します。これにより、基板上のスペースを節約し、停電時の設計を簡素化できます。
FRAM市場の将来動向
組み込みFRAMがエッジインテリジェンスに近づく
FRAM市場のトレンドは、永続メモリとマイクロコントローラ、センサーインターフェース、セキュリティ機能とのより緊密な統合へと向かっています。エッジシステムは、ローカル分析の拡大に伴い、モデル、キャリブレーション状態、イベント履歴のチェックポイントをより頻繁に取得するようになります。組み込みアーキテクチャは、外部フラッシュと比較して、部品点数、レイテンシ、待機電力を削減し、ファームウェアを簡素化できます。採用は、プロセスのスケーラビリティ、利用可能な密度、ツールチェーンの成熟度、および自動車、産業、医療環境における統合デバイスの認定能力に依存します。メモリ技術とソフトウェアライブラリおよびリファレンスデザインを組み合わせたサプライヤーは、開発サイクルの早い段階で設計採用を獲得できる立場にあるはずです。
高密度化により、永続データの利用事例が拡大する
高密度化の進展により、FRAMはパラメータ保存から、より豊富なローカル履歴、安全な監査証跡、および大規模なリカバリチェックポイントへと徐々に移行していくでしょう。この移行によって、FRAMが大容量ストレージの代替となるわけではありません。むしろ、頻繁な書き込みと即時的な永続化の恩恵を受ける高価値データセットのサイズが拡大することになります。シリアル帯域幅、パッケージの熱性能、およびビットあたりのコストが採用に影響を与えるでしょう。サプライヤーは、顧客がボードの再設計なしに容量を移行できるスケーラブルな製品ファミリーを提供することで差別化を図る可能性があります。高密度化によって、自動車診断、高度な計測、医療モニタリング、および耐障害性の高い通信機器における機会も強化されます。
FRAMの市場機会
自動車および産業分野のバイヤー向けに、質の高いプラットフォームを構築する。
サプライヤーは、メモリ、リファレンス回路図、ドライバ、機能安全ドキュメント、ライフサイクルコミットメントを認定準備済みのプラットフォームにパッケージ化することで、設計採用の可能性を高めることができます。自動車および産業分野の顧客は、デバイス仕様だけでなく、温度性能、トレーサビリティ、故障解析、サイバーセキュリティ互換性、供給継続性も評価します。したがって、投資は、AEC-Q100 グレード、産業用温度範囲、ピン互換密度オプション、主要な設計拠点におけるエンジニアリングサポートに向けられるべきです。マイクロコントローラベンダーやディストリビューターとのパートナーシップは、評価を加速させます。この機会は、バックアップコンポーネントの削減、ファームウェアの複雑さの軽減、予測可能な再起動動作によって、技術的な耐久性をシステムコストの削減に転換できるベンダーに報います。
成長著しいアジア市場におけるアプリケーションエンジニアリングのローカライズ
中国、インド、日本、韓国は、それぞれ異なる事業拡大の道筋を示しています。それは、量計測、電力網のデジタル化、自動車品質の向上、そして高度な電子機器製造です。ベンダーは、地域研究所、言語固有のファームウェアサポート、販売代理店のトレーニング、そして現地のOEMとの関係構築に投資すべきです。生産能力だけでは普及は保証されません。顧客は迅速な故障解析と設計支援を必要としているからです。また、グローバルなロードマップが確定する前に、地域に特化したアプローチによって、密度やパッケージの要件を特定することも可能です。最も大きな成果は、計測、電気自動車、ロボット工学、エネルギー管理といった分野における共同設計プログラムから得られるでしょう。これらの分野では、認証取得によって持続的な収益と他社製品への乗り換え障壁が生まれます。
最近の動向
- 2026年6月:CEA-Letiは、ハフニウムジルコニウム酸化物(HZO)強誘電体材料を用いた3Dキャパシタアーキテクチャにより、強誘電体RAM(FeRAM)を22nmプロセスノードまでスケーリングすると発表した。この技術は、エッジAI、航空宇宙、IoT、高効率コンピューティングをターゲットとしている。
- 2025年6月:インフィニオンは、ニュー・スペース用途向けの耐放射線メモリ製品群を発表しました。これには、低軌道衛星システム向けの低消費電力耐放射線F-RAMデバイスが含まれます。これらのF-RAMデバイスは、高い耐久性、低消費電力動作、および過酷な環境下での信頼性をサポートします。
- 2026年3月:フラウンホーファーIPMSとCEA-Letiは、FAMESパイロットライン内で強誘電体メモリウェハの初交換を成功裏に完了し、次世代FRAM技術の発展に向けた重要な一歩を踏み出しました。この共同研究により、300mm CMOS設備を用いたハフニウムジルコニウム酸化物(HZO)系強誘電体メモリ材料のウェハ処理および特性評価手法が検証されました。この成果は、信頼性の高いクロスサイト製造能力を実証するとともに、将来の半導体アプリケーション向け低消費電力・高性能組み込み不揮発性メモリソリューションの開発を支援するものです。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -