
Mercado de cámaras GigE: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de cámaras GigE y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología (dispositivo de carga acoplada (CCD), semiconductor de óxido metálico complementario (CMOS)); tipo (escaneo lineal, escaneo de área); usuario final (atención médica y farmacéutica, militar y defensa, industrial, seguridad y vigilancia del tráfico, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00006249
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 18, 2026


Tamaño del mercado en 2025
1.460 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
2.670 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,81 %
Índice de crecimiento
Mercado potencial
19.500 millones de dólares estadounidenses
(2026-2034)
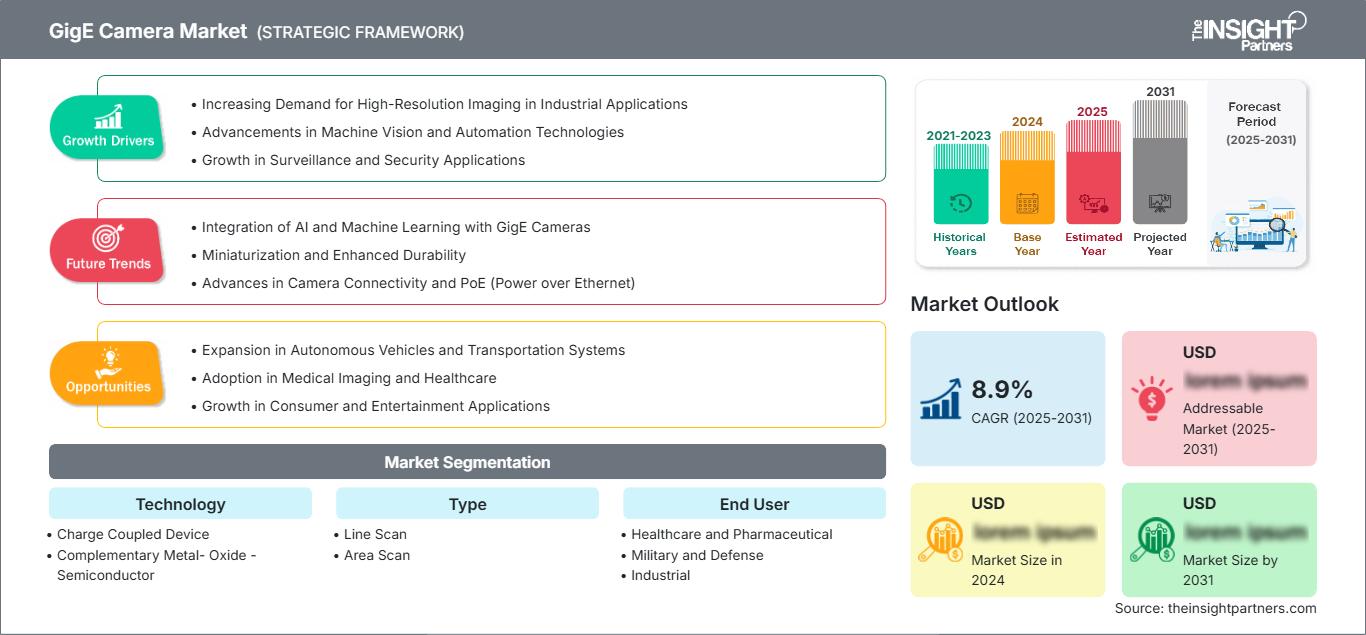
El mercado de cámaras GigE alcanzó un valor de 1460 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 2670 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 7,18 % durante el período 2026-2034. La demanda se ve impulsada por aplicaciones de visión artificial industrial, inspección de alta velocidad, imágenes médicas, vigilancia del tráfico y defensa que requieren cables de largo alcance, transferencia de imágenes determinista y arquitecturas de cámaras interoperables basadas en Ethernet.
En Norteamérica, el mercado de cámaras GigE está creciendo gracias a la automatización de la inspección de calidad, la fabricación de semiconductores, el control de la producción farmacéutica y los proyectos de transporte inteligente. Se estima que la región experimentará un crecimiento anual compuesto del 6,2 % al 6,9 % entre 2026 y 2034, ya que los fabricantes priorizan la integración estandarizada de GigE Vision, los sensores CMOS de alta resolución y un menor coste del sistema en comparación con las alternativas que dependen de capturadores de vídeo.
Análisis y perspectivas del mercado de cámaras GigE
- América del Norte representó entre el 31 % y el 34 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,2 % al 6,9 % durante el período 2026-2034, gracias a la inspección automatizada, la visión logística y la modernización de la defensa.
- En 2025, Estados Unidos representaba entre el 79 % y el 83 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,4 % al 7,1 % durante el período 2026-2034, impulsado por los sectores de semiconductores, aeroespacial y aplicaciones de tráfico.
- Europa representó entre el 25 % y el 28 % de la cuota de mercado en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,6 % durante el período 2026-2034, con Alemania, el Reino Unido, Francia, Italia y España a la cabeza en su adopción.
- La región de Asia-Pacífico acaparó entre el 30 % y el 33 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,2 % al 9,1 % durante el período 2026-2034, impulsada por China, Japón, Corea del Sur, India y Australia.
- El segmento más grande, el de semiconductores complementarios de óxido metálico (CMOS), representó entre el 63 % y el 67 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,6 % al 8,4 % durante el período 2026-2034.
- El segmento de alto crecimiento de escaneo lineal representó entre el 33 % y el 37 % de la cuota de mercado en 2025 y se estima que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 8,4 % al 9,3 % durante el período 2026-2034.
- Empresas clave analizadas en detalle : Allied Vision Technologies GmbH; Basler AG; Baumer Holding AG; Teledyne FLIR LLC; IMPERX, Inc.; JAI A/S; Sensor Technologies America, Inc.; Sony Group Corporation; Teledyne DALSA, Inc.; TOSHIBA TELI CORPORATION.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología de imagen GigE ha evolucionado desde la visión artificial estándar en fábricas hasta sistemas sincronizados de múltiples cámaras que se utilizan en los sectores de electrónica, embalaje, logística, ciencias biológicas y campos de pruebas de defensa. Los fabricantes están empezando a centrarse en la producción de cámaras con sensores CMOS, carcasas más compactas, interfaces PoE y mayor ancho de banda, como las plataformas 2.5GigE, 5GigE, 10GigE y la próxima GigE Vision 3.0. Esta transición simplifica el proceso de integración y mantiene la capacidad de las cámaras GigE para utilizar cables largos.
Las perspectivas futuras para este mercado apuntan a una creciente inversión en manufactura en la región de Asia-Pacífico, la relocalización de la producción en Norteamérica y la automatización en Europa, además de la ampliación del número de compradores potenciales. Se espera que los requisitos normativos para la trazabilidad de productos farmacéuticos, la seguridad vial, la calidad de los dispositivos médicos y las infraestructuras inteligentes faciliten la adopción de cámaras.
Alcance del informe de mercado de cámaras GigE
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.460 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.670 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,81% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de cámaras GigE
Los factores que impulsan el crecimiento del mercado radican en la necesidad de una solución fiable y estandarizada para la captura de imágenes en la línea de producción, donde es fundamental detectar cualquier defecto para evitar costes adicionales en etapas posteriores. La interfaz GigE sigue siendo muy atractiva gracias a la capacidad del cableado Ethernet para alcanzar distancias de hasta 100 metros, lo que permite la creación de estaciones de inspección distribuidas sin necesidad de capturadores de vídeo especializados. La demanda es mayor en entornos donde se valora la alta resolución, las velocidades de fotogramas moderadas a altas y la previsibilidad en la integración, por encima del ancho de banda.
Entre los factores de suministro se incluyen la disponibilidad del sensor, la compatibilidad óptica, el firmware avanzado y el cumplimiento con el ecosistema GigE Vision y GenICam. Los proveedores de cámaras han comenzado a ofrecer una solución integral que incluye lentes, cables, sistemas de iluminación, kits de desarrollo de software y servicios de validación, con el fin de reducir el tiempo de puesta en marcha.
Según el informe del mercado de cámaras Gige, existe una fuerte competencia entre Basler AG, Allied Vision Technologies GmbH, Teledyne DALSA, Inc., Baumer Holding AG, JAI A/S, Teledyne FLIR LLC, Sony Group Corporation, TOSHIBA TELI CORPORATION, IMPERX, Inc. y Sensor Technologies America, Inc. Su ventaja competitiva radica en el ancho de banda, los sensores, la robustez, el soporte de software y la ingeniería de aplicaciones regionales de sus productos. El posicionamiento estratégico depende cada vez más de las soluciones de plataforma de visión, en lugar de solo de las especificaciones de la cámara.
El mercado está experimentando un aumento en las inversiones en sistemas de inspección basados en el borde, protocolos Ethernet más rápidos, tecnología SWIR y soluciones de escaneo lineal más compactas, especialmente para aplicaciones en electrónica, baterías, textiles, impresión e inspección de bobinas. Las empresas con planes de desarrollo de productos bien definidos y una amplia red de distribución tienen ventaja para lograr la integración de sus diseños. El mercado favorece a los proveedores capaces de ofrecer estabilidad en los plazos de entrega y protección del ciclo de vida durante un período de hasta siete a diez años.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de cámaras GigE: Perspectivas estratégicas
Perspectivas regionales
Mercado de cámaras gigabytes de Norteamérica
América del Norte representó entre el 31 % y el 34 % de la cuota de mercado de cámaras Gige en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,9 % durante el período 2026-2034. Su adopción se concentra en centros de distribución automatizados, fabricación de semiconductores, fabricación de productos para ciencias biológicas, inspección aeroespacial y control de tráfico. La región se beneficia de la experiencia de integradores de sistemas, la sólida adopción de estándares de visión artificial y la continua sustitución de interfaces de cámara analógicas y propietarias.
Mercado de cámaras gigabit en EE. UU.
Se estima que Estados Unidos representará entre el 79 % y el 83 % del mercado total de Norteamérica en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 6,4 % al 7,1 % entre 2026 y 2034. La gran demanda de cámaras robustas de escaneo de área y de línea surge de proyectos nacionales de electrónica, aeroespacial, farmacéutica, automotriz y de defensa. Los proveedores se beneficiarán de su presencia en el mercado estadounidense a través de las ventas y la ingeniería de aplicaciones.
Mercado europeo de cámaras Gige
Se estimaba que la cuota de mercado de Europa rondaría el 25-28% en 2025, con un crecimiento anual compuesto previsto del 5,9-6,6% entre 2026 y 2034. El país con mayor demanda es Alemania, que presenta una alta necesidad de automatización en los sectores de automoción, maquinaria industrial, inspección electrónica y embalaje. Otros países importantes con alta demanda son el Reino Unido, Francia, Italia y España.
Mercado de cámaras gigae de APAC
La región Asia-Pacífico (APAC) representó una cuota de mercado del 30-33% en 2025 y experimentará una tasa de crecimiento anual compuesta (CAGR) estimada del 8,2-9,1% entre 2026 y 2034, lo que representa la oportunidad de mayor crecimiento para este segmento a nivel regional. China mantiene su dominio gracias al uso de la tecnología LIDAR en electrónica, baterías, logística y aplicaciones de vigilancia. Japón y Corea del Sur impulsan la fabricación de precisión, India fomenta la automatización y las iniciativas de seguridad vial, y Australia lidera la obtención de imágenes para minería y transporte.
Mercado de cámaras Gige de Oriente Medio y África
Se prevé que la demanda en la región de Oriente Medio y África aumente a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,3 % durante el periodo 2026-2034, impulsada principalmente por los Emiratos Árabes Unidos y Arabia Saudita. Las centrales energéticas, los puertos, los aeropuertos, la vigilancia de ciudades inteligentes y la vigilancia de infraestructuras críticas impulsan la demanda. Sudáfrica presenta aplicaciones para la minería y la inspección industrial, mientras que el resto de la región experimenta una demanda basada en proyectos.
Análisis de segmentación
Tecnología
Se prevé que la tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,8 % durante el periodo 2026-2034. El alcance de esta tecnología se define por la transición de las plataformas CCD tradicionales a las arquitecturas CMOS, que ofrecen menor consumo energético, mayor velocidad de fotogramas, un rango dinámico mejorado y una mayor disponibilidad de sensores. La tecnología CCD sigue siendo relevante en aplicaciones científicas especializadas y de imagen de alta uniformidad.
- Las cámaras con dispositivo de carga acoplada (CCD) siguen teniendo demanda en tareas de imagen especializadas que requieren bajo nivel de ruido, alta uniformidad y una respuesta de imagen estable, especialmente donde los sistemas instalados priorizan el rendimiento probado sobre la rentabilidad de los nuevos sensores.
- Las cámaras CMOS (semiconductor complementario de óxido metálico) dominan las nuevas implementaciones porque ofrecen una lectura más rápida, diseños compactos, menor consumo de energía y mayor flexibilidad de precios para aplicaciones industriales, médicas y de vigilancia.
Tipo
Se prevé que el mercado de este tipo de cámaras crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 8,0 % durante el periodo 2026-2034. Las cámaras de escaneo de área siguen utilizándose ampliamente en inspección general, microscopía, robótica e imágenes de tráfico, mientras que la adopción del escaneo lineal se está acelerando en la inspección continua de bobinas, impresión, textiles, baterías y componentes electrónicos. La selección depende del movimiento del objeto, la iluminación, la resolución y la arquitectura general del sistema.
- Las cámaras de escaneo lineal son estratégicamente importantes cuando se requiere una inspección continua de materiales en movimiento, como películas, obleas, telas, etiquetas, flujos de alimentos y componentes de baterías que requieren una alta consistencia espacial.
- Las cámaras de escaneo de área siguen siendo la opción práctica por defecto para la inspección de piezas discretas, la guía de robots, la obtención de imágenes médicas y las aplicaciones de seguridad donde la captura de imágenes bidimensionales permite un posicionamiento flexible de los objetos.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,1 % al 7,9 % durante el periodo 2026-2034. Los usuarios industriales siguen representando la mayor base de adopción debido a la alta densidad de inspecciones en las fábricas, mientras que las aplicaciones en los sectores sanitario, farmacéutico, de defensa y de tráfico exigen especificaciones más exigentes. Los compradores evalúan la fiabilidad, la compatibilidad del software, la precisión de la sincronización, el rendimiento de los sensores y el soporte del proveedor antes de ampliar las implementaciones.
- Los usuarios de los sectores sanitario y farmacéutico adoptan cámaras para la automatización de laboratorios, instrumentos de diagnóstico, inspección de viales, verificación de envases y sistemas de trazabilidad que requieren imágenes consistentes, formatos compactos y entornos de integración validados.
- Las aplicaciones militares y de defensa hacen hincapié en la obtención de imágenes robustas para campos de pruebas, vigilancia, sistemas no tripulados, seguimiento de objetivos y conocimiento de la situación, donde el largo alcance del cable y la captura sincronizada mejoran la flexibilidad operativa.
- Los usuarios industriales representan una amplia demanda en los sectores de electrónica, automoción, embalaje, impresión, alimentación, logística y producción de baterías, donde la detección de defectos y el control de procesos reducen directamente los desperdicios y las repeticiones de trabajo.
- Los sistemas de seguridad y vigilancia del tráfico utilizan cámaras GigE para el cobro de peajes, el reconocimiento automático de matrículas, la monitorización de intersecciones, la seguridad perimetral y los sistemas de ciudades inteligentes que requieren imágenes en red a largas distancias.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Atención sanitaria y farmacéutica |
Medio |
Visión de laboratorio |
Escalada |
|
Militar y Defensa |
Medio |
Imágenes robustas |
Escalada |
|
Industrial |
Alto |
Inspección de fábrica |
Maduro |
|
Seguridad y vigilancia del tráfico |
Medio |
Carreteras inteligentes |
Escalada |
|
Otros |
Bajo |
Imágenes de investigación |
Emergente |
Factores de crecimiento del mercado de cámaras GigE y análisis de su impacto
Automatización de fábricas y ampliación de la inspección de calidad
A medida que las tolerancias se vuelven más estrictas y el costo de retrabajo aumenta, los fabricantes están instalando más puntos de inspección automatizados. Las cámaras GigE ofrecen una combinación ideal de resolución, longitud de cable, costo del sistema e integración de software. Su impacto es mayor en las industrias electrónica, de empaque, de autopartes, alimentaria y de fabricación de baterías, donde es necesario capturar defectos visuales en una línea de producción en movimiento. Con la creciente digitalización de los registros de inspección, la captura de imágenes estandarizada es una herramienta útil para la trazabilidad y el análisis. Los algoritmos avanzados de visión artificial mejoran aún más la precisión en la detección de defectos, lo que permite el control de calidad en tiempo real y reduce el tiempo de inactividad de la producción. Estos sistemas respaldan el mantenimiento predictivo, la optimización de procesos y el cumplimiento normativo, a la vez que proporcionan datos valiosos para iniciativas de mejora continua. La captura de imágenes de alta velocidad combinada con análisis basados en IA ayuda a los fabricantes a lograr mayor eficiencia, consistencia, confiabilidad del producto y excelencia operativa general.
Transición hacia la tecnología CMOS y variantes de Ethernet de mayor velocidad.
Las mejoras en la tecnología de sensores CMOS han aumentado la velocidad de fotogramas, el rango dinámico y la sensibilidad de los sensores, además de reducir los requisitos de energía y los costos de fabricación. Al utilizarse con protocolos de comunicación de 2,5 GigE, 5 GigE, 10 GigE e incluso con protocolos de comunicación de última generación, estos sensores permiten a los usuarios aumentar el rendimiento de sus sistemas sin tener que abandonar la infraestructura basada en Ethernet. El controlador amplía las aplicaciones de escaneo lineal y de área con sistemas integrados compactos y de alta resolución. Estos avances son compatibles con aplicaciones exigentes de visión artificial, como la inspección automatizada, la guía robótica, la fabricación de semiconductores y los sistemas de transporte inteligentes. La mejora en la calidad de imagen y la transmisión de datos más rápida permiten la detección precisa de defectos sutiles, un mayor rendimiento y una integración perfecta con entornos de la Industria 4.0, ofreciendo soluciones escalables y rentables para la automatización industrial moderna.
Expansión de la infraestructura inteligente y la obtención de imágenes reguladas.
La gestión eficaz del tráfico, el seguimiento de drogas, las pruebas de dispositivos médicos y la protección de infraestructuras críticas requieren cada vez más sistemas de imagen en red de alto rendimiento. Las cámaras GigE son idóneas para estas aplicaciones, ya que pueden transmitir vídeo a largas distancias y utilizan redes Ethernet estándar. Esto genera un efecto de mercado, con clientes en sectores ajenos a la automatización industrial. Proyectos de obras públicas, programas de seguridad vial y entornos de fabricación regulados generan demanda de hardware de imagen y servicios relacionados. Además, la escalabilidad de las redes de cámaras GigE permite una fácil implementación en ubicaciones distribuidas, manteniendo al mismo tiempo la monitorización y la gestión de datos centralizadas. La imagen de alta resolución, la transmisión de baja latencia y la compatibilidad con software de análisis avanzado mejoran la percepción de la situación, facilitan el cumplimiento normativo, optimizan la eficiencia operativa y permiten la toma de decisiones informadas en aplicaciones críticas en diversos sectores.
Tendencias futuras del mercado de cámaras GigE
Integración de la IA en el borde de la red en sistemas de visión en red.
Las tendencias del mercado de cámaras GigE apuntan hacia cámaras que operan como parte de celdas de inspección en el borde, en lugar de dispositivos pasivos de captura de imágenes. El procesamiento se acercará cada vez más a la cámara mediante módulos integrados, disparadores inteligentes y flujos de datos optimizados. Esto reducirá la presión sobre el ancho de banda, acelerará la toma de decisiones sobre defectos y permitirá a las plantas implementar más puntos de inspección sin un aumento proporcional en la computación central. Los proveedores que combinen cámaras con software, herramientas de IA y componentes Ethernet validados obtendrán una mayor relevancia en el ciclo de vida. Además, las arquitecturas basadas en el borde mejoran la fiabilidad del sistema al permitir la toma de decisiones localizada y reducir la dependencia de servidores centralizados. El procesamiento avanzado integrado admite análisis en tiempo real, detección de anomalías y flujos de trabajo de inspección adaptativos. Estas capacidades mejoran la agilidad de la fabricación, minimizan la congestión de la red, refuerzan la seguridad de los datos y permiten la implementación escalable de sistemas de visión inteligentes en diversos entornos de automatización industrial.
GigE Vision 3.0 y la adopción de ancho de banda escalable
El próximo cambio tecnológico se centrará en Ethernet de alta velocidad con menor carga de CPU y mejor soporte para grandes flujos de imágenes. Se espera que los conceptos de GigE Vision 3.0, incluido el acceso remoto directo a memoria, ayuden a las cámaras de alta resolución a transmitir datos de manera más eficiente a través de redes de 10 Gbps, 25 Gbps y futuras. Esta tendencia es importante para la inspección de semiconductores, materiales avanzados, automatización logística e imágenes científicas, donde las limitaciones de ancho de banda pueden restringir la densidad de implementación y la velocidad de inspección. Una mayor eficiencia en la transferencia de datos permitirá el procesamiento en tiempo real de cargas de trabajo de imágenes de alto volumen, lo que permitirá una mayor escalabilidad en sistemas complejos de visión artificial. La adopción de estándares Ethernet más rápidos también facilitará la computación perimetral, la conectividad en la nube y el análisis basado en IA. Estas capacidades pueden mejorar la precisión de la inspección, reducir la latencia, optimizar la utilización de recursos y dar soporte a la creciente demanda de aplicaciones de imágenes de alto rendimiento en entornos industriales y de investigación.
Oportunidades de mercado para cámaras GigE
Actualizaciones de escaneo lineal en baterías y componentes electrónicos
Las previsiones del mercado de cámaras Gige indican que las actualizaciones de escaneo lineal ofrecen un gran potencial de inversión en electrodos de baterías, placas de circuitos impresos, pantallas, textiles, etiquetas y embalaje de alta velocidad. Estos entornos requieren captura de imágenes continua, iluminación uniforme y sincronización precisa con el movimiento de la cinta transportadora o la banda. Los proveedores pueden generar valor ofreciendo cámaras compactas, óptica validada, iluminación, herramientas de software y soporte para la integración. La oportunidad es inmediata, ya que los compradores están reemplazando el muestreo manual con la inspección automatizada de toda la superficie. Los crecientes requisitos de calidad, las mayores velocidades de producción y las normas regulatorias más estrictas están acelerando la adopción en estas industrias. Los sistemas avanzados de escaneo lineal permiten la detección temprana de defectos, reducen el desperdicio de material, mejoran el rendimiento de la producción y respaldan la optimización de procesos basada en datos. La integración con inteligencia artificial y aprendizaje automático mejora aún más la precisión de la inspección, la eficiencia operativa y el retorno de la inversión a largo plazo para los fabricantes.
Servicios regionales de ingeniería de aplicaciones y ciclo de vida
La cobertura de ingeniería regional se está convirtiendo en un factor diferenciador, ya que los fabricantes de maquinaria exigen prototipos más rápidos, resolución de problemas local y soporte predecible durante todo el ciclo de vida. Los proveedores pueden convertir este requisito en ingresos recurrentes al ofrecer servicios integrales como la selección de cámaras, la adaptación de la óptica, la validación de la iluminación, las actualizaciones de firmware y la capacitación específica para cada aplicación. La oportunidad es más fuerte en India, el sudeste asiático, México, Europa del Este y la región del Golfo Pérsico, donde los proyectos de automatización se están expandiendo, pero los recursos de ingeniería de visión siguen siendo desiguales. Los modelos de servicio localizados pueden reducir el riesgo de puesta en marcha y mejorar la retención de clientes a largo plazo. Además, el establecimiento de centros técnicos regionales y redes de socios certificados permite tiempos de respuesta más rápidos y una mejor interacción con el cliente. El acceso a la experiencia local ayuda a los fabricantes a optimizar el rendimiento del sistema, acelerar los cronogramas de implementación y minimizar las interrupciones operativas. A medida que crece la adopción de la automatización industrial, los servicios de soporte integral se convertirán en un factor clave que influirá en las decisiones de compra y fomentará un crecimiento sostenible del mercado.
Novedades recientes
- Agosto de 2026: IDS Imaging Development Systems GmbH presentó las cámaras industriales robustas de última generación uEye FA GigE Vision con protección IP69K para la automatización de fábricas. Estas cámaras combinan un rendimiento de imagen avanzado con una construcción duradera para un funcionamiento fiable en entornos industriales exigentes, incluyendo aplicaciones con lavado a presión, polvo y altas vibraciones.
- Julio de 2025: Vadzo Imaging lanzó la cámara integrada Innova-544CRE, que incorpora el sensor de imagen IMX544 de Sony. Esta nueva cámara ofrece imágenes de alta resolución, un rendimiento mejorado en condiciones de poca luz y capacidades HDR para aplicaciones de visión artificial, robótica, automatización industrial y visión artificial para fabricantes de equipos originales (OEM).
- Junio de 2026: Allied Vision Technologies GmbH lanzó un núcleo IP de dispositivo GigE Vision 3.0 compatible con implementaciones de 10 y 25 Gbps, con una carga de CPU del receptor reducida gracias a las capacidades de DMA remoto. Este lanzamiento está dirigido a desarrolladores que crean productos de visión artificial de alto rendimiento y reduce el tiempo de comercialización para sistemas de imágenes Ethernet de alta velocidad compatibles.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -