
Marché des caméras GigE : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des caméras Gigabit Ethernet : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par technologie (CCD, CMOS), type (balayage linéaire, balayage matriciel), utilisateur final (santé et industrie pharmaceutique, défense, industrie, sécurité et surveillance routières, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00006249
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 18, 2026


Taille du marché en 2025
1,46 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,67 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,81 %
taux de croissance
Marché adressable
19,50 milliards de dollars américains
(2026-2034)
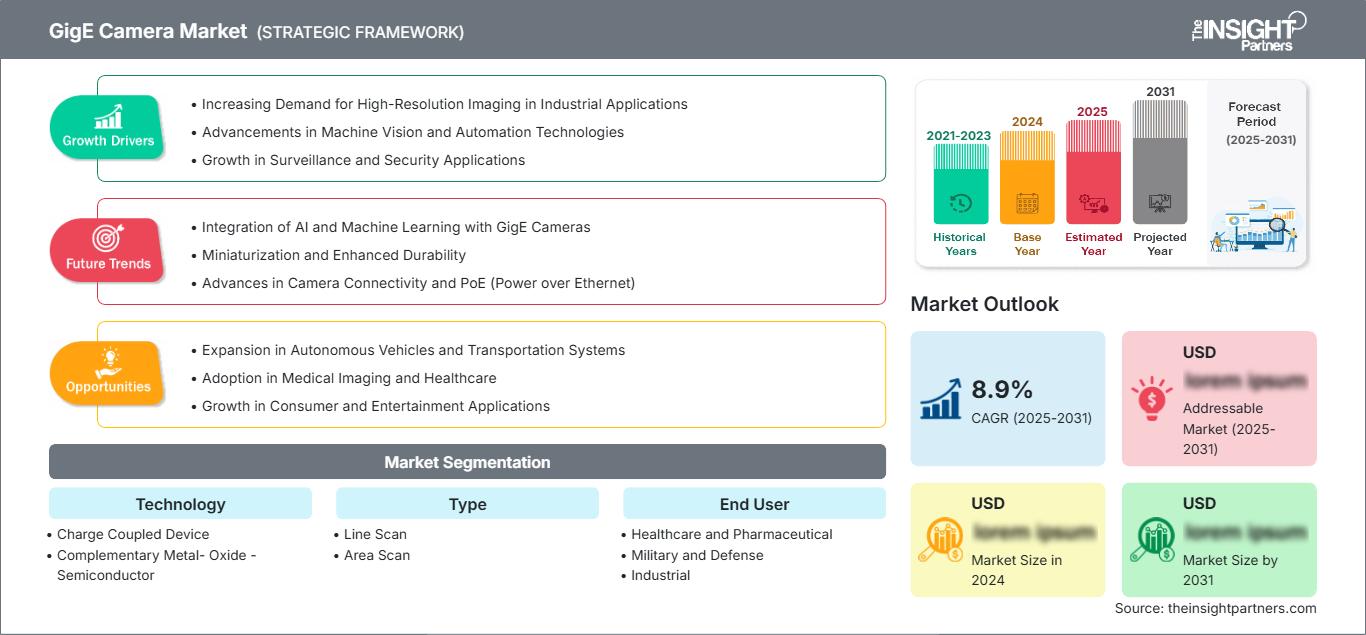
Le marché des caméras gigabit était évalué à 1,46 milliard de dollars américains en 2025 et devrait atteindre 2,67 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 7,18 % entre 2026 et 2034. La demande est soutenue par la vision industrielle, l'inspection à grande vitesse, l'imagerie médicale, la surveillance du trafic et les applications de défense nécessitant une longue portée de câble, un transfert d'images déterministe et des architectures de caméras interopérables basées sur Ethernet.
En Amérique du Nord, le marché des caméras Gigabit Ethernet (GigE) est en pleine expansion, porté par l'automatisation des contrôles qualité, la fabrication de semi-conducteurs, le contrôle de la production pharmaceutique et les projets de transport intelligent. La région devrait connaître une croissance annuelle composée (TCAC) de 6,2 % à 6,9 % entre 2026 et 2034, les fabricants privilégiant l'intégration standardisée de la vision Gigabit Ethernet, les capteurs CMOS haute résolution et un coût système inférieur aux solutions alternatives utilisant des cartes d'acquisition vidéo.
Analyse et perspectives du marché des caméras GigE
- L'Amérique du Nord représentait une part de 31 à 34 % en 2025 et devrait croître à un TCAC de 6,2 à 6,9 % entre 2026 et 2034, grâce à l'inspection automatisée, à une vision logistique et à la modernisation de la défense.
- Les États-Unis représentaient 79 à 83 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 6,4 à 7,1 % entre 2026 et 2034, tirée par les applications dans les secteurs des semi-conducteurs, de l'aérospatiale et du transport.
- L'Europe détenait une part de marché de 25 à 28 % en 2025 et devrait connaître une croissance annuelle composée de 5,9 à 6,6 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant les principaux moteurs de cette adoption.
- La région Asie-Pacifique a capté une part de marché de 30 à 33 % en 2025 et devrait connaître une croissance annuelle composée de 8,2 à 9,1 % entre 2026 et 2034, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie.
- Le segment le plus important, celui des semi-conducteurs métal-oxyde complémentaires, détenait une part de marché de 63 à 67 % en 2025 et devrait croître à un TCAC de 7,6 à 8,4 % entre 2026 et 2034.
- Le segment à forte croissance « Line Scan » détenait une part de marché de 33 à 37 % en 2025 et devrait croître à un TCAC de 8,4 à 9,3 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Allied Vision Technologies GmbH ; Basler AG ; Baumer Holding AG ; Teledyne FLIR LLC ; IMPERX, Inc. ; JAI A/S ; Sensor Technologies America, Inc. ; Sony Group Corporation ; Teledyne DALSA, Inc. ; TOSHIBA TELI CORPORATION.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'imagerie Gigabit Ethernet (GigE) a évolué, passant de la vision industrielle standard à des systèmes synchronisés composés de plusieurs caméras, utilisés dans les secteurs de l'électronique, de l'emballage, de la logistique, des sciences de la vie et des essais de défense. Les fournisseurs se concentrent désormais sur la production de caméras équipées de capteurs CMOS, de boîtiers plus compacts, d'interfaces PoE et offrant une bande passante accrue, avec des solutions comme les plateformes 2,5 GigE, 5 GigE, 10 GigE et la future plateforme GigE Vision 3.0. Cette transition simplifie l'intégration et permet aux caméras GigE de conserver leur compatibilité avec les câbles longs.
Les perspectives d'avenir de ce marché prévoient une augmentation des investissements dans la production manufacturière en Asie-Pacifique, la relocalisation d'activités en Amérique du Nord et l'automatisation en Europe, ainsi qu'un élargissement du nombre d'acheteurs potentiels. Les exigences réglementaires en matière de traçabilité des produits pharmaceutiques, de sécurité routière, de qualité des dispositifs médicaux et d'infrastructures intelligentes devraient faciliter l'adoption des caméras.
Rapport sur le marché des caméras GigE : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,46 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,67 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,81% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des caméras GigE
La croissance du marché est portée par le besoin d'une solution fiable et standardisée pour la capture d'images sur les lignes de production, où la détection de tout défaut est essentielle pour éviter des coûts ultérieurs. L'interface GigE conserve toute sa popularité grâce à la portée du câblage Ethernet, pouvant atteindre 100 mètres, permettant ainsi la mise en place de stations d'inspection distribuées sans recourir à des cartes d'acquisition spécialisées. La demande est particulièrement forte lorsque la haute résolution, des fréquences d'images moyennes à élevées et une intégration fiable sont privilégiées par rapport à la simple bande passante.
Les facteurs d'approvisionnement comprennent la disponibilité du capteur, la compatibilité optique, un micrologiciel avancé et la conformité à l'écosystème GigE Vision et GenICam. Les fabricants de caméras proposent désormais des solutions complètes incluant objectifs, câbles, systèmes d'éclairage, kits de développement logiciel et services de validation afin de réduire les délais de mise en service.
D'après le rapport sur le marché des caméras Gigabit, la concurrence est forte entre Basler AG, Allied Vision Technologies GmbH, Teledyne DALSA, Inc., Baumer Holding AG, JAI A/S, Teledyne FLIR LLC, Sony Group Corporation, TOSHIBA TELI CORPORATION, IMPERX, Inc. et Sensor Technologies America, Inc. Leur avantage concurrentiel repose sur la bande passante de leurs produits, leurs capteurs, leur robustesse, le support logiciel et l'ingénierie d'application régionale. Le positionnement stratégique s'appuie de plus en plus sur les solutions de plateforme de vision plutôt que sur les seules spécifications des caméras.
Le marché connaît une augmentation des investissements dans les systèmes d'inspection en périphérie, les protocoles Ethernet plus rapides, la technologie SWIR et les solutions de balayage linéaire plus compactes, notamment pour les applications dans les secteurs de l'électronique, des batteries, du textile, de l'impression et de l'inspection de bandes. Les entreprises disposant de feuilles de route produits bien établies et d'un vaste réseau de distribution sont avantagées pour l'intégration de leurs solutions. Le marché privilégie les fournisseurs capables de garantir la stabilité des délais de livraison et la protection du cycle de vie de leurs solutions sur une période allant jusqu'à sept à dix ans.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des caméras GigE : Perspectives stratégiques
Perspectives régionales
Marché des caméras gigabit en Amérique du Nord
L'Amérique du Nord détenait 31 à 34 % des parts de marché des caméras gigabit en 2025 et devrait connaître une croissance annuelle composée de 6,2 à 6,9 % entre 2026 et 2034. L'adoption de ces caméras se concentre dans les centres de distribution automatisés, la fabrication de semi-conducteurs, la production pour les sciences de la vie, l'inspection aérospatiale et la surveillance routière. La région bénéficie de la présence d'intégrateurs de systèmes expérimentés, d'une forte adoption des normes de vision industrielle et du remplacement progressif des interfaces de caméras analogiques et propriétaires.
Marché américain des caméras gigabit
On estime que les États-Unis représenteront entre 79 et 83 % du marché nord-américain en 2025 et que leur part de marché augmentera à un TCAC de 6,4 à 7,1 % entre 2026 et 2034. La forte demande en caméras matricielles et linéaires robustes provient des projets nationaux dans les secteurs de l'électronique, de l'aérospatiale, de la pharmacie, de l'automobile et de la défense. Les fournisseurs tireront profit de leur présence sur le marché américain grâce à leurs activités de vente et d'ingénierie d'application.
Marché européen des caméras gigabit
La part de l'Europe était estimée à environ 25-28 % en 2025, avec une croissance annuelle composée (TCAC) prévue de 5,9 à 6,6 % entre 2026 et 2034. L'Allemagne domine le marché en termes de demande, notamment grâce à ses besoins importants en automatisation dans les secteurs de l'automobile, des machines industrielles, du contrôle électronique et de l'emballage. Le Royaume-Uni, la France, l'Italie et l'Espagne figurent également parmi les principaux pays demandeurs.
Marché des caméras gigabit en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 30 à 33 % en 2025 et devrait connaître un TCAC estimé entre 8,2 et 9,1 % sur la période 2026-2034, offrant ainsi les perspectives de croissance les plus rapides pour ce segment. La Chine conserve sa position dominante grâce à l'utilisation du LiDAR dans les secteurs de l'électronique, des batteries, de la logistique et de la surveillance. Le Japon et la Corée du Sud sont les moteurs de la fabrication de précision, l'Inde dynamise l'automatisation et les initiatives en matière de sécurité routière, et l'Australie est le moteur de l'imagerie minière et des transports.
Marché des caméras gigabit au Moyen-Orient et en Afrique
La demande en provenance du Moyen-Orient et d'Afrique devrait croître à un TCAC de 5,5 % à 6,3 % entre 2026 et 2034, principalement sous l'impulsion des Émirats arabes unis et de l'Arabie saoudite. Les centrales énergétiques, les ports, les aéroports, la vidéosurveillance des villes intelligentes et la surveillance des infrastructures critiques sont les principaux moteurs de cette demande. En Afrique du Sud, les applications concernent les secteurs minier et de l'inspection industrielle, tandis que dans le reste de la région, la demande est liée à des projets spécifiques.
Analyse de segmentation
Technologie
Le secteur technologique devrait connaître une croissance annuelle composée de 7,0 à 7,8 % entre 2026 et 2034. Cette évolution est marquée par la transition des plateformes CCD traditionnelles vers les architectures CMOS, qui offrent une consommation d'énergie réduite, des fréquences d'images plus élevées, une plage dynamique améliorée et une meilleure disponibilité des capteurs. La technologie CCD conserve toute sa pertinence dans des applications scientifiques de niche et pour l'imagerie à haute uniformité.
- Les caméras à dispositif à transfert de charge (CCD) restent demandées pour les tâches d'imagerie spécialisées nécessitant un faible bruit, une grande uniformité et une réponse d'image stable, notamment lorsque les systèmes installés privilégient les performances éprouvées au détriment du coût des nouveaux capteurs.
- Les caméras CMOS dominent les nouveaux déploiements car elles offrent une lecture plus rapide, des conceptions compactes, une consommation d'énergie réduite et une plus grande flexibilité tarifaire pour les applications industrielles, médicales et de surveillance.
Taper
Le marché des caméras matricielles devrait croître à un TCAC de 7,2 % à 8,0 % entre 2026 et 2034. Elles restent largement utilisées dans l'inspection générale, la microscopie, la robotique et l'imagerie routière, tandis que l'adoption des caméras linéaires s'accélère pour l'inspection continue de bandes, d'imprimés, de textiles, de batteries et de produits électroniques. Le choix de la caméra dépend du mouvement de l'objet, de l'éclairage, de la résolution et de l'architecture globale du système.
- Les caméras à balayage linéaire sont stratégiquement importantes lorsque des matériaux en mouvement nécessitent une inspection continue, notamment les films, les plaquettes, les tissus, les étiquettes, les flux alimentaires et les composants de batteries nécessitant une grande cohérence spatiale.
- Les caméras à balayage de zone restent la solution de référence pour l'inspection de pièces discrètes, le guidage de robots, l'imagerie médicale et les applications de sécurité où la capture d'images bidimensionnelles permet un positionnement flexible des objets.
Utilisateur final
Le marché des utilisateurs finaux devrait croître à un TCAC de 7,1 % à 7,9 % entre 2026 et 2034. Les utilisateurs industriels demeurent le principal moteur d'adoption en raison de la fréquence des inspections dans les usines, tandis que les applications dans les secteurs de la santé, de la pharmacie, de la défense et du transport exigent des spécifications plus élevées. Avant de déployer ces solutions à grande échelle, les acheteurs évaluent la fiabilité, la compatibilité logicielle, la précision temporelle, les performances des capteurs et le support du fournisseur.
- Les utilisateurs des secteurs de la santé et de l'industrie pharmaceutique adoptent des caméras pour l'automatisation des laboratoires, les instruments de diagnostic, l'inspection des flacons, la vérification des emballages et les systèmes de traçabilité qui nécessitent une imagerie cohérente, des facteurs de forme compacts et des environnements d'intégration validés.
- Les applications militaires et de défense mettent l'accent sur l'imagerie robuste pour les champs de tir, la surveillance, les systèmes sans pilote, le suivi de cibles et la connaissance de la situation, où la longue portée du câble et la capture synchronisée améliorent la flexibilité opérationnelle.
- Les utilisateurs industriels représentent une demande importante dans les secteurs de l'électronique, de l'automobile, de l'emballage, de l'imprimerie, de l'agroalimentaire, de la logistique et de la production de batteries, où la détection des défauts et le contrôle des processus réduisent directement les rebuts et les retouches.
- Les déploiements de sécurité et de surveillance du trafic utilisent des caméras GigE pour le péage, la reconnaissance automatique des plaques d'immatriculation, la surveillance des intersections, la sécurité périmétrique et les systèmes de ville intelligente nécessitant une imagerie en réseau sur de longues distances.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Santé et produits pharmaceutiques |
Moyen |
Vision du laboratoire |
Mise à l'échelle |
|
Militaire et défense |
Moyen |
Imagerie robuste |
Mise à l'échelle |
|
Industriel |
Haut |
Inspection en usine |
Mature |
|
Sécurité et surveillance du trafic |
Moyen |
Routes intelligentes |
Mise à l'échelle |
|
Autres |
Faible |
Imagerie de recherche |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des caméras GigE
Mise à l'échelle de l'automatisation des usines et du contrôle qualité
Face à des tolérances de plus en plus strictes et à l'augmentation des coûts de retouche, les fabricants multiplient les points d'inspection automatisés. Les caméras Gigabit Ethernet offrent une combinaison idéale de résolution, de longueur de câble, de coût et d'intégration logicielle. Leur impact est majeur dans les secteurs de l'électronique, de l'emballage, de l'automobile, de l'agroalimentaire et de la fabrication de batteries, où la détection visuelle des défauts sur une ligne de production est essentielle. Avec la digitalisation croissante des données d'inspection, la capture d'images standardisée est un outil précieux pour la traçabilité et l'analyse. Les algorithmes de vision industrielle avancés améliorent encore la précision de la détection des défauts, permettant un contrôle qualité en temps réel et réduisant les temps d'arrêt de production. Ces systèmes facilitent la maintenance prédictive, l'optimisation des processus et la conformité réglementaire, tout en fournissant des données précieuses pour les initiatives d'amélioration continue. L'imagerie haute vitesse, associée à l'analyse pilotée par l'IA, aide les fabricants à gagner en efficacité, en homogénéité, en fiabilité des produits et en excellence opérationnelle.
Transition vers la technologie CMOS et les variantes Ethernet à plus haut débit
Les progrès réalisés dans la technologie des capteurs CMOS ont permis d'accroître la fréquence d'images, la plage dynamique et la sensibilité des capteurs, tout en réduisant la consommation d'énergie et les coûts de fabrication. Compatibles avec les protocoles de communication 2,5 GigE, 5 GigE, 10 GigE et même les protocoles futurs, ces capteurs permettent aux utilisateurs d'améliorer les performances de leurs systèmes sans abandonner l'infrastructure Ethernet. Le pilote optimise les applications de balayage linéaire et matriciel grâce à une haute résolution et des systèmes embarqués compacts. Ces avancées prennent en charge les applications de vision industrielle exigeantes telles que l'inspection automatisée, le guidage robotique, la fabrication de semi-conducteurs et les systèmes de transport intelligents. L'amélioration de la qualité d'image et la transmission de données plus rapide permettent une détection précise des défauts les plus fins, un débit accru et une intégration transparente aux environnements de l'Industrie 4.0, offrant ainsi des solutions évolutives et économiques pour l'automatisation industrielle moderne.
Développement des infrastructures intelligentes et de l'imagerie réglementée
La gestion efficace du trafic, le suivi des médicaments, les tests de dispositifs médicaux et la protection des infrastructures critiques nécessitent de plus en plus de systèmes d'imagerie réseau fiables. Les caméras GigE sont parfaitement adaptées à ces applications grâce à leur capacité à transmettre des vidéos sur de longues distances et à leur utilisation des réseaux Ethernet standard. Il en résulte un effet de marché, avec des clients dans des secteurs autres que l'automatisation industrielle. Les projets de travaux publics, les programmes de sécurité routière et les environnements de production réglementés génèrent une demande en matériel d'imagerie et services associés. De plus, l'évolutivité des réseaux de caméras GigE facilite leur déploiement sur des sites distribués tout en conservant une surveillance et une gestion des données centralisées. L'imagerie haute résolution, la transmission à faible latence et la compatibilité avec les logiciels d'analyse avancée améliorent la connaissance de la situation, facilitent la conformité réglementaire, optimisent l'efficacité opérationnelle et permettent une prise de décision éclairée dans les applications critiques de divers secteurs.
Tendances futures du marché des caméras GigE
Intégration de l'IA en périphérie dans les systèmes de vision en réseau
Le marché des caméras gigabit évolue vers des caméras intégrées à des cellules d'inspection connectées, plutôt que vers de simples dispositifs de capture d'images passifs. Le traitement des données se rapproche de plus en plus de la caméra grâce à des modules embarqués, des déclencheurs intelligents et des flux de données optimisés. Ceci permettra de réduire la pression sur la bande passante, d'accélérer la détection des défauts et de déployer davantage de points d'inspection sans augmentation proportionnelle de la puissance de calcul centralisée. Les fournisseurs proposant des caméras associées à des logiciels, des outils d'IA et des composants Ethernet validés devraient renforcer leur position sur le marché. Par ailleurs, les architectures connectées améliorent la fiabilité du système en permettant une prise de décision locale et en réduisant la dépendance aux serveurs centralisés. Le traitement embarqué avancé prend en charge l'analyse en temps réel, la détection d'anomalies et les flux de travail d'inspection adaptatifs. Ces fonctionnalités améliorent l'agilité de la production, minimisent la congestion du réseau, renforcent la sécurité des données et permettent un déploiement à grande échelle de systèmes de vision intelligents dans divers environnements d'automatisation industrielle.
Vision GigE 3.0 et adoption de la bande passante évolutive
La prochaine évolution technologique s'articulera autour de l'Ethernet haut débit, avec une charge CPU réduite et une meilleure prise en charge des flux d'images volumineux. Les concepts de GigE Vision 3.0, notamment l'accès direct à la mémoire à distance, devraient permettre aux caméras haute résolution de transmettre des données plus efficacement sur les réseaux 10 Gbit/s, 25 Gbit/s et les réseaux futurs. Cette tendance est cruciale pour l'inspection des semi-conducteurs, les matériaux avancés, l'automatisation logistique et l'imagerie scientifique, où les contraintes de bande passante peuvent limiter la densité de déploiement et la vitesse d'inspection. L'amélioration de l'efficacité du transfert de données permettra le traitement en temps réel des volumes importants de données d'imagerie, favorisant ainsi une plus grande évolutivité des systèmes de vision industrielle complexes. L'adoption de normes Ethernet plus rapides facilitera également l'informatique de périphérie, la connectivité au cloud et l'analyse basée sur l'IA. Ces capacités peuvent améliorer la précision des inspections, réduire la latence, optimiser l'utilisation des ressources et répondre à la demande croissante d'applications d'imagerie haute performance dans les environnements industriels et de recherche.
Opportunités du marché des caméras GigE
Améliorations apportées aux batteries et à l'électronique des scanners linéaires
Les prévisions du marché des caméras gigapixels indiquent que les systèmes de balayage linéaire offrent un fort potentiel d'investissement dans les domaines des électrodes de batteries, des circuits imprimés, des écrans, des textiles, des étiquettes et des emballages à grande vitesse. Ces environnements exigent une imagerie continue, un éclairage uniforme et une synchronisation précise avec le mouvement des convoyeurs ou des bandes. Les fournisseurs peuvent créer de la valeur en proposant des caméras compactes, des systèmes optiques validés, des solutions d'éclairage, des logiciels et un accompagnement à l'intégration. Cette opportunité est concrète car les acheteurs remplacent l'échantillonnage manuel par une inspection automatisée de la surface entière. L'exigence croissante en matière de qualité, l'augmentation des cadences de production et le durcissement des normes réglementaires accélèrent l'adoption de ces systèmes dans ces secteurs. Les systèmes de balayage linéaire avancés permettent une détection précoce des défauts, réduisent le gaspillage de matériaux, améliorent les rendements de production et favorisent l'optimisation des processus par l'analyse des données. L'intégration de l'intelligence artificielle et de l'apprentissage automatique renforce encore la précision de l'inspection, l'efficacité opérationnelle et le retour sur investissement à long terme pour les fabricants.
Services régionaux d'ingénierie d'application et de cycle de vie
La couverture technique régionale devient un facteur de différenciation majeur, les constructeurs de machines exigeant un prototypage plus rapide, un dépannage local et un support prévisible tout au long du cycle de vie. Les fournisseurs peuvent transformer cette exigence en revenus récurrents en proposant des services incluant la sélection des caméras, l'adaptation des optiques, la validation de l'éclairage, les mises à jour du firmware et des formations spécifiques à l'application. Cette opportunité est particulièrement forte en Inde, en Asie du Sud-Est, au Mexique, en Europe de l'Est et dans la région du Golfe, où les projets d'automatisation se développent mais où les ressources en ingénierie de vision restent inégales. Des modèles de service localisés peuvent réduire les risques liés à la mise en service et améliorer la fidélisation client à long terme. De plus, la mise en place de centres techniques régionaux et de réseaux de partenaires certifiés permet des délais de réponse plus courts et une meilleure relation client. L'accès à une expertise locale aide les fabricants à optimiser les performances du système, à accélérer les calendriers de déploiement et à minimiser les interruptions d'exploitation. À mesure que l'adoption de l'automatisation industrielle se développe, des services de support complets deviendront un facteur clé influençant les décisions d'achat et favorisant une croissance durable du marché.
Développements récents
- Août 2026 : IDS Imaging Development Systems GmbH a lancé la nouvelle génération de caméras industrielles robustes uEye FA GigE Vision, dotées d’une protection IP69K pour l’automatisation des usines. Ces caméras allient performances d’imagerie avancées et construction durable pour un fonctionnement fiable dans les environnements industriels difficiles, notamment les applications soumises à des lavages intensifs, à la poussière et à de fortes vibrations.
- Juillet 2025 : Vadzo Imaging lance la caméra embarquée Innova-544CRE, équipée du capteur d’image IMX544 de Sony. Cette nouvelle caméra offre une imagerie haute résolution, des performances améliorées en basse lumière et des capacités HDR pour la vision par IA, la robotique, l’automatisation industrielle et les applications de vision industrielle OEM.
- Juin 2026 : Allied Vision Technologies GmbH a lancé un cœur IP GigE Vision 3.0 prenant en charge les débits de 10 et 25 Gbit/s et réduisant la charge du processeur du récepteur grâce à des capacités DMA distantes. Cette version s’adresse aux développeurs de produits de vision industrielle à haut débit et accélère la mise sur le marché des systèmes d’imagerie Ethernet haut débit conformes.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -